เผยแพร่ครั้งแรก: 23 กรกฎาคม 2026
อัปเดตล่าสุด: 8 สิงหาคม 2026
ข้อมูลที่ต้องใช้ประมาณการ ภ.ง.ด.51 ไม่ได้มีแค่งบทดลองหรืองบกำไรขาดทุนครึ่งปีแรกค่ะ เพราะการประมาณการกำไรสุทธิทั้งปีต้องมองต่อไปถึงรายได้ ต้นทุน ค่าใช้จ่าย และแผนธุรกิจในช่วงเวลาที่เหลือด้วย
จากประสบการณ์พี่นุช จุดที่ทำให้ประมาณการคลาดเคลื่อนบ่อยไม่ใช่เพราะสูตรภาษียาก แต่เป็นเพราะนักบัญชีเริ่มคำนวณทั้งที่ข้อมูลยังไม่ครบ หรือยังไม่ได้ถามลูกค้าว่าครึ่งปีหลังมีอะไรเปลี่ยนแปลงบ้าง
บทความนี้จะสรุปให้ว่า ต้องขอเอกสารอะไร ตรวจข้อมูลเบื้องต้นอย่างไร และควรถามลูกค้าเรื่องใดก่อนเริ่มประมาณการ ภ.ง.ด.51 ค่ะ
เข้าใจสั้น ๆ: สำหรับกิจการทั่วไป ภ.ง.ด.51 เป็นการประมาณการกำไรสุทธิของทั้งรอบบัญชี ไม่ใช่นำกำไรครึ่งปีแรกมาเสียภาษีโดยตรง ดังนั้นนักบัญชีจึงต้องมีทั้งข้อมูลที่เกิดขึ้นแล้วและข้อมูลของช่วงเวลาที่เหลือค่ะ
อ่านเพิ่มเติม: ภ.ง.ด.51 คืออะไร คำนวณอย่างไร ยื่นเมื่อไหร่
ทำไมงบทดลองอย่างเดียวไม่พอสำหรับประมาณการ ภ.ง.ด.51?
ส่วนใหญ่แล้วนักบัญชีมักจะใช้งบทดลอง 6 เดือนเป็นตัวตั้งต้นในการประมาณการกำไรสุทธิทั้งปี
แม้ว่างบทดลองจะช่วยให้เห็นตัวเลขที่บันทึกบัญชีไปแล้วจริง แต่ยังไม่ได้ตอบทุกคำถามที่จำเป็นต่อการประมาณการทั้งปี เช่น
- มีรายได้หรือค่าใช้จ่ายที่ยังไม่บันทึกหรือไม่
- ครึ่งปีหลังมีสัญญา คำสั่งซื้อ หรืองานใหม่หรือไม่
- ต้นทุนหรือค่าใช้จ่ายสำคัญกำลังเปลี่ยนหรือไม่
- มีแผนลงทุน โบนัส หรือเหตุการณ์พิเศษหรือไม่
ดังนั้น งบทดลองควรเป็น จุดเริ่มต้น ไม่ใช่ คำตอบสุดท้าย ของการประมาณการค่ะ
ข้อมูลที่ต้องใช้ประมาณการ ภ.ง.ด.51 แบ่งเป็นอะไรบ้าง?
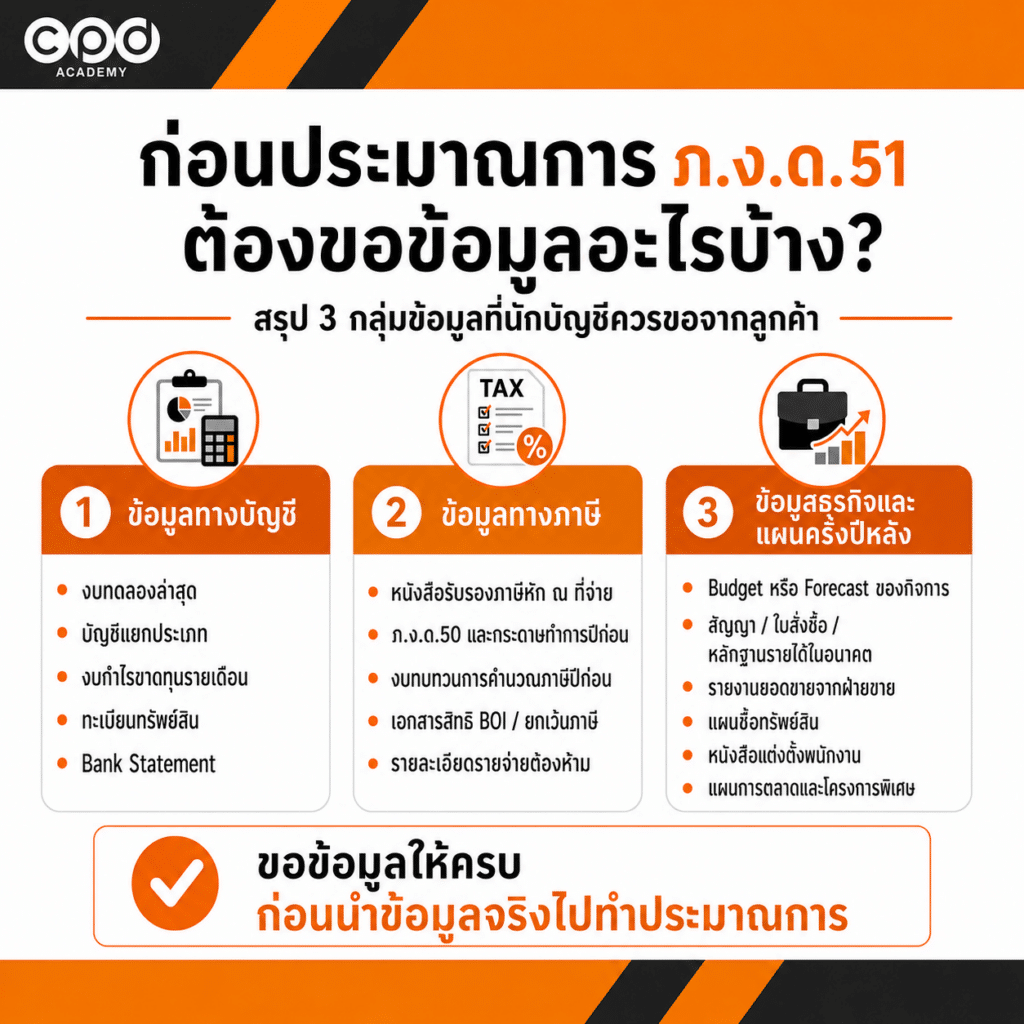
โดยทั่วไป ข้อมูลที่ต้องใช้ประมาณการ ภ.ง.ด.51 แบ่งออกเป็น 3 กลุ่ม ได้แก่ ข้อมูลบัญชี ข้อมูลภาษี และข้อมูลธุรกิจและแผนครึ่งปีหลัง
1. ข้อมูลบัญชี
| เอกสาร | ใช้ตรวจอะไร |
| งบทดลองล่าสุด | ตรวจยอดรวมของบัญชีและกำไรขาดทุนเบื้องต้น |
| บัญชีแยกประเภท | ตรวจรายละเอียดรายการผิดปกติและรายการก้อนใหญ่ |
| งบกำไรขาดทุนรายเดือน | วิเคราะห์แนวโน้มรายได้ ต้นทุน และค่าใช้จ่าย |
| ทะเบียนทรัพย์สิน | ตรวจการซื้อทรัพย์สินใหม่และค่าเสื่อมราคา |
| Bank Statement | ใช้กระทบยอดเงินเข้าออกกับรายการในบัญชี |
2. ข้อมูลภาษี
นอกจากข้อมูลบัญชีแล้ว ควรเตรียมข้อมูลที่ใช้ปรับกำไรทางบัญชีเป็นกำไรทางภาษี เช่น รายจ่ายต้องห้าม รายได้ยกเว้น สิทธิหักเพิ่ม ขาดทุนสุทธิทางภาษียกมา และสิทธิ BOI เพราะตัวเลขที่ใช้กับ ภ.ง.ด.51 ต้องพิจารณาบนฐานกำไรทางภาษีค่ะ
ลองมาดูกันว่าข้อมูลทางภาษีที่ควรมีคืออะไรบ้าง
| เอกสาร | ใช้ตรวจอะไร |
| หนังสือรับรองภาษีหัก ณ ที่จ่าย | ตรวจเครดิตภาษีที่มีหลักฐานรองรับ |
| ภ.ง.ด.50 และกระดาษทำการปีก่อน | ตรวจรายการปรับปรุงทางภาษีและขาดทุนสะสม |
| รายละเอียดขาดทุนสุทธิทางภาษียกมา | ตรวจจำนวนและอายุของขาดทุนที่ยังใช้ได้ |
| เอกสารสิทธิ BOI หรือสิทธิยกเว้นภาษี | แยกรายได้และค่าใช้จ่ายตามประเภทกิจการ |
| รายละเอียดรายจ่ายต้องห้าม | ใช้ปรับกำไรทางบัญชีเป็นกำไรทางภาษี |
3. ข้อมูลธุรกิจและแผนครึ่งปีหลัง
| เอกสาร | ใช้ประมาณการเรื่องใด |
| Budget หรือ Forecast ของกิจการ | แผนรายได้และค่าใช้จ่ายในช่วงที่เหลือ |
| สัญญา / ใบสั่งซื้อ / ข้อมูลยอดขายที่คาดว่าจะเกิด | ประมาณการรายได้ที่อาจเกิดขึ้น |
| รายงานยอดขายจากฝ่ายขาย | แนวโน้มยอดขายและฤดูกาลของธุรกิจ |
| แผนซื้อทรัพย์สิน | กระแสเงินสดและค่าเสื่อมราคา |
| มติหรือแผนโบนัสพนักงาน | ค่าใช้จ่ายที่อาจเกิดขึ้นปลายปี |
| แผนการตลาดและโครงการพิเศษ | ค่าใช้จ่ายหรือรายได้ที่ไม่เกิดเป็นประจำ |
ทำไมต้องคุยกับลูกค้าก่อนทำ Forecast
ข้อมูลที่ต้องใช้ประมาณการ ภ.ง.ด.51 บางส่วนไม่สามารถดูได้จากงบทดลองหรือรายงานทางบัญชีเพียงอย่างเดียว เพราะข้อมูลเกี่ยวกับแผนธุรกิจในอนาคตมักอยู่กับเจ้าของกิจการหรือฝ่ายบริหารค่ะ
ข้อมูลเกี่ยวกับอนาคตที่มักอยู่กับเจ้าของกิจการ ฝ่ายขาย ฝ่ายจัดซื้อ หรือผู้บริหาร เช่น
- ลูกค้ารายใหญ่กำลังจะเซ็นสัญญาหรือไม่
- งานใดเลื่อนส่งมอบไปปีหน้า
- ราคาวัตถุดิบกำลังเพิ่มขึ้นหรือไม่
- บริษัทมีแผนรับพนักงานเพิ่มหรือไม่
- มีการซื้อเครื่องจักรหรือเปิดสาขาใหม่หรือไม่
- มีโครงการพิเศษที่ยังไม่ได้รวมอยู่ใน Budget หรือไม่
จากประสบการณ์พี่นุช การส่งตารางให้ลูกค้ากรอกเพียงอย่างเดียวอาจยังไม่เพียงพอ เพราะบางครั้งลูกค้าไม่ทราบว่าข้อมูลใดมีผลต่อกำไรทางภาษี การนัดประชุม หรือพูดคุยสั้น ๆ และถามเป็นประเด็นจึงช่วยให้ได้ข้อมูลครบถ้วนมากกว่าค่ะ
คำถามที่นักบัญชีควรถามลูกค้าก่อนประมาณการ ภ.ง.ด.51
10 คำถามสำคัญที่ควรถามเจ้าของกิจการหรือผู้บริหารตอนประชุมประมาณการภาษีครึ่งปี มีดังนี้
| เรื่อง | คำถามที่ควรถาม |
|---|---|
| รายได้ | ครึ่งปีหลังมีสัญญาหรือคำสั่งซื้อที่ยืนยันแล้วเท่าไร |
| งานที่กำลังเจรจา | มีงานใดมีโอกาสเกิดรายได้ในปีนี้อีกบ้าง |
| งานเลื่อน | มีงานใดอาจเลื่อนไปปีหน้าหรือไม่ |
| ฤดูกาล | ปลายปีเป็นช่วงยอดขายสูงหรือต่ำกว่าปกติ |
| ต้นทุน | ราคาสินค้า วัตถุดิบ หรือค่าขนส่งจะเปลี่ยนหรือไม่ |
| บุคลากร | มีแผนรับพนักงาน ปรับเงินเดือน หรือจ่ายโบนัสหรือไม่ |
| ค่าใช้จ่ายพิเศษ | มีค่าโฆษณา ซ่อม หรือโครงการก้อนใหญ่หรือไม่ |
| สินทรัพย์ | มีแผนซื้อหรือขายสินทรัพย์หรือไม่ |
| ภาษี | มี BOI รายได้ยกเว้น หรือสิทธิภาษีอื่นหรือไม่ |
| เหตุการณ์สำคัญ | มีเรื่องใหม่ที่อาจทำให้กำไรต่างจากแผนหรือไม่ |

คำตอบและตัวเลขจากลูกค้าควรมีหลักฐานอะไร?
คำตอบว่า “ยอดขายน่าจะดีขึ้น” ยังไม่ใช่หลักฐานที่เพียงพอสำหรับการประมาณการกำไรสุทธิ นักบัญชีควรเช็กต่อว่ามีเอกสารหลักฐานอะไรรองรับไหม เช่น
| ข้อมูลจากลูกค้า | หลักฐานที่ควรขอ |
| มีงานใหม่ | สัญญาหรือใบสั่งซื้อ |
| กำลังเจรจางาน | Sales Pipeline พร้อมสถานะและความน่าจะเป็น |
| ยอดขายจะเพิ่มช่วงปลายปี | รายงานยอดขายย้อนหลังหรือ Budget |
| ต้นทุนจะเพิ่ม | ใบเสนอราคาจากผู้ขายหรือสัญญาซื้อ |
| จะจ่ายโบนัส | มติผู้บริหารหรือแผนค่าตอบแทน |
| จะซื้อทรัพย์สิน | ใบเสนอราคา แผนลงทุน หรือเอกสารอนุมัติ |
| โครงการเลื่อน | หนังสือแจ้งหรืออีเมลยืนยันจากคู่ค้า |
หลักฐานไม่ได้มีไว้เพียงเผื่อกรมสรรพากรตรวจค่ะ แต่ช่วยให้นักบัญชีทบทวนได้ว่าสมมติฐานในการประมาณการของเราคืออะไร เมื่อเวลาผ่านไปจะได้มาเช็กว่าสมมติฐานแต่ละข้อยังเป็นจริงอยู่หรือไม่
ตรวจความพร้อมของข้อมูลก่อนเริ่มประมาณการทำยังไง?
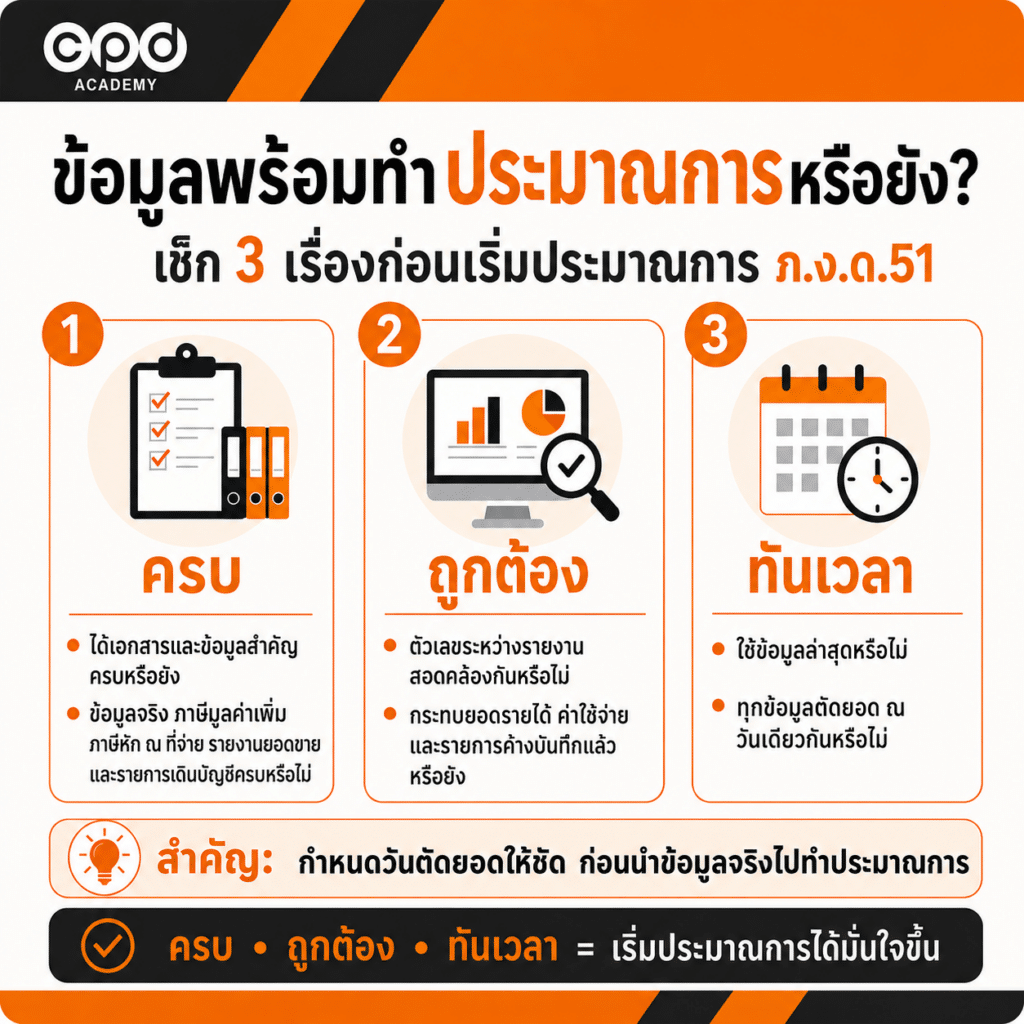
ก่อนนำข้อมูลไปคำนวณ ควรตรวจให้ได้ 3 เรื่อง ได้แก่
1. เช็กว่าข้อมูลครบถ้วน
ข้อมูลที่ควรมีเป็นอย่างน้อย ได้แก่
- งบทดลอง
- รายงานยอดขาย
- แบบภาษีปีก่อน
- รายการค้างรับ ค้างจ่าย
- ข้อมูลแผนครึ่งปีหลัง
2. เช็กว่าตัวเลขถูกต้อง
เพื่อให้มั่นใจว่าข้อมูลที่มีสามารถเชื่อถือได้ และนำไปใช้ตั้งต้นในการประมาณการกำไรได้ เช่น
- กระทบยอดรายได้กับหลายๆ แหล่ง
- ตรวจรายการค้างบันทึก เช่น ค่าใช้จ่ายค้างจ่ายเดือนสุดท้าย
- ดู GP / ค่าใช้จ่ายผิดปกติ – ก่อนนำตัวเลขไปประมาณการ ควรตรวจรายการผิดปกติหรือรายการที่เกิดครั้งเดียวไว้ด้วย เพื่อไม่ให้นำข้อมูลที่ไม่สะท้อนการดำเนินงานปกติไปใช้เป็นฐานประมาณการ
3. เช็กว่าข้อมูลทันเวลา
ถ้ามีข้อมูลครบถ้วน ถูกต้อง แต่ไม่ตรงวัน ไม่ทันเวลา อาจทำให้เรายื่นภาษีล่าช้าในที่สุด ทางที่ดีควรเช็ก
- กำหนดวันตัดยอด ควรบันทึกรายการให้เสร็จก่อนเอาข้อมูลมาใช้
- ใช้ข้อมูลถึงวันเดียวกัน
- ใช้รายงานเวอร์ชันล่าสุด
สรุปข้อมูลให้ลูกค้าอย่างไร ก่อนนำไปทำประมาณการ
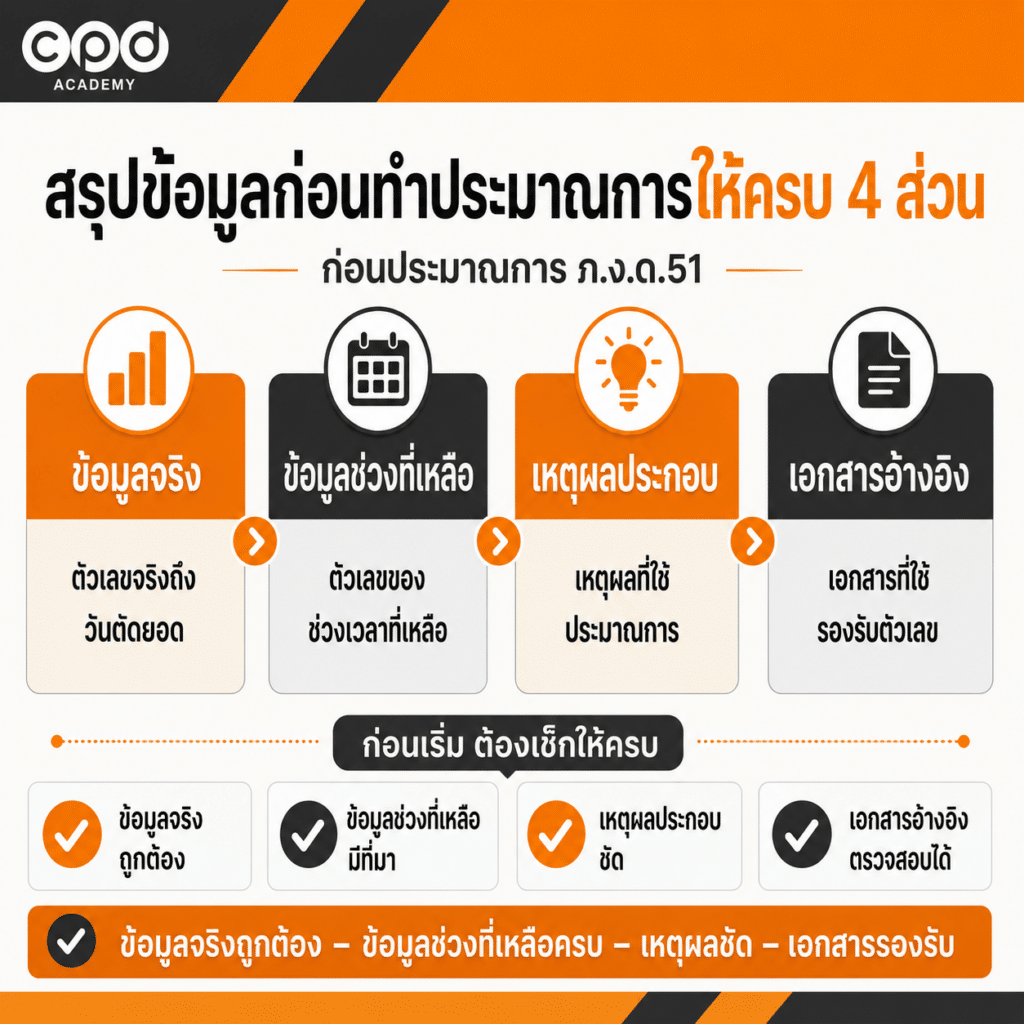
หลังประชุมแล้ว นักบัญชีควรสรุปข้อมูลเป็น 4 ส่วน
- ข้อมูลจริง (Actual) — ตัวเลขจริงถึง Cut-off ล่าสุด
- ข้อมูลช่วงที่เหลือ (Forecast) — รายได้ ต้นทุน และค่าใช้จ่ายช่วงที่เหลือ
- เหตุผลประกอบ (Assumption) — สมมติฐานที่ใช้ประมาณตัวเลข
- หลักฐาน (Evidence) — เอกสารหรือข้อมูลที่สนับสนุนสมมติฐาน
ตัวอย่างตารางประมาณการกำไรสุทธิ
| รายการ | ข้อมูลจริง | ข้อมูลช่วงที่เหลือ | เหตุผล/หลักฐาน |
|---|---|---|---|
| รายได้ประจำ | 6,000,000 | 5,000,000 | สัญญาปัจจุบัน |
| งานใหม่ | – | 2,000,000 | มีใบสั่งซื้อ |
| โบนัส | – | 300,000 | แผนผู้บริหาร |
สรุปข้อมูล 4 ส่วน ก่อนประมาณการ ภ.ง.ด.51
อ่านเพิ่มเติมบทความที่เกี่ยวข้องกับ ภ.ง.ด.51
สำหรับนักบัญชีที่อยากทำความเข้าใจเรื่องภาษีครึ่งปีมากขึ้นอ่านต่อที่นี่ได้เลย
| ต้องการอ่านเรื่องใด | บทความ |
| นำข้อมูลไปสร้างประมาณการ | วิธีประมาณการกำไรสุทธิ ภ.ง.ด.51 จาก Actual ถึง Forecast |
| คำนวณภาษีจากกำไรที่ประมาณได้ | วิธีคำนวณภาษีครึ่งปีนิติบุคคล ภ.ง.ด.51 |
| ตรวจรายการก่อนส่งภาษีครึ่งปี | Checklist ก่อนยื่นภาษีกลางปี ภ.ง.ด.51 |
| ประเมินความเสี่ยง 25% | ประมาณการกำไรสุทธิขาดเกิน 25% เสี่ยงอะไร |
| ยื่นแบบผ่านระบบออนไลน์ | วิธียื่นแบบ ภ.ง.ด.51 ออนไลน์แบบ Step by Step |
FAQ คำถามที่พบบ่อย
1. ใช้งบทดลองอย่างเดียวทำประมาณการ ภ.ง.ด.51 ได้ไหม
ไม่ควรค่ะ งบทดลองแสดงข้อมูลที่บันทึกบัญชีแล้วในอดีต แต่ยังต้องมีแผนรายได้ ต้นทุน ค่าใช้จ่าย และเหตุการณ์ในช่วงเวลาที่เหลือของปีด้วย
2. ต้องขอข้อมูลจากลูกค้าถึงเดือนไหน
ควรใช้ข้อมูลทางบัญชีจริง (Actual) ถึงเดือนล่าสุด จากนั้นจึงประมาณการช่วงเวลาที่เหลือของรอบบัญชี
3. ลูกค้าไม่มี Budget จะประมาณการอย่างไร
เริ่มต้นจากข้อมูลจริงถึงปัจจุบัน ประกอบกับแนวโน้มยอดขาย สัญญา ใบสั่งซื้อ และข้อมูลต้นทุนล่าสุด แล้วจัดทำประมาณการ ตั้งสมมติฐาน ร่วมกับผู้บริหารค่ะ
4. ใครควรเป็นคนยืนยันประมาณการกำไรสุทธิ
นักบัญชีเป็นคนบันทึกข้อมูลที่เกิดขึ้นจริงและจัดทำประมาณการ ส่วนเจ้าของธุรกิจหรือผู้บริหารควรเป็นคนตรวจสอบและยืนยัน แผนธุรกิจ รายได้ และค่าใช้จ่ายในอนาคตที่ใช้เป็นสมมติฐานการประมาณการ
5. ข้อมูลพร้อมแล้วต้องทำอะไรต่อ
ขั้นต่อไป คือ การนำข้อมูลจริงและข้อมูลแผนครึ่งปีหลังมาทำประมาณการ รายได้ ต้นทุน กำไรทางบัญชี และปรับเป็นกำไรทางภาษีก่อนคำนวณ ภ.ง.ด.51
อ่านต่อที่นี่ วิธีประมาณการกำไรสุทธิ ภ.ง.ด.51 จาก Actual ถึง Forecast
สรุป: ประมาณการที่ดีเริ่มจากการถามคำถามให้ครบ
ก่อนทำ ภ.ง.ด.51 อย่าเพิ่งเริ่มจากคำถามว่า “ปีนี้จะใส่กำไรเท่าไรดี” แต่ให้เริ่มจากการตรวจว่ากำไรจริงเกิดขึ้นเท่าไร ถูกต้องหรือยัง และครึ่งปีหลังธุรกิจมีอะไรที่กำลังจะเกิดขึ้นบ้าง
นักบัญชีอาจคำนวณตัวเลขได้ แต่เจ้าของกิจการ คือ คนที่รู้แผนธุรกิจ การประชุมและขอข้อมูลอย่างเป็นระบบจึงเป็นส่วนสำคัญของงานประมาณการกำไรสุทธิ เพื่อคำนวณภาษีครึ่งปีต่อได้อย่างแม่นยำ
จำง่าย ๆ ว่าก่อนเริ่มประมาณการกำไร ต้องมีครบ 4 อย่าง
ข้อมูลอดีตถูกต้อง — ข้อมูลอนาคตครบ — สมมติฐานชัด —มีหลักฐานรองรับ
เมื่อข้อมูลตั้งต้นดี ตัวเลขประมาณการก็มีโอกาสสะท้อนข้อเท็จจริงและอธิบายย้อนหลังได้มากขึ้นค่ะ
จากข้อมูลลูกค้า สู่ประมาณการที่พร้อมยื่นจริง
การขอข้อมูลจากลูกค้าเป็นเพียงจุดเริ่มต้นค่ะ ความยากของงานจริงอยู่ที่การนำข้อมูลเหล่านี้มาประมาณรายได้ ต้นทุน และกำไรทางภาษีให้เชื่อมกัน
ในคอร์ส ภาษีนิติบุคคลครึ่งปีและวิธียื่น ภ.ง.ด.51 ที่ผู้เรียนจะได้ฝึกทำประมาณการรายได้และต้นทุน คำนวณกำไรทางภาษี และนำตัวเลขไปกรอกแบบอย่างถูกต้อง
ดูรายละเอียดที่นี่ คอร์สภาษีนิติบุคคลครึ่งปีและวิธียื่น ภ.ง.ด.51

แหล่งอ้างอิง
- กรมสรรพากร – การประมาณการกำไรสุทธิเพื่อเสียภาษีเงินได้นิติบุคคลครึ่งปี
- กรมสรรพากร – ผู้มีหน้าที่ยื่นแบบและแนวทางคำนวณ ภ.ง.ด.51
- กรมสรรพากร – บทบัญญัติประมวลรัษฎากรเกี่ยวกับกำไรสุทธิทางภาษี