เผยแพร่ครั้งแรก: 18 กันยายน 2026
อัปเดตล่าสุด: 24 กันยายน 2026
ยื่นงบการเงิน ภายในกี่วัน เป็นคำถามที่นักบัญชีต้องเช็กให้ชัดหลังปิดรอบบัญชี เพราะ Timeline หลังปิดงบไม่ได้มีเพียงวันยื่นงบการเงินเท่านั้น แต่ยังมีวันประชุมผู้ถือหุ้น การยื่น บอจ.5 และกำหนดยื่น ภ.ง.ด.50 ซึ่งแต่ละรายการมีหลักการนับวันที่ต่างกันค่ะ
จากประสบการณ์ที่เจอ จุดที่มักสับสนกันบ่อย คือ การจำว่า “ปิดรอบบัญชีแล้วมีเวลา 150 วัน” แล้วนำ 150 วันไปใช้เป็น Deadline ของทุกเรื่อง ทั้งที่จริง 150 วันเป็นกำหนดยื่น ภ.ง.ด.50 ส่วนการยื่นงบการเงินของบริษัทจำกัดต่อกรมพัฒนาธุรกิจการค้าต้องดูวันที่ประชุมและวันที่งบการเงินได้รับอนุมัติเป็นหลักค่ะ
บทความนี้ CPD Academy จึงสรุป Timeline ตั้งแต่ปิดบัญชีจนถึงยื่นงบให้ทุกคนทำความเข้าใจได้ง่ายขึ้น พร้อมตัวอย่างสำหรับบริษัทที่ปิดรอบบัญชีวันที่ 31 ธันวาคมค่ะ
ยื่นงบการเงิน ภายในกี่วัน?
สำหรับ บริษัทจำกัด ไม่ควรจำเพียงว่า “ยื่นงบภายในกี่วันหลังปิดปี” เพราะกฎหมายกำหนดเป็นลำดับขั้นตามนี้
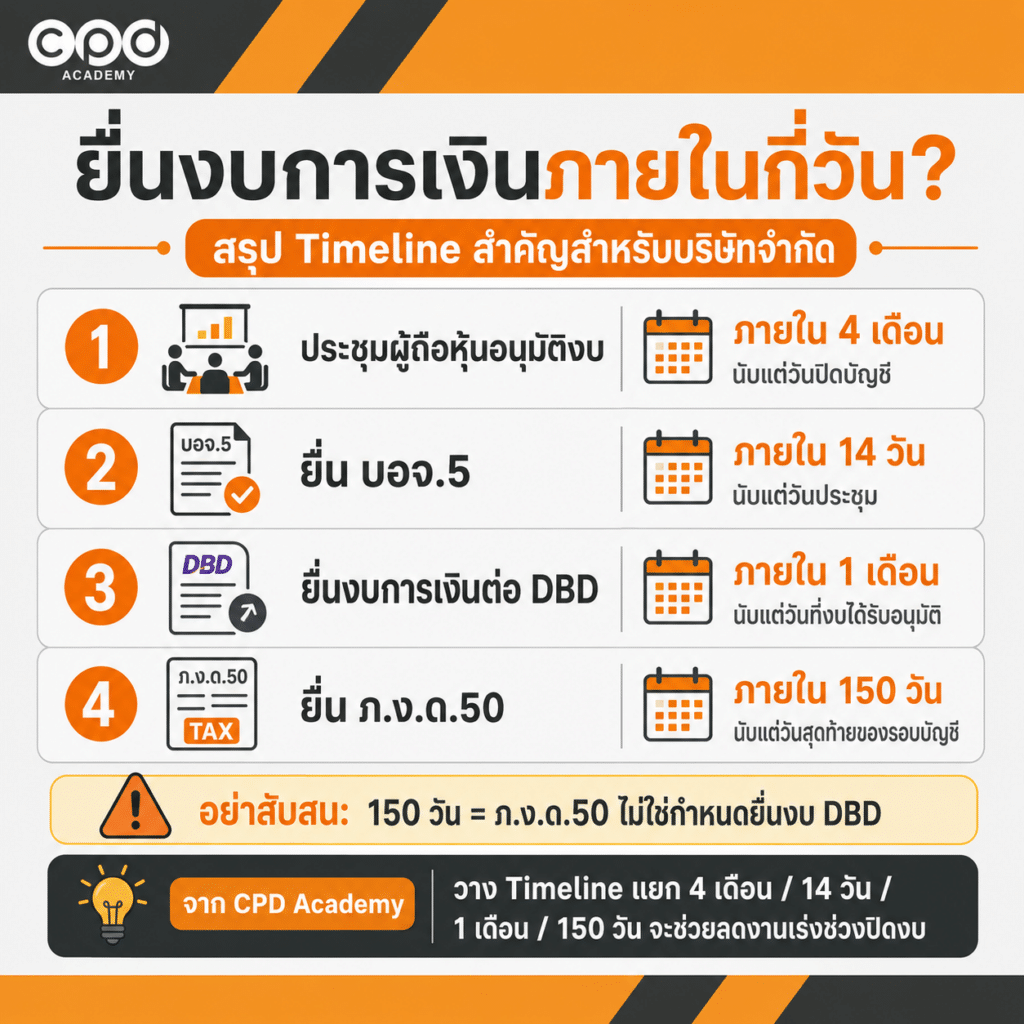
บริษัทต้องนำงบการเงินที่ผู้สอบบัญชีตรวจสอบแล้วเสนอให้ที่ประชุมใหญ่ผู้ถือหุ้นอนุมัติ ภายใน 4 เดือนนับแต่วันปิดบัญชี และหลังจากงบการเงินได้รับอนุมัติแล้ว ต้องนำส่งงบการเงินต่อนายทะเบียน ภายใน 1 เดือนนับแต่วันที่ได้รับอนุมัติในที่ประชุมใหญ่ ตามข้อมูลของกรมพัฒนาธุรกิจการค้า
ดังนั้น หากบริษัทปิดรอบบัญชีวันที่ 31 ธันวาคม Timeline ที่นักบัญชีต้องจำจึงไม่ใช่เลข 150 วันเพียงเลขเดียวค่ะ
สรุป Deadline หลังปิดบัญชี
| รายการ | กำหนดเวลา |
|---|---|
| จัดทำและตรวจสอบงบการเงิน | ต้องเตรียมให้พร้อมก่อนการประชุมอนุมัติงบ |
| ประชุมใหญ่ผู้ถือหุ้นเพื่ออนุมัติงบ | ภายใน 4 เดือนนับแต่วันปิดบัญชี |
| ยื่น บอจ.5 | ภายใน 14 วันนับแต่วันประชุมสามัญผู้ถือหุ้น |
| ยื่นงบการเงินต่อ DBD | ภายใน 1 เดือนนับแต่วันที่งบได้รับอนุมัติ |
| ยื่น ภ.ง.ด.50 | ภายใน 150 วันนับแต่วันสุดท้ายของรอบระยะเวลาบัญชี |
Tip จาก CPD Academy
อย่ารวม Deadline ทั้งหมดไว้ในวันที่เดียว วิธีที่พี่นุชใช้กับงานจริง คือ กำหนดวัน “ปิดบัญชี → ส่งผู้สอบบัญชี → แก้ไขงบ → ประชุมผู้ถือหุ้น → ยื่น บอจ.5 → ยื่นงบ → ภ.ง.ด.50” แยกเป็นแต่ละ Milestone เพื่อจะได้เห็นทันทีว่างานไหนกำลังช้าและต้องเร่งก่อนค่ะ
ก่อนยื่นงบการเงิน บริษัทต้องทำอะไรบ้าง?
ก่อนถึงวันยื่นงบจริง นักบัญชีมีงานหลายขั้นตอนที่ต้องจัดการให้เรียบร้อย การวาง Timeline จึงควรเริ่มตั้งแต่หลังปิดรอบบัญชี ไม่ใช่เริ่มตอนใกล้วันยื่นค่ะ
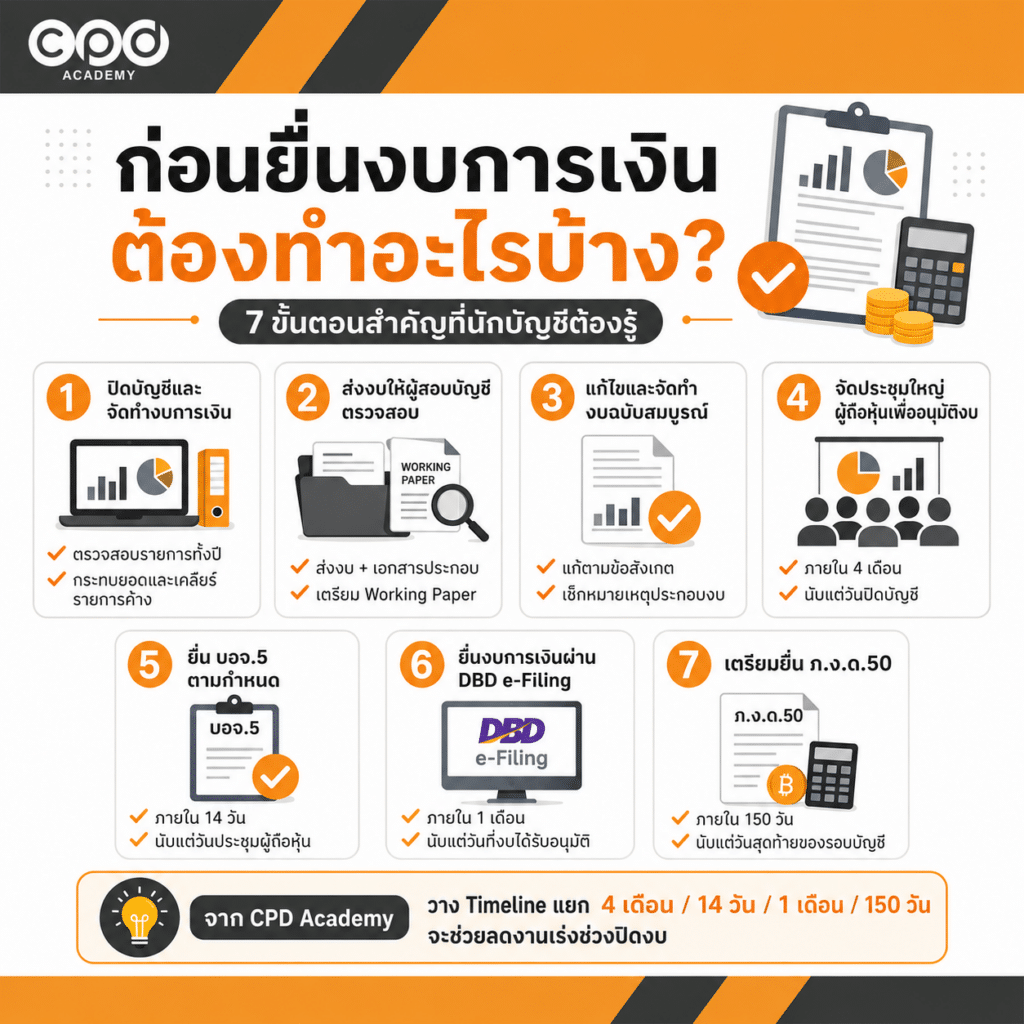
1. ปิดบัญชีและจัดทำงบการเงิน
เริ่มจากตรวจสอบรายการบัญชีของทั้งปีให้ครบถ้วน เช่น รายได้ ค่าใช้จ่าย ลูกหนี้ เจ้าหนี้ สินค้าคงเหลือ สินทรัพย์ หนี้สิน ภาษี และรายการปรับปรุงต่าง ๆ
ก่อนออกงบควรกระทบยอดบัญชีสำคัญและเคลียร์รายการค้างตรวจสอบให้มากที่สุด เพราะถ้ายังมีข้อมูลไม่ครบ งานจะไปติดในขั้นตอนตรวจสอบของผู้สอบบัญชีแทนค่ะ
2. ส่งงบให้ผู้สอบบัญชีตรวจสอบ
เมื่องบและเอกสารประกอบพร้อมแล้ว ต้องส่งให้ผู้สอบบัญชีตรวจสอบ พร้อม Working Paper และหลักฐานที่เกี่ยวข้อง
อย่าลืมเผื่อเวลาสำหรับคำถามและเอกสารเพิ่มเติมที่ผู้สอบบัญชีอาจขอ เพราะนี่เป็นจุดที่ Timeline เลื่อนได้ง่ายมาก โดยเฉพาะช่วงฤดูกาลปิดงบที่ทุกคนยุ่งพร้อมกันค่ะ
3. แก้ไขและจัดทำงบการเงินฉบับสมบูรณ์
เมื่อผู้สอบบัญชีพบรายการที่ต้องปรับปรุง นักบัญชีต้องพิจารณาแก้ไขบัญชีและงบการเงินให้เรียบร้อย รวมถึงตรวจสอบว่าตัวเลขในงบ หมายเหตุประกอบงบ และข้อมูลที่เกี่ยวข้องสอดคล้องกัน
4. จัดประชุมใหญ่ผู้ถือหุ้นเพื่ออนุมัติงบ
บริษัทจำกัดต้องนำงบการเงินเสนอให้ที่ประชุมใหญ่ผู้ถือหุ้นอนุมัติภายใน 4 เดือนนับแต่วันปิดบัญชี
เมื่อกำหนดวันประชุมแล้ว วันที่นี้จะกลายเป็นจุดตั้งต้นของ Deadline อีกหลายรายการ เช่น บอจ.5 และวันยื่นงบการเงินค่ะ
5. ยื่น บอจ.5 ตามกำหนด
บริษัทจำกัดต้องยื่นสำเนาบัญชีรายชื่อผู้ถือหุ้น หรือ บอจ.5 ภายใน 14 วันนับแต่วันประชุมสามัญผู้ถือหุ้น
ถ้าต้องการรายละเอียดเกี่ยวกับการจัดทำและยื่น บอจ.5 แนะนำให้อ่านบทความนี้แบบละเอียดได้เลย ยื่น บอจ.5 คืออะไร ต้องทำอย่างไรบ้าง
6. ยื่นงบการเงินผ่าน DBD e-Filing
เมื่องบได้รับอนุมัติแล้ว บริษัทต้องนำส่งงบการเงินภายใน 1 เดือนนับแต่วันที่ได้รับอนุมัติในที่ประชุมใหญ่
กรมพัฒนาธุรกิจการค้ามีระบบ DBD e-Filing สำหรับการนำส่งงบการเงินและข้อมูลที่เกี่ยวข้องทางอิเล็กทรอนิกส์
7. เตรียมยื่น ภ.ง.ด.50
หลังจากจัดทำงบการเงินแล้ว นักบัญชียังต้องจัดทำแบบ ภ.ง.ด.50 เพื่อยื่นภาษีเงินได้นิติบุคคลประจำปีด้วย
กำหนดของ ภ.ง.ด.50 คือ ภายใน 150 วันนับแต่วันสุดท้ายของรอบระยะเวลาบัญชี ซึ่งเป็น Deadline ทางภาษีที่ต้องแยกออกจากกำหนดยื่นงบต่อ DBD ค่ะ
ประชุมผู้ถือหุ้นต้องจัดภายในเมื่อไร?
สำหรับบริษัทจำกัด งบการเงินต้องได้รับการตรวจสอบโดยผู้สอบบัญชีและนำเสนอให้ที่ประชุมใหญ่ผู้ถือหุ้นพิจารณาอนุมัติ ภายใน 4 เดือนนับแต่วันปิดบัญชี
ตัวอย่างเช่น บริษัทมีรอบบัญชี 1 มกราคม 2569 – 31 ธันวาคม 2569
บริษัทจึงต้องวางแผนให้การจัดทำและตรวจสอบงบเสร็จทันสำหรับการประชุมภายในช่วง 4 เดือนหลังปิดบัญชี
แต่ไม่ได้หมายความว่าต้องรอจนถึงเดือนเมษายนถึงจะประชุมได้นะคะ
หากงบการเงินพร้อม ผู้สอบบัญชีตรวจสอบเรียบร้อย และบริษัทดำเนินขั้นตอนการประชุมได้ครบถ้วน ก็สามารถจัดประชุมก่อนถึงวันสุดท้ายได้
พี่นุชอยากเน้นย้ำว่า ถ้ายิ่งเลื่อนวันประชุมไปใกล้ Deadline เท่าไร เวลาสำหรับแก้ปัญหาก็ยิ่งเหลือน้อยลง โดยเฉพาะถ้ามาพบเอกสารไม่ครบหรืองบต้องแก้ในช่วงปลายเดือนเมษายนค่ะ ถ้าไม่จำเป็นอย่าเลื่อนวันประชุมเลยน้า
บอจ.5 ต้องยื่นภายในกี่วัน?
บอจ.5 คือ สำเนาบัญชีรายชื่อผู้ถือหุ้น ของบริษัทจำกัด ซึ่งใช้แสดงข้อมูลผู้ถือหุ้น ณ วันที่เกี่ยวข้องตามแบบ
บริษัทจำกัดต้องนำส่ง บอจ.5 ภายใน 14 วันนับแต่วันประชุมสามัญผู้ถือหุ้น
ตัวอย่าง หากบริษัทจัดประชุมสามัญผู้ถือหุ้นวันที่ 30 เมษายน การนับ Deadline ของ บอจ.5 จะเริ่มผูกกับวันประชุมนั้น ไม่ได้นับจากวันสิ้นรอบบัญชีค่ะ
ดังนั้น นักบัญชีควรเตรียมข้อมูลผู้ถือหุ้นให้พร้อมตั้งแต่ก่อนวันประชุม ไม่ควรรอให้ประชุมเสร็จแล้วค่อยเริ่มรวบรวมข้อมูลใหม่ทั้งหมด
อ่านเพิ่มเติม: ยื่น บอจ.5 คืออะไร ต้องทำอย่างไรบ้าง
ยื่นงบการเงินต่อ DBD ภายในกี่วัน?
หลังจากงบการเงินได้รับอนุมัติจากที่ประชุมใหญ่แล้ว บริษัทจำกัดต้องนำส่งงบการเงินต่อนายทะเบียน ภายใน 1 เดือนนับแต่วันที่งบการเงินได้รับอนุมัติ
ปัจจุบันกรมพัฒนาธุรกิจการค้ามี ระบบ DBD e-Filing สำหรับนำส่งงบการเงินทางอิเล็กทรอนิกส์
Tip จาก CPD Academy ก่อนวันยื่นจริง ควรเช็ก Username/Password สิทธิผู้ใช้งาน ไฟล์ที่ต้อง Upload และข้อมูลผู้มีอำนาจให้พร้อมค่ะ เรื่องพวกนี้ดูเล็ก แต่ถ้ามาเจอปัญหาวันสุดท้ายจะกลายเป็นเรื่องใหญ่ทันที
150 วันเกี่ยวอะไรกับการยื่นงบการเงิน?
นี่เป็นจุดที่นักบัญชีมือใหม่สับสนกันบ่อยมากค่ะ
คำว่า 150 วัน ไม่ใช่หลักทั่วไปที่ใช้ตอบว่า “บริษัทต้องยื่นงบการเงินต่อ DBD ภายใน 150 วัน”
แต่หมายถึง กำหนดยื่นแบบ ภ.ง.ด.50 ของบริษัทหรือห้างหุ้นส่วนนิติบุคคล โดยกรมสรรพากรกำหนดให้ยื่นภายใน 150 วันนับแต่วันสุดท้ายของรอบระยะเวลาบัญชี
กรมสรรพากรยังระบุด้วยว่า การยื่น ภ.ง.ด.50 และการยื่นงบการเงินไม่จำเป็นต้องยื่นพร้อมกัน
เพื่อป้องกันความสับสน อยากให้ทุกคนจำง่าย ๆ แบบนี้ค่ะ
DBD → ดูวันประชุมและวันที่งบได้รับอนุมัติ
ภ.ง.ด.50 → ดู 150 วันนับจากวันสุดท้ายของรอบบัญชี
แม้ในทางปฏิบัติช่วงเวลาจะใกล้กันสำหรับหลายบริษัท แต่เป็น คนละหน้าที่ คนละกฎหมาย และคนละ Deadline ไม่ควรนำมาปนกันค่ะ
ตัวอย่าง Timeline บริษัทที่ปิดรอบ 31 ธันวาคม
ลองดูตัวอย่างบริษัทที่มีรอบบัญชี 1 มกราคม 2569 – 31 ธันวาคม 2569
เพื่อให้เห็นภาพง่าย พี่นุชจะสมมติว่าบริษัทเลือกจัดประชุมใหญ่ผู้ถือหุ้นในวันที่ 30 เมษายน 2570
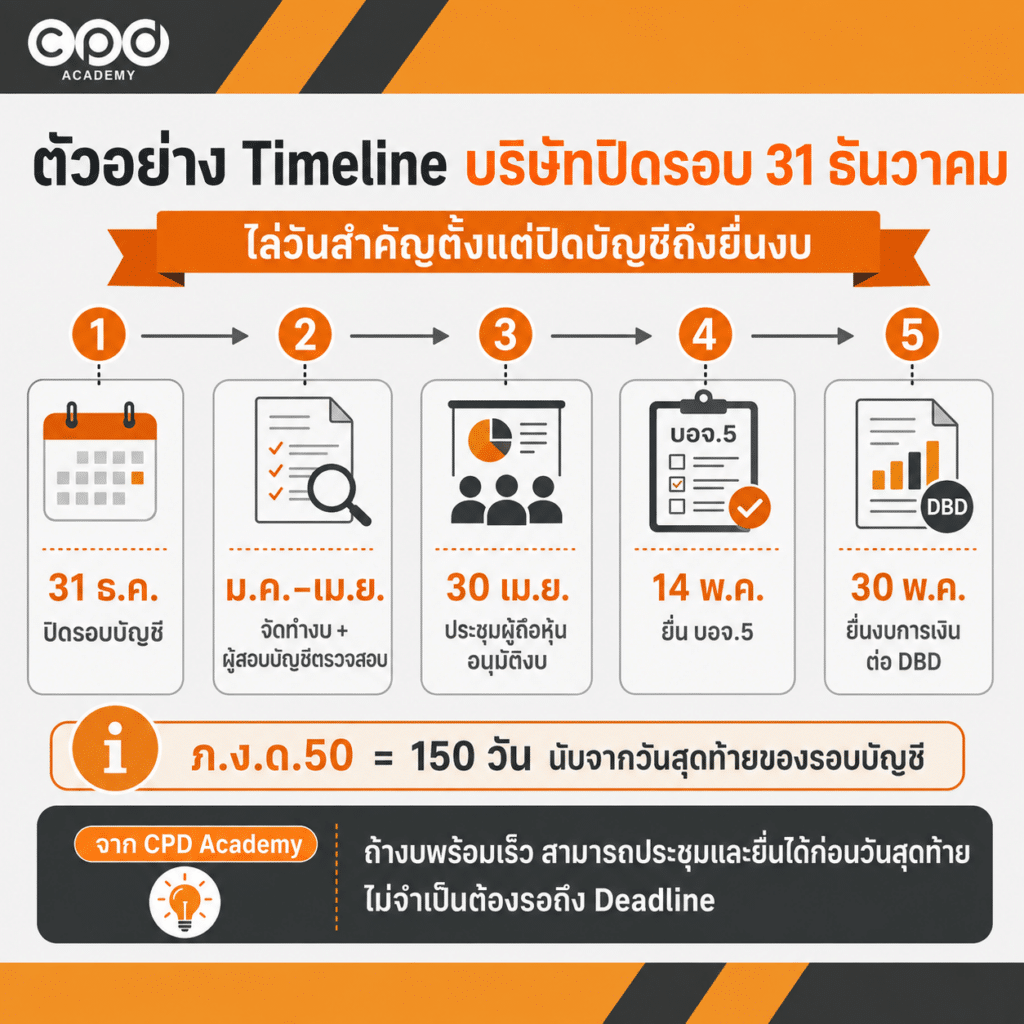
31 ธันวาคม 2569
ปิดรอบบัญชี
นักบัญชีเริ่มรวบรวมข้อมูล ตรวจบัญชี ปรับปรุงรายการ และจัดทำงบการเงิน
↓
มกราคม–เมษายน 2570
จัดทำและตรวจสอบงบการเงิน
นักบัญชีปิดบัญชี ส่งข้อมูลให้ผู้สอบบัญชี ตอบคำถาม และจัดทำงบฉบับสมบูรณ์
↓
30 เมษายน 2570
ประชุมใหญ่ผู้ถือหุ้น
ในตัวอย่างนี้ บริษัทจัดประชุมเพื่อพิจารณาอนุมัติงบการเงินในวันที่ 30 เมษายน
↓
14 พฤษภาคม 2570
ตัวอย่างกำหนด บอจ.5
หากประชุมวันที่ 30 เมษายน การยื่น บอจ.5 ต้องพิจารณากำหนด 14 วันนับแต่วันประชุมสามัญผู้ถือหุ้น
↓
30 พฤษภาคม 2570
ตัวอย่างกรอบเวลา 1 เดือนสำหรับยื่นงบ
หากงบได้รับอนุมัติวันที่ 30 เมษายน บริษัทต้องพิจารณากำหนด 1 เดือนนับจากวันที่ได้รับอนุมัติเพื่อนำส่งงบต่อ DBD
และอีกเรื่องหนึ่งที่ต้องติดตามแยกกัน คือ ภ.ง.ด.50 ยื่น ภายใน 150 วันนับแต่วันสุดท้ายของรอบบัญชี
สำหรับบริษัทที่ปิดรอบวันที่ 31 ธันวาคม กรมสรรพากรใช้หลัก 150 วันในการกำหนดวันยื่น ภ.ง.ด.50
หมายเหตุ: ตัวอย่างวันที่ใช้เพื่อให้เห็นวิธีวาง Timeline เท่านั้น ก่อนยื่นจริงควรตรวจสอบวันหยุดราชการ ประกาศขยายกำหนดเวลา ช่องทางการยื่น และประกาศล่าสุดของหน่วยงานที่เกี่ยวข้องทุกปีค่ะ
Checklist ก่อนถึง Deadline ยื่นงบการเงินต้องทำอะไรบ้าง?
ก่อนยื่นงบการเงินจริง ลองเช็กตามรายการนี้อีกครั้งค่ะ
- ปิดบัญชีประจำปีเรียบร้อย
- กระทบยอดบัญชีสำคัญครบ
- เคลียร์รายการค้างตรวจสอบ
- จัดทำงบการเงินและหมายเหตุประกอบงบเรียบร้อย
- ส่งเอกสารให้ผู้สอบบัญชีครบ
- แก้ไขรายการตามผลการตรวจสอบแล้ว
- กำหนดและจัดประชุมผู้ถือหุ้นตาม Timeline
- งบการเงินได้รับอนุมัติแล้ว
- เตรียมและยื่น บอจ.5 ตามกำหนด
- เตรียมข้อมูล DBD e-Filing
- ยื่นงบการเงินและเก็บหลักฐานการยื่น
- เตรียม ภ.ง.ด.50 และตรวจ Deadline แยกต่างหาก
Tip จาก CPD Academy หลังยื่นงบเสร็จ อย่าเพิ่งถือว่างานจบค่ะ นักบัญชีควรดาวน์โหลดและจัดเก็บหลักฐานการยื่น ใบรับรายการ และเอกสารที่เกี่ยวข้องไว้ในแฟ้มปิดงบประจำปีให้ครบ เวลาผู้สอบบัญชี ลูกค้า หรือหน่วยงานขอตรวจย้อนหลังจะไม่ต้องเริ่มค้นกันใหม่ค่ะ
ถ้ายื่นงบการเงินไม่ทันกำหนดต้องทำอย่างไร?
หากพบว่าบริษัทไม่สามารถยื่นงบการเงินได้ภายในกำหนด สิ่งแรกที่ควรทำคือ อย่าปล่อยทิ้งไว้ ค่ะ
ควรตรวจสอบสถานะของนิติบุคคล วันที่ประชุม วันที่งบได้รับอนุมัติ และสาเหตุที่ทำให้ยื่นล่าช้า จากนั้นดำเนินการยื่นให้เรียบร้อยโดยเร็ว และตรวจสอบความรับผิดหรือค่าปรับตามหลักเกณฑ์ปัจจุบันของกรมพัฒนาธุรกิจการค้า
กรมพัฒนาธุรกิจการค้ามีบริการระบบเปรียบเทียบปรับ e-Penalty สำหรับงานเกี่ยวกับการเปรียบเทียบปรับ และมีข้อมูลบริการออนไลน์สำหรับนิติบุคคลไว้บนเว็บไซต์ของกรมฯ
เนื่องจากค่าปรับและขั้นตอนอาจขึ้นอยู่กับประเภทนิติบุคคล ข้อเท็จจริง และช่วงเวลาที่ดำเนินการ บทความนี้จึงไม่แนะนำให้จำตัวเลขค่าปรับเพียงตัวเลขเดียว ควรตรวจสอบข้อมูลล่าสุดจาก DBD ก่อนดำเนินการค่ะ
อ่านเพิ่มเติมเรื่อง Timeline บัญชีและภาษี
หากต้องดู Deadline อื่น ๆ ของงานบัญชีและภาษี แนะนำอ่านต่อในบทความนี้ค่ะ
- ปฏิทินบัญชีและภาษี 2570 สรุป Timeline สำคัญตลอดทั้งปี
- Timeline ผู้ทำบัญชีและผู้สอบบัญชี ใน 1 ปีต้องทำอะไรบ้าง
- สรุปเดดไลน์ ยื่นภาษีรายเดือน นิติบุคคล ยื่นเมื่อไหร่บ้าง?
- บริษัทต้องยื่นภาษีอะไรบ้าง? สรุปรายเดือน ครึ่งปี และรายปี
- ประกันสังคมยื่นได้ถึงวันไหน? สรุป Timeline สำหรับนายจ้าง
คำถามที่พบบ่อยเกี่ยวกับการยื่นงบการเงิน ภายในกี่วัน
1. ต้องยื่นงบการเงิน ภายในกี่วันหลังปิดบัญชี?
สำหรับบริษัทจำกัด ต้องนำงบเสนอให้ที่ประชุมใหญ่ผู้ถือหุ้นอนุมัติภายใน 4 เดือนนับแต่วันปิดบัญชี และยื่นงบต่อ DBD ภายใน 1 เดือนนับแต่วันที่ได้รับอนุมัติค่ะ
2. บริษัทปิดรอบ 31 ธันวาคม ต้องประชุมผู้ถือหุ้นเมื่อไร?
ต้องจัดประชุมใหญ่เพื่อพิจารณาอนุมัติงบภายใน 4 เดือนนับแต่วันปิดบัญชี จึงควรวาง Timeline ให้กระบวนการปิดบัญชีและตรวจสอบงบเสร็จก่อนถึงกำหนดค่ะ
3. หลังประชุมผู้ถือหุ้นต้องยื่นงบภายในกี่วัน?
บริษัทจำกัดต้องนำส่งงบการเงินภายใน 1 เดือนนับแต่วันที่งบการเงินได้รับอนุมัติจากที่ประชุมใหญ่
4. บอจ.5 ต้องยื่นภายในกี่วัน?
บริษัทจำกัดต้องยื่น บอจ.5 ภายใน 14 วันนับแต่วันประชุมสามัญผู้ถือหุ้น
5. 150 วันคือกำหนดยื่นงบการเงินหรือ ภ.ง.ด.50?
150 วันเป็นกำหนดของ ภ.ง.ด.50 โดยนับจากวันสุดท้ายของรอบระยะเวลาบัญชี ไม่ใช่หลักการนับกำหนดยื่นงบการเงินต่อ DBD ค่ะ
6. ภ.ง.ด.50 กับงบการเงินต้องยื่นพร้อมกันหรือไม่?
ไม่จำเป็นต้องยื่นพร้อมกัน กรมสรรพากรมีคำตอบใน FAQ ภ.ง.ด.50 ไว้ชัดเจนในประเด็นนี้ค่ะ
สรุป: ยื่นงบการเงินให้ทัน ต้องวาง Timeline ตั้งแต่เริ่มปิดบัญชี
คำถามว่า ยื่นงบการเงิน ภายในกี่วัน ไม่ควรตอบด้วยเลข 150 วันเพียงอย่างเดียวค่ะ
สำหรับบริษัทจำกัด ต้องจำ Timeline หลักให้แยกกันชัดเจน ได้แก่ นำงบเสนอที่ประชุมใหญ่ภายใน 4 เดือนนับแต่วันปิดบัญชี ยื่น บอจ.5 ภายใน 14 วันนับแต่วันประชุมสามัญ และยื่นงบการเงินต่อ DBD ภายใน 1 เดือนนับแต่วันที่งบได้รับอนุมัติ ส่วน 150 วันเป็นกำหนดยื่น ภ.ง.ด.50 ต่อกรมสรรพากรค่ะ
จากประสบการณ์พี่นุช วิธีลดงานเร่งช่วงปิดงบที่ได้ผลที่สุด คือวางวันปิดบัญชี วันส่งงานให้ผู้สอบบัญชี วันแก้ไขงบ และวันประชุมผู้ถือหุ้นไว้ตั้งแต่ต้น อย่ารอให้ Deadline เป็นคนจัดตารางให้เรา เพราะตอนนั้นมักไม่ใจดีกับนักบัญชีเท่าไรค่ะ
อยากปิดงบให้เป็นระบบและทัน Deadline?
สำหรับนักบัญชีมือใหม่ที่ยังไม่มั่นใจตั้งแต่การตรวจบัญชี ปรับปรุงรายการ ไปจนถึงการเตรียมงบการเงิน CPD Academy มีคอร์สที่ช่วยให้เห็น Flow การปิดบัญชีอย่างเป็นขั้นตอน และนำไปใช้กับงานจริงได้ง่ายขึ้นค่ะ
ดูคอร์สอบรมCPD วิธีปิดงบการเงินอย่างถูกต้องและทันเวลา
เรียนออนไลน์ได้ตามเวลาที่สะดวก พร้อมเลือกหลักสูตรที่ตรงกับงานบัญชีที่ต้องการพัฒนา

แหล่งอ้างอิง
- กรมพัฒนาธุรกิจการค้า (DBD) — ข้อมูลการนำส่งงบการเงินของบริษัทจำกัดและกำหนดการประชุมใหญ่
เว็บไซต์กรมพัฒนาธุรกิจการค้า - กรมพัฒนาธุรกิจการค้า (DBD) — ระบบนำส่งงบการเงินทางอิเล็กทรอนิกส์
DBD e-Filing - กรมสรรพากร — สารพันคำถามแบบ ภ.ง.ด.50 ระบุกำหนด 150 วันและการยื่นงบการเงิน
สารพันคำถามแบบ ภ.ง.ด.50 - กรมสรรพากร — การยื่นแบบแสดงรายการและชำระภาษีเงินได้นิติบุคคล
การยื่นแบบแสดงรายการและชำระภาษี