เผยแพร่ครั้งแรก: 11 กันยายน 2026
อัปเดตล่าสุด: 30 กันยายน 2026
คำถามว่า บริษัทต้องยื่นภาษีอะไรบ้าง ไม่มีคำตอบเดียวที่ใช้ได้กับทุกกิจการค่ะ เพราะหน้าที่ทางภาษีขึ้นอยู่กับทั้งสถานะของบริษัทและรายการที่เกิดขึ้นจริง เช่น จดทะเบียน VAT มีพนักงาน มีการจ่ายเงินที่ต้องหัก ณ ที่จ่าย หรือมีธุรกรรมกับต่างประเทศ
สำหรับนักบัญชี สิ่งสำคัญจึงไม่ใช่แค่จำชื่อแบบ แต่ต้องรู้ว่า อะไรเป็นงานรายเดือน อะไรเป็นงานครึ่งปี อะไรเป็นงานรายปี และมีภาษีอะไรที่ต้องตรวจเพิ่มตามเงื่อนไขของกิจการ
บทความนี้ CPD Academy สรุปภาพรวมว่าแต่ละช่วงบริษัทอาจต้องติดตามภาษีอะไรบ้าง เพื่อให้นักบัญชีนำเฉพาะรายการที่เกี่ยวข้องไปวางเป็นปฏิทินภาษีของบริษัทได้ง่ายขึ้นค่ะ
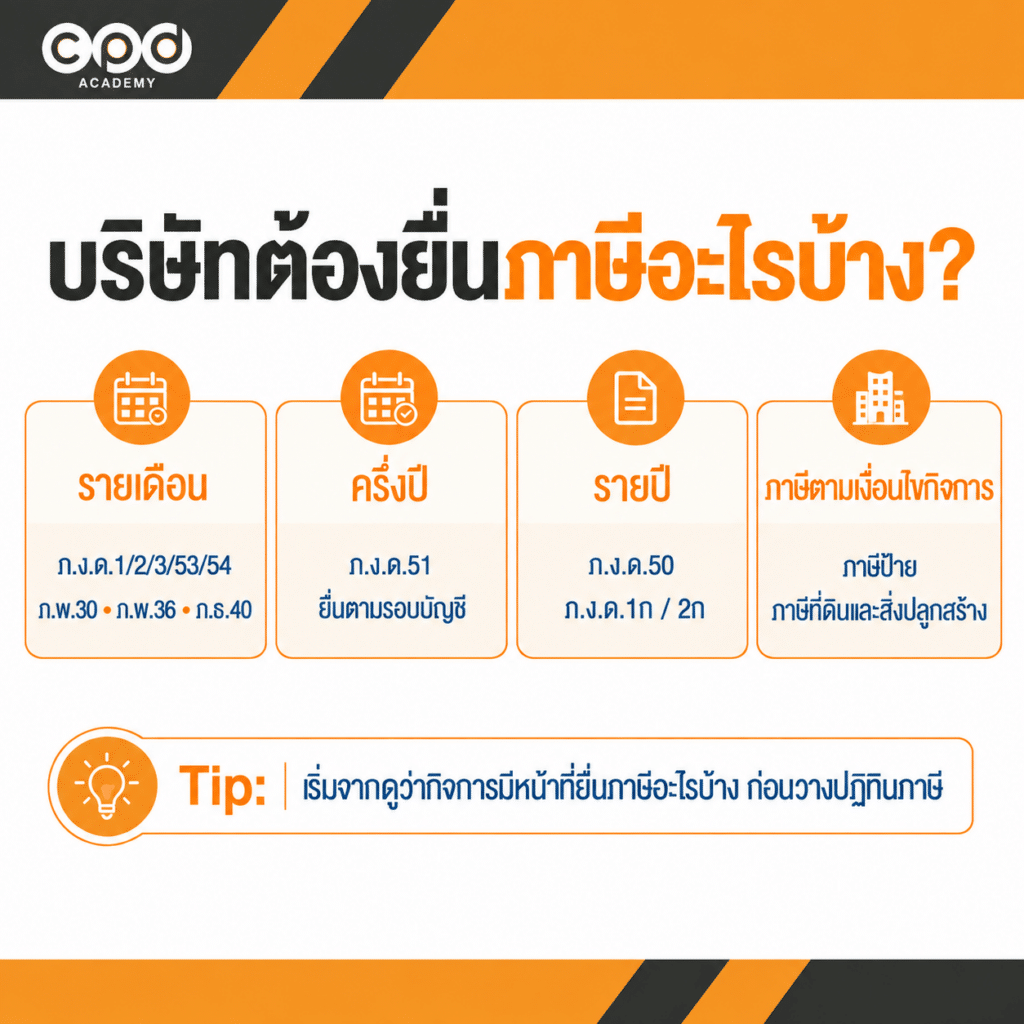
บริษัทต้องยื่นภาษีอะไรบ้าง?
ถ้าจะเริ่มวางงานภาษีของบริษัทให้ไม่สับสน แนะนำให้แบ่งออกเป็น 4 กลุ่มก่อนค่ะ คือ รายเดือน ครึ่งปี รายปี และภาษีอื่นตามเงื่อนไขของกิจการ
ภาษีรายเดือน บริษัทต้องยื่นอะไรบ้าง?
งานภาษีรายเดือนที่บริษัทอาจต้องติดตามหลัก ๆ มี 3 กลุ่ม คือ ภาษีหัก ณ ที่จ่าย ภาษีมูลค่าเพิ่ม และภาษีธุรกิจเฉพาะ
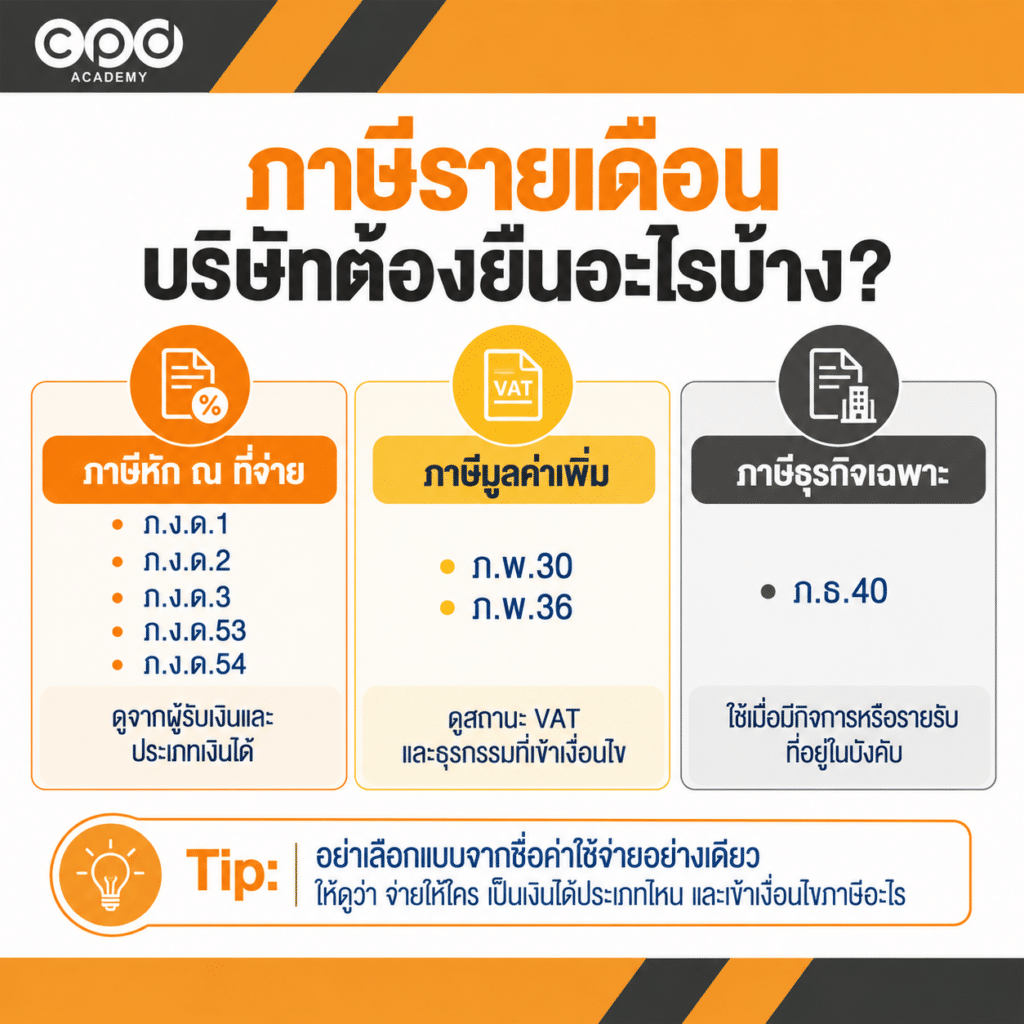
ตารางสรุปภาษีรายเดือนที่บริษัทควรตรวจ
| กลุ่มภาษี | แบบที่เกี่ยวข้อง | ใช้เมื่อไรโดยสรุป |
| ภาษีหัก ณ ที่จ่าย | ภ.ง.ด.1 | จ่ายเงินได้ตามมาตรา 40(1) และ 40(2) ที่เข้าเงื่อนไข |
| ภ.ง.ด.2 | จ่ายเงินได้บางประเภท เช่น ดอกเบี้ย เงินปันผล หรือค่าสิทธิ | |
| ภ.ง.ด.3 | จ่ายเงินให้บุคคลธรรมดาที่เข้าเงื่อนไขหักภาษี ณ ที่จ่าย | |
| ภ.ง.ด.53 | จ่ายเงินให้นิติบุคคลที่เข้าเงื่อนไขหักภาษี ณ ที่จ่าย | |
| ภ.ง.ด.54 | จ่ายเงินได้บางประเภทให้ผู้รับในต่างประเทศ | |
| ภาษีมูลค่าเพิ่ม | ภ.พ.30 | กิจการเป็นผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่ม |
| ภ.พ.36 | มีธุรกรรมที่เข้าเงื่อนไข เช่น การจ่ายค่าบริการไปต่างประเทศ | |
| ภาษีธุรกิจเฉพาะ | ภ.ธ.40 | มีกิจการหรือรายรับที่อยู่ในบังคับภาษีธุรกิจเฉพาะ |
จุดสำคัญคือ อย่าเลือกแบบภาษีจากชื่อค่าใช้จ่ายเพียงอย่างเดียว ค่ะ โดยเฉพาะภาษีหัก ณ ที่จ่าย ควรดูว่า จ่ายให้ใคร เป็นเงินได้ประเภทไหน และเข้าเงื่อนไขหักภาษีหรือไม่
ส่วนรายการต่างประเทศก็ไม่ควรสรุปทันทีว่าต้องยื่น ภ.ง.ด.54 หรือ ภ.พ.36 ทุกครั้ง เพราะต้องตรวจลักษณะธุรกรรมและเงื่อนไขที่เกี่ยวข้องเพิ่มเติมก่อนค่ะ
หากต้องการดูรายละเอียดว่า แต่ละแบบต่างกันอย่างไร ใช้เมื่อไร และยื่นวันไหน สามารถอ่านต่อได้ที่ ยื่นภาษีรายเดือน นิติบุคคล มีอะไรบ้าง ยื่นวันไหน?
ภาษีครึ่งปี บริษัทต้องยื่นอะไรบ้าง?
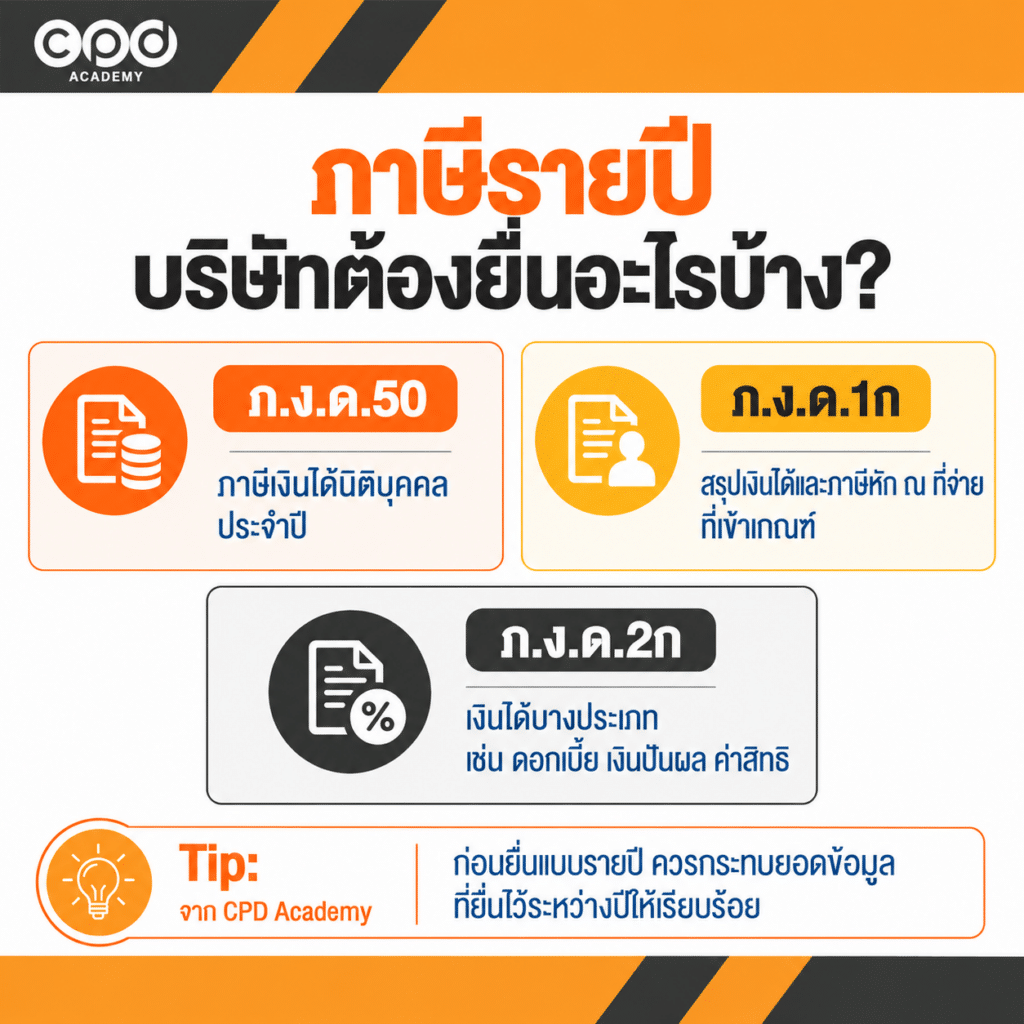
ภาษีหลักช่วงครึ่งรอบบัญชีคือ แบบแสดงรายการภาษีเงินได้นิติบุคคลครึ่งรอบระยะเวลาบัญชี (ภ.ง.ด.51) ค่ะ
บริษัทที่มีหน้าที่ยื่น ต้องยื่นภายใน 2 เดือนนับจากวันสิ้นสุด 6 เดือนแรกของรอบบัญชี
ตัวอย่าง หากบริษัทใช้รอบบัญชี 1 มกราคม–31 ธันวาคม ครึ่งรอบจะสิ้นสุดวันที่ 30 มิถุนายน และกำหนดยื่นจะอยู่ช่วงปลายเดือนสิงหาคม แต่ก่อนยื่นจริงควรตรวจ ปฏิทินภาษีของกรมสรรพากร ของปีนั้นอีกครั้งค่ะ
อ่านตัวอย่างและแนวทางการประมาณการเพิ่มเติมได้ที่ ประมาณการกำไรสุทธิขาดเกิน 25% เสี่ยงอะไร และป้องกันอย่างไร
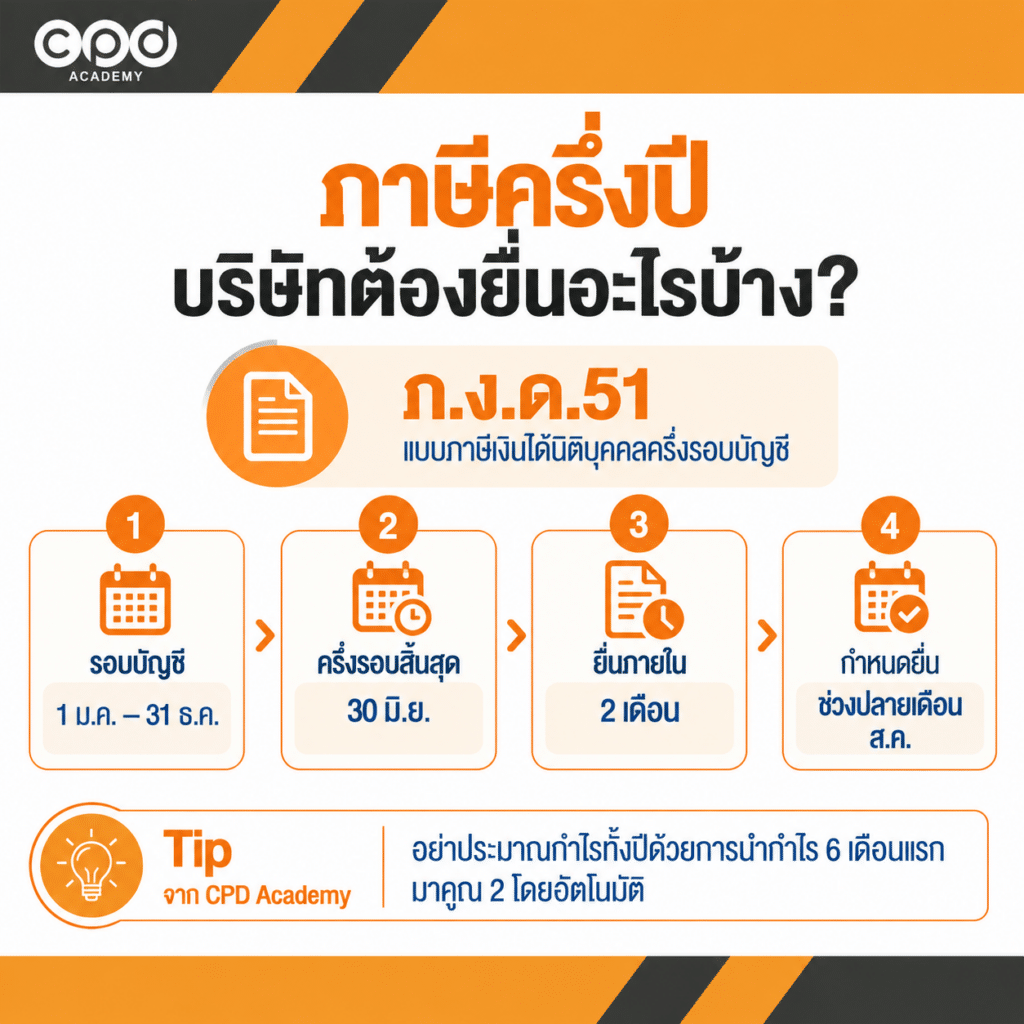
ภาษีรายปี บริษัทต้องยื่นอะไรบ้าง?
หลังสิ้นรอบบัญชี บริษัทจะมีทั้ง ภาษีเงินได้นิติบุคคลประจำปี และแบบสรุปภาษีหัก ณ ที่จ่ายบางประเภทที่ต้องจัดทำจากข้อมูลของปีที่ผ่านมา
ก่อนเริ่มยื่นแบบรายปี ควรกระทบยอดข้อมูลที่ยื่นไว้ระหว่างปีให้เรียบร้อยก่อนค่ะ เพราะถ้ามาพบผลต่างใกล้วันครบกำหนด จะเหลือเวลาแก้ไขน้อย
| แบบ | ใช้ในกรณี |
|---|---|
| ภ.ง.ด.50 | ภาษีเงินได้นิติบุคคลประจำปี |
| ภ.ง.ด.1ก | สรุปเงินได้และภาษีหัก ณ ที่จ่ายของเงินได้ที่เข้าเกณฑ์ |
| ภ.ง.ด.2ก | สรุปเงินได้บางประเภท เช่น ดอกเบี้ย เงินปันผล หรือค่าสิทธิที่เข้าเงื่อนไข |
จากตาราง ภ.ง.ด.50 เป็นภาษีเงินได้นิติบุคคลประจำปี ส่วน ภ.ง.ด.1ก และ ภ.ง.ด.2ก เป็นแบบสรุปเงินได้และภาษีหัก ณ ที่จ่าย
ภาษีอื่นที่บริษัทต้องตรวจเพิ่มเติม
นอกจากภาษีที่ยื่นกับกรมสรรพากรแล้ว บริษัทอาจมี ภาษีท้องถิ่น ที่ต้องติดตามเพิ่มเติมตามทรัพย์สินหรือการดำเนินงานของกิจการ เช่น ภาษีที่ดินและสิ่งปลูกสร้าง และภาษีป้าย
หากบริษัทมีที่ดิน สิ่งปลูกสร้าง หรืออยู่ในสถานะผู้มีหน้าที่เสียภาษี ควรตรวจข้อมูลการประเมินและกำหนดชำระกับองค์กรปกครองส่วนท้องถิ่นที่เกี่ยวข้อง
ส่วนบริษัทที่มีป้ายอยู่ในบังคับภาษีป้าย ต้องตรวจหน้าที่ในการยื่น แบบ ภ.ป.1 ตามกำหนดของท้องถิ่น โดยควรตรวจประกาศของปีนั้นอีกครั้งก่อนยื่นค่ะ
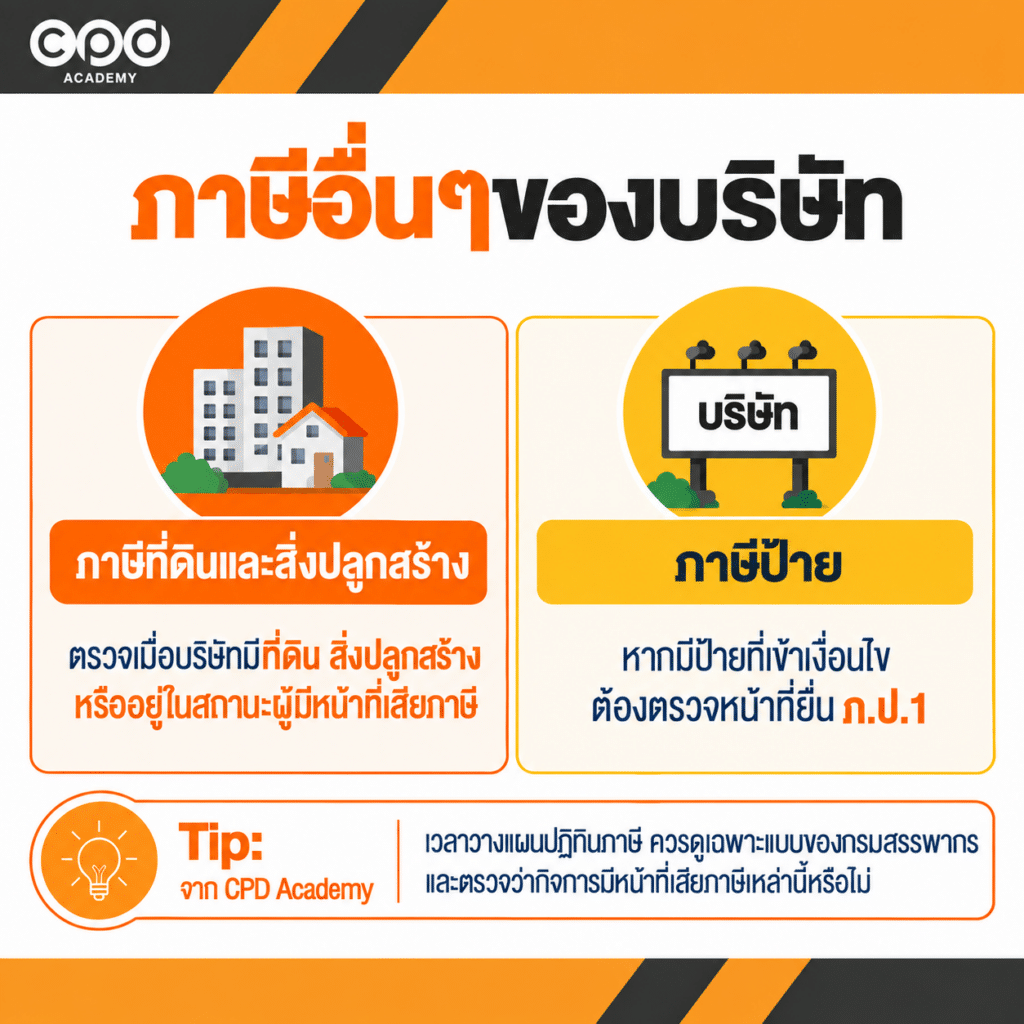
ดังนั้นก่อนสรุปว่า บริษัทต้องยื่นภาษีอะไรบ้าง ควรดูให้ครบทั้ง ภาษีตามรอบบัญชี ภาษีที่เกิดจากรายการของกิจการ และภาษีตามทรัพย์สินหรือเงื่อนไขเฉพาะของบริษัท ค่ะ
ตารางสรุป Timeline ภาษีของบริษัทตลอดปี
ถ้ารวมภาษีทั้งหมดของบริษัทไว้ในภาพเดียว จะเห็นว่ารอบงานแบ่งได้เป็น รายเดือน ครึ่งปี รายปี และภาษีท้องถิ่น โดยตารางนี้ช่วยสรุปให้เห็นว่า บริษัทต้องยื่นภาษีอะไรบ้าง ในแต่ละช่วงของปี และแบบใดควรนำไปวางไว้ในปฏิทินภาษีของกิจการค่ะ
| หมวด | ช่วงเวลา | ภาษี / แบบ | ใครควรเช็ก | ตัวอย่าง / หมายเหตุ |
| รายเดือน | ทุกเดือน | ภ.ง.ด.1/2/3/53/54 | บริษัทที่มีรายการจ่ายเข้าเงื่อนไข | ตรวจตามรายการจ่ายจริงของแต่ละเดือน |
| ภ.พ.30 | ผู้ประกอบการจดทะเบียน VAT | ต้องยื่นเป็นรายเดือนตามหน้าที่ของผู้จด VAT | ||
| ภ.พ.36 | กิจการที่มีรายการเข้าเงื่อนไข | มักต้องตรวจเพิ่มเมื่อมีธุรกรรมบางประเภทกับต่างประเทศ | ||
| ภ.ธ.40 | ผู้มีหน้าที่เสียภาษีธุรกิจเฉพาะ | ตรวจเมื่อมีรายรับหรือกิจการที่อยู่ในบังคับ SBT | ||
| ครึ่งปี | ภายใน 2 เดือนหลังสิ้นครึ่งรอบบัญชี | ภ.ง.ด.51 | บริษัทที่มีหน้าที่ยื่น | เช่น รอบบัญชี 1 ม.ค.–31 ธ.ค. ครึ่งรอบสิ้น 30 มิ.ย. จึงอยู่ในช่วงยื่นประมาณปลาย ส.ค. ของปีเดียวกัน |
| รายปี | ภายใน 150 วันหลังสิ้นรอบบัญชี | ภ.ง.ด.50 | บริษัทที่มีหน้าที่ยื่นภาษีเงินได้นิติบุคคล | เช่น รอบบัญชีสิ้น 31 ธ.ค. จะยื่นในช่วงปลาย พ.ค. ของปีถัดไป |
| มกราคมของปีถัดไป | ภ.ง.ด.2ก | กิจการที่มีรายการเข้าเงื่อนไข | เป็นแบบสรุปข้อมูลเงินได้บางประเภทของปีที่ผ่านมา | |
| ภ.ง.ด.3ก | ผู้มีหน้าที่ยื่นตามหลักเกณฑ์ที่กำหนด | ไม่ใช่แบบที่บริษัททั่วไปต้องยื่นทุกแห่ง | ||
| กุมภาพันธ์ของปีถัดไป | ภ.ง.ด.1ก | ผู้มีการจ่ายเงินได้ตามมาตรา 40(1)(2) | เช่น เงินเดือน ค่าจ้าง โบนัสของปีที่ผ่านมา | |
| ภาษีท้องถิ่น | มีนาคมของแต่ละปี | ภาษีป้าย | บริษัทที่มีป้ายเข้าเงื่อนไข | ยื่น ภ.ป.1 ตามหลักเกณฑ์ของหน่วยงานท้องถิ่น |
| ตามประกาศของแต่ละปี | ภาษีที่ดินและสิ่งปลูกสร้าง | ผู้ที่อยู่ในฐานะผู้มีหน้าที่ตามกฎหมาย | ตรวจวันประเมินและวันชำระจากองค์กรปกครองส่วนท้องถิ่น |
หมายเหตุ: วันครบกำหนดอาจเปลี่ยนตามวันหยุดหรือประกาศของหน่วยงาน ควรตรวจปฏิทินภาษีและกำหนดของหน่วยงานที่เกี่ยวข้องก่อนยื่นทุกครั้งค่ะ
Tip จาก CPD Academy: เวลาวางปฏิทินภาษี แนะนำแยก “ปีที่เกิดรายการ” กับ “ปีที่ต้องยื่น” ไว้ให้ชัด เพราะแบบรายปีบางรายการใช้ข้อมูลของปีก่อน แต่ไปครบกำหนดในปีถัดไปค่ะ
ถ้าอยากดูงานบัญชี ภาษี ประกันสังคม และงานยื่นงบรวมกันใน Timeline เดียว อ่านต่อได้ที่ ปฏิทินบัญชีและภาษี 2570: Timeline สำคัญที่นักบัญชีต้องรู้ตลอดปี
ถ้ายื่นภาษีล่าช้ามีผลอย่างไร?
การยื่นล่าช้าอาจมีทั้ง เบี้ยปรับและเงินเพิ่ม โดยหลักเกณฑ์แตกต่างกันตามประเภทภาษี จึงควรตรวจรายละเอียดของแบบนั้นจากกรมสรรพากรก่อนดำเนินการ เช่น ภ.ง.ด.50 หากยื่นเกินกำหนดอาจมีค่าปรับ และหากมีภาษีต้องชำระก็อาจมีเงินเพิ่มตามระยะเวลาที่ล่าช้าค่ะ
หลังแก้ไขแล้ว ควรย้อนดูด้วยว่าพลาดจากจุดไหน เช่น เอกสารมาช้า ตรวจงานไม่ทัน หรือไม่มีผู้รับผิดชอบชัดเจน แล้วนำไปปรับในปฏิทินภาษีรอบถัดไป จะช่วยลดโอกาสพลาดซ้ำค่ะ
วิธีนำ Timeline ภาษีไปใช้กับงานจริง
หลังจากรู้แล้วว่า บริษัทต้องยื่นภาษีอะไรบ้าง และแต่ละแบบยื่นช่วงไหน ขั้นต่อไปคือจัดรอบงานภายในให้เหมาะกับกิจการค่ะ เช่น กำหนดช่วงรับเอกสาร ตรวจข้อมูล และเตรียมยื่นให้มีเวลาพอ ไม่ควรรอทำทุกอย่างใกล้วันครบกำหนด
หากต้องการดูภาพรวมการวางงานตลอดปี สามารถอ่านต่อได้ที่ ปฏิทินบัญชีและภาษี 2570: Timeline สำคัญที่นักบัญชีต้องรู้ตลอดปี
หรือถ้าต้องการลงลึกเฉพาะงานภาษีรายเดือน อ่านต่อได้ที่ ยื่นภาษีรายเดือน นิติบุคคล มีอะไรบ้าง ยื่นวันไหน?
สรุป : บริษัทต้องยื่นภาษีอะไรบ้าง?
ถ้าดูภาพรวมทั้งปี งานภาษีของบริษัทจะกระจายอยู่หลายช่วงค่ะ ทั้งงานที่ต้องติดตามเป็นประจำทุกเดือน งานครึ่งปี งานรายปี และภาษีอื่นที่เกิดขึ้นตามเงื่อนไขของกิจการ
โดยทั่วไป ภาษีที่บริษัทต้องติดตามแบ่งได้เป็น
- รายเดือน เช่น ภ.ง.ด.1/2/3/53/54, ภ.พ.30, ภ.พ.36 และ ภ.ธ.40
- ครึ่งปี คือ ภ.ง.ด.51
- รายปี เช่น ภ.ง.ด.50, ภ.ง.ด.1ก และ ภ.ง.ด.2ก ส่วน ภ.ง.ด.3ก
- ภาษีอื่นตามเงื่อนไข เช่น ภาษีป้าย และภาษีที่ดินและสิ่งปลูกสร้าง
เมื่อรู้แล้วว่าแบบไหนเกี่ยวข้องกับกิจการ ก็จะเห็นชัดขึ้นว่า ช่วงไหนต้องติดตามภาษีอะไร และสามารถวางงานตลอดปีได้เป็นระบบมากขึ้น ลดโอกาสพลาดกำหนดค่ะ
FAQ บริษัทต้องยื่นภาษีอะไรบ้าง?
1. บริษัทควรเริ่มวางปฏิทินภาษีตั้งแต่เมื่อไร?
เริ่มได้ตั้งแต่ต้นรอบบัญชีค่ะ โดยรวบรวมก่อนว่าบริษัทมีภาษีรายเดือน ครึ่งปี รายปี และภาษีอื่นตามเงื่อนไขอะไรบ้าง จากนั้นจึงกำหนดวันเตรียมข้อมูล วันตรวจ และวันยื่นของแต่ละแบบ
2. บริษัทต้องยื่นภาษีทุกเดือนหรือไม่?
ไม่เสมอไปค่ะ ต้องดูประเภทภาษีและสถานะของกิจการ เช่น ผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่มต้องยื่น ภ.พ.30 เป็นรายเดือน ส่วนภาษีหัก ณ ที่จ่ายจะเกิดเมื่อมีรายการจ่ายที่เข้าเงื่อนไข
3. ถ้าบริษัทมีรอบบัญชีไม่ตรงปีปฏิทิน Timeline จะเปลี่ยนไหม?
เปลี่ยนค่ะ โดยเฉพาะแบบที่อิงกับรอบบัญชี เช่น ภ.ง.ด.51 และ ภ.ง.ด.50 จึงไม่ควรใช้ Timeline ของบริษัทที่ปิดบัญชีวันที่ 31 ธันวาคมกับทุกกิจการ
4. ถ้าบริษัทเพิ่งจด VAT กลางปี ต้องรอเริ่ม Timeline ปีถัดไปไหม?
ไม่ต้องรอค่ะ เมื่อบริษัทมีสถานะเป็นผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่มแล้ว ก็ควรเพิ่มงาน ภ.พ.30 และงานที่เกี่ยวข้องลงในปฏิทินภาษีตามรอบที่มีหน้าที่ตั้งแต่นั้นเป็นต้นไป
5. ถ้าระหว่างปีเริ่มมีธุรกรรมต่างประเทศ ต้องเช็กอะไรเพิ่ม?
ควรดูทั้ง ประเภทบริการ ผู้รับเงิน ภาษีหัก ณ ที่จ่าย และภาษีมูลค่าเพิ่ม ค่ะ เพราะบางรายการอาจเกี่ยวข้องกับ ภ.ง.ด.54 หรือ ภ.พ.36 แต่ไม่ได้หมายความว่าทุกรายการต่างประเทศต้องยื่นทั้งสองแบบ
อยากเข้าใจภาษีบริษัทมากกว่าการจำ Deadline?
นอกจากรู้วันยื่นแล้ว การเข้าใจหลักการคำนวณและการจัดทำแบบภาษี จะช่วยให้ตรวจงานได้ถูกต้องมากขึ้น
คอร์สแนะนำ: ภาษีเงินได้นิติบุคคลและวิธีการคำนวณ เหมาะสำหรับทบทวนการปรับกำไรทางบัญชีเป็นกำไรทางภาษี รวมถึง ภ.ง.ด.51 และ ภ.ง.ด.50
สำหรับงานภาษีรายเดือน สามารถต่อยอดด้วยคอร์ส ภาษีหัก ณ ที่จ่ายคำนวณและบันทึกบัญชีอย่างไร และ รู้จักภาษีมูลค่าเพิ่ม (VAT) ทั้งระบบ เพื่อทบทวนทั้งภาษีหัก ณ ที่จ่าย ภาษีซื้อ–ภาษีขาย และหลักการที่ใช้กับงานจริงค่ะ
อยากทำความเข้าใจเรื่องภาษีเพิ่มเติม อบรม CPD ออนไลน์ เก็บชั่วโมงกับเราได้ที่ www.cpdacademy.co เข้าใจง่าย เรียนได้แม้ไม่มีพื้นฐาน

สอบถามเพิ่มเติมได้ที่ Line: @cpdacademy
อ่านต่อเรื่อง Timeline งานบัญชีและภาษี
หากต้องการดู Timeline งานบัญชีและภาษีในมุมอื่นเพิ่มเติม สามารถอ่านต่อได้ที่
– ปฏิทินบัญชีและภาษี 2570: Timeline สำคัญที่นักบัญชีต้องรู้ตลอดปี — ปฏิทินบัญชีและภาษี 2570
– Timeline ผู้ทำบัญชี ผู้สอบบัญชี ปี 2569 ใน 1 ปีต้องทำอะไรบ้าง? — Timeline ผู้ทำบัญชี ผู้สอบบัญชี ปี 2569
– ยื่นภาษีรายเดือน นิติบุคคล มีอะไรบ้าง ยื่นวันไหน? — ยื่นภาษีรายเดือน นิติบุคคล
– ยื่นงบการเงินภายในกี่วัน? สรุป Timeline ตั้งแต่ปิดบัญชีถึงยื่นงบ — ยื่นงบการเงินภายในกี่วัน?
– ประกันสังคมยื่นได้ถึงวันไหน? สรุป Timeline สำหรับนายจ้าง — ประกันสังคมยื่นได้ถึงวันไหน?ติดตาม
แหล่งอ้างอิง
กรมสรรพากร
– การยื่นแบบและชำระภาษีเงินได้นิติบุคคล ภ.ง.ด.50 และ ภ.ง.ด.51
– รวมแบบภาษีเงินได้หัก ณ ที่จ่ายของกรมสรรพากร
– การคำนวณเบี้ยปรับเงินเพิ่ม กรณียื่นภาษีล่าช้า