เผยแพร่ครั้งแรก: 19 กันยายน 2026
อัปเดตล่าสุด: 20 ตุลาคม 2026
ในแต่ละเดือน กว่านักบัญชีจะเริ่มทำบัญชี มักติดปัญหาเรื่องเอกสารจากผู้ประกอบการที่ส่งมาไม่ครบ บางรายการต้องตามเพิ่ม บางรายการมีข้อมูลไม่พอ ทำให้งานบัญชีต้องหยุดรอหรือย้อนกลับมาตรวจอีกครั้งค่ะ
แต่ถ้านักบัญชีแจ้งผู้ประกอบการก่อนว่า แต่ละเดือนต้องขอเอกสารอะไรบ้าง และใช้ Checklist ช่วยเช็กว่าเอกสารส่วนไหนครบแล้ว รายการไหนยังขาด และต้องติดตามอะไรต่อ การทำงานก็จะง่ายขึ้น
บทความนี้ เราจึงสรุปเอกสารบัญชีรายเดือนที่ควรขอจากผู้ประกอบการ พร้อม Checklist สำหรับตรวจความครบถ้วนก่อนเริ่มต้นทำบัญชี เพื่อลดเวลาในการขอเอกสารไปมาโดยไม่จำเป็นค่ะ
Checklist เอกสารบัญชีรายเดือนคืออะไร?
Checklist เอกสารบัญชีรายเดือน คือ รายการที่ใช้เช็กว่า เอกสารสำคัญของเดือนนั้นได้รับครบหรือยัง และมีอะไรที่ยังต้องติดตามเพิ่มเติมจากผู้ประกอบการก่อนเริ่มทำบัญชีค่ะ
ในบางครั้งนักบัญชีมักเรียกติดปากว่า Request List ซึ่งหมายถึง Checklist ขอเอกสารทำบัญชีรายเดือนเช่นกัน
ใน Checklist ควรมีข้อมูลหลักอย่างน้อย 3 ส่วน คือ หมวดเอกสาร รายการที่ต้องได้รับ และสถานะ เพื่อให้นักบัญชีเห็นได้ชัดว่าเอกสารส่วนไหนครบแล้ว และส่วนไหนยังต้องติดตามต่อค่ะ
ตัวอย่าง Checklist เอกสารบัญชีรายเดือน
| หมวดเอกสาร | รายการที่ต้องได้รับ | สถานะ |
|---|---|---|
| Bank Statement ที่ต้องส่งให้นักบัญชี | รายการเดินบัญชีธนาคาร, รายการบัตรเครดิต, ช่องทางรับชำระ | ☐ ได้รับแล้ว ☐ รอติดตาม |
| เอกสารรายได้และการรับเงิน | ใบแจ้งหนี้, ใบส่งของ, ใบกำกับภาษีขาย, ใบเสร็จรับเงิน | ☐ ได้รับแล้ว ☐ รอติดตาม |
| เอกสารซื้อสินค้าและค่าใช้จ่าย | ใบแจ้งหนี้, ใบรับสินค้า, ใบกำกับภาษีซื้อ, หลักฐานการจ่ายเงิน | ☐ ได้รับแล้ว ☐ รอติดตาม |
| เอกสารเงินเดือนและประกันสังคม | รายงานเงินเดือน, ข้อมูลพนักงานเข้า–ออก, ข้อมูลค่าจ้าง | ☐ ได้รับแล้ว ☐ รอติดตาม |
| เอกสารภาษีมูลค่าเพิ่มและภาษีหัก ณ ที่จ่าย | เอกสารภาษีซื้อ–ขาย, เอกสารการจ่ายเงิน, รายละเอียดผู้รับเงิน | ☐ ได้รับแล้ว ☐ รอติดตาม |
| สัญญาและเอกสารอื่นที่นักบัญชีต้องใช้ | สัญญา, เอกสารสินทรัพย์, เงินกู้, เงินมัดจำ, รายงานสินค้าคงเหลือ | ☐ ได้รับแล้ว ☐ รอติดตาม |
หากพบว่ามีเอกสารหรือข้อมูลที่ยังไม่ได้รับ ควรนำรายการนั้นไปทำ รายการติดตามเอกสาร (Request List) ต่อ โดยระบุว่าอะไรยังขาด ต้องติดตามจากใคร และควรติดตามอีกเมื่อไรค่ะ
หากต้องการดูต่อว่าหลังได้รับเอกสารแล้วควรตรวจ แยกหมวด และติดตามข้อมูลอย่างไร สามารถอ่านได้ที่ รับเอกสารจากลูกค้าแล้วต้องทำอะไรต่อ? ขั้นตอนทำบัญชีรายเดือน
เอกสารบัญชีรายเดือนสำคัญอย่างไร?
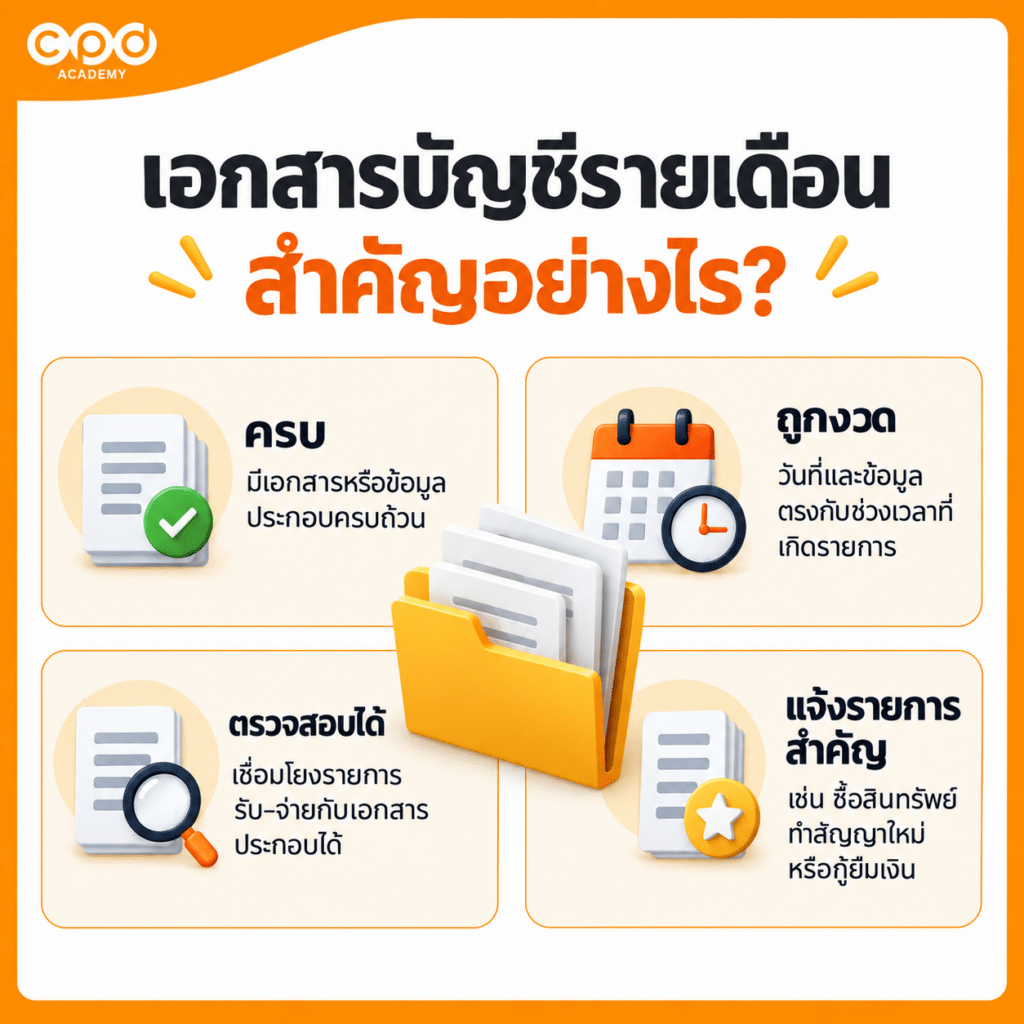
เอกสารที่ส่งให้ฝ่ายบัญชีไม่ได้มีหน้าที่เพียงเป็นหลักฐานประกอบการบันทึกบัญชี แต่ยังใช้ตรวจสอบก่อนบันทึกบัญชี 4 เรื่อง
- ครบถ้วน — รายการที่เกิดขึ้นมีเอกสารหรือข้อมูลประกอบครบถ้วน
- ถูกงวด — วันที่และข้อมูลของรายการสอดคล้องกับช่วงเวลาที่เกิดรายการ
- ตรวจสอบได้ — สามารถเชื่อมโยงรายการรับ–จ่ายกับเอกสารประกอบได้
- แจ้งรายการสำคัญ — เช่น การซื้อสินทรัพย์ การทำสัญญาใหม่ หรือการกู้ยืมเงิน
เมื่อข้อมูลต้นทางครบและตรวจสอบได้ งานบัญชีขั้นต่อไปจะทำได้ง่ายขึ้น และลดการย้อนกลับมาติดตามเอกสารภายหลังค่ะ
เอกสารบัญชีรายเดือนมีอะไรบ้าง?
เอกสารบัญชีรายเดือนไม่ได้มีแค่ใบเสร็จหรือ Bank Statement เพราะแต่ละรายการทางธุรกิจต้องใช้เอกสารประกอบต่างกันตามลักษณะของรายการ
เพื่อให้ง่ายต่อการเตรียมและตรวจสอบ แนะนำให้แยกเอกสารเป็นหมวดหลัก ๆ ดังต่อไปนี้ค่ะ
1. Bank Statement ที่ต้องส่งให้นักบัญชี
Bank Statement ใช้ตรวจความเคลื่อนไหวของเงินในแต่ละเดือน บริษัทควรส่ง Statement ของทุกบัญชีที่ใช้ทำธุรกรรมของกิจการ ไม่ใช่เฉพาะบัญชีหลักค่ะ
ข้อมูลที่ควรเตรียมประกอบ ได้แก่
- Bank Statement ของทุกบัญชีธนาคาร
- Statement บัตรเครดิตของบริษัท (ถ้ามี)
- ช่องทางรับชำระออนไลน์ เช่น Payment Gateway
- รายละเอียดของรายการเงินเข้า–ออกที่ไม่สามารถระบุที่มาได้จาก Statement
- หลักฐานประกอบรายการรับและจ่ายที่เกี่ยวข้อง
Statement ช่วยบอกว่าเงินเข้า–ออกเท่าไร แต่ไม่ได้อธิบายลักษณะของธุรกรรมทุกกรณี จึงควรมีข้อมูลหรือเอกสารประกอบให้ครบค่ะ
หากต้องใช้ Statement เป็นข้อมูลหลักในการทำบัญชี สามารถดูวิธีจัดหมวดรายการและเอกสารที่ควรใช้ประกอบได้ที่ Bank Statement ใช้ทำบัญชีได้ไหม? วิธีจัดหมวดรายการและตรวจเอกสาร
Tip จาก CPD Academy: หากทราบรายละเอียดตั้งแต่วันที่เกิดรายการ ควรเก็บคำอธิบายหรือเอกสารไว้ทันที จะช่วยลดรายการไม่ทราบที่มาและทำให้กระทบยอดปลายเดือนได้ง่ายขึ้นค่ะ
2. เอกสารรายได้และการรับเงิน
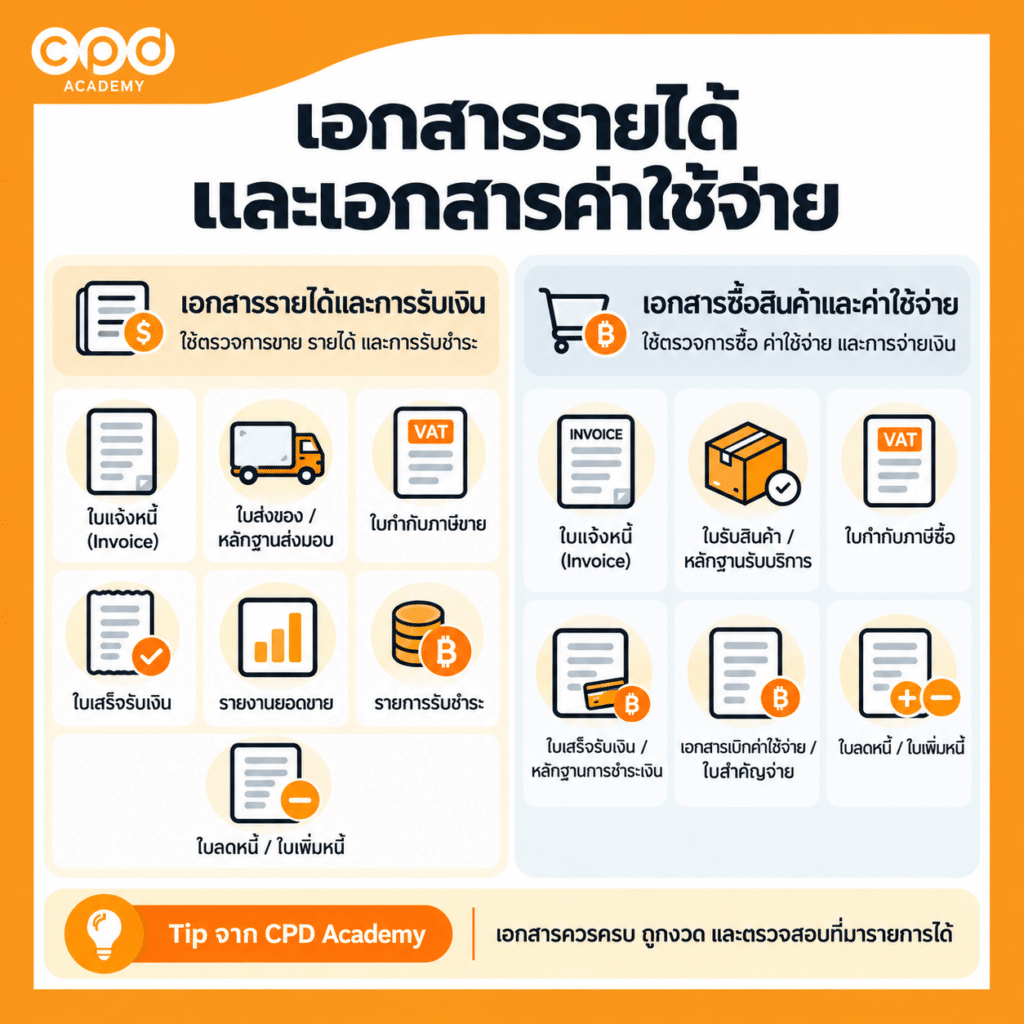
เอกสารรายได้และการรับเงินที่ควรเตรียมในแต่ละเดือน มีทั้งเอกสารที่ใช้ยืนยันการขาย การส่งมอบสินค้า การรับชำระ และการปรับยอด โดยเอกสารแต่ละประเภทใช้ตรวจสอบข้อมูลต่างกันค่ะ
| เอกสาร | ใช้ตรวจสอบอะไร |
|---|---|
| ใบแจ้งหนี้ (Invoice) | ตรวจข้อมูลลูกค้า วันที่ รายการ และจำนวนเงิน |
| ใบส่งของ / หลักฐานการส่งมอบ | ยืนยันการส่งสินค้า หรือการให้บริการ |
| ใบกำกับภาษีขาย | ตรวจข้อมูลการขายและภาษีขายที่เกี่ยวข้อง |
| ใบเสร็จรับเงิน | ยืนยันการรับชำระจากลูกค้า |
| รายงานยอดขาย | ตรวจว่ารายการขายของแต่ละช่องทางครบถ้วนหรือไม่ |
| รายการรับชำระ | ตรวจว่ายอดที่ได้รับตรงกับลูกหนี้หรือใบแจ้งหนี้รายการใด |
| ใบลดหนี้ / ใบเพิ่มหนี้ | ตรวจการปรับเพิ่มหรือลดยอดขายและภาษีที่เกี่ยวข้อง |
เวลาตรวจเอกสาร ไม่ควรดูแค่ว่าได้รับเอกสารครบหรือยัง แต่ควรเทียบด้วยว่า รายการขายที่เกิดขึ้นจริงในเดือนนั้นมีข้อมูลส่งมาถึงฝ่ายบัญชีครบหรือไม่ เช่น มีการส่งสินค้าแล้ว แต่ยังไม่มีใบแจ้งหนี้หรือข้อมูลการขายส่งมาให้ ซึ่งอาจทำให้บันทึกรายได้ไม่ตรงงวดได้ค่ะ
สำหรับกิจการที่จดทะเบียนภาษีมูลค่าเพิ่ม (VAT) ควรตรวจให้ข้อมูลในใบกำกับภาษีขายและรายงานภาษีขายสอดคล้องกับรายการขายของเดือนนั้น รวมถึงตรวจความครบถ้วนของเอกสารตามหลักเกณฑ์ที่เกี่ยวข้องด้วยค่ะ
3. เอกสารซื้อสินค้าและค่าใช้จ่าย
เอกสารซื้อสินค้าและค่าใช้จ่ายที่ควรเตรียมในแต่ละเดือน มีทั้งเอกสารที่ใช้ยืนยันการซื้อ การรับสินค้า การจ่ายเงิน และการแก้ไขยอดจากรายการเดิม เพื่อให้นักบัญชีตรวจสอบข้อมูลได้ครบก่อนบันทึกบัญชีค่ะ
เอกสารที่ควรเตรียมในกลุ่มนี้ มีดังนี้
| เอกสาร | ใช้ตรวจสอบอะไร |
|---|---|
| ใบแจ้งหนี้ (Invoice) | ตรวจข้อมูลผู้ขาย วันที่ รายการ และจำนวนเงิน |
| ใบรับสินค้า / หลักฐานการรับบริการ | ยืนยันว่าได้รับสินค้าหรือบริการแล้ว |
| ใบกำกับภาษีซื้อ | ตรวจข้อมูลการซื้อ ค่าใช้จ่าย และภาษีซื้อที่เกี่ยวข้อง |
| ใบเสร็จรับเงิน / หลักฐานการชำระเงิน | ยืนยันว่ามีการชำระเงินแล้ว |
| เอกสารเบิกค่าใช้จ่าย / ใบสำคัญจ่าย | ตรวจรายละเอียดค่าใช้จ่ายและเอกสารที่เกี่ยวข้อง |
| ใบลดหนี้ / ใบเพิ่มหนี้ | ตรวจรายการที่มีการแก้ไขยอดจากเดิม เช่น ลดราคา คืนสินค้า หรือเรียกเก็บเงินเพิ่ม |
เวลาตรวจเอกสารควรดูทั้ง เอกสารของรายการค่าใช้จ่ายและหลักฐานการชำระเงิน เพราะหลักฐานการจ่ายเงินเพียงอย่างเดียวอาจยังบอกไม่ได้ว่าเป็นค่าใช้จ่ายประเภทใด หรือเกี่ยวข้องกับรายการไหน โดยสามารถดูแนวทางเรื่องเอกสารประกอบการลงบัญชีเพิ่มเติมจาก คู่มือการจัดทำเอกสารประกอบการลงบัญชี ค่ะ
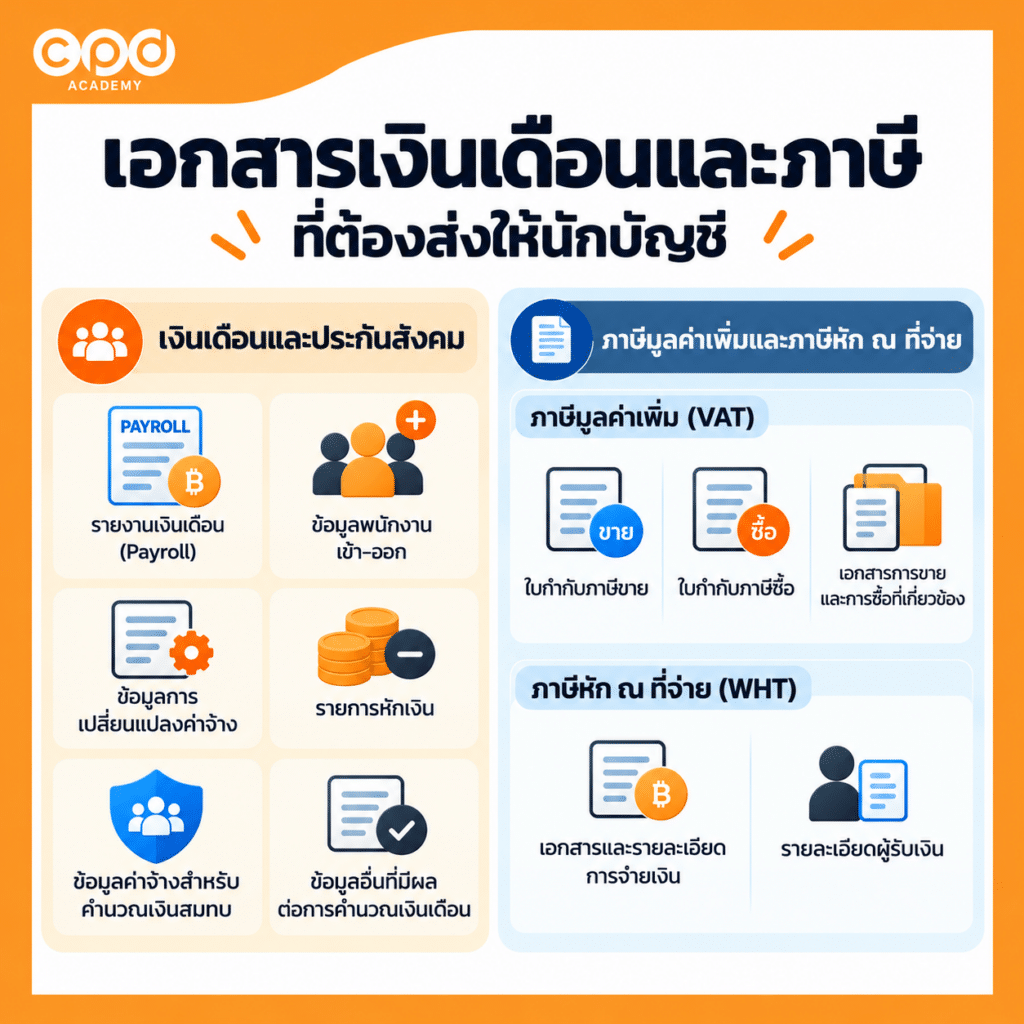
4. เอกสารเงินเดือนและประกันสังคม
ข้อมูลเงินเดือนและพนักงานที่ควรส่งในแต่ละเดือน ควรเป็นข้อมูลที่ช่วยให้นักบัญชีตรวจสอบค่าจ้าง รายการหัก และการเปลี่ยนแปลงของพนักงานได้ครบ โดยเฉพาะเดือนที่มีพนักงานเข้า–ออก ปรับค่าจ้าง โบนัส หรือค่าล่วงเวลาค่ะ
เอกสารและข้อมูลที่ควรเตรียม ได้แก่
| เอกสาร / ข้อมูล | ใช้ตรวจสอบอะไร |
|---|---|
| รายงานเงินเดือน (Payroll) | ตรวจเงินเดือน ค่าจ้าง ค่าล่วงเวลา (OT) โบนัส และค่าคอมมิชชั่น |
| ข้อมูลพนักงานเข้า–ออก | ตรวจรายชื่อพนักงานและวันที่เริ่มงานหรือสิ้นสุดงาน |
| ข้อมูลการเปลี่ยนแปลงค่าจ้าง | ตรวจเงินเดือนที่เปลี่ยนแปลงและข้อมูลที่เกี่ยวข้อง |
| รายการหักเงิน | ตรวจรายการหักจากเงินเดือนของพนักงาน |
| ข้อมูลค่าจ้างที่ใช้คำนวณเงินสมทบ | ใช้ตรวจข้อมูลสำหรับงานประกันสังคม |
| ข้อมูลอื่นที่มีผลต่อเงินเดือน | เช่น โบนัส ค่าคอมมิชชั่น หรือรายการปรับปรุงในเดือนนั้น |
หากมีการเปลี่ยนแปลงข้อมูลพนักงานหรือค่าจ้าง ควรส่งให้ฝ่ายบัญชีภายในเดือนนั้น เพื่อให้ข้อมูลเงินเดือนและงานประกันสังคมเป็นปัจจุบันค่ะ
หมายเหตุ: หากผู้ประกอบการเป็นผู้ยื่นประกันสังคมเอง ควรส่งแบบที่ยื่นและหลักฐานการชำระเงินสมทบให้ฝ่ายบัญชีด้วย เพื่อใช้ตรวจสอบและบันทึกข้อมูลให้ตรงกันค่ะ
สำหรับรายละเอียดเรื่องการยื่นประกันสังคม สามารถอ่านต่อได้ที่ วิธียื่นประกันสังคมออนไลน์ สปส.1-10 พร้อม Timeline รายเดือน
5. เอกสารภาษีมูลค่าเพิ่มและภาษีหัก ณ ที่จ่าย
สำหรับงานภาษี ผู้ประกอบการควรส่ง เอกสารต้นทางที่เกี่ยวข้องกับรายการขาย รายการซื้อ และการจ่ายเงิน ให้ครบ เพื่อให้นักบัญชีใช้ตรวจสอบและจัดทำข้อมูลภาษีรายเดือนค่ะ
| ประเภทภาษี | เอกสาร / ข้อมูลที่ควรส่ง | ใช้ตรวจสอบอะไร |
| ภาษีมูลค่าเพิ่ม (VAT) | ใบกำกับภาษีขาย | ตรวจยอดขายและภาษีขาย |
| ใบกำกับภาษีซื้อ | ตรวจรายการซื้อ ค่าใช้จ่าย และภาษีซื้อ | |
| เอกสารการขายและการซื้อที่เกี่ยวข้อง | ตรวจความครบถ้วนของรายการในเดือน | |
| ภาษีหัก ณ ที่จ่าย (WHT) | เอกสารและรายละเอียดการจ่ายเงิน | ตรวจผู้รับเงิน ประเภทรายการ และพิจารณาว่าต้องหักภาษี ณ ที่จ่ายหรือไม่ |
| รายละเอียดผู้รับเงิน | ตรวจชื่อ เลขประจำตัวผู้เสียภาษี และข้อมูลที่ใช้จัดทำเอกสารภาษี |
สำหรับ ใบกำกับภาษีขายและใบกำกับภาษีซื้อ ควรตรวจข้อมูลสำคัญให้ครบตามหลักเกณฑ์ เช่น ชื่อผู้ขาย ชื่อผู้ซื้อ เลขที่เอกสาร รายการสินค้า/บริการ จำนวนภาษีมูลค่าเพิ่ม และวันที่ออกเอกสาร โดยดูรายละเอียดเพิ่มเติมได้จาก มาตรา 86/4 รายการที่ต้องมีในใบกำกับภาษี กรมสรรพากร
ถ้าสำนักงานบัญชีเป็นผู้จัดทำและยื่นภาษีให้ ผู้ประกอบการ ไม่จำเป็นต้องเตรียมแบบ ภ.พ.30 หรือแบบ ภ.ง.ด. ให้ก่อน เพราะสำนักงานบัญชีจะนำข้อมูลทางบัญชีและเอกสารที่ได้รับในเดือนนั้นมาจัดทำแบบภาษีค่ะ
หมายเหตุ: หากผู้ประกอบการเป็นผู้ยื่นภาษีเอง ควรส่ง แบบภาษี รายงานภาษี และหลักฐานการยื่นหรือชำระภาษี ให้ฝ่ายบัญชีตรวจสอบด้วย เพื่อให้ข้อมูลในบัญชีสอดคล้องกับข้อมูลที่ยื่นไว้ค่ะ
6. สัญญาและเอกสารอื่นที่นักบัญชีต้องใช้
นอกจากเอกสารที่เกิดขึ้นเป็นประจำในแต่ละเดือนแล้ว บริษัทยังควรส่ง สัญญาและเอกสารสำคัญที่เกิดขึ้นเป็นครั้งคราว ให้ฝ่ายบัญชีด้วย เพราะข้อมูลเหล่านี้อาจมีผลต่อการบันทึกบัญชี รายได้ ค่าใช้จ่าย สินทรัพย์ หนี้สิน หรือภาษีที่เกี่ยวข้องค่ะ
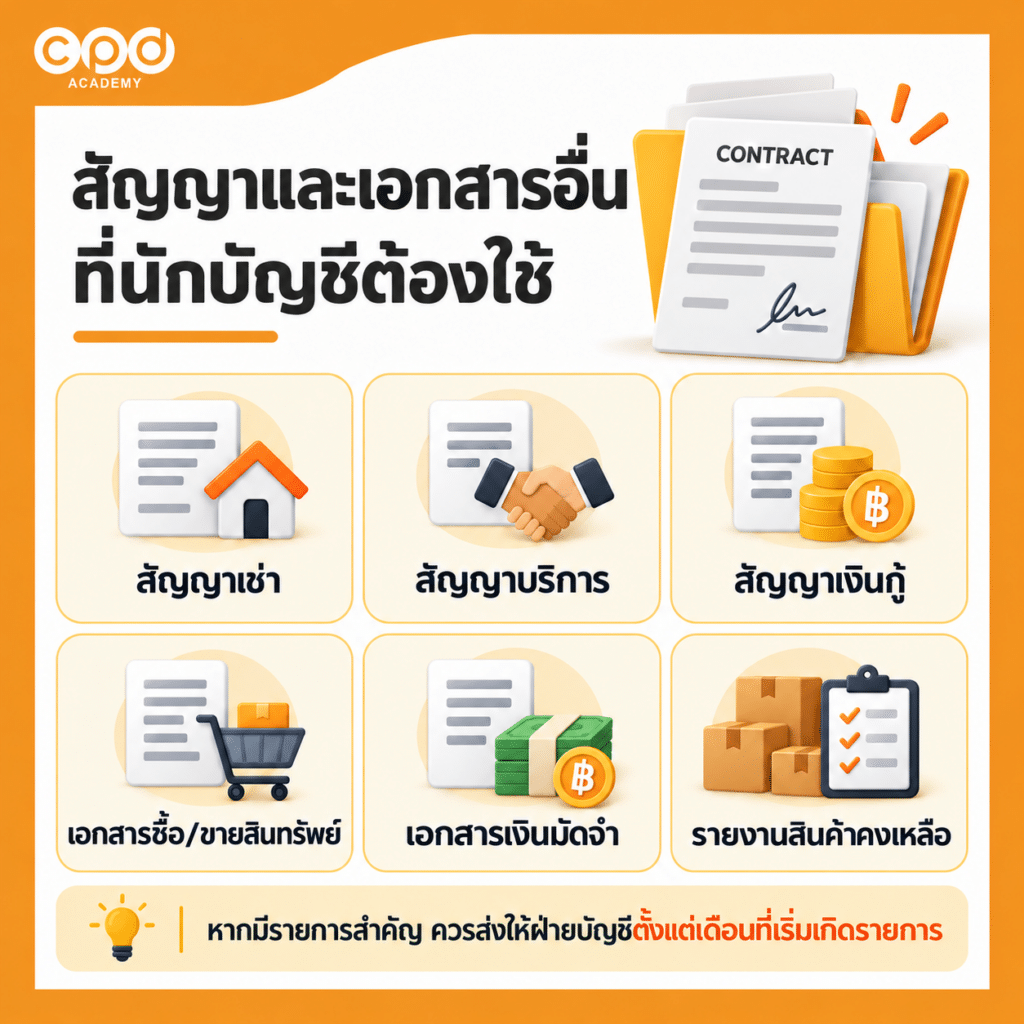
เอกสารที่ควรส่งให้ฝ่ายบัญชี เช่น
- สัญญาเช่า
- สัญญาบริการ
- สัญญาเงินกู้
- เอกสารซื้อหรือขายสินทรัพย์
- เอกสารเงินมัดจำ
- รายงานสินค้าคงเหลือ
หากมีรายการสำคัญ เช่น เริ่มสัญญาใหม่ ซื้อสินทรัพย์ กู้ยืมเงิน หรือมีรายการที่มีผลต่อบัญชีหลายงวด ควรส่งข้อมูลให้ฝ่ายบัญชี ตั้งแต่เดือนที่เริ่มเกิดรายการ เพื่อให้พิจารณาและบันทึกบัญชีได้ถูกต้องตั้งแต่ต้นค่ะ
เอกสารไม่ครบส่งผลต่องานบัญชีและภาษีอย่างไร
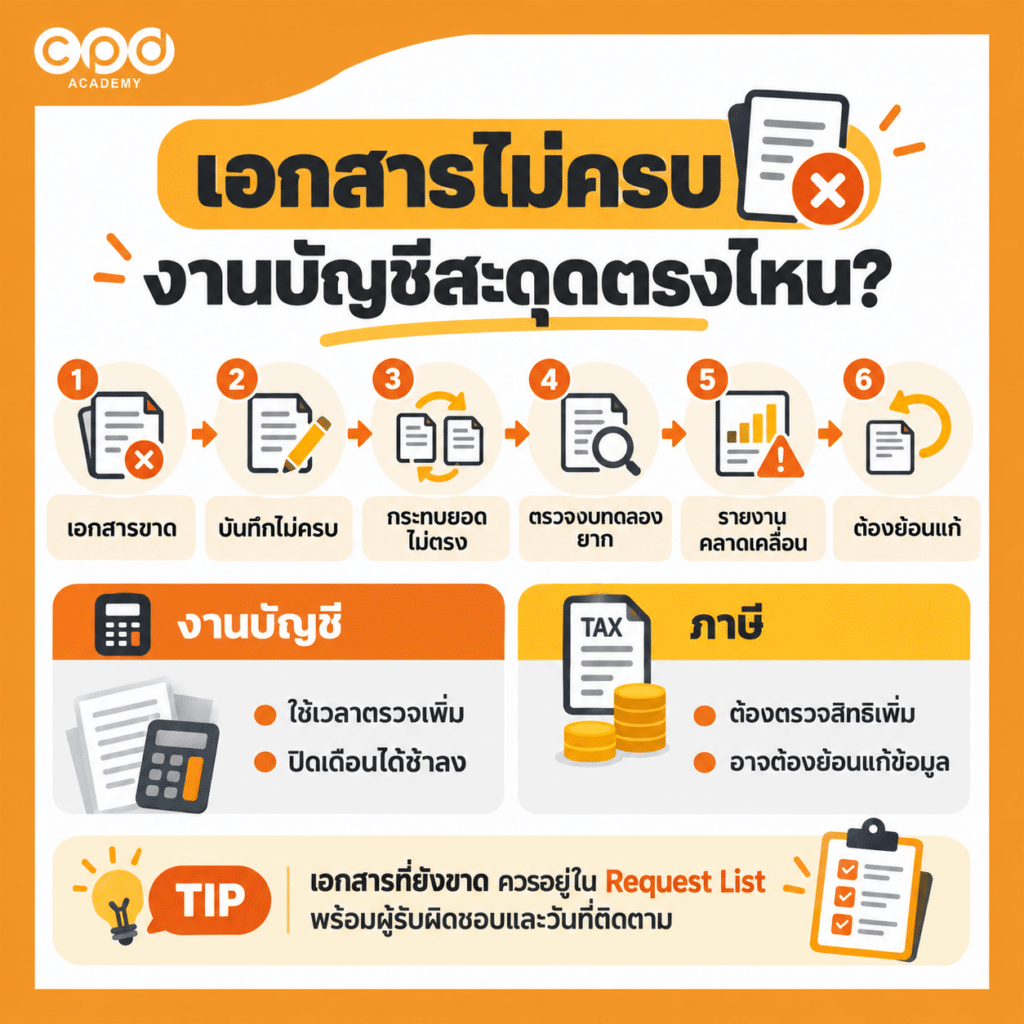
เอกสารที่ขาดหรือส่งล่าช้าอาจทำให้งานบัญชีของเดือนนั้นสะดุดต่อเนื่อง เพราะข้อมูลต้นทางไม่ครบพอสำหรับนำไปบันทึก ตรวจสอบ และจัดทำรายงานค่ะ
ผลกระทบที่มักเกิดขึ้นต่อเนื่อง มีดังนี้
1. เอกสารขาด — ข้อมูลต้นทางยังไม่ครบ
2. บันทึกรายการไม่ครบ — บางรายการอาจตกหล่น
3. กระทบยอดไม่ตรง — ต้องใช้เวลาหาสาเหตุของยอดต่างเพิ่ม
4. ตรวจงบทดลองยากขึ้น — มีรายการที่ต้องย้อนกลับไปตรวจสอบ
5. รายงานอาจคลาดเคลื่อน — ข้อมูลที่ใช้ติดตามผลอาจยังไม่ครบ
6. ต้องย้อนกลับมาแก้ไข — ทำให้งานปิดบัญชีรายเดือนใช้เวลามากขึ้น
ด้านภาษีก็เช่นเดียวกัน หากเอกสารหรือข้อมูลไม่ครบ อาจต้องตรวจสอบสิทธิ ช่วงเวลา และแบบภาษีที่เกี่ยวข้องเพิ่มเติมก่อนดำเนินการต่อ
ดังนั้น การเตรียมเอกสารให้ครบและส่งใกล้กับช่วงที่รายการเกิดขึ้น จะช่วยลดงานย้อนกลับ และทำให้งานบัญชีรวมถึงการตรวจสอบภาษีเดินต่อได้ง่ายขึ้นค่ะ
สรุป: Checklist เอกสารบัญชีรายเดือน ช่วยให้ส่งข้อมูลได้ครบและเป็นระบบ
การมี Checklist เอกสารบัญชีรายเดือน ช่วยให้บริษัทเห็นสถานะของเอกสารได้ชัดขึ้นว่า อะไรครบแล้ว อะไรยังขาด และใครต้องติดตามต่อ ก่อนส่งให้นักบัญชีหรือสำนักงานบัญชีค่ะ
เมื่อใช้ Checklist เป็นประจำ จะช่วยลดปัญหาเอกสารตกหล่น ลดการส่งข้อมูลผิดงวด และทำให้ค้นเอกสารย้อนหลังได้ง่ายขึ้น โดยเฉพาะเวลามีเอกสารมาจากหลายฝ่าย
สุดท้ายแล้ว จุดสำคัญคือทำให้การจัดการเอกสารตั้งแต่ต้นทางเป็นระบบมากขึ้น เพื่อให้ฝ่ายบัญชีได้รับข้อมูลที่พร้อมใช้งานและเข้าสู่ขั้นตอนทำบัญชีต่อได้ง่ายขึ้น
หากต้องการดูภาพรวมของงานหลังจากเอกสารพร้อมแล้ว สามารถอ่านต่อได้ที่ ปิดบัญชีรายเดือนคืออะไร? คู่มือทำบัญชีรายเดือนสำหรับนักบัญชีมือใหม่
ถามที่พบบ่อย (FAQ) เกี่ยวกับเอกสารปิดบัญชีรายเดือน
Q1: เอกสารบัญชีรายเดือนควรส่งเป็นไฟล์หรือเอกสารกระดาษ?
ตอบ: ขึ้นอยู่กับระบบการทำงานของแต่ละกิจการและประเภทเอกสาร แต่ควรจัดเก็บให้อยู่ในรูปแบบที่ค้นหา ตรวจสอบ และเชื่อมโยงกับรายการบัญชีได้ง่าย
Q2: ถ้ามีรายการใน Bank Statement แต่ไม่มีเอกสารประกอบ ควรทำอย่างไร?
ตอบ: ควรระบุที่มาของรายการและติดตามเอกสารประกอบเพิ่มเติม ไม่ควรสรุปลักษณะรายการจากยอดเงินใน Statement เพียงอย่างเดียว
Q3: ใบเสร็จรับเงินกับใบกำกับภาษีต่างกันอย่างไรในการส่งบัญชี?
ตอบ: เอกสารทั้งสองมีวัตถุประสงค์ต่างกันค่ะ ใบเสร็จใช้ยืนยันการรับชำระเงิน ส่วนใบกำกับภาษีใช้ประกอบการพิจารณาภาษีมูลค่าเพิ่มตามหลักเกณฑ์ที่เกี่ยวข้อง
Q4: ใบกำกับภาษีควรตรวจอะไร?
ตอบ: ควรตรวจสอบข้อมูลสำคัญให้ครบถ้วน เช่น ข้อมูลผู้ขายและผู้ซื้อ เลขประจำตัวผู้เสียภาษี วันที่ รายละเอียดสินค้า/บริการ จำนวนเงิน และภาษีมูลค่าเพิ่ม โดยพิจารณาให้สอดคล้องกับประเภทของใบกำกับภาษีและข้อเท็จจริงของรายการนั้น
Q5: ควรทำ Request List สำหรับเอกสารที่ยังไม่ได้รับหรือไม่?
ตอบ: ควรค่ะ หากตรวจแล้วพบว่าเอกสารหรือข้อมูลยังไม่ครบ นักบัญชีควรจัดทำ Request List ส่งให้ผู้ประกอบการ เพื่อระบุว่าต้องส่งอะไรเพิ่มเติม และรายการไหนยังอยู่ระหว่างติดตาม
ใน Request List ควรมีอย่างน้อย รายการที่ขาด ผู้รับผิดชอบ วันที่ติดตาม และสถานะปัจจุบัน เพื่อให้ทั้งสองฝ่ายติดตามงานได้ตรงกันและลดโอกาสเอกสารตกหล่นค่ะ
อยากจัดงานบัญชีรายเดือนให้เป็นระบบมากขึ้น?
ถ้ายังไม่มั่นใจว่าหลังรับเอกสารแล้วควรตรวจ บันทึก กระทบยอด และปิดงานอย่างไร CPD Academy ขอแนะนำคอร์ส
ทำบัญชี–ปิดบัญชีรายเดือน สำหรับนักบัญชีมือใหม่
หลักสูตรครอบคลุมตั้งแต่ การใช้ Bank Statement การบันทึกบัญชี การกระทบยอด การตรวจงบทดลอง การตรวจสอบภาษี ไปจนถึงการสรุปและส่งมอบงาน พร้อม Workshop และ Checklist ที่สามารถนำไปประยุกต์ใช้กับงานจริงได้ค่ะ

สอบถามรายละเอียดเพิ่มเติมที่ Line ID : @cpdacademy
อ่านต่อเรื่องปิดบัญชีรายเดือน
ถ้าอยากลงรายละเอียดแต่ละช่วงของงาน สามารถอ่านต่อได้ตามหัวข้อนี้ค่ะ
1. เปรียบเทียบการปิดบัญชี : ปิดงบรายเดือนกับปิดงบประจำปี ต่างกันอย่างไร?
2. ตรวจงบทดลอง : วิธีตรวจสอบงบทดลองก่อนปิดบัญชี นักบัญชีต้องเช็กอะไรบ้าง?
3. จัดทำรายงาน : รายงานบัญชีรายเดือนมีอะไรบ้าง? สรุปแบบที่ผู้บริหารอ่านเข้าใจ
4. จัดเก็บเอกสาร : วิธีจัดแฟ้มเอกสารบัญชีรายเดือน ให้ค้นง่ายและตรวจสอบได้