
เผยแพร่ครั้งแรก: 23 ตุลาคม 2026
อัปเดตล่าสุด: 6 พฤศจิกายน 2026
พอเริ่มปิดงบการเงิน นักบัญชีหลายคนอาจพบว่าเอกสารบางชุดยังไม่ได้รับ รายละเอียดลูกหนี้ไม่ตรงกับบัญชี หรือมีรายการที่ต้องกลับไปสอบถามลูกค้าเพิ่มเติม งานที่คิดว่าจะปิดได้ตามแผนจึงต้องหยุดรอข้อมูลเป็นระยะ
ปัญหาเหล่านี้ลดลงได้หากเตรียมเอกสารปิดงบการเงินและรายละเอียดประกอบยอดให้พร้อมตั้งแต่ต้น บทความนี้ CPD Academy จึงรวบรวมเอกสารสำคัญที่ควรมี วิธีติดตามข้อมูลที่ยังขาด และรายการตรวจสอบ (Checklist) สำหรับตรวจความพร้อมก่อนเริ่มงานปิดงบค่ะ
เอกสารปิดงบการเงินคืออะไร และควรเตรียมอะไรก่อนเริ่มปิดงบ?
เอกสารปิดงบการเงิน คือ หลักฐานประกอบการบันทึกบัญชี เช่น ใบแจ้งหนี้และใบเสร็จรับเงิน รวมถึงรายงานทางบัญชี เช่น งบทดลองและบัญชีแยกประเภท ที่นักบัญชีใช้ตรวจความครบถ้วนของรายการและยอดคงเหลือก่อนสรุปงบ
เอกสารเป็นแค่ขั้นแรกของงานปิดงบ ภาพรวมทั้งกระบวนการตั้งแต่เตรียมข้อมูลจนถึงส่งงบให้ผู้สอบบัญชี สรุปไว้ใน ปิดงบการเงินอย่างถูกต้องและทันเวลา ต้องทำอะไรบ้าง? พร้อม Checklist ก่อนสรุปงบ
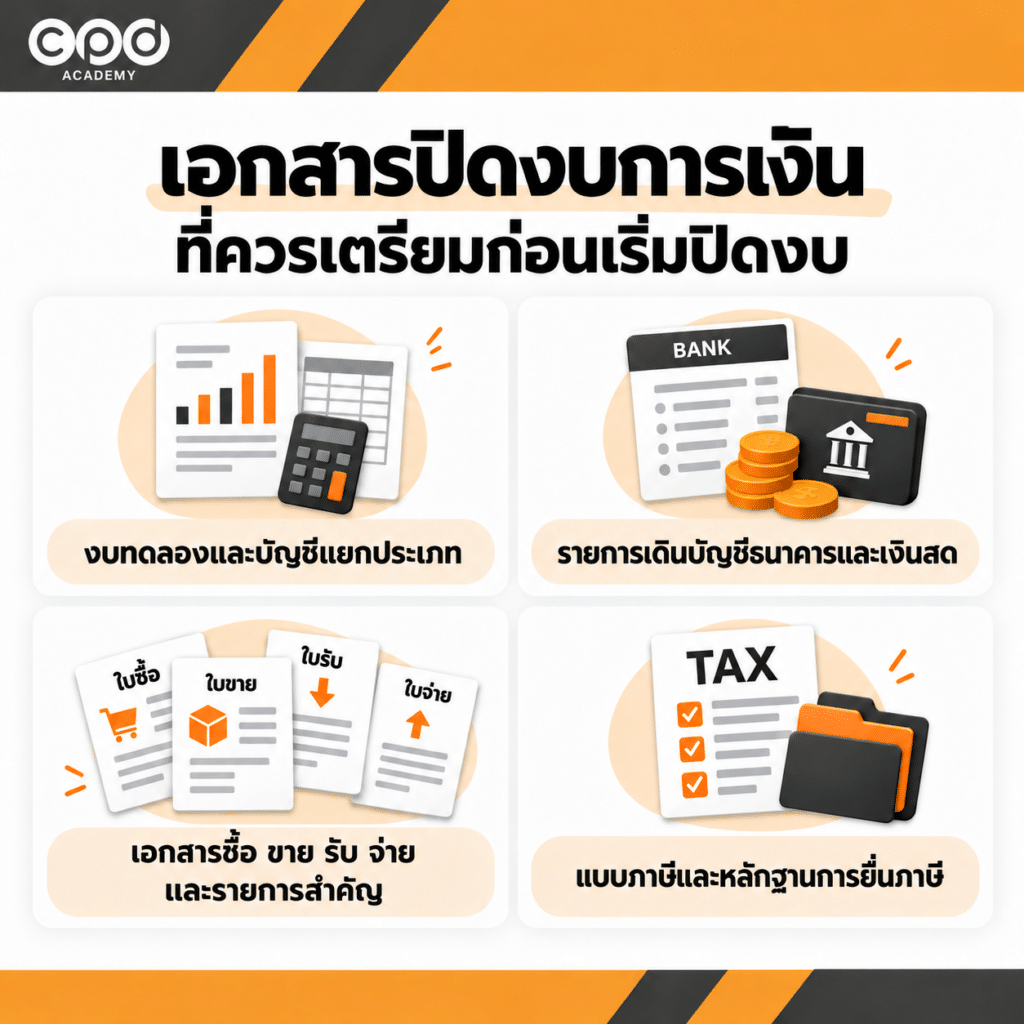
งบทดลองและบัญชีแยกประเภท
งบทดลอง (Trial Balance) คือ รายงานสรุปยอดคงเหลือของบัญชีต่าง ๆ ในกิจการ เช่น เงินสด ลูกหนี้ เจ้าหนี้ รายได้ และค่าใช้จ่าย ใช้ตรวจสอบภาพรวมของยอดบัญชี และตรวจสอบว่ายอดรวมด้านเดบิตและเครดิตเท่ากันหรือไม่
ส่วนบัญชีแยกประเภท (General Ledger) คือ รายงานที่แสดงรายการเคลื่อนไหวของแต่ละบัญชีอย่างละเอียด ทั้งวันที่บันทึก รายการ และจำนวนเงิน ช่วยให้นักบัญชีตรวจสอบที่มาของยอดคงเหลือและค้นหารายการที่อาจบันทึกผิดพลาดหรือตกหล่นได้
นอกจากนี้ ควรตรวจสอบว่า ยอดยกมาตรงกับยอดปิดบัญชีของปีก่อนหรือไม่ โดยเฉพาะบัญชีที่มีรายการปรับปรุงจากผู้สอบบัญชี เพื่อป้องกันข้อผิดพลาดที่อาจส่งผลต่อยอดคงเหลือในปีปัจจุบัน
รายการเดินบัญชีธนาคารและเอกสารเกี่ยวกับเงินสด
รายการเดินบัญชีธนาคาร คือ รายงานแสดงรายการเคลื่อนไหวและยอดคงเหลือในบัญชีธนาคาร ส่วนเอกสารเงินสดใช้ตรวจสอบเงินสดคงเหลือและรายการเบิกจ่ายของกิจการ ก่อนปิดงบจึงควรเตรียมข้อมูลทั้งสองส่วนให้ครบ เพื่อใช้ตรวจสอบยอดกับบัญชีและค้นหารายการที่อาจตกหล่น
ชุดที่ต้องมีครบ คือ รายการเดินบัญชีธนาคาร (Bank Statement) ทุกบัญชีถึงวันสิ้นรอบ งบกระทบยอดเงินฝากธนาคาร (Bank Reconciliation) พร้อมรายการผลต่าง เช่น เช็คค้างจ่ายและเงินฝากระหว่างทาง และหลักฐานตรวจนับเงินสดกับเงินสดย่อย ณ วันสิ้นรอบ ถ้ายอดเงินฝากไม่ตรงกับบัญชี วิธีหาสาเหตุทีละรายการอธิบายไว้ใน ปิดบัญชีสิ้นปี ต้องกระทบยอดอะไรบ้าง? Checklist รายบัญชีก่อนสรุปงบ
Tip จาก CPD Academy: อย่าลืมตรวจบัญชีธนาคารที่ไม่มีรายการเคลื่อนไหว เพราะอาจยังมียอดคงเหลือที่ต้องนำมารวมก่อนปิดงบ
เอกสารซื้อ ขาย รับ จ่าย และรายการสำคัญ
เอกสารซื้อ ขาย รับ และจ่าย เป็นหลักฐานที่ใช้ตรวจสอบความถูกต้องและความครบถ้วนของรายการบัญชี โดยเฉพาะรายการใกล้วันสิ้นงวดที่ต้องตรวจสอบว่าบันทึกถูกงวดหรือไม่
| กลุ่มเอกสาร | เอกสารที่ควรเตรียม | ใช้ตรวจสอบอะไร |
|---|---|---|
| รายได้และการขาย | ใบแจ้งหนี้ ใบส่งสินค้า ใบเสร็จรับเงิน ใบลดหนี้ | รายได้ ลูกหนี้ และการรับรู้รายได้ถูกงวด |
| การซื้อและค่าใช้จ่าย | ใบแจ้งหนี้ ใบรับสินค้า ใบกำกับภาษี | รายการซื้อ ค่าใช้จ่าย และยอดเจ้าหนี้ |
| การรับและจ่ายเงิน | ใบสำคัญรับ ใบสำคัญจ่าย หลักฐานการโอนเงิน | รายการรับเงิน จ่ายเงิน และการชำระหนี้ |
| รายการสำคัญอื่น | สัญญาเช่า สัญญากู้ยืม กรมธรรม์ประกันภัย | ค่าเช่า ดอกเบี้ย ค่าเบี้ยประกัน และหนี้สินตามสัญญา |
แบบภาษีและหลักฐานการยื่นภาษี
ก่อนปิดงบการเงิน นักบัญชีควรเตรียมแบบภาษีที่ยื่นแล้ว พร้อมรายงานและหลักฐานที่เกี่ยวข้อง เพื่อใช้ตรวจสอบว่ายอดภาษีในบัญชีถูกต้องครบถ้วน และมีรายการใดที่ยังต้องติดตาม
เอกสารภาษีที่ควรเตรียม ได้แก่
- ภาษีมูลค่าเพิ่ม (ภ.พ.30) — เตรียมแบบ ภ.พ.30 รายงานภาษีซื้อ–ภาษีขาย และกระดาษทำการกระทบยอด เพื่อเปรียบเทียบยอดภาษีในบัญชีกับแบบที่ยื่น และตรวจสอบผลต่างที่เกิดขึ้น
- ภาษีหัก ณ ที่จ่าย — เตรียมแบบภาษีที่กิจการยื่น เช่น ภ.ง.ด.1 ภ.ง.ด.3 และ ภ.ง.ด.53 พร้อมหลักฐานการนำส่ง รวมถึงหนังสือรับรองภาษีที่กิจการถูกหักไว้ เพื่อแยกตรวจสอบภาษีที่นำส่งและภาษีที่ใช้เป็นเครดิตภาษี
- เงินเดือนและประกันสังคม — เตรียมแบบ ภ.ง.ด.1 กับแบบ สปส.1-10 ทุกเดือนของรอบบัญชี เพื่อเทียบเงินเดือน ภาษีหัก ณ ที่จ่าย และเงินสมทบส่วนลูกจ้างกับนายจ้างกับบัญชีที่บันทึกไว้
- รายการจ่ายไปต่างประเทศ (ถ้ามี) — เตรียมแบบ ภ.พ.36 และ ภ.ง.ด.54 พร้อมหลักฐานนำส่ง กรณีจ่ายค่าบริการหรือเงินได้ให้ผู้รับในต่างประเทศ
- ภาษีเงินได้นิติบุคคล — เตรียมแบบ ภ.ง.ด.50 ของรอบบัญชีก่อน และ ภ.ง.ด.51 ของรอบบัญชีที่กำลังปิด (ถ้ามีหน้าที่ยื่น) พร้อมหลักฐานการชำระ เพื่อใช้ตรวจสอบภาษีเงินได้และยอดภาษีที่ชำระไว้
- หลักฐานการชำระภาษี — ใช้ตรวจสอบว่าแบบภาษีที่ยื่นมีการชำระแล้วหรือไม่ และมียอดภาษีค้างชำระหรือภาษีชำระล่วงหน้าในบัญชีเท่าใด
ตัวอย่าง: หากยอดภาษีขายในบัญชีไม่ตรงกับรายงานภาษีขายหรือแบบ ภ.พ.30 ที่ยื่น ควรตรวจสอบกระดาษทำการกระทบยอด เพื่อค้นหาสาเหตุก่อนสรุปยอดภาษี
แบบที่ต้องเตรียมจริงขึ้นอยู่กับธุรกรรมของกิจการ ถ้าไม่แน่ใจว่าปีนี้แบบหรือคำแนะนำเปลี่ยนไปอย่างไร ให้เปิดแบบแสดงรายการภาษีเงินได้นิติบุคคลฉบับล่าสุดของกรมสรรพากรดูประกอบ แล้วเลือกเตรียมเฉพาะแบบที่กิจการต้องยื่น
รายละเอียดประกอบยอดที่ควรมีสำหรับบัญชีสำคัญ
รายละเอียดประกอบยอดคงเหลือ คือ รายงานหรือกระดาษทำการที่แสดงว่ายอดเงินในแต่ละบัญชีประกอบด้วยรายการอะไรบ้าง เช่น ยอดลูกหนี้การค้า 500,000 บาท มาจากลูกหนี้รายใดและมียอดคงเหลือเท่าไร เพื่อให้สามารถตรวจสอบที่มาของยอดและหลักฐานประกอบได้
การจัดเตรียมรายละเอียดเหล่านี้เป็นส่วนสำคัญของ ขั้นตอนการปิดงบการเงิน โดยเฉพาะบัญชีที่มีสาระสำคัญหรือมีรายการค้างนาน ซึ่งควรมีข้อมูลดังนี้
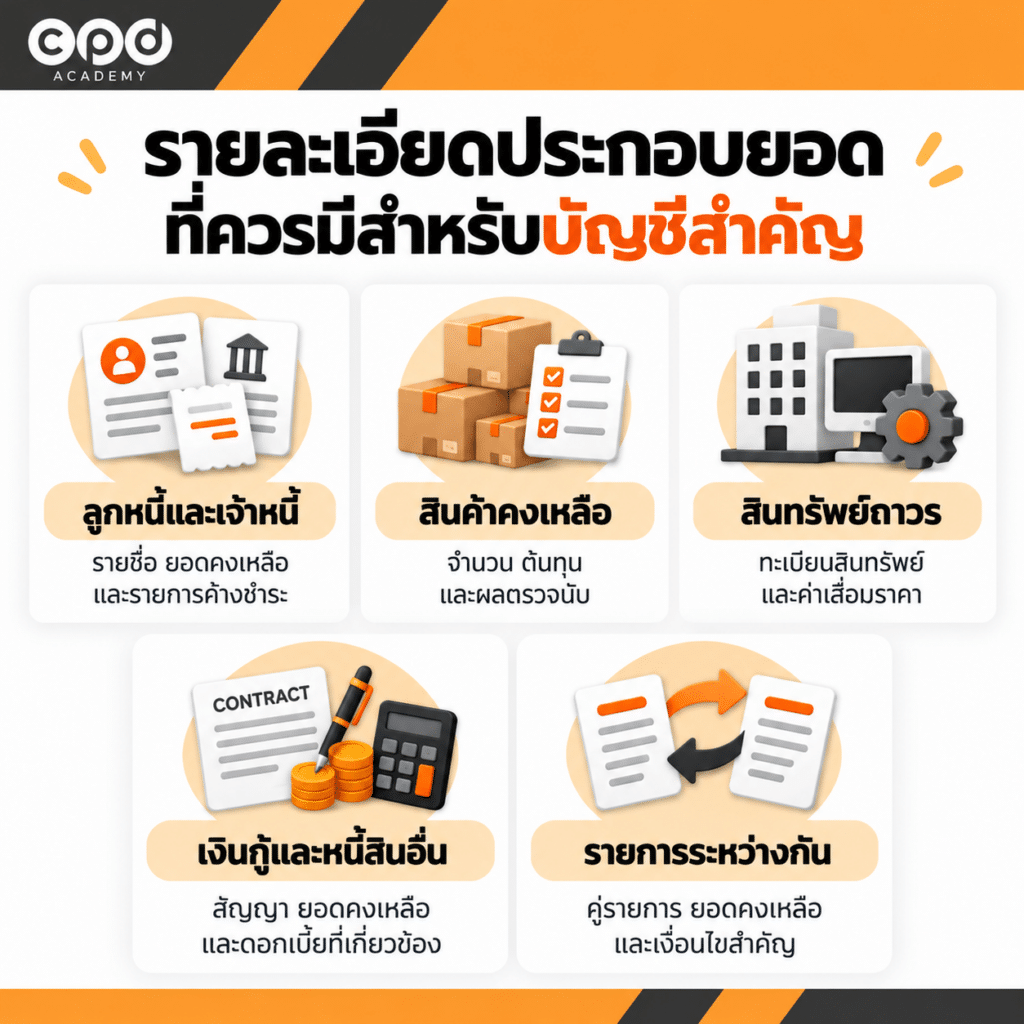
| บัญชีสำคัญ | รายละเอียดที่ควรเตรียม | จุดที่ควรตรวจสอบ |
|---|---|---|
| ลูกหนี้และเจ้าหนี้ | รายชื่อลูกหนี้–เจ้าหนี้ ยอดคงเหลือแต่ละราย รายการค้างชำระ และหลักฐานการรับ–จ่ายเงิน | ยอดรวมตรงกับบัญชีหรือไม่ และมีรายการค้างนานที่ต้องติดตามหรือไม่ |
| สินค้าคงเหลือ | รายงานสินค้าคงเหลือ จำนวนและต้นทุนสินค้า ผลตรวจนับ และรายการสินค้าเก่าหรือชำรุด | ตรวจจำนวนสินค้ากับผลตรวจนับ เทียบมูลค่ากับบัญชี และพิจารณาสินค้าเสื่อมสภาพที่อาจต้องปรับลดมูลค่า |
| สินทรัพย์ถาวร | ทะเบียนสินทรัพย์ ราคาทุน ค่าเสื่อมราคาสะสม และรายการซื้อเพิ่มหรือจำหน่าย | ยอดสินทรัพย์และค่าเสื่อมราคาตรงกับบัญชีหรือไม่ มีสินทรัพย์เลิกใช้หรือจำหน่ายที่ต้องตรวจสอบหรือไม่ |
| เงินกู้และหนี้สินอื่น | สัญญาเงินกู้ ตารางชำระหนี้ ยอดเงินต้นคงเหลือ และดอกเบี้ยค้างจ่าย | ยอดเงินกู้ตรงกับหลักฐานหรือไม่ และบันทึกดอกเบี้ยครบถ้วนหรือไม่ |
| รายการระหว่างกัน (ถ้ามี) | รายชื่อคู่รายการ ประเภทรายการ ยอดคงเหลือ และสัญญาที่เกี่ยวข้อง | ยอดและเงื่อนไขของรายการถูกต้องหรือไม่ และมีข้อมูลที่ต้องเปิดเผยในงบการเงินหรือไม่ |
เมื่อเตรียมรายละเอียดประกอบยอดครบแล้ว นักบัญชีจะเห็นภาพยอดคงเหลือของแต่ละบัญชีชัดเจนขึ้น และสามารถนำข้อมูลไปใช้ประกอบการตรวจสอบและจัดทำงบการเงินในขั้นตอนถัดไปได้
สินค้าคงเหลือและสินทรัพย์ถาวรเป็นบัญชีที่ต้องดูวิธีรับรู้และวัดมูลค่าเพิ่มเติม ถ้ากิจการไม่มีส่วนได้เสียสาธารณะ ให้ใช้มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (TFRS for NPAEs) ฉบับล่าสุดเป็นหลักในการตรวจรายละเอียดของสองบัญชีนี้
จะรู้ได้อย่างไรว่ารายละเอียดประกอบยอดพร้อมใช้แล้ว?
รายละเอียดประกอบยอดที่พร้อมนำไปใช้ปิดงบ ควรผ่านครบ 5 ข้อนี้
- ยอดรวมตรงกับบัญชี ยอดรวมของรายละเอียดเท่ากับยอดในงบทดลองและบัญชีแยกประเภท
- ระบุที่มาได้ ทุกรายการบอกได้ว่ามาจากเอกสารหรือรายการบันทึกบัญชีใด
- มีเอกสารรองรับ รายการสำคัญมีใบแจ้งหนี้ สัญญา หรือหลักฐานยืนยันยอด
- แยกรายการค้างเก่าไว้ชัด รายการที่ค้างนานถูกแยกออกมาเพื่อติดตามหรือพิจารณาปรับปรุง
- มีผู้รับผิดชอบ รู้ว่าใครเป็นคนจัดทำ ใครตรวจ และใครต้องตามประเด็นที่ยังค้าง
ถ้ายังขาดข้อใดข้อหนึ่ง อย่าเพิ่งนำยอดนั้นไปสรุปในงบ ให้บันทึกเป็นประเด็นค้างไว้ก่อน
ข้อมูลที่ต้องขอจากลูกค้าหรือฝ่ายอื่นก่อนวันปิดงบ
ก่อนปิดงบการเงิน มีข้อมูลบางเรื่องที่ฝ่ายบัญชีอาจไม่ทราบ หากไม่ได้สอบถามจากลูกค้าหรือฝ่ายที่เกี่ยวข้อง เช่น สัญญาที่เพิ่งเปลี่ยนแปลง โบนัสพนักงาน หรือค่าใช้จ่ายที่ยังไม่ได้รับใบแจ้งหนี้ ซึ่งอาจทำให้บันทึกรายการไม่ครบหรือมีข้อมูลสำคัญตกหล่น
นักบัญชีจึงควรประสานงานกับผู้เกี่ยวข้อง เพื่อยืนยันข้อมูลต่อไปนี้ก่อนสรุปยอดบัญชี
| ข้อมูลที่ต้องสอบถาม | ควรประสานกับใคร | ประเด็นที่ต้องยืนยัน |
|---|---|---|
| สัญญาใหม่หรือสัญญาที่เปลี่ยนแปลง | ผู้บริหาร / ฝ่ายที่เกี่ยวข้อง | มีเงื่อนไขใหม่ที่กระทบการบันทึกบัญชีหรือไม่ |
| ค่าใช้จ่ายที่ยังไม่ได้รับใบแจ้งหนี้ | ฝ่ายจัดซื้อ / ผู้รับผิดชอบค่าใช้จ่าย | มีค่าใช้จ่ายของงวดที่ยังไม่ได้บันทึกหรือไม่ |
| โบนัสและผลประโยชน์พนักงาน | ฝ่ายบุคคล / ผู้บริหาร | มีค่าใช้จ่ายหรือหนี้สินที่ต้องพิจารณารับรู้เพิ่มเติมหรือไม่ |
| ผลต่างจากการตรวจนับสินค้า | ฝ่ายคลังสินค้า | ผลต่างได้รับการตรวจสอบและสรุปสาเหตุแล้วหรือยัง |
| คดีความและภาระผูกพัน | ผู้บริหาร / ฝ่ายกฎหมาย (ถ้ามี) | มีข้อมูลที่อาจกระทบการรับรู้รายการหรือการเปิดเผยในงบการเงินหรือไม่ |
Tip จาก CPD Academy: ก่อนปิดงบ อย่าลืมสอบถามผู้เกี่ยวข้องว่ามีรายการใดที่ยังไม่ได้แจ้งฝ่ายบัญชีหรือไม่ เพราะบางครั้งเอกสารที่ได้รับครบแล้ว ก็ไม่ได้หมายความว่าบันทึกรายการครบทุกเรื่อง
เอกสารไม่ครบก่อนปิดงบ ควรจัดการอย่างไร?
ระหว่างปิดงบ นักบัญชีอาจพบว่าเอกสารบางรายการยังไม่ได้รับ หรือได้รับแล้วแต่ข้อมูลไม่ครบ ซึ่งไม่ได้หมายความว่าต้องหยุดงานปิดงบทั้งหมด สิ่งสำคัญคือแยกให้ชัดว่า รายการใดต้องเร่งติดตาม และงานส่วนใดยังทำต่อได้
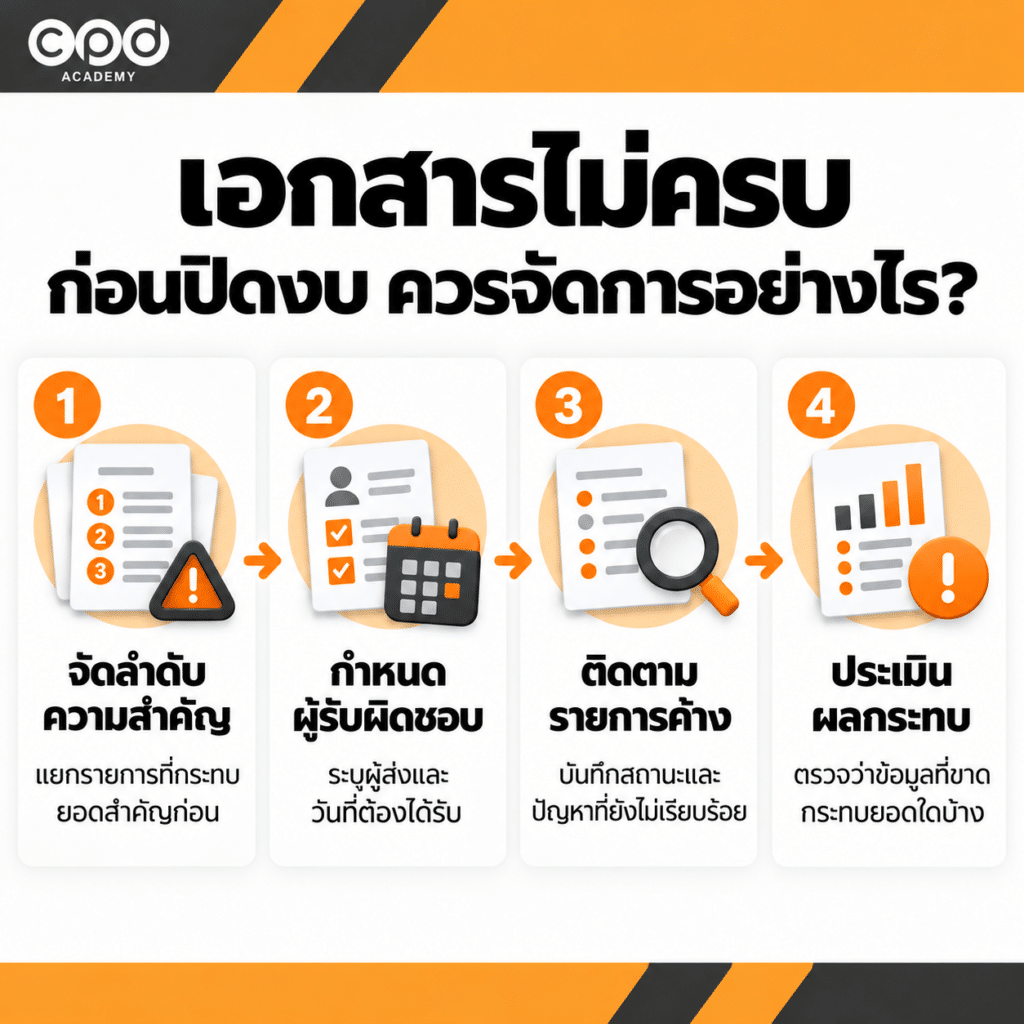
แนะนำให้จัดการตาม 4 ขั้นตอนนี้
| ขั้นตอน | สิ่งที่ควรทำ | ตัวอย่างสิ่งที่ทำ |
|---|---|---|
| 1. จัดลำดับความสำคัญ | แยกเอกสารที่จำเป็นต่อการสรุปยอดออกจากรายการที่ติดตามภายหลังได้ | เร่งติดตามรายงานตรวจนับสินค้าที่ใช้ยืนยันยอดสินค้าคงเหลือ |
| 2. กำหนดผู้รับผิดชอบ | ระบุผู้ส่งเอกสารและวันที่ต้องได้รับ | ให้ฝ่ายคลังสินค้าส่งรายงานตรวจนับภายในวันที่กำหนด |
| 3. ติดตามรายการค้าง | บันทึกสถานะเอกสารและปัญหาที่ยังไม่เรียบร้อย | ระบุว่าใบแจ้งหนี้ยังไม่ได้รับ หรือยอดสินค้าไม่ตรงบัญชี |
| 4. ประเมินผลกระทบ | ตรวจสอบว่าข้อมูลที่ขาดมีผลต่อยอดบัญชีหรือไม่ | หากข้อมูลสำคัญยังไม่ครบ ต้องตรวจสอบให้ได้ข้อสรุปก่อนสรุปยอดที่เกี่ยวข้อง |
ตัวอย่างตารางติดตามเอกสารก่อนปิดงบ
เมื่อมีเอกสารที่ต้องติดตาม นักบัญชีสามารถใช้ตารางนี้บันทึกผู้ส่ง กำหนดส่ง และสถานะของแต่ละรายการ เพื่อให้ทีมทราบว่าเอกสารใดพร้อมใช้และรายการใดยังต้องตามต่อ
| เอกสาร / ข้อมูล | ผู้ส่ง | กำหนดส่ง | สถานะ | ประเด็นที่ต้องติดตาม |
|---|---|---|---|---|
| รายการเดินบัญชีธนาคารทุกบัญชี | ฝ่ายการเงิน | 5 ม.ค. | ตรวจสอบแล้ว | ไม่มี |
| รายงานตรวจนับสินค้า | ฝ่ายคลังสินค้า | 7 ม.ค. | รอตรวจสอบ | ยอดสินค้า 2 รายการไม่ตรงกับบัญชี |
| รายละเอียดเงินเดือนและโบนัส | ฝ่ายบุคคล | 8 ม.ค. | ยังไม่ได้รับ | รอรายละเอียดโบนัส |
| สัญญาเช่าฉบับใหม่ | ผู้บริหาร | 10 ม.ค. | รอตรวจสอบ | ตรวจสอบเงื่อนไขตามสัญญา |
หมายเหตุ: ข้อมูลและวันที่ในตารางเป็นตัวอย่างสมมติ สามารถปรับตามรอบปิดงบของแต่ละกิจการได้
ตารางนี้ช่วยให้ทีมเห็นว่ารายการไหนได้รับแล้วแต่ยังต้องตรวจ ส่วนข้อมูลที่ได้มาหลังวันสิ้นงวด บางรายการอาจต้องบันทึกเป็นรายการปรับปรุงปิดบัญชี เช่น ค่าใช้จ่ายค้างจ่ายหรือรายได้ค้างรับ อย่าลืมเช็กก่อนสรุปยอด
Checklist เอกสารก่อนปิดงบ พร้อมใช้สำหรับทีมบัญชี
การเตรียมเอกสารปิดงบการเงินมีหลายส่วน หากไม่มี Checklist ที่ชัดเจน อาจทำให้เอกสารตกหล่นและต้องกลับมาติดตามระหว่างปิดงบ ตารางนี้จึงช่วยให้ทีมตรวจสอบความครบถ้วนและติดตามรายการค้างได้ง่ายขึ้น โดยเลือกใช้ตามลักษณะธุรกิจของแต่ละกิจการ
| หมวด | เอกสารและข้อมูลที่ควรเตรียม | สิ่งที่ต้องตรวจสอบ | พร้อมใช้ |
|---|---|---|---|
| ข้อมูลบัญชีพื้นฐาน | – งบทดลอง – บัญชีแยกประเภท – ข้อมูลยอดยกมา | – ข้อมูลครบถึงวันสิ้นรอบบัญชี – ยอดยกมาถูกต้อง – บันทึกรายการปรับปรุงปีก่อนที่เกี่ยวข้องแล้ว | ☐ |
| เงินฝากธนาคาร | – รายการเดินบัญชีธนาคารทุกบัญชี – งบกระทบยอด | – ยอดตรงกับบัญชี – มีรายละเอียดผลต่างที่ตรวจสอบได้ | ☐ |
| เงินสดย่อย | – รายงานเงินสดย่อย – หลักฐานตรวจนับ | ยอดคงเหลือตรงกับบัญชีและหลักฐานที่เกี่ยวข้อง | ☐ |
| เอกสารซื้อ ขาย รับ จ่าย | – ใบแจ้งหนี้ – ใบกำกับภาษี / ใบเสร็จรับเงิน – ใบสำคัญรับ–จ่าย | รายการสำคัญมีหลักฐานรองรับและบันทึกถูกงวด | ☐ |
| สัญญาและรายการสำคัญ | – สัญญาเช่า – สัญญาเงินกู้ – กรมธรรม์ประกันภัย | มีข้อมูลเพียงพอสำหรับพิจารณารายการบัญชีตามเงื่อนไขสัญญา | ☐ |
| ภาษี | – แบบภาษี – รายงานภาษี – หลักฐานการยื่นหรือชำระภาษี | ยอดภาษีสอดคล้องกับบัญชีและแบบที่ยื่น หรือมีผลต่างที่ตรวจสอบได้ | ☐ |
| ลูกหนี้และเจ้าหนี้ | – รายงานอายุลูกหนี้–เจ้าหนี้ – รายละเอียดคงเหลือแยกราย | ยอดรวมตรงกับงบทดลอง และระบุรายการค้างชำระหรือผิดปกติได้ | ☐ |
| สินค้าคงเหลือ | – รายงานสินค้าคงเหลือ – ผลตรวจนับสินค้า | มูลค่าตรงกับบัญชี และตรวจสอบผลต่างจากการตรวจนับแล้ว | ☐ |
| สินทรัพย์ถาวร | – ทะเบียนสินทรัพย์ | ราคาทุนและค่าเสื่อมราคาตรงกับบัญชี รวมถึงมีข้อมูลรายการซื้อเพิ่มหรือจำหน่ายครบถ้วน | ☐ |
| เงินกู้และหนี้สินอื่น | – ตารางเงินต้นคงเหลือดอกเบี้ย – กำหนดชำระ | ยอดคงเหลือสอดคล้องกับบัญชีและเงื่อนไขสัญญา | ☐ |
| รายการระหว่างกัน (ถ้ามี) | รายละเอียดรายการและยอดคงเหลือแยกตามบุคคลหรือกิจการที่เกี่ยวข้อง | มีข้อมูลและหลักฐานรองรับยอดคงเหลือ รวมถึงผลต่างที่ต้องติดตาม | ☐ |
หากพบรายการที่ยังไม่พร้อม ควรระบุสาเหตุ ผู้รับผิดชอบ และกำหนดติดตามไว้ในตาราง เพื่อให้ทีมทำงานต่อได้อย่างชัดเจน
หมายเหตุ: Checklist นี้เป็นแนวทางทั่วไป ควรเลือกใช้เฉพาะรายการที่เกี่ยวข้องกับกิจการ และพิจารณาความเพียงพอของข้อมูลตามข้อเท็จจริงของแต่ละกรณี
สรุป เอกสารปิดงบการเงินต้องเตรียมอะไรบ้าง?
เอกสารปิดงบการเงิน ที่ควรเตรียมครอบคลุมทั้งข้อมูลบัญชีพื้นฐาน หลักฐานประกอบรายการ และรายละเอียดประกอบยอดของบัญชีสำคัญ โดยเลือกให้เหมาะกับลักษณะธุรกิจของแต่ละกิจการ
เมื่อเอกสารครบถ้วนและข้อมูลผ่านการตรวจสอบแล้ว นักบัญชีจะสามารถตรวจสอบยอดบัญชีได้รวดเร็วขึ้น ลดปัญหาการติดตามเอกสารระหว่างปิดงบ และช่วยให้ทีมทำงานต่อได้อย่างเป็นระบบ โดยไม่ต้องย้อนกลับมาแก้ไขบ่อย ๆ ค่ะ
คำถามที่พบบ่อย (FAQ) เกี่ยวกับเอกสารปิดงบการเงิน
1. นักบัญชีควรเริ่มเตรียมเอกสารปิดงบการเงินจากอะไรเป็นอันดับแรก?
ตอบ: ควรเริ่มจากงบทดลอง บัญชีแยกประเภท และยอดคงเหลือจากปีก่อน เพื่อให้ทราบข้อมูลตั้งต้นของแต่ละบัญชี แล้วจึงรวบรวมเอกสารและรายละเอียดประกอบยอดที่เกี่ยวข้อง
2. นักบัญชีบันทึกค่าใช้จ่ายได้หรือไม่ หากยังไม่ได้รับใบแจ้งหนี้?
ตอบ: ได้ ถ้าค่าใช้จ่ายเกิดขึ้นในงวดที่กำลังปิดแล้ว และมีข้อมูลหรือหลักฐานเพียงพอต่อการรับรู้รายการตามมาตรฐานที่กิจการใช้ ไม่ควรรอใบแจ้งหนี้เพียงอย่างเดียวจนทำให้ค่าใช้จ่ายของงวดตกหล่น
3. เอกสารปิดงบการเงินต่างจากเอกสารบัญชีรายเดือนอย่างไร?
ตอบ: เอกสารบัญชีรายเดือนเน้นหลักฐานสำหรับบันทึกรายการที่เกิดขึ้นระหว่างเดือน ส่วนการปิดงบการเงินต้องรวบรวมข้อมูลเพิ่มเติมเพื่อยืนยันยอดคงเหลือ ณ วันสิ้นงวด เช่น รายงานตรวจนับสินค้า รายละเอียดลูกหนี้ค้างชำระ และทะเบียนสินทรัพย์ถาวร
4. นักบัญชีต้องขอข้อมูลอะไรจากลูกค้าหรือฝ่ายอื่นก่อนวันปิดงบ?
ตอบ: ข้อมูลที่ฝ่ายบัญชีอาจยังไม่รู้ เช่น สัญญาใหม่หรือสัญญาที่เปลี่ยนแปลง ค่าใช้จ่ายที่ยังไม่ได้รับใบแจ้งหนี้ โบนัสและผลประโยชน์พนักงาน ผลต่างจากการตรวจนับสินค้า และคดีความหรือภาระผูกพันที่อาจต้องเปิดเผยในงบการเงิน
5. เอกสารบางรายการยังไม่ครบ นักบัญชีควรเริ่มงานปิดงบเลยหรือรอให้ครบก่อน?
ตอบ: เริ่มได้เลย โดยทำส่วนที่มีข้อมูลพร้อมก่อน แต่ควรระบุรายการที่ยังขาด ประเมินผลกระทบ และติดตามข้อมูลให้ครบก่อนสรุปยอดบัญชีที่เกี่ยวข้อง โดยเฉพาะรายการที่อาจมีผลกระทบอย่างมีสาระสำคัญต่องบการเงิน
อยากเตรียมข้อมูลและปิดงบการเงินได้เป็นระบบมากขึ้น?
การมีเอกสารครบเป็นจุดเริ่มต้นที่ดี แต่ยังต้องรู้ด้วยว่าจะนำข้อมูลไปตรวจสอบ กระทบยอด และบันทึกรายการปรับปรุงอย่างไร
เรียนรู้กระบวนการปิดงบพร้อมตัวอย่างที่ประยุกต์ใช้กับงานจริงได้ในคอร์ส วิธีปิดงบการเงินอย่างถูกต้องและทันเวลา เพื่อช่วยให้นักบัญชีวางแผนงานได้ชัดเจนขึ้น และลดปัญหาการติดตามเอกสารในช่วงใกล้ปิดงบค่ะ
สอบถามเพิ่มเติมได้ที่ Line: @cpdacademy





