เผยแพร่ครั้งแรก: 23 กรกฎาคม 2026
อัปเดตล่าสุด: 10 สิงหาคม 2026
วิธีประมาณการกำไรสุทธิ ภ.ง.ด.51 ไม่ควรเริ่มจากการนำกำไรครึ่งปีแรกมาคูณสองแล้วจบค่ะ เพราะรายได้ ต้นทุน และค่าใช้จ่ายของธุรกิจในช่วงเวลาที่เหลืออาจเปลี่ยนไปมากกว่าที่คิด
ปัญหาจากการยื่นภาษีครึ่งปีขาดหรือเกินไปนั้น ไม่ได้เกิดจากการกรอกแบบผิด แต่ส่วนใหญ่เกิดจาก “สมมติฐาน” ที่ใช้ในการประมาณการกำไรสุทธิไม่เหมาะสม
แล้วนักบัญชีจะประมาณการกำไรยังไงให้มั่นใจก่อนยื่นแบบภาษีครึ่งปี บทความนี้จะพาทุกคนทำความเข้าใจตั้งแต่ ข้อมูลจริงที่เกิดขึ้นแล้ว → ประมาณรายได้และต้นทุนช่วงที่เหลือ → ปรับกำไรบัญชีเป็นกำไรทางภาษี → จัดทำกระดาษทำการให้ตรวจสอบย้อนหลังได้ ค่ะ
การประมาณการ ภ.ง.ด.51 ไม่ควรใช้วิธีนำกำไรครึ่งปีคูณสองทุกกิจการ
โดยทั่วไปนักบัญชีอาจเข้าใจว่า การประมาณการกำไรสุทธิ แค่เอากำไรครึ่งปีแรกคูณสองก็น่าจะจบ แต่การคูณสองอาจใช้เป็น วิธีที่ใช้ได้ในธุรกิจที่รายได้และค่าใช้จ่ายค่อนข้างสม่ำเสมอ แต่ไม่ควรใช้เป็นวิธีหลักโดยไม่วิเคราะห์ข้อเท็จจริงค่ะ
ตัวอย่างกิจการที่การคูณสองอาจทำให้ตัวเลขคลาดเคลื่อน
- ธุรกิจที่ยอดขายขึ้นลงตามฤดูกาล
- ธุรกิจโครงการที่รายได้ขึ้นกับการส่งมอบงาน
- กิจการที่มีลูกค้าหรือสัญญาก้อนใหญ่ช่วงครึ่งปีหลัง
- กิจการที่ต้นทุนหรือค่าใช้จ่ายปลายปีแตกต่างจากช่วงต้นปี
กำไร 6 เดือนแรกจึงใช้เป็น “ข้อมูลตั้งต้น” ได้ แต่ไม่ควรใช้เป็น “คำตอบของทั้งปี” โดยไม่วิเคราะห์ข้อมูลช่วงที่เหลือ
Workflow วิธีประมาณการกำไรสุทธิ ภ.ง.ด.51 จาก Actual ถึง Forecast
วิธีประมาณการกำไรสุทธิ ภ.ง.ด.51 สามารถสรุปเป็น Workflow หลักได้ 6 ขั้นตอน ดังนี้
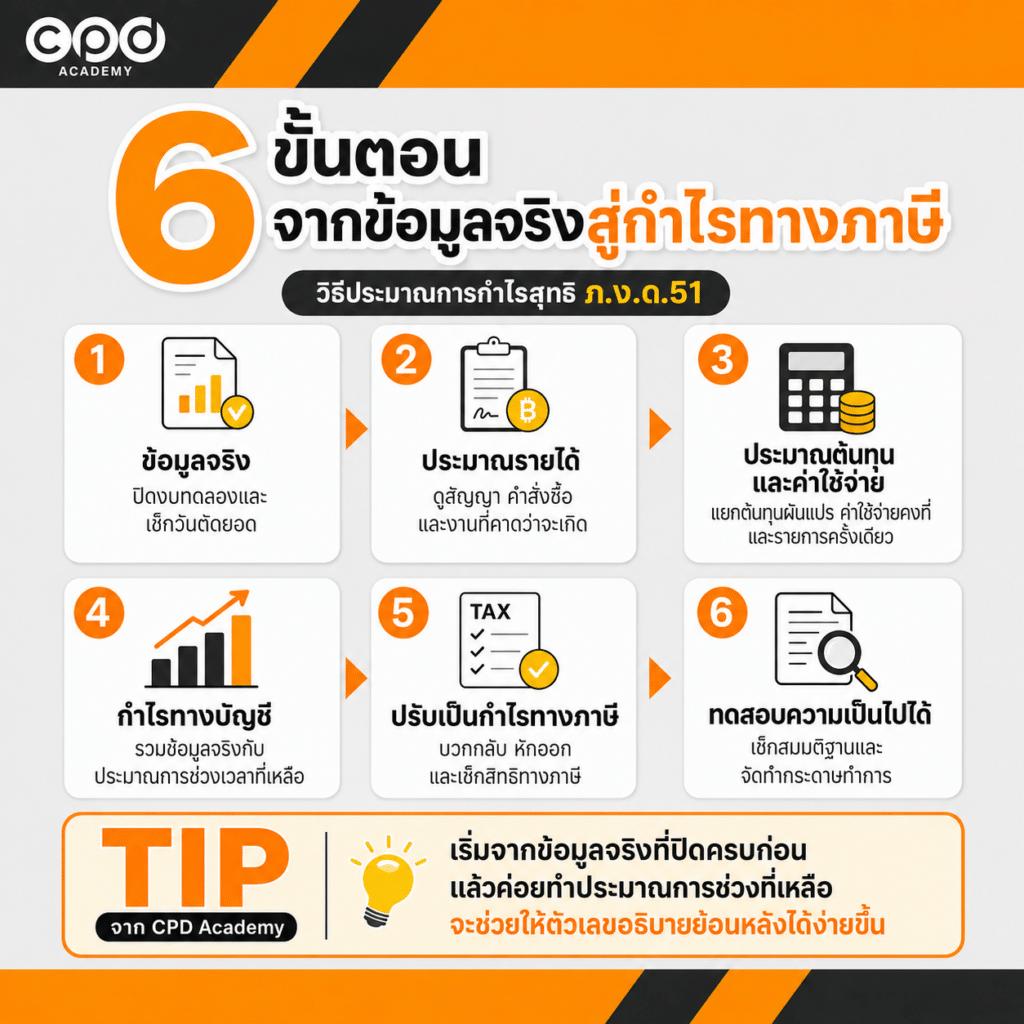
ขั้นตอนที่ 1 เริ่มจากข้อมูลจริงที่ตรวจสอบแล้ว
ก่อนประมาณการช่วงเวลาที่เหลือ ควรเริ่มจากตัวเลขจริง (Actual) ถึงวันตัดยอดล่าสุด เช่น รายได้ ต้นทุน ค่าใช้จ่าย และรายการสำคัญที่บันทึกแล้ว
อย่างน้อยควรเช็กว่า
- งบทดลองบันทึกและปิดบัญชีครบถ้วน
- รายได้และรายการสำคัญกระทบยอดแล้ว
- รายการค้างรับ/ค้างจ่ายบันทึกครบ
- รายงานใช้วันตัดยอดเดียวกัน
ถ้ายังไม่แน่ใจว่าต้องขอข้อมูลอะไรจากลูกค้า อ่านต่อ: ก่อนประมาณการ ภ.ง.ด.51 ต้องขอข้อมูลอะไรจากลูกค้า
ขั้นตอนที่ 2 ประมาณการรายได้
หัวใจสำคัญของ วิธีประมาณการกำไรสุทธิ ภ.ง.ด.51 คือ การประมาณการรายได้ครึ่งปีหลัง โดยไม่ควรใส่จากความรู้สึกว่า “น่าจะขายได้ประมาณนี้” แต่ควรแยกตามระดับความแน่นอน ตัวอย่างเช่น
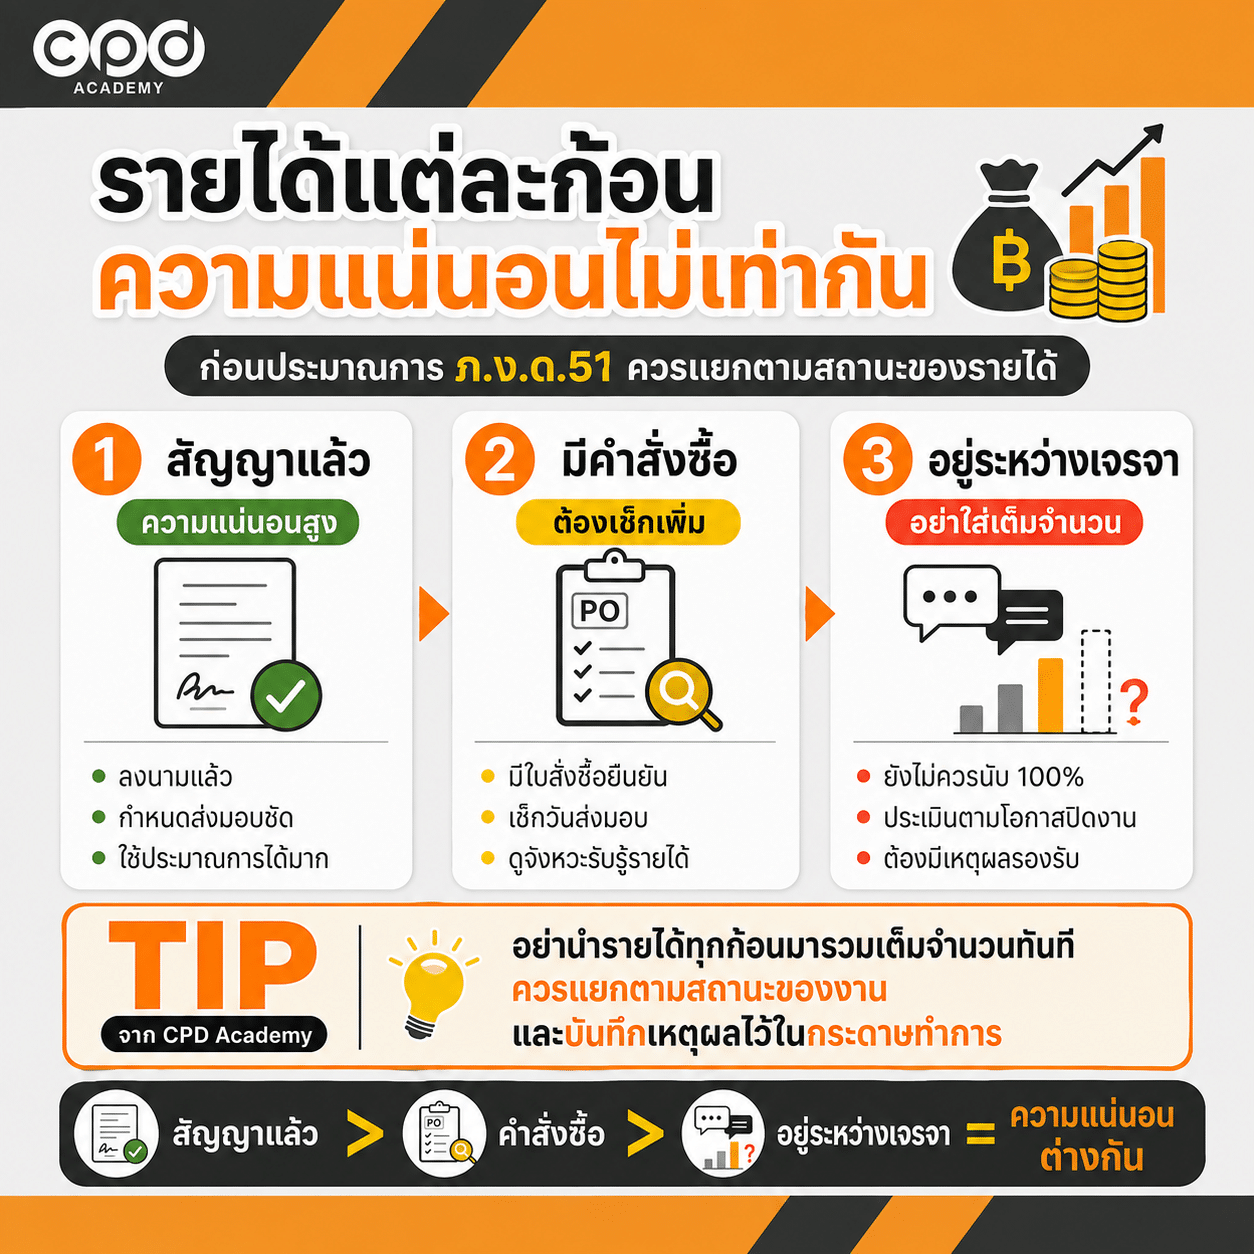
รายได้ที่มีสัญญาแล้ว (Contract) – เป็นรายได้จากสัญญาที่ลงนามแล้ว มีความแน่นอนค่อนข้างสูง แต่ยังต้องตรวจเงื่อนไขการส่งมอบและการรับรู้รายได้
รายได้จากคำสั่งซื้อที่ยืนยันแล้ว (PO/Backlog) – เป็นคำสั่งซื้อที่ลูกค้ายืนยันแล้ว แต่กิจการยังไม่ได้ส่งมอบสินค้า หรือยังทำงานไม่เสร็จ
รายได้จากงานที่อยู่ระหว่างเจรจา (Sales Pipeline) – เป็นงานที่อยู่ระหว่างเจรจา ยังไม่มีสัญญาหรือคำสั่งซื้อยืนยัน จึงไม่ควรนำมารวม 100% โดยอัตโนมัติ
ตัวอย่าง
| รายการ | มูลค่างาน | ความน่าจะเป็น | รายได้ที่นำมาประมาณการ |
| สัญญากับ A | 1,500,000 | 100% | 1,500,000 |
| ใบสั่งซื้อจาก B | 800,000 | 100% | 800,000 |
| งานระหว่างเจรจากับ C | 1,000,000 | 60% | 600,000 |
| งานระหว่างเจรจากับ D | 500,000 | 30% | 150,000 |
| รวม | 3,800,000 | 3,050,000 |
Tips from CPD Academy: เปอร์เซ็นต์ในตารางนี้ไม่ควรตั้งเพื่อให้ตัวเลขกำไรออกมาตามที่ต้องการ แต่ควรมีเหตุผลรองรับจากสถานะงานและข้อมูลฝ่ายขายค่ะ
หากธุรกิจมียอดขายขึ้นลงตามฤดูกาล ไม่ควรใช้ยอดเฉลี่ย 6 เดือนแรกกับทุกเดือนที่เหลือ เช่น ธุรกิจของขวัญอาจมียอดขายสูงช่วงปลายปี หรือธุรกิจโรงแรมอาจมีช่วง High/Low Season ชัดเจน จึงควรประมาณรายได้เป็นรายเดือนตามรูปแบบของธุรกิจค่ะ
ขั้นตอนที่ 3 ประมาณการต้นทุนและค่าใช้จ่าย
หลังประมาณรายได้แล้ว ต้องพิจารณาว่าต้นทุนและค่าใช้จ่ายแต่ละรายการเปลี่ยนตามรายได้หรือไม่ แนะนำว่าให้แบ่งประเภทต้นทุนและค่าใช้จ่ายเป็น 2 ประเภทหลัก ตามนี้
ต้นทุนผันแปร – เปลี่ยนตามยอดขาย เช่น ต้นทุนสินค้า ค่าขนส่ง ค่าคอมมิชชันม
ค่าใช้จ่ายคงที่ – ไม่ได้เปลี่ยนตามยอดขายโดยตรง เช่น ค่าเช่า เงินเดือน และค่าบริการรายเดือน
จากประสบการณ์พี่นุช จุดที่ควรระวังคืออย่านำเปอร์เซ็นต์ต้นทุนเดิมมาใช้ทันที ถ้าส่วนผสมสินค้า ราคาวัตถุดิบ หรืออัตราแลกเปลี่ยนเปลี่ยนไป อย่าลืมเช็กใหม่และใส่ข้อมูลใหม่สำหรับช่วงเดือนที่เหลือ
ขั้นตอนที่ 4 คำนวณกำไรสุทธิทางบัญชี
สมมติบริษัทมี ข้อมูลจริงแล้ว 8 เดือน และต้องประมาณการอีก 4 เดือนที่เหลือ
| รายการ | ข้อมูลจริง 8 เดือน | ประมาณการ 4 เดือน | รวมทั้งปี |
| รายได้ | 12,000,000 | 8,000,000 | 20,000,000 |
| ต้นทุนผันแปร (60% ของรายได้) | 7,200,000 | 4,800,000 | 12,000,000 |
| ค่าใช้จ่ายคงที่ (เดือนละ 375,000 บาท) | 3,000,000 | 1,500,000 | 4,500,000 |
| ค่าใช้จ่ายพิเศษ | 200,000 | 300,000 | 500,000 |
| กำไรทางบัญชีโดยประมาณ | 3,000,000 |
ในงานจริงควรทำเป็นรายเดือน เพราะจะเห็นทั้งฤดูกาล งานก้อนใหญ่ และค่าใช้จ่ายที่เกิดเฉพาะบางช่วงได้ชัดกว่าการใส่ยอดรวมก้อนเดียวค่ะ
ก่อนใช้ค่าเฉลี่ยเดิมเป็นฐาน ให้แยกรายการที่ไม่ได้เกิดเป็นประจำ ออกมาเป็น “รายได้พิเศษ” หรือ “ค่าใช้จ่ายพิเศษ” เช่น กำไรจากขายทรัพย์สิน โบนัสพิเศษ ค่าซ่อมครั้งใหญ่ หรือค่าใช้จ่ายโครงการเฉพาะกิจ เพราะหากนำรายการเหล่านี้ไปเฉลี่ยต่อทุกเดือน จะทำให้ประมาณการทั้งปีคลาดเคลื่อนได้ค่ะ
Tips จาก CPD Academy: ตอนตรวจงานให้เช็กว่าสมมติฐานที่ใช้มีอะไรบ้าง และโฟกัสตัวแปรที่กระทบกำไรมากก่อน เช่น งานโครงการก้อนใหญ่ อัตรากำไรขั้นต้น ราคาวัตถุดิบ โบนัส หรือรายได้ที่ยังไม่แน่นอน เพราะสมมติฐานเพียงข้อเดียวอาจเปลี่ยนทั้งกำไรและภาษีได้ค่ะ
ขั้นตอนที่ 5 จากกำไรบัญชีสู่กำไรทางภาษี
เมื่อได้กำไรทางบัญชีทั้งปีแล้ว ยังไม่ควรนำไปคำนวณ ภ.ง.ด.51 ทันที ต้องปรับเป็นกำไรสุทธิทางภาษีก่อน ตามสูตรนี้
กำไรทางบัญชี
+ รายจ่ายต้องห้าม
– รายได้ยกเว้น
– สิทธิหักเพิ่ม
– ขาดทุนสุทธิทางภาษียกมา
= กำไรสุทธิทางภาษี
ตัวอย่างการคำนวณ
| รายการ | จำนวนเงิน |
| กำไรสุทธิทางบัญชี | 3,000,000 |
| บวก รายจ่ายต้องห้าม | 200,000 |
| หัก รายได้ที่ได้รับยกเว้น | (100,000) |
| หัก รายจ่ายที่มีสิทธิหักเพิ่ม | (50,000) |
| หัก ขาดทุนสุทธิทางภาษียกมา | (300,000) |
| กำไรสุทธิทางภาษี | 2,750,000 |
กำไรสุทธิทางภาษี 2,750,000 บาท คือฐานที่จะนำไปทำขั้นตอนคำนวณภาษีต่อ ไม่ใช่กำไรบัญชี 3,000,000 บาทค่ะ
จากจุดนี้ หากต้องการดูวิธีนำกำไรสุทธิทางภาษีไปหารสอง ใช้อัตราภาษี และหักเครดิตภาษี อ่านต่อ วิธีคำนวณภาษีครึ่งปีนิติบุคคล ภ.ง.ด.51
ขั้นตอนที่ 6 ก่อนยื่น ภ.ง.ด.51 ควรทดสอบความเป็นไปได้
เมื่อทำประมาณการกำไรสุทธิแล้ว แนะนำให้ใช้เวลาสักนิดแล้วลองเปลี่ยนสมมติฐานสำคัญ เพื่อดูว่ากำไรและภาษีอาจเปลี่ยนไปมากเพียงใด
| กรณี | สมมติฐาน |
|---|---|
| ระมัดระวัง | รายได้ต่ำลงหรือต้นทุนสูงขึ้น |
| กรณีฐาน | เป็นไปตามข้อมูลปัจจุบัน |
| กรณีดีเกินคาด | รายได้หรือกำไรสูงขึ้น |
จุดประสงค์ไม่ได้มีไว้เลือกตัวเลขที่ทำให้ภาษีต่ำที่สุด แต่เพื่อดูว่ากำไรมีช่วงความเป็นไปได้แค่ไหน และตัวเลขที่เลือกมีหลักฐานรองรับหรือไม่ค่ะ
กระดาษทำการสำหรับวิธีประมาณการกำไรสุทธิ ภ.ง.ด.51 ควรมีข้อมูลอะไรบ้าง
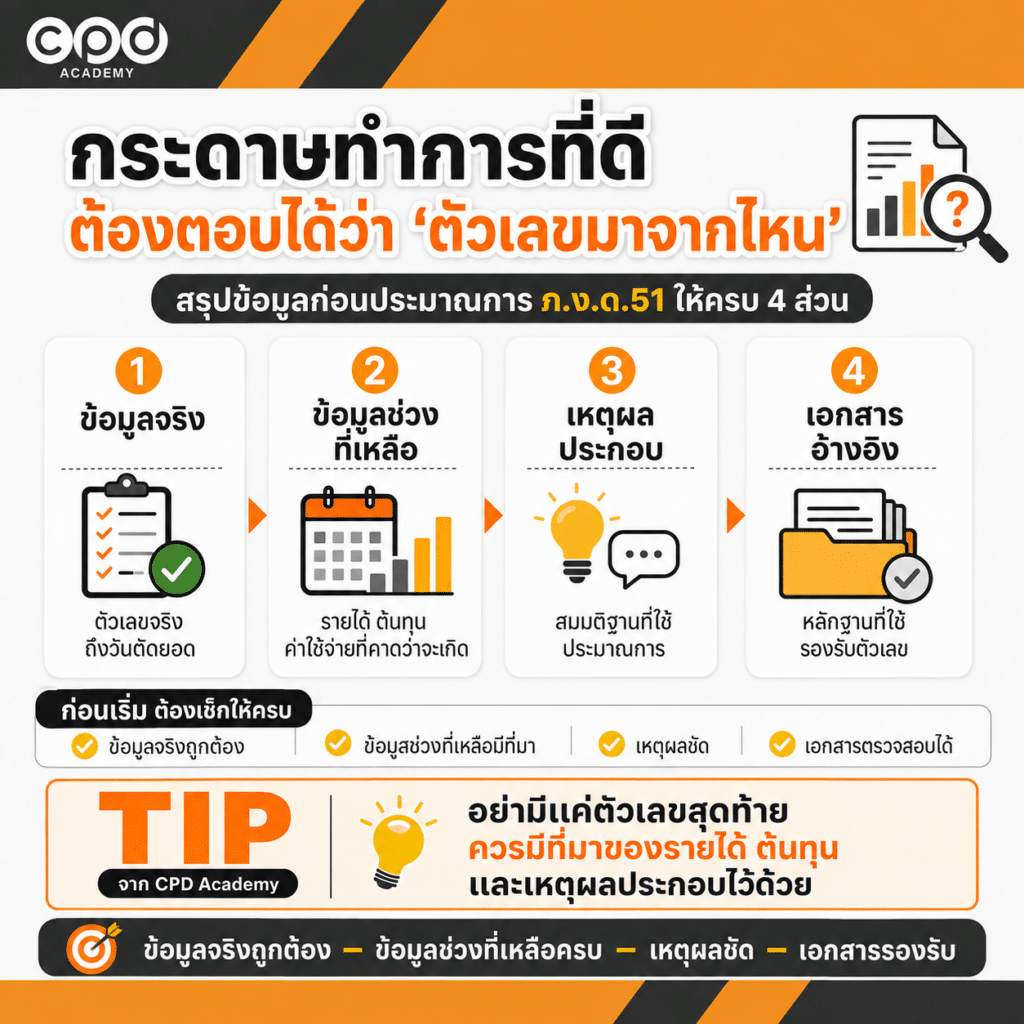
กระดาษทำการที่ดีไม่ใช่แค่ตารางกรอกยอดกำไรค่ะ แต่ควรเชื่อมโยงข้อมูลจริง ประมาณการ สมมติฐาน ไปจนถึงหลักฐานที่อ้างอิงการคำนวณ
| หัวข้อ | ควรมีอะไร |
|---|---|
| ข้อมูลจริง | ตัวเลขถึงวันตัดยอดล่าสุด |
| ประมาณรายได้ | รายได้ช่วงเวลาที่เหลือ |
| ประมาณต้นทุน | ต้นทุนและค่าใช้จ่ายช่วงที่เหลือ |
| สมมติฐาน | เหตุผลของตัวเลขสำคัญ |
| หลักฐาน | สัญญา ใบสั่งซื้อ งบประมาณ ฯลฯ |
| รายการปรับปรุงภาษี | รายจ่ายต้องห้าม รายได้ยกเว้น ขาดทุนยกมา |
| ผู้จัดทำ/ผู้ตรวจทาน | ชื่อและวันที่ |
Tips จาก CPD Academy: กระดาษทำการควรตอบได้ว่า “ตัวเลขมาจากไหน” ไม่ใช่ตอบได้เพียงว่า “สูตรใน Excel คำนวณได้เท่านี้” ค่ะ
หลังยื่นอย่าลืมทบทวนประมาณการ
หลังยื่น ภ.ง.ด.51 ควรเปรียบเทียบผลจริงกับประมาณการเป็นระยะ โดยเฉพาะเมื่อมีรายได้ก้อนใหญ่ ต้นทุนเปลี่ยน หรือมีเหตุการณ์สำคัญเกิดขึ้น
หากพบว่ากำไรมีแนวโน้มสูงกว่าที่ประมาณไว้มาก ให้ประเมินความเสี่ยง ประมาณการกำไรสุทธิขาดเกิน 25% และพิจารณาแนวทางดำเนินการต่อค่ะ
8 Checklist วิธีประมาณการกำไรสุทธิ ภ.ง.ด.51 ก่อนนำตัวเลขไปคำนวณภาษี
- ข้อมูลจริงถึงวันตัดยอดล่าสุดผ่านการตรวจแล้ว
- ประมาณรายได้ช่วงที่เหลือจากข้อมูลธุรกิจจริง
- งานที่ยังไม่แน่นอนมีการประเมินความเป็นไปได้
- ปรับตามฤดูกาลและแนวโน้มของธุรกิจแล้ว
- แยกต้นทุนผันแปร ค่าใช้จ่ายคงที่ และรายการครั้งเดียว
- ปรับกำไรบัญชีเป็นกำไรสุทธิทางภาษีแล้ว
- สมมติฐานสำคัญมีหลักฐานรองรับ
- กระดาษทำการมีผู้จัดทำและผู้ตรวจทาน
บทความที่เกี่ยวข้องกับ ภ.ง.ด.51
| ต้องการอ่านเรื่องใด | บทความที่เกี่ยวข้อง |
| ภาพรวม ภ.ง.ด.51 | ภ.ง.ด.51 คืออะไร คำนวณอย่างไร ยื่นเมื่อไหร่ |
| วิธีคำนวณภาษี | วิธีคำนวณภาษีครึ่งปีนิติบุคคล ภ.ง.ด.51 |
| เช็กก่อนยื่นแบบ | Checklist ก่อนยื่นภาษีกลางปี ภ.ง.ด.51 |
| ขั้นตอนยื่นออนไลน์ | วิธียื่นแบบ ภ.ง.ด.51 ออนไลน์แบบ Step by Step |
FAQ คำถามที่พบบ่อย
1. ประมาณการกำไรสุทธิ ภ.ง.ด.51 ใช้กำไรบัญชีหรือกำไรภาษี
ต้องใช้กำไรสุทธิทางภาษี ทำให้ต้องนำกำไรทางบัญชีมาปรับรายการทางภาษีก่อน เช่น รายจ่ายต้องห้าม รายได้ยกเว้น และขาดทุนสุทธิทางภาษียกมา
2. ใช้กำไรครึ่งปีแรกคูณสองได้ไหม
ใช้เป็นตัวเลขเปรียบเทียบเบื้องต้นได้ แต่ไม่ควรใช้เป็นคำตอบสุดท้ายโดยไม่วิเคราะห์ สถานการณ์ปัจจุบัน งานใหม่ ต้นทุน และค่าใช้จ่ายช่วงที่เหลือ
3. งานที่อยู่ระหว่างเจรจาควรนำมารวมเป็นรายได้เท่าไร
ควรถ่วงน้ำหนักตามสถานะและความน่าจะเป็นของแต่ละงาน ไม่ควรนำมารวมเต็มจำนวนหากยังไม่มีสัญญาหรือคำสั่งซื้อยืนยัน
4. ควรประมาณรายได้และค่าใช้จ่ายเป็นรายเดือนหรือรวมทั้งปี
แนะนำทำรายเดือน เพราะช่วยให้เห็นฤดูกาลของรายได้ โครงการที่เลื่อน และค่าใช้จ่ายก้อนใหญ่ได้ชัดกว่าการใส่ยอดรวมก้อนเดียว
5. กระดาษทำการ ภ.ง.ด.51 จำเป็นไหม
จำเป็นต้องทำ เพราะช่วยอธิบายว่ากำไรที่เกิดขึ้นแล้ว รายได้ ต้นทุนที่ประมาณการ และกำไรทางภาษีมาจากข้อมูลและสมมติฐานใด รวมถึงใช้ทบทวนหลังยื่นได้
สรุป: ประมาณการให้เหมาะสม ไม่ใช่ประมาณให้ต่ำหรือสูงที่สุด
วิธีประมาณการกำไรสุทธิ ภ.ง.ด.51 ที่ดีควรเริ่มจากกำไรจริงที่ตรวจสอบแล้ว ตามด้วยประมาณการรายได้และต้นทุนจากข้อมูลธุรกิจ ก่อนปรับกำไรบัญชีเป็นกำไรทางภาษี
สิ่งสำคัญไม่ใช่การทำให้ตัวเลขออกมาต่ำเพื่อจ่ายภาษีน้อย หรือใส่สูงไว้ก่อนเพราะกลัวความเสี่ยง แต่คือการเลือกตัวเลขที่สมเหตุสมผลจากข้อมูลที่มี ณ วันที่จัดทำประมาณการค่ะ
ก่อนจบ ลองถามตัวเอง 3 ข้อ
- ตัวเลขประมาณการมาจากข้อมูลอะไร
- สมมติฐานสำคัญมีหลักฐานรองรับหรือไม่
- ถ้าผลจริงต่างจากประมาณการ จะอธิบายได้หรือเปล่า
หากตอบได้ครบ กระดาษทำการนั้นก็ไม่ได้มีเพียงสูตรที่คำนวณถูก แต่ยังเป็นเอกสารที่ช่วยควบคุมความเสี่ยงของงาน ภ.ง.ด.51 ได้จริงค่ะ
ฝึกทำประมาณการจากข้อมูลจริงใน Workshop
อ่านหลักการแล้ว สิ่งที่ยากกว่า คือ การนำตัวเลขของกิจการจริงมาเชื่อมกันค่ะ ตั้งแต่ข้อมูลที่เกิดขึ้นแล้ว รายได้และต้นทุนช่วงที่เหลือ ไปจนถึงการปรับกำไรบัญชีเป็นกำไรทางภาษี
ในคอร์ส ภาษีนิติบุคคลครึ่งปีและวิธียื่น ภ.ง.ด.51 ผู้เรียนจะได้ฝึกกับ Workshop ตั้งแต่ทำประมาณการรายได้และต้นทุน จัดทำกระดาษทำการ ทดสอบความเป็นไปได้ของตัวเลข ไปจนถึงนำผลลัพธ์ไปใช้กับแบบ ภ.ง.ด.51
ดูรายละเอียด คอร์สภาษีนิติบุคคลครึ่งปีและวิธียื่น ภ.ง.ด.51

แหล่งอ้างอิง
- กรมสรรพากร – การประมาณการกำไรสุทธิเพื่อเสียภาษีเงินได้นิติบุคคลครึ่งปี
- กรมสรรพากร – ผู้มีหน้าที่ยื่นแบบและวิธีคำนวณ ภ.ง.ด.51
- กรมสรรพากร – สารพันคำถามเกี่ยวกับการยื่นแบบ ภ.ง.ด.51
- กรมสรรพากร – ประมวลรัษฎากรเกี่ยวกับการคำนวณกำไรสุทธิทางภาษี