
เผยแพร่ครั้งแรก: 22 ตุลาคม 2026
อัปเดตล่าสุด: 6 พฤศจิกายน 2026
งบทดลองลงตัวแล้ว แต่พอผู้สอบบัญชีเข้ามาตรวจ กลับพบว่ามีรายได้บันทึกผิดงวด หรือค่าใช้จ่ายค้างจ่ายที่ยังไม่ได้ตั้งบัญชี ทำให้ต้องกลับมาแก้งบอีกครั้ง
ปัญหาเหล่านี้อาจเกิดขึ้นได้เมื่อมีเวลาตรวจงานจำกัด และนักบัญชีให้น้ำหนักกับการตรวจทุกบัญชีเท่ากัน จนมองข้ามรายการที่มีความเสี่ยงสูง
บทความนี้ CPD Academy รวบรวม 6 จุดเสี่ยงในการปิดงบการเงิน พร้อมแนวทางตรวจสอบและวิธีจัดการเมื่อพบความผิดปกติ เพื่อช่วยให้นักบัญชีเลือกตรวจได้ตรงจุด จัดลำดับงานได้เหมาะสม และลดโอกาสต้องกลับมาแก้งบภายหลังค่ะ
จุดเสี่ยงในการปิดงบคืออะไร ทำไมต้องเลือกตรวจให้ตรงจุด?
จุดเสี่ยงในการปิดงบการเงิน คือ รายการบัญชีที่อาจมีข้อผิดพลาดและกระทบความถูกต้องของงบการเงิน เช่น บันทึกรายได้ผิดงวด ตั้งค่าเผื่อไม่เหมาะสม หรือมีค่าใช้จ่ายตกหล่น
งบการเงินเป็นรายงานที่แสดงฐานะการเงินและผลการดำเนินงานของกิจการ แต่ข้อมูลบางรายการอาจบันทึกไม่ครบ ผิดงวด หรือประเมินมูลค่าไม่เหมาะสม จึงต้องตรวจสอบให้รอบคอบก่อนสรุปงบ
ภาพรวมของงานปิดงบตั้งแต่เตรียมข้อมูล จัดทำงบ ไปจนถึงรายการตรวจสอบ (Checklist) ก่อนสรุป อยู่ใน ปิดงบการเงินอย่างถูกต้องและทันเวลา ต้องทำอะไรบ้าง? พร้อม Checklist ก่อนสรุปงบ
หลักการเลือกบัญชีที่ควรให้ความสำคัญเป็นพิเศษ พิจารณาได้จาก 3 เรื่อง
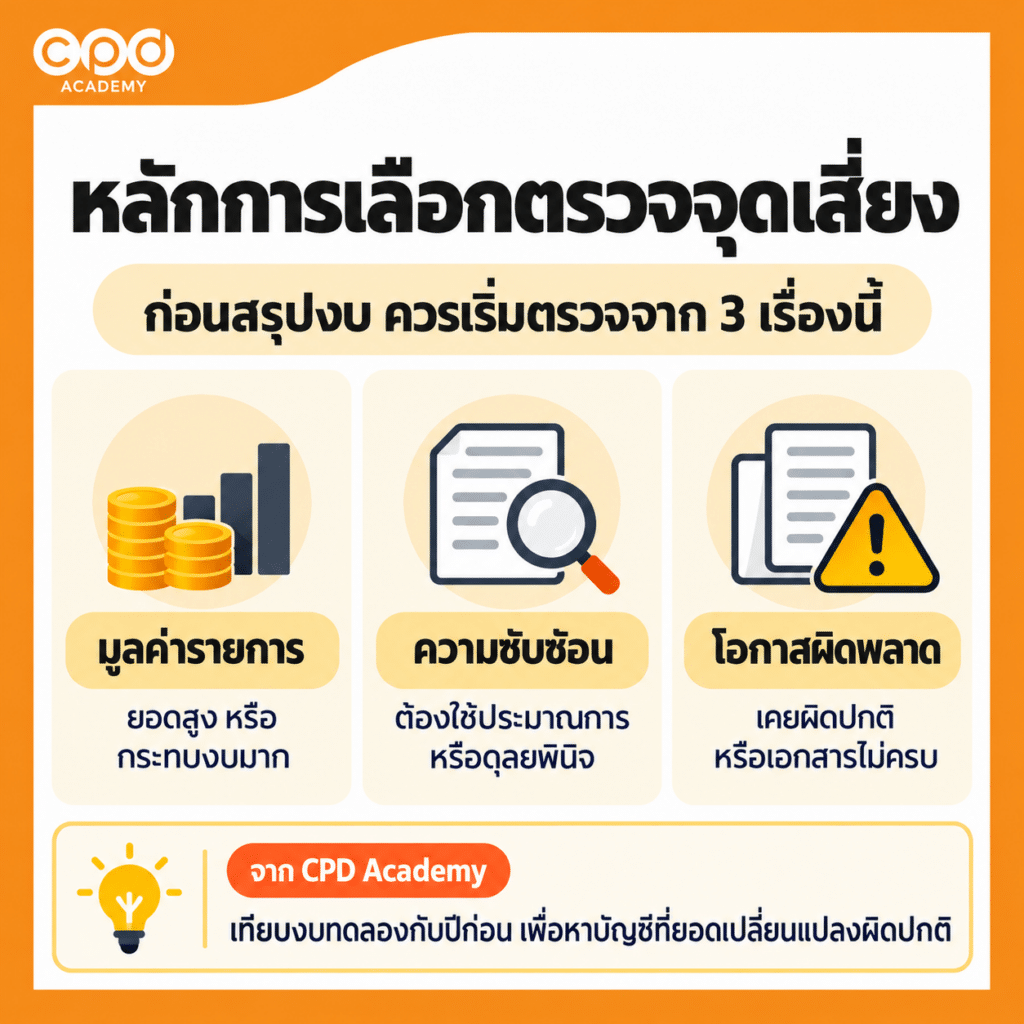
- มูลค่ารายการ — มีจำนวนเงินสูงหรืออาจกระทบงบอย่างมีสาระสำคัญ
- ความซับซ้อน — ต้องใช้การประมาณการหรือดุลยพินิจ เช่น ค่าเผื่อหนี้สงสัยจะสูญ
- โอกาสผิดพลาด — เคยพบข้อผิดพลาด มีรายการผิดปกติ หรือเอกสารยังไม่ครบ
Tip จาก CPD Academy: ลองเทียบงบทดลองกับปีก่อน แล้วเลือกบัญชีที่ยอดเปลี่ยนมากหรือผิดปกติมาตรวจเพิ่มเติม จะช่วยให้เห็นว่าควรตรวจจุดไหนก่อนและใช้เวลาทำงานได้คุ้มขึ้น
อยากรู้ว่าเรื่องไหนทำให้ปิดงบช้าหรือผิดบ่อย คลิปนี้สรุปข้อควรระวังไว้แบบสั้น ๆ
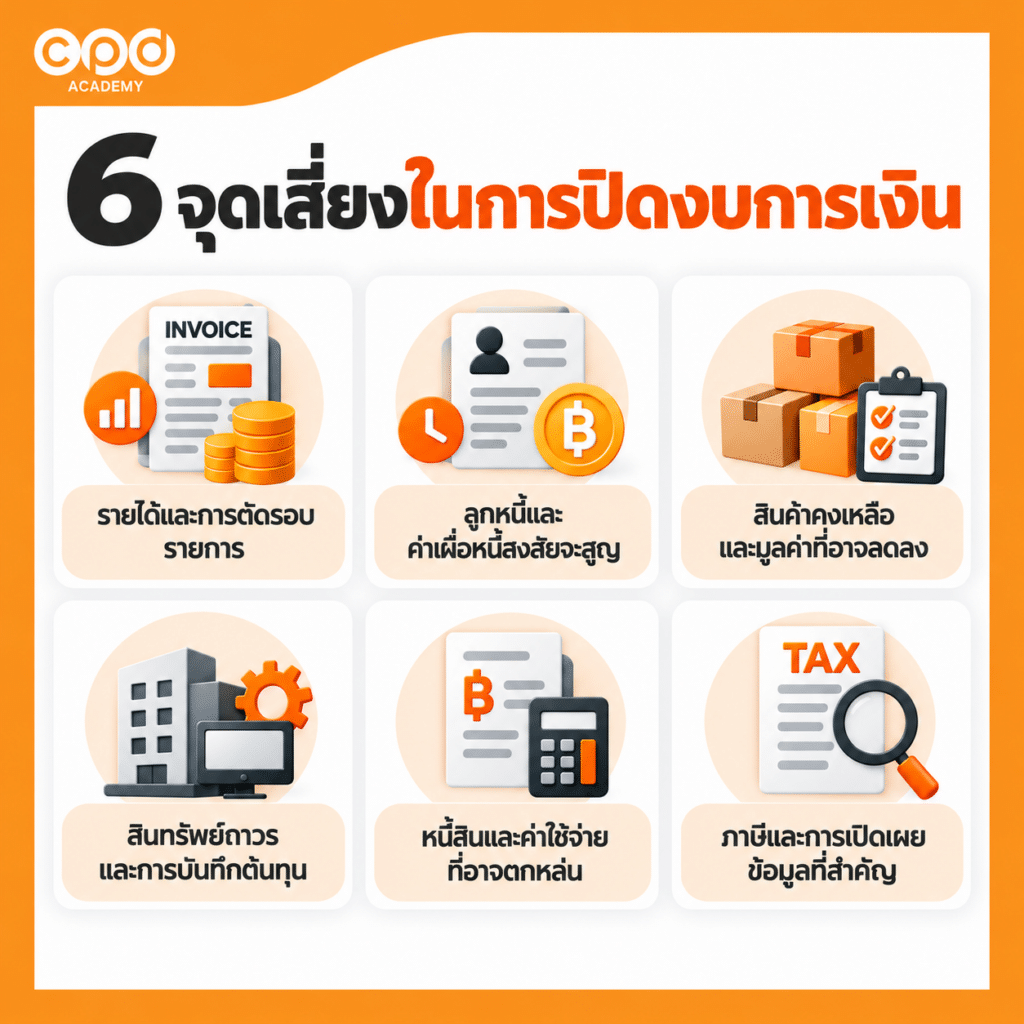
6 จุดเสี่ยงที่นักบัญชีควรตรวจให้ชัดก่อนสรุปงบการเงิน
ก่อนสรุปงบการเงิน นักบัญชีควรให้ความสำคัญกับ 6 จุดเสี่ยง ได้แก่ รายได้ ลูกหนี้ สินค้าคงเหลือ สินทรัพย์ถาวร หนี้สินและค่าใช้จ่าย รวมถึงภาษีและการเปิดเผยข้อมูล
ข้อผิดพลาดเพียงรายการเดียวก็อาจกระทบความถูกต้องและความน่าเชื่อถือของงบการเงินทั้งชุด
1. รายได้และการตัดรอบรายการ
การตัดรอบรายได้ คือ การตรวจสอบว่ากิจการรับรู้รายได้ถูกงวดหรือไม่ โดยเฉพาะรายการขายก่อนและหลังวันสิ้นงวด หากบันทึกรายได้เร็วหรือช้าเกินไป อาจส่งผลให้กำไรที่แสดงในงบการเงินไม่สะท้อนผลการดำเนินงานที่แท้จริงของกิจการ
สิ่งที่ควรตรวจ
- รายการขายก่อนและหลังวันสิ้นงวด
- ใบส่งสินค้า หลักฐานการให้บริการ และเงื่อนไขในสัญญา
- รายได้รับล่วงหน้าที่ยังไม่ได้ส่งมอบสินค้าหรือให้บริการ
- ใบลดหนี้และรายการคืนสินค้าที่เกี่ยวข้องกับงวดก่อน
เจอรายการขายที่วันส่งมอบกับวันที่บันทึกอยู่คนละงวด ให้เปิดเงื่อนไขการขายดูก่อน แล้วจึงปรับปรุงให้รายได้อยู่ในงวดที่ถูกต้อง
สามารถศึกษาหลักการรับรู้รายได้และตัวอย่างเพิ่มเติมได้จากบทความ การบันทึกบัญชีรายได้
2. ลูกหนี้และค่าเผื่อหนี้สงสัยจะสูญ
ลูกหนี้ที่ค้างนานหรือลูกค้าที่มีปัญหาการเงิน คือจุดที่มูลค่าในงบมักสูงเกินจริง ถ้าประเมินค่าเผื่อหนี้สงสัยจะสูญต่ำไป ลูกหนี้ในงบฐานะการเงินก็จะสูงกว่าที่ควรเป็น
สิ่งที่ควรตรวจ
- รายงานอายุลูกหนี้ โดยเฉพาะยอดค้างชำระนาน
- ประวัติการติดตามหนี้และการรับชำระเงินหลังวันสิ้นงวด
- ลูกหนี้ที่มีข้อพิพาทหรือปัญหาทางการเงิน
- ความเหมาะสมของค่าเผื่อหนี้สงสัยจะสูญที่บันทึกไว้
ลูกหนี้รายไหนดูแล้วเก็บเงินยาก ให้ประเมินความสามารถในการชำระหนี้แล้วปรับค่าเผื่อให้เหมาะสม และอย่าลืมว่าค่าเผื่อนี้เป็นรายจ่ายต้องห้ามตามมาตรา 65 ตรี (1) ที่ต้องบวกกลับตอนคำนวณกำไรสุทธิทางภาษี
ทั้งนี้ กิจการที่ใช้ มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (TFRS for NPAEs) และสำหรับกิจการที่มีส่วนได้เสียสาธารณะ (TFRS for PAEs) มีหลักเกณฑ์การประเมินค่าเผื่อแตกต่างกัน สามารถศึกษาข้อกำหนดสำหรับกิจการ NPAEs เพิ่มเติมได้จาก มาตรฐาน TFRS for NPAEs ฉบับล่าสุดของสภาวิชาชีพบัญชี
3. สินค้าคงเหลือและมูลค่าที่อาจลดลง
สินค้าคงเหลือผิดได้ทั้งจำนวนและมูลค่า เช่น ยอดในบัญชีไม่ตรงกับของจริง คำนวณต้นทุนผิด หรือมีสินค้าเก่า ชำรุด และล้าสมัยที่ยังไม่ได้ปรับลดมูลค่า ซึ่งกระทบทั้งยอดสินค้าและต้นทุนขาย
สิ่งที่ควรตรวจ
- ยอดสินค้าจริงเทียบกับบัญชี
- รายการรับเข้าและจ่ายออกช่วงสิ้นงวด
- ต้นทุนสินค้าและวิธีคำนวณ
- สินค้าเก่า ชำรุด หรือเคลื่อนไหวช้า
สินค้าที่ราคาขายตกหรือขายไม่ออก ให้เทียบราคาทุนกับมูลค่าสุทธิที่จะได้รับ (NRV) ถ้า NRV ต่ำกว่า ต้องปรับลดมูลค่าสินค้าลงให้เหลือเท่ากับ NRV
4. สินทรัพย์ถาวรและการบันทึกต้นทุน
เรื่องที่มักพลาดในหมวดนี้มี 4 เรื่อง คือ บันทึกรายจ่ายผิดประเภท คิดค่าเสื่อมราคาผิด ลืมตัดสินทรัพย์ที่ขายไปแล้ว และไม่ได้ประเมินการด้อยค่าเมื่อมีข้อบ่งชี้
สิ่งที่ควรตรวจ
- การบันทึกรายจ่ายเป็นสินทรัพย์หรือค่าใช้จ่าย
- วันที่สินทรัพย์พร้อมใช้งานและการคำนวณค่าเสื่อมราคา
- สินทรัพย์ที่ขาย เลิกใช้ หรือจำหน่ายออก
- ข้อบ่งชี้การด้อยค่าของสินทรัพย์
ทางแก้ต่างกันไปตามปัญหาที่เจอ จัดประเภทผิดก็ย้ายให้ถูกบัญชี ค่าเสื่อมผิดก็คำนวณใหม่ ขายไปแล้วก็ตัดออกจากทะเบียน และถ้ามีข้อบ่งชี้การด้อยค่า ให้ประเมินมูลค่าที่คาดว่าจะได้รับคืน
5. หนี้สินและค่าใช้จ่ายที่อาจตกหล่น
หนี้สินเป็นหมวดที่มักผิดแบบตกหล่นมากกว่าบันทึกเกิน เช่น ค่าใช้จ่ายเกิดขึ้นแล้วแต่ยังไม่ได้รับใบแจ้งหนี้ ผลคือหนี้สินและค่าใช้จ่ายต่ำไป ขณะที่กำไรสูงเกินจริง
สิ่งที่ควรตรวจ
- ค่าใช้จ่ายที่เกิดขึ้นแล้วแต่ยังไม่ได้รับใบแจ้งหนี้
- รายการจ่ายเงินหลังวันสิ้นงวดที่เกี่ยวข้องกับงวดที่กำลังปิด
- สินค้าหรือบริการที่ได้รับแล้วแต่ยังไม่ได้ตั้งหนี้
- ประมาณการหนี้สินและภาระผูกพันที่เกี่ยวข้อง
ถ้าค่าใช้จ่ายเป็นของงวดที่กำลังปิด ให้ตั้งค่าใช้จ่ายค้างจ่ายหรือบันทึกรายการปรับปรุงปิดบัญชี ตามหลักเกณฑ์การรับรู้รายการ ไม่ต้องรอให้ใบแจ้งหนี้มาถึงก่อน
Tip จาก CPD Academy: ลองตรวจใบแจ้งหนี้ที่ได้รับในเดือนแรกของรอบบัญชีถัดไป โดยเฉพาะค่าบริการรายเดือนตามสัญญา เพราะอาจพบค่าใช้จ่ายของงวดที่กำลังปิดซึ่งยังไม่ได้บันทึก
6. ภาษีและการเปิดเผยข้อมูลที่สำคัญ
ด้านภาษีและการเปิดเผยข้อมูล ปัญหาที่เจอบ่อยคือคำนวณภาษีผิด ยอดภาษีในบัญชีไม่ตรงกับแบบที่ยื่น หรือหมายเหตุประกอบงบขาดข้อมูลสำคัญ
สิ่งที่ควรตรวจ
- การคำนวณภาษีเงินได้นิติบุคคลและรายการปรับปรุงทางภาษี
- ยอดภาษีมูลค่าเพิ่มและภาษีหัก ณ ที่จ่ายเทียบกับบัญชีและแบบที่ยื่น
- ภาระผูกพัน คดีความ หรือเหตุการณ์สำคัญที่อาจต้องเปิดเผย
- รายการกับบุคคลหรือกิจการที่เกี่ยวข้องกัน และหมายเหตุประกอบงบการเงิน
ผลต่างด้านภาษีที่หาสาเหตุเจอแล้ว ต้องตัดสินใจต่อว่าจะแก้ที่บัญชีหรือยื่นแบบเพิ่มเติม ส่วนเรื่องที่ยังไม่อยู่ในหมายเหตุประกอบงบ ให้พิจารณาตามมาตรฐานที่กิจการใช้ว่าต้องเปิดเผยเพิ่มหรือไม่
สามารถตรวจสอบหลักเกณฑ์ภาษีจาก แบบ ภ.ง.ด.50 และคำแนะนำฉบับล่าสุด ของกรมสรรพากร และรูปแบบการนำเสนองบการเงินจาก คำชี้แจงรายการย่อในงบการเงินฉบับล่าสุด ของกรมพัฒนาธุรกิจการค้า โดยพิจารณาข้อกำหนดที่ใช้กับรอบบัญชีของกิจการด้วย
จัดลำดับจุดเสี่ยงเพื่อใช้เวลาตรวจให้คุ้มอย่างไร?
การจัดลำดับจุดเสี่ยงในการปิดงบการเงิน ควรพิจารณาจากสัญญาณผิดปกติของแต่ละบัญชี โดยใช้ตารางต่อไปนี้ช่วยระบุเอกสารที่ต้องตรวจสอบและสิ่งที่ต้องทำต่อ
| จุดเสี่ยง | สัญญาณที่ควรระวัง | เอกสารที่ใช้ตรวจ | สิ่งที่ต้องทำต่อ |
|---|---|---|---|
| รายได้ | ยอดขายช่วงสิ้นงวดเพิ่มขึ้นหรือลดลงผิดปกติ | ใบแจ้งหนี้ ใบส่งสินค้า | ตรวจสอบว่ารับรู้รายได้ถูกงวดหรือไม่ |
| ลูกหนี้ | มีลูกหนี้ค้างชำระนานหรือเก็บเงินไม่ได้ตามกำหนด | รายงานอายุลูกหนี้ หลักฐานการรับชำระเงิน | ประเมินโอกาสเรียกเก็บหนี้และความเหมาะสมของค่าเผื่อหนี้สงสัยจะสูญ |
| สินค้าคงเหลือ | ยอดสินค้าจริงไม่ตรงกับบัญชี หรือมีสินค้าเก่าและขายไม่ออก | รายงานตรวจนับสินค้า รายละเอียดต้นทุน | ตรวจสอบจำนวน ต้นทุน และมูลค่าสินค้าที่อาจลดลง |
| สินทรัพย์ถาวร | มีสินทรัพย์หยุดใช้งาน หรือค่าเสื่อมราคาผิดปกติ | ทะเบียนสินทรัพย์ รายละเอียดค่าเสื่อมราคา | ตรวจสอบการบันทึกต้นทุน ค่าเสื่อมราคา และการด้อยค่า |
| หนี้สินและค่าใช้จ่าย | มีค่าใช้จ่ายเกิดขึ้นแล้ว แต่ยังไม่ได้บันทึกบัญชี | ใบแจ้งหนี้ รายการจ่ายเงินหลังสิ้นงวด | ตรวจสอบค่าใช้จ่ายของงวดที่กำลังปิดและพิจารณาตั้งหนี้ |
| ภาษีและการเปิดเผยข้อมูล | ยอดภาษีในบัญชีไม่ตรงกับแบบภาษี หรือมีข้อมูลสำคัญตกหล่น | แบบภาษี กระดาษทำการ หมายเหตุประกอบงบการเงิน | ตรวจสอบผลต่างภาษีและความครบถ้วนของข้อมูลที่ต้องเปิดเผย |
เมื่อทราบรายการที่ต้องตรวจสอบแล้ว ควรแบ่งงานเป็น 3 กลุ่ม ได้แก่ รายการที่ต้องตรวจเร่งด่วน รายการที่ต้องตรวจสอบเพิ่มเติม และรายการที่ตรวจตามแผนปกติ เพื่อให้ติดตามและจัดการประเด็นสำคัญได้ครบถ้วนก่อนสรุปงบ
หากพบยอดผิดปกติ สามารถศึกษาแนวทาง กระทบยอดก่อนปิดงบ เพื่อช่วยค้นหาสาเหตุจากรายละเอียดบัญชีและหลักฐานประกอบได้
ทบทวนครั้งสุดท้ายก่อนสรุปงบ ควรตรวจอะไรบ้าง?
การทบทวนขั้นสุดท้าย (Final Review) เป็นการตรวจสอบความครบถ้วนของงานบัญชีก่อนสรุปงบการเงิน เพื่อให้มั่นใจว่ารายการที่มีความเสี่ยงได้รับการตรวจสอบ ข้อผิดพลาดได้รับการแก้ไขอย่างเหมาะสม และมีหลักฐานประกอบเพียงพอ
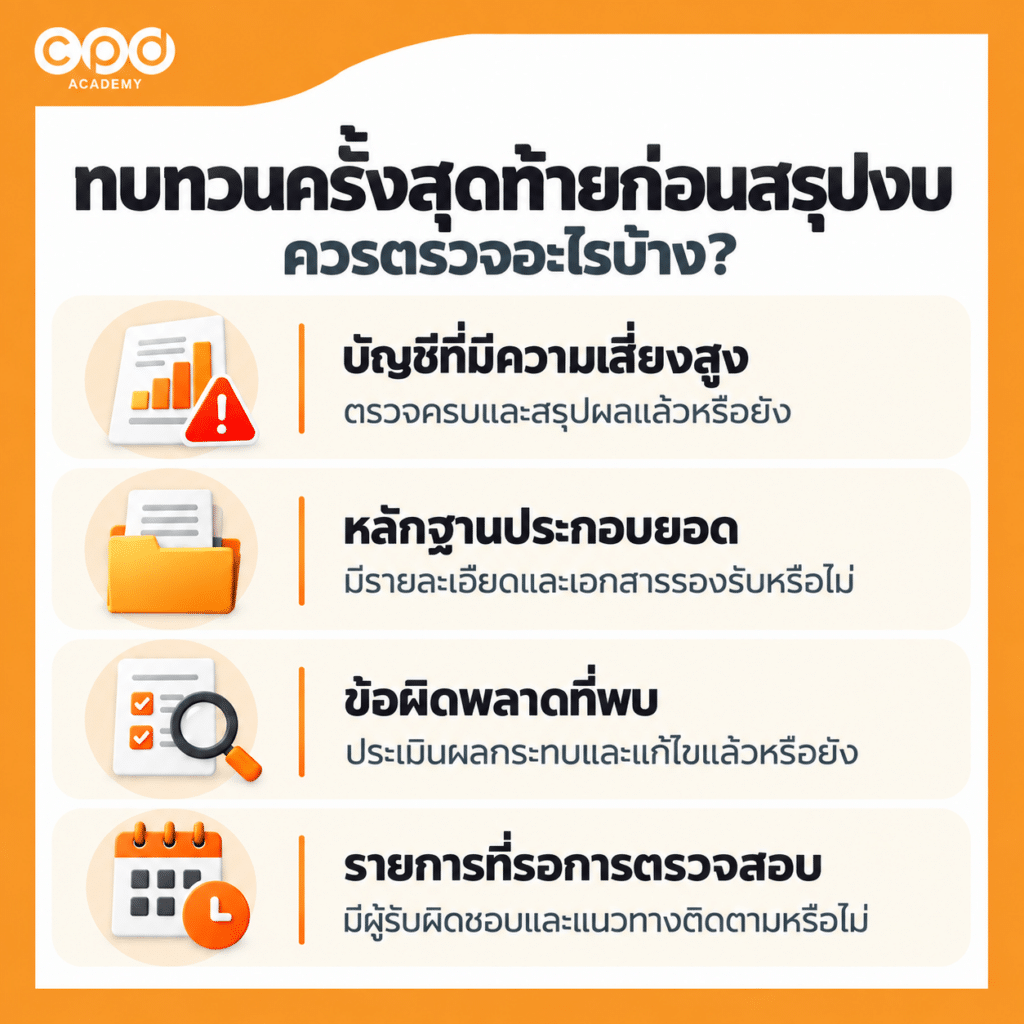
ตารางนี้สรุป 4 เรื่องที่นักบัญชีควรตรวจสอบก่อนส่งงาน
| เรื่องที่ต้องทบทวน | สิ่งที่ต้องตรวจสอบ | สิ่งที่ต้องทำ |
|---|---|---|
| บัญชีที่มีความเสี่ยงสูง | บัญชีที่พบความเสี่ยงได้รับการตรวจสอบครบหรือยัง | ตรวจรายการที่ยังไม่เสร็จและสรุปผลให้ชัดเจน |
| หลักฐานประกอบยอด | ยอดบัญชีสำคัญมีรายละเอียดและเอกสารรองรับหรือไม่ | ติดตามเอกสารและตรวจสอบยอดกับหลักฐาน |
| ข้อผิดพลาดที่พบ | มีรายการบันทึกผิดงวด ผิดประเภท หรือมูลค่าไม่เหมาะสมหรือไม่ | ตรวจสอบผลกระทบและพิจารณาปรับปรุงบัญชีตามข้อเท็จจริง |
| รายการที่รอการตรวจสอบ | ยังมีรายการใดที่ต้องตรวจสอบหรือรอข้อมูลเพิ่มเติมหรือไม่ | ติดตามข้อมูลและตรวจสอบรายการให้ได้ข้อสรุปก่อนสรุปงบ |
หากพบว่ายังมีข้อมูลหรือเอกสารไม่ครบ สามารถใช้ ปิดงบการเงินต้องเตรียมเอกสารอะไรบ้าง? Checklist ข้อมูลและรายละเอียดประกอบยอด ช่วยตรวจความพร้อมเพิ่มเติม และทบทวน ขั้นตอนการปิดงบการเงิน เพื่อให้แน่ใจว่างานส่วนที่เกี่ยวข้องทำครบก่อนสรุปงบ
สรุป ตรวจจุดเสี่ยงอย่างไรก่อนสรุปงบการเงิน?
6 จุดเสี่ยงในการปิดงบการเงิน ที่นักบัญชีควรระวัง ได้แก่ รายได้ ลูกหนี้ สินค้าคงเหลือ สินทรัพย์ถาวร หนี้สินและค่าใช้จ่าย รวมถึงภาษีและการเปิดเผยข้อมูล หากตรวจสอบไม่ครบ อาจทำให้ตัวเลขในงบการเงินคลาดเคลื่อนและต้องกลับมาแก้ไขภายหลัง
หลักสำคัญก่อนสรุปงบมี 4 ข้อ
- เลือกตรวจตามความเสี่ยง เริ่มจากบัญชีที่มีมูลค่าสูง ซับซ้อน หรือพบความผิดปกติ
- ตรวจสอบหลักฐานประกอบ ยอดบัญชีสำคัญต้องมีรายละเอียดและเอกสารรองรับ
- ตรวจสอบและแก้ไขข้อผิดพลาด หาสาเหตุ ประเมินผลกระทบ และพิจารณาปรับปรุงบัญชีตามข้อเท็จจริง
- ทบทวนรายการสำคัญอีกครั้ง ก่อนส่งงบให้ผู้สอบบัญชีหรือผู้บริหาร
ลองนำแนวทางนี้ไปใช้ในรอบปิดงบครั้งถัดไป เพื่อช่วยให้ตรวจงานได้ตรงจุดและลดโอกาสเกิดข้อผิดพลาด หากต้องการทบทวนพื้นฐานเพิ่มเติม สามารถอ่าน การปิดงบการเงินคืออะไร ได้ค่ะ
คำถามที่พบบ่อย (FAQ) เกี่ยวกับจุดเสี่ยงในการปิดงบ
1. นักบัญชีควรเริ่มตรวจบัญชีไหนก่อนสรุปงบการเงิน?
ตอบ: ควรเริ่มจากบัญชีที่มีมูลค่าสูง ต้องใช้การประมาณหรือดุลยพินิจ และมีโอกาสผิดพลาด เช่น บัญชีที่เคยพบข้อผิดพลาดหรือยอดเปลี่ยนไปมากเมื่อเทียบกับปีก่อน โดยดูลักษณะธุรกิจของกิจการประกอบด้วย
2. ลูกหนี้ค้างชำระนาน นักบัญชีต้องตั้งค่าเผื่อทันทีหรือไม่?
ตอบ: ไม่จำเป็นต้องตั้งทันที ควรประเมินอายุหนี้ ประวัติการชำระเงิน และโอกาสเรียกเก็บหนี้ก่อนพิจารณาตั้งค่าเผื่อ ทั้งนี้ โดยทั่วไปค่าเผื่อหนี้สงสัยจะสูญเป็นรายจ่ายต้องห้ามที่ต้องบวกกลับในการคำนวณภาษีเงินได้นิติบุคคล ส่วนการตัดหนี้สูญเป็นรายจ่ายทางภาษีต้องเป็นไปตามเงื่อนไขของ กฎกระทรวง ฉบับที่ 186
3. สินค้าคงเหลือตรวจนับตรงแล้ว ยังมีความเสี่ยงอะไรอีก?
ตอบ: ยังต้องตรวจสอบต้นทุนและมูลค่าสินค้า โดยเฉพาะสินค้าที่ชำรุด ล้าสมัย หรือมีมูลค่าสุทธิที่จะได้รับต่ำกว่าราคาทุน ซึ่งอาจต้องพิจารณาปรับลดมูลค่าตามมาตรฐานที่กิจการใช้
4. รายได้ที่ออกใบแจ้งหนี้แล้ว ต้องรับรู้เป็นรายได้ทันทีหรือไม่?
ตอบ: ไม่เสมอไป การออกใบแจ้งหนี้ไม่ได้แปลว่ารายได้เกิดขึ้นแล้ว ต้องพิจารณาเงื่อนไขการขายและการส่งมอบสินค้าหรือบริการด้วย อย่างไรก็ตาม หากออกใบกำกับภาษีก่อน ความรับผิดในการเสียภาษีมูลค่าเพิ่ม (VAT) อาจเกิดขึ้นแล้วตามกฎหมาย จึงควรกระทบยอดรายได้กับแบบ ภ.พ.30 และตรวจสอบรายการที่มีผลต่าง
5. นักบัญชีควรทำอย่างไรเมื่อพบข้อผิดพลาดก่อนสรุปงบ?
ตอบ: ควรตรวจสอบสาเหตุและผลกระทบจากรายการที่ผิดพลาด หากจำเป็นต้องปรับปรุงบัญชี ให้ปรับตามมาตรฐานที่กิจการใช้ และตรวจทานยอดบัญชีอีกครั้งก่อนสรุปงบ
อยากตรวจจุดเสี่ยงและปิดงบการเงินได้อย่างมั่นใจมากขึ้น?
เมื่อทราบจุดเสี่ยงในการปิดงบการเงินแล้ว ขั้นต่อไปคือการตรวจสอบและจัดการรายการที่อาจผิดพลาดให้ครบถ้วน
วิธีปิดงบการเงินอย่างถูกต้องและทันเวลา จะช่วยให้เข้าใจวิธีตรวจสอบบัญชี กระทบยอด และบันทึกรายการปรับปรุง พร้อมตัวอย่างที่นำไปประยุกต์ใช้กับงานปิดงบจริงได้ค่ะ
สอบถามรายละเอียดเพิ่มเติมที่ Line ID : @cpdacademy





