เผยแพร่ครั้งแรก: 7 ธันวาคม 2018
อัปเดตล่าสุด: 6 พฤศจิกายน 2026
การปิดงบการเงิน เป็นงานที่นักบัญชีต้องเจอทุกปี แต่ถ้าเพิ่งเริ่มทำงาน หลายคนอาจยังนึกภาพไม่ออกว่า “ปิดงบ” จริง ๆ ต้องทำอะไร และต่างจากงานบัญชีที่ทำอยู่ทุกเดือนอย่างไร
ก่อนจะดูว่าต้องปรับรายการไหนหรือกระทบยอดอะไรบ้าง ลองทำความเข้าใจภาพรวมก่อนว่า เรากำลังปิดอะไร ข้อมูลมาจากไหน และสุดท้ายต้องได้อะไรออกมา บทความนี้ CPD Academy จะพาไปดูตั้งแต่พื้นฐาน เพื่อให้เริ่มงานปิดงบได้เห็นภาพมากขึ้นค่ะ
การปิดงบการเงินคืออะไร?
การปิดงบการเงิน คือ การกลับมาตรวจข้อมูลบัญชีของทั้งรอบว่า ครบ ถูกงวด และมีรายการไหนต้องปรับ ก่อนนำไปจัดทำงบการเงิน
การปิดบัญชีในโปรแกรมเป็นแค่การโอนยอดรายได้และค่าใช้จ่ายเข้ากำไรสะสมเมื่อสิ้นงวด ส่วนการปิดงบกว้างกว่านั้น เพราะต้องย้อนกลับมาดูด้วยว่า
- รายการบัญชีบันทึกครบหรือยัง
- รายได้และค่าใช้จ่ายอยู่ถูกงวดหรือไม่
- มีรายการสิ้นงวดที่ต้องปรับปรุงหรือเปล่า
- ยอดคงเหลือในบัญชีสำคัญมีรายละเอียดรองรับหรือไม่
- มีรายการผิดปกติที่ต้องตรวจเพิ่มหรือไม่
เมื่อเช็กและปรับรายการเรียบร้อยแล้ว ข้อมูลจึงพร้อมนำไปจัดทำงบการเงิน
สำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ นักบัญชีควรพิจารณาหลักเกณฑ์ตาม มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (TFRS for NPAEs) ฉบับล่าสุด ของสภาวิชาชีพบัญชี
ถ้าต้องการดูภาพรวมตั้งแต่การเตรียมข้อมูล ขั้นตอนทำงาน ไปจนถึงรายการตรวจสอบ (Checklist) ก่อนสรุปงบ สามารถอ่านต่อที่ ปิดงบการเงินอย่างถูกต้องและทันเวลา ต้องทำอะไรบ้าง? พร้อม Checklist ก่อนสรุปงบ
Tip จาก CPD Academy: เวลาปิดงบ อย่าเริ่มจากคำถามว่า “ต้องลงรายการอะไรบ้าง” อย่างเดียว ลองถามเพิ่มว่า “ตัวเลขนี้มาจากไหน และมีอะไรยืนยันยอดนี้ได้บ้าง” จะช่วยให้เห็นจุดที่ต้องตรวจต่อได้เร็วขึ้น
อยากเห็นภาพการปิดงบแบบสั้น ๆ ก่อนอ่านต่อ คลิปนี้อธิบายไว้แบบเข้าใจง่าย
ปิดงบเมื่อไร? และเกี่ยวข้องกับใครบ้าง?
โดยทั่วไป งานปิดงบจะเกิดขึ้นเมื่อสิ้นรอบระยะเวลาบัญชี แต่ไม่ได้หมายความว่าต้องรอถึงวันสิ้นรอบแล้วค่อยเริ่ม งานหลายส่วน เช่น กระทบยอดธนาคาร ติดตามลูกหนี้–เจ้าหนี้ และเคลียร์เอกสาร ควรทำมาตลอดทั้งปี
อีกเรื่องที่มือใหม่มักเจอคือ ข้อมูลไม่ได้อยู่กับฝ่ายบัญชีทั้งหมด บางส่วนอาจต้องขอจากฝ่ายขาย ฝ่ายจัดซื้อ คลังสินค้า ฝ่ายบุคคล ผู้บริหาร หรือบุคคลภายนอก ดังนั้น ก่อนเริ่มงานควรรู้ว่า ต้องใช้ข้อมูลอะไร และต้องขอจากใครบ้าง
เมื่อจัดทำงบเรียบร้อยแล้ว ยังมีขั้นตอนการอนุมัติและนำส่งงบการเงิน จึงควรตรวจหลักเกณฑ์ล่าสุดจาก กรมพัฒนาธุรกิจการค้า (DBD) ตามประเภทนิติบุคคลและข้อเท็จจริงของกิจการด้วยนะคะ
งานรายเดือนช่วยให้ปิดงบสิ้นปีง่ายขึ้นได้อย่างไร?
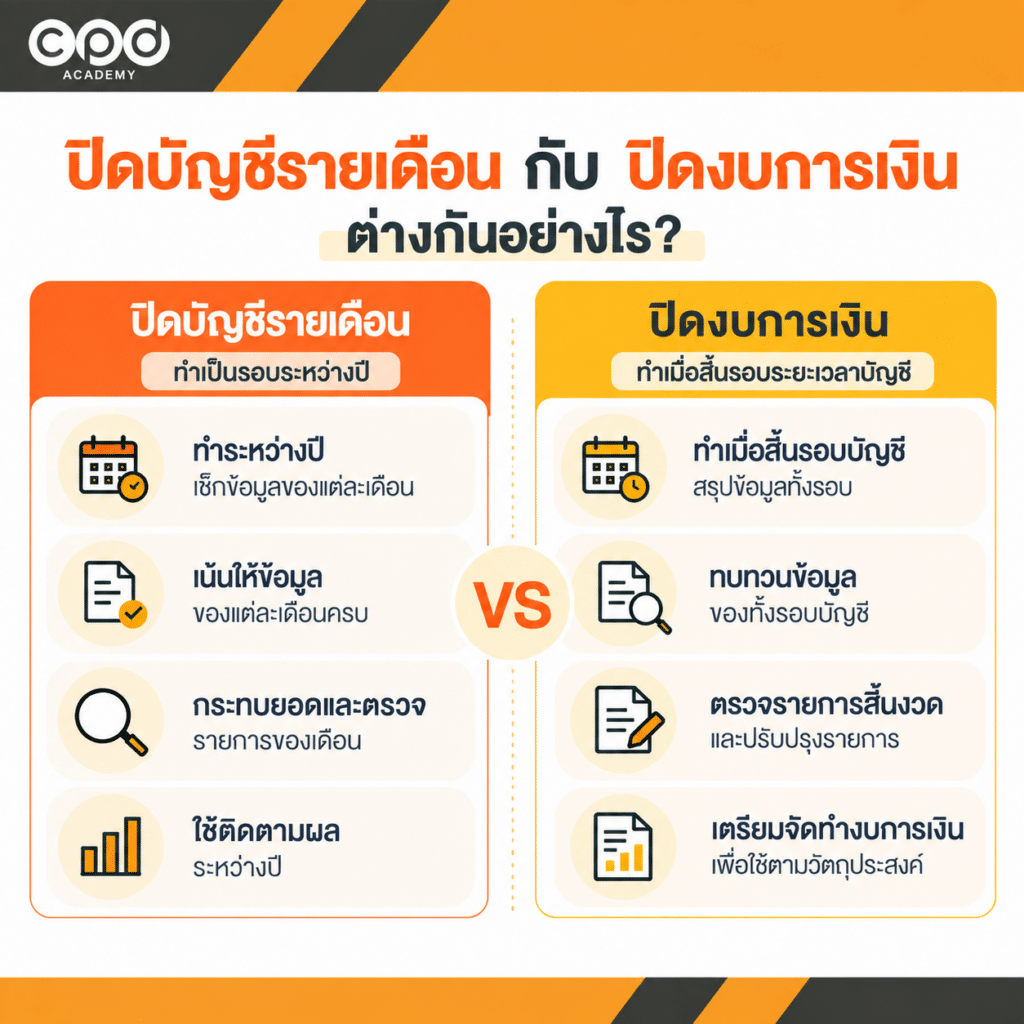
สองคำนี้เกี่ยวข้องกัน แต่ไม่ใช่งานเดียวกัน
| ปิดบัญชีรายเดือน | ปิดงบการเงิน |
| ทำเป็นรอบระหว่างปี | ทำเมื่อสิ้นรอบระยะเวลาบัญชี |
| เน้นให้ข้อมูลของแต่ละเดือนครบ | ทบทวนยอดทั้งปีและรายการสิ้นงวด |
| กระทบยอดและตรวจรายการของเดือน | ตรวจสอบรายการสิ้นงวดและปรับปรุงรายการ |
| ใช้ติดตามผลระหว่างปี | ใช้เป็นข้อมูลสำหรับเตรียมจัดทำงบการเงิน |
ตารางนี้สรุปไว้แบบย่อ ส่วนขอบเขตของแต่ละงานแบบละเอียด มีอธิบายไว้ในบทความ ปิดงบรายเดือน ปิดงบประจำปี ต่างกันยังไง?
ถ้างานรายเดือนทำไว้ดี งานปิดปีก็จะง่ายขึ้นมากค่ะ เช่น กระทบยอดธนาคาร เคลียร์ลูกหนี้–เจ้าหนี้ และติดตามเอกสารที่ขาดเป็นประจำ พอถึงสิ้นปีก็ไม่ต้องย้อนกลับไปหาความต่างสะสมหลายเดือน
เพราะฉะนั้น คุณภาพของงานบัญชีระหว่างปีมีผลโดยตรงกับงานปิดงบปลายปี
ก่อนเริ่มปิดงบ นักบัญชีควรรู้อะไรบ้าง?
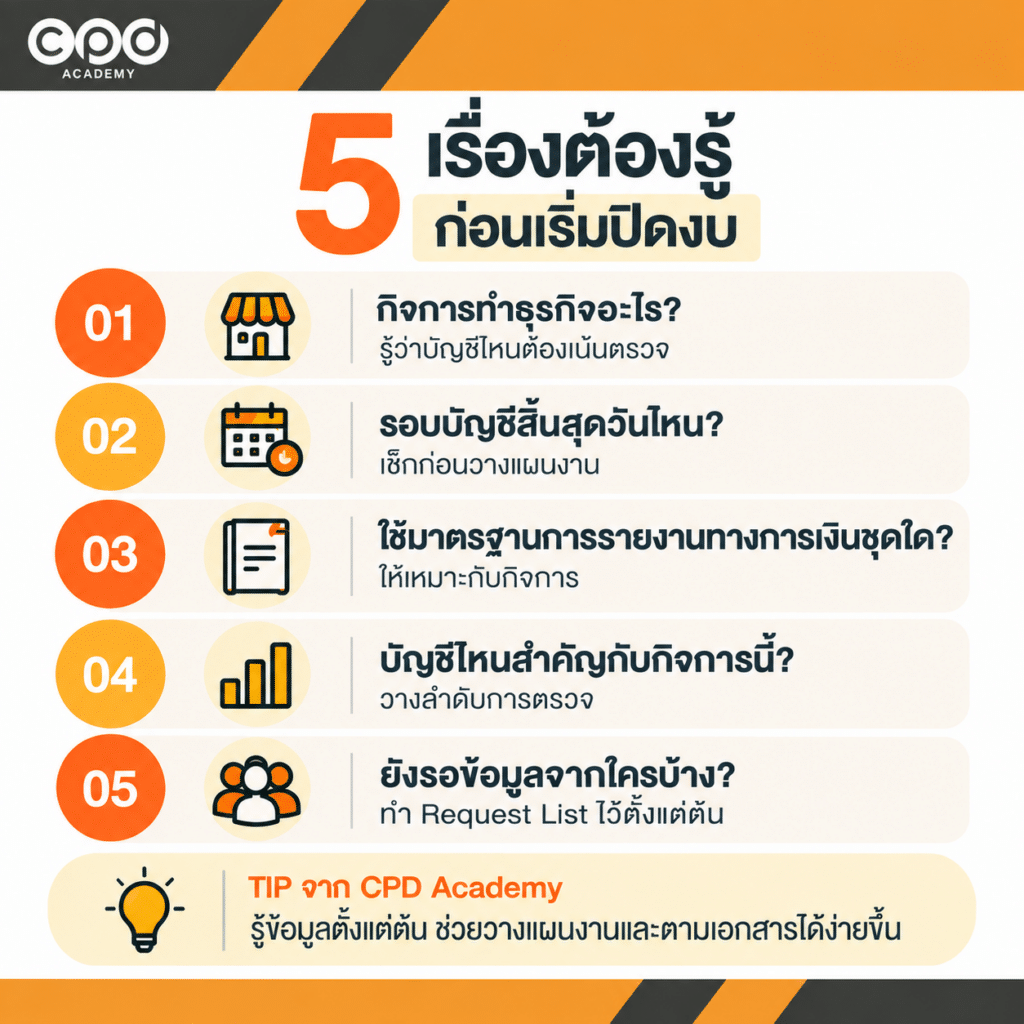
ก่อนลงมือ ลองตอบคำถามสำคัญเหล่านี้ให้ได้ก่อน
- กิจการทำธุรกิจอะไร?
ธุรกิจแต่ละประเภทมีบัญชีสำคัญต่างกัน เช่น ธุรกิจซื้อขายมักต้องให้ความสำคัญกับสินค้าและต้นทุน ส่วนธุรกิจบริการอาจเน้นรายได้และรายการค้างรับ–ค้างจ่าย - รอบบัญชีสิ้นสุดวันไหน?
อย่าใช้ความเคยชินว่า “ทุกบริษัทปิด 31 ธันวาคม” ควรตรวจรอบบัญชีจริงก่อนวางแผนงาน - ใช้มาตรฐานการรายงานทางการเงินชุดใด?
ควรรู้ให้ชัดก่อนพิจารณาการรับรู้ การวัดมูลค่า การนำเสนอ และการเปิดเผยข้อมูล - บัญชีไหนสำคัญกับกิจการนี้?
ดูงบทดลอง (Trial Balance) ซึ่งเป็นรายงานยอดคงเหลือของทุกบัญชี ณ วันสิ้นงวด ประกอบกับลักษณะธุรกิจ เพื่อวางลำดับว่าบัญชีไหนควรตรวจเป็นพิเศษ - ยังรอข้อมูลจากใครบ้าง?
หากต้องขอข้อมูลจากลูกค้า ฝ่ายอื่น หรือบุคคลภายนอก ควรทำรายการข้อมูลที่ต้องขอ (Request List) ไว้ตั้งแต่ต้น จะได้ไม่ต้องมาตามข้อมูลกันช่วงท้าย
คำตอบทั้งหมดนี้ลองจดรวมไว้ในรายการเดียว แล้วเทียบกับรายการตรวจสอบในบทความ ปิดงบการเงินต้องเตรียมเอกสารอะไรบ้าง? Checklist ข้อมูลและรายละเอียดประกอบยอด จะเห็นทันทีว่ายังขาดเอกสารอะไรก่อนเริ่มงาน
งานหลักที่ต้องเจอตอนปิดงบ
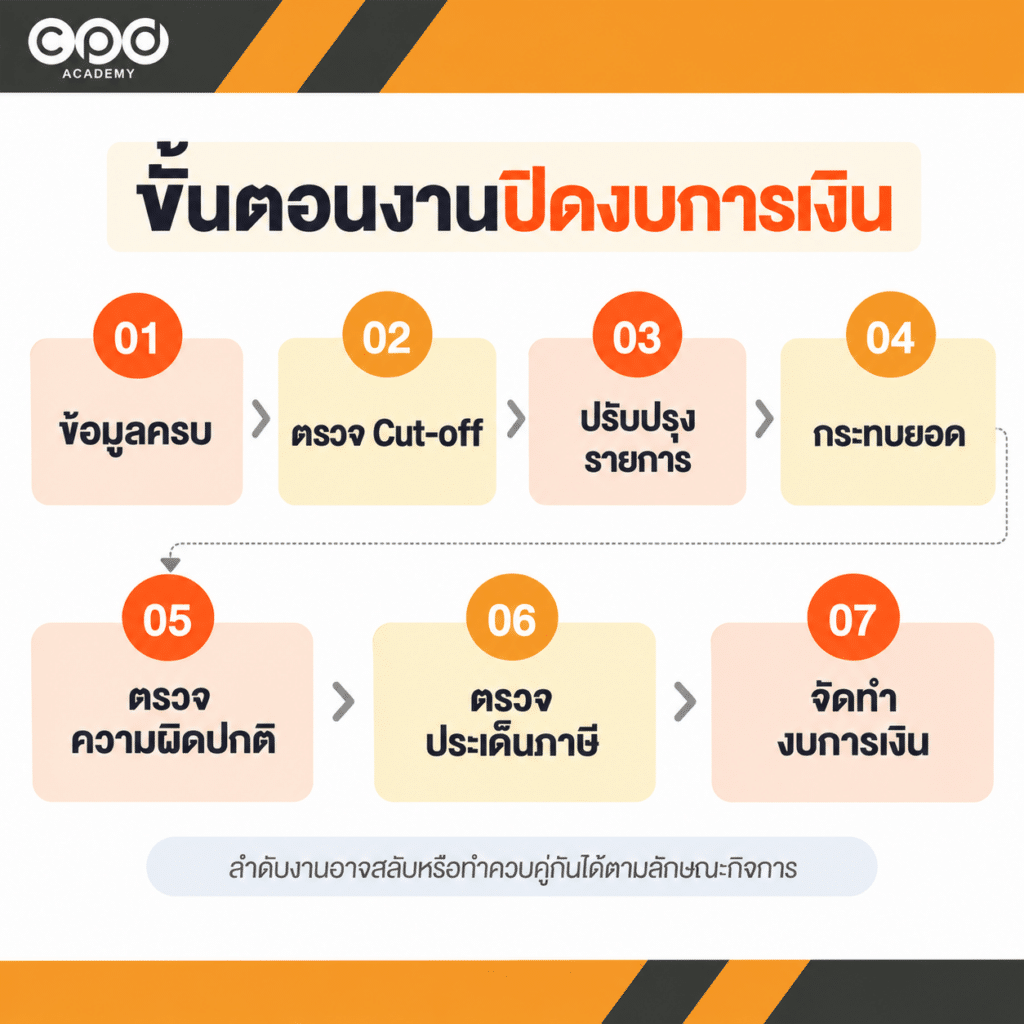
ถ้ามองเป็นภาพใหญ่ งานปิดงบจะวนอยู่กับเรื่องเหล่านี้
ข้อมูลครบ → ตรวจตัดรอบรายการ (Cut-off) → ปรับปรุงรายการ → กระทบยอด → ตรวจความผิดปกติ → ตรวจประเด็นภาษี → จัดทำงบการเงิน
ลำดับงานแบบละเอียดทีละขั้นอยู่ในบทความ ขั้นตอนการปิดงบการเงิน จากงบทดลองถึงงบการเงิน ทำตามลำดับอย่างไร ส่วนตัวอย่างรายการสิ้นงวดที่มักลืมบันทึก รวมไว้ใน รายการปรับปรุงปิดบัญชีที่นักบัญชีมักลืม มีอะไรบ้าง? พร้อมตัวอย่าง
ขั้นตรวจตัดรอบรายการ คือ การเช็กว่ารายได้และค่าใช้จ่ายถูกบันทึกในงวดที่เกิดขึ้นจริง ส่วนลำดับทั้งหมดนี้ เวลาทำจริงอาจสลับกันบ้างตามข้อมูลที่มีและลักษณะของกิจการ ไม่จำเป็นต้องยึดตามลำดับนี้ทุกขั้น
ถ้าเตรียมงานปิดงบไม่ดี จะเกิดปัญหาอะไรตามมา
ปัญหาที่เจอบ่อยไม่ใช่แค่ “ปิดงบช้า” แต่คือการต้องย้อนกลับมาแก้เรื่องเดิมหลายรอบ
เช่น ปิดยอดเจ้าหนี้ไปแล้ว แต่ภายหลังพบเอกสารค่าใช้จ่ายของปีเดิมตกหล่น เมื่อต้องบันทึกเพิ่ม กำไรก็เปลี่ยน ประเด็นภาษีและงบที่จัดไว้ก็อาจต้องกลับมาตรวจใหม่
วิธีเทียบยอดแต่ละบัญชีกับหลักฐาน ดูได้จาก ปิดบัญชีสิ้นปี ต้องกระทบยอดอะไรบ้าง? Checklist รายบัญชีก่อนสรุปงบ และถ้าอยากรู้ว่าบัญชีไหนมักมีจุดผิดที่ต้องตรวจลึกกว่าปกติ มีสรุปไว้ใน 6 จุดเสี่ยงที่ต้องตรวจให้ชัดก่อนสรุปงบการเงิน
สุดท้ายแล้ว ก่อนสรุปงบอย่าดูแค่ว่ายอดตรงหรือไม่ ควรเช็กด้วยว่า ยอดนั้นมีรายละเอียดรองรับ และสมเหตุสมผลกับธุรกิจหรือเปล่า
นักบัญชีมือใหม่ควรเตรียมตัวอย่างไร? ก่อนรับงานปิดงบครั้งแรก
ถ้าเพิ่งได้รับมอบหมายให้ปิดงบเป็นครั้งแรก ไม่ต้องรอให้รู้ครบทุกเรื่องก่อนแล้วค่อยเริ่ม ลองเตรียม 4 เรื่องนี้ไว้ จะช่วยให้งานแรกไม่หลงทาง
- เปิดงานปีก่อนดูเป็นแนวทาง ทั้งงบการเงิน กระดาษทำการ และรายการปรับปรุงที่ผู้สอบบัญชีเคยเสนอไว้
- ถามกำหนดส่งให้ชัด ว่าต้องส่งอะไรให้หัวหน้าหรือผู้สอบบัญชี เช่น งบทดลอง รายละเอียดประกอบยอด หรือร่างงบ และต้องส่งวันไหน
- ทำความรู้จักธุรกิจของลูกค้า ว่ามีสินค้าคงเหลือ สินทรัพย์ เงินกู้ หรือรายการพิเศษอะไรที่ต้องดูเป็นพิเศษ
- จดคำถามที่ยังไม่แน่ใจไว้ตั้งแต่ต้น แล้วรวบรวมไปถามเป็นรอบ ดีกว่าเก็บไว้จนใกล้ส่งงาน
พอจบรอบแรก ให้จดสิ่งที่ติดขัดไว้ใช้ในรอบหน้า การปิดงบปีถัดไปจะเร็วขึ้นอย่างเห็นได้ชัด
สรุป ก่อนเริ่มปิดงบควรเห็นภาพอะไรให้ชัด
ถ้าเพิ่งเริ่มทำงานปิดงบ ไม่จำเป็นต้องพยายามจำทุกรายการปรับปรุงหรือทุกขั้นตอนในครั้งเดียว
เริ่มจากทำความเข้าใจก่อนว่า งานปิดงบคือการทำให้ข้อมูลบัญชีของทั้งรอบ ครบ อยู่ถูกงวด ตรวจสอบได้ และพร้อมนำไปจัดทำงบการเงิน
จากนั้นค่อยดูทีละเรื่องว่า
กิจการทำอะไร → รอบบัญชีสิ้นสุดเมื่อไร → ข้อมูลครบหรือยัง → มีอะไรต้องปรับ → บัญชีไหนต้องกระทบยอด → มีจุดไหนต้องตรวจเพิ่ม
พอเห็นภาพรวมแบบนี้แล้ว เวลาไปลงรายละเอียดแต่ละขั้นจะตามงานได้ง่ายขึ้น และไม่รู้สึกว่าปิดงบมีแต่รายการที่ต้องจำเต็มไปหมดค่ะ
คำถามที่พบบ่อย (FAQ) เกี่ยวกับการปิดงบ
1. การปิดงบการเงินคืออะไร?
ตอบ: การปิดงบการเงิน คือ การตรวจข้อมูลบัญชีของรอบบัญชีว่า รายการครบ อยู่ถูกงวด และมีรายการไหนต้องปรับ ก่อนนำข้อมูลไปจัดทำงบการเงิน
2. การปิดบัญชีรายเดือนกับการปิดงบประจำปีต่างกันอย่างไร?
ตอบ: งานรายเดือนเน้นให้ข้อมูลของแต่ละเดือนครบและพร้อมใช้ระหว่างปี ส่วนงานปิดงบประจำปีจะทบทวนและสรุปข้อมูลของทั้งรอบบัญชีก่อนจัดทำงบการเงิน
3. งบทดลองลงตัวแล้ว ถือว่าปิดงบเสร็จหรือยัง?
ตอบ: ยัง เพราะต้องตรวจต่อว่ารายการบันทึกครบและอยู่ถูกงวดหรือไม่ ยอดสำคัญมีรายละเอียดรองรับหรือเปล่า รวมถึงมีรายการสิ้นงวดที่ต้องปรับปรุงเพิ่มเติมหรือไม่
4. นักบัญชีต้องเตรียมเอกสารอะไรบ้างก่อนปิดงบ?
ตอบ: หลัก ๆ ได้แก่ รายการเดินบัญชีธนาคาร (Bank Statement) รายละเอียดลูกหนี้–เจ้าหนี้ สินค้าคงเหลือ ทะเบียนสินทรัพย์ แบบภาษี และเอกสารประกอบยอดที่เกี่ยวข้อง ทั้งนี้เอกสารที่ต้องใช้จริงจะแตกต่างกันตามลักษณะของแต่ละกิจการ
5. กิจการต้องปิดงบทุกเดือนหรือไม่?
ตอบ: ไม่จำเป็น งานที่ทำทุกเดือนโดยทั่วไปคือการปิดบัญชีรายเดือน เพื่อให้ข้อมูลระหว่างปีเรียบร้อย ส่วนงานปิดงบประจำปีเป็นการทบทวนและสรุปข้อมูลเมื่อสิ้นรอบบัญชี เพื่อเตรียมจัดทำงบการเงิน
อยากปิดงบด้วยตัวเองอย่างเป็นขั้นตอน
ถ้าเข้าใจภาพรวมแล้ว แต่พอเจองบทดลองจริงแล้วยังไม่แน่ใจว่าควรเริ่มตรวจตรงไหน ต้องปรับรายการอะไร และกระทบยอดอย่างไร สามารถเรียนต่อในคอร์ส วิธีปิดงบการเงินอย่างถูกต้องและทันเวลา ของ CPD Academy ได้ค่ะ
ในคอร์สจะพาทำงานตั้งแต่ตรวจข้อมูล ปรับปรุงรายการ กระทบยอด ไปจนถึงตรวจความพร้อมก่อนสรุปงบ เพื่อให้เห็นลำดับการทำงานและนำกลับไปใช้กับงานจริงได้ง่ายขึ้น







