เผยแพร่ครั้งแรก: 1 พฤศจิกายน 2021
อัปเดตล่าสุด: 6 พฤศจิกายน 2026
เคยปิดบัญชีแล้วเพิ่งนึกได้ว่ายังไม่ได้ตั้งค่าไฟค้างจ่าย หรือลืมตัดค่าเบี้ยประกันจ่ายล่วงหน้าไหมคะ? รายการเหล่านี้อาจทำให้ค่าใช้จ่าย กำไร และยอดคงเหลือในงบการเงินไม่ถูกต้อง
บทความนี้ CPD Academy รวบรวม รายการปรับปรุงปิดบัญชี ที่นักบัญชีควรตรวจ พร้อมตัวอย่างที่เข้าใจง่าย เพื่อช่วยให้บันทึกบัญชีครบถ้วนก่อนสรุปงบการเงินค่ะ
รายการปรับปรุงปิดบัญชีคืออะไร และทำไมต้องบันทึกก่อนออกงบ?
รายการปรับปรุงปิดบัญชี (Adjusting Entries) คือการบันทึกเพิ่มเติมหรือแก้ไขรายการ ณ วันสิ้นงวด เพื่อให้รายได้ ค่าใช้จ่าย สินทรัพย์ และหนี้สินแสดงยอดถูกต้องตามมาตรฐานการรายงานทางการเงินที่กิจการใช้
หลักสำคัญคือ เกณฑ์คงค้าง (Accrual Basis) ซึ่งเป็นการรับรู้รายได้และค่าใช้จ่ายตามงวดที่เกิดขึ้น ไม่ใช่ดูเฉพาะวันที่รับหรือจ่ายเงิน ทั้งนี้ต้องพิจารณาเงื่อนไขการรับรู้รายการตามมาตรฐานที่เกี่ยวข้องด้วยค่ะ
ก่อนปิดงบการเงิน นักบัญชีควรตรวจสอบว่ามีรายได้ ค่าใช้จ่าย หรือยอดบัญชีใดที่ต้องปรับปรุงเพิ่มเติม เพื่อให้ข้อมูลในงบการเงินถูกต้องและครบถ้วน ภาพรวมของงานปิดงบทั้งหมด ตั้งแต่การเตรียมข้อมูลจนถึงรายการตรวจสอบ (Checklist) ก่อนสรุปงบ สรุปไว้ใน ปิดงบการเงินอย่างถูกต้องและทันเวลา ต้องทำอะไรบ้าง? พร้อม Checklist ก่อนสรุปงบ ส่วนลำดับว่ารายการปรับปรุงอยู่ขั้นไหนของงาน ดูได้ใน ขั้นตอนการปิดงบการเงิน จากงบทดลองถึงงบการเงิน ทำตามลำดับอย่างไร
รายการไหนที่นักบัญชีพลาดกันบ่อย วิทยากร CPD Academy สรุปไว้ในคลิปนี้
7 รายการปรับปรุงที่ต้องตรวจก่อนปิดบัญชี
ก่อนลงมือปรับปรุงบัญชี ลองดูภาพรวมก่อนว่ามีรายการประเภทไหนที่ต้องตรวจ และแต่ละรายการส่งผลต่อบัญชีอย่างไร
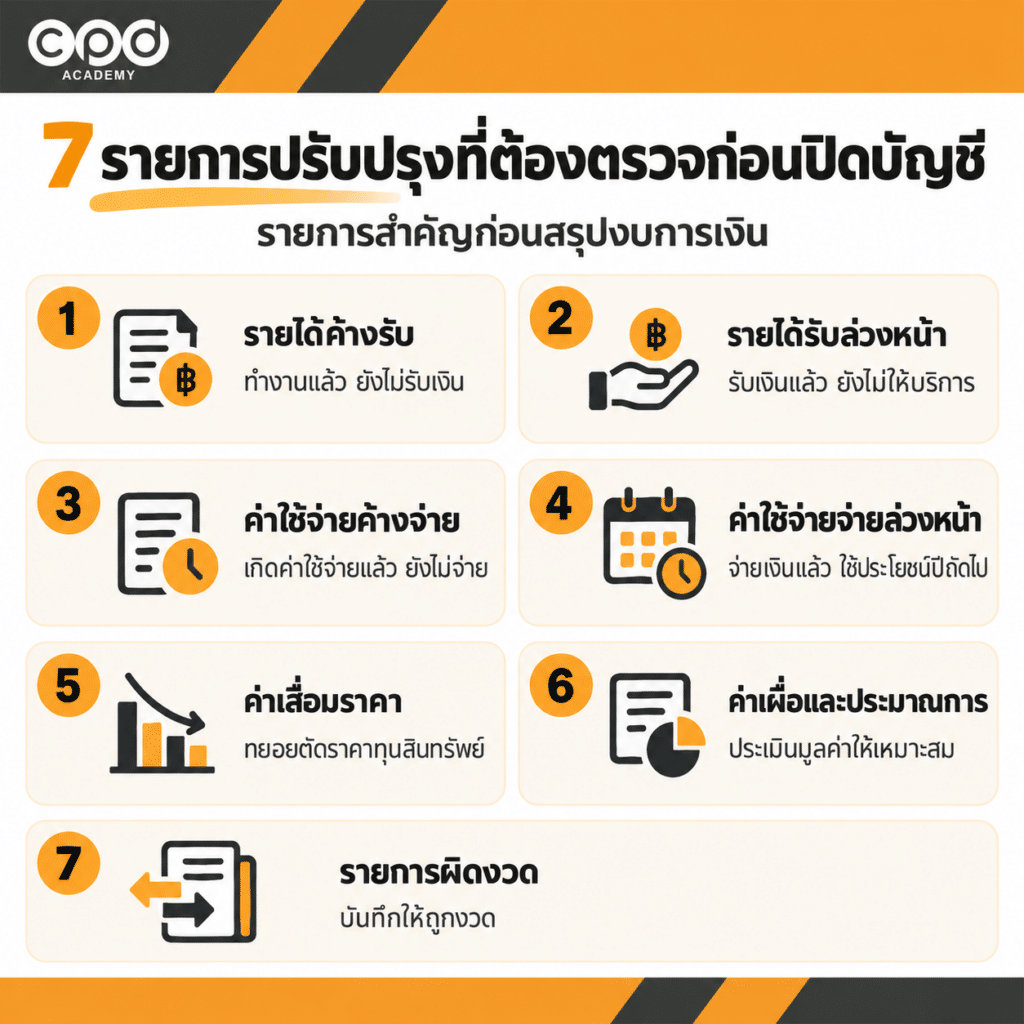
| รายการปรับปรุง | หลักการตรวจสอบ |
|---|---|
| 1. รายได้ค้างรับ | ให้บริการแล้วแต่ยังไม่ได้บันทึกรายได้หรือไม่ |
| 2. รายได้รับล่วงหน้า | รับเงินแล้ว แต่ยังไม่ได้ส่งมอบสินค้าหรือบริการครบหรือไม่ |
| 3. ค่าใช้จ่ายค้างจ่าย | มีค่าใช้จ่ายเกิดขึ้นแล้วแต่ยังไม่ได้บันทึกหรือไม่ |
| 4. ค่าใช้จ่ายจ่ายล่วงหน้า | จ่ายเงินแล้วแต่ยังใช้ประโยชน์ไม่ครบหรือไม่ |
| 5. ค่าเสื่อมราคาและสินทรัพย์ | บันทึกค่าเสื่อมและรายการสินทรัพย์ครบหรือไม่ |
| 6. ค่าเผื่อและประมาณการ | มีสินทรัพย์หรือหนี้สินที่ต้องประเมินมูลค่าหรือไม่ |
| 7. รายการผิดงวด | บันทึกรายได้และค่าใช้จ่ายถูกงวดหรือไม่ |
รายการเหล่านี้ไม่จำเป็นต้องเกิดขึ้นทุกกิจการ นักบัญชีควรพิจารณาจากรายการจริง สัญญา และข้อมูล ณ วันสิ้นงวด แล้วตรวจรายละเอียดตามแต่ละหัวข้อค่ะ
1. รายได้ค้างรับ ต้องพิจารณาเมื่อไร?
รายได้ค้างรับ (Accrued Income) คือรายได้ที่กิจการทำงานหรือให้บริการแล้ว แต่ยังไม่ได้รับเงินหรือยังไม่ได้บันทึกรายได้
ตัวอย่างการปรับปรุงบัญชี ณ วันสิ้นงวด
บริษัทให้บริการเป็นที่ปรึกษา คิดค่าบริการชั่วโมงละ 2,000 บาท เดือนธันวาคมทำงานให้ลูกค้าแล้ว 10 ชั่วโมง แต่ยังไม่ได้ออกใบแจ้งหนี้ ตามสัญญาบริษัทมีสิทธิคิดค่าบริการตามจำนวนชั่วโมงที่ทำงาน จึงต้องบันทึกรายได้ 20,000 บาท
| กรณี | เดบิต (Dr.) | เครดิต (Cr.) |
|---|---|---|
| บันทึกรายได้ค่าบริการที่ให้บริการแล้ว (10 ชั่วโมง) | รายได้ค้างรับ 20,000 บาท | รายได้ค่าบริการ 20,000 บาท |
ก่อนบันทึก ให้มีสัญญาหรือหลักฐานการให้บริการรองรับเสมอ การคาดว่าจะเก็บเงินได้ในอนาคตอย่างเดียวยังไม่พอให้รับรู้รายได้
2. รายได้รับล่วงหน้า ต้องปรับอย่างไรเมื่อถึงวันสิ้นงวด?
รายได้รับล่วงหน้า (Unearned Revenue) คือเงินที่ได้รับจากลูกค้าแล้ว แต่กิจการยังมีสินค้าหรือบริการที่ต้องส่งมอบ จึงยังไม่สามารถรับรู้เป็นรายได้ทั้งหมด
ตัวอย่างการปรับปรุงบัญชี ณ วันสิ้นงวด
โรงเรียนได้รับเงินค่าอบรม 12,000 บาทในเดือนธันวาคม แต่กำหนดจัดอบรมในเดือนมกราคม โรงเรียนบันทึกเงินที่ได้รับทั้งหมดเป็นรายได้ไปแล้ว ณ วันสิ้นปีต้องปรับกลับเป็นรายได้รับล่วงหน้า เพราะยังไม่ได้จัดอบรม
| กรณี | เดบิต (Dr.) | เครดิต (Cr.) |
|---|---|---|
| ปรับค่าอบรมที่ยังไม่ได้จัดเป็นรายได้รับล่วงหน้า | รายได้ค่าอบรม 12,000 บาท | รายได้รับล่วงหน้า 12,000 บาท |
เมื่อจัดอบรมเรียบร้อยแล้ว จึงโอนจากรายได้รับล่วงหน้ามาเป็นรายได้ค่าอบรมในปีถัดไป
ถ้าจัดอบรมไปแล้วบางส่วนล่ะ? กรณีนี้ให้รับรู้รายได้เฉพาะส่วนที่ให้บริการแล้วตามเงื่อนไขสัญญา ส่วนที่เหลือจึงค่อยแสดงเป็นรายได้รับล่วงหน้า
3. ค่าใช้จ่ายค้างจ่าย เรื่องไหนมักตกหล่น?
ค่าใช้จ่ายค้างจ่าย (Accrued Expenses) คือ ค่าใช้จ่ายที่เกิดขึ้นแล้วในงวด แต่ยังไม่ได้รับใบแจ้งหนี้หรือเอกสารเรียกเก็บ นักบัญชีจึงต้องประมาณยอดจากข้อมูลที่น่าเชื่อถือ เช่น สัญญา อัตราค่าบริการ หรือยอดเดือนก่อน ต่างจากเจ้าหนี้ ซึ่งได้รับใบแจ้งหนี้แล้วและรู้ยอดที่ต้องจ่ายแน่นอน
หากต้องการศึกษาวิธีบันทึกเมื่อได้รับใบแจ้งหนี้ภายหลัง อ่านเพิ่มเติมได้ที่ บันทึกบัญชีค่าใช้จ่ายค้างจ่ายอย่างไร พร้อมวิธีแก้เมื่อลืมตั้ง ค่ะ
ตัวอย่างการปรับปรุงบัญชี ณ วันสิ้นงวด
บริษัทมีค่าไฟฟ้าของเดือนธันวาคมที่ยังไม่ได้บันทึกประมาณ 15,000 บาท แต่ได้รับใบแจ้งหนี้ในเดือนมกราคม หากประเมินจำนวนเงินจากข้อมูลที่น่าเชื่อถือได้ ควรตั้งค่าใช้จ่ายค้างจ่ายในเดือนธันวาคม
| กรณี | เดบิต (Dr.) | เครดิต (Cr.) |
|---|---|---|
| ตั้งค่าไฟฟ้าเดือนธันวาคมค้างจ่าย | ค่าไฟฟ้า 15,000 บาท | ค่าใช้จ่ายค้างจ่าย 15,000 บาท |
เมื่อได้รับใบแจ้งหนี้จริงในเดือนมกราคม ต้องนำยอดที่ตั้งค้างจ่ายไว้มาใช้ประกอบการบันทึกบัญชี เพื่อไม่ให้รับรู้ค่าใช้จ่ายซ้ำ
ตัวช่วยหาค่าใช้จ่ายค้างจ่ายที่ได้ผล คือเปิดดูใบแจ้งหนี้ที่เข้ามาช่วงต้นปีถัดไป แล้วเช็กว่ามีรายการไหนเป็นของปีที่กำลังปิดบ้าง
4. ค่าใช้จ่ายจ่ายล่วงหน้า ต้องตัดเป็นค่าใช้จ่ายเท่าไร?
ค่าใช้จ่ายจ่ายล่วงหน้า (Prepaid Expenses) คือเงินที่จ่ายไปแล้วสำหรับประโยชน์ที่จะได้รับในอนาคต โดยส่วนที่ยังไม่ได้ใช้ประโยชน์ต้องพิจารณาแสดงเป็นสินทรัพย์
ตัวอย่างการปรับปรุงบัญชี ณ วันสิ้นงวด
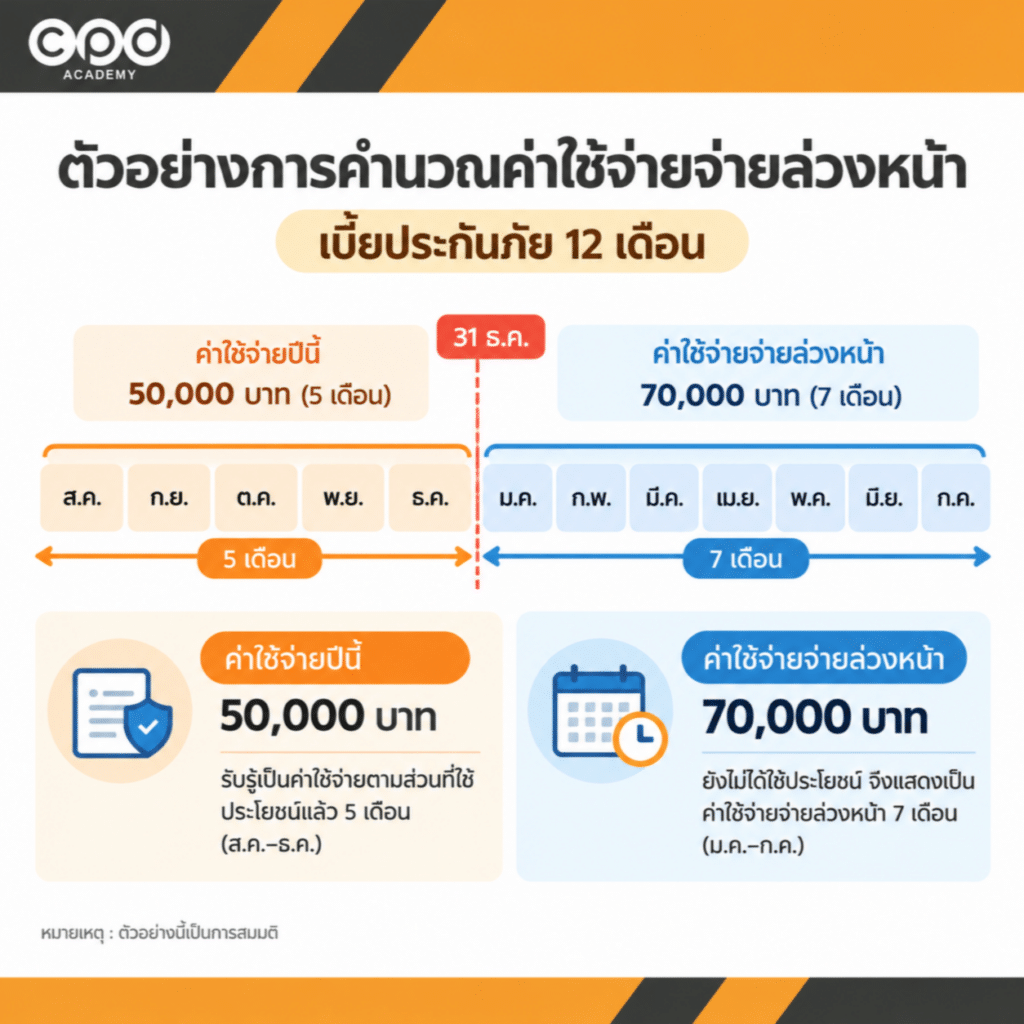
สมมติบริษัทจ่ายเบี้ยประกันภัย 120,000 บาท คุ้มครอง 12 เดือน ตั้งแต่วันที่ 1 สิงหาคม และบันทึกเป็นค่าใช้จ่ายทั้งจำนวนไปแล้ว
เมื่อปิดบัญชีวันที่ 31 ธันวาคม บริษัทใช้ประโยชน์ไป 5 เดือน จึงคำนวณได้ดังนี้
| รายการ | จำนวนเงิน |
|---|---|
| ค่าเบี้ยประกันภัย 12 เดือน | 120,000 บาท |
| ค่าใช้จ่ายต่อเดือน | 10,000 บาท |
| ค่าใช้จ่ายเดือนสิงหาคม–ธันวาคม (5 เดือน) | 50,000 บาท |
| ค่าใช้จ่ายจ่ายล่วงหน้าคงเหลือ (7 เดือน) | 70,000 บาท |
ดังนั้น หากบันทึกค่าเบี้ยประกันภัยเป็นค่าใช้จ่ายทั้งหมดตั้งแต่แรก ต้องปรับ 70,000 บาทกลับมาเป็นค่าใช้จ่ายจ่ายล่วงหน้า
| กรณี | เดบิต (Dr.) | เครดิต (Cr.) |
|---|---|---|
| ปรับเบี้ยประกันส่วนที่ยังไม่ใช้ประโยชน์ (7 เดือน) | ค่าใช้จ่ายจ่ายล่วงหน้า 70,000 บาท | ค่าเบี้ยประกันภัย 70,000 บาท |
หากต้องการดูตัวอย่างค่าเช่า ค่าโฆษณา และค่าใช้จ่ายจ่ายล่วงหน้าประเภทอื่น สามารถอ่าน 10 ตัวอย่างบันทึกบัญชีค่าใช้จ่าย เอกสารและจุดที่ต้องระวัง เพิ่มเติมได้ค่ะ
การนับเดือนให้เริ่มจากวันที่เริ่มคุ้มครองหรือเริ่มใช้บริการตามสัญญา ซึ่งอาจไม่ตรงกับวันที่โอนเงิน
5. ค่าเสื่อมราคาและสินทรัพย์ ต้องตรวจอะไรบ้างก่อนบันทึก?
ค่าเสื่อมราคา (Depreciation) คือการทยอยตัดราคาทุนของสินทรัพย์เป็นค่าใช้จ่ายตลอดช่วงที่ใช้งาน โดยคำนึงถึงมูลค่าคงเหลือและอายุการใช้ประโยชน์ที่ประมาณไว้
ตัวอย่างการปรับปรุงบัญชี ณ วันสิ้นงวด
สมมติบริษัทซื้อเครื่องจักรราคา 120,000 บาท ไม่มีมูลค่าคงเหลือ คาดว่าจะใช้ประโยชน์ 5 ปี และเครื่องจักรพร้อมใช้งานตั้งแต่วันที่ 1 กรกฎาคม
หากบริษัทใช้วิธีเส้นตรง ค่าเสื่อมราคาของปีแรกจะคำนวณดังนี้
| รายการ | จำนวนเงิน |
|---|---|
| ราคาทุนเครื่องจักร | 120,000 บาท |
| อายุการใช้ประโยชน์ | 5 ปี |
| ค่าเสื่อมราคาต่อปี (120,000 ÷ 5) | 24,000 บาท |
| ค่าเสื่อมราคาปีแรก (6 เดือน) | 12,000 บาท |
หากบริษัทยังไม่ได้บันทึกค่าเสื่อมราคา ต้องปรับปรุงบัญชี ณ วันที่ 31 ธันวาคม ดังนี้
| กรณี | เดบิต (Dr.) | เครดิต (Cr.) |
|---|---|---|
| บันทึกค่าเสื่อมราคาเครื่องจักรปีแรก (6 เดือน) | ค่าเสื่อมราคา 12,000 บาท | ค่าเสื่อมราคาสะสม–เครื่องจักร 12,000 บาท |
ก่อนปิดบัญชี ควรตรวจรายการซื้อเพิ่ม จำหน่าย และวันที่สินทรัพย์พร้อมใช้งาน โดยสามารถอ่านเพิ่มเติมได้ที่ สินทรัพย์ถาวร บัญชีที่ดิน อาคารและอุปกรณ์ ในงบบอกอะไรได้บ้าง
สินทรัพย์ที่ซื้อระหว่างปีเป็นจุดที่ค่าเสื่อมราคามักบันทึกไม่ครบ หลักคือเริ่มคิดค่าเสื่อมราคาตั้งแต่วันที่สินทรัพย์พร้อมใช้งานตามที่ผู้บริหารตั้งใจ แม้จะยังไม่ได้เริ่มใช้งานจริงก็ตาม
6. ค่าเผื่อและประมาณการที่เกี่ยวข้อง ต้องพิจารณาจากอะไร?
นอกจากรายการค้างรับค้างจ่าย ยังมีบางบัญชีที่ต้องประเมินมูลค่าหรือประมาณจำนวนเงิน ณ วันสิ้นงวด โดยใช้ข้อมูลที่มีและหลักเกณฑ์ตามมาตรฐานบัญชีค่ะ
วิธีการประมาณและตัวอย่างบัญชีสามารถศึกษาเพิ่มเติมได้ในบทความ หนี้สงสัยจะสูญคืออะไร เรื่องนี้นักบัญชีห้ามพลาด
ตัวอย่างการปรับปรุงบัญชี ณ วันสิ้นงวด
สมมติบริษัทมีลูกหนี้ 100,000 บาท ซึ่งประสบปัญหาทางการเงินอย่างรุนแรง จากหลักฐานที่ตรวจสอบคาดว่าจะเรียกเก็บได้เพียง 40,000 บาท และไม่เคยมีการตั้งค่าเผื่อเดิม บริษัทต้องตั้งค่าเผื่อหนี้สงสัยจะสูญ 60,000 บาท
| กรณี | เดบิต (Dr.) | เครดิต (Cr.) |
|---|---|---|
| ตั้งค่าเผื่อหนี้สงสัยจะสูญ | หนี้สงสัยจะสูญ 60,000 บาท | ค่าเผื่อหนี้สงสัยจะสูญ 60,000 บาท |
หลังปรับปรุง ลูกหนี้การค้า 100,000 บาท หักค่าเผื่อ 60,000 บาท จะเหลือมูลค่าสุทธิ 40,000 บาทตามที่คาดว่าจะเรียกเก็บได้
สำหรับหลักเกณฑ์ทางบัญชี ให้อ้างอิง มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (TFRS for NPAEs) ฉบับล่าสุด ของสภาวิชาชีพบัญชี ในกรณีที่กิจการใช้มาตรฐานนี้ค่ะ
ในทางภาษี ค่าเผื่อหนี้สงสัยจะสูญที่ตั้งขึ้นทางบัญชีถือเป็นเงินสำรอง จึงเป็นรายจ่ายต้องห้ามตาม ประมวลรัษฎากร มาตรา 65 ตรี (1) และต้องบวกกลับตอนคำนวณกำไรสุทธิเพื่อเสียภาษีค่ะ
7. การตัดรอบรายการผิดงวด ส่งผลต่อกำไรอย่างไร?
การตัดรอบรายการ (Cut-off) คือการตรวจว่ารายได้และค่าใช้จ่ายถูกบันทึกในงวดบัญชีที่ถูกต้องหรือไม่ โดยเฉพาะรายการใกล้วันสิ้นปี
ตัวอย่างการปรับปรุงบัญชี ณ วันสิ้นงวด
บริษัทขายสินค้า 50,000 บาท ออกใบแจ้งหนี้และบันทึกยอดขายเป็นลูกหนี้การค้าวันที่ 31 ธันวาคม แต่เพิ่งส่งมอบสินค้าให้ลูกค้าในวันที่ 2 มกราคมของปีถัดไป โดยสัญญากำหนดให้ความเสี่ยงและผลตอบแทนที่สำคัญโอนไปยังลูกค้าเมื่อส่งมอบสินค้า
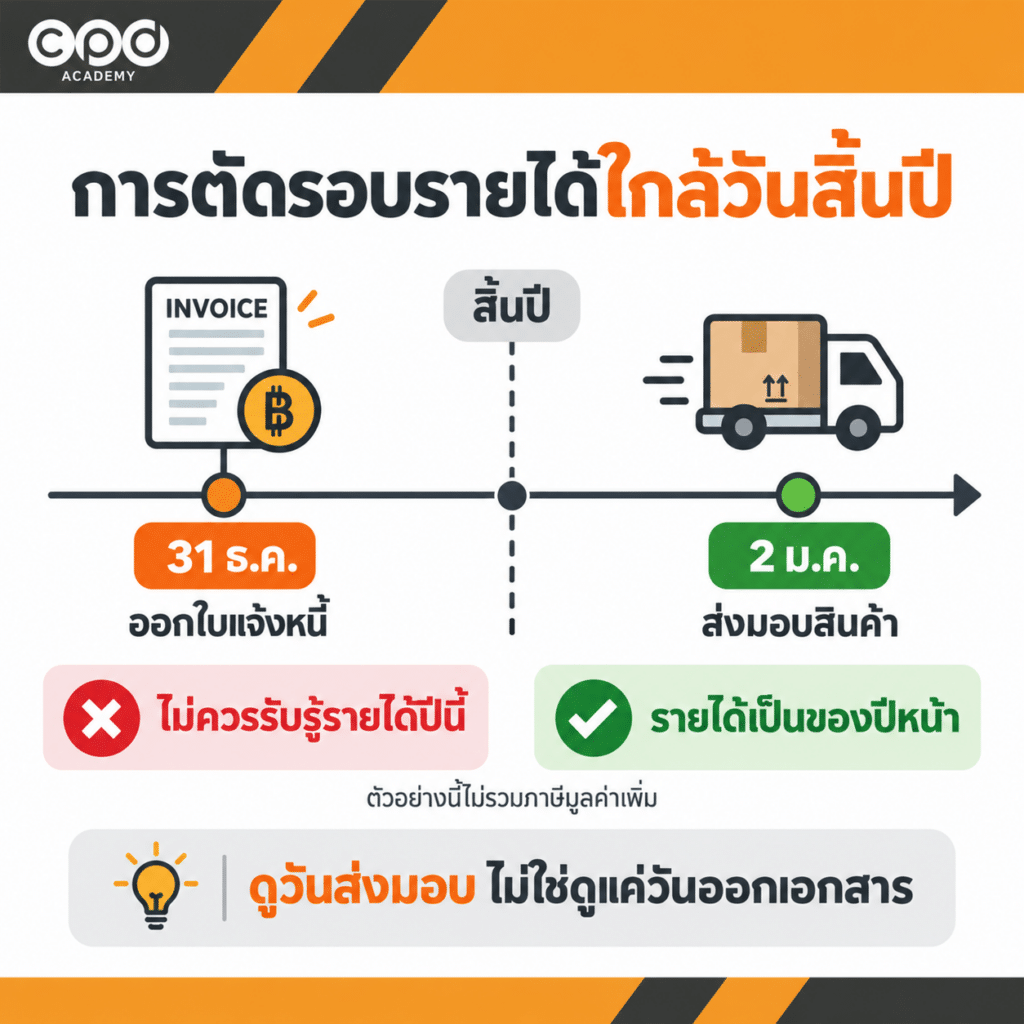
กรณีนี้บริษัทบันทึกรายได้เร็วเกินไป เพราะ ณ วันที่ 31 ธันวาคม ยังไม่ได้ส่งมอบสินค้าตามเงื่อนไขการขาย จึงต้องปรับรายการขายที่บันทึกไว้ก่อน
| กรณี | เดบิต (Dr.) | เครดิต (Cr.) |
|---|---|---|
| กลับรายการขายที่บันทึกก่อนส่งมอบสินค้า | รายได้จากการขาย 50,000 บาท | ลูกหนี้การค้า 50,000 บาท |
หมายเหตุเรื่องภาษีมูลค่าเพิ่ม: ตัวอย่างการบันทึกบัญชีนี้ไม่รวมภาษีมูลค่าเพิ่ม หากกิจการออกใบกำกับภาษีไปแล้วก่อนส่งมอบสินค้า ภาษีขายยังต้องนำไปยื่นในเดือนที่ออกใบกำกับภาษี การปรับปรุงรายได้ทางบัญชีไม่ได้ทำให้ภาระภาษีมูลค่าเพิ่มที่เกิดขึ้นแล้วเปลี่ยนแปลง
ตัวอย่างนี้สมมติว่ายังไม่ได้บันทึกต้นทุนขาย หากบริษัทบันทึกต้นทุนขายและตัดสินค้าคงเหลือไปแล้ว ต้องปรับปรุงรายการดังกล่าวให้ถูกต้องด้วย
เมื่อส่งมอบสินค้าในวันที่ 2 มกราคม จึงบันทึกรายได้และต้นทุนขายของปีถัดไปตามข้อเท็จจริง
สรุปสั้น ๆ คือ วันที่ในใบแจ้งหนี้ไม่ได้บอกว่ารายได้เป็นของงวดไหน ต้องดูการส่งมอบและเงื่อนไขตามสัญญาประกอบด้วย
Checklist ก่อนบันทึกรายการปรับปรุงชุดสุดท้าย
ก่อนสรุปรายการปรับปรุง ลองใช้Checklist นี้ทบทวนว่ามีข้อมูลเพียงพอและบันทึกถูกต้องหรือยังค่ะ
| รายการตรวจสอบ | ตรวจเสร็จเมื่อ |
|---|---|
| ☐ 1. เอกสารประกอบ | มีหลักฐานรองรับรายการสำคัญ |
| ☐ 2. วิธีคำนวณ | ระบุที่มา จำนวนเงิน และช่วงเวลาที่ใช้คำนวณได้ |
| ☐ 3. งวดบัญชี | บันทึกรายการในงวดที่ถูกต้อง |
| ☐ 4. ผลกระทบทางภาษี | ตรวจความแตกต่างระหว่างบัญชีกับภาษีตามกรณี |
| ☐ 5. ผู้ตรวจทาน | รายการสำคัญได้รับการตรวจทานและแก้ไขข้อผิดพลาดแล้ว |
เรื่องภาษีที่ควรจำ: การบันทึกรายการปรับปรุงให้ถูกต้องตามมาตรฐานบัญชี ไม่ได้หมายความว่ารายการนั้นจะหักเป็นรายจ่ายทางภาษีได้ทั้งหมด เช่น รายจ่ายต้องห้ามตามมาตรา 65 ตรี ซึ่งมีหลักเกณฑ์ต่างหาก
หลังบันทึกปรับปรุงแล้ว ควรตรวจยอดกับรายละเอียดประกอบตามบทความ ปิดบัญชีสิ้นปี ต้องกระทบยอดอะไรบ้าง? Checklist รายบัญชีก่อนสรุปงบ เพื่อให้ยอดหลังปรับปรุงมีข้อมูลรองรับ
สรุป รายการปรับปรุงปิดบัญชีที่ต้องเช็กก่อนสรุปงบ
รายการปรับปรุงปิดบัญชีไม่ได้มีแค่การตั้งค้างรับค้างจ่าย แต่ยังรวมถึงการตัดรายได้รับล่วงหน้า ค่าใช้จ่ายจ่ายล่วงหน้า ค่าเสื่อมราคา การประเมินค่าเผื่อ และการตรวจรายการผิดงวดด้วย
สิ่งสำคัญคือ ต้องรู้ว่ารายการไหนควรบันทึกในปีนี้ รายการไหนเป็นของปีถัดไป และมียอดใดที่ต้องปรับมูลค่า เพื่อไม่ให้กำไร สินทรัพย์ และหนี้สินคลาดเคลื่อน
ก่อนสรุปงบ อย่าลืมใช้ Checklist ในบทนี้ตรวจความครบถ้วนของรายการปรับปรุงอีกครั้งค่ะ
คำถามที่พบบ่อย (FAQ) เกี่ยวกับรายการปรับปรุงปิดบัญชี
1. กิจการต้องปรับปรุงบัญชีทุกเดือนหรือไม่?
ตอบ: ไม่จำเป็นทุกกิจการ ถ้ากิจการจัดทำงบรายเดือน ก็ควรบันทึกรายการปรับปรุงที่เกี่ยวข้องทุกเดือน แต่ถ้าจัดทำงบปีละครั้ง อย่างน้อยต้องปรับปรุงให้ครบ ณ วันสิ้นรอบบัญชี
2. นักบัญชีต้องกลับรายการค่าใช้จ่ายค้างจ่ายที่ตั้งไว้หรือไม่?
ตอบ: ไม่จำเป็นทุกกรณี บางกิจการกลับรายการต้นงวดถัดไป บางกิจการนำยอดค้างจ่ายมาตัดตอนได้รับใบแจ้งหนี้จริง เลือกวิธีใดก็ได้ แต่ต้องไม่บันทึกค่าใช้จ่ายเดียวกันซ้ำสองครั้ง
3. ค่าใช้จ่ายจ่ายล่วงหน้าต้องตัดเป็นค่าใช้จ่ายเท่ากันทุกเดือนหรือไม่?
ตอบ: ไม่เสมอไป ถ้าได้รับประโยชน์เท่ากันทุกเดือนแบบเบี้ยประกันในตัวอย่าง ให้ตัดตามจำนวนเดือนที่ใช้ประโยชน์จริง แต่ถ้าได้รับประโยชน์ไม่เท่ากันแต่ละเดือน ต้องปันส่วนตามลักษณะการได้รับประโยชน์ตามสัญญา
4. นักบัญชีแก้รายการปรับปรุงที่ลืมบันทึกย้อนหลังได้หรือไม่?
ตอบ: ได้ แต่ต้องดูก่อนว่างบการเงินออกแล้วหรือยัง ถ้ายังไม่ออกงบ ให้บันทึกปรับปรุงในงวดที่กำลังปิด ถ้าเป็นข้อผิดพลาดของงวดก่อนที่ออกงบไปแล้ว ต้องแก้ไขตามมาตรฐานบัญชีที่กิจการใช้ ไม่ควรบันทึกเป็นค่าใช้จ่ายปีปัจจุบันโดยอัตโนมัติ
5. หลังปรับปรุงบัญชีแล้ว นักบัญชีต้องเช็กอะไรต่อ?
ตอบ: ตรวจงบทดลองหลังปรับปรุงว่ารายการบันทึกครบ ยอดบัญชีตรงกับรายละเอียดประกอบ และไม่มีรายการซ้ำหรือผิดงวด ก่อนนำยอดไปจัดทำงบการเงิน
อยากฝึกบันทึกรายการปรับปรุงและปิดงบให้ถูกต้อง?
ถ้าเข้าใจแล้วว่าต้องตรวจรายการอะไรบ้าง แต่ยังไม่มั่นใจว่าจะนำงบทดลอง เอกสารประกอบ และรายการปรับปรุงมาใช้ร่วมกันอย่างไร สามารถศึกษาต่อใน วิธีปิดงบการเงินอย่างถูกต้องและทันเวลา ของ CPD Academy ค่ะ
หลักสูตรช่วยให้เห็นภาพการปรับปรุงบัญชีและการปิดงบจากข้อมูลจริง พร้อม Checklist ปิดงบและ แม่แบบ (Template) รายละเอียดประกอบงบการเงินสำหรับนำไปประยุกต์ใช้กับงาน

สอบถามรายละเอียดเพิ่มเติมที่ Line ID: @cpdacademy






