เผยแพร่ครั้งแรก: 9 พฤศจิกายน 2026
อัปเดตล่าสุด: 20 ตุลาคม 2026
หลังบันทึกบัญชีและกระทบยอดรายการสำคัญของเดือนแล้ว ขั้นตอนต่อไปคือการเช็ก งบทดลอง (Trial Balance) เพื่อตรวจภาพรวมก่อนปิดบัญชีรายเดือนค่ะ จุดนี้ไม่ควรดูเพียงว่าเดบิตรวมเท่ากับเครดิตรวม เพราะรายการอาจยังบันทึกผิดบัญชี ผิดงวด ตกหล่น หรือมียอดคงเหลือผิดปกติได้
บทความนี้ CPD Academy จะพาเพื่อนๆ นักบัญชีไปเช็กว่าการตรวจงบทดลองของแต่ละเดือนควรดูอะไรบ้าง เพื่อให้เจอประเด็นเร็วและไม่ปล่อยปัญหาไปสะสมตอนปิดงบปลายปีค่ะ
ทำไม เดบิต เท่ากับ เครดิต ยังไม่ได้แปลว่าบันทึกถูกต้อง?
งบทดลอง (Trial Balance) คือ รายงานที่สรุปยอดเดบิต เครดิต และยอดคงเหลือของแต่ละบัญชีในช่วงเวลาหนึ่ง ซึ่งนักบัญชีใช้เป็นจุดเริ่มต้นในการตรวจภาพรวมก่อนปิดบัญชีรายเดือนค่ะ
บางครั้งนักบัญชีมักเรียกงบทดลองติดปากว่า TB ซึ่งเป็นตัวย่อของคำว่า Trail Balance)
เวลาตรวจสอบงบทดลอง สิ่งแรกที่หลายคนมักดูคือ เดบิตรวมเท่ากับเครดิตรวมหรือไม่ ถ้ายอดเท่ากัน แปลได้แค่ว่า งบทดลองดุล แต่ยังไม่ได้ยืนยันว่ารายการบัญชีถูกต้องทั้งหมด เพราะยังต้องตรวจต่ออีก 3 เรื่องดังนี้ค่ะ
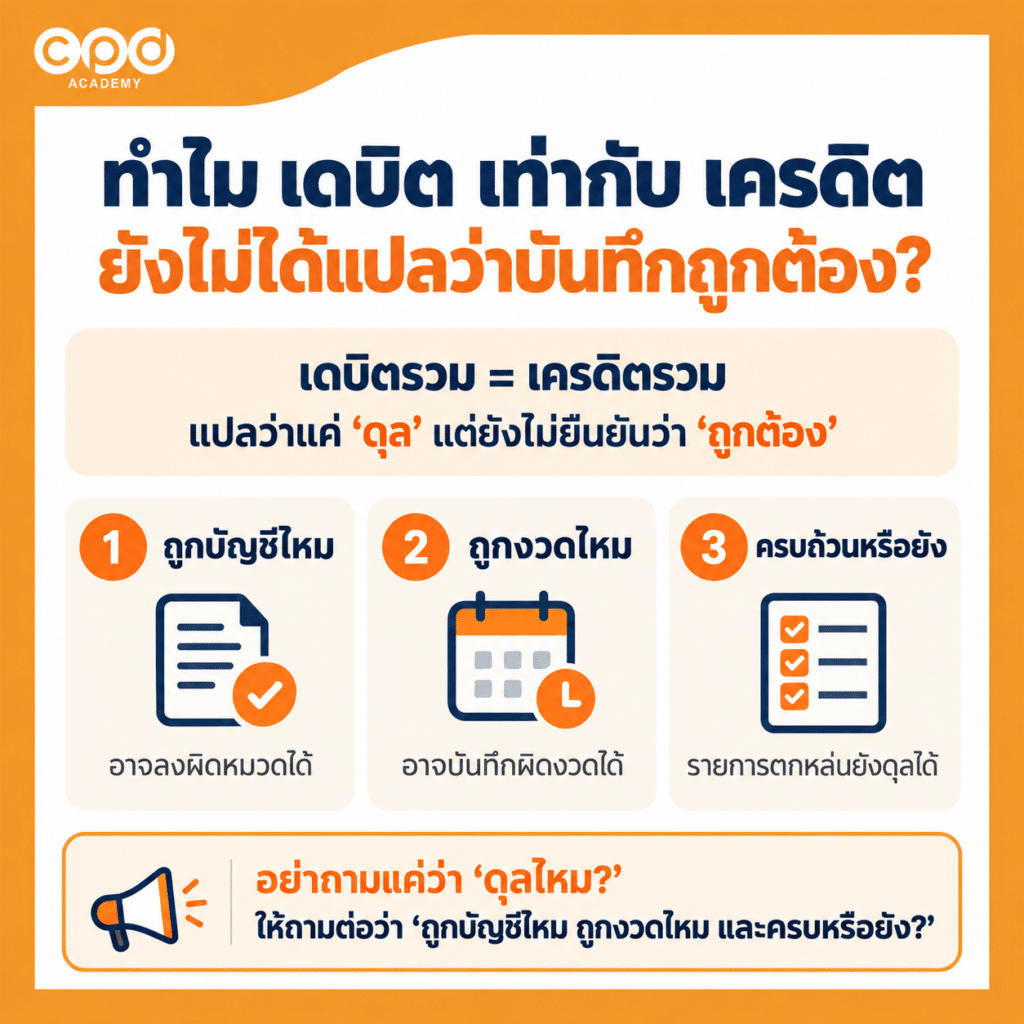
1. ถูกบัญชีไหม?
รายการอาจบันทึกผิดบัญชีหรือผิดหมวด แต่เดบิตกับเครดิตยังเท่ากันได้
เช่น ซื้อคอมพิวเตอร์ 60,000 บาท แล้วบันทึกเป็นค่าใช้จ่ายทั้งหมด ทั้งที่อาจต้องพิจารณาว่าควรบันทึกเป็นสินทรัพย์หรือไม่
2. ถูกงวดไหม?
รายการอาจบันทึกถูกบัญชี แต่ไปอยู่ผิดเดือน
เช่น ค่าใช้จ่ายของเดือนธันวาคมไปบันทึกในเดือนมกราคม ทำให้ตัวเลขของแต่ละงวดคลาดเคลื่อนได้ค่ะ
3. ครบถ้วนหรือยัง?
บางรายการอาจตกหล่นทั้งรายการได้
เช่น มีใบแจ้งหนี้ ค่าบริการ 30,000 บาท แต่ยังไม่ได้บันทึกบัญชีเลย งบทดลองก็ยังดุลเหมือนเดิมค่ะ
การตรวจงบทดลองเป็นหนึ่งในขั้นตอนสำคัญของงานปิดบัญชีรายเดือน เพราะช่วยให้เห็นความผิดปกติก่อนนำตัวเลขไปใช้ต่อในภาษีและรายงานประจำเดือนค่ะ สามารถอ่านภาพรวมของขั้นตอนทั้งหมดได้ที่ ปิดบัญชีรายเดือนคืออะไร? คู่มือทำบัญชีรายเดือนสำหรับนักบัญชีมือใหม่
วิธีตรวจยอดผิดด้าน ยอดติดลบ และความผิดปกติในงบทดลอง
หลังจากเช็กแล้วว่า งบทดลองดุล ขั้นตอนต่อไปเราจะพาทุกคนมาลงรายละเอียดการตรวจงบทดลองเพื่อเช็กต่อว่า ยอดคงเหลือของแต่ละบัญชีมีอะไรผิดปกติหรือไม่ โดยสังเกตจาก 3 เรื่องหลักค่ะ
| ต้องเช็กอะไร | ดูอย่างไร | ตัวอย่างที่ควรตรวจต่อ |
|---|---|---|
| ยอดผิดด้าน / ยอดติดลบ | ดูว่ายอดคงเหลืออยู่ด้านปกติของบัญชีหรือไม่ | เจ้าหนี้เป็นเดบิต, ค่าใช้จ่ายเป็นเครดิต, เงินฝากธนาคารติดลบ |
| ยอดเปลี่ยนจากเดือนก่อนมากผิดปกติ | เทียบยอดเดือนนี้กับเดือนก่อน แล้วดูว่ามีเหตุผลรองรับหรือไม่ | รายได้เพิ่มมาก, ลูกหนี้พุ่ง, ค่าโฆษณาสูงขึ้นหลายเท่า |
| บัญชีไม่เคลื่อนไหวหรือมียอดค้างนาน | ดูบัญชีที่ควรมีรายการทุกเดือน หรือยอดเดิมที่ค้างหลายเดือน | ค่าเช่าเป็นศูนย์, ค่าเสื่อมไม่มีรายการ, เงินทดรองค้างนาน |
เจอยอดผิดปกติแล้วอย่าเพิ่งรีบปรับ สิ่งสำคัญคือ ต้องหาสาเหตุก่อนค่ะ เพราะยอดที่ดูผิดปกติอาจมีเหตุผลอยู่จริง เช่น เจ้าหนี้เป็นเดบิต อาจเกิดจากจ่ายเงินเกินหรือจ่ายล่วงหน้า ไม่ควรรีบกลับรายการเพียงเพราะเห็นว่ายอดอยู่ผิดด้านค่ะ
ถ้าพบยอดผิดปกติที่ บัญชีเงินฝากธนาคาร ควรย้อนดูรายการรับ–จ่ายใน Bank Statement ก่อนว่าเกิดจากรายการอะไร เพราะบางครั้งปัญหาไม่ได้อยู่ที่ยอดในงบทดลองโดยตรง แต่อยู่ที่การจัดหมวดรายการตั้งแต่ต้น สามารถอ่านต่อได้ที่ Bank Statement ใช้ทำบัญชีได้ไหม? วิธีจัดหมวดรายการและตรวจเอกสาร
ส่วนกรณี บัญชีที่ควรมีรายการทุกเดือนกลับไม่เคลื่อนไหว สาเหตุหนึ่งที่เจอบ่อยคือเอกสารยังมาไม่ครบหรือมีรายการตกหล่น จึงควรย้อนเช็กเอกสารต้นทางก่อนว่าเดือนนั้นขาดอะไรอยู่ โดยดูต่อได้ที่ Checklist เอกสารบัญชีรายเดือน บริษัทต้องเตรียมอะไรบ้าง?
วิธีตรวจสินทรัพย์ หนี้สิน ทุน รายได้ และค่าใช้จ่ายก่อนปิดบัญชี
หลังจากหาบัญชีที่มียอดผิดปกติแล้ว ขั้นต่อไป เราลองมาเช็กงบทดลองแยกเป็นกลุ่มบัญชีค่ะ เพื่อดูว่า ยอดคงเหลือของแต่ละกลุ่มบัญชีสมเหตุสมผลหรือไม่ โดยเน้นบัญชีที่ยอดสูง เปลี่ยนจากเดือนก่อนมาก หรือมีรายการที่อธิบายไม่ได้ค่ะ
| กลุ่มบัญชี | จุดที่ควรดู |
|---|---|
| สินทรัพย์ | 1.เงินสดและเงินฝากมีรายละเอียดรองรับหรือไม่ 2.ลูกหนี้มียอดเครดิตหรือค้างนานหรือไม่ 3.สินค้าคงเหลือติดลบหรือเปลี่ยนมากผิดปกติหรือไม่ 4.สินทรัพย์ถาวรมีรายการซื้อ/ขาย/จำหน่ายที่ยังไม่ได้อัปเดตหรือไม่ |
| หนี้สิน | 1.เจ้าหนี้มีรายการจ่ายแล้วแต่ยังไม่ตัดออกหรือไม่ 2.มียอดเดบิตจากการจ่ายเกินหรือจ่ายล่วงหน้าหรือไม่ 3.ค่าใช้จ่ายค้างจ่ายมีรายการเก่าค้างนานหรือไม่ 4.เงินกู้หรือหนี้อื่นเคลื่อนไหวตรงกับรายการจริงหรือไม่ |
| ส่วนของผู้ถือหุ้น | ถ้ายอดเปลี่ยนจากเดือนก่อน ต้องดูว่ามีเหตุผลรองรับหรือไม่ เช่น เพิ่มทุน ลดทุน เงินที่ผู้ถือหุ้นนำเข้า–ออก หรือมีรายการบันทึกเข้ากำไรสะสมผิดบัญชีหรือไม่ |
| รายได้ | 1.บันทึกครบหรือไม่ 2.มีรายการซ้ำหรือไม่ 3.ยอดเพิ่มหรือลดจากเดือนก่อนผิดปกติหรือไม่ 4.บันทึกอยู่ในงวดที่เกี่ยวข้องหรือไม่ |
| ค่าใช้จ่าย | 1.รายการที่ควรมีทุกเดือนหายไปหรือไม่ 2.มียอดเพิ่มขึ้นผิดปกติหรือไม่ 3.มีค่าใช้จ่ายค้างจ่ายที่ยังไม่ได้ตั้งหรือไม่ 4.มีรายการจ่ายล่วงหน้าที่ไม่ควรรับรู้เป็นค่าใช้จ่ายทั้งหมดในเดือนเดียวหรือไม่ |
ถ้าเจอประเด็นเรื่อง ค้างจ่าย จ่ายล่วงหน้า หรือการรับรู้รายได้ผิดงวด สามารถอ่านต่อได้ที่บท เกณฑ์เงินสด VS เกณฑ์คงค้าง
จากนั้นค่อยไปขั้นตอนต่อไป เพื่อเช็กว่ายอดรวมในงบทดลองตรงกับรายละเอียดลูกหนี้ เจ้าหนี้ สินค้า สินทรัพย์ และภาษีหรือไม่ค่ะ
ถ้าต้องตรวจงานในมุม ผู้ตรวจทานงาน (Reviewer) ต่อ ไม่ควรดูเฉพาะยอดในงบทดลอง แต่ควรเปิดดูบัญชีแยกประเภท (General Ledger: GL) ของบัญชีที่ผิดปกติ สามารถอ่านต่อได้ที่บท วิธีตรวจงบทดลองและบัญชีแยกประเภท หารายการผิดปกติก่อนปิดงบ
วิธีกระทบยอดในงบทดลองกับรายละเอียดประกอบ
หลังจากดูแล้วว่ายอดในงบทดลองของแต่ละกลุ่มบัญชีสมเหตุสมผล ขั้นต่อไปคือเช็กว่า ยอดรวมในงบทดลองตรงกับรายละเอียดที่รองรับอยู่หรือไม่ ค่ะ
พูดง่าย ๆ คือ ถ้าในงบทดลองมีลูกหนี้ 500,000 บาท เราควรย้อนกลับไปได้ว่า 500,000 บาทนั้นมาจากลูกค้ารายไหนบ้าง ไม่ใช่มีแค่ยอดรวมอย่างเดียว
| บัญชี | ควรกระทบกับอะไร | จุดที่ควรเช็ก |
|---|---|---|
| ลูกหนี้การค้า | รายละเอียดลูกหนี้ / ใบลดหนี้ / รับชำระ | ยอดรวมตรงกับงบทดลองหรือไม่ มีลูกหนี้ติดลบหรือค้างนานหรือไม่ |
| เจ้าหนี้การค้า | รายละเอียดเจ้าหนี้/ ใบลดหนี้ / รายการจ่าย | ยอดรวมตรงกับงบทดลองหรือไม่ มีรายการจ่ายแล้วแต่ยังไม่ตัด หรือเจ้าหนี้เป็นเดบิตหรือไม่ |
| สินค้าคงเหลือ | รายงานสินค้า / รายละเอียดรับ–จ่าย / ผลตรวจนับ | ยอดในระบบตรงกับงบทดลองหรือไม่ มีสินค้าติดลบหรือยอดผิดปกติหรือไม่ |
| สินทรัพย์ถาวร | ทะเบียนทรัพย์สิน / เอกสารซื้อ / รายการขายหรือจำหน่าย | ยอดทรัพย์สินและค่าเสื่อมราคาตรงกับรายละเอียดหรือไม่ |
| ภาษี | แบบภาษี / รายงานภาษี / เอกสารประกอบ | ยอดภาษีซื้อ ภาษีขาย ภาษีหัก ณ ที่จ่าย และภาษีค้างจ่ายตรงกับข้อมูลที่ยื่นหรือไม่ |
| ลูกหนี้–เจ้าหนี้อื่น / เงินทดรอง | รายละเอียดรายตัว / เอกสารประกอบ | รู้หรือไม่ว่ายอดเป็นของใคร เกิดจากอะไร และควรเคลียร์เมื่อไร |
ถ้ากระทบแล้ว ยอดในงบทดลองไม่ตรงกับรายละเอียด ควรหาสาเหตุก่อนว่าเกิดจากรายการตกหล่น บันทึกซ้ำ บันทึกผิดบัญชี หรือยังไม่ได้เคลียร์รายการอะไร
เช่น งบทดลองแสดงยอดลูกหนี้คงเหลือ 500,000 บาท แต่รายละเอียดลูกหนี้รวมได้ 470,000 บาท แปลว่ามีผลต่าง 30,000 บาท ที่ต้องเปิดดูต่อว่าเกิดจากอะไร ไม่ควรบันทึกเพิ่มหรือลดเพื่อให้ยอดตรงทันที
ถ้าระหว่างกระทบยอดพบว่าเอกสารต้นทางยังไม่ครบหรือมีรายการที่ต้องกลับไปถามลูกค้า สามารถย้อนดูขั้นตอนต่อได้ที่บท รับเอกสารจากลูกค้าแล้วต้องทำอะไรต่อ? ขั้นตอนทำบัญชีรายเดือน
ตัวอย่างรายการปรับปรุงก่อนปิดบัญชี
หลังจากตรวจงบทดลองและกระทบรายละเอียดประกอบแล้ว ถ้าพบว่าบางรายการ ยังไม่สะท้อนรายการของงวดนั้นให้ถูกต้อง จึงค่อยพิจารณาทำรายการปรับปรุงค่ะ

ตัวอย่างที่พบบ่อยมี 6 กลุ่มหลัก
| รายการปรับปรุง | ใช้เมื่อ |
|---|---|
| ค่าใช้จ่ายค้างจ่าย | ค่าใช้จ่ายเกิดขึ้นแล้ว แต่ยังไม่ได้จ่ายหรือยังไม่ได้บันทึก |
| ค่าใช้จ่ายจ่ายล่วงหน้า | จ่ายเงินแล้ว แต่ประโยชน์ครอบคลุมมากกว่าหนึ่งงวด |
| รายได้ค้างรับ | รายได้เกิดขึ้นแล้ว แต่ยังไม่ได้รับเงิน |
| รายได้รับล่วงหน้า | รับเงินแล้ว แต่ยังไม่ถึงเวลารับรู้เป็นรายได้ทั้งหมด |
| ค่าเสื่อมราคา | ต้องรับรู้ค่าเสื่อมของสินทรัพย์ตามงวด |
| ปรับปรุงสินค้าคงเหลือ | ยอดสินค้ากับรายละเอียดหรือผลตรวจนับไม่ตรงกัน และทราบสาเหตุแล้ว |
ก่อนบันทึกรายการปรับปรุง ควรถามให้ครบ 3 เรื่องก่อนค่ะ
- รายการนี้เกี่ยวข้องกับงวดนี้หรือไม่
- มีเอกสารหรือข้อมูลรองรับหรือไม่
- รู้สาเหตุของผลต่างชัดเจนแล้วหรือยัง
หลักสำคัญคือ อย่าปรับรายการเพียงเพื่อให้ยอดดูลงตัว แต่ต้องปรับเมื่อรู้แล้วว่ารายการเดิมคลาดเคลื่อนตรงไหนและควรแก้อย่างไร
เพราะงบทดลองปลายปีจะถูกนำไปใช้จัดทำงบการเงิน การปรับปรุงรายการระหว่างปีจึงควรอ้างอิง มาตรฐานการรายงานทางการเงินที่กิจการใช้ เพื่อช่วยลดงานแก้ไขย้อนหลังตอนปิดงบปลายปีค่ะ
สามารถตรวจสอบ มาตรฐานการรายงานทางการเงินฉบับล่าสุด ของสภาวิชาชีพบัญชี เพิ่มเติมได้ค่ะ
Checklist ตรวจสอบงบทดลองก่อนปิดบัญชี
จากที่เราทำมาทั้งหมด CPD Academy สรุปเป็น Checklist ตรวจสอบงบทดลองก่อนปิดบัญชีประจำเดือนมาให้เพื่อนๆ เห็นภาพรวมว่าเราทำงานครบถ้วนหรือยังในภาพนี้ค่ะ
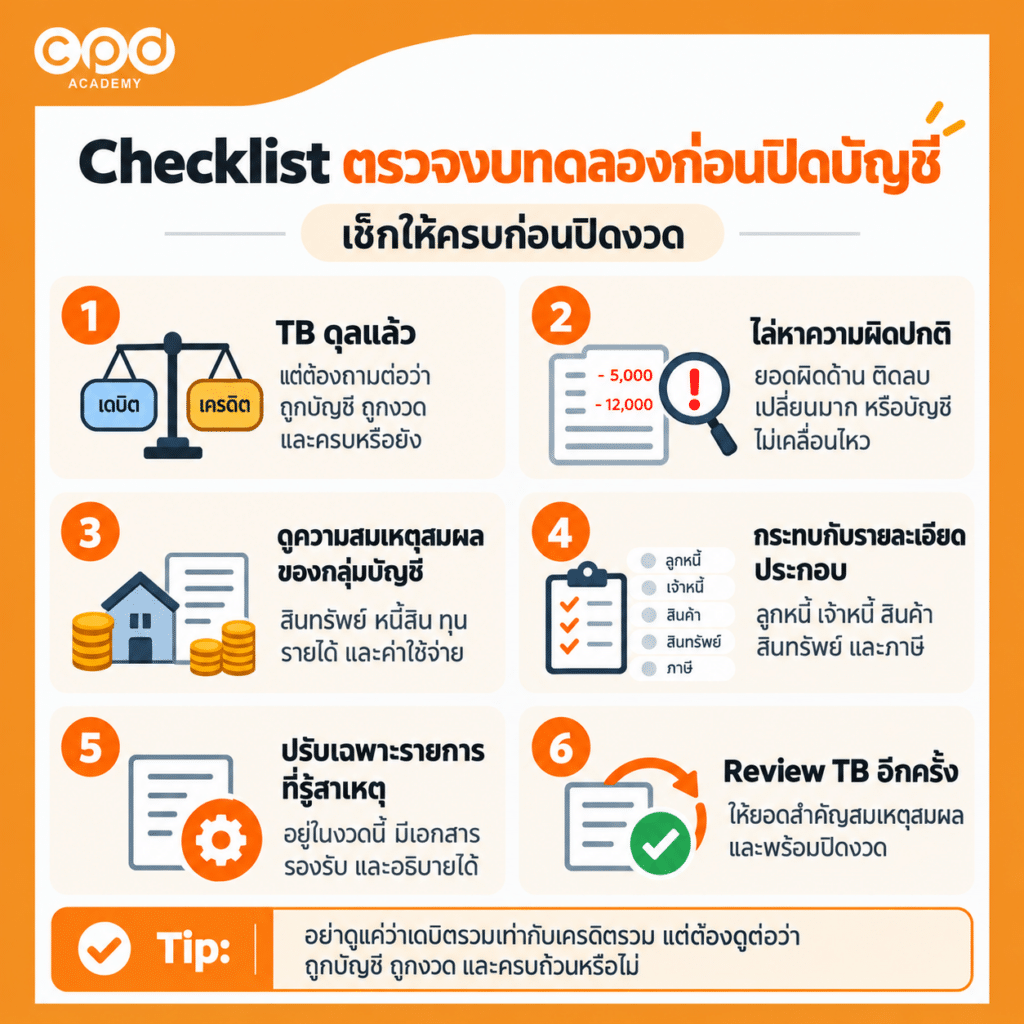
1. งบทดลองดุลแล้ว
แต่ต้องถามต่อว่าถูกบัญชี ถูกงวด และครบหรือยัง เริ่มจากเช็กความสมดุลของงบทดลองก่อน จากนั้นต้องดูต่อว่ารายการถูกบันทึกไว้ในบัญชีและงวดที่ถูกต้องหรือไม่ รวมถึงมีรายการตกหล่นหรือเปล่า
2. ไล่หาความผิดปกติ
ดูทั้งยอดผิดด้าน ยอดติดลบ ยอดที่เปลี่ยนจากเดือนก่อนมากผิดปกติ และบัญชีที่ควรมีรายการแต่กลับไม่เคลื่อนไหว เพื่อหา บัญชีที่ต้องเปิดตรวจต่อ
3. ดูความสมเหตุสมผลของกลุ่มบัญชีหลัก
เช็กสินทรัพย์ หนี้สิน ทุน รายได้ และค่าใช้จ่าย ว่ายอดที่แสดงมีเหตุผลรองรับหรือไม่ โดยเฉพาะบัญชีที่ยอดสูงหรือเปลี่ยนแปลงมากจากเดือนก่อน
4. กระทบยอดกับรายละเอียดประกอบ
ยอดรวมในงบทดลอง ควรย้อนกลับไปหารายละเอียดได้ เช่น ลูกหนี้ เจ้าหนี้ สินค้า สินทรัพย์ และภาษี ถ้ายอดไม่ตรงกันต้องหาสาเหตุก่อน
5. ปรับเฉพาะรายการที่รู้สาเหตุแล้ว
ก่อนทำรายการปรับปรุง ต้องรู้ให้ชัดว่า รายการอยู่ในงวดนี้ มีเอกสารหรือข้อมูลรองรับ และรู้ว่าผลต่างเกิดจากอะไร ไม่ควรปรับเพียงเพื่อให้ยอดดูลงตัว
6. ตรวจสอบงบทดลองอีกครั้งก่อนปิดงวด
หลังปรับปรุงแล้ว ควรกลับมาตรวจงบทดลองอีกรอบว่า ยอดสำคัญสมเหตุสมผล ผลต่างที่พบได้รับการแก้ไข และยังมีรายการใดที่อธิบายไม่ได้หรือไม่
หลักง่าย ๆ คือ งบทดลองที่พร้อมปิดบัญชี ไม่ใช่แค่ยอดดุล แต่ต้องอธิบายที่มาได้ กระทบกับรายละเอียดได้ และไม่มีประเด็นค้างที่ยังไม่รู้สาเหตุค่ะ
หากตรวจแล้วพบว่าปัญหาเริ่มมาตั้งแต่ขั้นตอนรับเอกสารหรือบันทึกรายการ สามารถย้อนดู Flow งานบัญชีรายเดือน 8 ขั้นตอน พร้อม Checklist ปิดบัญชี เพื่อดูว่ารายการอาจตกหล่นมาตั้งแต่ขั้นตอนไหนค่ะ
สรุป วิธีตรวจสอบงบทดลองก่อนปิดบัญชี นักบัญชีต้องเช็กอะไรบ้าง?
การตรวจงบทดลองก่อนปิดบัญชี ไม่ควรหยุดแค่ดูว่า เดบิตรวมเท่ากับเครดิตรวม ค่ะ เพราะถึงยอดจะดุล ก็ยังอาจมีรายการที่ลงผิดบัญชี หรือบางรายการตกหล่นได้
สิ่งที่ควรเช็กต่อคือ ยอดผิดด้าน ยอดติดลบ ความเปลี่ยนแปลงจากเดือนก่อน บัญชีที่ไม่เคลื่อนไหว ความสมเหตุสมผลของแต่ละกลุ่มบัญชี และการกระทบยอดกับรายละเอียดประกอบ
หากพบผลต่างหรือรายการผิดปกติ ควรหาสาเหตุให้ชัดก่อนทำรายการปรับปรุง และหลังปรับแล้วต้องกลับมาตรวจสอบงบทดลองอีกครั้งก่อนปิดบัญชี
ถ้าตรวจตามขั้นตอนนี้ได้ครบ นักบัญชีจะช่วยลดความเสี่ยงจากรายการตกหล่น และทำให้ยอดที่นำไปใช้ปิดบัญชี อธิบายที่มาได้และมีรายละเอียดรองรับมากขึ้นค่ะ
เมื่อเรียบร้อยแล้ว ขั้นต่อไปสามารถนำตัวเลขไปจัดทำ รายงานบัญชีรายเดือนสำหรับผู้บริหาร เพื่อสรุปผลและประเด็นสำคัญของเดือนนั้นต่อได้ค่ะ
คำถามที่พบบ่อยเกี่ยวกับการตรวจสอบงบทดลอง
งบทดลองเดบิตเท่ากับเครดิต แปลว่าบัญชีถูกต้องแล้วไหม?
ตอบ ยังไม่แปลว่าถูกต้องทั้งหมดค่ะ เพราะอาจยังมีรายการผิดบัญชี ผิดงวด บันทึกซ้ำ หรือตกหล่นทั้งรายการได้
เจอบัญชีที่มียอดผิดด้าน ต้องปรับทันทีไหม?
ตอบ ไม่ควรรีบปรับค่ะ ให้เปิดรายละเอียดก่อนว่าเกิดจากอะไร เพราะบางกรณีอาจมีเหตุผลรองรับ เช่น เจ้าหนี้มียอดเดบิตจากการจ่ายล่วงหน้า
ควรเปรียบเทียบงบทดลองกับเดือนก่อนทุกเดือนหรือไม่?
ตอบ ควรค่ะ เพราะช่วยให้เห็นยอดที่เพิ่ม ลด หรือไม่เคลื่อนไหวผิดปกติ และช่วยหาจุดที่ควรเปิดตรวจต่อได้เร็วขึ้น
ยอดในงบทดลองตรง แต่รายละเอียดลูกหนี้หรือเจ้าหนี้ไม่ตรง ทำอย่างไร?
ตอบ ต้องหาสาเหตุของส่วนต่างก่อนค่ะ เช่น รายการตกหล่น บันทึกซ้ำ รับหรือจ่ายแล้วแต่ยังไม่ตัดบัญชี ไม่ควรทำรายการปรับเพียงเพื่อให้ยอดตรงกัน
หลังบันทึกรายการปรับปรุงแล้ว ต้องตรวจงบทดลองอีกครั้งไหม?
ตอบ ควรตรวจอีกครั้งค่ะ เพราะรายการปรับปรุงอาจกระทบหลายบัญชี ควรเช็กว่ายอดใหม่สมเหตุสมผลและไม่มีความผิดปกติเกิดขึ้นก่อนปิดงวดจริง
ถ้าอ่านมาถึงตรงนี้แล้วรู้สึกว่า การปิดบัญชีรายเดือนมีรายละเอียดมากกว่าที่คิด คอร์ส ทำบัญชี–ปิดบัญชีรายเดือน สำหรับนักบัญชีมือใหม่ จะช่วยให้เห็นภาพการทำงานตั้งแต่รับเอกสาร บันทึกบัญชี ตรวจสอบ ไปจนถึงปิดงวดแบบเป็นขั้นตอนค่ะ
สามารถดูรายละเอียดคอร์สอื่น ๆ ได้ที่ CPD Academy
อ่านบทความอื่นเพิ่มเติม

สอบถามรายละเอียดเพิ่มเติมที่ Line ID : @cpdacademy