เผยแพร่ครั้งแรก: 1 ตุลาคม 2026
อัปเดตล่าสุด: 19 ตุลาคม 2026
ช่วงต้นเดือน นักบัญชีมักมีหลายงานเข้ามาพร้อมกัน ทั้งเอกสารจากลูกค้า Bank Statement งานภาษี และรายการค้างจากเดือนก่อน ถ้าไม่มีลำดับงานที่ชัด ก็อาจเริ่มบางขั้นเร็วเกินไปและต้องย้อนกลับมาแก้ภายหลังค่ะ
บทความนี้จึงสรุป Flow งานบัญชีรายเดือน 8 ขั้นตอน พร้อม Checklist ก่อนปิดเดือน ตั้งแต่รับเอกสารไปจนถึงส่งมอบงาน เพื่อให้นักบัญชีมือใหม่เห็นลำดับงานชัดขึ้นและทำงานได้เป็นระบบมากขึ้นค่ะ ถ้าพร้อมแล้วลองมาอ่านในรายละเอียดกันค่ะ
Flow งานบัญชีรายเดือนคืออะไร?
Flow งานบัญชีรายเดือน คือ การจัดลำดับงานบัญชีในแต่ละเดือนให้เป็นขั้นตอนต่อเนื่องกัน ตั้งแต่รับเอกสาร ตรวจสอบข้อมูล บันทึกบัญชี กระทบยอด ไปจนถึงตรวจสอบและส่งมอบงาน เพื่อให้รู้ว่าแต่ละขั้นต้องทำอะไร ใช้ข้อมูลอะไร และควรดำเนินการต่อเมื่อไรค่ะ
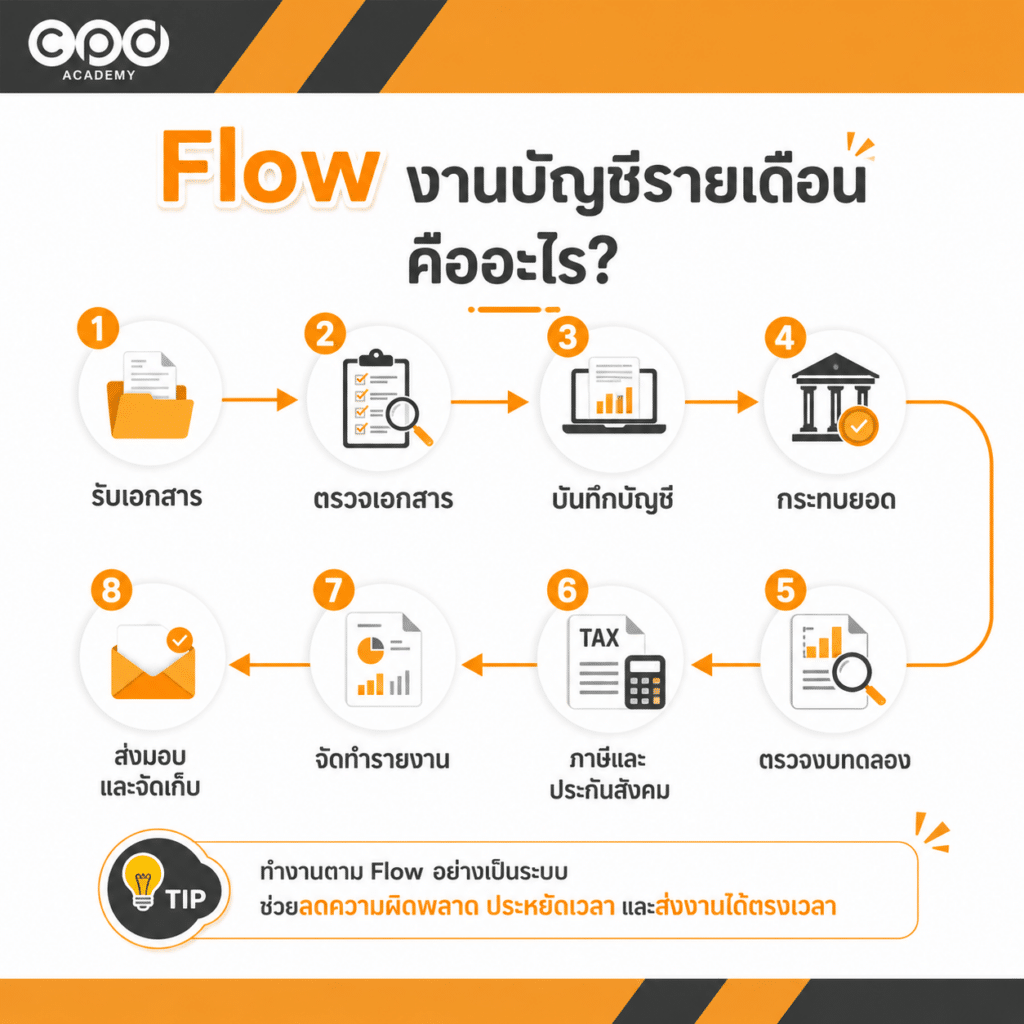
ตารางด้านล่างนี้สรุปข้อมูลที่ใช้และผลลัพธ์ที่ควรได้ในแต่ละขั้นของงานบัญชีรายเดือนไว้ดังนี้ค่ะ
| ขั้นตอน | ข้อมูลที่ใช้ | ผลลัพธ์ที่ควรได้ |
| 1. รับเอกสาร | เอกสารจากลูกค้า/แผนกต่าง ๆ | ชุดข้อมูลประจำเดือน |
| 2. ตรวจเอกสาร | เอกสาร + รายการเดินบัญชีธนาคาร (Bank Statement) | รายการครบถ้วนและรายการข้อมูลที่ต้องติดตาม |
| 3. บันทึกบัญชี | เอกสารที่ตรวจแล้ว | รายการบัญชีที่บันทึกครบตามข้อมูลที่ได้รับ |
| 4. กระทบยอด | บัญชีแยกประเภทและรายละเอียดประกอบ | ยอดที่กระทบแล้วและรายการแตกต่างที่ต้องติดตาม |
| 5. ตรวจงบทดลอง | งบทดลองและตารางรายละเอียดประกอบยอด | งบทดลองหลังตรวจสอบและปรับปรุง |
| 6. ภาษีและประกันสังคม | งบทดลอง รายงานภาษี และข้อมูลเงินเดือน | แบบภาษีและยอดที่ตรวจแล้ว |
| 7. จัดทำรายงาน | ตัวเลขหลังตรวจสอบ | รายงานบัญชีประจำเดือน |
| 8. ส่งมอบและจัดเก็บ | รายงาน + หลักฐาน | งานปิดเดือนที่ส่งมอบและจัดเก็บครบถ้วน |
จากตารางจะเห็นว่าแต่ละขั้นมีข้อมูลตั้งต้นและผลลัพธ์ที่ต้องส่งต่อชัดเจน จึงช่วยให้เห็นว่างานไหนพร้อม งานไหนยังค้าง และควรติดตามอะไรต่อค่ะ
หากยังไม่คุ้นกับภาพรวมของงานปิดบัญชี แนะนำให้อ่าน ปิดบัญชีรายเดือนคืออะไร? คู่มือทำบัญชีรายเดือนสำหรับนักบัญชีมือใหม่ ก่อน แล้วค่อยกลับมาทบทวน Flow ทั้ง 8 ขั้นตอนค่ะ
ขั้นตอนที่ 1 รับเอกสารจากลูกค้า
จุดเริ่มต้นของ Flow การทำงานบัญชี คือ กำหนดวิธีรับเอกสารให้ชัดค่ะ ทั้ง ช่องทางส่งเอกสาร ผู้รับผิดชอบ และวัน Cut-off ที่ต้องรับเอกสารของแต่ละเดือน เพื่อให้ลูกค้าและทีมบัญชีใช้รอบการทำงานเดียวกัน
ตัวอย่างเช่น สำนักงานบัญชีอาจตกลงให้ลูกค้าส่งเอกสารภายในวันทำการที่ 5 หลังสิ้นเดือน เพื่อให้มีเวลาเข้าสู่ขั้นตอนตรวจสอบและทำบัญชีต่อได้ตามแผน ทั้งนี้ Cut-off ควรปรับให้เหมาะกับปริมาณรายการและรอบส่งงานของแต่ละกิจการค่ะ
หากยังไม่แน่ใจว่าแต่ละเดือนควรได้รับเอกสารอะไรจากลูกค้าบ้าง สามารถดู Checklist เอกสารบัญชีรายเดือน บริษัทต้องเตรียมอะไรบ้าง? เพิ่มเติมได้ค่ะ
ขั้นตอนที่ 2 ตรวจเอกสารและ Bank Statement
เมื่อรับเอกสารแล้ว ขั้นต่อไปคือ นำเอกสารมาเทียบกับรายการเดินบัญชีธนาคาร (Bank Statement) เพื่อเช็กว่ารายการเงินเข้า–ออก เช่น เงินรับจากลูกค้า เงินจ่ายผู้ขาย เงินเดือน ภาษี หรือการโอนระหว่างบัญชี มีข้อมูลหรือหลักฐานรองรับครบหรือไม่
อย่างไรก็ตาม Bank Statement บอกได้ว่าเงินเข้า–ออกเท่าไร แต่ไม่ได้บอกเสมอไปว่าควรบันทึกเป็นบัญชีอะไร หรือมีผลทางภาษีอย่างไร ตัวอย่างเช่น มีเงินออก 30,000 บาท เรายังสรุปไม่ได้ทันทีว่าเป็นค่าใช้จ่าย ซื้อสินทรัพย์ จ่ายเจ้าหนี้ หรือคืนเงินกู้ จนกว่าจะมีเอกสารหรือข้อมูลประกอบค่ะ
ถ้าพบรายการที่ยังระบุไม่ได้ ให้รวบรวมไว้ใน Request List เพื่อสอบถามลูกค้าหรือผู้เกี่ยวข้องก่อนนำไปบันทึกบัญชีในขั้นตอนถัดไป
ถ้าต้องทำบัญชีจาก Bank Statement และอยากรู้ว่าแต่ละรายการควรใช้เอกสารอะไรประกอบ อ่านต่อได้ที่ Bank Statement ใช้ทำบัญชีได้ไหม? วิธีจัดหมวดรายการและตรวจเอกสาร ค่ะ
ขั้นตอนที่ 3 บันทึกรายการตามวงจรบัญชี
เมื่อเอกสารและข้อมูลที่ต้องใช้เริ่มครบแล้ว จึงเข้าสู่ขั้นตอนบันทึกบัญชีค่ะ แนะนำให้แยกงานตาม วงจรรายการ เพราะจะช่วยให้เห็นได้ง่ายว่ารายการกลุ่มเดียวกันบันทึกครบหรือยัง และเมื่อตรวจงานก็สามารถตรวจสอบเป็นชุดตามแต่ละวงจรได้
6 วงจรรายการบัญชี ขอบเขตงานและเอกสารที่เกี่ยวข้อง
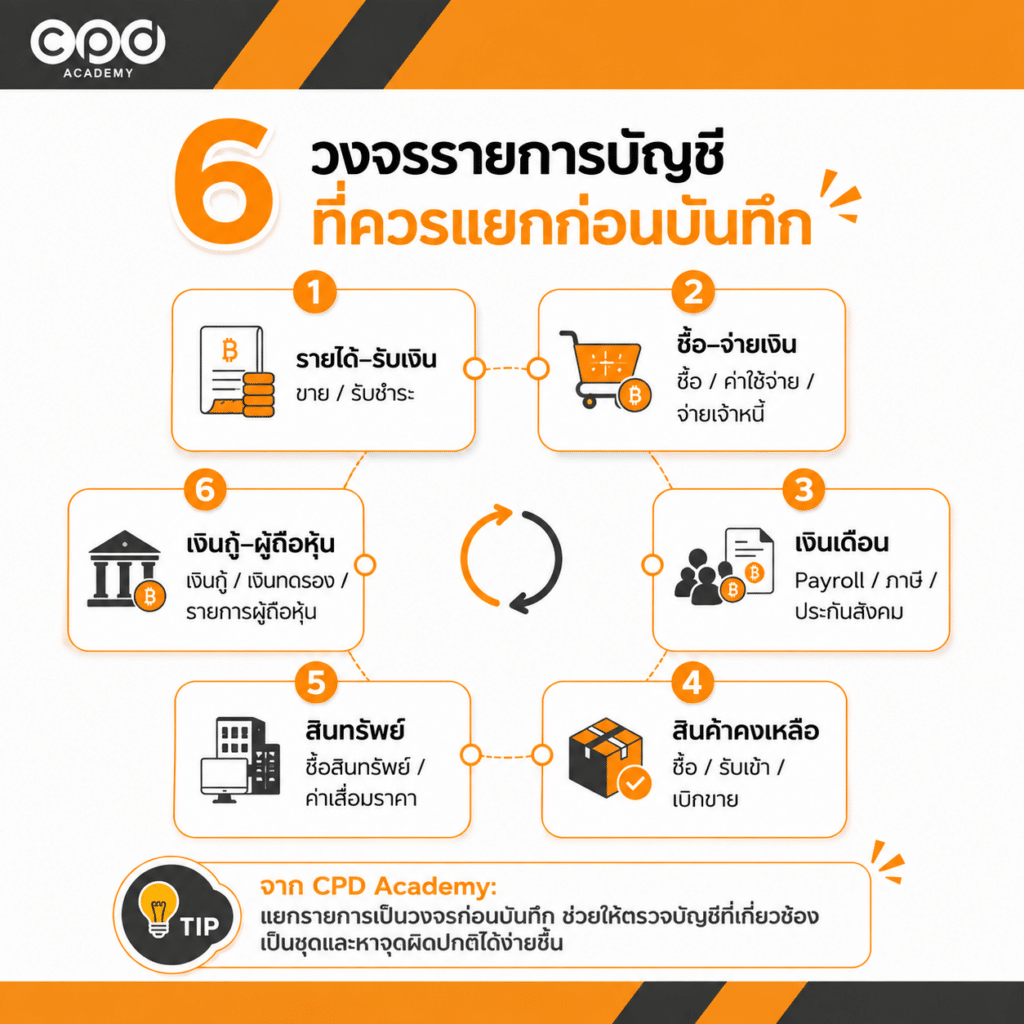
| วงจรบัญชี | ขอบเขตงาน | เอกสารที่ใช้ |
| รายได้–รับเงิน | ตรวจรายการขาย รายได้ ลูกหนี้ เงินรับ และภาษีขายที่เกี่ยวข้อง | 1. ใบแจ้งหนี้ 2. ใบกำกับภาษีขาย 3. ใบเสร็จรับเงิน 4. Bank Statement |
| ซื้อ–จ่ายเงิน | ตรวจรายการซื้อ ค่าใช้จ่าย เจ้าหนี้ เงินจ่าย และภาษีซื้อ | 1. ใบแจ้งหนี้ 2. ใบกำกับภาษีซื้อ 3. ใบเสร็จรับเงิน 4. ใบสำคัญจ่าย 5. Bank Statement |
| เงินเดือน | บันทึกเงินเดือน รายการหัก เงินจ่าย และยอดที่เกี่ยวข้องกับภาษีและประกันสังคม | 1. รายงานเงินเดือน (Payroll Report) 2. รายการโอนเงินเดือน 3. ข้อมูลประกันสังคม |
| สินค้าคงเหลือ | ตรวจการรับเข้า เบิกออก ยอดคงเหลือ และรายการที่มีผลต่อต้นทุนสินค้า | 1. ใบซื้อสินค้า 2. ใบรับสินค้า 3. รายงานสินค้า 4. บัตรสินค้า (Stock Card) |
| สินทรัพย์ | ตรวจการซื้อ จำหน่าย โอน และรายการค่าเสื่อมราคาที่เกี่ยวข้อง | ใบกำกับภาษี ใบเสร็จรับเงิน สัญญาซื้อ (ถ้ามี) ทะเบียนสินทรัพย์ |
| เงินกู้/ผู้ถือหุ้น | ตรวจเงินกู้ การชำระคืน ดอกเบี้ย เงินทดรอง และรายการกับผู้ถือหุ้น | 1. สัญญากู้ยืม 2. หลักฐานรับ–จ่ายเงิน 3. เอกสารอนุมัติที่เกี่ยวข้อง |
การแยกงานเป็นวงจรช่วยให้ตรวจความครบถ้วนได้ง่ายขึ้นค่ะ เช่น เมื่อทำฝั่งรายได้ เราสามารถดูความสัมพันธ์ระหว่างยอดขาย ลูกหนี้ เงินรับ และภาษีขายเป็นชุดเดียวกัน ก่อนนำตัวเลขไปกระทบยอดในขั้นถัดไป
ขั้นตอนที่ 4 กระทบยอดบัญชีและรายละเอียดประกอบ
หลังบันทึกรายการแล้ว ขั้นต่อไปคือเอายอดในบัญชีไปเทียบกับข้อมูลประกอบ เพื่อดูว่ามีรายการตกหล่น บันทึกผิด หรือมียอดต่างที่ต้องหาสาเหตุก่อนปิดเดือน รายการหลักที่ควรตรวจมีดังนี้ค่ะ
| บัญชีที่ควรกระทบ | ข้อมูลที่ใช้เทียบ |
|---|---|
| เงินสดและธนาคาร | รายการเดินบัญชีธนาคาร |
| ลูกหนี้ | รายงานลูกหนี้ (AR Report) |
| เจ้าหนี้ | รายงานเจ้าหนี้ (AP Report) |
| สินค้า | รายงานสินค้าคงเหลือ |
| เงินเดือน | รายงานเงินเดือน |
| ภาษี | รายงานภาษีและแบบที่เกี่ยวข้อง |
| สินทรัพย์ | ทะเบียนสินทรัพย์ |
| เงินกู้ | สัญญาและตารางชำระ |
ตัวอย่าง
ยอด Bank Statement สิ้นเดือน = 520,000 บาท
ยอด GL ธนาคาร = 518,500 บาท
ยังไม่ควรปรับให้เท่ากันเลยค่ะ ต้องหาก่อนว่ายอดต่าง 1,500 บาทเกิดจากอะไร เช่น ค่าธรรมเนียมธนาคารที่ยังไม่บันทึก หรือรายการระหว่างทาง แล้วค่อยบันทึกปรับปรุงตามข้อเท็จจริง
หากต้องการดูว่าแต่ละบัญชีควรนำยอดไปเทียบกับข้อมูลอะไร สามารถอ่าน การกระทบยอดบัญชีคืออะไร ปิดบัญชีต้องกระทบยอดอะไรบ้าง
ขั้นตอนที่ 5 ตรวจงบทดลองและบันทึกรายการปรับปรุง
หลังบัญชีสำคัญผ่านการกระทบยอดแล้ว จึงค่อยเปิด งบทดลอง มาดูภาพรวมกันค่ะ จุดนี้ไม่ควรเช็กเพียงว่าเดบิตรวมเท่ากับเครดิตรวม เพราะตัวเลขอาจยังผิดบัญชี ผิดงวด หรือบันทึกไม่ครบได้
| จุดที่ควรตรวจ | ตัวอย่างสิ่งที่ควรตรวจสอบ |
|---|---|
| ยอดผิดฝั่ง Dr. / Cr. | สินทรัพย์หรือค่าใช้จ่ายมียอดผิดจากลักษณะปกติ |
| ยอดเปลี่ยนผิดปกติ | เพิ่มหรือลดมากจากเดือนก่อนโดยไม่มีเหตุผลรองรับ |
| บัญชีไม่เคลื่อนไหว | บัญชีที่ควรมีรายการแต่ไม่มีการเคลื่อนไหว |
| รายการผิดงวด | รายได้หรือค่าใช้จ่ายอยู่ผิดเดือน |
| รายการซ้ำหรือตกหล่น | เอกสารหรือรายการเดียวกันถูกบันทึกมากกว่าหนึ่งครั้ง หรือยังไม่บันทึก |
| รายการปรับปรุง | ค่าเสื่อมราคา ค้างจ่าย ค้างรับ จ่ายล่วงหน้า หรือรับล่วงหน้าที่เกี่ยวข้อง |
รายการปรับปรุงของแต่ละกิจการไม่จำเป็นต้องเหมือนกันค่ะ ต้องดูจากข้อเท็จจริงและหลักบัญชีที่กิจการถือปฏิบัติเป็นหลัก
หากต้องการตรวจภาพรวมมากกว่างบทดลองเพียงอย่างเดียว CPD Academy มีบทความ วิธีตรวจสอบงบทดลองก่อนปิดบัญชี นักบัญชีต้องเช็กอะไรบ้าง?
ถ้าใช้ AI ช่วยตรวจสอบงบทดลองหรือบัญชีแยกประเภทสามารถอ่านต่อได้ที่ AI ตรวจงบทดลองและ GL: วิธีหาเรื่องผิดปกติในบัญชี โดยผลจาก AI ควรใช้เป็นจุดสังเกต และต้องตรวจเอกสารกับข้อเท็จจริงก่อนปรับบัญชีค่ะ
ขั้นตอนที่ 6 ตรวจสอบและยื่นแบบภาษีรายเดือนและประกันสังคม
งานภาษีและประกันสังคมอาจดำเนินการควบคู่กับงานบัญชีระหว่างเดือนได้ โดยก่อนยื่นแบบควรตรวจให้ข้อมูลในเอกสาร รายงานภาษี เงินเดือน และบัญชีที่เกี่ยวข้องสอดคล้องกัน พร้อมเช็กกำหนดเวลายื่นและชำระของเดือนนั้นค่ะ
รายการหลักที่ควรตรวจสอบ
| รายการ | ข้อมูลที่ใช้เทียบ | จุดที่ควรเช็ก |
|---|---|---|
| ภาษีมูลค่าเพิ่ม | รายงานภาษีซื้อ–ขาย + บัญชีที่เกี่ยวข้อง | 1. ยอดในรายงานตรงกับบัญชีและแบบที่จะยื่น 2. รายงานภาษีขายตรงกับบัญชีภาษีขาย 3. รายงานภาษีซื้อตรงกับบัญชีภาษีซื้อ 4. มีรายการที่ต้องพิจารณายื่น ภ.พ.36 หรือไม่ |
| ภาษีหัก ณ ที่จ่าย | รายการจ่าย + บัญชีภาษีหัก ณ ที่จ่าย | 1. ตรวจสอบรายการที่ต้องหักภาษี 2. กระทบยอดกับบัญชี ภาษีหัก ณ ที่จ่ายค้างจ่าย |
| ประกันสังคม | ข้อมูลเงินเดือน + แบบประกันสังคม | 1. ค่าจ้างและเงินสมทบตรงกับข้อมูลที่นำส่ง 2. ตรวจวันครบกำหนดนำส่งเงินสมทบ |
ตารางนี้ช่วยให้เห็นว่าแต่ละรายการมี ข้อมูลที่ใช้ตรวจและจุดที่ต้องเช็กต่างกัน จึงควรวางแผนตรวจให้ทันตามกำหนดของภาษีและประกันสังคมแต่ละประเภทค่ะ
ก่อนยื่นแบบ ควรตรวจรายละเอียดของแบบภาษีที่เกี่ยวข้องจากแหล่งทางการ เช่น ภาษีมูลค่าเพิ่ม และ ภาษีหัก ณ ที่จ่าย ของกรมสรรพากร เพื่อเช็กประเภทแบบและข้อมูลล่าสุดก่อนดำเนินการค่ะ
ขั้นตอนที่ 7 จัดทำรายงานบัญชีและสรุปผลประจำเดือน
เมื่อปิดบัญชีเรียบร้อยแล้ว งานยังไม่ควรจบเพียงการส่งงบทดลองค่ะ เพราะเจ้าของกิจการต้องการรู้ว่า เดือนนี้ธุรกิจเป็นอย่างไร และมีเรื่องอะไรที่ควรติดตามต่อ รายงานประจำเดือนจึงควรเลือกให้ตอบคำถามสำคัญของผู้บริหารได้ชัดเจน
| สิ่งที่เจ้าของกิจการอยากรู้ | รายงานที่ช่วยตอบคำถาม |
| เดือนนี้ขายได้เท่าไร และกำไรหรือขาดทุน | งบกำไรขาดทุน |
| ธุรกิจมีสินทรัพย์ หนี้สิน และทุนเท่าไร | งบฐานะการเงิน |
| เงินสดและเงินในธนาคารเหลือเท่าไร | รายงานเงินสดและธนาคาร |
| ลูกหนี้รายไหนยังค้างชำระ | รายงานลูกหนี้ (AR Report) |
| มีเจ้าหนี้อะไรที่ต้องเตรียมจ่าย | รายงานเจ้าหนี้ (AP Report) |
| สินค้าคงเหลือเป็นอย่างไร | รายงานสินค้าคงเหลือ |
| เดือนนี้มีภาษีอะไรต้องชำระ | สรุปภาษีประจำเดือน |
| มีตัวเลขไหนผิดปกติหรือเปลี่ยนจากเดือนก่อน | Executive Summary |
สิ่งสำคัญคือ ไม่ควรส่งตัวเลขเพียงอย่างเดียว แต่ควรสรุปให้เห็นว่า “ตัวเลขเปลี่ยนเพราะอะไร”
ตัวอย่างเช่น แทนที่จะรายงานเพียงว่า : กำไรเดือนนี้ 120,000 บาท
อาจสรุปเพิ่มว่า : กำไรลดลงจากเดือนก่อน 15% เนื่องจากต้นทุนสินค้าและค่าขนส่งเพิ่มขึ้น ขณะที่ยอดขายใกล้เคียงเดิม
แบบนี้เจ้าของกิจการจะเห็นทันทีว่า ประเด็นที่ควรจับตาไม่ใช่ยอดขาย แต่เป็นต้นทุนที่สูงขึ้น
หากต้องการดูว่ารายงานบัญชีรายเดือนควรมีอะไรบ้าง และสรุปอย่างไรให้ผู้บริหารอ่านเข้าใจง่าย สามารถอ่านต่อได้ที่ รายงานบัญชีรายเดือนมีอะไรบ้าง? สรุปแบบที่ผู้บริหารอ่านเข้าใจ ค่ะ
ขั้นตอนที่ 8 ส่งมอบงานและจัดเก็บเอกสาร
เมื่อปิดบัญชีและจัดทำรายงานเรียบร้อยแล้ว ขั้นสุดท้ายคือ ส่งมอบงานให้ครบ แจ้งประเด็นที่ต้องติดตาม และจัดเก็บหลักฐานสำคัญให้ค้นย้อนหลังได้ ค่ะ
ก่อนส่งงานควรเช็กว่า
- รายงานครบตามที่ตกลง
- แจ้งรายการค้างหรือเรื่องที่ต้องติดตามแล้ว
- แบบภาษี หลักฐานชำระ และ กระดาษทำการ (Working Paper) จัดเก็บครบ
- รายการติดตามเอกสาร (Request List) ที่ยังค้างมีผู้รับผิดชอบติดตามต่อ
ตัวอย่างอีเมลส่งงานบัญชีรายเดือน
เพื่อให้ลูกค้าหรือผู้รับรายงานอ่านแล้วเข้าใจได้ทันที แนะนำให้จัดอีเมลเป็น 5 ส่วนหลักค่ะ
1. หัวข้ออีเมล – ระบุชื่อรายงานและเดือนให้ชัด
2. สรุปข้อมูลสำคัญ – เลือกเฉพาะตัวเลขหรือประเด็นที่ผู้รับควรรู้
3. กำหนดชำระ – แจ้งยอดและวันครบกำหนดที่เกี่ยวข้อง
4. เอกสารแนบ – ระบุรายการเอกสารที่ส่งมาพร้อมอีเมล
5. ปิดท้ายและติดตาม – แจ้งรายการค้าง เอกสารที่ต้องขอเพิ่ม หรือช่องทางติดต่อ
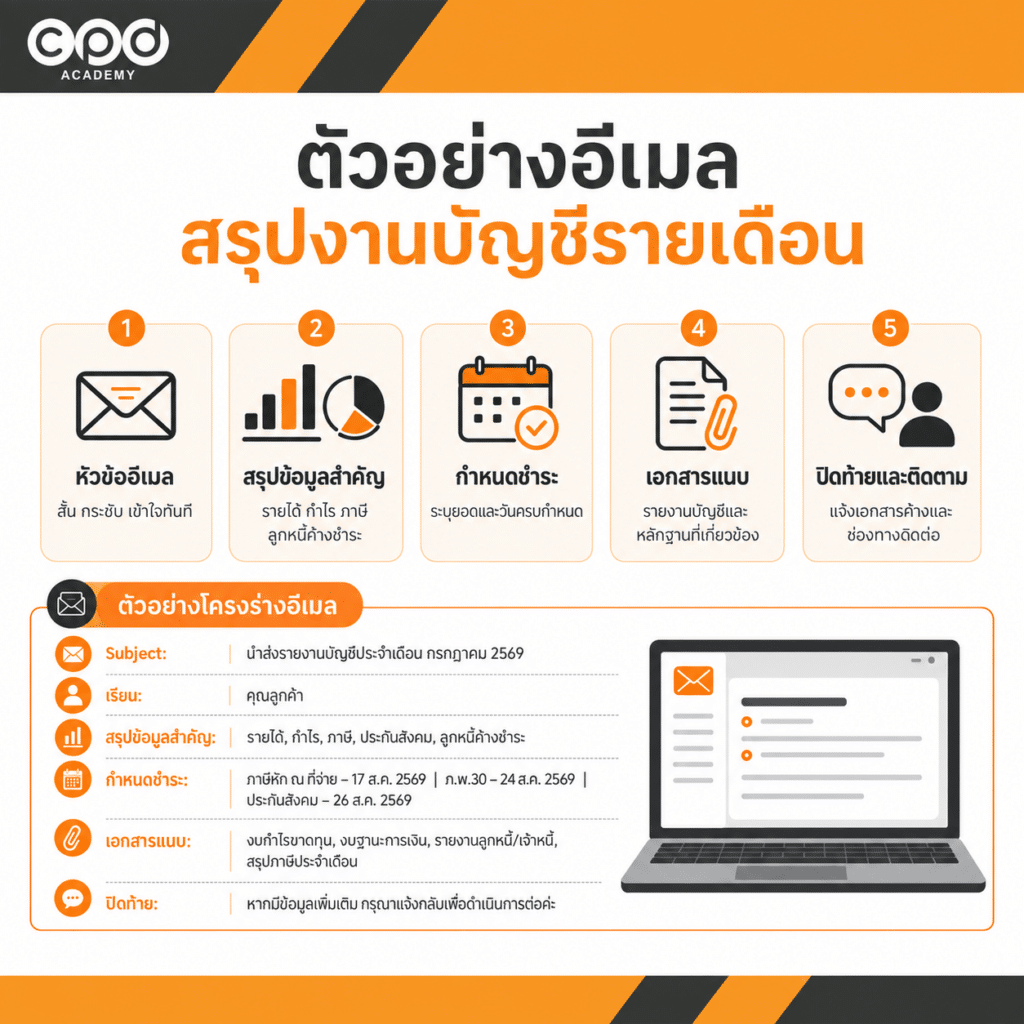
หลังส่งมอบงานแล้วควรจัดเก็บรายงาน เอกสาร และหลักฐานของเดือนนั้นให้เป็นระบบ เพื่อให้ค้นย้อนหลังและใช้ตรวจสอบต่อได้ง่ายค่ะ หากต้องการดูรายละเอียดเรื่องการตั้งชื่อไฟล์และการจัดเก็บหลักฐาน สามารถอ่านต่อได้ที่ วิธีจัดแฟ้มเอกสารบัญชีรายเดือน ให้ค้นง่ายและตรวจสอบได้
Checklist งานบัญชีรายเดือน 8 ขั้นตอน
ก่อนปิดงานแต่ละเดือน แนะนำให้ใช้ Checklist ตรวจทานอีกหนึ่งรอบ เพื่อดูว่า งานไหนเสร็จแล้ว งานไหนยังค้าง และมีอะไรต้องติดตามต่อ โดยเฉพาะเวลาทำงานเป็นทีม จะช่วยลดรายการตกหล่นและส่งต่องานได้ง่ายขึ้นค่ะ
| ขั้นตอน | รายการที่ต้องตรวจ | สถานะ | หมายเหตุ |
| 1. รับเอกสาร | รับเอกสารครบตาม Cut-off | เสร็จ/ยังไม่เสร็จ | ระบุเอกสารที่ยังขาด |
| 2. ตรวจเอกสาร | จัดทำ Request List สำหรับข้อมูลที่ยังไม่ครบ | ผู้รับผิดชอบ / วันที่ติดตาม | |
| ตรวจ Bank Statement ครบทุกบัญชีที่เกี่ยวข้อง | ระบุรายการที่ยังไม่ทราบที่มา | ||
| 3. บันทึกบัญชี | บันทึกรายการตามวงจรบัญชีครบ | ตรวจรายการค้างบันทึก | |
| 4. กระทบยอด | กระทบยอดธนาคาร ลูกหนี้ เจ้าหนี้ และบัญชีสำคัญ | ระบุยอดต่างที่ต้องติดตาม | |
| 5. ตรวจงบทดลอง / รายการปรับปรุง | ตรวจยอดผิดด้าน ยอดผิดปกติ และเทียบเดือนก่อน | ระบุบัญชีที่ต้องตรวจสอบเพิ่มเติม | |
| บันทึกรายการปรับปรุงที่เกี่ยวข้อง | เช่น ค้างจ่าย / ค่าเสื่อมราคา | ||
| 6. ยื่นแบบภาษีและประกันสังคม | กระทบยอด VAT / WHT / Payroll / ประกันสังคม | ตรวจยอดกับรายงานประกอบ | |
| ตรวจและยื่นแบบภายในกำหนด | ระบุวันยื่น / วันชำระ | ||
| 7. รายงาน สรุปผล | จัดทำ Monthly Report | ตรวจความครบถ้วนก่อนส่ง | |
| สรุปประเด็นสำคัญให้ผู้บริหาร | Highlight เรื่องที่ควรติดตาม | ||
| 8. ส่งมอบงาน | ส่งรายงานและจัดเก็บหลักฐานครบ | ระบุโฟลเดอร์ / จุดเก็บไฟล์ |
ถ้าครบทั้ง 8 ขั้น พร้อมระบุรายการค้างและจุดที่ต้องติดตามไว้ชัดเจน ก็ถือว่างานเดือนนั้นพร้อมส่งมอบและเก็บหลักฐานสำหรับตรวจสอบย้อนหลังค่ะ
สรุป Flow งานบัญชีรายเดือน 8 ขั้นตอน
Flow งานบัญชีรายเดือนในบทนี้เริ่มตั้งแต่ รับเอกสาร → ตรวจเอกสาร → บันทึกบัญชี → กระทบยอด → ตรวจงบทดลอง → ตรวจภาษีและประกันสังคม → จัดทำรายงาน → ส่งมอบและจัดเก็บ
ประโยชน์ของการเรียงงานแบบนี้คือ นักบัญชีจะรู้ว่า แต่ละขั้นต้องใช้อะไรเป็นข้อมูลตั้งต้น ต้องตรวจอะไรให้เรียบร้อย และเมื่อไรจึงควรส่งงานต่อไปขั้นถัดไป ทำให้เห็นงานค้างได้เร็วขึ้น ลดการทำงานข้ามขั้น และช่วยให้การตรวจงานช่วงปลายเดือนเป็นระบบมากขึ้นค่ะ
สำหรับนักบัญชีมือใหม่ แนะนำให้เริ่มจากใช้ Flow 8 ขั้นตอนคู่กับ Checklist แล้วค่อยลงรายละเอียดในแต่ละเรื่องตามงานที่รับผิดชอบ และหากต้องการดูว่างานรายเดือนต่างจากงานปลายปีอย่างไร สามารถอ่าน ปิดงบรายเดือนกับปิดงบประจำปี ต่างกันอย่างไร? เพิ่มเติมได้ค่ะ
FAQ เกี่ยวกับ Flow งานบัญชีรายเดือน
1. Flow งานบัญชีรายเดือนควรเริ่มจากอะไร?
ควรเริ่มจาก รับเอกสารและกำหนด Cut-off ให้ชัดก่อนค่ะ เพราะถ้าข้อมูลต้นทางไม่ครบ ขั้นตอนถัดไปจะล่าช้าตามไปด้วย
2. ทำไมต้องตรวจ Bank Statement ก่อนปิดบัญชี?
เพราะช่วยให้เห็นรายการเงินเข้า–ออกที่อาจตกหล่น และใช้เป็นข้อมูลหนึ่งในการตรวจความครบถ้วนของรายการบัญชี
3. ภาษีควรตรวจตอนไหนของงานบัญชีรายเดือน?
ควรตรวจควบคู่กับงานบัญชีระหว่างเดือนและทบทวนอีกครั้งก่อนยื่นแบบค่ะ โดยเช็กให้ยอดในแบบสอดคล้องกับเอกสาร รายงานภาษี และข้อมูลบัญชีที่เกี่ยวข้อง พร้อมตรวจกำหนดเวลาล่าสุดของเดือนนั้นอีกครั้งค่ะ
4. ทำไมต้องกระทบยอดก่อนตรวจงบทดลอง?
เพราะการกระทบยอดช่วยยืนยันว่าบัญชีสำคัญ เช่น ธนาคาร ลูกหนี้ เจ้าหนี้ และสินค้า มีรายละเอียดรองรับก่อนนำไปตรวจสอบในภาพรวม
5. Checklist ช่วยปิดบัญชีได้อย่างไร?
ช่วยลดงานตกหล่น ทำให้รู้สถานะงาน และช่วยให้หลายคนทำงานตามมาตรฐานเดียวกัน แต่ Checklist ควรปรับให้เหมาะกับลักษณะธุรกิจ ไม่จำเป็นต้องใช้ชุดเดียวกันทุกบริษัท
ฝึกทำบัญชีตาม Flow งานบัญชีรายเดือนให้เป็นระบบ
ถ้าเข้าใจขั้นตอนแล้ว แต่อยากฝึกกับเอกสารและสถานการณ์จริง แนะนำคอร์ส ทำบัญชี-ปิดบัญชีรายเดือน สำหรับนักบัญชีมือใหม่ ค่ะ
ในคอร์สจะพาทำความเข้าใจงานตั้งแต่ Bank Statement → บันทึกบัญชี → กระทบยอด → ตรวจงบทดลอง → ภาษี → สรุปส่งงาน พร้อม Workshop และ Checklist สำหรับนำไปใช้ต่อได้จริง
ดูรายละเอียดคอร์สทำบัญชี-ปิดบัญชีรายเดือน สำหรับนักบัญชีมือใหม่

สอบถามรายละเอียดเพิ่มเติมที่ Line ID : @cpdacademy