เผยแพร่ครั้งแรก: 12 ตุลาคม 2026
อัปเดตล่าสุด: 20 ตุลาคม 2026
ถ้าปลายปีก็ต้องปิดงบอยู่แล้ว หลายคนอาจสงสัยว่า “แล้วทำไมยังต้องปิดบัญชีรายเดือนอีก?” เพราะแม้งานทั้งสองจะเกี่ยวข้องกัน แต่มี วัตถุประสงค์ ขอบเขต และช่วงเวลาการทำงานต่างกัน ค่ะ
แล้วงานปิดบัญชีรายเดือนกับปิดงบประจำปีนั้นในรายละเอียดมีความแตกต่างกันยังไง มีงานอะไรที่ต้องเคลียร์ก่อนปิดรายปีบ้าง และถ้าไม่ทำงานรายเดือนให้เรียบร้อย นักบัญชีจะมีปัญหายังไง เราลองมาทำความเข้าใจในบทความนี้กันค่ะ
ปิดงบรายเดือนคืออะไร?
ปิดงบรายเดือน (Monthly Closing) คือการตรวจและสรุปข้อมูลบัญชีของแต่ละเดือน เพื่อให้ตัวเลขพร้อมใช้ติดตามผลการดำเนินงานและบริหารธุรกิจค่ะ
รอบปิดบัญชีและวันส่งรายงานสามารถกำหนดตาม Cut-off หรือรอบส่งงานของแต่ละกิจการ โดยปรับให้เหมาะกับลักษณะและปริมาณงาน
รายงานรายเดือนจึงเป็นข้อมูลเพื่อใช้ติดตามผลระหว่างปี ไม่ใช่ งบการเงินประจำปีที่จัดทำตามมาตรฐานการรายงานทางการเงินหรือข้อกำหนดที่กิจการต้องถือปฏิบัติ หากต้องการดูภาพรวมตั้งแต่ต้นจนจบ สามารถอ่านต่อได้ที่ ปิดบัญชีรายเดือนคืออะไร? คู่มือทำบัญชีรายเดือนสำหรับนักบัญชีมือใหม่
งานที่ต้องทำในการปิดงบรายเดือน
งานรายเดือนเน้นให้ข้อมูลของแต่ละเดือน ครบ ตรวจสอบได้ และพร้อมใช้ติดตามผล โดยทั่วไปจะมีงาน เช่น
1. ตรวจเอกสารและบันทึกบัญชี
2. กระทบยอดบัญชีสำคัญ
3. ตรวจงบทดลองและรายการผิดปกติ
4. ตรวจภาษีและรายการที่เกี่ยวข้อง
5. จัดทำรายงานเพื่อบริหาร
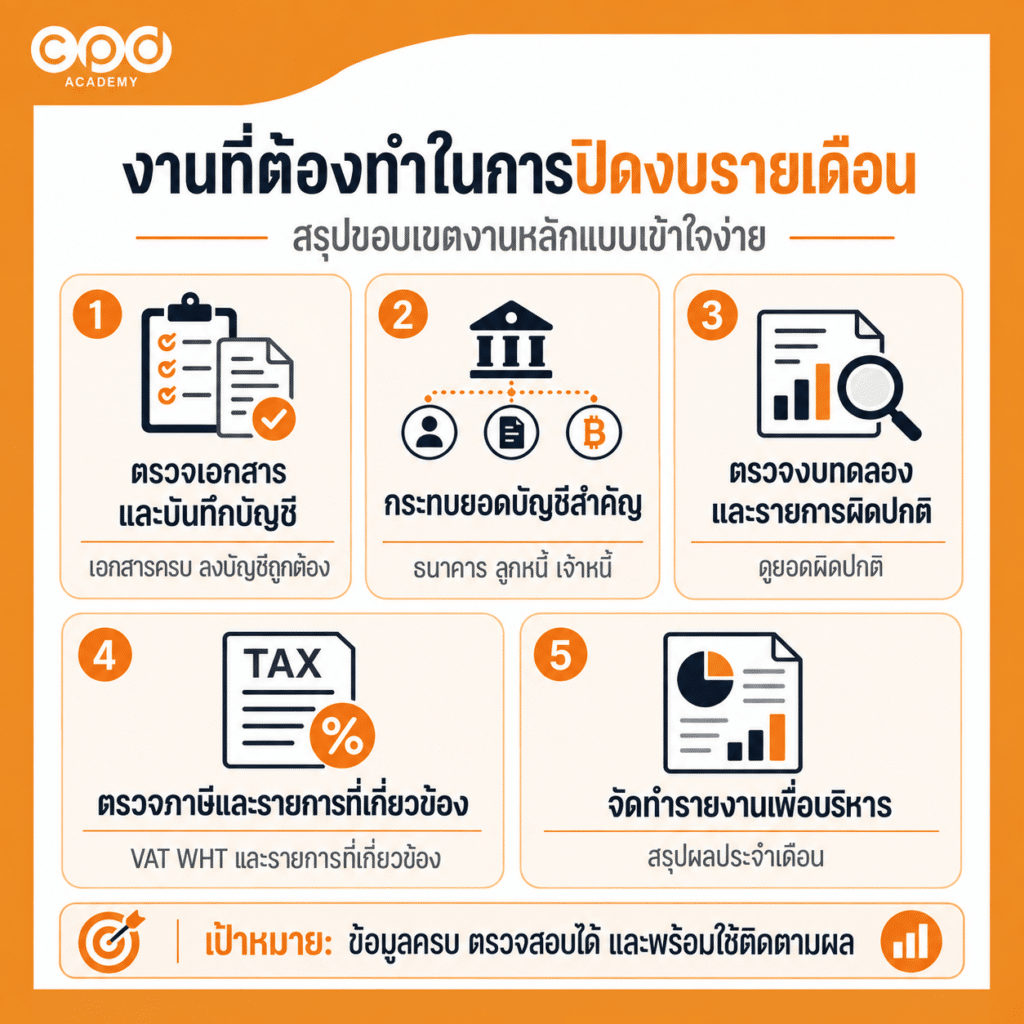
งานแต่ละขั้นมีความเชื่อมโยงกัน หากข้อมูลต้นทางหรือเอกสารยังไม่ครบ อาจทำให้ขั้นตอนถัดไปต้องย้อนกลับมาตรวจเพิ่ม จึงควรวาง Flow งานบัญชีที่ชัดเจน และเช็กเอกสารที่ต้องใช้ล่วงหน้าจาก Checklist เอกสารบัญชีรายเดือน บริษัทต้องเตรียมอะไรบ้าง? ค่ะ
ปิดงบประจำปีคืออะไร?
ปิดงบประจำปี (Year-end Closing) คือการทบทวน ตรวจสอบ และปรับปรุงข้อมูลบัญชีตลอดทั้งรอบระยะเวลาบัญชี เพื่อให้พร้อมสำหรับการจัดทำ งบการเงินประจำปี ตามมาตรฐานการรายงานทางการเงินที่กิจการถือปฏิบัติค่ะ
สำหรับบริษัทจำกัด เมื่องบการเงินผ่านการตรวจสอบแล้ว ต้องนำเสนอให้ที่ประชุมใหญ่ผู้ถือหุ้นอนุมัติ ภายใน 4 เดือนนับแต่วันปิดบัญชี และนำส่งกรมพัฒนาธุรกิจการค้า ภายใน 1 เดือนนับแต่วันที่ได้รับอนุมัติ โดยดูรายละเอียดเพิ่มเติมได้จาก คู่มือการยื่นงบการเงินของกรมพัฒนาธุรกิจการค้า
ส่วนบริษัทหรือห้างหุ้นส่วนนิติบุคคลที่อยู่ในเกณฑ์ ต้องยื่น ภ.ง.ด.50 พร้อมชำระภาษีถ้ามี ภายใน 150 วันนับแต่วันสุดท้ายของรอบระยะเวลาบัญชี ค่ะ
งานที่ต้องทบทวนเพิ่มเติมในช่วงปิดงบประจำปี
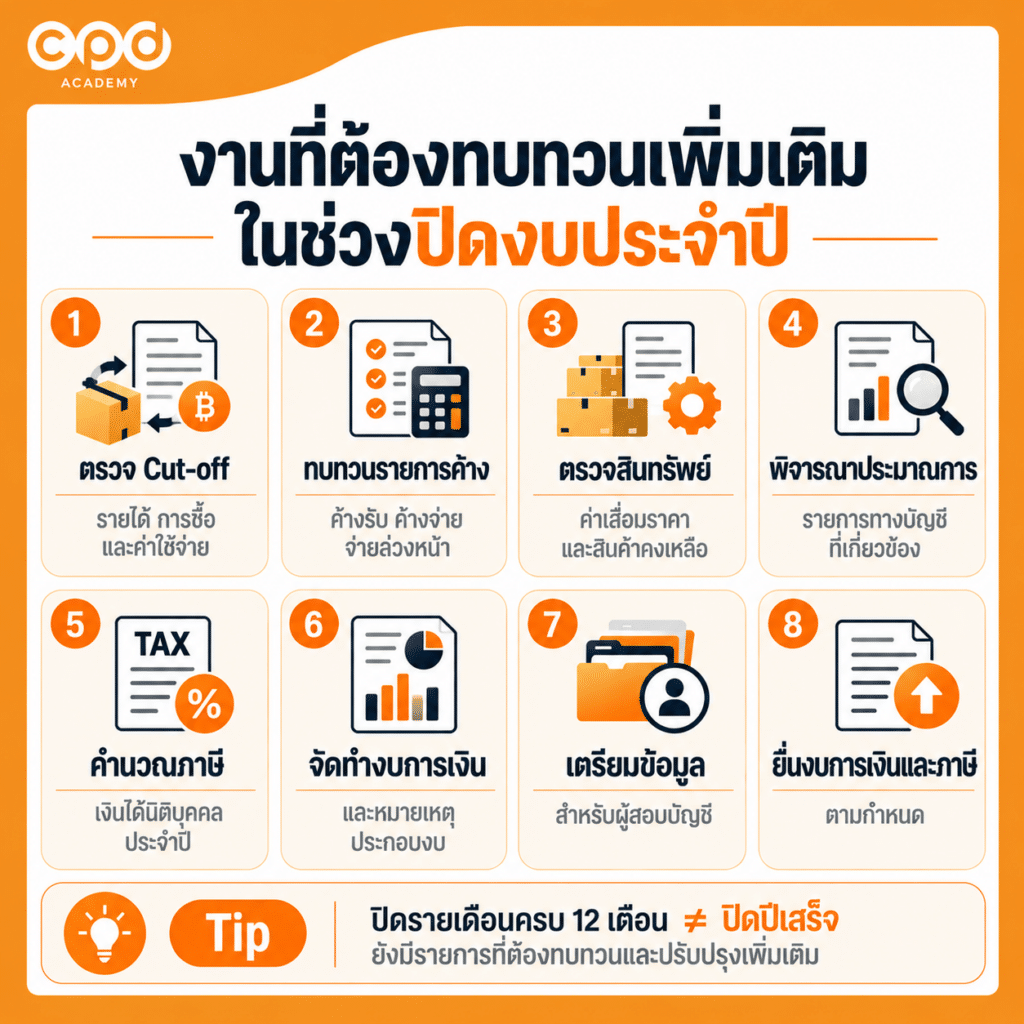
แม้ระหว่างปีจะมีการปิดบัญชีรายเดือนอย่างสม่ำเสมอ แต่ช่วงปลายปียังมีงานบางส่วนที่ต้อง ทบทวนทั้งรอบบัญชีและพิจารณาเพิ่มเติม เช่น
1. ตรวจ Cut-off ของรายได้ การซื้อ และค่าใช้จ่าย
2. ทบทวนรายการค้างรับ ค้างจ่าย และรายการจ่ายล่วงหน้า
3. ตรวจสินทรัพย์ ค่าเสื่อมราคา และสินค้าคงเหลือ
4. พิจารณาประมาณการทางบัญชีที่เกี่ยวข้อง
5. คำนวณภาษีเงินได้นิติบุคคลประจำปี
6. จัดทำงบการเงินและหมายเหตุประกอบงบ
7. เตรียมข้อมูลและเอกสารสำหรับผู้สอบบัญชี
8. ดำเนินการยื่นงบการเงินและภาษีตามกำหนด
จึงไม่ควรเข้าใจว่า ปิดรายเดือนครบ 12 เดือนแล้วจะนำตัวเลขมารวมกันและปิดปีได้ทันที เพราะยังมีรายการที่ต้องทบทวนและปรับปรุงตามข้อเท็จจริงของกิจการ หากต้องการดูว่าก่อนเริ่มปิดงบควรเตรียมอะไรและควรตรวจจุดไหนบ้าง สามารถอ่านต่อได้ที่ การปิดงบการเงินคืออะไร? นักบัญชีต้องรู้อะไรก่อนเริ่มปิดงบ
งานปิดบัญชีรายเดือนกับงานปิดงบประจำปีต่างกันอย่างไร?
เมื่อเข้าใจหน้าที่ของงานทั้งสองรอบแล้ว จะเห็นว่าแม้จะมีงานบางส่วนที่คล้ายกัน แต่ วัตถุประสงค์ ขอบเขตงาน รายงานที่ได้ ผู้เกี่ยวข้อง และ Timeline แตกต่างกันค่ะ
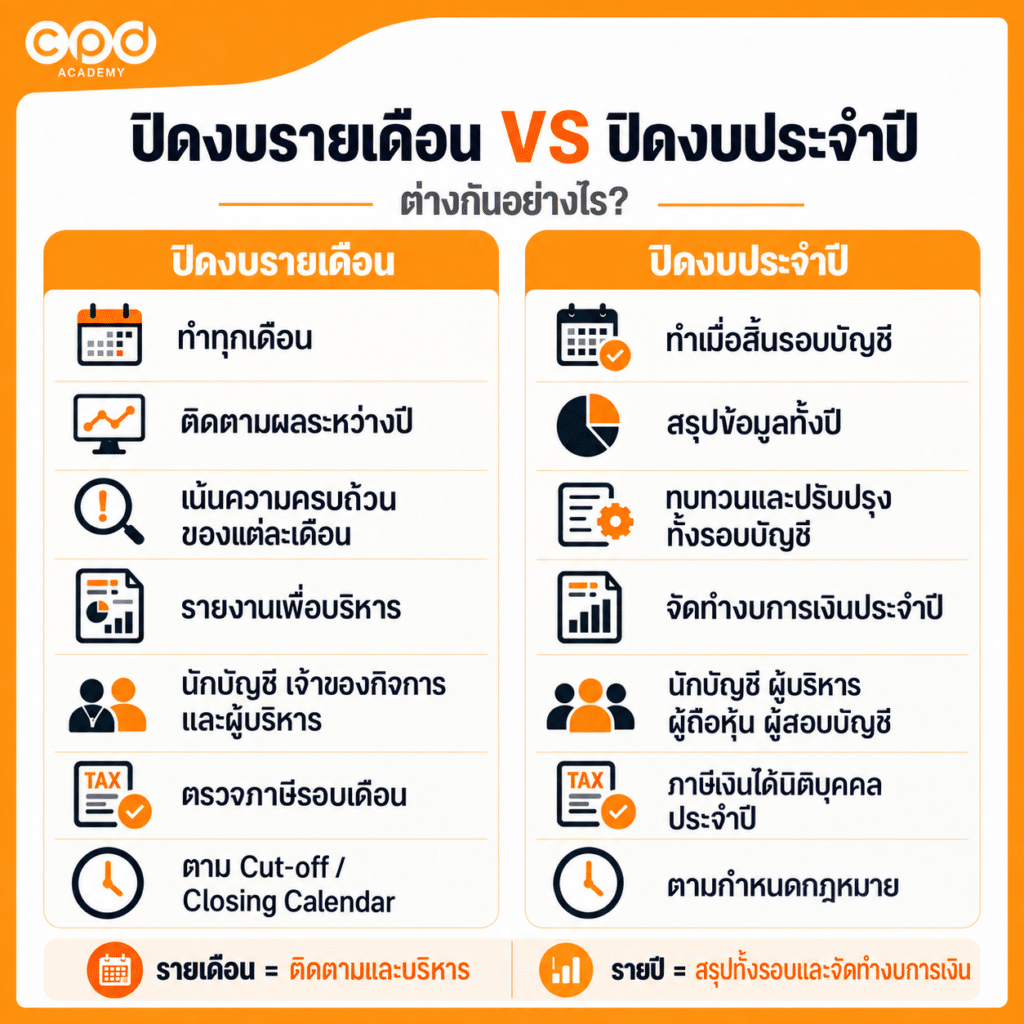
ตารางเปรียบเทียบงานรายเดือนและงานปิดงบประจำปี
| ประเด็นเปรียบเทียบ | ปิดงบรายเดือน | ปิดงบประจำปี |
|---|---|---|
| ความถี่ | ทุกเดือนตามรอบงานของกิจการ | เมื่อสิ้นรอบระยะเวลาบัญชี |
| เป้าหมายหลัก | ติดตามผลและบริหารข้อมูลระหว่างปี | สรุปข้อมูลทั้งรอบบัญชีและจัดทำงบการเงินประจำปี |
| ระดับการตรวจ | เน้นความครบถ้วนและรายการผิดปกติของแต่ละเดือน | ทบทวนและปรับปรุงรายการให้ครอบคลุมทั้งรอบบัญชี |
| รายงานหลัก | รายงานเพื่อบริหาร เช่น กำไรขาดทุน เงินสด ลูกหนี้–เจ้าหนี้ และประเด็นสำคัญ | งบการเงินประจำปี หมายเหตุประกอบงบ และข้อมูลประกอบการตรวจสอบ |
| ผู้เกี่ยวข้อง | นักบัญชี เจ้าของกิจการ และผู้บริหาร | นักบัญชี ผู้บริหาร ผู้ถือหุ้น ผู้สอบบัญชี และหน่วยงานที่เกี่ยวข้อง |
| ภาษี | ตรวจภาษีและรายการที่เกี่ยวข้องตามรอบเดือน | คำนวณและดำเนินการด้านภาษีเงินได้นิติบุคคลประจำปี |
| กำหนดส่ง | ตามกำหนดรอบรับเอกสาร (Cut-off) และปฏิทินรอบปิดบัญชี (Closing Calendar) ของแต่ละกิจการ | ตามรอบปิดบัญชีและกำหนดเวลาตามกฎหมายที่เกี่ยวข้อง |
จะเห็นว่า งานรายเดือนเน้นติดตามข้อมูลระหว่างปี ส่วนงานประจำปีเน้นทบทวนข้อมูลทั้งรอบบัญชีและจัดทำงบการเงิน ค่ะ
ไม่ปิดงบรายเดือนส่งผลต่อการปิดงบประจำปีอย่างไร
หากไม่ได้ตรวจและสรุปข้อมูลระหว่างปีอย่างสม่ำเสมอ ปัญหาอย่าง เอกสารขาด ยอดกระทบไม่ตรง รายการไม่ทราบที่มา หรือการบันทึกผิดงวด มักสะสมไปถึงช่วงปิดงบประจำปีค่ะ
ตัวอย่างเช่น หากพบ เงินออกใน Bank Statement แต่ไม่มีเอกสารประกอบ และไม่ได้ติดตามตั้งแต่เดือนนั้น อาจต้องย้อนหาข้อมูลในช่วงปลายปี
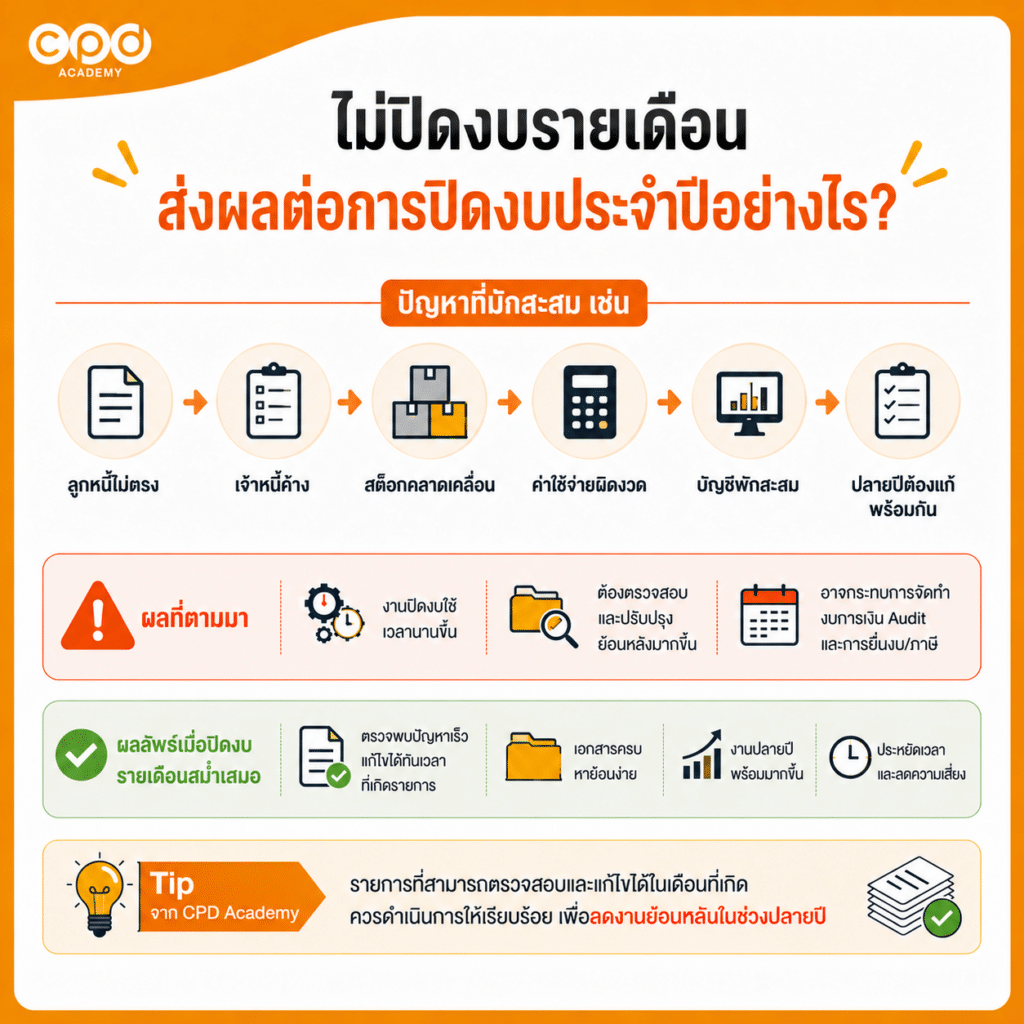
ปัญหาที่มักสะสม เช่น
ลูกหนี้ไม่ตรง → เจ้าหนี้ค้าง → สต็อกคลาดเคลื่อน → ค่าใช้จ่ายผิดงวด → บัญชีพักสะสม → ปลายปีต้องแก้พร้อมกัน
ผลที่ตามมาคือ งานปิดงบใช้เวลานานขึ้น มีรายการที่ต้องตรวจสอบและปรับปรุงย้อนหลังเพิ่มขึ้น และอาจกระทบต่อการจัดทำงบ การเตรียมข้อมูลให้ผู้สอบบัญชี รวมถึงการยื่นงบและภาษีตามกำหนด
การปิดบัญชีรายเดือนอย่างสม่ำเสมอจึงช่วยให้ พบปัญหาเร็ว เอกสารครบ และลดงานแก้ย้อนหลัง หากต้องการดูจุดที่ควรตรวจในงบทดลอง สามารถอ่าน วิธีตรวจสอบงบทดลองก่อนปิดบัญชี นักบัญชีต้องเช็กอะไรบ้าง? เพิ่มเติมได้ค่ะ
สรุป: ปิดงบรายเดือนกับปิดงบประจำปีต่างกันตรงไหน
การปิดงบรายเดือน เน้นตรวจและสรุปข้อมูลระหว่างปี เพื่อให้เจ้าของกิจการและผู้บริหารใช้ติดตามผลและแก้ปัญหาได้เร็ว ส่วน การปิดงบประจำปี เป็นการทบทวนข้อมูลทั้งรอบบัญชี พร้อมรายการปรับปรุงและงานที่เกี่ยวข้องกับการจัดทำงบการเงินประจำปี รวมถึงหน้าที่ตามกฎหมายของกิจการค่ะ
การเข้าใจความแตกต่างนี้ช่วยให้นักบัญชีวางงานได้ถูกว่า เรื่องไหนควรตรวจให้จบระหว่างเดือน และเรื่องไหนต้องเตรียมต่อสำหรับปลายปี ทำให้ข้อมูลพร้อมตรวจมากขึ้นและลดการย้อนตามเอกสารหรือแก้รายการจำนวนมากช่วงปิดงบค่ะ
คำถามที่พบบ่อยสำหรับนักบัญชี (FAQ)
Q1: ปิดงบรายเดือนจำเป็นทุกบริษัทไหม?
A: ขึ้นอยู่กับลักษณะและความต้องการใช้ข้อมูลของแต่ละกิจการค่ะ แต่การตรวจและสรุปบัญชีระหว่างปีอย่างสม่ำเสมอ จะช่วยให้พบข้อผิดพลาด ติดตามรายการค้าง และเตรียมข้อมูลสำหรับงานปลายปีได้ง่ายขึ้น
Q2: ปิดรายเดือนต้องทำงบการเงินเต็มชุดไหม?
A: ไม่จำเป็นค่ะ รายงานรายเดือนสามารถเลือกจัดทำตามข้อมูลที่ผู้บริหารต้องการใช้ เช่น กำไรขาดทุน เงินสด ลูกหนี้ หรือเจ้าหนี้ โดยไม่จำเป็นต้องจัดทำในรูปแบบเดียวกับงบการเงินประจำปี
Q3: ถ้าปิดบัญชีรายเดือนไม่เรียบร้อย จะกระทบงานปิดปีอย่างไร?
A: อาจทำให้ช่วงปิดปีต้องย้อนกลับมาตรวจเอกสาร กระทบยอด และแก้รายการค้างจากหลายเดือนพร้อมกัน ทำให้งานปิดงบใช้เวลามากขึ้นค่ะ
Q4: ถ้ามีเอกสารหรือข้อมูลเพิ่มเติมหลังปิดเดือน ควรทำอย่างไร?
A: ควรตรวจว่าข้อมูลนั้นเกี่ยวข้องกับงวดใด และมีผลต่อบัญชีหรือภาษีหรือไม่ ก่อนพิจารณาว่าต้องปรับปรุงรายการของเดือนเดิมหรือดำเนินการอย่างไรต่อค่ะ
Q5: นักบัญชีควรเก็บกระดาษทำการรายเดือนไว้หรือไม่?
A: ควรค่ะ โดยเฉพาะ กระดาษทำการ (Working Paper) เช่น การกระทบยอดธนาคาร รายละเอียดลูกหนี้ เจ้าหนี้ ภาษี และรายการปรับปรุง เพื่อใช้ตรวจสอบย้อนหลังและเตรียมงานปิดปีได้ง่ายขึ้น โดยสามารถดูแนวทาง จัดแฟ้มเอกสารบัญชีรายเดือน เพิ่มเติมได้ค่ะ
นักบัญชีมือใหม่ อยากทำบัญชีรายเดือนให้เป็นระบบก่อนถึงปลายปี?
ถ้ายังไม่มั่นใจว่าแต่ละเดือนควรเริ่มจากตรงไหน ตรวจอะไร และต้องเตรียมข้อมูลอะไรไว้ต่อยอดถึงช่วงปิดงบ แนะนำคอร์ส ทำบัญชี–ปิดบัญชีรายเดือน สำหรับนักบัญชีมือใหม่
ในคอร์สจะพาทำตามขั้นตอนตั้งแต่ รับBank Statement → บันทึกบัญชี → กระทบยอด → ตรวจงบทดลอง → ภาษี → สรุปส่งงาน พร้อม Workshop และ Checklist ที่นำไปปรับใช้กับงานจริงได้ค่ะ

สอบถามรายละเอียดเพิ่มเติมที่ Line ID : @cpdacademy
อ่านต่อเรื่องปิดบัญชีรายเดือน
ถ้าอยากลงรายละเอียดแต่ละช่วงของงาน สามารถอ่านต่อได้ตามหัวข้อนี้ค่ะ
1. รับเอกสารจากลูกค้าแล้วต้องทำอะไรต่อ? ขั้นตอนทำบัญชีรายเดือน
2. Bank Statement ใช้ทำบัญชีได้ไหม? วิธีจัดหมวดรายการและตรวจเอกสาร
แหล่งอ้างอิง
1.กรมพัฒนาธุรกิจการค้า (DBD) — การนำส่งงบการเงินประจำปี