เผยแพร่ครั้งแรก: 28 กันยายน 2026
อัปเดตล่าสุด: 19 ตุลาคม 2026
ถ้าเพิ่งเริ่มทำงานบัญชี คำว่า ปิดบัญชีรายเดือน อาจดูเหมือนเป็นงานที่ต้องมาจัดการกันตอนสิ้นเดือน แต่จริง ๆ งานนี้เริ่มตั้งแต่รับเอกสาร บันทึกบัญชี กระทบยอด ไปจนถึงตรวจตัวเลขก่อนส่งรายงานค่ะ
ปัญหาที่ทำให้งานปลายเดือนติดขัด ส่วนใหญ่ไม่ใช่เพราะรายการบัญชียาก แต่เป็นเพราะ เอกสารไม่ครบ มีรายการค้างที่ยังไม่ได้ตาม และลำดับงานยังไม่ชัด
บทความนี้จึงสรุปภาพรวมให้เห็นว่า งานบัญชีในแต่ละเดือนต้องทำอะไรบ้าง แต่ละขั้นเชื่อมกันอย่างไร และมีจุดไหนที่นักบัญชีควรตรวจให้เรียบร้อยก่อนจบงานค่ะ
ปิดบัญชีรายเดือนคืออะไร?
ปิดบัญชีรายเดือน (Monthly Closing) คือ การตรวจและสรุปรายการบัญชีของกิจการในแต่ละเดือน เพื่อให้ข้อมูลของงวดนั้นครบและพร้อมนำไปใช้ต่อ ทั้งการตรวจสอบบัญชี ภาษี และการจัดทำรายงานให้ผู้บริหาร
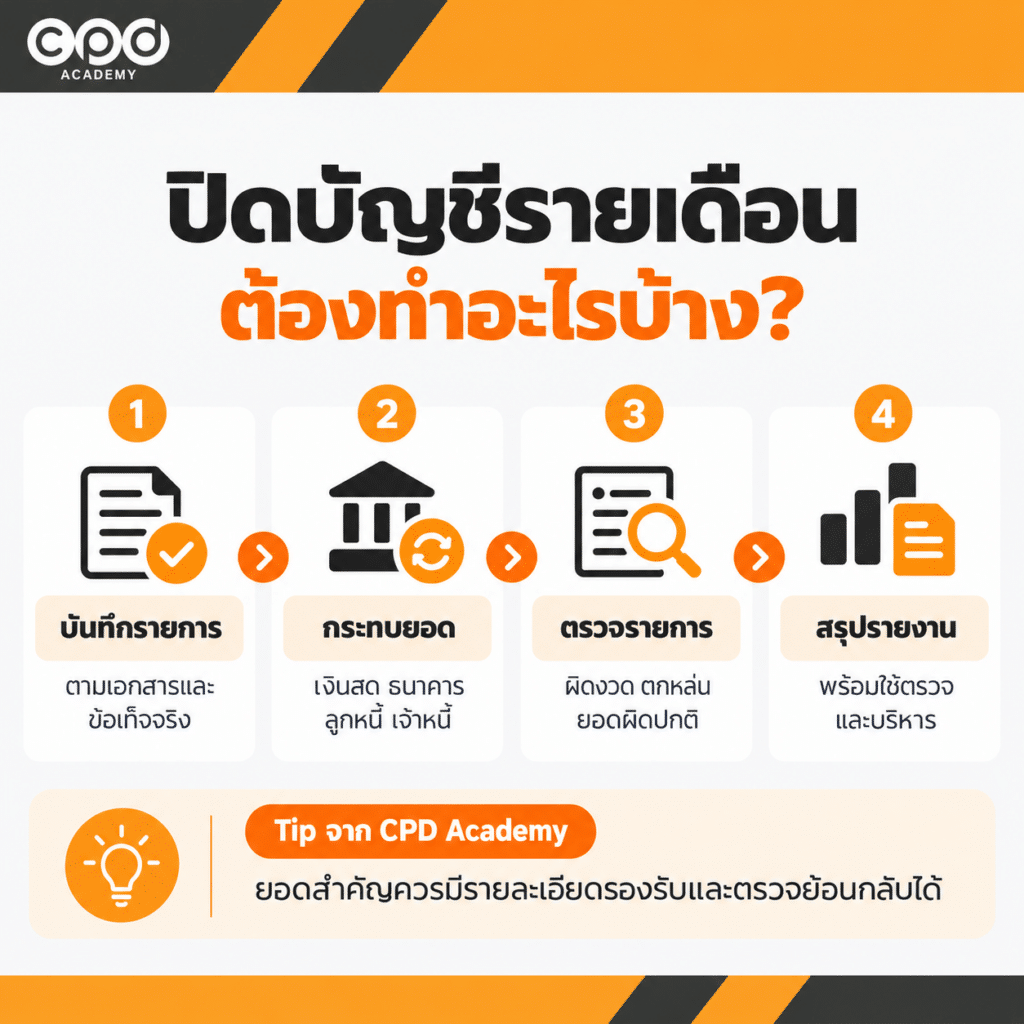
พูดง่าย ๆ คือ งานไม่ได้จบแค่ “บันทึกบัญชีครบแล้ว” แต่ต้องกลับมาดูด้วยว่า
- รายการของเดือนเข้าครบหรือยัง
- เงินในบัญชีกับ Bank Statement กระทบกันได้หรือไม่
- ลูกหนี้และเจ้าหนี้มีรายละเอียดรองรับหรือไม่
- มีรายการผิดงวด ตกหล่น หรือยอดผิดปกติหรือเปล่า
เพราะฉะนั้น บันทึกบัญชีเสร็จ กับ ปิดบัญชีเสร็จ ไม่ใช่เรื่องเดียวกันค่ะ
การบันทึกบัญชียังต้องอ้างอิงหลักการที่กิจการใช้ด้วย สำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ สามารถศึกษารายละเอียดได้จาก TFRS for NPAEs ของสภาวิชาชีพบัญชี ซึ่งฉบับปรับปรุง 2565 มีผลสำหรับงบการเงินที่มีรอบบัญชีเริ่มตั้งแต่วันที่ 1 มกราคม 2566 เป็นต้นไปค่ะ
Tip จาก CPD Academy: เวลาตรวจบัญชี อย่าดูแค่ว่า “ลงครบหรือยัง” ลองถามเพิ่มว่า “ยอดนี้ย้อนกลับไปหาอะไรได้บ้าง” ถ้ายอดสำคัญมีรายละเอียดรองรับ งานตรวจเดือนนั้นรวมถึงงานปลายปีก็จะง่ายขึ้นมากค่ะ
ทำไมธุรกิจควรปิดบัญชีทุกเดือน?
การทำบัญชีให้จบเป็นรอบ ๆ ไม่ได้ช่วยแค่ให้ตัวเลขเรียบร้อย แต่ช่วยให้กิจการเห็นปัญหาในช่วงที่ยังแก้ได้ง่ายค่ะ
ตัวอย่างเช่น ยอดขายเพิ่มขึ้นก็จริง แต่ถ้าลูกหนี้เพิ่มตามไปด้วยและเก็บเงินไม่ได้ ธุรกิจก็อาจเริ่มมีปัญหากระแสเงินสดโดยที่ดูจากยอดขายอย่างเดียวไม่เห็น
การดูข้อมูลเป็นรายเดือนจึงช่วยให้เห็นความผิดปกติและตามต่อได้เร็วขึ้น เช่น
| สิ่งที่พบ | ใช้ดูอะไรต่อ |
| รายได้หรือกำไรลดลง | ดูยอดขาย ต้นทุน และค่าใช้จ่าย |
| ลูกหนี้สูงขึ้น | ติดตามการเก็บเงิน |
| เจ้าหนี้เพิ่มขึ้น | วางแผนเงินสำหรับชำระหนี้ |
| เงินธนาคารผิดปกติ | ตรวจรายการตกหล่นหรือรายการที่ยังไม่ทราบที่มา |
| ค่าใช้จ่ายเพิ่มมาก | ไล่หาสาเหตุและรายการผิดปกติ |
การดูข้อมูลเป็นประจำจึงช่วยให้เห็นปัญหาเร็วขึ้น ไม่ต้องรอถึงสิ้นปีแล้วค่อยย้อนกลับมาแก้ค่ะ
ปิดบัญชีรายเดือนกับปิดบัญชีประจำปีต่างกันอย่างไร?
แม้ทั้งสองงานจะเกี่ยวข้องกัน แต่ ช่วงเวลาที่ทำและวัตถุประสงค์ไม่เหมือนกัน ค่ะ
การทำงานรายเดือนเน้นตรวจความเรียบร้อยของข้อมูลในแต่ละงวด เพื่อให้ติดตามสถานะของกิจการได้ต่อเนื่อง ส่วนการปิดบัญชีประจำปีจะนำข้อมูลตลอดทั้งรอบบัญชีมาสรุปและตรวจสอบเพื่อจัดทำงบการเงินประจำปี
| ประเด็น | งานรายเดือน | งานประจำปี |
| ช่วงเวลาที่ทำ | ทำเป็นประจำระหว่างปี | ทำเมื่อสิ้นรอบบัญชี |
| เป้าหมาย | ตรวจและติดตามข้อมูลของแต่ละเดือน | สรุปข้อมูลทั้งรอบบัญชีเพื่อจัดทำงบการเงิน |
| ขอบเขตการตรวจ | เน้นรายการและยอดของเดือนนั้น | ตรวจครอบคลุมข้อมูลตลอดทั้งปี |
| ผลลัพธ์ | ข้อมูลสำหรับติดตามและบริหารกิจการ | งบการเงินประจำปีและข้อมูลประกอบ |
ถ้าระหว่างปีมีการเคลียร์เอกสาร กระทบยอด และตรวจบัญชีเป็นประจำ งานช่วงปิดงบปลายปีก็จะง่ายขึ้น เพราะไม่ต้องย้อนกลับไปตามรายการค้างของหลายเดือนพร้อมกันค่ะ
ถ้าอยากดูรายละเอียดของสองกระบวนการนี้แบบเจาะลึก อ่านต่อได้ที่ ปิดงบรายเดือนกับปิดงบประจำปี ต่างกันอย่างไร?
ภาพรวม Flow งานบัญชีรายเดือน
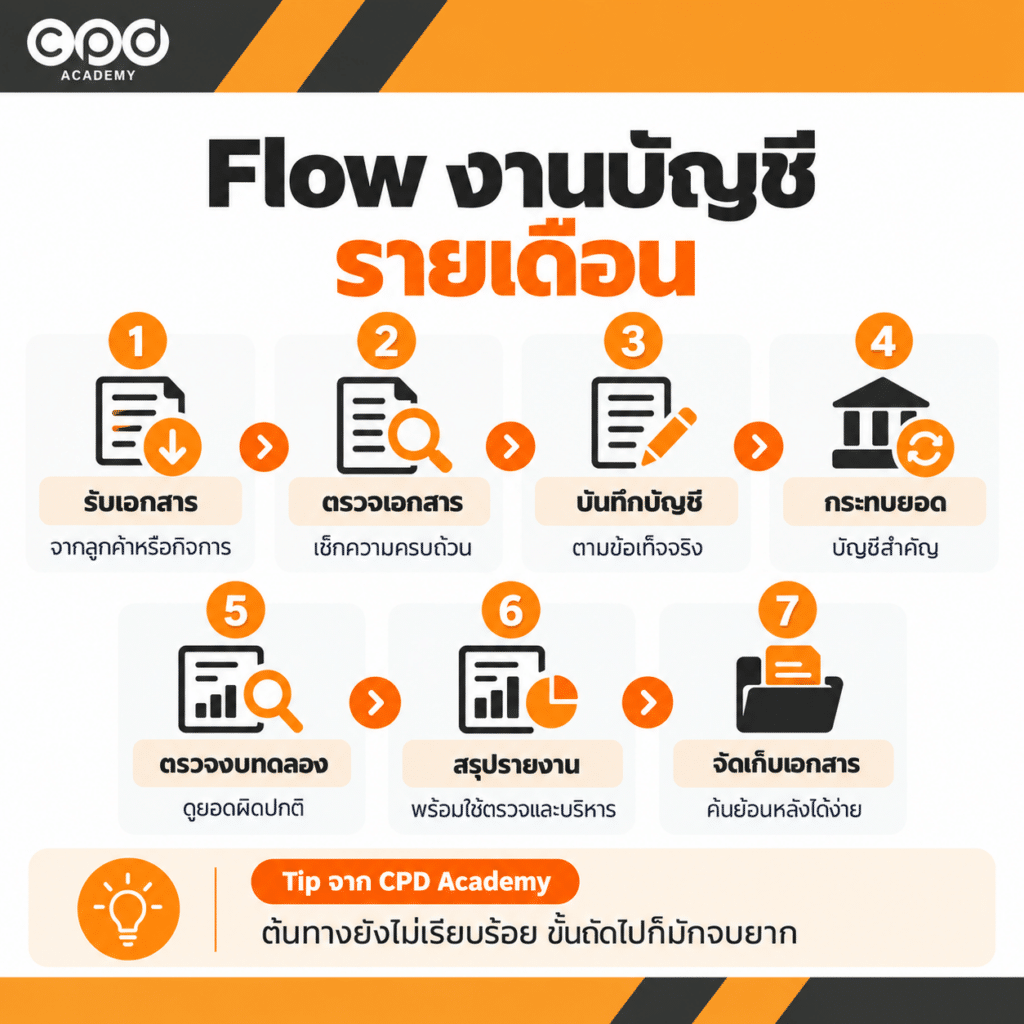
ถ้ามองตั้งแต่ต้นจนจบ งานบัญชีในหนึ่งเดือนจะไล่ต่อกันประมาณนี้
รับเอกสาร → ตรวจเอกสาร → บันทึกบัญชี → กระทบยอด → ตรวจงบทดลอง → สรุปรายงาน → จัดเก็บเอกสาร
แต่ละขั้นเชื่อมกันค่ะ เช่น ถ้าเอกสารยังมาไม่ครบ รายการบัญชีก็อาจตกหล่น และทำให้ต้องย้อนกลับมาแก้ระหว่างตรวจงบทดลองหรือจัดทำรายงาน
สำหรับคนที่อยากเห็นขั้นตอนทำงานแบบละเอียดตั้งแต่ต้นจนจบ แนะนำต่อที่ Flow งานบัญชีรายเดือน 8 ขั้นตอน พร้อม Checklist ปิดบัญชี ซึ่งจะลงรายละเอียดแต่ละ Step มากกว่าบทภาพรวมนี้ค่ะ
เอกสารที่ต้องใช้ในการทำบัญชีรายเดือน
งานจะปิดเร็วหรือช้า หลายครั้งเริ่มตั้งแต่ตอนรับเอกสารค่ะ
เอกสารที่ต้องใช้จริงขึ้นอยู่กับแต่ละธุรกิจ แต่โดยทั่วไปควรมีอย่างน้อย
- เอกสารขายและหลักฐานการรับเงิน
- เอกสารซื้อและค่าใช้จ่าย
- Bank Statement
- รายละเอียดลูกหนี้และเจ้าหนี้
- ข้อมูลเงินเดือนและภาษีที่เกี่ยวข้อง
- เอกสารประกอบรายการสำคัญ เช่น สัญญา เงินกู้ สินทรัพย์ หรือสินค้าคงเหลือ
ตอนรับเอกสาร อย่าเพิ่งดูแค่ว่าได้มาครบหรือยัง ควรเช็กด้วยว่าเอกสารที่ได้รับเป็นของเดือนไหน มีรายการอะไรขาดอยู่ และต้องตามจากใครเพิ่มเติมค่ะ
ถ้าต้องการ Checklist แยกตามประเภทเอกสาร ดูได้ที่ Checklist เอกสารบัญชีรายเดือน บริษัทต้องเตรียมอะไรบ้าง?
ส่วนสำนักงานบัญชีหรือนักบัญชีที่ได้รับเอกสารจากลูกค้าแล้ว อย่าเพิ่งรีบบันทึกทันที ควรตรวจช่วงเวลา ความครบถ้วน และรายการที่ยังขาดก่อน สามารถดูขั้นตอนต่อได้ที่ รับเอกสารจากลูกค้าแล้วต้องทำอะไรต่อ? ขั้นตอนทำบัญชีรายเดือน
รายการบัญชีที่ควรบันทึกในแต่ละเดือน
เมื่อตรวจเอกสารเรียบร้อยแล้ว งานบัญชีประจำเดือนจะครอบคลุมรายการหลายกลุ่ม เช่น
- รายได้และลูกหนี้
- ซื้อสินค้า ค่าใช้จ่าย และเจ้าหนี้
- เงินสดและธนาคาร
- เงินเดือน ภาษี สินทรัพย์ และรายการปรับปรุงที่เกี่ยวข้อง
เรื่องที่นักบัญชีมือใหม่พลาดกันบ่อยคือ เห็นเงินเข้า–ออกแล้วรีบสรุปทันทีว่าต้องลงบัญชีอะไร ทั้งที่จริงยังต้องดูเอกสารและข้อเท็จจริงประกอบค่ะ
โดยเฉพาะ Bank Statement ซึ่งใช้ตรวจการเคลื่อนไหวของเงินได้ดี แต่ไม่ควรใช้เป็นหลักฐานเพียงอย่างเดียวแล้วเดาประเภทบัญชีจากคำอธิบายใน Statement
ถ้าต้องเจอรายการโอนเข้า–ออกเยอะ หรือไม่แน่ใจว่าควรใช้ Statement ทำบัญชีอย่างไร อ่านต่อได้ที่ Bank Statement ใช้ทำบัญชีได้ไหม? วิธีจัดหมวดรายการและตรวจเอกสาร
อีกเรื่องที่มักตกหล่นคือ รายการของเดือนนั้นที่ยังไม่มีเงินรับหรือจ่ายจริง เช่น ค่าใช้จ่ายค้างจ่าย จึงต้องมีขั้นตอนตรวจอีกครั้งหลังบันทึกบัญชีค่ะ
นักบัญชีต้องตรวจอะไรก่อนปิดบัญชี?
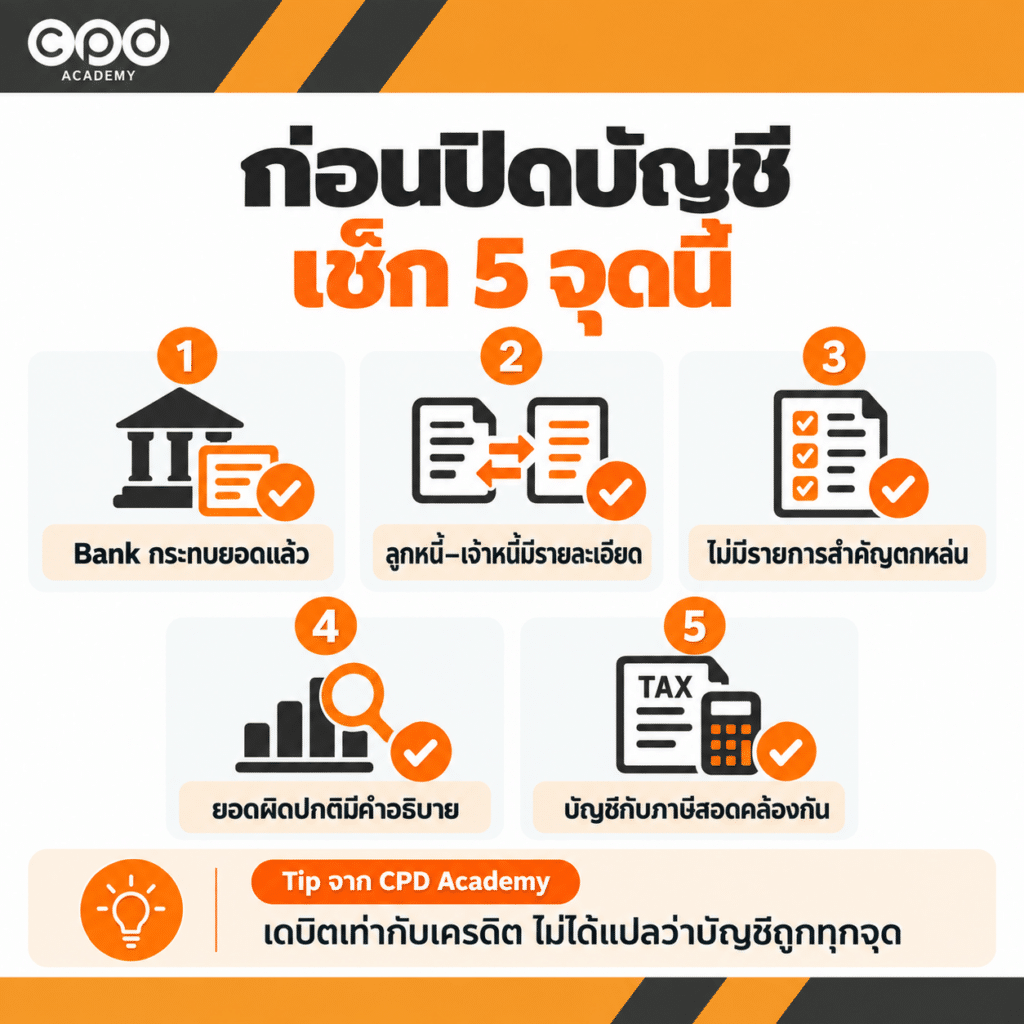
หลังบันทึกรายการแล้ว ขั้นต่อไปคือกลับมาดู งบทดลองและรายละเอียดประกอบยอด
อย่าเพิ่งสรุปว่าบัญชีถูกต้องเพียงเพราะยอดเดบิตเท่ากับเครดิต เพราะรายการยังอาจผิดบัญชี ผิดงวด บันทึกซ้ำ หรือตกหล่นได้ค่ะ
อย่างน้อยก่อนจบงานควรกลับมาเช็กว่า
- เงินฝากธนาคารกระทบยอดแล้ว
- ลูกหนี้และเจ้าหนี้มีรายละเอียดรองรับ
- ไม่มีรายการสำคัญผิดงวดหรือตกหล่น
- ยอดที่เพิ่มหรือลดผิดปกติมีคำอธิบาย
- ข้อมูลบัญชีกับข้อมูลภาษีที่เกี่ยวข้องสอดคล้องกัน
ถ้าต้องการ Checklist สำหรับ Self-check ก่อนส่งงาน สามารถดูต่อที่ วิธีตรวจสอบงบทดลองก่อนปิดบัญชี นักบัญชีต้องเช็กอะไรบ้าง?
ถ้าบทบาทของคุณเป็นหัวหน้าหรือ Reviewer ที่ต้องตรวจงานของทีมต่ออีกชั้น วิธีตรวจจะมี Scope กว้างขึ้น สามารถอ่านเรื่อง ตรวจงานบัญชีรายเดือนอย่างเป็นระบบ เพิ่มเติมได้ค่ะ
ส่วนงานภาษี แต่ละแบบมีกำหนดเวลาไม่เหมือนกันค่ะ ก่อนยื่นควรเช็ก ปฏิทินภาษีอากรของกรมสรรพากร อีกครั้ง เพื่อดูวันครบกำหนดล่าสุด
หลังปิดบัญชีแล้วควรมีรายงานอะไร?
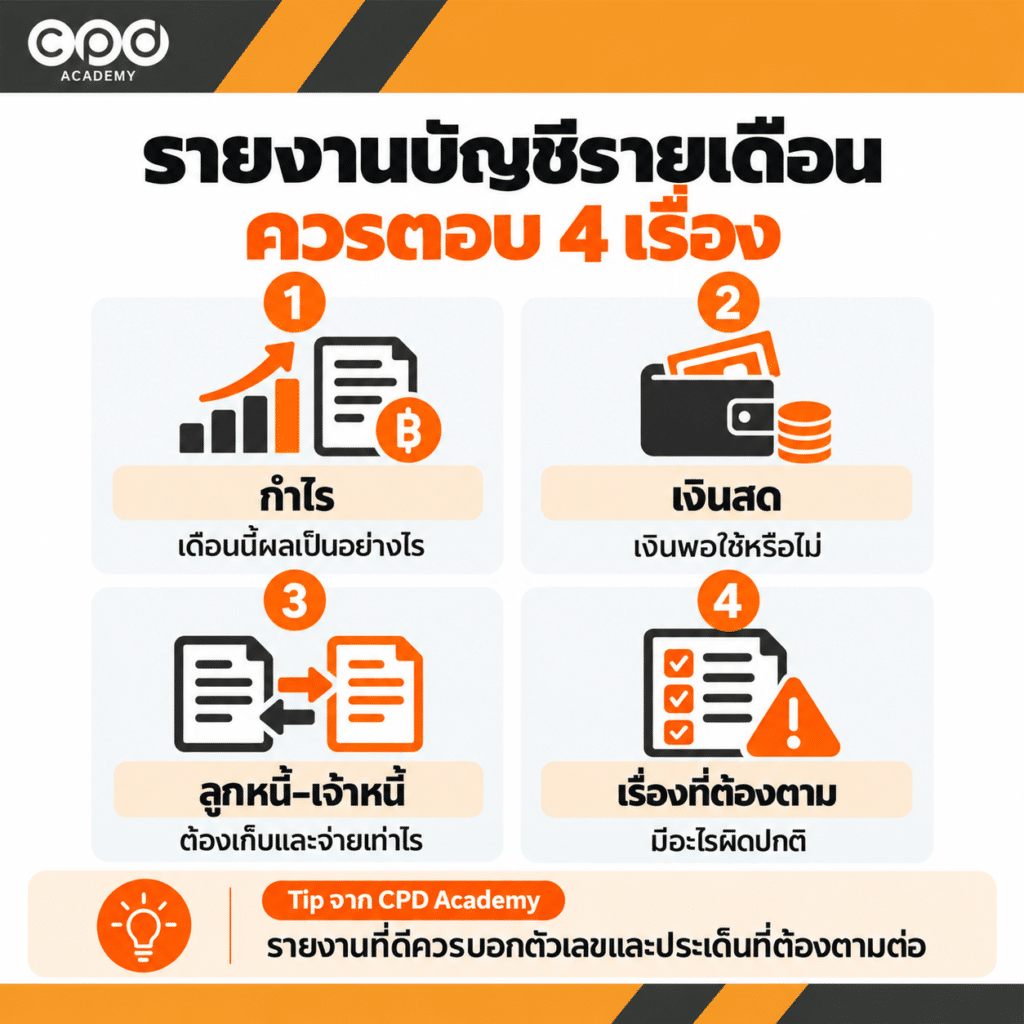
ปลายทางของงานในแต่ละเดือนไม่ควรจบแค่ส่งงบทดลองค่ะ เพราะผู้บริหารหรือเจ้าของกิจการมักอยากรู้มากกว่านั้นว่า
- เดือนนี้กำไรหรือขาดทุนเป็นอย่างไร
- เงินสดเหลือพอหรือไม่
- ลูกหนี้ยังเก็บเงินได้หรือเปล่า / เจ้าหนี้มีภาระต้องจ่ายเท่าไร
- มีเรื่องผิดปกติอะไรที่ควรตามต่อ
ดังนั้น รายงานหลังจบเดือนอาจประกอบด้วยงบกำไรขาดทุน งบฐานะการเงิน สถานะเงินสด ลูกหนี้ เจ้าหนี้ และสรุปประเด็นสำคัญของเดือน
รายงานไม่จำเป็นต้องเยอะค่ะ แต่ควรช่วยให้คนอ่านเห็นได้ว่าเดือนนี้เกิดอะไรขึ้น และมีเรื่องไหนที่ต้องตามต่อ
ดูตัวอย่างและแนวทางสรุปรายงานต่อได้ที่ รายงานบัญชีรายเดือนมีอะไรบ้าง? สรุปแบบที่ผู้บริหารอ่านเข้าใจ
ปัญหาที่พบบ่อยช่วงปิดบัญชี
เวลาปิดบัญชีรายเดือน ปัญหาที่เจอมักเป็นเรื่องเดิม ๆ โดยเฉพาะเอกสารที่ยังไม่ครบและรายการที่ยังตรวจไม่เรียบร้อยค่ะ
เอกสารมาไม่ครบ
ทำให้ต้องตามย้อนหลัง และบางรายการอาจตกหล่นไปจนถึงเดือนถัดไป
Bank Statement มีรายการที่ยังไม่ทราบที่มา
ถ้าไม่ตามตั้งแต่เดือนนั้น พอเวลาผ่านไปยิ่งหาคำตอบยาก
ไม่ได้กระทบยอดบัญชีสำคัญ
ตัวเลขใน GL อาจดูปกติ แต่ไม่ตรงกับรายละเอียดจริง
ไม่มีกำหนดรับเอกสารและ Checklist ที่ชัดเจน
ทำให้ทีมไม่รู้ว่าต้องได้รับเอกสารเมื่อไร ใครต้องตรวจอะไร และงานของเดือนนั้นพร้อมส่งต่อหรือยัง จึงควรกำหนดผู้รับผิดชอบ ระยะเวลารับเอกสาร และจุดตรวจสอบให้ชัดเจน เพื่อให้งานแต่ละเดือนจบตามแผนค่ะ
Checklist ก่อนจบงานบัญชีประจำเดือน
ก่อนส่งงาน ลองใช้ Checklist สั้น ๆ นี้เช็กภาพรวมอีกครั้งค่ะ
- เอกสารสำคัญของเดือนเข้าครบตามที่กำหนด
- ตรวจ Bank Statement และติดตามรายการที่ยังไม่ทราบที่มา
- รายได้ ค่าใช้จ่าย และรายการสำคัญบันทึกถูกงวด
- บัญชีหลักกระทบกับรายละเอียดประกอบแล้ว
- ตรวจงบทดลองและยอดผิดปกติแล้ว
- จัดทำรายงานและสรุปเรื่องที่ต้องติดตามต่อแล้ว
หลังส่งงานแล้ว อย่าลืมจัดเก็บเอกสารและ Working File ให้ค้นย้อนหลังได้ง่าย เพราะเอกสารของเดือนนี้อาจต้องหยิบกลับมาใช้ตอนตรวจสอบหรือปิดงบอีกครั้งค่ะ
ถ้าอยากจัดระบบเอกสารให้ทีมทำงานต่อได้ง่ายขึ้น ดูแนวทางที่ วิธีจัดแฟ้มเอกสารบัญชีรายเดือน ให้ค้นง่ายและตรวจสอบได้
บทสรุป
ปิดบัญชีรายเดือน ไม่ใช่แค่การบันทึกรายการให้ครบ แต่ต้องตรวจด้วยว่าข้อมูลของเดือนนั้นถูกต้อง มีรายละเอียดรองรับ และพร้อมนำไปใช้ต่อหรือยัง
สำหรับนักบัญชีมือใหม่ แนะนำให้เริ่มจากทำความเข้าใจลำดับงานตั้งแต่รับเอกสารไปจนถึงจัดทำรายงานก่อนค่ะ เมื่อรู้ว่าแต่ละขั้นต้องตรวจอะไร และมีข้อมูลอะไรต้องส่งต่อ งานช่วงสิ้นเดือนก็จะจัดการได้ง่ายขึ้น
สิ่งสำคัญคือ อย่าปล่อยรายการค้างหรือเอกสารที่ยังไม่ครบไว้จนถึงเดือนถัดไปโดยไม่มีการติดตาม เพราะยิ่งสะสมหลายเดือน งานตรวจและงานปิดงบปลายปีก็ยิ่งยุ่งยากค่ะ
คำถามที่พบบ่อยเกี่ยวกับงานบัญชีรายเดือน
1. ทุกบริษัทต้องปิดบัญชีรายเดือนหรือไม่?
บริษัทมีหน้าที่จัดทำบัญชีตามกฎหมายที่เกี่ยวข้องค่ะ แต่การกำหนดรอบปิดบัญชีรายเดือนและรายละเอียดการตรวจงานอาจแตกต่างกันตามลักษณะกิจการ การตรวจและสรุปบัญชีทุกเดือนช่วยให้พบข้อผิดพลาด และติดตามผลการดำเนินงานได้เร็วขึ้น
2. งานบัญชีรายเดือนควรปิดให้เสร็จเมื่อไร?
ไม่มีวันที่เดียวที่ใช้กับทุกกิจการค่ะ ควรกำหนดจากวันรับเอกสารรอบสุดท้าย ปริมาณรายการ ระบบบัญชี และช่วงเวลาที่ผู้บริหารต้องการใช้รายงาน เพื่อให้ทีมบัญชีวางแผนงานได้ชัดเจน
3. Bank Statement อย่างเดียวใช้ปิดบัญชีได้ไหม?
ยังไม่เพียงพอค่ะ เพราะ Bank Statement แสดงการเคลื่อนไหวของเงิน แต่ไม่ได้บอกข้อเท็จจริงของทุกรายการ จึงต้องตรวจเอกสารและข้อมูลประกอบอื่น ๆ ก่อนบันทึกและตรวจสอบบัญชี
4. งบทดลองเดบิตเท่ากับเครดิต แปลว่าปิดบัญชีได้แล้วหรือยัง?
ยังค่ะ แม้ยอดเดบิตและเครดิตจะเท่ากัน แต่รายการบัญชียังอาจผิดบัญชี ผิดงวด บันทึกซ้ำ หรือตกหล่นได้ จึงต้องตรวจรายละเอียดประกอบและความสมเหตุสมผลของยอดก่อนจบงาน
5. นักบัญชีมือใหม่ควรเริ่มฝึกจากตรงไหน?
เริ่มจากทำความเข้าใจ Flow งานบัญชีรายเดือนก่อนค่ะ แล้วค่อยฝึกเชื่อมโยงตั้งแต่ รับเอกสาร → ตรวจเอกสาร → บันทึกบัญชี → กระทบยอด → ตรวจงบทดลอง → สรุปรายงาน → จัดเก็บเอกสาร จะช่วยให้เห็นภาพการทำงานได้ง่ายกว่าการจำรายการ Dr./Cr. แยกเป็นเรื่อง ๆ
อยากตรวจงานบัญชีรายเดือนให้เป็นระบบมากขึ้น?
พอทำบัญชีครบทั้งเดือนแล้ว ขั้นตอนสำคัญอีกเรื่องคือการกลับมาตรวจว่า ตัวเลขที่ได้ครบ ถูกงวด และมีรายละเอียดรองรับหรือยัง
ถ้าอยากฝึกวิธีตรวจงานให้เป็นขั้นตอน สามารถดูรายละเอียดคอร์ส เทคนิคการตรวจงานบัญชีรายเดือน ของ CPD Academy เพื่อเรียนรู้วิธีตรวจงานก่อนส่งต่อ และช่วยให้จับจุดผิดปกติของบัญชีได้เป็นระบบมากขึ้นค่ะ