เผยแพร่ครั้งแรก: 16 กันยายน 2026
อัปเดตล่าสุด: 18 กันยายน 2026
การ ปิดบัญชีธุรกิจซื้อมาขายไป มีหลายจุดที่ต้องเช็กให้สัมพันธ์กัน ทั้งซื้อ เจ้าหนี้ สินค้า ขาย ลูกหนี้ ต้นทุนขาย VAT และเงินรับ–จ่ายจริง ถ้าไล่ตรวจแบบไม่มีลำดับ มีโอกาสหลุดง่ายค่ะ บางครั้งยอดขายดูครบ แต่ต้นทุนขายตัดไม่ครบ หรือยอดสินค้าในระบบตรง แต่ของจริงไม่ตรง
เพราะฉะนั้น การมี Checklist ปิดบัญชี จะช่วยให้นักบัญชีตรวจงานได้เป็นขั้นตอน รู้ว่าต้องเช็กอะไรต่อ และลดโอกาสพลาดรายการสำคัญก่อนส่งงบทดลอง
ทำไมต้องปิดบัญชีธุรกิจซื้อมาขายไปทุกเดือน
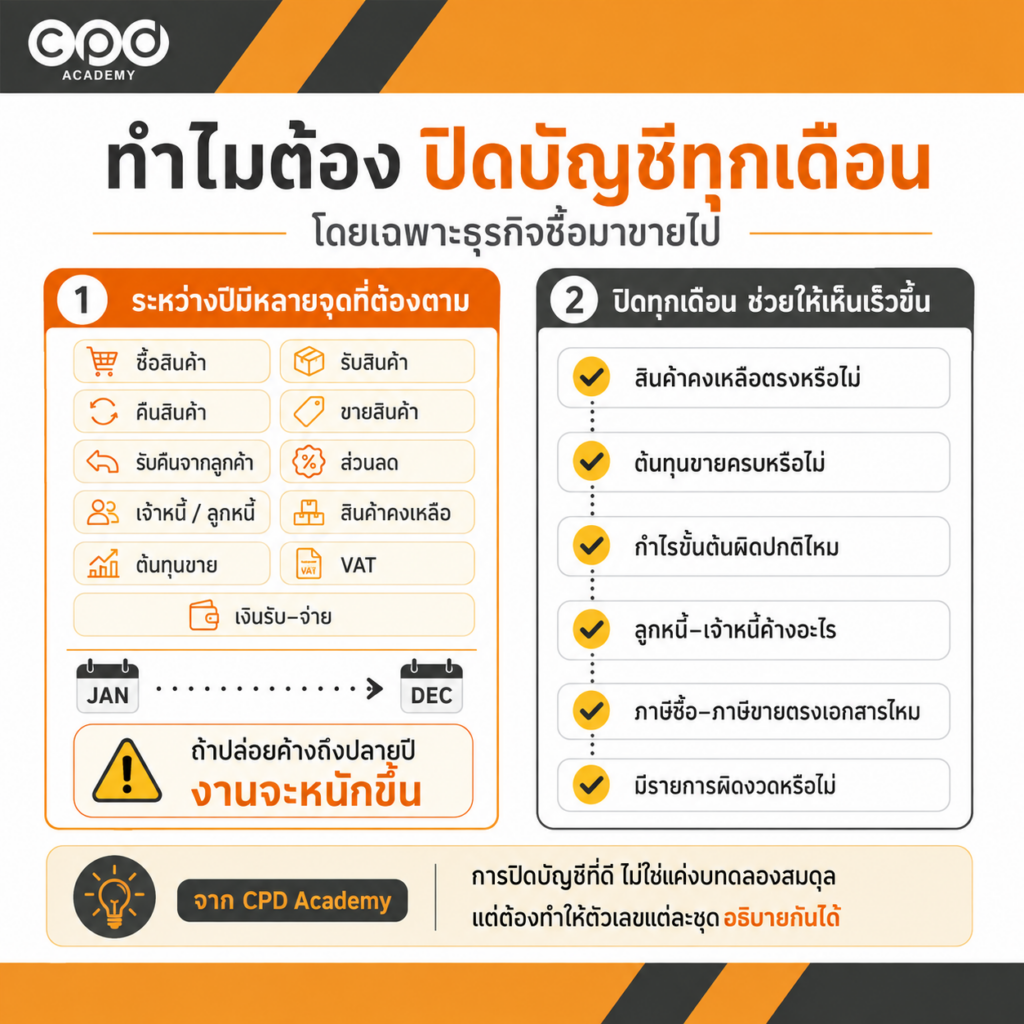
ทำไมธุรกิจซื้อมาขายไปควรปิดบัญชีทุกเดือน โดยแบ่งเป็น 2 ประเด็นหลัก
หลายกิจการยังมองว่าการปิดบัญชีเป็นงานที่จำเป็นเฉพาะปลายปี แต่ถ้ารอถึงปลายปีค่อยไล่แก้ทุกอย่างพร้อมกัน นักบัญชีจะเจองานก้อนใหญ่มากค่ะ โดยเฉพาะธุรกิจซื้อมาขายไป เพราะระหว่างปี และ การปิดบัญชีทุกเดือนมี ดังนี้
| ประเด็น | สรุป |
|---|---|
| 1. ระหว่างปีมีหลายจุดที่ต้องตาม | ซื้อสินค้า รับสินค้า คืนสินค้า ขายสินค้า รับคืนจากลูกค้า ส่วนลด เจ้าหนี้ ลูกหนี้ สินค้าคงเหลือ ต้นทุนขาย VAT เงินรับ–จ่าย |
| 2. ปิดบัญชีทุกเดือนช่วยให้เห็นปัญหาเร็วขึ้น | สินค้าคงเหลือตรงหรือไม่ ต้นทุนขายครบหรือไม่ กำไรขั้นต้นผิดปกติหรือไม่ ลูกหนี้และเจ้าหนี้มีรายการค้างอะไร ภาษีซื้อและภาษีขายสัมพันธ์กับเอกสารหรือไม่ มีรายการผิดงวดหรือไม่ |
การปิดบัญชีที่ดี ไม่ใช่แค่ทำให้ยอดลงตัว แต่ต้องทำให้ตัวเลขแต่ละจุดเชื่อมโยงกัน และสามารถอธิบายได้ว่าตัวเลขนั้นมาจากไหน ดังนั้น สำหรับธุรกิจซื้อมาขายไป การปิดบัญชีทุกเดือนช่วยให้ เห็นปัญหาเร็ว แก้ได้ทัน และลดงานก้อนใหญ่ตอนสิ้นปี ค่ะ
Tip จาก CPD Academy:
การปิดบัญชีที่ดีไม่ใช่การเช็กงบทดลองทำเดบิต–เครดิตให้ตรงอย่างเดียวค่ะ แต่ต้องทำให้ตัวเลขแต่ละชุด อธิบายกันได้
เอกสารที่ต้องได้รับก่อนปิดบัญชี
ก่อนเริ่มปิดบัญชี แนะนำให้รวบรวมเอกสารและรายงานให้ครบก่อนค่ะ เพราะถ้าข้อมูลยังมาไม่ครบ การกระทบยอดหรือวิเคราะห์ผลต่างในขั้นต่อไปจะเสียเวลามากขึ้น
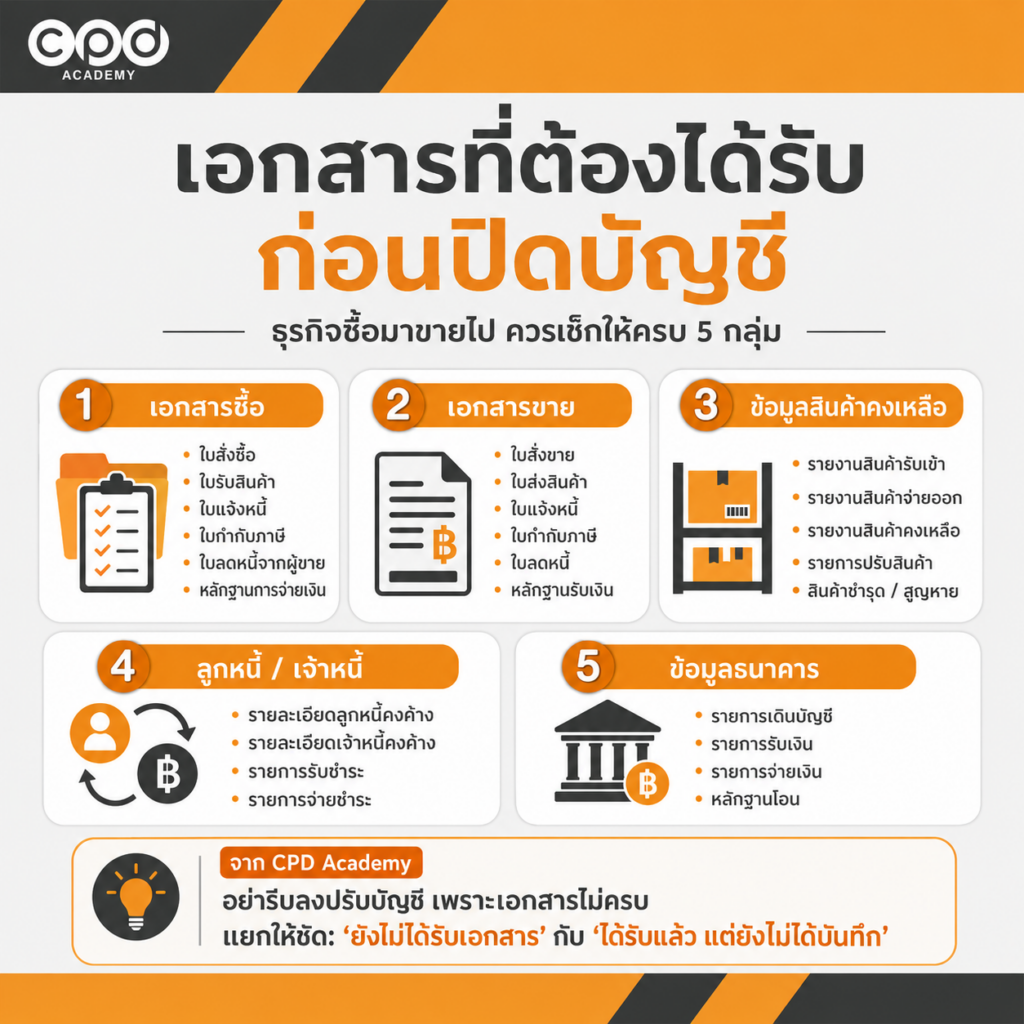
| กลุ่มเอกสาร / ข้อมูล | ตัวอย่างที่ควรมี | ใช้ตรวจอะไร |
|---|---|---|
| เอกสารซื้อ | ใบสั่งซื้อ, ใบรับสินค้า, ใบแจ้งหนี้, ใบกำกับภาษี, ใบลดหนี้จากผู้ขาย, หลักฐานการจ่ายเงิน | ตรวจความครบถ้วนของการซื้อ เจ้าหนี้ ภาษีซื้อ และการจ่ายเงิน |
| เอกสารขาย | ใบสั่งขาย, ใบส่งสินค้า, ใบแจ้งหนี้, ใบกำกับภาษี, ใบลดหนี้, หลักฐานรับเงิน | ตรวจยอดขาย ลูกหนี้ ภาษีขาย การรับคืน และการรับเงิน |
| ข้อมูลสินค้าคงเหลือ | รายงานรับเข้า, รายงานจ่ายออก, รายงานสินค้าคงเหลือ, รายการปรับสินค้า, รายงานสินค้าชำรุดหรือสูญหาย | ตรวจจำนวนสินค้า การเคลื่อนไหว และผลต่างของสินค้าคงเหลือ |
| ข้อมูลลูกหนี้–เจ้าหนี้ | รายละเอียดลูกหนี้คงค้าง, รายละเอียดเจ้าหนี้คงค้าง, รายการรับชำระ, รายการจ่ายชำระ | ตรวจยอดคงค้างและกระทบกับบัญชีแยกประเภท |
| ข้อมูลธนาคาร | รายการเดินบัญชีธนาคาร, รายการรับเงิน, รายการจ่ายเงิน, หลักฐานโอน | ใช้กระทบยอดเงินรับ–จ่ายและยอดธนาคาร |
Tip: ถ้าข้อมูลบางชุดยังไม่ครบ ให้ทำรายการค้างไว้ก่อน แทนการรีบปรับยอดเพื่อให้บัญชีลงตัวค่ะ
Checklist ปิดบัญชีธุรกิจซื้อมาขายไป
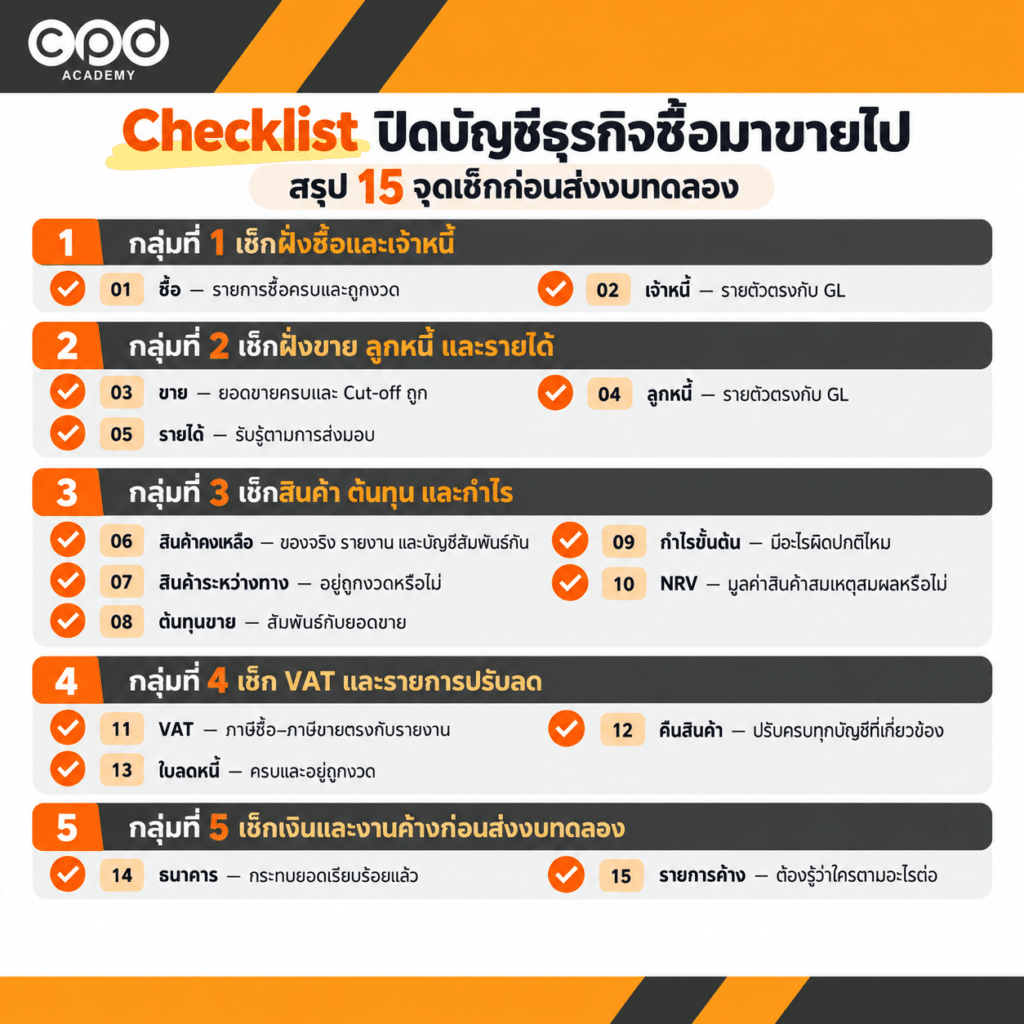
ก่อนส่งงบทดลอง อย่าเพิ่งดูแค่ว่าเดบิต–เครดิตเท่ากันหรือยังเพียงแค่นี้ เพราะในธุรกิจซื้อมาขายไป ยังมีหลายจุดที่ตัวเลขอาจเดบิต–เครดิตเท่ากัน แต่รายละเอียดข้างในยังผิดอยู่ได้
Checklist นี้มี 15 จุดตรวจ แบ่งเป็น 5 กลุ่ม
ซื้อและเจ้าหนี้ → ขายและลูกหนี้ → สินค้าและต้นทุน → ภาษีและรายการปรับ → เงินและงานค้าง
| กลุ่ม | จุดที่ต้องตรวจ |
|---|---|
| ซื้อและเจ้าหนี้ | ซื้อ, เจ้าหนี้ |
| ขาย ลูกหนี้และรายได้ | ขาย, ลูกหนี้, รายได้ |
| สินค้า ต้นทุนและกำไร | สินค้าคงเหลือ, สินค้าระหว่างทาง, ต้นทุนขาย, กำไรขั้นต้น, NRV |
| เช็ก VAT และรายการปรับลด | VAT, คืนสินค้า, ใบลดหนี้ |
| เงินและงานค้าง | ธนาคาร, รายการค้าง |
กลุ่มที่ 1 เช็กฝั่งซื้อและเจ้าหนี้
01 ซื้อ — รายการซื้อครบและถูกงวด
เช็กว่ารายการซื้อของเดือนบันทึกครบหรือยัง มีของรับแล้วแต่เอกสารยังไม่เข้าหรือไม่ และรายการปลายเดือนอยู่ถูกงวดหรือเปล่า
02 เจ้าหนี้ — รายตัวตรงกับ GL
ยอดเจ้าหนี้รายตัวควรรวมตรงกับบัญชีแยกประเภท รายการที่จ่ายแล้วต้องถูกตัดครบ และยอดผิดปกติควรหาสาเหตุก่อนปิดงวด
กลุ่มที่ 2 เช็ก ฝั่งขาย ลูกหนี้ และรายได้
03 ขาย — ยอดขายครบและ Cut-off ถูก
เช็กยอดขายทุกช่องทาง โดยเฉพาะรายการใกล้วันสิ้นเดือนว่าบันทึกถูกงวดหรือไม่
04 ลูกหนี้ — รายตัวตรงกับ GL
กระทบยอดลูกหนี้รายตัวกับบัญชีแยกประเภท พร้อมเช็กการรับชำระและเงินรับที่ยังไม่ทราบว่าเป็นของลูกค้ารายใด
05 รายได้ — รับรู้ตามการส่งมอบ
อย่าดูเฉพาะวันที่ออก Invoice ต้องพิจารณาว่ารายการเข้าเงื่อนไขรับรู้รายได้แล้วหรือยัง
กลุ่มที่ 3 เช็กสินค้า ต้นทุน และกำไร
06 สินค้าคงเหลือ — ของจริง รายงาน และบัญชีต้องสัมพันธ์กัน
เทียบอย่างน้อย 3 จุด
ของจริง → รายงานสินค้า → บัญชีแยกประเภท
07 สินค้าระหว่างทาง — อยู่ถูกงวดหรือไม่
ดูเอกสารและเงื่อนไขการส่งมอบว่า ณ วันสิ้นงวด สินค้าควรเป็นของกิจการแล้วหรือยัง
08 ต้นทุนขาย — สัมพันธ์กับยอดขาย
ถ้ามียอดขาย ต้องตรวจว่าต้นทุนขายถูกบันทึกหรือคำนวณครบตามระบบที่กิจการใช้
09 กำไรขั้นต้น — มีอะไรผิดปกติไหม
เปรียบเทียบ Gross Margin กับเดือนก่อน หากเปลี่ยนแรง ควรหาสาเหตุก่อน เช่น ต้นทุนขายไม่ครบ ส่วนลดเพิ่ม หรือ Product Mix เปลี่ยน
10 NRV — สินค้ายังมีมูลค่าตามบัญชีสมเหตุสมผลหรือไม่
เช็กสินค้าเสียหาย ตกรุ่น เคลื่อนไหวช้า หรือใกล้หมดอายุ ว่าต้องพิจารณาปรับมูลค่าหรือไม่
กลุ่มที่ 4 เช็ก VAT และรายการปรับลด
11 VAT ภาษีมูลค่าเพิ่ม — ภาษีซื้อ–ภาษีขายตรงกับรายงาน
กระทบบัญชี VAT กับรายงานและเอกสารประกอบ และแยกให้ชัดว่า การรับรู้รายได้กับจุดเกิด VAT ไม่ใช่เรื่องเดียวกัน
12 คืนสินค้า — ปรับครบทุกบัญชีที่เกี่ยวข้อง
เช็กทั้งรายได้หรือต้นทุน ลูกหนี้หรือเจ้าหนี้ VAT และสินค้าคงเหลือ
13 ใบลดหนี้ — ครบและอยู่ถูกงวด
ตรวจทั้งใบลดหนี้จากผู้ขายและที่ออกให้ลูกค้า ว่าบันทึกบัญชีและ VAT ครบหรือยัง
กลุ่มที่ 5 เช็กเงินและงานค้างก่อนส่งงบทดลอง
14 ธนาคาร — กระทบยอดเรียบร้อยแล้ว
เทียบ GL กับ Bank Statement และเคลียร์รายการค้าง เช่น เงินรับไม่ทราบที่มา ค่าธรรมเนียม หรือเงินโอนระหว่างบัญชี
15 รายการค้าง — ต้องรู้ว่าใครตามอะไรต่อ
รายการที่ยังไม่จบควรระบุให้ชัดว่า
เรื่องอะไร → รอข้อมูลจากใคร → ต้องได้เมื่อไร
ถ้าไล่ครบทั้ง 15 จุดแล้ว นักบัญชีจะมั่นใจได้มากขึ้นว่า ตัวเลขสำคัญของธุรกิจเชื่อมโยงกัน และรายการที่ยังมีปัญหาถูกติดตามต่ออย่างชัดเจนค่ะ
ปิดบัญชีแล้ว ควรสรุปอะไรให้เจ้าของกิจการบ้าง?
ปิดบัญชีเสร็จแล้ว อย่าส่งแค่งบทดลองให้เจ้าของธุรกิจค่ะ เขาต้องการรู้ว่า เดือนนี้ธุรกิจเป็นอย่างไร และมีอะไรที่ต้องตัดสินใจ อย่างน้อยควรสรุป ดังนี้
| เรื่องที่ควรสรุป | สิ่งที่เจ้าของกิจการควรรู้ |
|---|---|
| ยอดขาย | เดือนนี้ขายได้เท่าไร เทียบเดือนก่อนเป็นอย่างไร และช่องทางไหนเปลี่ยนแปลงมาก |
| กำไรขั้นต้น | กำไรขั้นต้นและ Gross Margin อยู่ที่เท่าไร และเปลี่ยนเพราะอะไร |
| สินค้าคงเหลือ | เหลือมูลค่าเท่าไร มีสินค้าช้า ขาด/เกิน หรือรายการที่ต้องพิจารณา NRV หรือไม่ |
| ลูกหนี้ | มียอดค้างเท่าไร รายการไหนเกินกำหนด และควรเร่งติดตามใครบ้าง |
| เจ้าหนี้ | มีเจ้าหนี้ต้องจ่ายเท่าไร และรายการใดใกล้ครบกำหนด |
| ภาษีและรายการค้าง | VAT ที่ต้องชำระหรือขอเครดิต เอกสารที่ยังขาด และเรื่องไหนยังต้องติดตามต่อ |
หลังปิดบัญชี ไม่ควรส่งแค่ตัวเลขให้เจ้าของกิจการ แต่ควรสรุปให้เขาเห็นว่า เดือนนี้ธุรกิจเป็นอย่างไร มีจุดไหนผิดปกติ และเรื่องไหนที่ควรตัดสินใจต่อ แบบนี้ข้อมูลบัญชีจะถูกนำไปใช้บริหารธุรกิจได้จริงค่ะ
อ่านต่อในบทความอื่นที่เกี่ยวข้อง – บัญชีธุรกิจซื้อมาขายไป
อยากเห็นภาพรวมตั้งแต่ซื้อจนปิดบัญชี
→ ทำบัญชีธุรกิจซื้อมาขายไป ตั้งแต่ซื้อสินค้า จนถึงปิดบัญชี
กำลังหาตัวอย่างบันทึกซื้อ–ขายและต้นทุน
→ บันทึกบัญชีซื้อ–ขายสินค้า VAT และต้นทุนขาย
ต้องการเข้าใจระบบสินค้าสองแบบ
→ Periodic vs Perpetual ต่างกันอย่างไร เลือกใช้แบบไหนดี
กำลังตรวจต้นทุน NRV หรือสินค้าปลายงวด
→ สินค้าคงเหลือสำหรับนักบัญชี ต้นทุน NRV และการตรวจนับ
สรุป Checklist ปิดบัญชีธุรกิจซื้อมาขายไป เช็กอะไรบ้าง
ก่อนปิดงวด นักบัญชีควรไล่ตรวจให้ครบตั้งแต่ ซื้อ–เจ้าหนี้, ขาย–ลูกหนี้, สินค้าคงเหลือ, ต้นทุนขาย, VAT, ธนาคาร และรายการค้าง เพื่อให้มั่นใจว่าตัวเลขแต่ละชุดเชื่อมโยงกันและอยู่ถูกงวดค่ะ
สำหรับ Checklist 15 จุดนี้ช่วยให้ตรวจงานได้เป็นระบบมากขึ้น สิ่งสำคัญคือ อย่ารีบปรับยอดให้ลงตัวเพียงอย่างเดียว หากพบผลต่างควรหาสาเหตุและหลักฐานให้ชัดก่อน เพราะการปิดบัญชีที่ดีไม่ใช่แค่ทำให้ยอดตรง แต่ต้องสามารถอธิบายได้ว่า ตัวเลขมาจากไหน และทำไมจึงควรเป็นยอดนั้น
เมื่อเช็กทุกอย่างครบก่อนส่งงบทดลอง จะช่วยให้ลดรายการตกหล่น เจอความผิดปกติได้เร็ว และทำให้การปิดบัญชีเดือนถัดไปง่ายขึ้นด้วยค่ะ
อยากฝึกปิดบัญชีธุรกิจซื้อมาขายไปจากเอกสารจริง?
สำหรับ Checklist ตอนนี้เราทราบแล้วว่าต้องเช็กอะไรบ้าง แต่ตอนทำงานจริง สิ่งที่ยากคือ ข้อมูลทุกอย่างไม่ได้มาเรียงตาม Checklist ให้เรา ในหลักสูตร Workshop ทำบัญชีธุรกิจซื้อมาขายไป จากเอกสารจริง ของ CPD Academy ผู้เรียนจะได้ฝึกตั้งแต่ซื้อ–ขาย สินค้าคงเหลือ ต้นทุน Periodic / Perpetual VAT ไปจนถึงการตรวจงานก่อนปิดบัญชี
เป้าหมายคือให้ปิดบัญชีได้จาก ความเข้าใจ Flow ของธุรกิจ ไม่ใช่แค่จำเดบิต–เครดิตค่ะ
ดูรายละเอียดคอร์ส Workshop ทำบัญชีธุรกิจซื้อมาขายไป จากเอกสารจริง

คำถามที่พบบ่อย
1. ปิดบัญชีธุรกิจซื้อมาขายไปต้องตรวจอะไรบ้าง?
อย่างน้อยควรตรวจซื้อ–เจ้าหนี้ ขาย–ลูกหนี้ Cut-off รายได้ สินค้าคงเหลือ ต้นทุนขาย กำไรขั้นต้น VAT ธนาคาร รายการคืนสินค้า และสินค้าที่อาจต้องปรับ NRV ค่ะ
2. ทำไมสินค้าคงเหลือจึงสำคัญกับการปิดบัญชี?
เพราะยอดสินค้าคงเหลือเชื่อมกับต้นทุนขายโดยตรง หากสินค้าผิด ต้นทุนขายและกำไรก็อาจผิดตามค่ะ
3. กำไรขั้นต้นผิดปกติควรเริ่มตรวจตรงไหน?
เริ่มจากยอดขาย ต้นทุนขาย รายการตัดสินค้า Cut-off การคืนสินค้า Cut-off รายได้ อย่ารีบสรุปว่าตัวเลขผิดเพียงเพราะเปอร์เซ็นต์เปลี่ยนค่ะ
4. ปิดบัญชีต้องตรวจรายได้จากวันออกใบแจ้งหนี้อย่างเดียวหรือไม่?
ไม่ควรค่ะ ต้องดูข้อเท็จจริงและเงื่อนไขการขายด้วย โดย TFRS for NPAEs กำหนดเงื่อนไขการรับรู้รายได้จากการขายสินค้าไว้โดยเฉพาะ
5. รายงานขาย VAT ต้องตรงกับรายงานขายบัญชีหรือไม่?
ไม่ตรงกันได้ แต่ควรที่จะต้องกระทบยอดกันได้ และอธิบายความสัมพันธ์กันได้ค่ะ