เผยแพร่ครั้งแรก: 4 กันยายน 2026
อัปเดตล่าสุด: 24 กันยายน 2026
งานยื่นภาษีรายเดือน นิติบุคคล เป็นงานที่นักบัญชีต้องติดตามแทบทุกเดือน เพราะแต่ละกิจการอาจมีทั้งภาษีหัก ณ ที่จ่าย ภาษีมูลค่าเพิ่ม หรือภาษีธุรกิจเฉพาะ และแบบที่ต้องยื่นก็ไม่ได้เหมือนกันทุกบริษัท
จุดที่หลายคนพลาดบ่อยคือ จำได้แค่ว่าเป็น วันที่ 7 วันที่ 15 หรือวันที่ 23 แต่ยังไม่ได้เช็กก่อนว่าในเดือนนั้นมีรายการอะไรเกิดขึ้นจริง ต้องยื่นแบบไหน และควรยื่นผ่านช่องทางใด
บทความนี้ CPD Academy จึงสรุปภาพรวมให้เข้าใจง่ายว่า ภาษีรายเดือนของบริษัทมีแบบอะไรบ้าง ใช้เมื่อไร และยื่นวันไหน พร้อม Checklist ก่อนกดยื่น เพื่อช่วยให้นักบัญชีนำไปใช้กับงานจริงได้ง่ายขึ้นค่ะ
บริษัทต้องยื่นภาษีอะไรบ้างในแต่ละเดือน?
ถ้ามองแบบง่าย ๆ ภาษีรายเดือนที่บริษัทเจอบ่อยมี 3 กลุ่มหลัก คือ ภาษีหัก ณ ที่จ่าย ภาษีมูลค่าเพิ่ม และภาษีธุรกิจเฉพาะ แต่ไม่ได้หมายความว่าทุกบริษัทต้องยื่นครบทุกแบบนะคะ ต้องดูจากรายการที่เกิดขึ้นจริงในเดือนนั้นก่อน
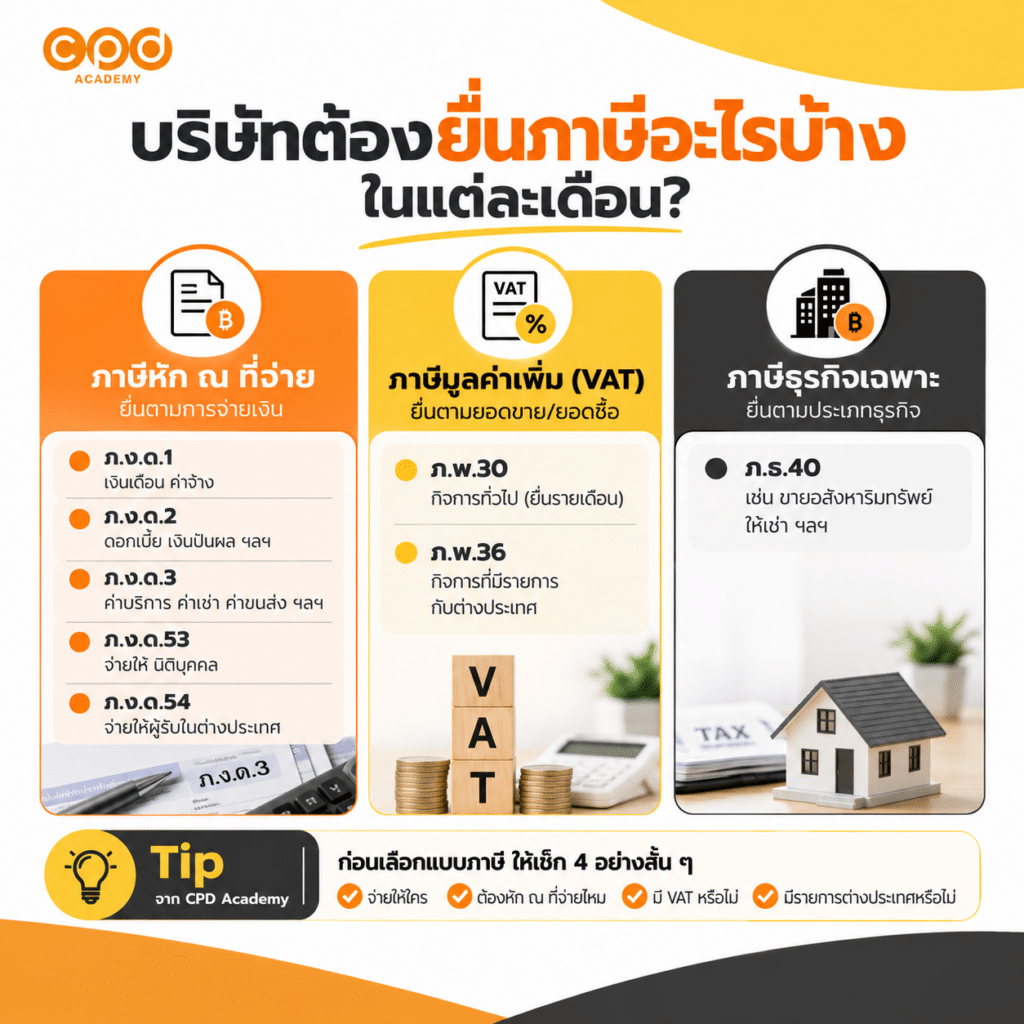
จากภาพรวมแล้ว ค่อยไล่เช็กต่อค่ะว่า เดือนนั้นมีรายการอะไรเกิดขึ้น และต้องใช้แบบภาษีใด เพราะแบบแต่ละประเภทมีเงื่อนไขและกำหนดยื่นไม่เหมือนกัน
Tip จาก CPD Academy: ก่อนเลือกแบบภาษี ให้เช็ก 4 อย่างสั้น ๆ คือ จ่ายให้ใคร / ต้องหัก ณ ที่จ่ายไหม / มี VAT หรือไม่ / มีรายการต่างประเทศหรือไม่
ภาษีหัก ณ ที่จ่าย ต้องใช้แบบไหน?
ภาษีหัก ณ ที่จ่ายไม่ได้มีแบบเดียวค่ะ เวลาจะเลือกแบบ ให้เริ่มจากดูว่า จ่ายเงินให้ใคร และจ่ายเป็นค่าอะไร เพราะผู้รับเงินแต่ละประเภทใช้แบบไม่เหมือนกัน จากนั้นค่อยเช็กว่ารายการนั้นมีหน้าที่ต้องหักภาษี ณ ที่จ่ายหรือไม่
ภ.ง.ด.1
ใช้สำหรับเงินได้ที่จ่ายให้พนักงานหรือผู้รับเงินตามประเภทที่กฎหมายกำหนด เช่น เงินเดือน ค่าจ้าง และเงินได้จากการจ้างแรงงาน
สำหรับบทความปี 2569 มีจุดที่ควรอัปเดตคือ กรมสรรพากรกำหนดให้นายจ้างยื่น ภ.ง.ด.1, ภ.ง.ด.1ก และ ภ.ง.ด.1ก พิเศษ ผ่านช่องทางอิเล็กทรอนิกส์เท่านั้น ตั้งแต่ปี 2567 เป็นต้นไป
อ่านรายละเอียดเพิ่มเติมได้ที่ ระบบงานภาษีเงินได้หัก ณ ที่จ่าย กรมสรรพากร
ภ.ง.ด.2
ใช้สำหรับเงินได้บางประเภทที่จ่ายให้บุคคลธรรมดา เช่น ดอกเบี้ย เงินปันผล และค่าสิทธิ ตามที่กฎหมายกำหนด
ภ.ง.ด.3
ใช้เมื่อบริษัทจ่ายเงินให้ บุคคลธรรมดา และรายการนั้นมีหน้าที่หักภาษี ณ ที่จ่าย เช่น ค่าบริการ ค่าเช่า ค่าวิชาชีพ หรือค่าจ้างทำของ
ภ.ง.ด.53
ใช้เมื่อบริษัทจ่ายเงินให้ นิติบุคคล และรายการนั้นมีหน้าที่หักภาษี ณ ที่จ่าย เช่น ค่าบริการ ค่าเช่า หรือค่าจ้างทำของ
แม้ประเภทค่าใช้จ่ายจะคล้ายกับ ภ.ง.ด.3 แต่จุดที่ต่างกันคือ สถานะของผู้รับเงิน — ถ้าผู้รับเป็นบุคคลธรรมดาให้ดู ภ.ง.ด.3 แต่ถ้าเป็นบริษัทหรือห้างหุ้นส่วนนิติบุคคลให้ดู ภ.ง.ด.53
ภ.ง.ด.54
ใช้ในกรณีที่บริษัทจ่ายเงินได้บางประเภทให้ ผู้รับในต่างประเทศ เช่น ดอกเบี้ย ค่าสิทธิ หรือเงินได้อื่นที่อยู่ในบังคับต้องหักภาษีตามกฎหมายไทย
จุดนี้ควรเช็กข้อมูลเพิ่มค่ะ เพราะไม่ใช่ทุกการจ่ายเงินไปต่างประเทศจะต้องยื่น ภ.ง.ด.54 ต้องดูทั้ง ประเภทเงินได้ ผู้รับเงิน และหลักเกณฑ์ภาษีที่เกี่ยวข้อง รวมถึงอนุสัญญาภาษีซ้อนในกรณีที่นำมาใช้ได้ เพราะมีผลต่ออัตราภาษีที่ใช้ในการหัก
หากอยากดูตัวอย่างการเลือกใช้แบบและอัตราภาษีหัก ณ ที่จ่ายเพิ่มเติม อ่านต่อได้ที่ ภาษีหัก ณ ที่จ่าย เรื่องง่าย ๆ ที่นักบัญชีต้องรู้
VAT รายเดือน ต้องยื่น ภ.พ.30 เมื่อไร?
ถ้าบริษัทจดทะเบียนภาษีมูลค่าเพิ่มแล้ว จะมีหน้าที่ยื่น ภ.พ.30 เป็นทุกเดือน เพื่อสรุปภาษีขายที่เรียกเก็บจากลูกค้า และภาษีซื้อที่กิจการมีสิทธินำมาใช้ในเดือนนั้นค่ะ พอสิ้นเดือน นักบัญชีก็ต้องรวบรวมข้อมูลทั้งสองฝั่งมาสรุปในแบบ ภ.พ.30 ว่ามีภาษีต้องชำระเพิ่ม หรือมีภาษีซื้อคงเหลือเท่าไร
จุดนี้สำคัญมากค่ะ ต่อให้เดือนนั้น ไม่มีภาษีมูลค่าเพิ่มที่ต้องชำระ หากกิจการยังมีสถานะเป็นผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่ม ก็ยังต้องยื่น ภ.พ.30 ตามปกติ โดยกำหนดทั่วไปอยู่ที่วันที่ 15 ของเดือนถัดไป และหากยื่นผ่านอินเทอร์เน็ตตามหลักเกณฑ์ที่เกี่ยวข้อง จะขยายได้ถึงวันที่ 23
อย่างไรก็ตาม ไม่ควรจำแค่วันที่ 15 หรือ 23 อย่างเดียวนะคะ เพราะบางเดือนวันครบกำหนดอาจตรงกับวันหยุด หรือมีประกาศเปลี่ยนแปลงเพิ่มเติม ก่อนยื่นจึงควรเช็ก ปฏิทินภาษีของกรมสรรพากรในเดือนนั้นอีกครั้ง
ภ.พ.36 ใช้ตอนไหน?
ภ.พ.36 ใช้ในกรณีที่กิจการมีหน้าที่ นำส่งภาษีมูลค่าเพิ่มแทนผู้ประกอบการต่างประเทศ จึงไม่ใช่แบบที่ทุกบริษัทต้องยื่นเป็นประจำทุกเดือนค่ะ
ตัวอย่างที่มักเจอ เช่น ค่า Software, Subscription, Service Fee หรือค่าบริการจากต่างประเทศ หากมีรายการเหล่านี้ ควรเช็กต่อว่าธุรกรรมนั้นเข้าเงื่อนไขต้องยื่น ภ.พ.36 หรือไม่ และในบางกรณีอาจต้องพิจารณาภาษีหัก ณ ที่จ่ายต่างประเทศร่วมด้วย
ภ.ธ.40 ต้องเช็กเมื่อไร?
ภ.ธ.40 จะเกี่ยวข้องกับ ภาษีธุรกิจเฉพาะ ซึ่งไม่ได้เกิดกับทุกบริษัทค่ะ แต่จะต้องพิจารณาเมื่อกิจการมีรายรับบางประเภทที่เข้าหลักเกณฑ์ของภาษีนี้
ตัวอย่างที่เจอได้ในบริษัททั่วไปคือ รายได้ดอกเบี้ยจากการให้กู้ยืมเงิน เช่น บริษัทให้กรรมการ บริษัทในเครือ หรือบุคคลอื่นกู้ยืม แล้วมีดอกเบี้ยรับกลับมา รายการแบบนี้ไม่ควรดูแค่ว่าเป็น “รายได้ดอกเบี้ย” แล้วบันทึกบัญชีอย่างเดียว แต่ควรเช็กต่อด้วยว่าเข้าข่ายต้องเสียภาษีธุรกิจเฉพาะหรือไม่
ดังนั้นเวลาปิดภาษีประจำเดือน ถ้าในเดือนนั้นมี ดอกเบี้ยรับจากการให้กู้ยืม หรือรายรับที่อาจอยู่ในบังคับภาษีธุรกิจเฉพาะ ควรแยกรายการนั้นมาตรวจเพิ่มเติมค่ะ เพราะถ้าเข้าเงื่อนไข ก็อาจมีหน้าที่ต้องยื่น ภ.ธ.40 ด้วย
ถ้าอยากดูภาพรวมต่อว่า นอกจากภาษีรายเดือนแล้ว บริษัทยังมีภาษีครึ่งปีและภาษีรายปีอะไรที่ต้องเตรียมบ้าง สามารถอ่านต่อได้ที่บริษัทต้องยื่นภาษีอะไรบ้าง? สรุปรายเดือน ครึ่งปี และรายปี
ตาราง Deadline ยื่นภาษีรายเดือน นิติบุคคล
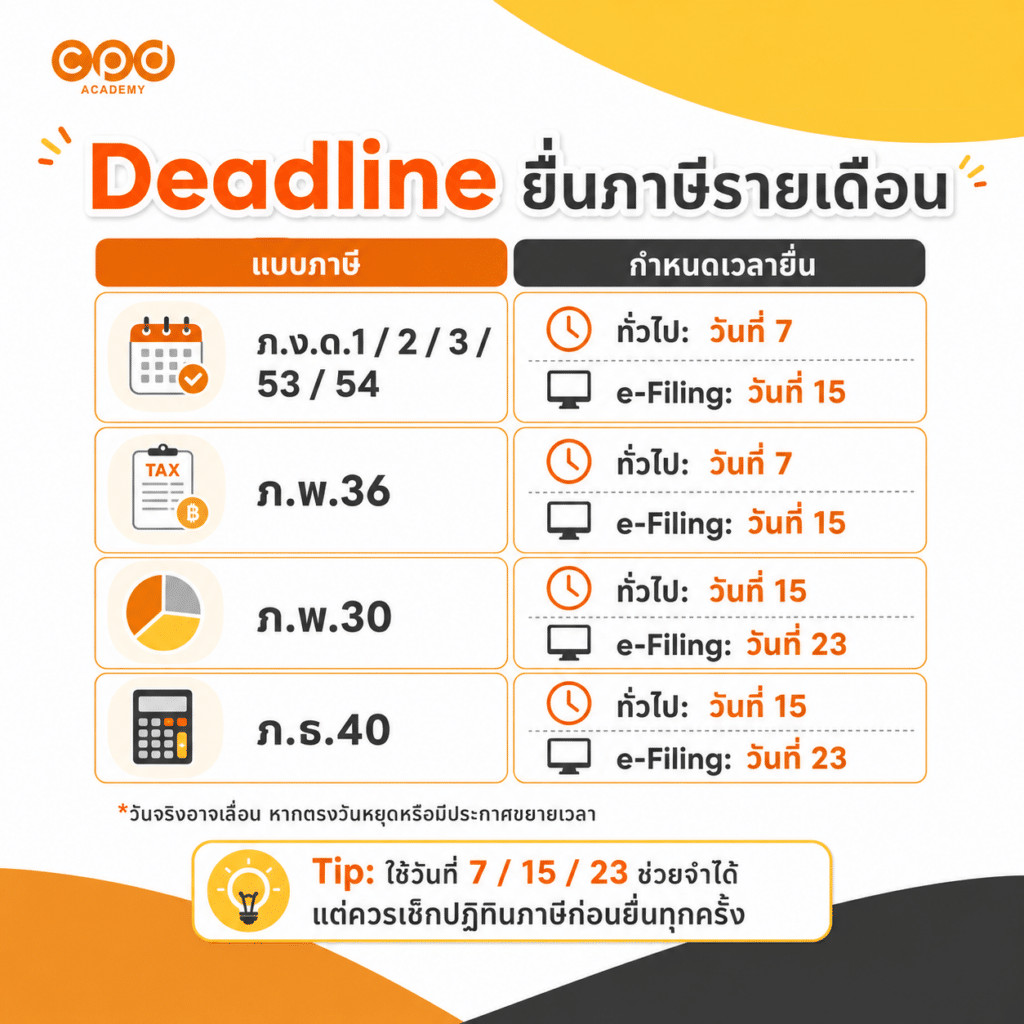
เมื่อเช็กแล้วว่าเดือนนั้นต้องยื่นแบบไหน ขั้นต่อไปคือดู Deadline ของแต่ละแบบ ค่ะ เพราะภาษีแต่ละประเภทมีกำหนดยื่นไม่เหมือนกัน และช่องทางการยื่นก็มีผลต่อวันครบกำหนดด้วย
โดยทั่วไป ภาษีหัก ณ ที่จ่ายและ ภ.พ.36 จะอยู่ในกลุ่มต้นเดือน ส่วน ภ.พ.30 และ ภ.ธ.40 จะอยู่ช่วงกลางเดือน ตารางนี้ใช้เป็นแนวทางสำหรับวางแผนงานประจำเดือนได้ค่ะ
| แบบภาษี | กำหนดยื่นแบบทั่วไป | กำหนดยื่นผ่าน e-Filing* |
| ภ.ง.ด.1 | ภายในวันที่ 7 ของเดือนถัดไป | ภายในวันที่ 15 ของเดือนถัดไป |
| ภ.ง.ด.2 | ภายในวันที่ 7 ของเดือนถัดไป | ภายในวันที่ 15 ของเดือนถัดไป |
| ภ.ง.ด.3 | ภายในวันที่ 7 ของเดือนถัดไป | ภายในวันที่ 15 ของเดือนถัดไป |
| ภ.ง.ด.53 | ภายในวันที่ 7 ของเดือนถัดไป | ภายในวันที่ 15 ของเดือนถัดไป |
| ภ.ง.ด.54 | ภายในวันที่ 7 ของเดือนถัดไป | ภายในวันที่ 15 ของเดือนถัดไป |
| ภ.พ.36 | ภายในวันที่ 7 ของเดือนถัดไป | ภายในวันที่ 15 ของเดือนถัดไป |
| ภ.พ.30 | ภายในวันที่ 15 ของเดือนถัดไป | ภายในวันที่ 23 ของเดือนถัดไป |
| ภ.ธ.40 | ภายในวันที่ 15 ของเดือนถัดไป | ภายในวันที่ 23 ของเดือนถัดไป |
หมายเหตุ : ตารางนี้ใช้เป็นกรอบเวลาทั่วไปในการวางแผนงานค่ะ ก่อนยื่นจริงควรเช็ก ปฏิทินภาษีของกรมสรรพากรในเดือนนั้นอีกครั้ง เพราะวันครบกำหนดอาจเปลี่ยนตามวันหยุดหรือประกาศที่เกี่ยวข้อง
ยื่นออนไลน์กับยื่นแบบทั่วไป ต่างกันอย่างไร?
ความแตกต่างหลักๆจะอยู่ที่ ช่องทางการยื่นและวันครบกำหนด ค่ะ การยื่นแบบทั่วไปจะใช้กำหนดเวลาปกติของแต่ละแบบ แต่การยื่นผ่าน e-Filing จะใช้วันครบกำหนดตามที่กรมสรรพากรกำหนดสำหรับการยื่นออนไลน์
โดยทั่วไป ภาษีหัก ณ ที่จ่ายและ ภ.พ.36 จากเดิมวันที่ 7 ของเดือนถัดไป จะเป็นวันที่ 15 แต่เมื่อยื่นผ่าน e-Filing ส่วน ภ.พ.30 และ ภ.ธ.40 จากวันที่ 15 จะเป็นวันที่ 23
แม้การยื่นออนไลน์จะมีเวลามากขึ้น แต่ไม่ควรใช้วันสุดท้ายเป็น Deadline ภายในทีมค่ะ ควรเผื่อเวลาไว้สำหรับตรวจเอกสาร แก้ข้อมูล หรือจัดการปัญหาในระบบก่อนกดยื่นจริง
ก่อนยื่นภาษีรายเดือน ต้องเช็กอะไรบ้าง?
ก่อนกดยื่นแบบในแต่ละเดือน ลองย้อนเช็ก รายการจ่าย เงินเดือน ภาษีซื้อ–ภาษีขาย และธุรกรรมต่างประเทศ ให้ครบอีกครั้งค่ะ เพราะปัญหาที่เจอบ่อยไม่ได้เกิดจากกรอกแบบผิด แต่เกิดจาก รายการต้นทางตกหล่น ตั้งแต่ก่อนทำแบบ
ก่อนกดยื่น ลองใช้ Checklist นี้เช็กความครบถ้วนอีกครั้งค่ะ
| Checklist | สิ่งที่ควรตรวจ |
| รายการจ่าย | มีรายการที่ต้องหัก ณ ที่จ่ายหรือไม่ |
| เงินเดือน | ภ.ง.ด.1 ตรงกับ Payroll หรือไม่ |
| เจ้าหนี้/ค่าใช้จ่าย | ภ.ง.ด.3 และ ภ.ง.ด.53 ครบหรือไม่ |
| ต่างประเทศ | มี ภ.ง.ด.54 หรือ ภ.พ.36 หรือไม่ |
| ภาษีมูลค่าเพิ่ม | ภาษีขาย–ภาษีซื้อครบและถูกต้องหรือไม่ |
| ภาษีธุรกิจเฉพาะ | มีรายรับที่เข้าเงื่อนไขภาษีธุรกิจเฉพาะ (SBT) หรือไม่ |
| การชำระเงิน | ยอดที่ต้องจ่ายตรงกับแบบหรือไม่ |
| หลักฐาน | เก็บแบบ ใบเสร็จ และเลขอ้างอิงหลังยื่นแล้วหรือไม่ |
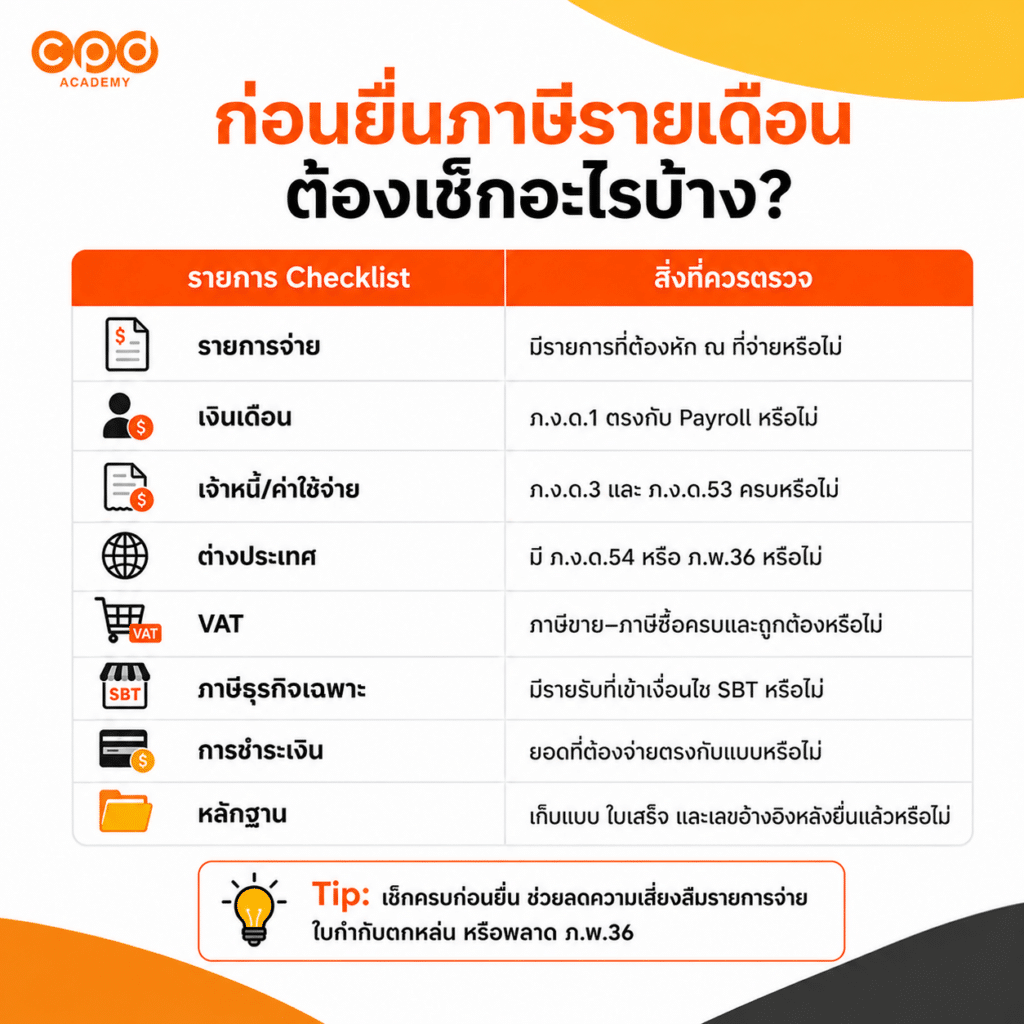
Tip จาก CPD Academy: รายการต่างประเทศควรแยกเช็กเป็นอีกจุดหนึ่งค่ะ เพราะทั้ง ภ.ง.ด.54 และ ภ.พ.36 เป็นรายการที่หลุดจาก Checklist รายเดือนได้ง่าย
ถ้าอยากจัดงานภาษีทั้งเดือนให้เป็นระบบมากขึ้น อ่านต่อได้ที่ รู้จักปฏิทินภาษี ตัวช่วยวางแผนงานบัญชี เดดไลน์ไหนก็ไม่พลาด
สรุป: ยื่นภาษีรายเดือน นิติบุคคล ต้องเช็กทั้งแบบและวันยื่น
การ ยื่นภาษีรายเดือน นิติบุคคล ไม่ได้เริ่มจากการจำวันยื่นอย่างเดียวค่ะ แต่ต้องเริ่มจากดูว่าเดือนนั้นมีรายการอะไรเกิดขึ้น แล้วค่อยเลือกแบบภาษีให้ถูก เช่น ภ.ง.ด.1 / 2 / 3 / 53 / 54, ภ.พ.30, ภ.พ.36 หรือ ภ.ธ.40
จากนั้นจึงเช็ก Deadline ของแต่ละแบบ กระทบยอดข้อมูลให้เรียบร้อยก่อนกดยื่น และเก็บหลักฐานไว้ให้ครบทุกครั้ง ส่วนวันที่ 7 / 15 / 23 ใช้เป็นตัวช่วยจำได้ แต่ก่อนยื่นจริงควรตรวจปฏิทินภาษีของกรมสรรพากรในเดือนนั้นอีกครั้งค่ะ
คำถามที่พบบ่อย (FAQs)
1. ถ้าเดือนนี้ไม่มีภาษีหัก ณ ที่จ่าย ต้องยื่นแบบไหม?
ถ้าไม่มีการจ่ายเงินที่ก่อให้เกิดหน้าที่หักและนำส่งภาษี ก็จะไม่มีภาษีจากรายการนั้นให้นำส่งค่ะ แต่ก่อนสรุปว่า “ไม่มี” ควรไล่รายการจ่ายของเดือนนั้นให้ครบก่อน เพราะบางรายการอาจเข้าหลักเกณฑ์โดยที่ตอนบันทึกบัญชีไม่ได้แยกไว้ชัดเจน
2. ถ้าบริษัทจด VAT แต่เดือนนี้ไม่มีขาย ยังต้องยื่น ภ.พ.30 ไหม?
ยังต้องยื่นค่ะ ผู้ประกอบการจดทะเบียน VAT มีหน้าที่ยื่น ภ.พ.30 ตามรอบ แม้เดือนนั้นจะไม่มีภาษีต้องชำระก็ตาม
3. มีค่าบริการจากต่างประเทศ ต้องยื่น ภ.พ.36 ทุกครั้งเลยไหม?
ไม่ใช่ทุกกรณีค่ะ ต้องดูว่าบริการนั้นเข้าเงื่อนไขที่ทำให้ผู้จ่ายในประเทศไทยมีหน้าที่นำส่ง VAT แทนหรือไม่ ดังนั้นเห็นรายการต่างประเทศแล้วควร “เช็กต่อ” มากกว่าสรุปจากชื่อค่าใช้จ่ายทันที
4. ยื่นผ่าน e-Filing แล้วต้องยื่นกระดาษซ้ำอีกไหม?
ถ้ายื่นผ่าน e-Filing สำเร็จและชำระภาษีเรียบร้อยแล้ว โดยทั่วไปไม่ต้องยื่นแบบกระดาษซ้ำค่ะ แต่ควรเก็บหลักฐานการยื่น เลขอ้างอิง และใบเสร็จไว้ให้ครบ เผื่อตรวจสอบย้อนหลังภายหลังค่ะ
อยากเข้าใจภาษีรายเดือนให้มากกว่าการจำ Deadline?
งานภาษีรายเดือนไม่ได้จบแค่รู้ว่าแบบไหนยื่นวันไหนค่ะ สิ่งที่ใช้จริงในงานคือ ต้องดูให้ออกว่า รายการไหนต้องหัก ณ ที่จ่าย รายการไหนเกี่ยวกับ VAT และรายการนั้นควรบันทึกบัญชีอย่างไร
ถ้าอยากทบทวนเรื่องภาษีที่ใช้กับงานรายเดือนให้เข้าใจมากขึ้น สามารถเลือกเรียนคอร์สของ CPD Academy ตามหัวข้อที่เกี่ยวข้องได้ตามนี้ค่ะ
คอร์สภาษีหัก ณ ที่จ่ายคำนวณและบันทึกบัญชีอย่างไร ? เหมาะสำหรับนักบัญชีที่ต้องการเข้าใจการคำนวณภาษีหัก ณ ที่จ่าย การเลือกใช้แบบ และการบันทึกบัญชีให้สัมพันธ์กับรายการจริง
คอร์สรู้จักภาษีมูลค่าเพิ่ม (VAT) ทั้งระบบ ช่วยทบทวนระบบ VAT ตั้งแต่หลักการ ภาษีซื้อ–ภาษีขาย ไปจนถึงประเด็นที่เกี่ยวข้องกับงานภาษีมูลค่าเพิ่มของกิจการ
สามารถดูคอร์ส CPD ออนไลน์เพิ่มเติมได้ที่ CPD Academy โดยเลือกเรียนตามหัวข้อและชั่วโมงที่ต้องการเก็บได้ค่ะ

สอบถามเพิ่มเติมได้ที่ Line: @cpdacademy
แหล่งอ้างอิง
1.กรมสรรพากร — ปฏิทินภาษีอากร ปี 2569 ใช้ตรวจ Deadline ของแบบรายเดือนและวันยื่นผ่านอินเทอร์เน็ต
2.กรมสรรพากร — การขยายกำหนดเวลาการยื่นแบบแสดงรายการภาษีผ่านระบบเครือข่ายอินเทอร์เน็ต
3.กรมสรรพากร — กำหนดเวลาและหน้าที่การยื่น ภ.ธ.40
4.กรมสรรพากร — ระบบ e-Filing สำหรับยื่นแบบผ่านอินเทอร์เน็ต