เผยแพร่ครั้งแรก: 9 ตุลาคม 2026
อัปเดตล่าสุด: 9 พฤศจิกายน 2026
เวลานักบัญชีตรวจงานบัญชีรายเดือน บางครั้งงบทดลองดูเรียบร้อยดี แต่พอเปิดรายละเอียดกลับเจอสัญญาณที่ต้องตรวจต่อ เช่น ยอดเงินฝากไม่ตรงกับใบแจ้งยอดธนาคาร ค่าใช้จ่ายลงผิดเดือน หรือเอกสารประกอบไม่ครบ บางกรณีมีเหตุผลรองรับ แต่บางกรณีเป็นข้อผิดพลาดทางบัญชีที่ทำให้งบการเงินคลาดเคลื่อน
บทความนี้ CPD Academy รวบรวม ข้อผิดพลาดทางบัญชี 5 เรื่องที่พบบ่อย พร้อมสาเหตุ วิธีแก้ไข และแนวทางป้องกัน เพื่อช่วยให้นักบัญชีรู้ว่าควรตรวจตรงไหน และจัดการปัญหาอย่างไรก่อนปิดบัญชีค่ะ
ข้อผิดพลาดทางบัญชี คืออะไร?
ข้อผิดพลาดทางบัญชี คือ การบันทึกหรือแสดงรายการในบัญชีไม่ถูกต้องโดยไม่ได้ตั้งใจ เช่น บันทึกไม่ครบ บันทึกซ้ำ จำนวนเงินผิด ลงผิดบัญชี หรือลงผิดงวด ทำให้ตัวเลขในงบการเงินคลาดเคลื่อนจากความเป็นจริง
ข้อผิดพลาดต่างจากการทุจริตตรงที่เกิดจากความไม่ตั้งใจ ส่วนการทุจริต คือ การจงใจทำให้ตัวเลขผิด ข้อผิดพลาดส่วนใหญ่จึงเจอได้จากการตรวจงานบัญชีรายเดือนตามปกติ ถ้ายังไม่เห็นภาพลำดับการตรวจทั้งเดือน ดูได้ที่ ตรวจงานบัญชีรายเดือนอย่างไร? เริ่มจากตรงไหน พร้อมเช็กลิสต์
สัญญาณอะไรบอกว่างานบัญชีอาจมีข้อผิดพลาด?
เริ่มจากดูภาพรวมในงบทดลองและรายงานบัญชี ถ้าเจอยอดที่เปลี่ยนมากกว่าปกติ ไม่สัมพันธ์กับข้อมูลอื่น หรือค้างมานาน ถือเป็นสัญญาณที่ต้องตรวจต่อ ตามตารางนี้
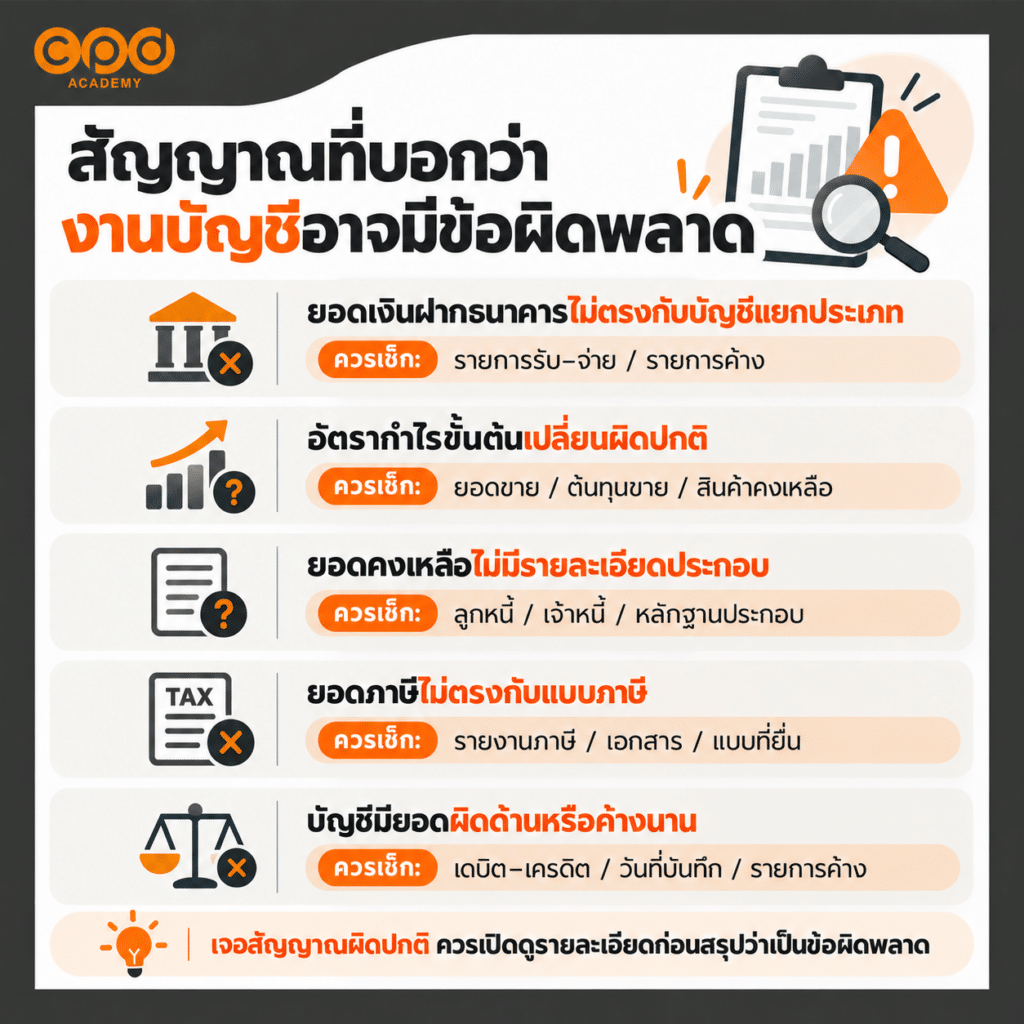
| สัญญาณที่ต้องตรวจต่อ | จุดที่ควรตรวจสอบ |
|---|---|
| ยอดเงินฝากตามบัญชีแยกประเภทไม่ตรงกับใบแจ้งยอดบัญชีธนาคาร (Bank Statement) ณ วันเดียวกัน | ตรวจรายการรับ–จ่ายที่ไม่ตรงกัน และรายการค้างกระทบยอด |
| อัตรากำไรขั้นต้นเปลี่ยนแปลงผิดปกติ | ตรวจยอดขาย ต้นทุนขาย และสินค้าคงเหลือ |
| ยอดคงเหลือไม่มีรายละเอียดประกอบ | ตรวจรายละเอียดลูกหนี้ เจ้าหนี้ และหลักฐานประกอบยอดคงเหลือ |
| ยอดภาษีในบัญชีไม่ตรงกับแบบภาษี | ตรวจรายงานภาษี เอกสารประกอบ และแบบภาษีที่ยื่น |
| บัญชีมียอดผิดด้านหรือรายการค้างนาน | ตรวจรายการเดบิต–เครดิต วันที่บันทึก และรายการที่ค้างอยู่โดยยังไม่มีคำอธิบาย |
อยากเห็นตัวอย่างจริงว่างบที่ตัวเลขดูเรียบร้อย แต่มีสัญญาณผิดปกติซ่อนอยู่เป็นแบบไหน ดูได้ในคลิปนี้
เมื่อพบสัญญาณจากตารางข้างต้น ควรเปิดดูรายละเอียดบัญชีและเอกสารที่เกี่ยวข้องเพื่อหาสาเหตุก่อน เพราะยอดที่ผิดสังเกตอาจไม่ได้เกิดจากการบันทึกบัญชีผิดเสมอไป
ข้อผิดพลาดทางบัญชี 5 เรื่องที่พบบ่อยตอนปิดเดือน
เมื่อตรวจต่อจากสัญญาณข้างต้น ข้อผิดพลาดทางบัญชีที่เจอบ่อย 5 เรื่องมีอะไรบ้าง แต่ละเรื่องมีสาเหตุ ผลกระทบ วิธีแก้ และวิธีป้องกันอย่างไร ลองมาอ่านกัน
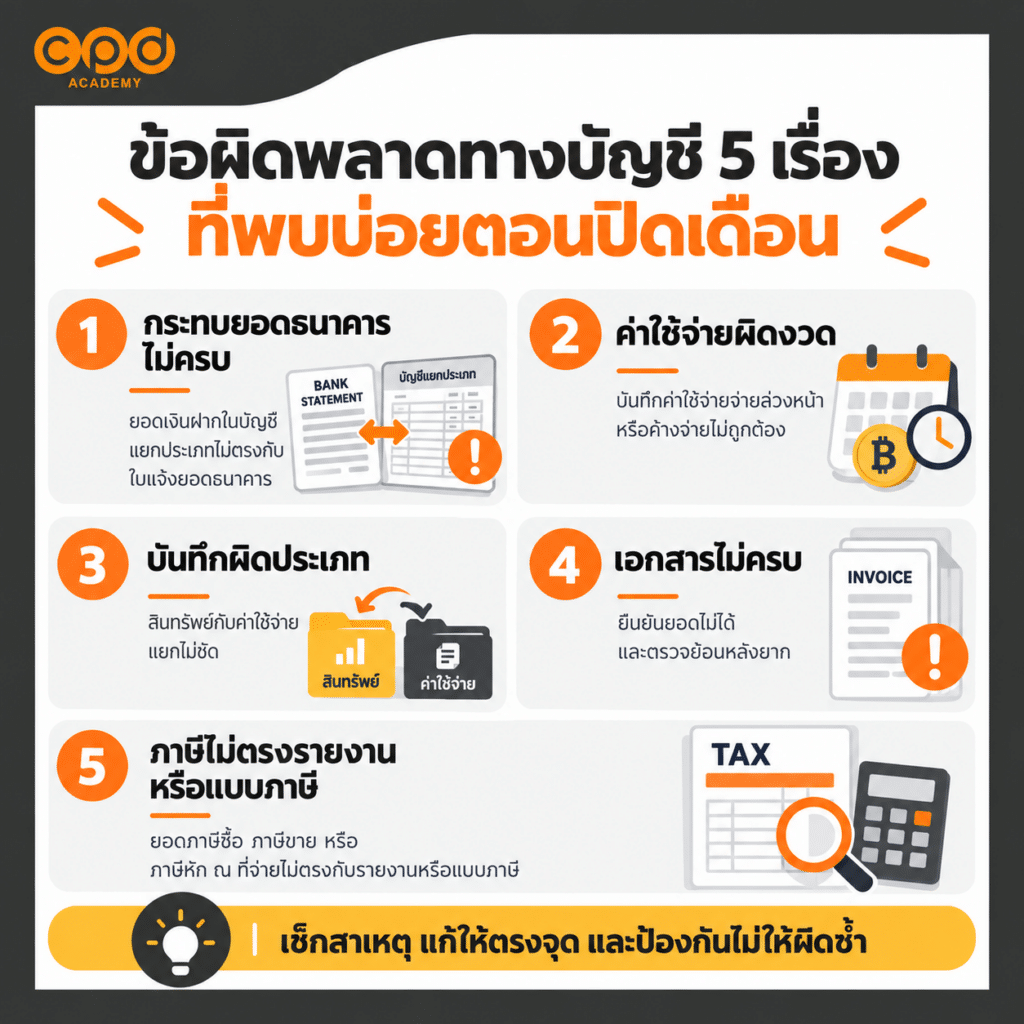
1. กระทบยอดธนาคารไม่ครบ หรือมีรายการค้างไม่ทราบสาเหตุ
สิ่งที่พบ: ยอดเงินฝากในบัญชีแยกประเภทไม่ตรงกับ Bank Statement ณ วันเดียวกัน หรือมีรายการค้างกระทบยอดหลายเดือนโดยยังไม่ทราบสาเหตุ
สาเหตุที่เป็นไปได้: เช่น ลืมบันทึกค่าธรรมเนียมธนาคาร บันทึกรายการรับ–จ่ายซ้ำ หรือมีรายการที่บันทึกในบัญชีแล้วแต่ยังไม่ปรากฏในใบแจ้งยอดธนาคาร
ผลกระทบ: หากมีรายการบันทึกผิดหรือตกหล่น อาจทำให้ยอดเงินฝากในบัญชีสูงหรือต่ำกว่าที่ควร และส่งผลต่อความถูกต้องของงบการเงิน
วิธีแก้ไข: นำบัญชีแยกประเภทมาเปรียบเทียบกับใบแจ้งยอดธนาคาร เพื่อค้นหารายการที่ไม่ตรงกัน แล้วตรวจหลักฐานว่าเกิดจากรายการระหว่างทางหรือการบันทึกผิด หากพบว่าบันทึกไม่ถูกต้องจึงปรับปรุงบัญชี
วิธีป้องกัน: กระทบยอดธนาคารทุกเดือน พร้อมจัดทำรายการค้าง ระบุวันที่ จำนวนเงิน และติดตามรายการที่ยังไม่ทราบสาเหตุให้เรียบร้อยค่ะ
2. ค่าใช้จ่ายผิดงวด
การบันทึกค่าใช้จ่ายผิดงวด คือ การรับรู้ค่าใช้จ่ายไม่ตรงกับช่วงเวลาที่เกิดขึ้น โดยมี 2 กรณีที่พบบ่อย
- ค่าใช้จ่ายจ่ายล่วงหน้า: จ่ายเงินแล้ว แต่ยังไม่ได้รับประโยชน์ทั้งหมด จึงต้องทยอยรับรู้ค่าใช้จ่ายตามงวดที่เกี่ยวข้อง
- ค่าใช้จ่ายค้างจ่าย: ได้รับบริการแล้ว แต่ยังไม่ได้จ่ายเงิน จึงต้องบันทึกค่าใช้จ่ายและหนี้สินในงวดที่เกิดรายการ
สิ่งที่พบ: บริษัทจ่ายค่าประกันภัยล่วงหน้า 12 เดือน แต่บันทึกเป็นค่าใช้จ่ายทั้งหมดในเดือนแรก หรือได้รับบริการทำความสะอาดแล้ว แต่ยังไม่ได้ตั้งค่าใช้จ่ายค้างจ่าย เพราะยังไม่ได้รับใบแจ้งหนี้
สาเหตุที่เป็นไปได้: บันทึกตามวันที่จ่ายเงินหรือได้รับเอกสาร โดยไม่ได้พิจารณาว่าค่าใช้จ่ายเป็นของงวดใด
ผลกระทบ: การบันทึกผิดงวดส่งผลต่อตัวเลขในงบการเงินต่างกัน ดังนี้
- กรณีค่าใช้จ่ายจ่ายล่วงหน้า: หากบันทึกเป็นค่าใช้จ่ายทั้งหมดทันที จะทำให้ค่าใช้จ่ายของเดือนนั้นสูงเกินไป กำไรต่ำกว่าความเป็นจริง และยอดค่าใช้จ่ายจ่ายล่วงหน้าต่ำเกินไป
- กรณีค่าใช้จ่ายค้างจ่าย: หากไม่ได้บันทึกค่าใช้จ่ายที่เกิดขึ้นแล้ว จะทำให้ค่าใช้จ่ายและหนี้สินต่ำเกินไป ส่งผลให้กำไรสูงกว่าความเป็นจริง
วิธีแก้ไข: ตรวจสัญญา ช่วงเวลาที่ได้รับบริการ และเอกสารประกอบ แล้วปรับปรุงรายการให้ตรงกับงวดที่เกิดค่าใช้จ่าย ดูวิธีบันทึกค่าใช้จ่ายค้างจ่ายแบบละเอียดได้ใน บันทึกบัญชีค่าใช้จ่ายค้างจ่ายอย่างไร และรายการปรับปรุงอื่นที่มักลืมใน รายการปรับปรุงปิดบัญชีที่นักบัญชีมักลืม
วิธีป้องกัน: จัดทำตารางติดตามค่าใช้จ่ายจ่ายล่วงหน้าและค้างจ่าย พร้อมระบุจำนวนเงินและงวดที่ต้องรับรู้ แล้วทบทวนก่อนปิดบัญชีทุกเดือน
3. บันทึกบัญชีผิดประเภท สินทรัพย์เป็นค่าใช้จ่าย หรือค่าใช้จ่ายเป็นสินทรัพย์
สิ่งที่พบ: บริษัทซื้อคอมพิวเตอร์เพื่อใช้งานหลายปี แต่บันทึกเป็นค่าใช้จ่ายทั้งหมด หรือบันทึกค่าซ่อมแซมอุปกรณ์ตามปกติเป็นสินทรัพย์ ทั้งที่ไม่เข้าเกณฑ์การรับรู้เป็นสินทรัพย์
สาเหตุที่เป็นไปได้: ไม่มีแนวทางแยกสินทรัพย์กับค่าใช้จ่ายที่ชัดเจน หรือไม่ได้ตรวจอายุการใช้งานและนโยบายบัญชีก่อนบันทึกรายการ
ผลกระทบ: อาจทำให้ยอดสินทรัพย์ ค่าใช้จ่าย และกำไรคลาดเคลื่อน รวมถึงส่งผลต่อการคำนวณค่าเสื่อมราคาในงวดที่เกี่ยวข้อง
วิธีแก้ไข: ตรวจใบแจ้งหนี้ วัตถุประสงค์การซื้อ และลักษณะการใช้ประโยชน์ หากพบว่าจัดประเภทผิด ให้ปรับปรุงบัญชีและตรวจค่าเสื่อมราคาที่เกี่ยวข้อง ถ้ายังไม่แน่ใจว่ารายการไหนควรเป็นสินทรัพย์ ดูหลักแยกได้ใน ค่าใช้จ่ายต่างจากสินทรัพย์อย่างไร
วิธีป้องกัน: กำหนดหลักเกณฑ์แยกสินทรัพย์กับค่าใช้จ่ายให้ชัดเจน และตรวจทานรายการที่ไม่แน่ใจในการจัดประเภทก่อนปิดบัญชีทุกเดือน
4. เอกสารประกอบรายการไม่ครบ ทำให้ยืนยันยอดไม่ได้
สิ่งที่พบ: มีรายการค่าใช้จ่ายในบัญชี แต่ไม่มีใบแจ้งหนี้หรือหลักฐานการจ่ายเงินประกอบ หรือมียอดเจ้าหนี้ค้างชำระ แต่ไม่พบเอกสารที่ระบุว่าเป็นหนี้จากรายการใด
สาเหตุที่เป็นไปได้: ได้รับเอกสารจากลูกค้าไม่ครบ เอกสารสูญหาย หรือบันทึกบัญชีก่อนตรวจสอบหลักฐานประกอบ
ผลกระทบ: ไม่สามารถยืนยันได้ว่ารายการเกิดขึ้นจริงและบันทึกถูกต้องหรือไม่ อีกทั้งอาจมีปัญหาในการตรวจสอบย้อนหลัง รวมถึงการใช้เอกสารเป็นหลักฐานทางภาษี
วิธีแก้ไข: เปิดบัญชีแยกประเภทเพื่อระบุรายการที่ขาดหลักฐาน แล้วติดตามใบแจ้งหนี้ ใบเสร็จรับเงิน สัญญา หรือหลักฐานรับ–จ่ายจากผู้เกี่ยวข้อง หากยังไม่ได้รับเอกสาร ควรแยกรายการที่รอตรวจสอบไว้ก่อนพิจารณาปรับปรุงบัญชี
วิธีป้องกัน: จัดทำรายการตรวจสอบเอกสารก่อนบันทึกบัญชี พร้อมกำหนดผู้รับผิดชอบในการติดตามเอกสารที่ยังขาด และจัดเก็บหลักฐานให้ค้นหาย้อนหลังได้
ข้อควรระวัง: การไม่มีเอกสารประกอบไม่ได้หมายความว่ารายการนั้นไม่เกิดขึ้นจริง จึงควรตรวจสอบข้อเท็จจริงก่อนแก้ไขหรือตัดรายการออกจากบัญชีค่ะ
5. ภาษีไม่ตรงกับรายงานหรือแบบภาษี
สิ่งที่พบ: ยอดภาษีซื้อหรือภาษีขายในบัญชีไม่ตรงกับรายงานภาษี และแบบ ภ.พ.30 ยอดภาษีมูลค่าเพิ่มที่นำส่งแทนผู้ให้บริการต่างประเทศไม่ตรงกับแบบ ภ.พ.36 หรือยอดภาษีหัก ณ ที่จ่ายไม่ตรงกับแบบ ภ.ง.ด.1 ภ.ง.ด.3 ภ.ง.ด.53 หรือ ภ.ง.ด.54
สาเหตุที่เป็นไปได้: เอกสารภาษีไม่ครบ บันทึกรายการผิดช่วงเวลา ใช้อัตราภาษีหัก ณ ที่จ่ายไม่ถูกต้อง หรือมีรายการตกหล่นหรือบันทึกซ้ำ
ผลกระทบ: อาจทำให้ยอดภาษีในบัญชีหรือแบบภาษีไม่ถูกต้อง หากยื่นแบบผิดไปแล้ว อาจต้องยื่นแบบเพิ่มเติม และชำระภาษีที่ขาดพร้อมเงินเพิ่มตามกรณี
วิธีแก้ไข: เปรียบเทียบยอดในบัญชีกับรายงานภาษีและแบบที่ยื่น แล้วตรวจใบกำกับภาษี หนังสือรับรองการหักภาษี ณ ที่จ่าย และหลักฐานประกอบ เพื่อหาสาเหตุของส่วนต่างก่อนแก้ไข
วิธีป้องกัน: กระทบยอดบัญชีภาษีกับรายงานและแบบภาษีก่อนยื่นทุกเดือน พร้อมตรวจความครบถ้วนของเอกสารและรายการที่อาจบันทึกซ้ำ ดูวิธีเช็กภาษีซื้อและภาษีขายก่อนยื่นได้ใน ภาษีซื้อ ภาษีขาย คืออะไร เช็กยังไงให้ยื่นถูก และอัตราที่ใช้บ่อยใน สรุปอัตราภาษีหัก ณ ที่จ่าย
ในการตรวจข้อมูลภาษี สามารถดู คู่มือภาษีมูลค่าเพิ่มของกรมสรรพากร ซึ่งมีตัวอย่างรายงานภาษีซื้อและรายงานภาษีขาย เพื่อประกอบการตรวจวันที่ เลขที่ใบกำกับภาษี และยอดภาษีที่บันทึกไว้
ส่วนภาษีหัก ณ ที่จ่าย สามารถตรวจสอบ หลักเกณฑ์การหักภาษี ณ ที่จ่ายตามมาตรา 3 เตรส เพื่อประกอบการพิจารณาประเภทเงินได้และอัตราภาษีที่เกี่ยวข้อง
เมื่อตัวเลขผิดปกติ ควรตรวจหาสาเหตุและแก้ไขอย่างไร?
เมื่อเจอเลขผิด เราต้องตรวจจากภาพรวมลงไปหารายละเอียดตามลำดับนี้
| ลำดับการตรวจ | ข้อมูลที่ใช้ตรวจสอบ | จุดที่ควรตรวจสอบ |
|---|---|---|
| 1. ตรวจรายงานสรุป | งบทดลองหรือรายงานบัญชี | บัญชีที่มียอดเปลี่ยนแปลงผิดปกติ |
| 2. ตรวจบัญชีแยกประเภท | รายการบันทึกบัญชี | รายการที่เป็นสาเหตุของยอดผิดปกติ |
| 3. ตรวจเอกสารต้นทาง | ใบแจ้งหนี้ สัญญา หรือหลักฐานรับ–จ่าย | วันที่ จำนวนเงิน และรายละเอียดของรายการ |
| 4. สอบถามผู้รับผิดชอบ | ผู้จัดทำบัญชีหรือฝ่ายที่เกี่ยวข้อง | ข้อมูลหรือเงื่อนไขของรายการที่ยังไม่ชัดเจน |
เมื่อทราบสาเหตุแล้ว จึงพิจารณาแก้ไขตามลักษณะของข้อผิดพลาด เช่น บันทึกรายการที่ตกหล่น หรือปรับปรุงรายการที่จัดประเภทบัญชีไม่ถูกต้อง
ถ้าข้อมูลมีจำนวนมาก ใช้เครื่องมือช่วยหาจุดผิดปกติได้เร็วขึ้น อ่านเพิ่มที่ เทคนิคและเครื่องมือช่วยตรวจงานบัญชี 6 วิธี พร้อมสูตร Excel ที่ควรรู้
หากพบรายการที่ต้องแก้ไข ควรจัดทำ Review Note งานบัญชี วิธีเขียนข้อสังเกตจากการตรวจงานบัญชี พร้อมระบุประเด็นและสิ่งที่ต้องดำเนินการ เพื่อให้ทีมบัญชีแก้ไขได้ตรงจุดค่ะ
ตัวอย่างแก้ข้อผิดพลาดทางบัญชี พร้อมรายการเดบิต–เครดิต
ทั้ง 4 เคสเป็นตัวอย่างสมมติสำหรับฝึกปิดบัญชีรายเดือน สำหรับกิจการที่ไม่จดทะเบียนภาษีมูลค่าเพิ่ม (VAT) ค่า
เคส 1: ยอดเงินฝากไม่ตรงกับ Bank Statement
ณ 31 มี.ค. ยอดเงินฝากตามบัญชีแยกประเภท 105,000 บาท แต่ Bank Statement ณ วันเดียวกันแสดง 99,800 บาท ต่างกัน 5,200 บาท เมื่อตรวจรายการพบ 2 สาเหตุ
- 5,000 บาท เป็นเงินฝากระหว่างทาง ฝากวันที่ 31 มี.ค. แต่ธนาคารลงยอดวันที่ 1 เม.ย. ไม่ต้องปรับรายการ แต่ต้องติดตามว่าเงินเข้าบัญชีจริง
- 200 บาท เป็นค่าธรรมเนียมธนาคารที่ยังไม่ได้บันทึก เมื่อมีหลักฐานยืนยันจาก Bank Statement ให้บันทึกบัญชี
| รายการ | เดบิต (Dr.) | เครดิต (Cr.) |
|---|---|---|
| บันทึกค่าธรรมเนียม ณ 31 มี.ค. | ค่าธรรมเนียมธนาคาร 200 | เงินฝากธนาคาร 200 |
หลังปรับ ยอดตามบัญชีเหลือ 104,800 บาท เท่ากับยอดตาม Bank Statement 99,800 บาท บวกเงินฝากระหว่างทาง 5,000 บาท
เคส 2: จ่ายเบี้ยประกันล่วงหน้า แต่บันทึกเป็นค่าใช้จ่ายทั้งก้อน
วันที่ 1 มกราคม บริษัทจ่ายเบี้ยประกันอัคคีภัยคุ้มครอง 12 เดือน 12,000 บาท แต่บันทึกเป็นค่าเบี้ยประกันภัยทั้งจำนวนในเดือนมกราคม ค่าใช้จ่ายที่เป็นของเดือนมกราคมจริงคือ 1,000 บาท (12,000 ÷ 12) อีก 11,000 บาทต้องอยู่ในบัญชีค่าเบี้ยประกันภัยจ่ายล่วงหน้า
| รายการ | เดบิต (Dr.) | เครดิต (Cr.) |
|---|---|---|
| ปรับปรุง ณ 31 ม.ค. | ค่าเบี้ยประกันภัยจ่ายล่วงหน้า 11,000 | ค่าเบี้ยประกันภัย 11,000 |
| ทุกสิ้นเดือน ก.พ.–ธ.ค. | ค่าเบี้ยประกันภัย 1,000 | ค่าเบี้ยประกันภัยจ่ายล่วงหน้า 1,000 |
เคส 3: ได้รับบริการแล้ว แต่ยังไม่ได้ตั้งค่าใช้จ่ายค้างจ่าย
บริษัทใช้บริการทำความสะอาดตลอดเดือนมีนาคม ค่าบริการ 10,000 บาท แต่ผู้ให้บริการส่งใบแจ้งหนี้มาในเดือนเมษายน ถ้าไม่บันทึกอะไรเลยในเดือนมีนาคม ค่าใช้จ่ายและหนี้สินของเดือนนั้นจะต่ำไป 10,000 บาท
| รายการ | เดบิต (Dr.) | เครดิต (Cr.) |
|---|---|---|
| ตั้งค้างจ่าย ณ 31 มี.ค. | ค่าบริการทำความสะอาด 10,000 | ค่าใช้จ่ายค้างจ่าย 10,000 |
| โอนเป็นเจ้าหนี้ เมื่อได้รับใบแจ้งหนี้ เม.ย. | ค่าใช้จ่ายค้างจ่าย 10,000 | เจ้าหนี้ 10,000 |
เมื่อได้รับใบแจ้งหนี้ในเดือนเมษายน ให้โอนยอดค่าใช้จ่ายค้างจ่ายไปเป็นเจ้าหนี้ โดยไม่บันทึกค่าบริการซ้ำในเดือนเมษายน
เคส 4: ซื้อคอมพิวเตอร์ แต่บันทึกเป็นค่าใช้จ่าย
วันที่ 1 มีนาคม บริษัทซื้อคอมพิวเตอร์ 36,000 บาท ติดตั้งพร้อมใช้งานในวันเดียวกัน คาดว่าใช้งานได้ 3 ปี แต่บันทึกเป็นค่าใช้จ่ายสำนักงานทั้งจำนวน ถ้ารายการนี้เข้าเกณฑ์รับรู้เป็นอุปกรณ์ตามนโยบายบัญชีของกิจการ ต้องโอนออกจากค่าใช้จ่าย แล้วคิดค่าเสื่อมราคาตั้งแต่วันที่พร้อมใช้งาน
| รายการ | เดบิต (Dr.) | เครดิต (Cr.) |
|---|---|---|
| โอนเป็นสินทรัพย์ | อุปกรณ์คอมพิวเตอร์ 36,000 | ค่าใช้จ่ายสำนักงาน 36,000 |
| ค่าเสื่อมราคาเดือน มี.ค. | ค่าเสื่อมราคา 1,000 | ค่าเสื่อมราคาสะสม–อุปกรณ์คอมพิวเตอร์ 1,000 |
ตัวอย่างนี้เป็นค่าเสื่อมราคาทางบัญชี คิดแบบเส้นตรง ไม่มีมูลค่าซาก (36,000 ÷ 36 เดือน = 1,000 บาทต่อเดือน) ถ้าเจอช้า เช่น ตอนปิดเดือนพฤษภาคม ต้องตั้งค่าเสื่อมราคาให้ครบตั้งแต่เดือนมีนาคม
หลังแก้ไขข้อผิดพลาดแล้ว ต้องตรวจอะไรอีกบ้าง?
หลังบันทึกรายการปรับปรุง ให้ตรวจซ้ำอีกครั้งว่าการแก้ไขถูกต้อง และไม่กระทบรายการอื่นก่อนปิดบัญชี
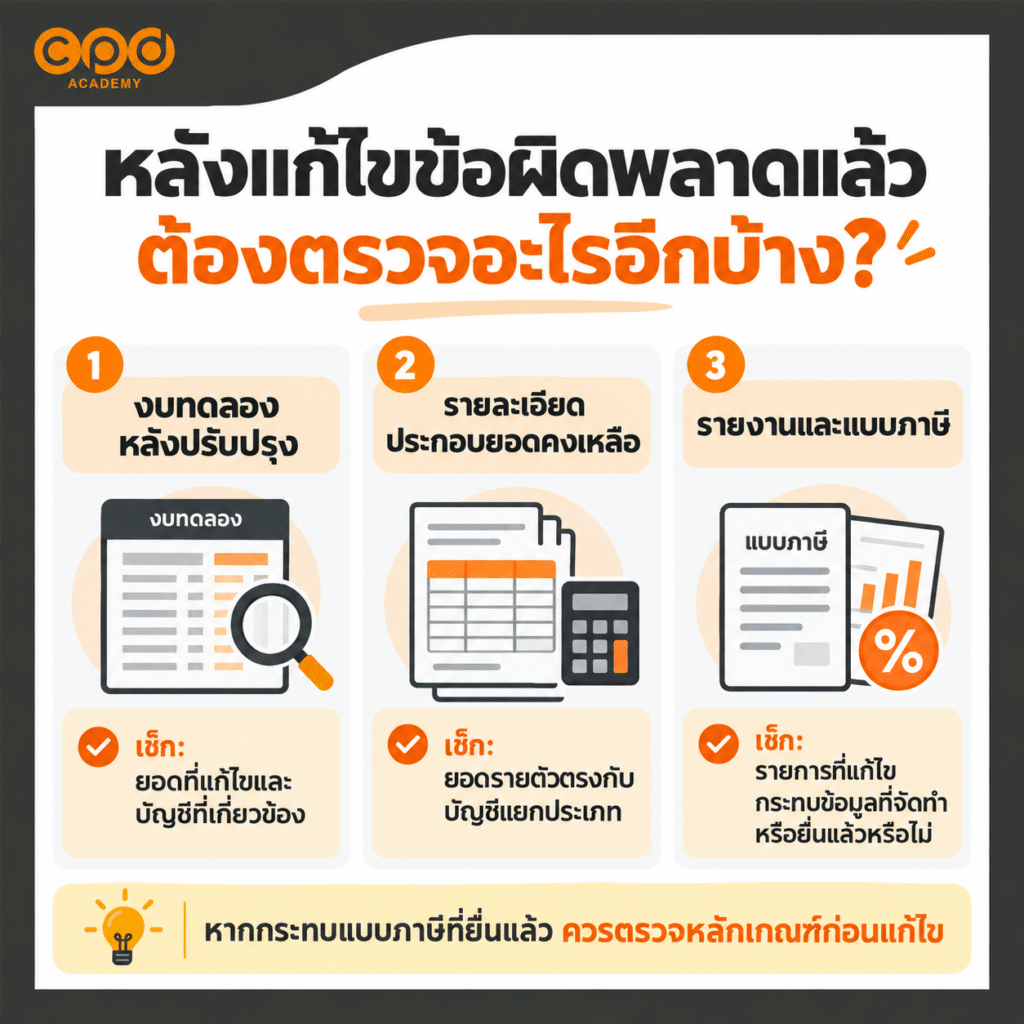
| รายการที่ตรวจ | จุดที่ควรตรวจสอบ |
|---|---|
| งบทดลองหลังปรับปรุง | ยอดบัญชีที่แก้ไขและบัญชีที่เกี่ยวข้องถูกต้องหรือไม่ |
| รายละเอียดประกอบยอดคงเหลือ | ยอดรายตัวตรงกับบัญชีแยกประเภทหรือไม่ |
| รายงานและแบบภาษี | รายการที่แก้ไขกระทบรายงานหรือแบบภาษีที่จัดทำหรือยื่นไปแล้วหรือไม่ |
หากพบว่าการปรับปรุงบัญชีกระทบแบบภาษีที่ยื่นไปแล้ว ควรตรวจสอบสาเหตุและหลักเกณฑ์ของกรมสรรพากรก่อนพิจารณาแก้ไขค่ะ
ทำอย่างไรไม่ให้ข้อผิดพลาดเดิมเกิดซ้ำ?
นำสาเหตุของข้อผิดพลาดมาปรับขั้นตอนทำงาน เพื่อไม่ให้ปัญหาเดิมเกิดในเดือนถัดไป
| สิ่งที่ควรกำหนด | แนวทางป้องกัน |
|---|---|
| ขั้นตอนการทำงาน | กำหนดจุดตรวจสำคัญ เช่น การกระทบยอดและตรวจรายการค้างก่อนปิดบัญชี |
| ผู้รับผิดชอบ | ระบุผู้จัดทำ ผู้ตรวจทาน และผู้ติดตามรายการที่ยังไม่เรียบร้อย |
| การจัดการเอกสาร | กำหนดวิธีรับ ติดตาม และจัดเก็บเอกสารให้ตรวจสอบย้อนหลังได้ |
| การติดตามข้อผิดพลาด | บันทึกสาเหตุและวิธีแก้ไข เพื่อนำไปปรับปรุงงานเดือนถัดไป |
การนำข้อผิดพลาดที่พบมาปรับปรุงวิธีทำงาน จะช่วยให้ทีมบัญชีตรวจพบปัญหาได้เร็วขึ้น และลดเวลาที่ต้องย้อนกลับมาแก้ไขรายการเดิมได้ค่ะ
สรุป: แก้ข้อผิดพลาดทางบัญชีให้ตรงจุด เริ่มจากหาสาเหตุ
ข้อผิดพลาดทางบัญชีส่วนใหญ่เจอได้ก่อนปิดเดือน ถ้าตรวจอย่างเป็นลำดับ จำ 4 ข้อนี้
- ยอดที่ผิดสังเกตเป็นสัญญาณให้ตรวจต่อ
- หาสาเหตุจากบัญชีแยกประเภทและเอกสารก่อนปรับปรุงรายการ
- หลังแก้ ตรวจงบทดลอง รายละเอียดประกอบยอด และแบบภาษีซ้ำ
- นำสาเหตุมาปรับขั้นตอนงาน ไม่ให้เกิดซ้ำเดือนหน้า
ถ้าปล่อยไว้ ตัวเลขที่ผิดจะสะสมไปถึงงบการเงินและแบบภาษี จนต้องแก้ย้อนหลังหลายเดือน ลองใช้ตารางสัญญาณและตัวอย่างในบทนี้กับการปิดบัญชีเดือนนี้ดูค่ะ
คำถามที่พบบ่อยเกี่ยวกับข้อผิดพลาดทางบัญชี
1. พบข้อผิดพลาดตอนปิดบัญชีรายเดือน ควรเริ่มแก้จากตรงไหน?
ตอบ ควรเริ่มจากตรวจยอดที่ผิดสังเกตในรายงานบัญชี แล้วเปิดบัญชีแยกประเภทและเอกสารประกอบ เพื่อหาสาเหตุก่อนพิจารณาปรับปรุงรายการ
2. ยอดเงินฝากตามบัญชีแยกประเภทไม่ตรงกับ Bank Statement ถือเป็นข้อผิดพลาดทางบัญชีหรือไม่?
ตอบ ไม่เสมอไป ยอดที่ไม่ตรงเป็นสัญญาณที่ต้องตรวจต่อ อาจเกิดจากรายการระหว่างทางที่ยังไม่ปรากฏในใบแจ้งยอดธนาคาร แต่หากเกิดจากการบันทึกผิดหรือตกหล่น ต้องตรวจสอบและปรับปรุงบัญชีให้ถูกต้อง
3. งบทดลองเดบิตเท่ากับเครดิต แปลว่าไม่มีข้อผิดพลาดใช่หรือไม่?
ตอบ ไม่ใช่ งบทดลองที่เดบิตเท่ากับเครดิตไม่ได้ยืนยันว่ารายการบัญชีถูกต้องทั้งหมด เพราะยังอาจมีรายการที่บันทึกตกหล่น ผิดงวด หรือจัดประเภทบัญชีไม่ถูกต้อง จึงควรตรวจสอบรายละเอียดประกอบเพิ่มเติมค่ะ
4. ข้อผิดพลาดทางบัญชีแบบไหนที่ควรรีบตรวจสอบก่อน?
ตอบ ควรพิจารณาตรวจสอบรายการที่มีมูลค่าสูง กระทบหลายบัญชี เกี่ยวข้องกับภาษี หรือเป็นข้อผิดพลาดที่พบซ้ำ โดยประเมินความเสี่ยงและผลกระทบต่อความถูกต้องของงบการเงิน เพื่อจัดลำดับความสำคัญในการตรวจสอบ
5. พบข้อผิดพลาดของเดือนก่อนที่ปิดบัญชีไปแล้ว ต้องทำอย่างไร?
ตอบ ควรตรวจก่อนว่าข้อผิดพลาดเกิดในงวดไหนและกระทบรายการใดบ้าง ถ้าเป็นรายการของงวดก่อน แนะนำให้ปรึกษาผู้สอบบัญชีก่อนปรับปรุง เพราะวิธีแก้ไขขึ้นอยู่กับสาระสำคัญของรายการและสถานะการปิดงบ และต้องเช็กด้วยว่ากระทบแบบภาษีที่ยื่นไปแล้วหรือไม่
อยากตรวจงานบัญชีให้มั่นใจ และแก้ข้อผิดพลาดได้ตรงจุด?
เรียนรู้วิธีค้นหารายการผิดปกติ วิเคราะห์สาเหตุ และตรวจทานงานบัญชีจากสถานการณ์จริง กับ คอร์สเทคนิคตรวจงานบัญชีรายเดือนแบบมืออาชีพ ของ CPD Academy เพื่อนำเทคนิคไปปรับใช้กับงานจริงได้อย่างมั่นใจค่ะ

สอบถามรายละเอียดเพิ่มเติมที่ Line ID : @cpdacademy