เผยแพร่ครั้งแรก: 5 พฤศจิกายน 2025
อัปเดตล่าสุด: 9 พฤศจิกายน 2026
เวลาหัวหน้าบัญชีหรือผู้ตรวจทานตรวจงานปิดบัญชีรายเดือนของทีม แล้วเจอยอดที่ผิดปกติ ขั้นต่อไปคือต้องเขียนบอกทีมว่าเจออะไร และต้องแก้อะไร ข้อความนี้เรียกว่า บันทึกข้อสังเกต หรือ Review Note งานบัญชี
ปัญหาคือ ถ้าเขียนสั้น ๆ แค่ “ยอดไม่ตรง” ทีมจะไม่รู้ว่ายอดไหน ต่างเท่าไร และต้องเปิดอะไรมาเช็ก สุดท้ายต้องถามกลับไปกลับมา จนเสียเวลาพอ ๆ กับการตรวจ
บทความนี้สรุปวิธีเขียน Review Note งานบัญชี 5 ขั้นตอน พร้อมตัวอย่างข้อความก่อนและหลังปรับ และแบบฟอร์มที่คัดลอกไปใช้ได้ทันทีค่ะ
บันทึกข้อสังเกตจากการตรวจงานบัญชีคืออะไร
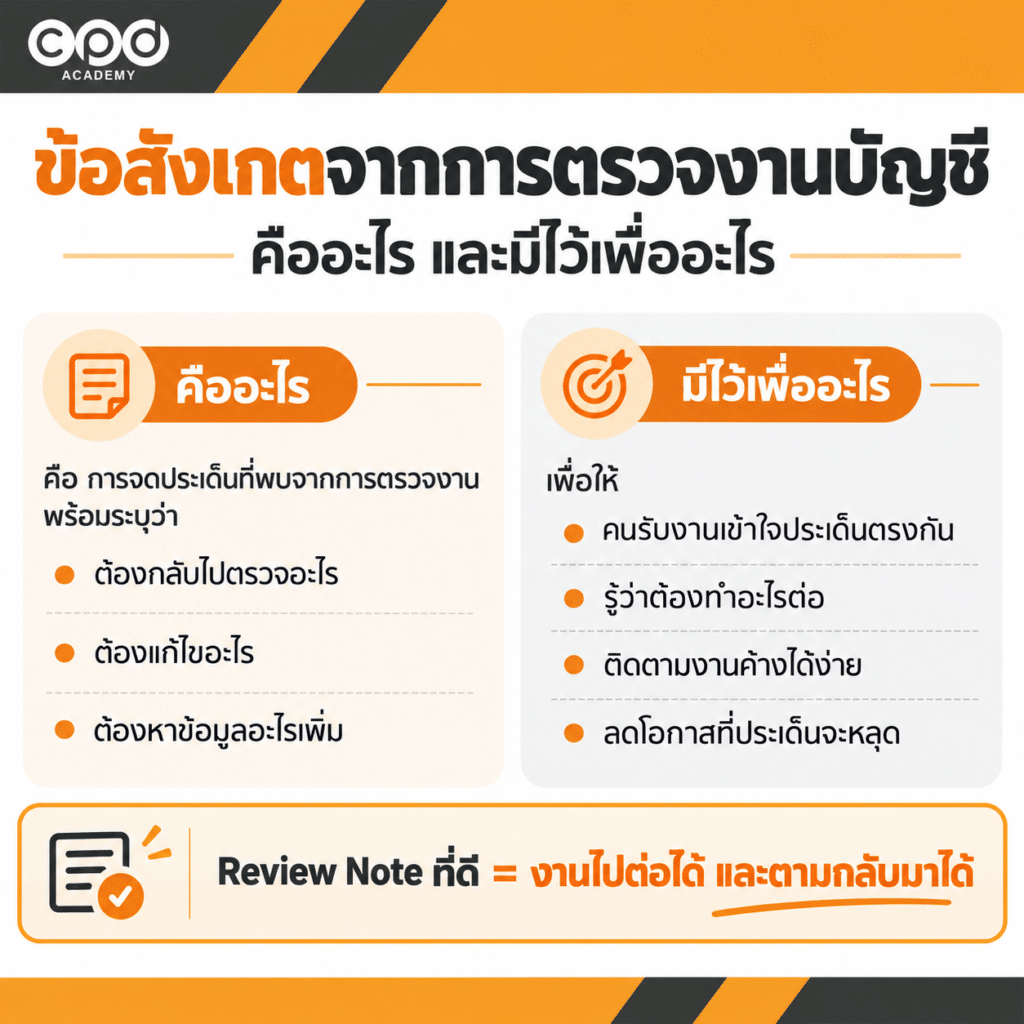
บันทึกข้อสังเกตจากการตรวจงานบัญชี (Review Note) คือข้อความที่ผู้ตรวจทานใช้บันทึกสิ่งที่พบ พร้อมระบุข้อมูลอ้างอิงและสิ่งที่ทีมต้องตรวจ แก้ไข หรือหาข้อมูลเพิ่ม เพื่อให้ผู้รับงานลงมือทำต่อได้ และผู้ตรวจทานกลับมาเช็กผลได้
ก่อนจะเขียนข้อสังเกตให้ตรงจุด เราต้องรู้ก่อนว่า งานบัญชีรายเดือนมีอะไรที่ควรตรวจบ้าง ถ้ายังไม่เห็นภาพทั้งหมด แนะนำอ่าน ตรวจงานบัญชีรายเดือนอย่างไร? เริ่มจากตรงไหน พร้อมเช็กลิสต์
วิธีเขียน Review Note งานบัญชี 5 ขั้นตอน
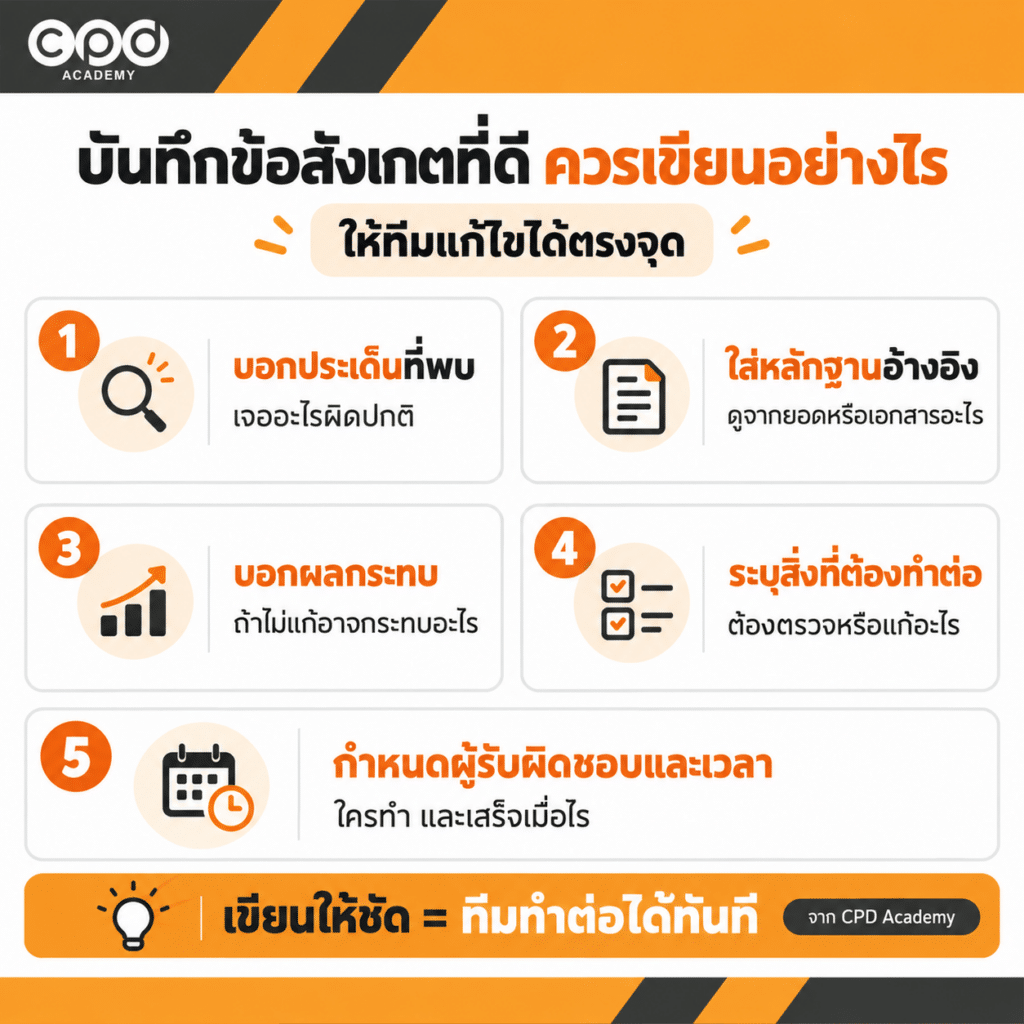
Review Note งานบัญชีที่ดีต้องระบุสิ่งที่พบ หลักฐาน ผลกระทบ สิ่งที่ต้องทำต่อ และผู้รับผิดชอบพร้อมกำหนดส่งกลับ ตาม 5 ขั้นตอนนี้
| ขั้นตอน | ต้องเขียนอะไร | เพื่ออะไร |
|---|---|---|
| 1. บอกประเด็นที่พบ | เจออะไรผิดปกติ | ให้รู้ว่ากำลังพูดถึงเรื่องไหน |
| 2. ใส่หลักฐานอ้างอิง | ดูจากยอด รายงาน หรือเอกสารอะไร | ให้ตรวจกลับจากข้อมูลชุดเดียวกัน |
| 3. บอกผลกระทบ | ถ้าไม่แก้อาจกระทบอะไร | ให้รู้ว่าทำไมเรื่องนี้สำคัญ |
| 4. ระบุสิ่งที่ต้องทำต่อ | ต้องตรวจ แก้ หรือหาข้อมูลอะไรเพิ่ม | ให้คนรับงานเริ่มทำได้เลย |
| 5. กำหนดผู้รับผิดชอบและเวลา | ใครทำ และต้องเสร็จเมื่อไร | ให้ตามงานต่อได้จนปิดประเด็น |
1. บอกประเด็นที่พบ
อย่าเริ่มด้วยคำกว้าง ๆ อย่าง “ยอดไม่ตรง” “ผิด” “เช็กใหม่” เพราะคนรับงานยังไม่รู้ว่าเป็นยอดไหน หรือผิดตรงไหนค่ะ
เช่น ณ 31 มี.ค. รายงานเจ้าหนี้รายตัวของบริษัท A แสดง 125,000 บาท ส่วนยอดตามบัญชีแยกประเภท (GL) สำหรับบริษัท A เท่ากับ 133,000 บาท ต่างกัน 8,000 บาท ซึ่งปกติสองยอดนี้ควรเท่ากัน
2. ใส่หลักฐานอ้างอิง
หลังจากรู้ว่าเจออะไรแล้ว ขั้นถัดไปคือบอกว่า เราเอาอะไรมาเทียบกัน เพราะจะช่วยให้คนรับงานรู้เลยว่าต้องเปิดข้อมูล 2 ชุดไหนขึ้นมาเทียบ
เช่น
- ใบแจ้งยอดบัญชีธนาคาร (Bank Statement) เทียบกับ GL
- รายงานเจ้าหนี้รายตัวเทียบกับ GL เจ้าหนี้
- รายงานภาษีซื้อเทียบกับ GL ภาษีซื้อ
- ใบแจ้งหนี้ (Invoice) เทียบกับวันที่บันทึกบัญชี
- รายงานลูกหนี้รายตัวเทียบกับ GL ลูกหนี้
Tip จาก CPD Academy: ถ้าบันทึกข้อสังเกตมีตัวเลข ควรใส่ทั้ง ยอดตามข้อมูลต้นทาง + ยอดตามบัญชี + ส่วนต่าง เท่าที่จำเป็น จะช่วยลดเวลาค้นหาข้อมูลได้เยอะมาก
เวลาตรวจย้อนจากรายการใน GL กลับไปหาเอกสาร ควรมีข้อมูลอ้างอิงที่ตามต่อได้ เช่น วันที่ เลขที่เอกสาร และจำนวนเงิน ดูหลักเกณฑ์เรื่องเอกสารประกอบการลงบัญชีได้จาก กรมพัฒนาธุรกิจการค้า
3. บอกผลกระทบ
บอกว่าถ้าไม่แก้ จะกระทบยอดหรือรายงานอะไร เช่น งบการเงิน หรือแบบภาษีที่ต้องยื่น ถ้ายังอยู่ระหว่างหาสาเหตุ ให้ระบุผลกระทบเท่าที่ข้อมูลรองรับ เช่น “ยอดเจ้าหนี้ยังยืนยันไม่ได้” เมื่อทราบสาเหตุแล้วค่อยสรุปว่ายอดบัญชีหรือรายงานใดต้องแก้
4. ระบุสิ่งที่ต้องทำต่อ
ระบุให้ชัดว่าต้องเปิดรายงานหรือเอกสารชุดไหน ตรวจอะไร และส่งผลการตรวจอะไรกลับมา
อีกเรื่องที่ควรระวังคือ อย่าเพิ่งสั่งให้แก้ ถ้ายังไม่รู้สาเหตุ เช่น ยอดเงินฝากธนาคารต่าง 12,500 บาท อาจเกิดจาก
- รายการค้างกระทบยอด (เช่น เช็คที่จ่ายแล้วแต่ผู้รับยังไม่นำไปขึ้นเงิน)
- บันทึกซ้ำ
- ยังไม่ได้บันทึก
- ลงผิดบัญชี
ดังนั้น ถ้ายังไม่รู้สาเหตุจริง ควรเขียนว่า “กรุณาตรวจและสรุปสาเหตุก่อนปรับรายการ” จะปลอดภัยกว่ารีบสั่งปรับรายการไปก่อนค่ะ
5. กำหนดผู้รับผิดชอบและเวลา
ถ้ามีข้อสังเกตหลายรายการ แต่ไม่ระบุคนรับผิดชอบหรือกำหนดเวลา มักจบที่ทุกคนเห็น แต่ไม่มีใครแน่ใจว่าใครต้องทำ ข้อสังเกตที่ต้องติดตามต่อจึงควรระบุผู้รับผิดชอบ สิ่งที่ต้องส่งกลับ และกำหนดส่งกลับให้ชัด
แบบฟอร์มบันทึกข้อสังเกตที่นำไปใช้ได้ทันที
รวม 5 ข้อข้างต้นเป็นแบบฟอร์ม Review Note งานบัญชีในตารางเดียว ทีมจะอ่านแล้วรู้ทันทีว่าต้องทำอะไรต่อ คัดลอกหัวตารางนี้ไปใช้ในไฟล์งานได้เลยค่ะ
ข้อความสำหรับคัดลอกไปใช้ในไฟล์งาน
ประเด็นที่พบ [งวด บัญชี รายการ หรือยอดที่ต่าง] | หลักฐาน [ชื่อรายงาน วันที่ และเลขที่เอกสาร] | ผลกระทบ [ยอดหรือรายงานที่อาจได้รับผลกระทบ] | สิ่งที่ต้องทำต่อ [รายการที่ต้องตรวจและหลักฐานที่ต้องส่งกลับ] | ผู้รับผิดชอบ [ชื่อ] | กำหนดส่งกลับ [วันและเวลา]
| ประเด็นที่พบ | หลักฐาน | ผลกระทบ | สิ่งที่ต้องทำต่อ | ผู้รับผิดชอบ | กำหนดส่งกลับ |
|---|---|---|---|---|---|
| รายละเอียดเจ้าหนี้บริษัท A 125,000 บาท แต่บัญชีแยกประเภท 133,000 บาท ต่างกัน 8,000 บาท | รายงานเจ้าหนี้รายตัวเทียบบัญชีแยกประเภทเจ้าหนี้ ณ 31 มี.ค. | ยอดเจ้าหนี้ของบริษัท A ณ วันสิ้นเดือนยังยืนยันไม่ได้ | ตรวจใบแจ้งหนี้และรายการบันทึกของบริษัท A แล้วส่งสรุปสาเหตุพร้อมหลักฐานก่อนปรับรายการ | คุณเอ | 5 เม.ย. |
ถ้าข้อมูลมีหลายรายการจนดูทีละบรรทัดไม่ไหว สามารถใช้วิธีเปรียบเทียบหรือสูตร Excel ช่วยหาจุดที่ควรตรวจต่อได้ อ่านเพิ่มที่ เทคนิคและเครื่องมือช่วยตรวจงานบัญชี 6 วิธี พร้อมสูตร Excel ที่ควรรู้
ตัวอย่างการเขียนข้อสังเกตที่ทีมอ่านแล้วแก้ตามได้
ลองมาดูตัวอย่างการเขียน Review Note แบบที่ยังไม่เพียงพอ VS ทำงานต่อได้ กันเพื่อเป็นแนวทางในการเขียน Review Note กันค่ะ
| ประเด็น | เขียนแบบนี้ยังไม่พอ | เขียนแบบนี้ทำงานต่อได้ |
|---|---|---|
| ธนาคาร | ยอดธนาคารไม่ตรง | ณ 31 มี.ค. ยอดเงินฝากบัญชีลงท้าย 1234 ตาม GL ต่างจาก Bank Statement 12,500 บาท กรุณาตรวจรายการค้างกระทบยอด แล้วส่งงบกระทบยอดเงินฝากธนาคารพร้อมคำอธิบายส่วนต่าง |
| เจ้าหนี้ | เจ้าหนี้ไม่ตรง | ณ 31 มี.ค. รายงานเจ้าหนี้รายตัวของบริษัท A แสดง 125,000 บาท แต่ยอดตาม GL สำหรับบริษัท A เท่ากับ 133,000 บาท กรุณาตรวจใบแจ้งหนี้และรายการบันทึก แล้วส่งสรุปสาเหตุของส่วนต่าง 8,000 บาท |
| VAT | VAT ไม่ตรง เช็กใหม่ | รายงานภาษีซื้อเดือน มี.ค. ต่างจาก GL ภาษีซื้อ 3,200 บาท กรุณาเทียบรายการตามเลขที่ใบกำกับภาษี แล้วส่งรายการที่ต่างพร้อมสรุปสาเหตุก่อนปรับรายการ |
| ค่าใช้จ่าย | ค่าใช้จ่ายผิดงวด | พบใบแจ้งหนี้ลงวันที่เดือน เม.ย. แต่บันทึกค่าใช้จ่ายในเดือน พ.ค. กรุณาตรวจช่วงที่ได้รับบริการจากสัญญาหรือใบส่งมอบ แล้วสรุปว่าค่าใช้จ่ายเป็นของงวดใด |
ถ้าอยากเห็นวิธีเขียนข้อสังเกตจากงานจริง ลองดูคลิปนี้ประกอบได้
ให้คำแนะนำนักบัญชีรุ่นน้อง (Junior) อย่างไร ให้ได้งานและได้เรียนรู้
ข้อสังเกตที่ส่งให้นักบัญชีรุ่นน้องไม่ได้มีไว้แค่ให้แก้งานรอบนี้ให้เสร็จ แต่ควรช่วยให้เขาตรวจเองได้ในรอบหน้าด้วย ลองใช้ เทคนิค 4 ขั้นนี้นะคะ
- เริ่มจากข้อเท็จจริง – บอกตัวเลขหรือรายการที่เจอ เช่น “ค่าเช่าเดือนนี้สูงกว่าเดือนก่อน 2 เท่า” แทน “ค่าเช่าดูแปลก ๆ”
- อธิบายเหตุผลว่าทำไมต้องแก้ – เช่น ถ้าไม่ตั้งค่าใช้จ่ายค้างจ่าย กำไรของเดือนนี้จะสูงเกินจริง
- ยกตัวอย่างแนวทางที่ถูก – ชี้ให้ดูรายการที่ทำถูกในเดือนก่อน หรือบอกว่าควรเปิดเอกสารอะไรมาเทียบ
- ให้เขาอธิบายข้อมูลก่อนสรุป – บางรายการที่ดูผิดอาจมีเหตุผลรองรับ ถามก่อนจะช่วยให้ไม่สั่งแก้ผิดจุด
ถ้าเรื่องเดิมเกิดซ้ำกับหลายคน อาจไม่ใช่ปัญหาของคนทำ แต่เป็นสัญญาณว่าขั้นตอนหรือคู่มือของทีมควรปรับ
Review Note งานบัญชี แบบไหนควรให้ทีมแก้เอง และแบบไหนควรแจ้งหัวหน้าหรือลูกค้า
หลักง่าย ๆ คือ ถ้าแก้ได้จากข้อมูลที่มีอยู่ ให้ทีมแก้เอง ถ้าต้องขออนุมัติ ให้แจ้งหัวหน้า ถ้าต้องขอเอกสารหรือคำยืนยัน ให้ติดต่อลูกค้าค่ะ
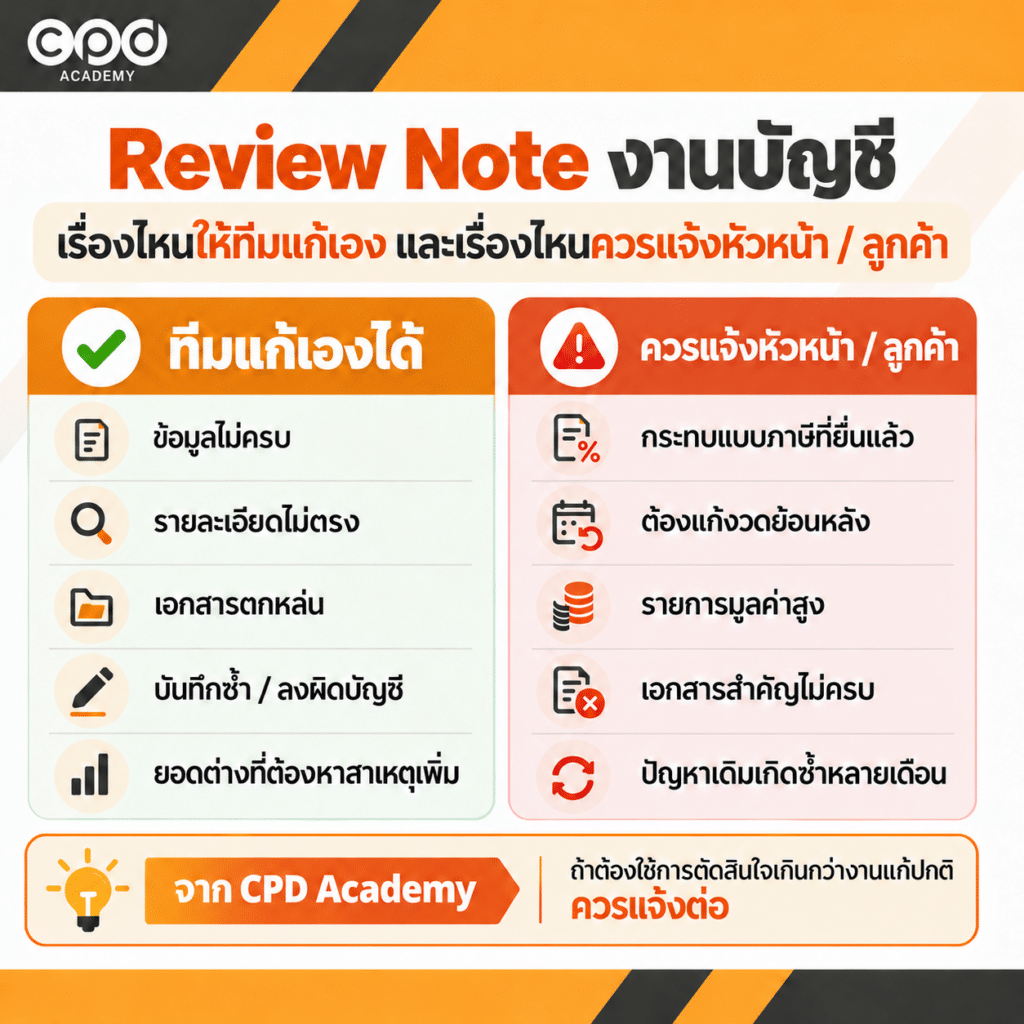
กรณีที่ทีมแก้เองได้
ถ้าเป็นเรื่องอย่าง ข้อมูลไม่ครบ รายละเอียดไม่ตรง เอกสารตกหล่น หรือบันทึกซ้ำ / ลงผิดบัญชี โดยยังอยู่ในขอบเขตที่ตรวจต่อจากข้อมูลเดิมได้ สามารถแจ้งให้ทีมกลับไปตรวจและแก้ไขต่อได้เลย
ส่วนยอดต่างที่ต้องหาสาเหตุเพิ่ม ทีมก็ตรวจต่อได้เช่นกัน แต่ต้องหาสาเหตุให้ได้ก่อนปรับรายการ
ถ้าเจอตัวเลขผิดปกติแล้วไม่แน่ใจว่าควรเริ่มหาสาเหตุจากตรงไหน ลองดู ข้อผิดพลาดทางบัญชีที่พบบ่อย 5 เรื่อง พร้อมวิธีแก้และป้องกัน เพื่อหาสาเหตุจากสิ่งที่พบ
กรณีที่ควรแจ้งหัวหน้า / ลูกค้า
แจ้งหัวหน้า เมื่อพบเรื่องที่ต้องประเมินผลกระทบหรือขออนุมัติก่อนแก้ เช่น กระทบแบบภาษีที่ยื่นแล้ว ต้องแก้รายการของงวดก่อน หรือเป็นรายการที่มีผลต่อยอดสำคัญในงบการเงิน
ประสานลูกค้า เมื่อต้องขอเอกสารหรือยืนยันข้อเท็จจริง เช่น ยังขาดหลักฐานการรับบริการ หรือไม่ทราบว่าเงินโอนเป็นค่าอะไร
ให้บันทึกไว้ด้วยว่ารอข้อมูลอะไร และจะตามอีกครั้งเมื่อไร ถ้าปัญหาเดิมเกิดซ้ำหลายเดือน ให้แจ้งหัวหน้าเพื่อดูว่าต้องปรับขั้นตอนงานหรือไม่ค่ะ
ติดตามข้อสังเกตอย่างไรไม่ให้ค้างข้ามเดือน
หลังส่งให้ทีม ให้ติดตามตามสถานะ รอตรวจหรือแก้ไข → แก้แล้วรอตรวจซ้ำ → ปิดประเด็น ถ้าติดเอกสารหรือรอคำตอบ ให้ระบุสิ่งที่รอและวันติดตามครั้งถัดไปไว้ด้วย
ถ้าทีมปรับรายการแล้ว ให้แนบทั้งรายงานก่อนแก้ รายงานหลังแก้ และเลขที่รายการปรับปรุง ผู้ตรวจทานจะได้เทียบยอด ณ วันเดียวกัน และตรวจได้ว่ารายการที่แก้ตรงกับข้อสังเกตที่เปิดไว้ค่ะ
ต่อจากเคสเจ้าหนี้บริษัท A (ข้อมูลสมมติ) ทีมพบว่าใบแจ้งหนี้ 8,000 บาทถูกบันทึกผ่านระบบเจ้าหนี้แล้ว แต่มีสมุดรายวันบันทึกซ้ำเข้าบัญชีคุมเจ้าหนี้ (ยอดรวมเจ้าหนี้ใน GL) อีกครั้ง ทำให้ GL สูงกว่ารายงานรายตัว 8,000 บาท ทีมกลับรายการที่บันทึกซ้ำและแนบเลขที่รายการปรับปรุงพร้อมรายงานหลังแก้
| ประเด็น | ผู้รับผิดชอบ | กำหนดส่งกลับ | สถานะ | หลักฐานหลังแก้ | ผู้ตรวจยืนยันปิดประเด็น |
|---|---|---|---|---|---|
| เจ้าหนี้บริษัท A ต่าง 8,000 บาท | คุณเอ | 5 เม.ย. | ปิดประเด็น | เลขที่รายการกลับรายการ และรายงานทั้งสองชุด ณ 31 มี.ค. หลังแก้ | ผู้ตรวจทานตรวจหลักฐานและเทียบยอดตรงกันที่ 125,000 บาท เมื่อ 6 เม.ย. |
เช็กลิสต์ก่อนส่งข้อสังเกตให้ทีม
ก่อนส่ง ลองอ่านทวนอีกครั้งว่าคนรับงานจะเข้าใจเหมือนเราหรือยัง เพราะคนเขียนรู้บริบททั้งหมด แต่คนรับงานเห็นแค่ข้อความไม่กี่บรรทัด
ลองเช็กตามนี้ได้เลย
- ระบุชัดหรือยังว่า เจอประเด็นอะไร
- มีข้อมูล ตัวเลข หรืองวดที่ช่วยให้ตามรายการได้หรือไม่
- บอกแล้วหรือยังว่า ต้องกลับไปตรวจหรือแก้อะไร
- ถ้ายังไม่รู้สาเหตุ ได้หลีกเลี่ยงการสั่งปรับรายการเร็วเกินไปหรือยัง
- เรื่องนี้ควรให้ทีมแก้เอง หรือควรแจ้งหัวหน้าหรือลูกค้า
- ถ้าต้องติดตามต่อ มีผู้รับผิดชอบและกำหนดส่งกลับหรือไม่
ถ้าอ่านแล้วคนรับงานรู้ว่า “ต้องทำอะไรต่อ” และคนตรวจเองก็รู้ว่า “จะกลับมาตรวจปิดประเด็นจากอะไร” แปลว่าข้อสังเกตนั้นพร้อมส่งแล้วค่ะ
สรุป เขียนบันทึกข้อสังเกตจากการตรวจงานบัญชีอย่างไร ให้ทีมแก้ไขได้ตรงจุด
Review Note งานบัญชีที่ดีต้องอ่านครั้งเดียวแล้วทำต่อได้ ก่อนส่งให้ทีม จำ 4 ข้อนี้
- ระบุประเด็นพร้อมตัวเลขและหลักฐานที่ใช้เทียบ
- บอกผลกระทบเท่าที่ข้อมูลรองรับ
- ถ้ายังไม่รู้สาเหตุ ให้สั่งตรวจก่อน ยังไม่สั่งปรับรายการ
- ระบุผู้รับผิดชอบและกำหนดส่งกลับ แล้วตรวจซ้ำก่อนปิดประเด็น
ถ้าเขียนไม่ชัด ทีมต้องถามกลับหลายรอบ งานค้างข้ามเดือน และอาจแก้ผิดจุด ลองใช้แบบฟอร์มในบทนี้กับข้อสังเกตชิ้นถัดไป แล้วจะเห็นว่างานกลับมาถูกต้องเร็วขึ้นค่ะ
คำถามที่พบบ่อยเกี่ยวกับ Review Note งานบัญชี
1. Review Note งานบัญชีควรเขียนยาวแค่ไหน
ตอบ ไม่จำเป็นต้องยาวค่ะ แต่ควรชัดพอให้คนรับงานรู้ว่า ใครทำอะไร เจออะไร ดูจากข้อมูลไหน และต้องทำอะไรต่อ
2. ทุกบันทึกข้อสังเกต (Review Note) ต้องระบุผู้รับผิดชอบและกำหนดส่งกลับไหม
ตอบ สำหรับประเด็นที่ส่งกลับให้ทีมตรวจหรือแก้และต้องติดตามต่อ ควรระบุผู้รับผิดชอบและกำหนดส่งกลับ เพื่อให้รู้ว่าใครต้องทำอะไรและต้องตามเมื่อไรค่ะ
3. ทีมแจ้งว่าแก้แล้วผู้ตรวจทานต้องตรวจซ้ำไหม
ตอบ ควรตรวจค่ะ โดยดูทั้ง หลักฐานหลังแก้และผลลัพธ์ของรายการ ว่าประเด็นเดิมหายจริงหรือยัง
4. ควรเขียนบันทึกข้อสังเกตลงในไฟล์งาน หรือแยกเป็นตารางติดตาม
ตอบ ถ้าแก้ได้ทันที เขียนในไฟล์งานได้เลยค่ะ แต่ถ้าต้องตามต่อหลายวัน รอเอกสาร หรือมีหลายคนเกี่ยวข้อง ควรแยกเป็นตารางติดตามเพื่อความสะดวก
5. ถ้ามีบันทึกข้อสังเกตเยอะมาก ควรให้ทีมแก้ทั้งหมดพร้อมกันไหม
ตอบ ไม่จำเป็นค่ะ ควรเรียงลำดับจากเรื่องสำคัญก่อน เช่น เรื่องที่กระทบภาษี งบการเงิน หรือมีกำหนดส่งข้อมูลเร็ว ๆ นี้
อยากฝึกเขียนบันทึกข้อสังเกต (Review Note) และตรวจงานจากสถานการณ์จริง
ถ้าอยากรู้ทั้งระบบของการตรวจบัญชีรายเดือน คอร์ส เทคนิคตรวจงานบัญชีรายเดือนแบบมืออาชีพ จะพาฝึกตั้งแต่การมองหาจุดผิดปกติ การตั้งคำถาม การเขียนข้อสังเกต ไปจนถึงการติดตามรายการแก้ไข เพื่อให้นำกลับไปใช้กับงานตรวจทานในทีมได้จริงค่ะ

สอบถามรายละเอียดเพิ่มเติมที่ Line ID : @cpdacademy