เผยแพร่ครั้งแรก: 16 พฤศจิกายน 2023
อัปเดตล่าสุด: 21 ตุลาคม 2026
เวลาปิดบัญชี รายการที่ต้องระวังคือ ค่าใช้จ่ายที่เกิดขึ้นแล้ว แต่ข้อมูลหรือเอกสารยังมาไม่ถึงฝ่ายบัญชี เช่น ค่าไฟเดือนธันวาคมที่บิลมาเดือนมกราคม ค่าขนส่งปลายเดือน หรือค่าคอมมิชชั่นที่ยังรอฝ่ายขายสรุปยอด เพราะถ้าไม่ตามให้ครบ ค่าใช้จ่ายของงวดอาจตกหล่นได้ค่ะ
จากประสบการณ์ของ CPD Academy ปัญหาของค่าใช้จ่ายค้างจ่ายมักไม่ได้อยู่ที่การบันทึกเดบิต (Dr.) / เครดิต (Cr.) แต่อยู่ที่ข้อมูลกระจายอยู่หลายฝ่าย และไม่มีรายการให้ตามเช็กอย่างเป็นระบบ บทความนี้จะพาไปดูว่าบันทึกบัญชีค่าใช้จ่ายค้างจ่ายอย่างไร ต้องเช็กอะไรบ้าง และถ้าลืมตั้งไปแล้วควรแก้อย่างไรค่ะ
ค่าใช้จ่ายค้างจ่ายคืออะไร ต่างจากค่าใช้จ่ายอย่างไร?
ค่าใช้จ่ายค้างจ่าย (Accrued Expenses) คือค่าใช้จ่ายที่กิจการได้รับสินค้าหรือบริการแล้วในงวด แต่ ณ วันสิ้นงวดยังไม่ได้รับใบแจ้งหนี้ (Invoice) และยังไม่ได้จ่ายเงิน จึงต้องประมาณยอดจากข้อมูลที่มี เช่น สัญญา รอบบิล หรือข้อมูลการใช้งานจริง
ตามเกณฑ์คงค้างของมาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (TFRS for NPAEs) กิจการต้องรับรู้ค่าใช้จ่ายในงวดที่รายการเกิด พร้อมตั้งค่าใช้จ่ายค้างจ่ายเป็นหนี้สิน เพื่อให้งบการเงินแสดงทั้งค่าใช้จ่ายและหนี้สินครบตามงวด
เช่น บริษัทใช้ไฟฟ้าเดือนธันวาคม แต่ใบแจ้งหนี้มาเดือนมกราคม ค่าไฟก้อนนี้ก็ยังเป็นค่าใช้จ่ายของเดือนธันวาคม จึงต้องตั้งค้างจ่ายไว้ ณ 31 ธันวาคม
| กรณี | เดบิต (Dr.) | เครดิต (Cr.) |
|---|---|---|
| 31 ธ.ค. ตั้งค่าไฟฟ้าค้างจ่าย | ค่าไฟฟ้า (ค่าใช้จ่าย) 20,000 | ค่าใช้จ่ายค้างจ่าย (หนี้สิน) 20,000 |
หลักจำง่าย ๆ: ต้องดูว่า “ค่าใช้จ่ายเกิดเมื่อไร” ไม่ใช่ดูว่า “ใบแจ้งหนี้มาวันไหน”
ค่าใช้จ่ายกับค่าใช้จ่ายค้างจ่ายจึงไม่ใช่สิ่งเดียวกัน ค่าใช้จ่ายจะอยู่ในงบกำไรขาดทุน ส่วนค่าใช้จ่ายค้างจ่าย คือ หนี้สินในงบแสดงฐานะการเงินที่ตั้งไว้รองรับค่าใช้จ่ายนั้น
ถ้าต้องการทบทวนพื้นฐาน อ่านเรื่องค่าใช้จ่ายคืออะไร? ต่างจากสินทรัพย์อย่างไร และดูตัวอย่างการบันทึกค่าใช้จ่ายทั่วไป เช่น ค่าเช่า เงินเดือน ค่าโฆษณา ได้ที่ 10 ตัวอย่างบันทึกบัญชีค่าใช้จ่ายค่ะ
ค่าใช้จ่ายค้างจ่ายต่างจากเจ้าหนี้และประมาณการหนี้สินอย่างไร?
สามรายการนี้เป็นหนี้สินเหมือนกัน แต่ต่างกันที่มีใบแจ้งหนี้หรือยัง และความแน่นอนของจำนวนเงิน
| เรื่อง | ค่าใช้จ่ายค้างจ่าย | เจ้าหนี้การค้า / เจ้าหนี้อื่น | ประมาณการหนี้สิน |
|---|---|---|---|
| ได้รับสินค้าหรือบริการแล้วหรือยัง | ได้รับแล้ว | ได้รับแล้ว | มีภาระผูกพันแล้ว แต่อาจยังไม่ได้รับบริการ |
| ใบแจ้งหนี้ | ยังไม่ได้รับ | ได้รับแล้ว | ไม่มี |
| จำนวนเงิน | ประมาณได้ค่อนข้างแน่นอน | แน่นอนตามใบแจ้งหนี้ | ไม่แน่นอนทั้งจำนวนเงินหรือเวลาที่ต้องจ่าย |
| ตัวอย่าง | ค่าไฟเดือนสุดท้าย ค่าสอบบัญชี ดอกเบี้ยค้างจ่าย | ค่าสินค้าซื้อเชื่อ ค่าบริการที่วางบิลแล้ว | ค่ารับประกันสินค้า ค่ารื้อถอน คดีความ |
ถ้ารายการมีความไม่แน่นอนสูงทั้งจำนวนเงินและเวลาที่ต้องจ่าย อาจเข้าข่ายประมาณการหนี้สินแทน อ่านเงื่อนไขการรับรู้ได้ที่บทความประมาณการหนี้สินคืออะไร? บันทึกบัญชีและภาษีอย่างไร
ค่าใช้จ่ายค้างจ่ายที่นักบัญชีมักลืมมีอะไรบ้าง?
ตอนปิดบัญชี รายการที่หลุดบ่อยไม่ได้มีแค่ค่าไฟหรือดอกเบี้ย หลายรายการเกิดขึ้นแล้วแต่ข้อมูลยังอยู่กับฝ่ายขาย ฝ่ายบุคคล หรือผู้ให้บริการ ทำให้ฝ่ายบัญชีได้เอกสารไม่ครบ ณ วันสิ้นงวด
ตารางนี้ เราจึงสรุปรายการที่นักบัญชีควรตามเช็กเป็นพิเศษมาให้ค่ะ
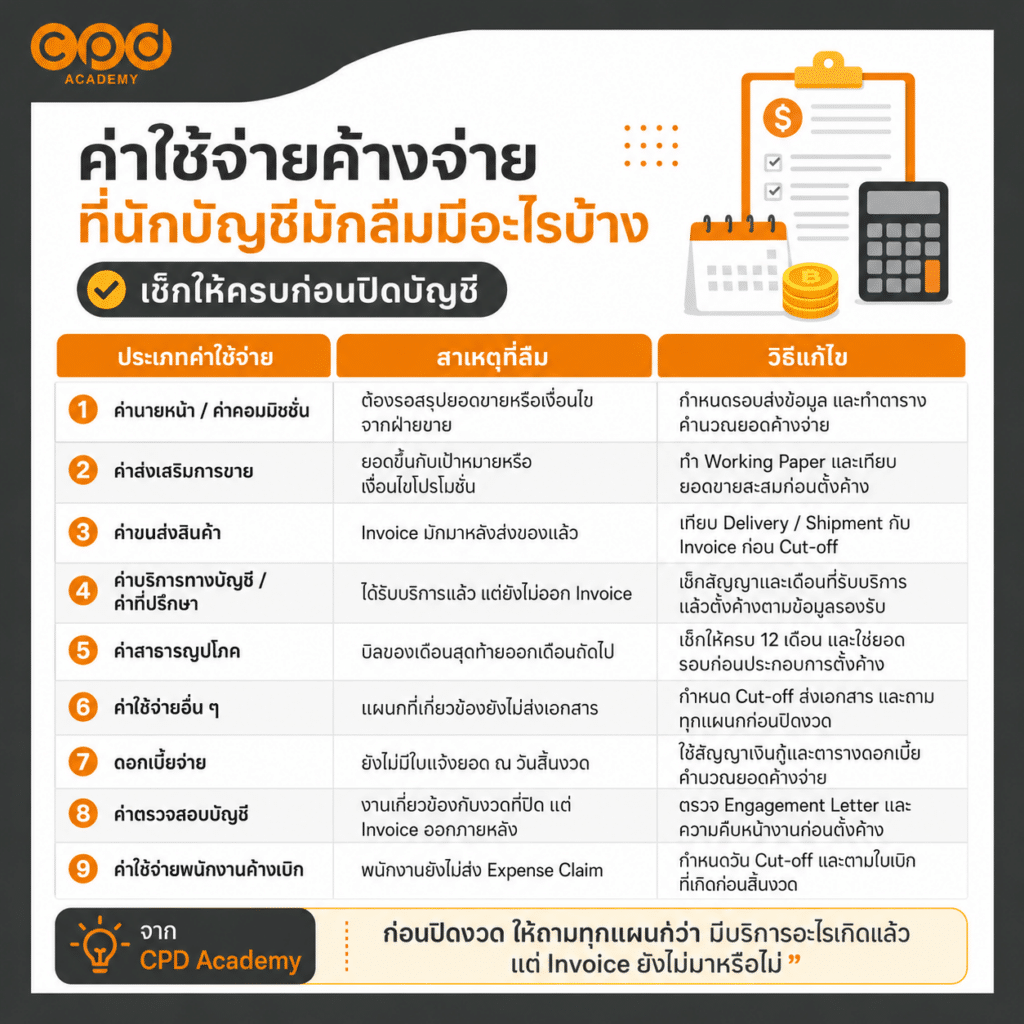
| ประเภทค่าใช้จ่าย | สาเหตุที่ลืม | วิธีแก้ไข |
|---|---|---|
| 1. ค่านายหน้า / ค่าคอมมิชชั่น | ต้องรอยอดขายหรือเงื่อนไขการคำนวณจากฝ่ายขาย | นัดรอบส่งยอดกับฝ่ายขาย และเก็บตารางคำนวณไว้ตรวจย้อนหลัง |
| 2. ค่าส่งเสริมการขาย | ยอดขึ้นอยู่กับยอดขาย เป้าหมาย หรือเงื่อนไขของรายการส่งเสริมการขาย | คำนวณแยกทีละแคมเปญ แล้วเทียบยอดขายกับเงื่อนไข |
| 3. ค่าขนส่งสินค้า | ผู้ให้บริการอาจออกใบแจ้งหนี้หลังส่งสินค้าแล้ว | เทียบรายการส่งของปลายงวดกับใบแจ้งหนี้ที่ได้รับแล้ว |
| 4. ค่าบริการทางบัญชี / ค่าที่ปรึกษา | ได้รับบริการแล้ว แต่ผู้ให้บริการยังไม่ออกใบแจ้งหนี้ | ประมาณยอดจากสัญญาและช่วงเวลาที่ได้รับบริการ |
| 5. ค่าสาธารณูปโภค | บิลเดือนสุดท้ายมักออกในเดือนถัดไป | ใช้ยอดเดือนก่อนหรือข้อมูลการใช้จริงประมาณยอด |
| 6. ค่าใช้จ่ายอื่น ๆ | เอกสารยังอยู่กับแผนกอื่น เช่น ค่าเดินทาง ค่าวัสดุ หรือค่าเบิกพนักงาน | กำหนดวันส่งเอกสาร และถามทุกแผนกก่อนปิดงวด |
| 7. ดอกเบี้ยจ่าย | รอบเรียกเก็บอาจอยู่ในเดือนถัดไป หรือยังไม่มีใบแจ้งยอด | คำนวณดอกเบี้ยถึงวันสิ้นงวดตามสัญญา |
| 8. ค่าตรวจสอบบัญชี | ใบแจ้งหนี้อาจออกหลังวันสิ้นงวด แม้งานเกี่ยวข้องกับรอบบัญชีที่ปิด | ตั้งตามค่าสอบบัญชีในหนังสือตกลงว่าจ้าง |
| 9. ค่าใช้จ่ายพนักงานค้างเบิก | พนักงานจ่ายเงินไปแล้ว แต่ยังไม่ได้ส่งใบเบิก | กำหนดวันส่งใบเบิกวันสุดท้าย และตามรายการก่อนสิ้นงวด |
Tip จาก CPD Academy: ก่อนปิดงวด อย่าถามแค่ว่า “ใบแจ้งหนี้เข้าครบหรือยัง” แต่ให้ถามทุกแผนกว่า “มีบริการอะไรเกิดขึ้นแล้ว แต่ใบแจ้งหนี้ยังไม่มาหรือไม่?” เพราะค่าใช้จ่ายที่ตกหล่นจริง ๆ มักอยู่ในข้อมูลหน้างาน มากกว่าจะอยู่ในบัญชีแยกประเภทค่ะ
ตัวอย่างบันทึกบัญชีค่าใช้จ่ายค้างจ่าย
มาดูตัวอย่างตั้งแต่วันที่ตั้งค้างจ่าย ณ วันสิ้นงวด ไปจนถึงวันที่ได้รับใบแจ้งหนี้และวันที่จ่ายเงินจริง รวมถึงกรณีที่ยอดจริงไม่เท่ากับยอดที่ตั้งไว้ค่ะ

สมมติบริษัทได้รับบริการที่ปรึกษาเดือนธันวาคม ค่าบริการ 50,000 บาท (ยังไม่รวม VAT 7%) ผู้ให้บริการเป็นนิติบุคคล ออกใบแจ้งหนี้วันที่ 10 มกราคม และบริษัทจ่ายเงินวันที่ 31 มกราคม (ตัวเลขสมมติ)
วันที่รับรู้ค่าใช้จ่ายค้างจ่าย
ณ 31 ธันวาคม ได้รับบริการแล้วแต่ยังไม่มีใบแจ้งหนี้ ให้ตั้งเฉพาะค่าบริการก่อน VAT เพราะภาษีซื้อยังไม่เกิด และยังไม่ต้องหักภาษี ณ ที่จ่ายจนกว่าจะจ่ายเงินจริง
| กรณี | เดบิต (Dr.) | เครดิต (Cr.) |
|---|---|---|
| 31 ธ.ค. ตั้งค่าใช้จ่ายค้างจ่าย | ค่าที่ปรึกษา 50,000 | ค่าใช้จ่ายค้างจ่าย 50,000 |
วันที่ได้รับใบแจ้งหนี้หรือจ่ายเงินจริง
ภาษีมูลค่าเพิ่มของค่าบริการเกิดเมื่อจ่ายเงิน วันที่ได้รับใบแจ้งหนี้จึงบันทึก VAT เป็นภาษีซื้อยังไม่ถึงกำหนดก่อน และหักภาษี ณ ที่จ่าย 3% ในวันที่จ่ายเงิน
| กรณี | เดบิต (Dr.) | เครดิต (Cr.) |
|---|---|---|
| 10 ม.ค. ได้รับใบแจ้งหนี้ | ค่าใช้จ่ายค้างจ่าย 50,000 ภาษีซื้อยังไม่ถึงกำหนด 3,500 | เจ้าหนี้อื่น 53,500 |
| 31 ม.ค. จ่ายเงินและได้รับใบกำกับภาษี | เจ้าหนี้อื่น 53,500 ภาษีซื้อ 3,500 | ภาษีหัก ณ ที่จ่ายค้างจ่าย 1,500 ธนาคาร 52,000 ภาษีซื้อยังไม่ถึงกำหนด 3,500 |
ถ้ากิจการไม่ผ่านบัญชีเจ้าหนี้ ล้างค่าใช้จ่ายค้างจ่ายกับธนาคารโดยตรงในวันจ่ายเงินก็ได้ตามระบบบัญชีของกิจการ
ถ้ายอดจริงไม่เท่ากับยอดที่ตั้งไว้
ถ้าใบแจ้งหนี้จริงเป็น 52,000 บาท ส่วนต่าง 2,000 บาทเป็นการเปลี่ยนแปลงประมาณการ ให้บันทึกเป็นค่าใช้จ่ายของงวดที่ทราบยอดจริง ไม่ต้องย้อนแก้งวดก่อน (เว้นแต่เป็นข้อผิดพลาดที่มีสาระสำคัญ) บางกิจการใช้วิธีกลับรายการค้างจ่ายทั้งจำนวนในวันต้นงวดถัดไป แล้วบันทึกใบแจ้งหนี้จริงตามปกติ ผลสุดท้ายเท่ากัน
| กรณี | เดบิต (Dr.) | เครดิต (Cr.) |
|---|---|---|
| 10 ม.ค. ใบแจ้งหนี้จริง 52,000 | ค่าใช้จ่ายค้างจ่าย 50,000 ค่าที่ปรึกษา 2,000 ภาษีซื้อยังไม่ถึงกำหนด 3,640 | เจ้าหนี้อื่น 55,640 |
Tip จาก CPD Academy: ถ้ายอดที่ตั้งค้างยังไม่ใช่ยอดสุดท้าย ควรมีตารางคำนวณหรือเอกสารรองรับว่าใช้ข้อมูลอะไรในการประมาณ เพื่อให้ตรวจสอบย้อนหลังได้ค่ะ
ตัวอย่างเงินเดือนค้างจ่าย
อีกรายการที่พบบ่อยคือเงินเดือนของเดือนสุดท้ายที่จ่ายจริงต้นเดือนถัดไป สมมติเงินเดือนพนักงานเดือนธันวาคมรวม 100,000 บาท จ่ายวันที่ 5 มกราคม หักประกันสังคมส่วนลูกจ้าง 3,500 บาท และภาษีหัก ณ ที่จ่าย 2,000 บาท ส่วนนายจ้างสมทบประกันสังคมอีก 3,500 บาท (ตัวเลขสมมติ)
| กรณี | เดบิต (Dr.) | เครดิต (Cr.) |
|---|---|---|
| 31 ธ.ค. ตั้งเงินเดือนค้างจ่าย | เงินเดือน 100,000 เงินสมทบประกันสังคม (ส่วนนายจ้าง) 3,500 | เงินเดือนค้างจ่าย 94,500 ประกันสังคมค้างจ่าย 7,000 ภาษีหัก ณ ที่จ่ายค้างจ่าย (ภ.ง.ด.1) 2,000 |
| 5 ม.ค. จ่ายเงินเดือน | เงินเดือนค้างจ่าย 94,500 | ธนาคาร 94,500 |
ประกันสังคมค้างจ่ายรวมทั้งส่วนลูกจ้างและนายจ้าง ส่วนภาษีหัก ณ ที่จ่ายจะล้างบัญชีเมื่อนำส่งตามแบบ ภ.ง.ด.1 ในเดือนถัดไปค่ะ
ลืมตั้งค่าใช้จ่ายค้างจ่ายต้องแก้ไขอย่างไร?
วิธีแก้ไขกรณีที่นักบัญชีลืมบันทึกบัญชีค่าใช้จ่ายค้างจ่ายนั้น ขึ้นอยู่กับว่าพบรายการตอนไหน?
ถ้างบการเงินยังไม่อนุมัติ เราแก้ไขได้แบบตรงไปตรงมา
แต่ถ้าอนุมัติแล้ว ต้องดูงวดที่รายการเกิด ความมีสาระสำคัญ และผลทางภาษีประกอบกัน
ดังนั้น ก่อนจะทำรายการปรับปรุง คำถามแรกที่ต้องตอบให้ได้คือ “ค่าใช้จ่ายนี้เป็นของงวดไหน และงบการเงินอยู่ขั้นตอนไหนแล้ว?”
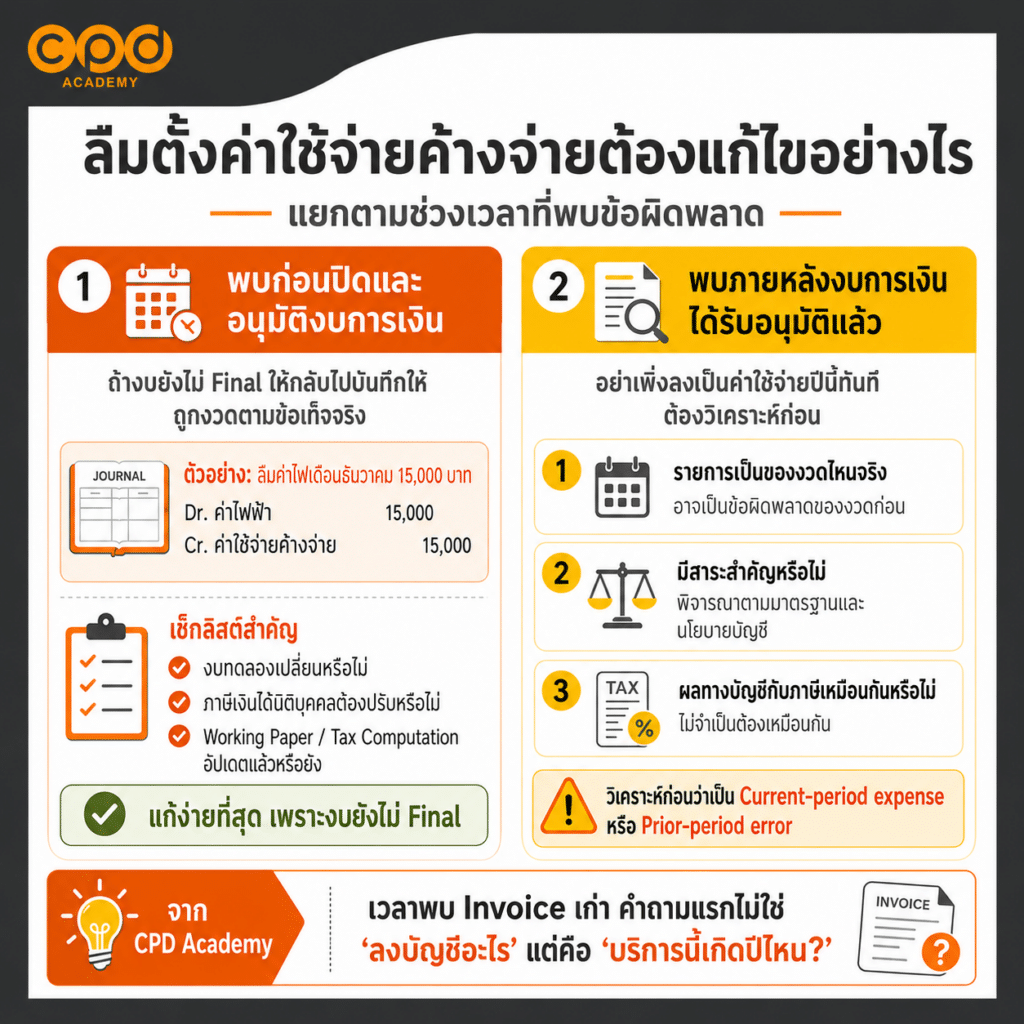
| กรณี | ควรทำอย่างไร | สิ่งที่ต้องเช็กต่อ |
|---|---|---|
| พบก่อนปิดงบและอนุมัติงบการเงิน | บันทึกเข้างวดที่ค่าใช้จ่ายเกิดขึ้นได้เลย | งบทดลอง กระดาษทำการ (Working Paper) และการคำนวณภาษีเงินได้นิติบุคคล |
| พบหลังงบการเงินได้รับอนุมัติแล้ว | ไม่บันทึกเป็นค่าใช้จ่ายของปีปัจจุบันทันที ถ้าเป็นข้อผิดพลาดที่มีสาระสำคัญ ให้ปรึกษาผู้สอบบัญชี เพราะอาจต้องแก้ไขงบย้อนหลัง | กำไรสะสมต้นงวด ตัวเลขเปรียบเทียบก่อนหลังแก้ไข และภาษีของปีที่รายการเกิด |
พบก่อนปิดงบและอนุมัติงบการเงิน
เช่น ลืมตั้งค่าไฟฟ้าเดือนธันวาคม 15,000 บาท ให้บันทึกเข้างวดธันวาคม แล้วอัปเดตงบทดลองและกระดาษทำการให้ตรงกัน
| กรณี | เดบิต (Dr.) | เครดิต (Cr.) |
|---|---|---|
| 31 ธ.ค. ปรับปรุงก่อนปิดงบ | ค่าไฟฟ้า 15,000 | ค่าใช้จ่ายค้างจ่าย 15,000 |
Tip จาก CPD Academy: ถ้าพบใบแจ้งหนี้เก่า คำถามแรกไม่ใช่ “ลงบัญชีอะไร” แต่คือ “บริการนี้เกิดปีไหน?”
พบภายหลังงบการเงินได้รับอนุมัติแล้ว
สมมติงบปี 2569 อนุมัติแล้ว ต่อมาพบว่าลืมตั้งค่าที่ปรึกษาปี 2569 จำนวน 80,000 บาท ถ้าปรึกษาผู้สอบบัญชีแล้ว สรุปว่ามีสาระสำคัญ ให้ถือเป็นข้อผิดพลาดของงวดก่อนตาม TFRS for NPAEs บทที่ 5 แก้ไขย้อนหลังผ่านกำไรสะสมต้นงวด ไม่บันทึกเป็นค่าใช้จ่ายของปี 2570
| กรณี | เดบิต (Dr.) | เครดิต (Cr.) |
|---|---|---|
| ปรับปรุงในปี 2570 (ข้อผิดพลาดมีสาระสำคัญ) | กำไรสะสมต้นงวด 80,000 | ค่าใช้จ่ายค้างจ่าย 80,000 |
ถ้าไม่มีสาระสำคัญ กิจการอาจรับรู้ในงวดปัจจุบันได้ ส่วนทางภาษี รายจ่ายนี้เป็นของรอบบัญชีปี 2569 จึงนำมาหักในปี 2570 ไม่ได้ ต้องพิจารณายื่น ภ.ง.ด.50 เพิ่มเติมของปีที่รายการเกิด
ทั้งนี้ การแก้ไขงบการเงินย้อนหลังเป็นเรื่องใหญ่ นักบัญชีควรปรึกษาผู้สอบบัญชี และสอบถามวิธีปฏิบัติทางภาษีกับกรมสรรพากรก่อนค่ะ
วิธีตรวจค่าใช้จ่ายว่าบันทึกครบ 12 เดือนหรือไม่?
วิธีที่ง่ายและได้ผลที่สุด คือ ดึงข้อมูลบัญชีแยกประเภทค่าใช้จ่ายออกมาเป็นตารางรายเดือน แล้วไล่ดูว่ามีเดือนไหนขาดหรือผิดปกติ ตามขั้นตอนต่อไปนี้
- ทำตารางรายเดือน แยกตามค่าใช้จ่ายประจำ เช่น ค่าเช่า ค่าไฟ ค่าอินเทอร์เน็ต ค่าทำบัญชี ดอกเบี้ย ให้ครบ 12 ช่อง
- หาช่องที่ว่างหรือยอดผิดปกติ เช่น ค่าไฟมีแค่ 11 เดือน หรือเดือนเดียวสูงเป็น 2 เท่า ซึ่งมักเป็นการลงสองเดือนรวมกัน
- เทียบกับปีก่อน ถ้ารายการที่ปีก่อนมีแต่ปีนี้หายไป ให้ตามว่าเลิกใช้บริการจริง หรือแค่ลืมตั้งค้างจ่าย
- ตรวจใบแจ้งหนี้ที่มาหลังวันสิ้นงวด 1–2 เดือน ถ้าเป็นบริการของงวดที่ปิด ต้องตั้งค้างจ่ายให้ถูกงวด
บันทึกค่าใช้จ่ายไม่ครบส่งผลอย่างไร?
การลืมบันทึกบัญชีค่าใช้จ่ายค้างจ่ายแค่ไม่กี่รายการ อาจกระทบมากกว่าที่คิด ดังนี้
- กำไรในงบสูงเกินจริง เพราะค่าใช้จ่ายของงวดต่ำไป
- หนี้สินแสดงต่ำไป งบแสดงฐานะการเงินไม่ครบ และอัตราส่วนทางการเงินผิดเพี้ยน
- เสียภาษีเงินได้นิติบุคคลสูงเกินจำเป็น และถ้าไปลงในปีถัดไป ก็หักเป็นรายจ่ายข้ามรอบบัญชีไม่ได้
- ผู้สอบบัญชีพบเป็นประเด็น ต้องปรับปรุงย้อนหลัง เสียทั้งเวลาและความน่าเชื่อถือ
Checklist ตรวจบัญชีค่าใช้จ่ายค้างจ่ายก่อนปิดบัญชี
ก่อนปิดงวด เราแนะนำให้ไล่เช็กรายการด้านล่างทีละข้อ เพื่อหาค่าใช้จ่ายที่เกิดขึ้นแล้วแต่ยังไม่เข้าบัญชี โดยเฉพาะรายการประจำ รายการปลายงวด และรายการที่ต้องรอข้อมูลจากฝ่ายอื่น
| รายการตรวจสอบ | เช็กแล้ว |
|---|---|
| ค่าใช้จ่ายประจำมีครบทุกเดือน | ☐ |
| ค่าใช้จ่าย 12 เดือนครบหรือไม่ | ☐ |
| ใบแจ้งหนี้ที่มาหลังวันสิ้นงวดถูกตรวจทานแล้ว | ☐ |
| ใบสั่งซื้อ (PO) ที่รับของ/บริการแล้วแต่ยังไม่มีใบแจ้งหนี้ ถูกตรวจแล้ว | ☐ |
| ค่าน้ำ ค่าไฟ อินเทอร์เน็ต เดือนสุดท้ายครบ | ☐ |
| ค่าขนส่งที่เกิดก่อนวันตัดงวด (Cut-off) ครบ | ☐ |
| ค่าที่ปรึกษา/ทำบัญชี/สอบบัญชีครบ | ☐ |
| ดอกเบี้ยค้างจ่ายครบตามสัญญา | ☐ |
| ค่านายหน้า / ส่วนลดตามยอดซื้อ / รายการส่งเสริมการขาย ครบ | ☐ |
| ใบเบิกค่าใช้จ่ายพนักงานค้างส่งถูกตามแล้ว | ☐ |
| ยอดตั้งค้างมีกระดาษทำการรองรับ | ☐ |
| ค่าใช้จ่ายค้างจ่ายเก่าถูกเคลียร์แล้ว | ☐ |
| เปรียบเทียบบัญชีแยกประเภทกับปีก่อนแล้ว | ☐ |
| สอบถามแผนกอื่นเรื่องใบแจ้งหนี้ที่ยังไม่มาแล้ว | ☐ |
สรุป บันทึกบัญชีค่าใช้จ่ายค้างจ่าย พร้อมวิธีแก้เมื่อลืมตั้ง
ค่าใช้จ่ายค้างจ่ายไม่ใช่เรื่องยากในแง่การบันทึกบัญชี Dr./Cr. แต่เป็นเรื่องของการตามข้อมูลให้ทันก่อนปิดงวด ถ้าจำ 4 ข้อนี้ได้ งานส่วนนี้จะเป็นระบบขึ้นมาก
- ดูวันที่บริการเกิด ไม่ใช่วันที่ใบแจ้งหนี้มา ได้รับบริการแล้วในงวด ต้องตั้งค้างจ่าย
- ประมาณยอดให้มีหลักฐานรองรับ จากสัญญา รอบบิล หรือข้อมูลการใช้งานจริง และเก็บกระดาษทำการไว้
- แยก VAT และภาษีหัก ณ ที่จ่ายให้ถูกต้อง ภาษีซื้อของค่าบริการเกิดเมื่อจ่ายเงิน และหักภาษี ณ ที่จ่ายในวันจ่ายจริง
- ถ้าลืมบันทึก ให้ดูก่อนว่างบอนุมัติแล้วหรือยัง ก่อนอนุมัติแก้เข้างวดได้เลย หลังอนุมัติต้องปรึกษาผู้สอบบัญชีและเช็กผลทางภาษีแยกกัน
รายการค้างจ่ายที่หลุดไปเพียงไม่กี่รายการ อาจทำให้กำไรสูงเกินจริง เสียภาษีมากเกินจำเป็น และกลายเป็นประเด็นตอนผู้สอบบัญชีเข้าตรวจ ทางที่ดีที่สุดจึงไม่ใช่การตามแก้ แต่คือการวางขั้นตอนให้ทุกแผนกส่งข้อมูลก่อนวันตัดงวด
ถ้าทำแบบนี้เป็นงานประจำทุกเดือน งานปิดปีจะเบาลงเยอะ เพราะไม่ต้องมาแก้ไขย้อนหลังในงบการเงินอีกต่อไปค่ะ
ถ้าอยากฝึกทำบัญชี ปิดบัญชีให้เป็นระบบ แนะนำคอร์ส ทำบัญชี–ปิดบัญชีรายเดือน สำหรับนักบัญชีมือใหม่ ของ CPD Academy ที่พาฝึกตั้งแต่รับเอกสาร บันทึกบัญชี กระทบยอด ตั้งรายการปรับปรุง ไปจนถึงตรวจงบทดลองก่อนส่งงานค่ะ
คำถามที่พบบ่อย (FAQ) เกี่ยวกับค่าใช้จ่ายค้างจ่าย
1. ค่าใช้จ่ายค้างจ่ายต้องมีใบแจ้งหนี้ก่อนหรือไม่?
ตอบ: ไม่จำเป็นเสมอไปค่ะ หากบริการหรือค่าใช้จ่ายเกิดขึ้นแล้วและกิจการมีข้อมูลเพียงพอในการรับรู้ ต้องพิจารณาตั้งรายการให้ตรงงวด แม้ใบแจ้งหนี้จะมาภายหลังก็ตาม
2. ค่าใช้จ่ายค้างจ่ายเป็นหนี้สินหรือค่าใช้จ่าย?
ตอบ: บัญชี ค่าใช้จ่ายค้างจ่ายเป็นหนี้สิน ค่ะ
ส่วนอีกด้านของรายการคือค่าใช้จ่ายที่รับรู้ในงวดนั้น เช่น Dr. ค่าไฟฟ้า / Cr. ค่าใช้จ่ายค้างจ่าย
3. ค่าใช้จ่ายค้างจ่ายกับเจ้าหนี้การค้าต่างกันอย่างไร?
ตอบ: ต่างกันค่ะ เจ้าหนี้การค้าหรือเจ้าหนี้อื่นคือรายการที่ได้รับใบแจ้งหนี้แล้ว ยอดหนี้ชัดเจน ส่วนค่าใช้จ่ายค้างจ่ายคือรายการที่ได้รับสินค้าหรือบริการแล้วแต่ยังไม่ได้รับใบแจ้งหนี้ จึงต้องประมาณยอดจากข้อมูลที่มีเพื่อให้ค่าใช้จ่ายอยู่ถูกงวด
4. ลืมตั้งค่าใช้จ่ายค้างจ่ายปีที่แล้ว ลงเป็นค่าใช้จ่ายปีนี้ได้เลยไหม?
ตอบ: ไม่ควรลงปีปัจจุบันทันทีค่ะ ต้องตรวจว่าเป็นค่าใช้จ่ายของงวดใด งบการเงินงวดก่อนอนุมัติแล้วหรือยัง และรายการมีสาระสำคัญหรือไม่ จากนั้นจึงพิจารณาวิธีปรับปรุงตามมาตรฐานบัญชีที่กิจการใช้
ส่วนทางภาษีต้องวิเคราะห์แยกตามข้อเท็จจริงและหลักเกณฑ์ของประมวลรัษฎากรค่ะ
5. ตั้งค่าใช้จ่ายค้างจ่ายแล้วเป็นรายจ่ายทางภาษีได้ทันทีหรือไม่?
ตอบ: ไม่เสมอไปค่ะ การรับรู้ค่าใช้จ่ายทางบัญชีไม่ได้แปลว่าจะหักเป็นรายจ่ายทางภาษีได้ทุกกรณี ต้องดูว่าเป็นรายจ่ายที่เกิดขึ้นจริง เกี่ยวข้องกับกิจการ อยู่ถูกงวด และไม่เข้าลักษณะรายจ่ายต้องห้ามตามมาตรา 65 ทวิ และมาตรา 65 ตรีด้วยค่ะ
6. ค่าใช้จ่ายค้างจ่ายอยู่หมวดไหน?
ตอบ: อยู่หมวด 2 หนี้สิน ในกลุ่มหนี้สินหมุนเวียน เพราะเป็นภาระที่ต้องจ่ายภายใน 1 ปี ในงบการเงินมักแสดงรวมอยู่ในบรรทัด “เจ้าหนี้การค้าและเจ้าหนี้หมุนเวียนอื่น”ค่ะ
อ้างอิง
- สภาวิชาชีพบัญชี — TFRS for NPAEs สำหรับหลักการรับรู้รายการและบทที่ 5 เรื่องข้อผิดพลาดของงวดก่อน
- กรมสรรพากร — มาตรา 65 ตรี สำหรับเงื่อนไขรายจ่ายในการคำนวณกำไรสุทธิทางภาษี