เผยแพร่ครั้งแรก: 15 สิงหาคม 2022
อัปเดตล่าสุด: 6 พฤศจิกายน 2026
ทุกปีพอใกล้สิ้นรอบบัญชี งานปิดงบมักมากองรวมกันในช่วงเดียว เอกสารจากลูกค้ายังมาไม่ครบ ยอดบางบัญชียังกระทบไม่ได้ แต่วันส่งงบให้ผู้สอบบัญชีก็ใกล้เข้ามาทุกที
ถ้าอยากปิดงบการเงินให้ถูกต้องและทันเวลา สิ่งที่ช่วยได้มากคือการเห็นภาพรวมของงานทั้งหมดก่อนลงมือ บทความนี้ CPD Academy สรุปตั้งแต่การเตรียมข้อมูล ขั้นตอนหลัก รายการตรวจสอบ (Checklist) ก่อนสรุปงบ ไปจนถึงการวางแผนเวลาให้ทันค่ะ
ปิดงบการเงินคืออะไร และทำไมต้องวางแผนให้ดี
ปิดงบการเงิน คือ งานตรวจและสรุปข้อมูลบัญชีของทั้งรอบระยะเวลาบัญชี ให้รายการครบ อยู่ถูกงวด และยอดคงเหลือมีหลักฐานรองรับ ก่อนนำไปจัดทำงบการเงินส่งผู้สอบบัญชีและหน่วยงานที่เกี่ยวข้อง
งานนี้ต้องใช้ข้อมูลจากหลายฝ่ายและมีกำหนดส่งชัดเจน ถ้าไม่วางแผนไว้ก่อน งานมักไปกองอยู่ช่วงท้ายจนต้องเร่งทำและพลาดรายการสำคัญ หากยังไม่คุ้นกับพื้นฐานของงานนี้ อ่านเพิ่มเติมได้ที่ การปิดงบการเงินคืออะไร? นักบัญชีต้องรู้อะไรก่อนเริ่มปิดงบ
ผลลัพธ์ของงานปิดงบคืองบการเงินที่พร้อมให้ผู้สอบบัญชีตรวจ เช่น งบแสดงฐานะการเงิน งบกำไรขาดทุน และหมายเหตุประกอบงบ พร้อมรายละเอียดที่อธิบายที่มาของตัวเลขทุกบัญชีสำคัญ
สำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ การรับรู้รายการ การวัดมูลค่า และการนำเสนองบ ให้ยึดตาม มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (TFRS for NPAEs) ฉบับล่าสุด ของสภาวิชาชีพบัญชีค่ะ
ก่อนเริ่มปิดงบ ต้องเตรียมอะไรให้พร้อม
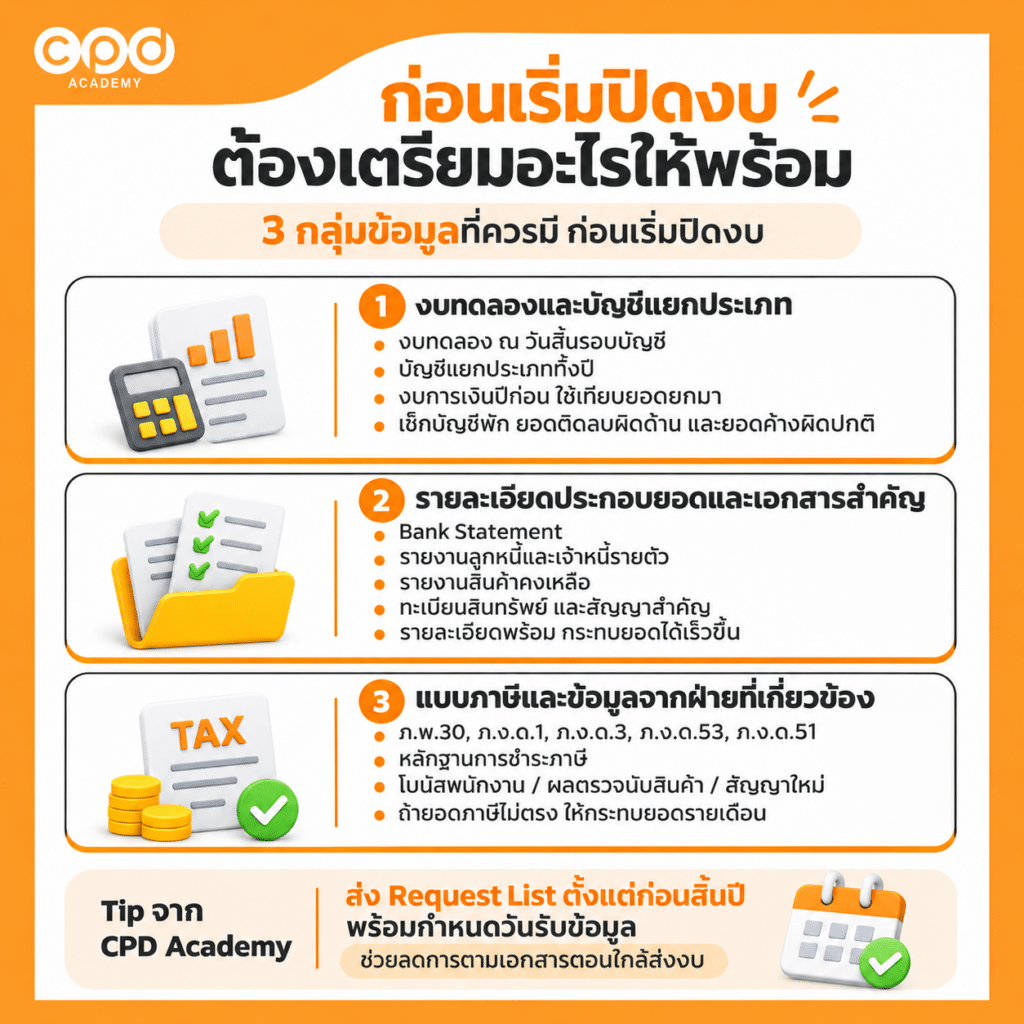
ปิดงบจะเร็วหรือช้า ส่วนใหญ่ตัดสินกันตั้งแต่ขั้นเตรียมข้อมูล ก่อนลงมือควรมีข้อมูล 3 กลุ่มนี้อยู่ในมือ
งบทดลองและบัญชีแยกประเภท
งบทดลอง (Trial Balance) คือ รายงานยอดคงเหลือของทุกบัญชี ณ วันสิ้นงวด ส่วนบัญชีแยกประเภท (General Ledger) แสดงรายการเคลื่อนไหวของแต่ละบัญชี ช่วงเตรียมข้อมูลให้ดึงทั้งสองรายงานของทั้งปี พร้อมงบการเงินปีก่อนที่ผู้สอบบัญชีรับรองแล้ว ไว้ใช้เทียบยอดยกมา
ก่อนใช้งบทดลองเป็นตัวตั้ง ให้ดูก่อนว่ายังมียอดในบัญชีพัก ยอดติดลบผิดด้าน หรือบัญชีที่ไม่ควรมียอดค้างอยู่หรือไม่ ถ้ามี ให้จดไว้เป็นประเด็นที่ต้องเคลียร์ตั้งแต่วันแรก
รายละเอียดประกอบยอดและเอกสารสำคัญ
รายละเอียดประกอบยอด คือ รายงานที่แจกแจงว่ายอดคงเหลือของแต่ละบัญชีประกอบด้วยรายการอะไรบ้าง บัญชีสำคัญควรมีรายงานนี้รองรับ เช่น รายการเดินบัญชีธนาคาร (Bank Statement) รายงานลูกหนี้และเจ้าหนี้รายตัว รายงานสินค้าคงเหลือ ทะเบียนสินทรัพย์ และสัญญาที่มีผลต่อการบันทึกบัญชี
ยิ่งรายละเอียดประกอบยอดพร้อมตั้งแต่ต้น ขั้นกระทบยอดก็ยิ่งเร็ว เพราะไม่ต้องรอทำรายงานใหม่ระหว่างทาง และผู้สอบบัญชีก็ขอข้อมูลชุดเดียวกันนี้อยู่แล้ว
แบบภาษีและข้อมูลจากฝ่ายที่เกี่ยวข้อง
รวบรวมแบบภาษีที่ยื่นระหว่างปี เช่น ภ.พ.30 ภ.ง.ด.1 ภ.ง.ด.3 ภ.ง.ด.53 และ ภ.ง.ด.51 พร้อมหลักฐานการชำระ ส่วนข้อมูลอย่างโบนัสพนักงาน ผลตรวจนับสินค้า หรือสัญญาใหม่ ต้องขอจากฝ่ายที่รับผิดชอบหรือเจ้าของกิจการ
ถ้ายอดภาษีในบัญชีไม่ตรงกับแบบที่ยื่น ให้ทำกระดาษทำการกระทบยอดแยกเป็นรายเดือน จะหาเดือนที่มีปัญหาได้เร็วกว่าการดูยอดรวมทั้งปี
ดูรายการเอกสารแบบละเอียดพร้อมตารางติดตามได้ที่ ปิดงบการเงินต้องเตรียมเอกสารอะไรบ้าง? Checklist ข้อมูลและรายละเอียดประกอบยอด
Tip จาก CPD Academy: ส่งรายการข้อมูลที่ต้องขอ (Request List) ให้ลูกค้าหรือฝ่ายอื่นตั้งแต่ก่อนสิ้นปี พร้อมระบุวันที่ต้องได้รับ จะได้ไม่ต้องมาตามเอกสารกันตอนใกล้ส่งงบค่ะ
ขั้นตอนปิดงบการเงินตั้งแต่ต้นจนจบมีอะไรบ้าง
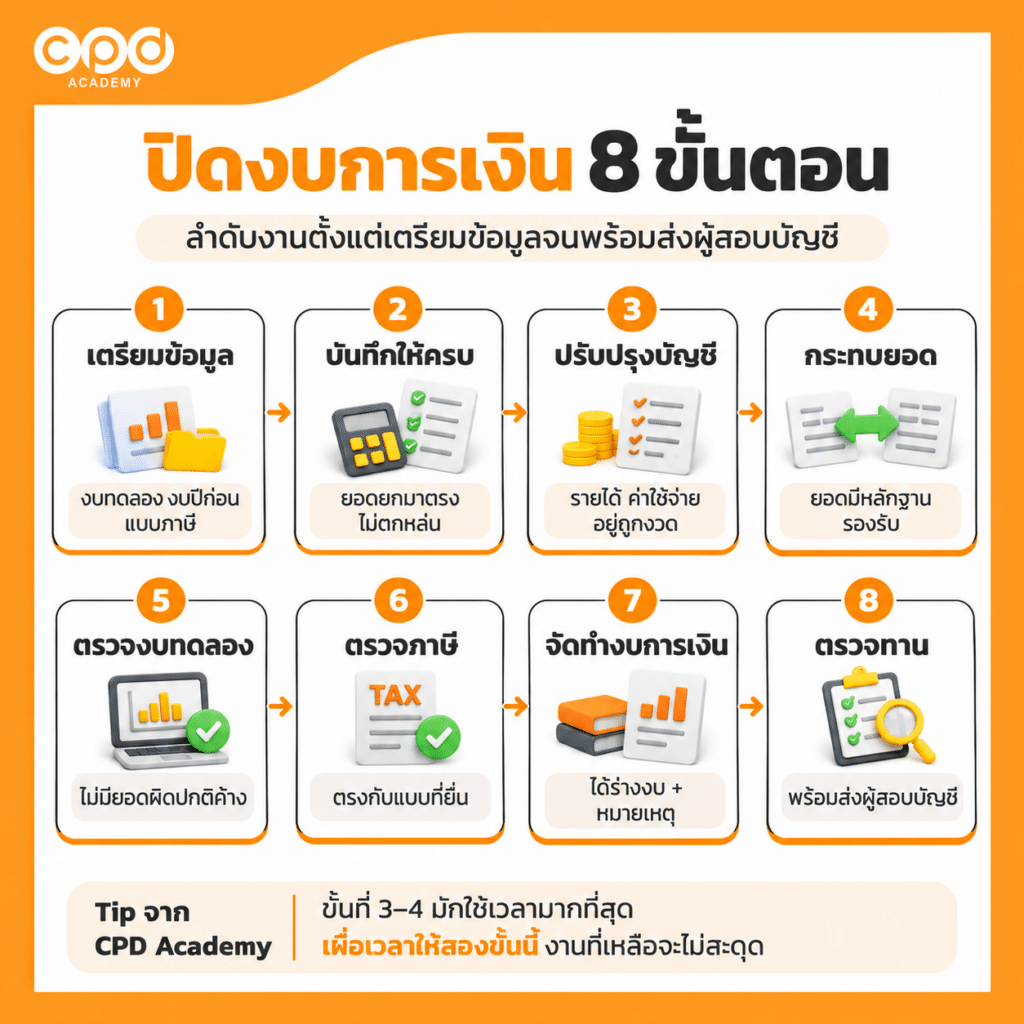
เมื่อข้อมูลพร้อม งานปิดงบจะเดินตามลำดับนี้ ในงานจริงอาจต้องย้อนกลับไปแก้บางขั้น แต่ลำดับนี้ช่วยให้รู้ว่างานตอนนี้อยู่ตรงไหน และยังเหลืออะไรบ้าง
| ลำดับ | งาน | สิ่งที่ต้องดู | ผลลัพธ์ที่ควรได้ |
|---|---|---|---|
| 1 | เตรียมข้อมูล | งบทดลอง บัญชีแยกประเภท งบปีก่อน รายละเอียดประกอบยอด และแบบภาษี | ข้อมูลและเอกสารพร้อมสำหรับเริ่มงาน |
| 2 | บันทึกรายการให้ครบ | ยอดยกมา รายการซื้อ ขาย รับ จ่าย และบัญชีพักที่ยังค้าง | ยอดยกมาตรงกับงบปีก่อน และรายการระหว่างปีไม่ตกหล่น |
| 3 | ปรับปรุงบัญชี | ค้างรับ ค้างจ่าย รับล่วงหน้า จ่ายล่วงหน้า ค่าเสื่อมราคา และค่าเผื่อต่าง ๆ | รายการสิ้นงวดบันทึกครบ รายได้และค่าใช้จ่ายอยู่ถูกงวด |
| 4 | กระทบยอด | เงินฝากธนาคาร ลูกหนี้ เจ้าหนี้ สินค้าคงเหลือ และสินทรัพย์ถาวร | ยอดบัญชีสำคัญตรงกับรายละเอียดและหลักฐาน |
| 5 | ตรวจงบทดลองหลังปรับปรุง | ยอดผิดด้าน ยอดค้างนาน และยอดที่เปลี่ยนไปมากจากปีก่อน | ไม่มียอดผิดปกติที่ยังอธิบายไม่ได้ |
| 6 | ตรวจภาษี | ภาษีขาย ภาษีซื้อ ภาษีหัก ณ ที่จ่าย และรายการที่ต้องบวกกลับทางภาษี | ยอดภาษีตรงกับแบบที่ยื่น และคำนวณภาษีเงินได้นิติบุคคลแล้ว |
| 7 | จัดทำงบการเงิน | การจัดประเภทบัญชี ตัวเลขแต่ละหน้า และหมายเหตุประกอบงบ | ได้ร่างงบการเงินพร้อมหมายเหตุประกอบงบ |
| 8 | ตรวจทาน | ตัวเลขเทียบงบทดลองชุดสุดท้าย และประเด็นที่ยังค้าง | งบพร้อมส่งผู้สอบบัญชี |
ในทางปฏิบัติ ขั้นที่ใช้เวลามากที่สุดมักเป็นขั้นที่ 3 และ 4 เพราะต้องรอเอกสาร คำนวณตัวเลข และหาสาเหตุของผลต่าง ถ้าวางแผนเผื่อเวลาให้สองขั้นนี้ งานส่วนที่เหลือจะเดินต่อได้ไม่สะดุด
แต่ละขั้นต้องดูอะไรบ้าง และใช้ข้อมูลอะไรเป็นตัวตั้ง อ่านแบบละเอียดได้ที่ ขั้นตอนการปิดงบการเงิน จากงบทดลองถึงงบการเงิน ทำตามลำดับอย่างไร
ถ้าเพิ่งเริ่มรับงานปิดงบ แนะนำให้ทำตามลำดับนี้ให้ครบทุกขั้นสัก 1–2 รอบก่อน เมื่อคุ้นกับงานแล้วค่อยปรับลำดับให้เข้ากับลักษณะธุรกิจของลูกค้าแต่ละราย
Checklist เรื่องสำคัญที่ต้องเช็กก่อนสรุปงบ
ก่อนสรุปตัวเลข ลองใช้ Checklist นี้ทบทวน 5 เรื่องที่มักทำให้งบต้องกลับมาแก้ภายหลัง
ยอดยกมาและรายการจากงวดก่อน
ยอดยกมาต้นปีต้องตรงกับงบปีก่อนที่ผู้สอบบัญชีรับรอง และรายการปรับปรุงที่ผู้สอบเสนอไว้ต้องบันทึกครบ ถ้ายอดไม่ตรง ให้หาสาเหตุก่อน อย่าปรับตัวเลขให้ตรงกันโดยไม่มีหลักฐาน
ตัวอย่างเช่น เงินฝากธนาคารยกมาต่างจากงบปีก่อน 5,000 บาท อาจเกิดจากรายการปรับปรุงของผู้สอบที่ยังไม่ได้บันทึก หรือมีการแก้รายการย้อนหลังในโปรแกรม (ตัวเลขสมมติ)
รายได้และค่าใช้จ่ายอยู่ถูกงวด
ดูรายการช่วงก่อนและหลังวันสิ้นงวด เช่น ขายสินค้าวันที่ 31 ธันวาคม แต่ส่งมอบต้นเดือนมกราคม หรือได้รับบริการเดือนธันวาคม แต่ใบแจ้งหนี้มาถึงเดือนถัดไป ต้องดูว่ารายการเกิดขึ้นในงวดไหนจริง ไม่ใช่ดูแค่วันที่ในเอกสาร
วิธีที่ช่วยได้คือเปิดดูเอกสารซื้อขายช่วงไม่กี่วันก่อนและหลังวันสิ้นงวด แล้วเทียบวันส่งมอบสินค้าหรือวันที่ให้บริการกับวันที่บันทึกบัญชี ถ้าไม่ตรงงวด ให้ปรับก่อนสรุปยอด
รายการปรับปรุงบันทึกครบ
หลักง่าย ๆ คือถามตัวเองว่า รายการนี้เป็นของปีนี้หรือไม่ ถ้าใช่ แต่ยังไม่อยู่ในบัญชี ก็ต้องปรับปรุงก่อนปิดงบ แม้เอกสารจะยังมาไม่ครบ ให้ประมาณจากข้อมูลที่เชื่อถือได้ แล้วเก็บที่มาของตัวเลขไว้ให้ตรวจสอบได้
เช็กรายการสิ้นงวดที่มักลืม เช่น ค่าใช้จ่ายค้างจ่าย ค่าใช้จ่ายจ่ายล่วงหน้า รายได้รับล่วงหน้า ค่าเสื่อมราคา และค่าเผื่อหนี้สงสัยจะสูญ ดูตัวอย่างพร้อมวิธีบันทึกได้ที่ รายการปรับปรุงปิดบัญชีที่นักบัญชีมักลืม มีอะไรบ้าง? พร้อมตัวอย่าง
ยอดคงเหลือมีรายละเอียดรองรับ
บัญชีสำคัญอย่างเงินฝากธนาคาร ลูกหนี้ เจ้าหนี้ สินค้าคงเหลือ และสินทรัพย์ถาวร ต้องกระทบยอดกับรายละเอียดและเอกสารได้ ถ้ายังมีผลต่างที่ไม่รู้สาเหตุ ถือว่ายอดนั้นยังไม่พร้อมออกงบ
ตัวอย่างเช่น ลูกหนี้ตามบัญชี 500,000 บาท แต่รายงานลูกหนี้รายตัวรวมได้ 480,000 บาท ต้องหาให้เจอก่อนว่าผลต่าง 20,000 บาทมาจากไหน อาจเป็นใบลดหนี้ที่ยังไม่บันทึก หรือรับชำระแล้วแต่ตัดผิดราย (ตัวเลขสมมติ)
ดูว่าแต่ละบัญชีต้องเทียบกับข้อมูลอะไรได้ที่ ปิดบัญชีสิ้นปี ต้องกระทบยอดอะไรบ้าง? Checklist รายบัญชีก่อนสรุปงบ
ภาษีและรายการที่เกี่ยวข้องสอดคล้องกัน
ภาษีขาย ภาษีซื้อ และภาษีหัก ณ ที่จ่ายในบัญชีควรตรงกับแบบที่ยื่นจริง ส่วนการคำนวณภาษีเงินได้นิติบุคคล อย่าลืมบวกกลับรายจ่ายที่หักทางภาษีไม่ได้ เช่น รายจ่ายต้องห้ามตามมาตรา 65 ตรี แห่งประมวลรัษฎากร
ถ้ากิจการจ่ายค่าบริการให้ผู้ให้บริการต่างประเทศ ให้ตรวจ ภ.พ.36 และ ภ.ง.ด.54 ด้วย เพราะเป็นรายการที่หลายกิจการลืมนำส่ง และมักถูกพบตอนผู้สอบบัญชีตรวจค่าใช้จ่าย
Tip จาก CPD Academy: ทำกระดาษทำการภาษีแยกจากงบการเงิน แล้วสรุปให้เจ้าของกิจการเห็นว่าปีนี้ต้องเสียภาษีเท่าไร มีภาษีถูกหัก ณ ที่จ่ายไว้เท่าไร และขอคืนได้หรือไม่ จะลดคำถามตอนส่งงบได้มากค่ะ
จุดไหนที่ทำให้ปิดงบช้าหรือผิดบ่อย
จากงานจริง ปัญหาที่ทำให้งานปิดงบสะดุดมักวนอยู่กับ 4 เรื่องนี้
- เอกสารไม่ครบ ใบแจ้งหนี้ สัญญา หรือรายงานบางชุดยังมาไม่ถึง ทำให้สรุปยอดบางบัญชีไม่ได้
- กระทบยอดช้า ปล่อยผลต่างสะสมมาหลายเดือน พอถึงสิ้นปีต้องย้อนหาสาเหตุทีเดียวทั้งปี
- รายการปรับปรุงตกหล่น โดยเฉพาะค่าใช้จ่ายที่ยังไม่ได้รับใบแจ้งหนี้ ทำให้กำไรสูงกว่าความจริง
- รอข้อมูลจากลูกค้าหรือฝ่ายอื่น ไม่ได้ตกลงวันส่งไว้ งานจึงต้องหยุดรอเป็นช่วง ๆ
ลองสังเกตว่าปีที่ผ่านมางานติดอยู่ที่เรื่องไหนนานที่สุด แล้วแก้เรื่องนั้นก่อนในรอบนี้ เช่น ถ้ารอใบแจ้งหนี้จากผู้ขายบ่อย ก็กำหนดให้ฝ่ายจัดซื้อส่งรายการค่าใช้จ่ายค้างให้ทุกสิ้นเดือน
ทางแก้ส่วนใหญ่อยู่ที่งานรายเดือน ถ้ากระทบยอดและเคลียร์เอกสารทุกเดือน พอถึงสิ้นปีจะเหลือแค่รายการสิ้นงวด อีกเรื่องคือการคุยกับลูกค้าให้ชัดว่าต้องส่งอะไร ภายในวันไหน แล้วนักบัญชีต้องคุยกับใครบ้าง งานปิดงบถึงจะจบไว?
วางแผนไทม์ไลน์ (Timeline) ปิดงบอย่างไรให้ทำงานทัน
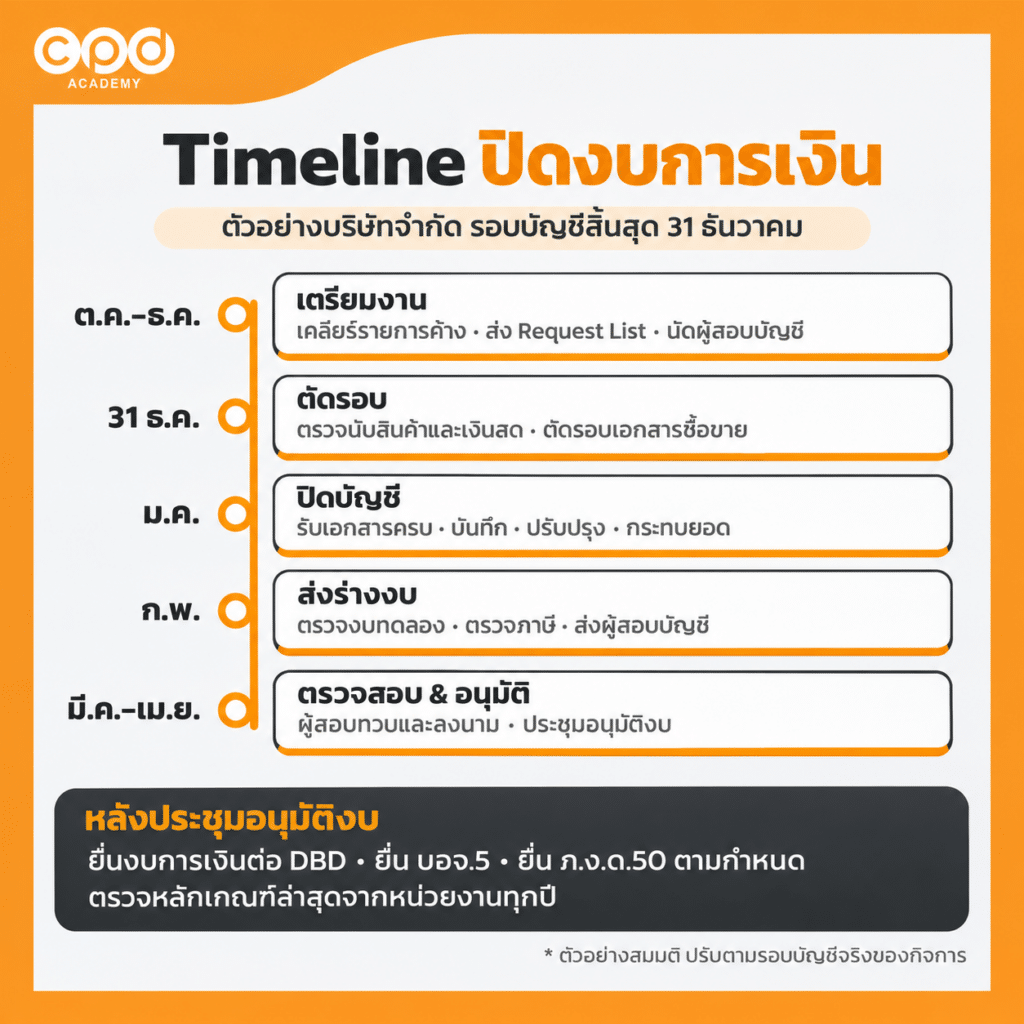
หลายคนสงสัยว่าปิดงบการเงินเดือนไหน คำตอบขึ้นกับวันสิ้นรอบบัญชีของแต่ละกิจการ วิธีที่ใช้ได้ผลคือวางแผนย้อนกลับ (Work Backward) เริ่มจากวันที่งบต้องเสร็จ แล้วถอยกลับมากำหนดว่าแต่ละช่วงต้องทำอะไร
ตัวอย่างนี้เป็นบริษัทจำกัดที่รอบบัญชีสิ้นสุด 31 ธันวาคม และต้องมีงบที่ผู้สอบบัญชีรับรองแล้วก่อนประชุมผู้ถือหุ้นเพื่ออนุมัติงบภายในเดือนเมษายน
ถ้ารอบบัญชีของกิจการสิ้นสุดเดือนอื่น ให้เลื่อนตารางทั้งชุดตามวันสิ้นรอบจริง ส่วนห้างหุ้นส่วนจดทะเบียนไม่มีขั้นประชุมผู้ถือหุ้น แต่ยังต้องมีงบที่ผู้สอบบัญชีรับรองก่อนยื่นตามกำหนด จึงใช้วิธีวางแผนย้อนกลับแบบเดียวกันได้
| ช่วงเวลา | งานหลัก |
|---|---|
| ต.ค.–ธ.ค. | เคลียร์รายการค้างระหว่างปี ส่ง Request List นัดผู้สอบบัญชี และวางแผนตรวจนับสินค้า |
| 31 ธ.ค. | ตรวจนับสินค้าและเงินสด ตัดรอบเอกสารซื้อขาย |
| ม.ค. | รับเอกสารให้ครบ บันทึกรายการ ปรับปรุงบัญชี และกระทบยอด |
| ก.พ. | ตรวจงบทดลองหลังปรับปรุง ตรวจภาษี จัดทำร่างงบ แล้วส่งผู้สอบบัญชี |
| มี.ค.–เม.ย. | ผู้สอบบัญชีตรวจ แก้ไขประเด็นที่พบ ผู้สอบลงนามรับรองงบ และประชุมอนุมัติงบ |
อีกเรื่องที่ควรทำคือคุยกับผู้สอบบัญชีตั้งแต่ต้นว่าต้องใช้เวลาตรวจประมาณกี่สัปดาห์ และต้องการเอกสารอะไรก่อนเข้าตรวจ จะได้กำหนดวันส่งร่างงบให้สอดคล้องกัน
หลังประชุมอนุมัติงบ ยังมีงานยื่นงบการเงินต่อกรมพัฒนาธุรกิจการค้า ยื่นบัญชีรายชื่อผู้ถือหุ้น (บอจ.5) และยื่น ภ.ง.ด.50 ต่อกรมสรรพากร ซึ่งแต่ละเรื่องมีกำหนดของตัวเอง ควรตรวจหลักเกณฑ์ล่าสุดจากหน่วยงานทุกปี ดูกำหนดส่งและค่าปรับได้ที่ สรุปครบ…ค่าปรับยื่นงบล่าช้าเสียเท่าไร ยังไงบ้าง
คลิปนี้สรุปกำหนดส่งสำคัญหลังปิดรอบบัญชี ตั้งแต่ประชุมอนุมัติงบจนถึงยื่นงบและยื่นภาษี
ก่อนส่งงบให้ผู้สอบบัญชีหรือผู้เกี่ยวข้อง ควรตรวจอะไรอีกครั้ง
ก่อนส่งงบออกไป ลองทบทวนอีกรอบตามรายการสุดท้ายนี้
- ตัวเลขในงบตรงกับงบทดลองชุดสุดท้าย และแต่ละหน้าในงบสอดคล้องกัน
- จัดประเภทบัญชีถูกต้อง เช่น แยกหนี้สินหมุนเวียนและไม่หมุนเวียน
- หมายเหตุประกอบงบและรายละเอียดประกอบยอดครบ
- ประเด็นภาษีสรุปให้เจ้าของกิจการเข้าใจแล้ว
- รายการที่ยังค้างมีผู้รับผิดชอบ และแจ้งผู้ตรวจทานแล้ว
ถ้าต้องส่งงบหลายบริษัทในช่วงเดียวกัน ให้ทำตารางสถานะรวมว่าแต่ละบริษัทอยู่ขั้นไหน รออะไรอยู่ และกำหนดส่งวันไหน จะช่วยให้จัดลำดับงานได้ง่ายและไม่มีบริษัทไหนตกหล่น
ถ้ามีเวลาจำกัด ให้ตรวจบัญชีที่มีมูลค่าสูงหรือต้องใช้การประมาณก่อน ดูว่าเรื่องไหนควรตรวจลึกกว่าปกติได้ที่ 6 จุดเสี่ยงที่ต้องตรวจให้ชัดก่อนสรุปงบการเงิน
เมื่อผู้สอบบัญชีส่งงบกลับมา อย่าลืมอ่านหน้ารายงานของผู้สอบบัญชีทุกครั้งก่อนนำส่ง เพื่อดูว่ามีข้อสังเกตที่ต้องแจ้งกิจการหรือไม่ ส่วนเรื่องที่ควรตกลงกับผู้สอบบัญชีตั้งแต่ต้น เช่น ช่วงเวลาเข้าตรวจ เอกสารที่ต้องเตรียม และประเด็นที่ผู้สอบสนใจเป็นพิเศษ วิทยากร CPD Academy เล่าไว้ในวิดีโอถัดไป
สรุป ปิดงบให้ทันเวลา ต้องจำอะไรบ้าง
การปิดงบให้ถูกต้องและทันเวลา ไม่ได้อยู่ที่ทำเร็วอย่างเดียว แต่อยู่ที่ลำดับงานและข้อมูลที่พร้อม สรุปเป็นหลักจำได้ 4 ข้อ
- เตรียมข้อมูลและขอเอกสารตั้งแต่ก่อนสิ้นปี
- ทำตามลำดับ บันทึกให้ครบ ปรับปรุง กระทบยอด แล้วจึงจัดทำงบ
- ยอดคงเหลือของบัญชีสำคัญต้องมีรายละเอียดรองรับ
- วางแผนย้อนจากวันส่งงบ และเผื่อเวลาให้ผู้สอบบัญชี
ถ้าข้ามขั้นใดขั้นหนึ่ง สิ่งที่ตามมาคือต้องแก้งบหลังส่งผู้สอบ คำนวณภาษีผิด หรือยื่นงบไม่ทันจนเสียค่าปรับ ลองหยิบ Checklist ในบทนี้ไปใช้กับรอบปิดงบครั้งหน้า แล้วจะเห็นว่างานเบาลงกว่าที่คิดค่ะ
คำถามที่พบบ่อย (FAQ) เกี่ยวกับการปิดงบ
1. นักบัญชีควรเริ่มเตรียมปิดงบตั้งแต่เมื่อไร?
ตอบ: ควรเริ่มก่อนสิ้นรอบบัญชีอย่างน้อย 1–3 เดือน โดยเคลียร์รายการค้าง ส่ง Request List และนัดผู้สอบบัญชีไว้ก่อน งานหลังวันสิ้นงวดจะได้เหลือแค่การปรับปรุงและสรุปยอด
2. การปิดงบการเงินกับการปิดบัญชีต่างกันอย่างไร?
ตอบ: การปิดบัญชีคือการโอนบัญชีรายได้และค่าใช้จ่ายเข้ากำไรขาดทุนสะสมเมื่อสิ้นงวด ส่วนการปิดงบเป็นงานทั้งกระบวนการ ตั้งแต่ตรวจและปรับปรุงข้อมูลจนได้งบการเงินที่พร้อมส่ง
3. นักบัญชีเริ่มปิดงบได้หรือไม่ หากเอกสารยังไม่ครบ?
ตอบ: เริ่มได้ ให้ทำบัญชีที่ข้อมูลพร้อมก่อน แล้วทำตารางติดตามเอกสารที่ขาด แต่ยังไม่ควรสรุปยอดบัญชีที่เอกสารสำคัญยังมาไม่ถึง
4. เจ้าของกิจการควรเตรียมอะไรให้นักบัญชีก่อนปิดงบ?
ตอบ: เอกสารซื้อขายที่ยังไม่ได้ส่ง สัญญาที่ทำใหม่ระหว่างปี ข้อมูลโบนัสพนักงาน ผลตรวจนับสินค้า และเรื่องสำคัญที่เกิดขึ้นระหว่างปี เช่น ซื้อหรือขายสินทรัพย์ กู้ยืมเงิน หรือมีคดีความ
5. งบทดลองที่ยอดเดบิตเท่ากับเครดิต แปลว่างบถูกต้องแล้วหรือไม่?
ตอบ: ยังไม่ใช่ งบทดลองลงตัวบอกได้แค่ว่าบันทึกบัญชีคู่ครบ แต่อาจยังมีรายการผิดงวด ผิดบัญชี หรือตกหล่น จึงต้องกระทบยอดและตรวจรายการปรับปรุงต่อ
6. กิจการที่รอบบัญชีไม่ได้สิ้นสุด 31 ธันวาคม วางแผนปิดงบอย่างไร?
ตอบ: ใช้หลักเดียวกัน คือนับจากวันสิ้นรอบบัญชีจริงของกิจการ แล้ววางแผนย้อนกลับจากกำหนดประชุมอนุมัติงบ การยื่นงบ และการยื่น ภ.ง.ด.50 ของรอบนั้น
อยากฝึกปิดงบจากข้อมูลจริงให้ถูกต้องและทันเวลา?
ถ้าเห็นภาพรวมแล้ว แต่ยังไม่มั่นใจว่าจะเริ่มจากงบทดลองจริงอย่างไร คอร์ส วิธีปิดงบการเงินอย่างถูกต้องและทันเวลา ของ CPD Academy จะพาดูวิธีปิดงบจากข้อมูลจริง พร้อมลำดับงานที่นำกลับไปใช้กับงานของตัวเองได้ทันทีค่ะ
สอบถามเพิ่มเติมได้ที่ Line: @cpdacademy






