เผยแพร่ครั้งแรก: 19 กันยายน 2022
อัปเดตล่าสุด: 10 พฤศจิกายน 2026
ใกล้ครบ 150 วันหลังปิดรอบบัญชีทีไร งานที่นักบัญชีทุกคนต้องเจอคือการยื่นภาษีเงินได้นิติบุคคลประจำปี ตัวเลขในแบบอาจกรอกครบทุกช่อง แต่ถ้ารายได้ไม่ตรงกับ ภ.พ.30 หรือค่าใช้จ่ายบางรายการไม่มีหลักฐาน ปัญหาก็อาจตามมาหลังยื่นไปแล้ว
บทความนี้ CPD Academy สรุปว่า ภ.ง.ด.50 คืออะไร ต้องยื่นเมื่อไร กำไรบัญชีกับกำไรทางภาษีต่างกันตรงไหน และก่อนยื่นภาษีเงินได้นิติบุคคลควรเช็กความเสี่ยงอะไรบ้าง พร้อมรายการตรวจสอบ 10 ข้อที่นำไปใช้ได้ทันทีค่ะ
ภ.ง.ด.50 คืออะไร?
ภ.ง.ด.50 คือ แบบแสดงรายการภาษีเงินได้นิติบุคคลประจำปี ที่บริษัทหรือห้างหุ้นส่วนนิติบุคคลใช้ยื่นภาษีจากกำไรสุทธิของรอบระยะเวลาบัญชี 12 เดือน โดยต้องยื่นพร้อมงบการเงิน แม้กิจการจะขาดทุนก็ยังต้องยื่นแบบนะคะ
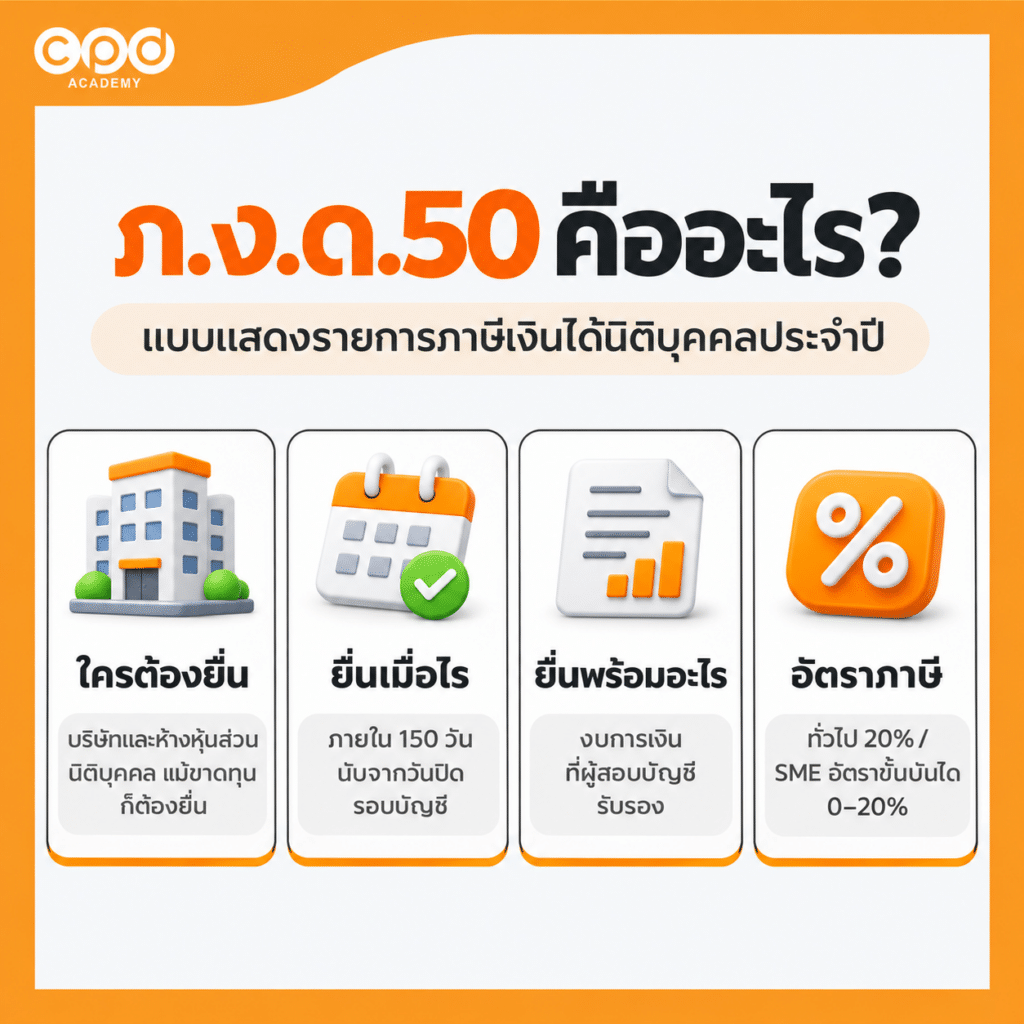
กำหนดยื่น คือภายใน 150 วันนับแต่วันสุดท้ายของรอบระยะเวลาบัญชี ถ้ากิจการยื่นผ่านระบบยื่นแบบออนไลน์ (e-Filing) อาจได้รับขยายเวลาเพิ่มตามประกาศกรมสรรพากรในแต่ละปี ดาวน์โหลดแบบได้ที่ แบบแสดงรายการล่าสุดของกรมสรรพากร
อัตราภาษี โดยทั่วไปคือร้อยละ 20 ของกำไรสุทธิ ส่วนวิสาหกิจขนาดกลางและขนาดย่อม (SME) ที่มีทุนชำระแล้วไม่เกิน 5 ล้านบาท และรายได้จากการขายสินค้าหรือให้บริการไม่เกิน 30 ล้านบาท ใช้อัตราขั้นบันได ดูรายละเอียดได้ที่ อัตราภาษีเงินได้นิติบุคคลที่ต้องรู้
| กำไรสุทธิ | อัตราภาษี |
|---|---|
| ไม่เกิน 300,000 บาท | ได้รับยกเว้น |
| 300,001 – 3,000,000 บาท | 15% |
| เกิน 3,000,000 บาท | 20% |
ถ้ายื่นเกินกำหนดหรือชำระภาษีไม่ครบ จะต้องเสียเงินเพิ่มร้อยละ 1.5 ต่อเดือนของภาษีที่ต้องชำระ และอาจมีค่าปรับ ส่วนกรณีที่ยื่นไปแล้วและพบว่ากรอกผิด กิจการสามารถยื่นแบบเพิ่มเติมได้ ดูวิธีแก้ได้ที่ ยื่นภาษีเงินได้นิติบุคคลผิด แก้ไขได้ไหม
กำไรบัญชีกับกำไรทางภาษีต่างกันอย่างไร?
กำไรสุทธิทางบัญชีจัดทำตามมาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (TFRS for NPAEs) แต่กำไรที่ใช้คำนวณภาษีต้องเป็นไปตามประมวลรัษฎากร ตัวเลขทั้งสองจึงมักไม่เท่ากัน
ก่อนกรอกแบบ นักบัญชีต้องนำกำไรทางบัญชีมาปรับเป็นกำไรทางภาษี เช่น ตัวอย่างนี้เลยค่ะ
| รายการ | จำนวนเงิน (บาท) |
|---|---|
| กำไรสุทธิทางบัญชี | 1,000,000 |
| บวก ค่ารับรองส่วนที่เกินวงเงิน | 20,000 |
| บวก ค่าใช้จ่ายส่วนตัวของกรรมการ | 30,000 |
| หัก เงินปันผลรับที่ได้รับยกเว้นตามเงื่อนไขกฎหมาย | (40,000) |
| กำไรสุทธิทางภาษี | 1,010,000 |
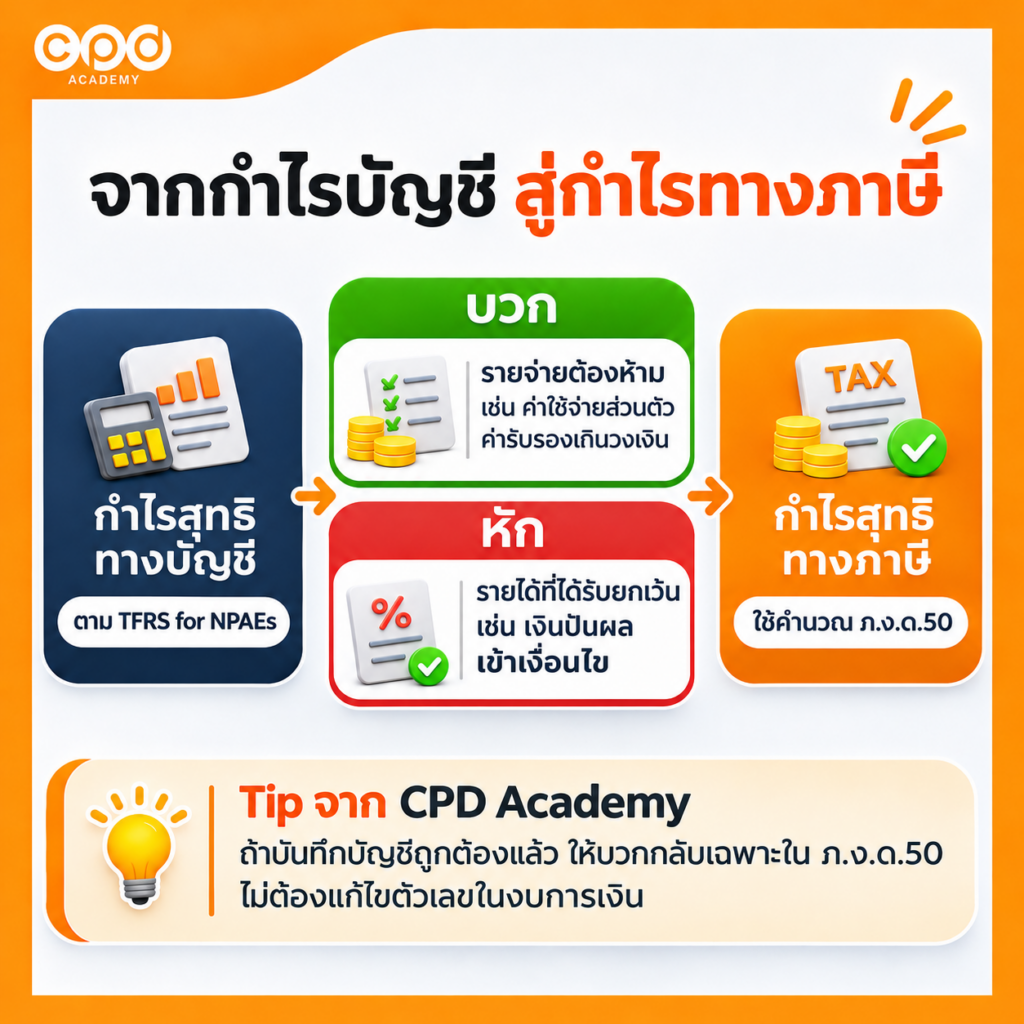
รายการที่ต้องบวกกลับหรือหักออกมีหลายแบบ อ่านเพิ่มเติมได้ที่ รายการปรับปรุงทางภาษีคืออะไร และ ตัวอย่างการคำนวณภาษีเงินได้นิติบุคคล
รายได้และรายจ่ายที่ต้องปรับปรุงทางภาษีมีอะไรบ้าง?
| ประเภท | ตัวอย่าง | ผลต่อกำไรทางภาษี |
|---|---|---|
| รายจ่ายต้องห้ามตามมาตรา 65 ตรี | ค่าใช้จ่ายส่วนตัว รายจ่ายที่ไม่มีหลักฐาน ค่ารับรองเกินวงเงิน เบี้ยปรับและเงินเพิ่ม | บวกกลับ |
| รายได้ที่ได้รับยกเว้น | เงินปันผลที่เข้าเงื่อนไขยกเว้น | หักออก |
| รายจ่ายที่หักได้มากกว่าจริง | รายจ่ายที่กฎหมายให้หักเพิ่ม เช่น บางรายการตามมาตรการส่งเสริมของรัฐ | หักเพิ่ม |
| ผลต่างด้านเวลา | ค่าเผื่อหนี้สงสัยจะสูญ ประมาณการหนี้สินที่ยังไม่เกิดจริง | บวกกลับในปีที่ตั้ง |
ทำไมก่อนยื่น ภ.ง.ด.50 ต้องเช็กข้อมูลอื่นด้วย?
ภ.ง.ด.50 เป็นแบบที่ยื่นปีละครั้งหลังปิดงบ แต่ระหว่างปี กรมสรรพากรได้รับข้อมูลของกิจการมาแล้วหลายทาง บางส่วนกิจการยื่นเองทุกเดือน บางส่วนธนาคาร ลูกค้า หรือแพลตฟอร์มเป็นผู้รายงาน เมื่อกิจการยื่น ภ.ง.ด.50 สรรพากรจึงนำตัวเลขในแบบไปเทียบกับข้อมูลที่มีอยู่แล้วได้ทันที
| ข้อมูลที่สรรพากรมีอยู่แล้ว | ใครเป็นผู้ส่ง | ส่งเมื่อไร | ใช้เทียบกับรายการไหนในแบบ |
|---|---|---|---|
| ภ.พ.30 | กิจการ (ถ้าจดทะเบียน VAT) | ทุกเดือน | รายได้ |
| ภ.ง.ด.3 และ ภ.ง.ด.53 | กิจการ ในฐานะผู้จ่ายเงิน | ทุกเดือน | ค่าบริการ ค่าเช่า และค่าใช้จ่ายอื่นที่ต้องหักภาษี ณ ที่จ่าย |
| ภ.ง.ด.1 และเงินสมทบประกันสังคม | กิจการ ในฐานะนายจ้าง | ทุกเดือน | เงินเดือนและค่าจ้าง |
| หนังสือรับรองการหักภาษี ณ ที่จ่าย (50 ทวิ) | ลูกค้าที่จ่ายเงินให้กิจการ | ทุกเดือนที่มีการจ่าย | รายได้ และภาษีที่ขอเครดิต |
| ข้อมูลเงินเข้าบัญชีธนาคาร | ธนาคาร | ปีละครั้ง เมื่อเข้าเกณฑ์ | รายได้ |
| ข้อมูลยอดขายบนแพลตฟอร์ม | แพลตฟอร์มขายออนไลน์ | ปีละครั้ง เมื่อเข้าเกณฑ์ | รายได้ |
ถ้าตัวเลขเหล่านี้ไม่สอดคล้องกันและอธิบายไม่ได้ กิจการอาจถูกเรียกให้ชี้แจง ดูว่าสรรพากรใช้ข้อมูลอะไรบ้างได้ที่ สรรพากรตรวจรายได้จากอะไรบ้าง? ส่วนวิธีเทียบตัวเลขทีละคู่ อ่านได้ที่ ก่อนยื่น ภ.ง.ด.50 ต้องกระทบยอดอะไรบ้าง?
7 กลุ่มความเสี่ยงก่อนยื่นภาษี
จุดเสี่ยงก่อนยื่นแบบแบ่งได้เป็น 7 กลุ่ม ถ้านักบัญชีตรวจครบทั้ง 7 กลุ่ม โอกาสที่รายการสำคัญจะหลุดไปก็จะน้อยลงมาก
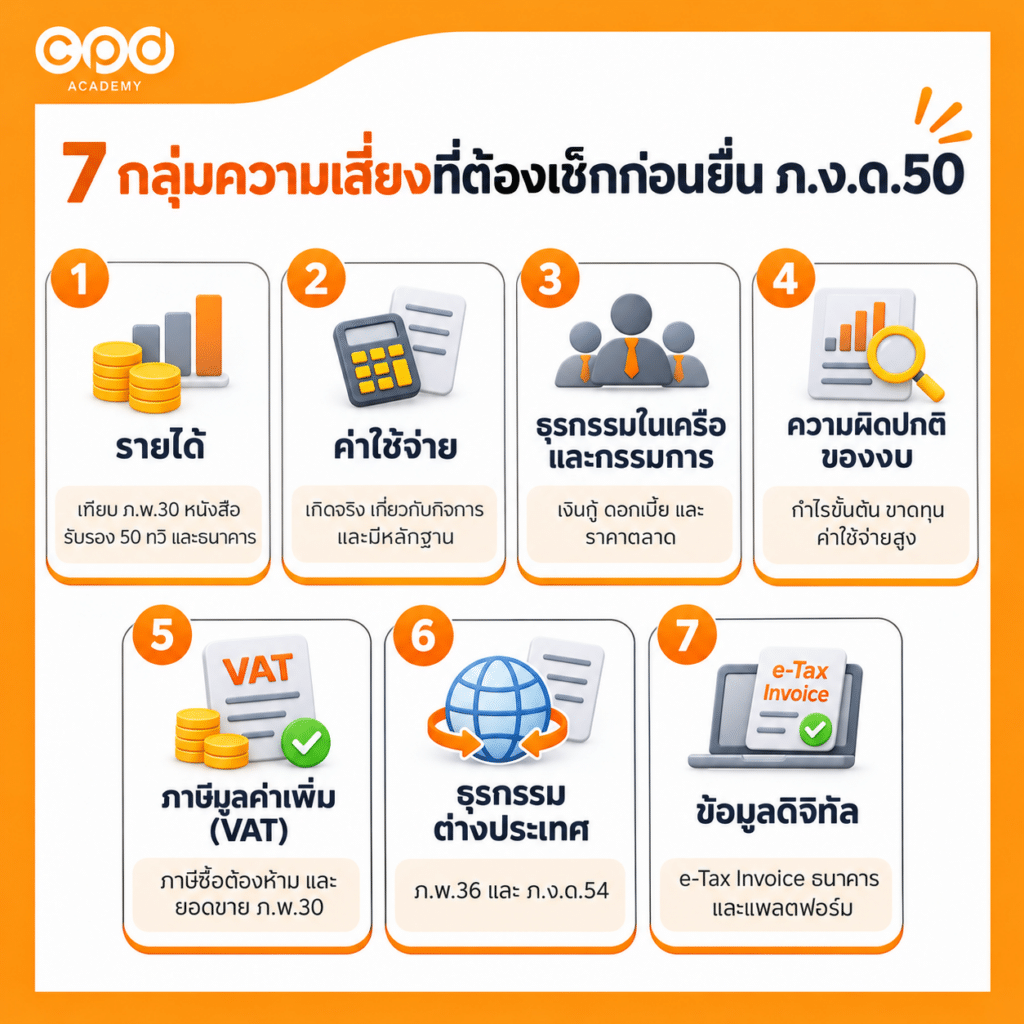
1. รายได้
รายได้ในงบต้องอธิบายได้เมื่อนำไปเทียบกับ ภ.พ.30 หนังสือรับรองการหักภาษี ณ ที่จ่าย และเงินเข้าธนาคาร ส่วนรายได้แบบไหนที่ควรตรวจต่อ จะอธิบายไว้ในหัวข้อถัดไป
2. ค่าใช้จ่าย
ค่าใช้จ่ายต้องเกิดขึ้นจริง เกี่ยวกับกิจการ และมีหลักฐาน ถ้ารายการใดไม่เข้าเงื่อนไข นักบัญชีต้องบวกกลับเป็นรายจ่ายต้องห้าม ตัวอย่างที่เจอบ่อยคือรายจ่ายที่มีแค่สลิปโอนเงิน แต่ไม่มีใบเสร็จหรือใบสำคัญรับเงินที่ระบุตัวผู้รับ
3. ธุรกรรมในเครือและกรรมการ
เงินกู้กรรมการที่ไม่คิดดอกเบี้ย ยอดลูกหนี้–เจ้าหนี้กรรมการค้างนาน และราคาซื้อขายระหว่างบริษัทในเครือ อาจถูกประเมินตามราคาตลาด ดูจุดที่ต้องตรวจได้ที่ เงินกู้กรรมการและรายการระหว่างกัน เสี่ยงภาษีตรงไหน?
4. ความผิดปกติของงบ
กำไรขั้นต้นลดลงมาก ขาดทุนหลายปีติดกัน หรือค่าใช้จ่ายสูงผิดสัดส่วน เป็นสัญญาณที่กิจการควรมีคำอธิบายรองรับ เช่น ยอดขายเพิ่ม 20% แต่ต้นทุนขายเพิ่ม 35% ทำให้กำไรขั้นต้นลดลง กรณีนี้นักบัญชีควรตรวจราคาขาย ต้นทุน และสินค้าคงเหลือก่อนสรุปตัวเลข
5. ภาษีมูลค่าเพิ่ม (VAT)
นักบัญชีควรตรวจว่าภาษีซื้อที่นำไปเครดิตเป็นภาษีซื้อต้องห้ามหรือไม่ และยอดขายที่ยื่นใน ภ.พ.30 ครบทุกเดือนหรือไม่ รวมถึงใบกำกับภาษีซื้อที่ข้อมูลไม่ครบตามมาตรา 86/4 ซึ่งอาจทำให้นำภาษีซื้อมาเครดิตไม่ได้
6. ธุรกรรมต่างประเทศ
เมื่อกิจการจ่ายค่าบริการหรือค่าสิทธิให้ผู้รับในต่างประเทศ นักบัญชีต้องตรวจว่ากิจการมีหน้าที่ยื่น ภ.พ.36 และหักภาษี ณ ที่จ่ายด้วย ภ.ง.ด.54 หรือไม่ รวมถึงสิทธิตามอนุสัญญาภาษีซ้อน ถ้ากิจการมีรายการกับบริษัทในเครือที่ต่างประเทศ ต้องดูเรื่องราคาโอน (Transfer Pricing) และแบบรายงานประจำปีตามมาตรา 71 ตรี เมื่อเข้าเงื่อนไขด้วย
7. ข้อมูลดิจิทัล
ใบกำกับภาษีอิเล็กทรอนิกส์ (e-Tax Invoice) ข้อมูลที่ธนาคารต้องรายงาน และรายงานจากแพลตฟอร์ม ทำให้สรรพากรเห็นข้อมูลของกิจการได้เร็วขึ้น ตัวเลขในบัญชีจึงต้องตรงกับข้อมูลในระบบ เช่น ถ้ากิจการออก e-Tax Invoice ไปแล้วแต่ไม่ได้บันทึกยอดขาย ความต่างนี้จะเห็นได้ทันทีเมื่อเทียบข้อมูล
รายได้แบบไหนควรตรวจต่อ?
- รายได้ไม่ตรงกับ ภ.พ.30 ส่วนต่างอาจเกิดจากจุดเกิด VAT รายได้ที่ไม่อยู่ในระบบ VAT หรือการขายทรัพย์สิน ซึ่งนักบัญชีต้องอธิบายได้ทุกรายการ
- รายได้ไม่สอดคล้องกับภาษีหัก ณ ที่จ่าย ถ้าเงินได้ในหนังสือรับรอง (50 ทวิ) สูงกว่ารายได้ในบัญชี อาจเป็นสัญญาณว่ากิจการบันทึกรายได้ไม่ครบ
- เงินเข้าธนาคารสูงกว่ารายได้มาก นักบัญชีต้องแยกให้ได้ว่าส่วนที่เกินเป็นเงินกู้ เงินเพิ่มทุน หรือเงินโอนระหว่างบัญชี
- รายได้เปลี่ยนแปลงผิดปกติ ถ้ารายได้เพิ่มหรือลดลงมากเมื่อเทียบกับปีก่อน กิจการควรมีเหตุผลทางธุรกิจและเอกสารรองรับ
ค่าใช้จ่ายแบบไหนควรระวัง?
- รายจ่ายที่พิสูจน์ผู้รับไม่ได้ รายการนี้เป็นรายจ่ายต้องห้าม แม้กิจการจะจ่ายเงินไปจริงก็ตาม
- ค่าที่ปรึกษาและค่านายหน้า มียอดสูง แต่ไม่มีสัญญาหรือหลักฐานว่ากิจการได้รับบริการจริง
- ค่าใช้จ่ายค้างจ่าย กิจการตั้งค้างจ่ายไว้ ทั้งที่ยังไม่มีภาระผูกพันเกิดขึ้นจริง
- ค่าใช้จ่ายส่วนตัวและค่ารับรอง กิจการบันทึกค่าใช้จ่ายของกรรมการที่ไม่เกี่ยวกับกิจการ หรือค่ารับรองเกินวงเงินที่กฎหมายกำหนด
- เงินเดือนไม่สัมพันธ์กับแบบภาษี ยอดเงินเดือนในบัญชีไม่ตรงกับ ภ.ง.ด.1 และประกันสังคม และไม่มีรายการค้างจ่ายที่อธิบายส่วนต่างได้
ดูวิธีตรวจหลักฐานและตัวอย่างการบวกกลับได้ที่ ค่าใช้จ่ายต้องห้ามมีอะไรบ้าง?
งบแบบไหนมีสัญญาณผิดปกติ?
- อัตรากำไรขั้นต้น (Gross Profit Margin) ลดลงผิดปกติ ยอดขายเพิ่มขึ้น แต่กำไรขั้นต้นกลับลดลง
- ขาดทุนต่อเนื่อง กิจการขาดทุนหลายปีติดกัน ทั้งที่รายได้เพิ่มขึ้นทุกปี
- ค่าใช้จ่ายสูงเมื่อเทียบกับรายได้ สัดส่วนค่าใช้จ่ายต่อรายได้เพิ่มขึ้นมากเมื่อเทียบกับปีก่อน
- ตัวเลขต่างจากธุรกิจประเภทเดียวกันมาก อัตราส่วนสำคัญต่างจากกิจการที่มีขนาดและรูปแบบธุรกิจใกล้เคียงกันมาก
สัญญาณเหล่านี้ไม่ได้แปลว่ากิจการเสียภาษีผิด แต่นักบัญชีควรเตรียมคำอธิบายไว้ล่วงหน้า ตัวอย่างการวิเคราะห์แต่ละสัญญาณอยู่ในบทความ งบการเงินแบบไหนเสี่ยงถูกสรรพากรตรวจ?
รายการตรวจสอบ (Checklist) 10 ข้อก่อนยื่น ภ.ง.ด.50
| รายการตรวจสอบ | ตรวจแล้ว |
|---|---|
| 1. รายได้ในงบเทียบกับยอดขาย ภ.พ.30 ครบทุกเดือน และอธิบายส่วนต่างได้ | ☐ |
| 2. เงินได้ในหนังสือรับรองการหักภาษี ณ ที่จ่ายตรงกับรายได้และภาษีที่จะขอเครดิต | ☐ |
| 3. เงินเข้าธนาคารแยกรายการที่ไม่ใช่รายได้ออกแล้ว | ☐ |
| 4. ยอดขายแพลตฟอร์มบันทึกจากยอดขายเต็ม ไม่ใช่เงินโอนสุทธิ | ☐ |
| 5. ค่าใช้จ่ายทุกรายการมีหลักฐานและเกี่ยวกับกิจการ | ☐ |
| 6. รายจ่ายต้องห้ามและค่ารับรองส่วนที่เกินวงเงินบวกกลับแล้ว | ☐ |
| 7. เงินเดือนในบัญชีตรงกับ ภ.ง.ด.1 ภ.ง.ด.1ก และประกันสังคม | ☐ |
| 8. เงินกู้และรายการกับกรรมการหรือบริษัทในเครือมีสัญญาและดอกเบี้ยที่เหมาะสม | ☐ |
| 9. การจ่ายเงินไปต่างประเทศที่มีหน้าที่ยื่น ภ.พ.36 หรือ ภ.ง.ด.54 ยื่นครบแล้ว | ☐ |
| 10. ตัวเลขในงบที่ผิดปกติมีคำอธิบายและเอกสารรองรับ | ☐ |
สรุป: ก่อนยื่นภาษีเงินได้นิติบุคคลต้องเช็กให้ครบ
ภ.ง.ด.50 คือแบบแสดงรายการภาษีเงินได้นิติบุคคลประจำปีที่บริษัทต้องยื่นภายใน 150 วันหลังปิดรอบบัญชี แม้กิจการจะขาดทุนก็ตาม ก่อนยื่นแบบ นักบัญชีควรจำ 4 เรื่องนี้ไว้
- ปรับกำไรให้ถูก กำไรทางบัญชีกับกำไรทางภาษีไม่เท่ากัน นักบัญชีต้องบวกกลับรายจ่ายต้องห้ามและหักรายได้ที่ได้รับยกเว้นก่อนคำนวณภาษี
- เทียบกับข้อมูลที่สรรพากรมีอยู่แล้ว ตัวเลขในแบบต้องอธิบายได้เมื่อเทียบกับ ภ.พ.30 ภาษีหัก ณ ที่จ่าย เงินเดือน และข้อมูลจากธนาคารหรือแพลตฟอร์ม
- ตรวจให้ครบ 7 กลุ่มความเสี่ยง โดยเฉพาะรายได้ที่ไม่ตรงกับแหล่งอื่น ค่าใช้จ่ายที่หลักฐานไม่ครบ และตัวเลขในงบที่ผิดปกติ
- ใช้รายการตรวจสอบ 10 ข้อ เป็นขั้นตอนสุดท้ายก่อนกดยื่นแบบ
ถ้าข้ามขั้นตอนเหล่านี้ ส่วนต่างที่ไม่ได้ตรวจอาจกลายเป็นภาษีที่ถูกประเมินเพิ่ม พร้อมเบี้ยปรับและเงินเพิ่ม แต่ถ้านักบัญชีตรวจครบตั้งแต่ก่อนยื่น งานปิดปีก็จะจบได้อย่างสบายใจค่ะ
คำถามที่พบบ่อย (FAQ)
1. บริษัทต้องยื่น ภ.ง.ด.50 เมื่อไร?
ตอบ: บริษัทต้องยื่นภายใน 150 วันนับแต่วันสุดท้ายของรอบระยะเวลาบัญชี เช่น ถ้ารอบบัญชีสิ้นสุดวันที่ 31 ธันวาคม บริษัทต้องยื่นภายในประมาณปลายเดือนพฤษภาคมของปีถัดไป และถ้ายื่นทางออนไลน์ อาจได้รับขยายเวลาตามประกาศกรมสรรพากรในปีนั้น
2. กำไรทางบัญชีกับกำไรทางภาษีต้องเท่ากันหรือไม่?
ตอบ: กำไรทั้งสองแบบไม่จำเป็นต้องเท่ากัน เพราะกำไรทางบัญชีจัดทำตาม TFRS for NPAEs ส่วนกำไรทางภาษีต้องปรับตามประมวลรัษฎากร เช่น บวกกลับรายจ่ายต้องห้าม และหักรายได้ที่ได้รับยกเว้น
3. รายได้ใน ภ.ง.ด.50 ต้องตรงกับ ภ.พ.30 หรือไม่?
ตอบ: รายได้ทั้งสองแบบไม่จำเป็นต้องตรงกัน เพราะจุดเกิดภาษีมูลค่าเพิ่มกับการรับรู้รายได้ต่างกัน และรายได้บางประเภทไม่อยู่ในระบบ VAT แต่นักบัญชีต้องอธิบายส่วนต่างได้ พร้อมมีเอกสารรองรับ
4. นักบัญชีควรเช็กเอกสารอะไรบ้างก่อนยื่นแบบ?
ตอบ: นักบัญชีควรเช็กงบการเงินที่ผู้สอบบัญชีรับรองแล้ว แบบ ภ.พ.30 ทั้งปี หนังสือรับรองการหักภาษี ณ ที่จ่าย แบบ ภ.ง.ด.1, 3 และ 53 รายการเดินบัญชีธนาคาร และเอกสารประกอบรายการปรับปรุงทางภาษี
อยากเช็กความเสี่ยงภาษีก่อนยื่น ภ.ง.ด.50 ให้ครบ?
บทความนี้สรุปภาพรวมของ 7 กลุ่มความเสี่ยงไว้แล้ว แต่ในงานจริง นักบัญชีต้องตรวจจากข้อมูลของแต่ละกิจการทีละจุด ถ้าคุณอยากฝึกตรวจอย่างเป็นระบบ เราขอแนะนำคอร์สเช็กความเสี่ยงภาษี ก่อนยื่นสรรพากร จาก CPD Academy พร้อมรายการตรวจสอบความเสี่ยงแต่ละจุด และตัวอย่างจากงานจริงค่ะ







