เผยแพร่ครั้งแรก: 19 เมษายน 2023
อัปเดตล่าสุด: 11 พฤศจิกายน 2026
“ปีนี้เงินเข้าบัญชีบริษัท 7 ล้านบาท แต่ในงบมีรายได้แค่ 5 ล้านบาท สรรพากรจะเอาเงินทั้ง 7 ล้านมาคิดเป็นรายได้หรือเปล่า?” นี่เป็นคำถามที่เจ้าของกิจการมักมาถามนักบัญชี เพราะกังวลว่าเงินทุกบาทที่เข้าบัญชีจะถูกนับเป็นรายได้และต้องเสียภาษีทั้งหมด
นักบัญชีจึงต้องอธิบายให้ลูกค้าเข้าใจให้ถูกต้องว่า เงินเข้าบัญชีไม่ได้เป็นรายได้ทุกบาท แต่ในขณะเดียวกัน สรรพากรตรวจสอบรายได้ได้จากข้อมูลหลายแหล่ง ทั้งข้อมูลที่กิจการยื่นเองและข้อมูลที่บุคคลภายนอกรายงานตามกฎหมาย ถ้าส่วนต่างระหว่างเงินเข้ากับรายได้อธิบายไม่ได้ ก็อาจกลายเป็นประเด็นที่กิจการต้องชี้แจง
บทความนี้ CPD Academy จะพาไปรู้จัก 5 แหล่งข้อมูลที่สรรพากรใช้ตรวจสอบรายได้ พร้อมข้อควรระวังและรายการตรวจสอบ (Checklist) เอกสารที่ช่วยให้นักบัญชีตอบคำถามลูกค้าได้อย่างมั่นใจค่ะ
ทำไมรายได้ในบัญชีต้องสอดคล้องกับข้อมูลจากแหล่งอื่น?
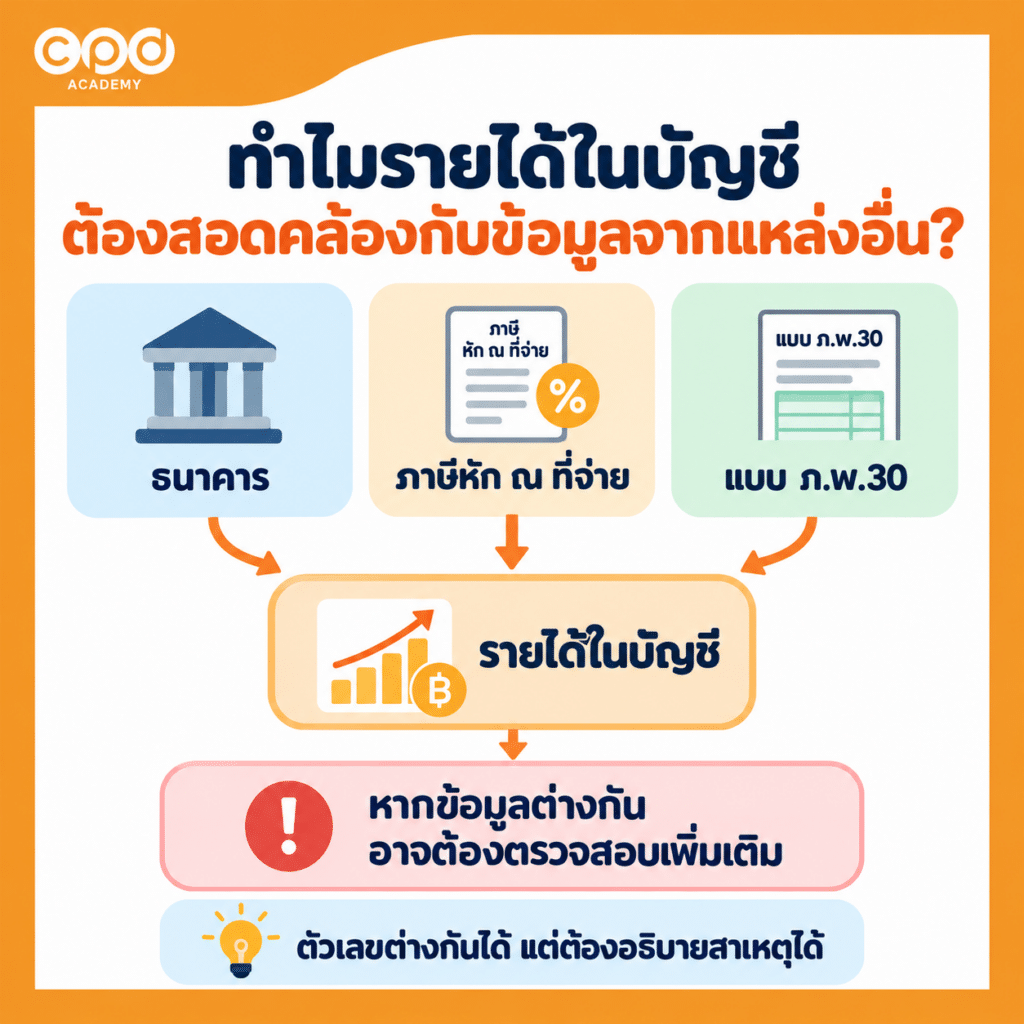
การที่สรรพากรตรวจสอบรายได้ คือ การที่กรมสรรพากรนำรายได้ที่กิจการแสดงไว้ในงบการเงินและแบบ ภ.ง.ด.50 มาเทียบกับข้อมูลจากแหล่งอื่น เพื่อดูว่ากิจการบันทึกรายได้ครบถ้วนหรือไม่ ข้อมูลที่นำมาเทียบมีหลายแหล่ง เช่น เงินรับเข้าบัญชีธนาคาร ภาษีหัก ณ ที่จ่ายจากผู้จ่ายเงิน และยอดขายที่กิจการยื่นในแบบ ภ.พ.30
หากข้อมูลเหล่านี้แตกต่างจากรายได้ที่บันทึกไว้ในบัญชี กรมสรรพากรอาจตรวจสอบเพิ่มเติมว่ากิจการบันทึกรายได้ครบถ้วนและถูกต้องหรือไม่
อย่างไรก็ตาม ตัวเลขที่แตกต่างกันไม่ได้หมายความว่ากิจการบันทึกรายได้ผิดเสมอไป เพราะข้อมูลแต่ละแหล่งมีหลักเกณฑ์และช่วงเวลาการบันทึกที่ต่างกัน นักบัญชีจึงควรตรวจสอบสาเหตุและมีเอกสารประกอบที่สามารถอธิบายผลต่างได้ค่ะ
หากต้องการดูว่าตัวเลขในงบการเงินแบบไหนควรตรวจสอบเพิ่มเติม อ่านต่อได้ที่ งบการเงินแบบไหนเสี่ยงถูกสรรพากรตรวจ?
5 แหล่งข้อมูลที่ใช้ตรวจสอบความถูกต้องของรายได้
ข้อมูลที่เกี่ยวข้องกับการตรวจสอบรายได้แบ่งได้เป็น 2 กลุ่ม คือ ข้อมูลที่บุคคลภายนอกรายงานตามกฎหมาย และข้อมูลภาษีที่กิจการจัดทำหรือยื่นเอง โดยแต่ละกลุ่มมีรายละเอียดดังนี้
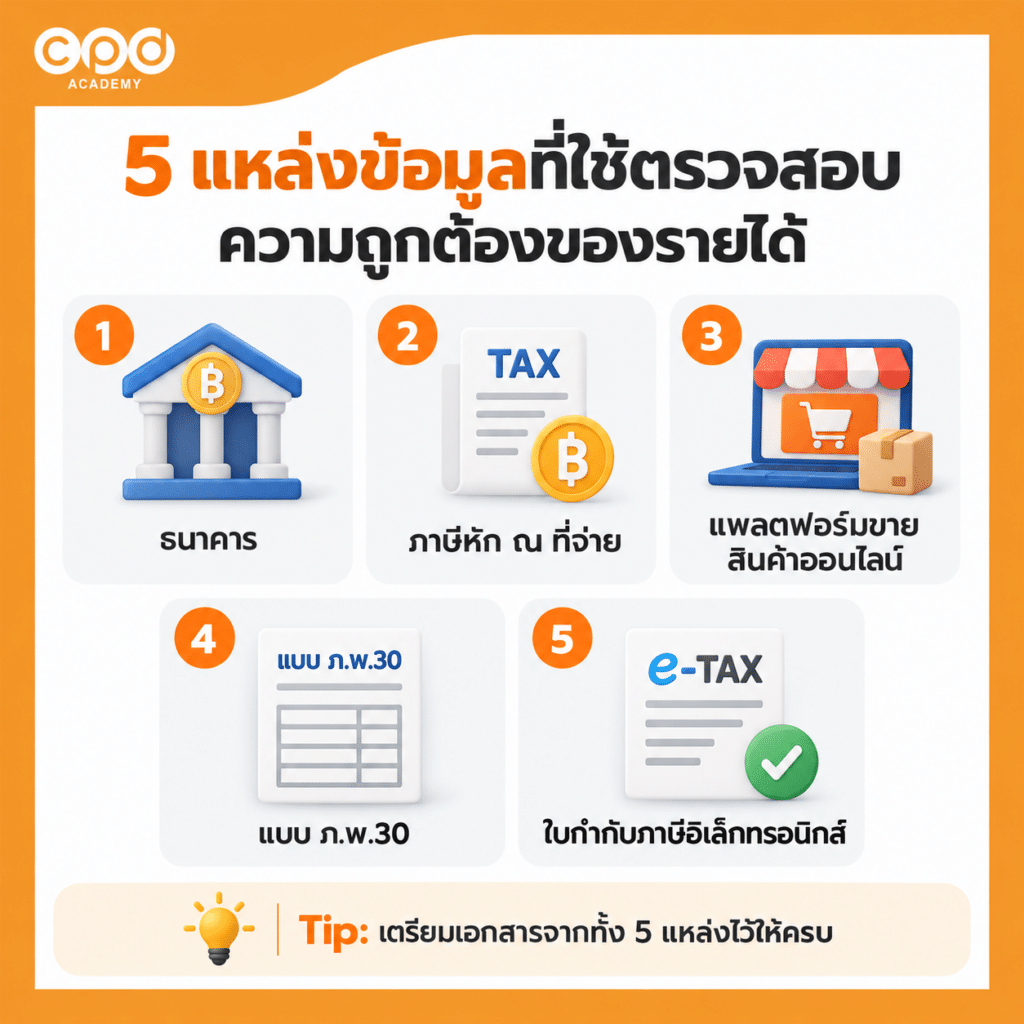
| แหล่งข้อมูล | ผู้จัดทำหรือรายงาน | ข้อมูลที่เกี่ยวข้องกับรายได้ |
|---|---|---|
| 1. บัญชีธนาคาร | ธนาคารและผู้ให้บริการเงินอิเล็กทรอนิกส์ที่กฎหมายกำหนด | จำนวนครั้งและยอดเงินฝากหรือรับโอนที่เข้าเกณฑ์ |
| 2. ภาษีหัก ณ ที่จ่าย | ผู้จ่ายเงินที่มีหน้าที่หักภาษี ณ ที่จ่าย | ข้อมูลเงินได้ที่จ่ายและภาษีที่หักไว้ |
| 3. แพลตฟอร์มขายสินค้าออนไลน์ | ผู้ให้บริการแพลตฟอร์มที่เข้าเกณฑ์ | ข้อมูลร้านค้า ยอดเงินที่ใช้คำนวณค่านายหน้าหรือค่าธรรมเนียม และรายรับของแพลตฟอร์ม |
| 4. ภ.พ.30 | กิจการผู้จดทะเบียนภาษีมูลค่าเพิ่ม | ยอดขายและข้อมูลภาษีมูลค่าเพิ่มที่ยื่น |
| 5. ใบกำกับภาษีอิเล็กทรอนิกส์ | กิจการที่ออกใบกำกับภาษีอิเล็กทรอนิกส์ | ข้อมูลใบกำกับภาษีที่เข้าสู่ระบบตามหลักเกณฑ์ |
ข้อมูลจากแต่ละแหล่งมีหน้าที่ต่างกัน ลองมาดูรายละเอียดที่นักบัญชีควรรู้กันค่ะ
1. บัญชีธนาคาร ใช้ตรวจรายได้อย่างไร?
ข้อมูลเงินเข้าบัญชีธนาคารเป็นหนึ่งในข้อมูลที่เกี่ยวข้องกับการตรวจสอบรายได้ โดยธนาคารและผู้ให้บริการเงินอิเล็กทรอนิกส์ตามที่กฎหมายกำหนด มีหน้าที่รายงานข้อมูลธุรกรรมที่เข้าเกณฑ์ต่อกรมสรรพากร
ผู้ให้บริการเงินอิเล็กทรอนิกส์ (e-Money) คือ ผู้ให้บริการเงินในรูปแบบอิเล็กทรอนิกส์ เช่น กระเป๋าเงินออนไลน์ (e-Wallet) ที่ผู้ใช้เติมเงินไว้ล่วงหน้าเพื่อนำไปชำระค่าสินค้าหรือบริการ ทั้งนี้ หน้าที่รายงานข้อมูลใช้กับผู้ให้บริการที่เข้าเงื่อนไขตามกฎหมายเท่านั้นค่ะ
ธนาคารส่งข้อมูลให้สรรพากรเมื่อไร?
ตามมาตรา 3 สัตตรส แห่งประมวลรัษฎากร ธนาคารและผู้ให้บริการที่กฎหมายกำหนดต้องรายงานข้อมูลการฝากหรือรับโอนเงินในปีปฏิทิน (มกราคม–ธันวาคม) เมื่อเข้าเงื่อนไขข้อใดข้อหนึ่ง ดังนี้
- ฝากหรือรับโอนเงิน ตั้งแต่ 3,000 ครั้งขึ้นไปต่อปี
- ฝากหรือรับโอนเงิน ตั้งแต่ 400 ครั้ง และมียอดรวมตั้งแต่ 2 ล้านบาทขึ้นไปต่อปี
โดยนับรวมทุกบัญชีตามหลักเกณฑ์ที่กฎหมายกำหนด ทั้งนี้ กรมสรรพากรจะนำข้อมูลดังกล่าวไปพิจารณาร่วมกับข้อมูลอื่น ไม่ได้นำยอดเงินมาประเมินภาษีโดยตรง
อ่านเพิ่มเติม: คำถาม-คำตอบ (Q&A) เรื่องการรายงานธุรกรรมลักษณะเฉพาะของกรมสรรพากร
Tip จาก CPD Academy: หากกิจการมีรายการรับเงินจำนวนมาก ควรแยกบัญชีธนาคารที่ใช้รับเงินจากการขายออกจากบัญชีส่วนตัว เพื่อช่วยให้ตรวจสอบที่มาของเงินได้ง่ายขึ้นค่ะ
2. ภาษีหัก ณ ที่จ่าย ช่วยตรวจรายได้อย่างไร?
เมื่อกิจการได้รับค่าบริการหรือเงินได้ประเภทที่ต้องถูกหักภาษี ณ ที่จ่าย ผู้จ่ายเงินจะหักภาษีบางส่วนไว้ก่อนจ่ายเงินให้กิจการ และนำส่งภาษีดังกล่าวต่อกรมสรรพากรตามหลักเกณฑ์ที่เกี่ยวข้อง
ข้อมูลจากผู้จ่ายเงินและหนังสือรับรองการหักภาษี ณ ที่จ่าย จึงเป็นอีกแหล่งที่นำมาประกอบการตรวจสอบรายได้ของกิจการได้ค่ะ
ตัวอย่าง
บริษัท A ซึ่งจดทะเบียนภาษีมูลค่าเพิ่ม (VAT) ให้บริการแก่ลูกค้าเป็นเงิน 100,000 บาท โดยสมมติว่ารายการดังกล่าวต้องเสีย VAT 7% และถูกหักภาษี ณ ที่จ่ายในอัตรา 3% ของค่าบริการก่อน VAT
| รายการ | จำนวนเงิน (บาท) |
|---|---|
| ค่าบริการ | 100,000 |
| VAT 7% | 7,000 |
| รวมยอดเรียกเก็บ | 107,000 |
| หักภาษี ณ ที่จ่าย 3% | (3,000) |
| ยอดเงินรับจริง | 104,000 |
จากตัวอย่าง แม้กิจการได้รับเงินจากลูกค้า 104,000 บาท แต่รายได้ค่าบริการคือ 100,000 บาท ส่วน VAT 7,000 บาทเป็นภาษีขาย และภาษีหัก ณ ที่จ่าย 3,000 บาทเป็นภาษีที่ลูกค้าหักและนำส่งไว้ตามหลักเกณฑ์
นักบัญชีจึงควรเก็บหนังสือรับรองการหักภาษี ณ ที่จ่าย ใบแจ้งหนี้ ใบกำกับภาษี และหลักฐานรับเงินให้ครบถ้วน เพื่ออธิบายความสัมพันธ์ระหว่างรายได้กับยอดเงินรับได้ค่ะ
3. ข้อมูลจากแพลตฟอร์มขายสินค้าออนไลน์ ใช้ตรวจรายได้อย่างไร?
แพลตฟอร์มขายสินค้าออนไลน์ เช่น Shopee, Lazada และ TikTok Shop เป็นช่องทางที่ร้านค้าใช้ขายสินค้า โดยแพลตฟอร์มอาจหักค่าธรรมเนียมก่อนโอนเงินให้ร้านค้า ทำให้ยอดขายกับยอดเงินที่ได้รับจริงแตกต่างกัน
ตัวอย่างเช่น
ร้านค้าขายสินค้าผ่านแพลตฟอร์ม โดยสมมติว่าไม่มีส่วนลด การคืนสินค้า หรือรายการหักอื่น และยังไม่พิจารณา VAT
| รายการ | จำนวนเงิน (บาท) |
|---|---|
| ยอดขายตามคำสั่งซื้อ | 10,000 |
| หักค่าธรรมเนียมแพลตฟอร์ม | (500) |
| ยอดเงินโอนให้ร้านค้า | 9,500 |
จากตัวอย่าง ร้านค้าได้รับเงินโอน 9,500 บาท แต่ยอดขายก่อนหักค่าธรรมเนียมเป็น 10,000 บาท ดังนั้นนักบัญชีต้องบันทึกยอดขายเต็ม 10,000 บาท และบันทึกค่าธรรมเนียม 500 บาทเป็นค่าใช้จ่ายแยกต่างหาก ไม่ใช้ยอดเงินโอนสุทธิเป็นยอดขาย
แพลตฟอร์มขายสินค้าออนไลน์ส่งข้อมูลอะไรให้สรรพากร?
กรมสรรพากรระบุคุณสมบัติของแพลตฟอร์มที่มีหน้าที่รายงาน ได้แก่ การจดทะเบียนจัดตั้งในประเทศไทย และการมีรายได้จากกิจการในรอบระยะเวลาบัญชี มากกว่า 1,000 ล้านบาท ส่วนเงื่อนไขอื่นให้ดูตามประกาศกรมสรรพากรประกอบด้วย
ตัวเลข 1,000 ล้านบาทนี้หมายถึงรายได้ของผู้ให้บริการแพลตฟอร์ม ไม่ใช่รายได้ของร้านค้าที่ขายสินค้าบนแพลตฟอร์ม
ข้อมูลที่แพลตฟอร์มต้องส่งให้สรรพากร เช่น
- เลขประจำตัวและชื่อผู้ประกอบการหรือร้านค้า
- จำนวนเงินที่ใช้เป็นฐานคำนวณค่านายหน้า และรายรับค่านายหน้า
- จำนวนเงินที่ใช้เป็นฐานคำนวณค่าธรรมเนียมการชำระเงิน และรายรับค่าธรรมเนียมดังกล่าว
- รายรับอื่นที่แพลตฟอร์มได้รับจากผู้ประกอบการ
- เลขที่บัญชีธนาคารของผู้ประกอบการตามรูปแบบที่กำหนด
ฐานคำนวณค่านายหน้า หมายถึงยอดเงินที่แพลตฟอร์มนำมาใช้คิดค่านายหน้าจากร้านค้า เช่น หากคิดค่านายหน้า 5% จากยอดขาย 10,000 บาท ฐานคำนวณคือ 10,000 บาท และค่านายหน้าคือ 500 บาท
ข้อมูลดังกล่าวช่วยให้กรมสรรพากรมีรายละเอียดประกอบการตรวจสอบธุรกรรมที่เกี่ยวข้องกับร้านค้าบนแพลตฟอร์มได้ แต่สรรพากรก็ต้องพิจารณาลักษณะของรายการตามข้อเท็จจริงด้วย
อ่านเพิ่มเติม: เกณฑ์การนำส่งบัญชีพิเศษของกรมสรรพากร และ มาตรฐานข้อมูลที่ต้องนำส่ง
Tip จาก CPD Academy: ควรดาวน์โหลดรายงานยอดขาย ค่าธรรมเนียม และยอดเงินโอนจากแพลตฟอร์มเก็บไว้ทุกเดือน เพื่อใช้ตรวจสอบย้อนหลังค่ะ
4. สรรพากรใช้ข้อมูล ภ.พ.30 ตรวจรายได้อย่างไร?
แบบ ภ.พ.30 เป็นแบบแสดงรายการภาษีมูลค่าเพิ่มที่ผู้ประกอบการจดทะเบียน VAT ใช้ยื่นข้อมูลภาษีขายและภาษีซื้อเป็นรายเดือนต่อกรมสรรพากร
แบบ ภ.พ.30 มีข้อมูลยอดขายที่เกี่ยวข้องกับ VAT ซึ่งกรมสรรพากรสามารถใช้ประกอบการตรวจสอบข้อมูลรายได้ที่กิจการยื่นไว้ได้
นักบัญชีควรเก็บแบบ ภ.พ.30 ทั้ง 12 เดือน รายงานภาษีขาย และเอกสารประกอบไว้ในแฟ้มเดียวกัน เมื่อถึงเวลาเทียบกับรายได้ในงบ จะได้ทำได้ทันที
5. ใบกำกับภาษีอิเล็กทรอนิกส์เกี่ยวข้องกับการตรวจรายได้อย่างไร?
เมื่อกิจการออกใบกำกับภาษีอิเล็กทรอนิกส์ (e-Tax Invoice) ข้อมูลการขาย เช่น ชื่อผู้ขาย ชื่อผู้ซื้อ มูลค่าสินค้าหรือบริการ และภาษีมูลค่าเพิ่ม จะเข้าสู่ระบบของกรมสรรพากรตามหลักเกณฑ์ที่กำหนด
กรมสรรพากรจึงสามารถใช้ข้อมูลใบกำกับภาษีเหล่านี้ประกอบการตรวจสอบยอดขายที่กิจการยื่นในแบบ ภ.พ.30 และข้อมูลรายได้ที่เกี่ยวข้องได้ เช่น หากพบข้อมูลไม่สอดคล้องกัน กรมสรรพากรก็อาจขอตรวจเอกสารเพิ่มเติมเพื่อหาสาเหตุ
ทุกสิ้นเดือน นักบัญชีควรเช็กว่าใบกำกับภาษีที่ออกมีข้อมูลถูกต้องครบถ้วน และนำส่งเข้าระบบครบแล้ว
อ่านเพิ่มเติม: ระบบ e-Tax Invoice ของกรมสรรพากร
เอกสารตรวจสอบรายได้ที่นักบัญชีควรเตรียม
เมื่อรู้แล้วว่ากรมสรรพากรสามารถใช้ข้อมูลจากแหล่งไหนบ้าง นักบัญชีควรเตรียมเอกสารประกอบรายได้ให้ครบถ้วน เพื่อให้ตรวจสอบความถูกต้องและอธิบายที่มาของรายการได้ค่ะ
เอกสารสำคัญที่ควรเตรียม แบ่งเป็น 5 ประเภท ดังนี้
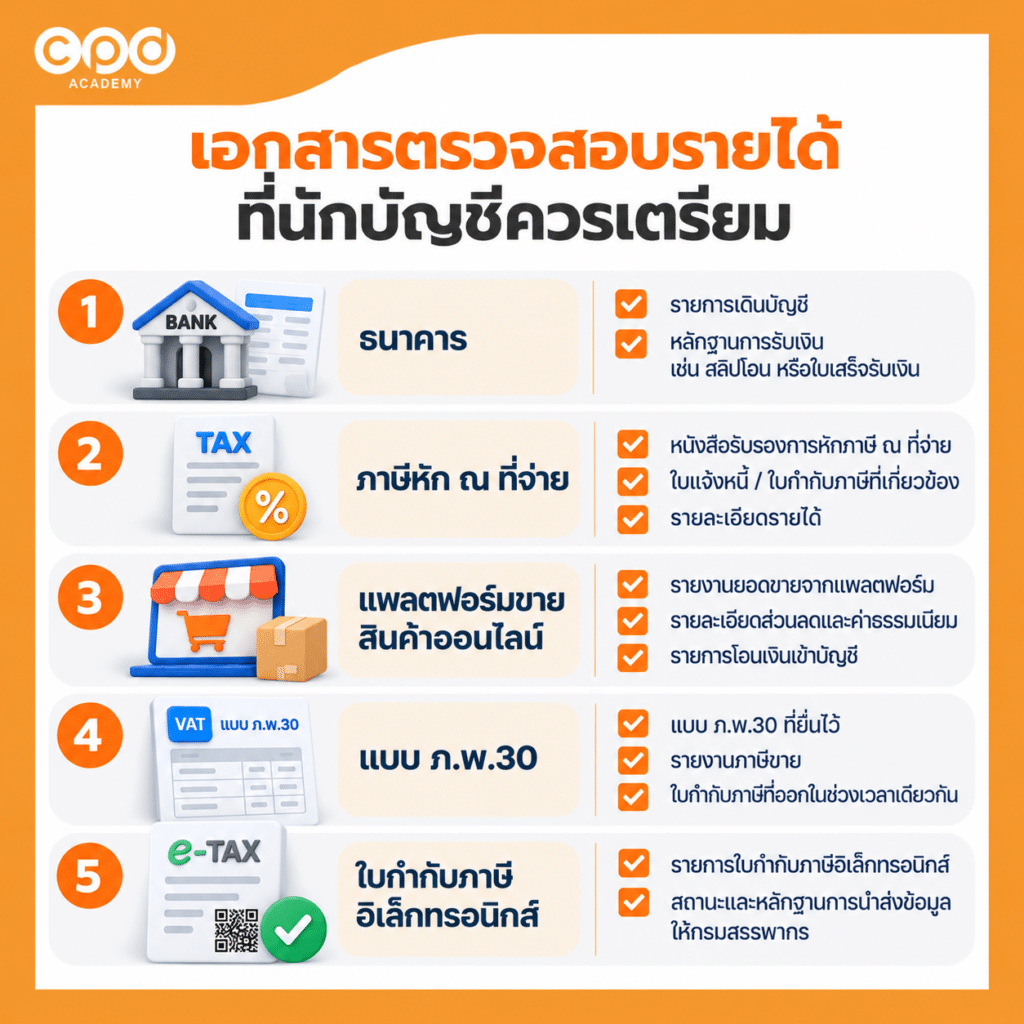
| แหล่งข้อมูล | เอกสารที่ควรเตรียม |
|---|---|
| 1. ธนาคาร | รายการเดินบัญชีธนาคาร และหลักฐานการรับเงิน เช่น สลิปโอนเงินหรือใบเสร็จรับเงิน |
| 2. ภาษีหัก ณ ที่จ่าย | หนังสือรับรองการหักภาษี ณ ที่จ่าย ใบแจ้งหนี้หรือใบกำกับภาษี และรายละเอียดรายได้ที่เกี่ยวข้อง |
| 3. แพลตฟอร์มขายสินค้าออนไลน์ | รายงานยอดขาย รายละเอียดส่วนลดและค่าธรรมเนียม รวมถึงรายการโอนเงินเข้าบัญชี |
| 4. แบบ ภ.พ.30 | แบบ ภ.พ.30 ที่ยื่นแล้ว รายงานภาษีขาย และใบกำกับภาษีที่ออกในช่วงเวลาเดียวกัน |
| 5. ใบกำกับภาษีอิเล็กทรอนิกส์ | รายการใบกำกับภาษีอิเล็กทรอนิกส์ พร้อมสถานะและหลักฐานการนำส่งข้อมูลให้กรมสรรพากร |
เอกสารเหล่านี้ช่วยให้นักบัญชีตรวจสอบและอธิบายที่มาของรายได้ได้ ส่วนวิธีนำข้อมูลจากหลายระบบมากระทบยอดกัน จะอธิบายแยกในบทความเรื่อง ก่อนยื่น ภ.ง.ด.50 ต้องกระทบยอดอะไรบ้าง?
นอกจากการตรวจสอบรายได้แล้ว ก่อนยื่นภาษีเงินได้นิติบุคคล นักบัญชียังควรตรวจสอบรายจ่ายที่นำมาหักภาษีด้วย โดยสามารถอ่านเพิ่มเติมได้ที่ ค่าใช้จ่ายต้องห้ามมีอะไรบ้าง?
สรุป: สรรพากรตรวจสอบรายได้จากอะไรบ้าง?
สรรพากรตรวจสอบรายได้จาก 5 แหล่ง ได้แก่ ธนาคาร ภาษีหัก ณ ที่จ่าย แพลตฟอร์มขายออนไลน์ แบบ ภ.พ.30 และใบกำกับภาษีอิเล็กทรอนิกส์ ตัวเลขจากแต่ละแหล่งไม่จำเป็นต้องเท่ากับรายได้ในบัญชีทุกบาท แต่นักบัญชีต้องอธิบายส่วนต่างได้
ถ้านักบัญชีเก็บเอกสารครบตั้งแต่ระหว่างปี ทั้งรายการเดินบัญชีธนาคาร หนังสือรับรองการหักภาษี ณ ที่จ่าย และรายงานจากแพลตฟอร์ม การชี้แจงเมื่อถูกเรียกตรวจก็จะง่ายขึ้นมาก แต่ถ้าอธิบายไม่ได้ ส่วนต่างนั้นอาจถูกมองว่าเป็นรายได้ที่กิจการไม่ได้บันทึกค่ะ
คำถามที่พบบ่อย: สรรพากรตรวจสอบรายได้
1. เงินเข้าบัญชีธนาคารถือเป็นรายได้ทั้งหมดหรือไม่?
ตอบ: ไม่ทั้งหมดค่ะ เพราะเงินเข้าบัญชีอาจเป็นเงินจากการขาย เงินกู้ เงินเพิ่มทุน หรือเงินโอนระหว่างบัญชี นักบัญชีต้องพิจารณาลักษณะรายการและหลักฐานประกอบ
2. รายได้ใน ภ.พ.30 กับ ภ.ง.ด.50 ต่างกันได้หรือไม่?
ตอบ: ต่างกันได้ค่ะ เนื่องจากหลักเกณฑ์ภาษีมูลค่าเพิ่มกับภาษีเงินได้นิติบุคคลอาจแตกต่างกัน ทั้งประเภทของรายการและช่วงเวลาการรับรู้
3. แพลตฟอร์มขายสินค้าออนไลน์ส่งข้อมูลอะไรให้สรรพากร?
ตอบ: แพลตฟอร์มที่เข้าเงื่อนไขต้องนำส่งข้อมูลเกี่ยวกับร้านค้า ยอดเงินที่ใช้คำนวณค่านายหน้า ค่าธรรมเนียม รายรับอื่น และข้อมูลบัญชีธนาคารตามที่กฎหมายกำหนดค่ะ
4. นักบัญชีควรเก็บหลักฐานอะไรเพื่ออธิบายผลต่าง?
ตอบ: นักบัญชีควรเก็บรายงานยอดขาย รายการเดินบัญชีธนาคาร ใบแจ้งหนี้ หนังสือรับรองหัก ณ ที่จ่าย รายงานจากแพลตฟอร์ม แบบ ภ.พ.30 และเอกสารประกอบที่เกี่ยวข้อง พร้อมคำอธิบายรายการที่แตกต่างกันค่ะ
ตรวจความเสี่ยงภาษีก่อนยื่นให้ครบถ้วน
การรู้ว่าสรรพากรตรวจสอบรายได้จากแหล่งไหนบ้าง เป็นเพียงจุดเริ่มต้น เพราะก่อนยื่นภาษี นักบัญชียังต้องตรวจสอบความถูกต้องของรายได้ ต้นทุน ค่าใช้จ่าย และข้อมูลภาษีที่เกี่ยวข้องด้วยค่ะ
ถ้าคุณอยากเช็กความเสี่ยงก่อนยื่น ภ.ง.ด.50 ให้ครบทุกจุด เราขอแนะนำคอร์สเช็กความเสี่ยงภาษี ก่อนยื่นสรรพากร จาก CPD Academy ที่มีรายการตรวจสอบความเสี่ยง 33 จุด ช่วยให้คุณเตรียมข้อมูลได้ครบก่อนยื่นแบบ