เผยแพร่ครั้งแรก: 14 พฤศจิกายน 2023
อัปเดตล่าสุด: 2 พฤศจิกายน 2026
ในการดำเนินธุรกิจ บริษัทอาจกู้เงินจากกรรมการ ให้กรรมการกู้เงิน หรือมีรายการระหว่างบริษัทในเครือ แต่เมื่อตรวจบัญชี นักบัญชีอาจพบยอดค้างนาน ไม่มีสัญญา หรือเงื่อนไขดอกเบี้ยและราคาที่ไม่ชัดเจน ซึ่งอาจส่งผลต่อการคำนวณภาษีค่ะ
บทความนี้ CPD Academy สรุปจุดเสี่ยงของ เงินกู้ยืมกรรมการและรายการระหว่างกัน พร้อมแนวทางตรวจเงินกู้ ดอกเบี้ย ยอดค้างนาน ค่าตอบแทนกรรมการ และรายการระหว่างบริษัท เพื่อช่วยลดความเสี่ยงภาษีก่อนยื่นแบบค่ะ
เงินกู้ยืมกรรมการคืออะไร?
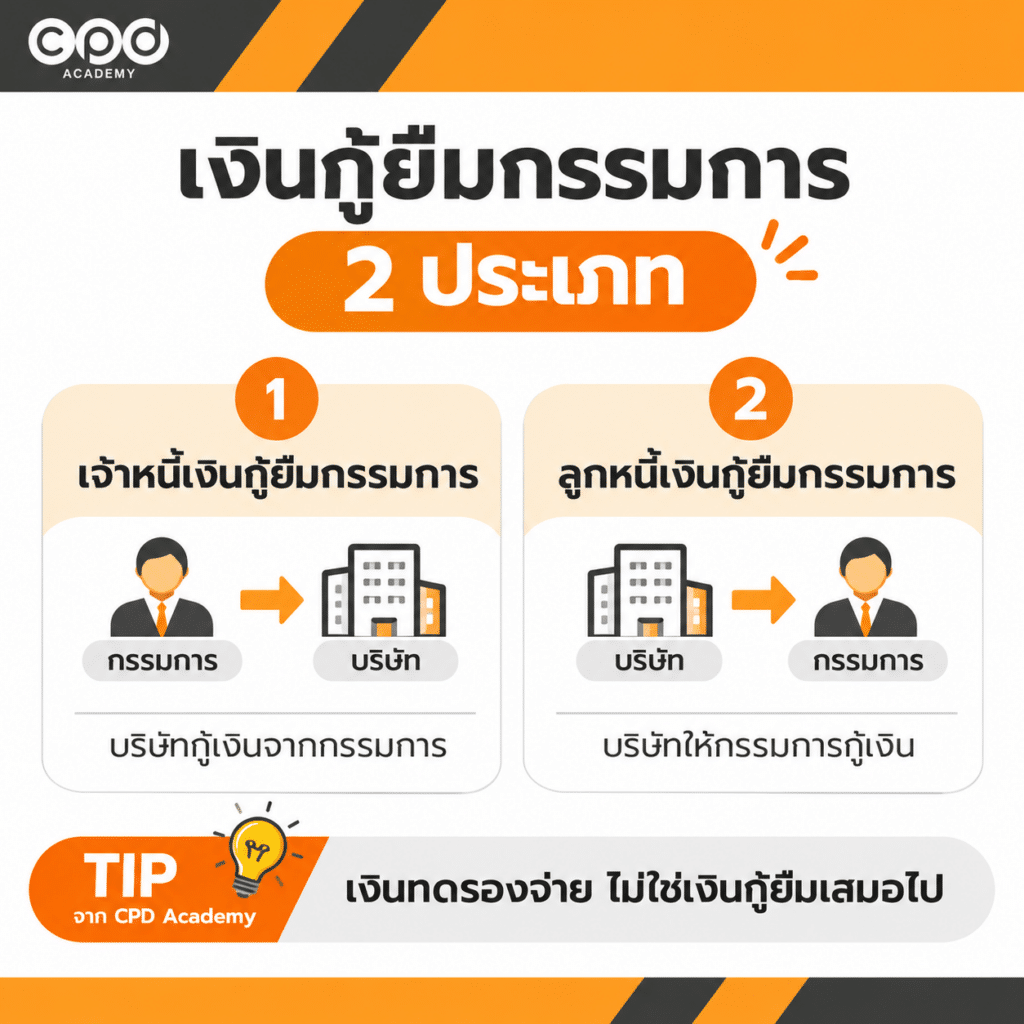
เงินกู้ยืมกรรมการ คือ การกู้ยืมเงินระหว่างบริษัทกับกรรมการ ซึ่งแบ่งได้เป็น 2 กรณีหลัก
| ประเภท | ความหมาย |
|---|---|
| เจ้าหนี้เงินกู้ยืมกรรมการ | บริษัทกู้เงินจากกรรมการและมีภาระต้องชำระคืน |
| ลูกหนี้เงินกู้ยืมกรรมการ | บริษัทให้กรรมการกู้เงินและมีสิทธิเรียกชำระคืน |
อย่างไรก็ตาม ยอดในบัญชีกรรมการอาจเกิดจากเงินทดรองจ่ายหรือรายการที่ยังไม่ทราบที่มา จึงควรตรวจสอบว่าเป็นเงินกู้จริงหรือไม่
โดยทั่วไป เงินต้นที่กู้ยืมหรือชำระคืนไม่กระทบกำไรโดยตรง แต่ดอกเบี้ยรับและดอกเบี้ยจ่ายมีผลต่อกำไรทางบัญชีและอาจมีผลทางภาษีด้วย สามารถดูภาพรวมการปรับกำไรทางบัญชีเป็นกำไรทางภาษีก่อนยื่นแบบได้ที่ ภ.ง.ด.50 คืออะไร? ก่อนยื่นต้องเช็กอะไรบ้าง
เงินกู้ยืมกรรมการ ต้องเช็กสัญญาและดอกเบี้ยอย่างไร?
เมื่อพบรายการเงินกู้ยืมกรรมการ ควรเริ่มจากตรวจที่มาของเงิน สัญญา และดอกเบี้ย โดยแยกให้ชัดว่าบริษัทเป็นผู้กู้หรือผู้ให้กู้ เพราะมีประเด็นภาษีต่างกันค่ะ
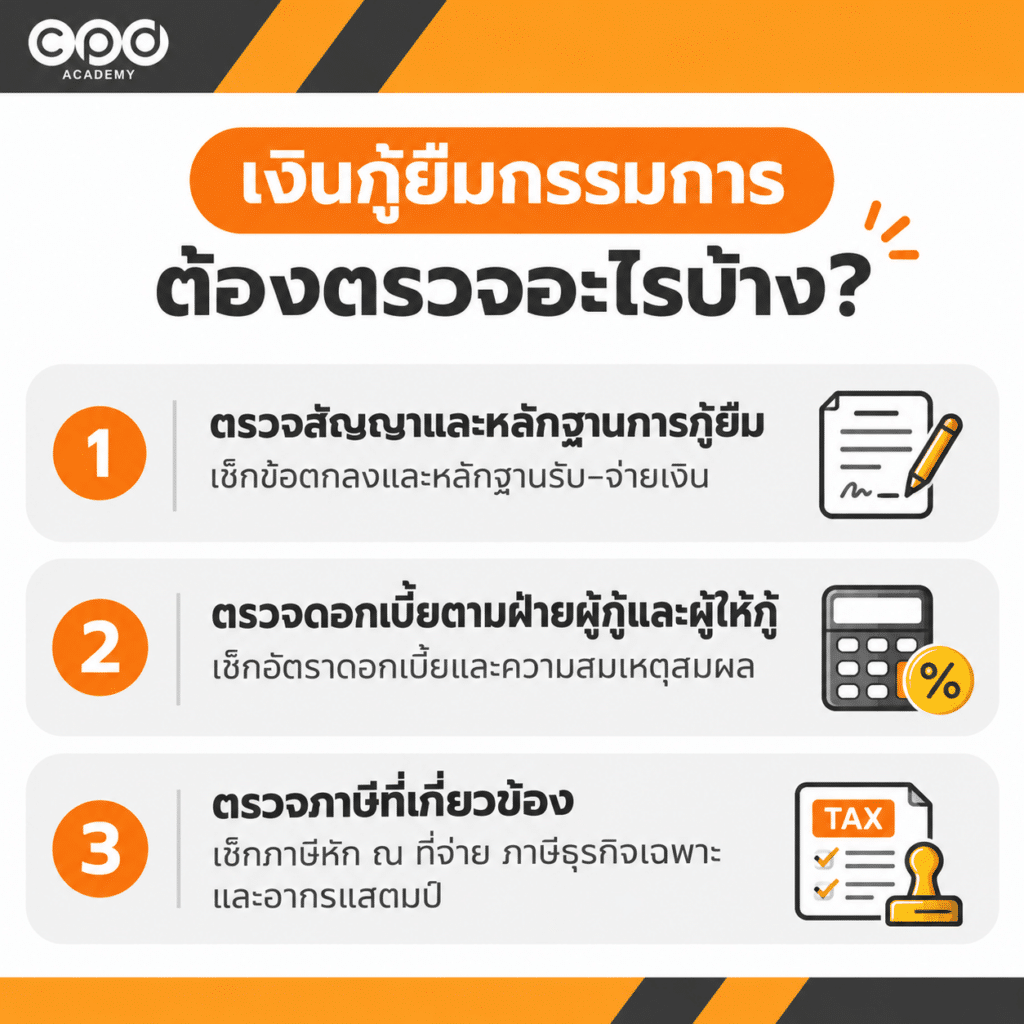
1. ตรวจสัญญาและหลักฐานการกู้ยืม
เอกสารสำคัญที่ควรตรวจ ได้แก่
- สัญญาหรือข้อตกลง: จำนวนเงิน อัตราดอกเบี้ย และกำหนดชำระคืน
- หลักฐานการโอนเงิน: ผู้โอน ผู้รับเงิน วันที่ และจำนวนเงิน
- ตารางคำนวณดอกเบี้ย: เงินต้น อัตราดอกเบี้ย และระยะเวลาที่คิดดอกเบี้ย
- หลักฐานชำระคืน: ยอดเงินต้นและดอกเบี้ยที่ชำระแล้ว
หากกรรมการโอนเงินเข้าบัญชีบริษัท ควรตรวจว่าเป็นเงินกู้จริงหรือเงินประเภทอื่น เพราะเงินเข้าบัญชีไม่ได้ถือเป็นรายได้ของกิจการทุกกรณี อ่านเพิ่มเติมได้ที่ สรรพากรตรวจรายได้จากอะไรบ้าง?
2. ตรวจดอกเบี้ยตามฝ่ายผู้กู้และผู้ให้กู้
| กรณี | สิ่งที่ควรตรวจ |
|---|---|
| บริษัทกู้เงินจากกรรมการ | ดอกเบี้ยจ่ายเกิดจากเงินกู้จริง เกี่ยวข้องกับกิจการ และมีหลักฐานรองรับ |
| บริษัทให้กรรมการกู้เงิน | อัตราดอกเบี้ยเหมาะสมหรือไม่ และมีเหตุผลรองรับหากไม่คิดดอกเบี้ย |
หากบริษัทให้กรรมการกู้เงินโดยไม่คิดดอกเบี้ย หรือคิดต่ำกว่าราคาตลาดโดยไม่มีเหตุอันสมควร เจ้าพนักงานประเมินอาจประเมินดอกเบี้ยตามราคาตลาดได้ ตาม มาตรา 65 ทวิ (4) ค่ะ
ตัวอย่าง: บริษัทให้กรรมการกู้เงิน คิดดอกเบี้ยกับไม่คิดดอกเบี้ยต่างกันอย่างไร?
สมมติบริษัทให้กรรมการกู้เงิน 500,000 บาท เป็นเวลา 1 ปี โดยกำหนดให้อัตราดอกเบี้ยตามราคาตลาดสำหรับตัวอย่างนี้เท่ากับ 5% ต่อปี
| รายการ | คิดดอกเบี้ย 5% | ไม่คิดดอกเบี้ย |
|---|---|---|
| เงินกู้ | 500,000 บาท | 500,000 บาท |
| ดอกเบี้ยตามข้อตกลง | 25,000 บาท | 0 บาท |
| ผลทางภาษีที่ต้องพิจารณา | มีรายได้ดอกเบี้ย 25,000 บาท | อาจถูกประเมินรายได้ดอกเบี้ย 25,000 บาท |
หากบริษัทไม่คิดดอกเบี้ยโดยไม่มีเหตุอันสมควร เจ้าพนักงานประเมินอาจนำดอกเบี้ยตามราคาตลาดมาคำนวณกำไรสุทธิทางภาษีเพิ่มเติมได้
หมายเหตุ: อัตรา 5% เป็นอัตราสมมติสำหรับการคำนวณ ไม่ใช่อัตราตลาดที่ใช้ได้กับทุกกรณี
3. ตรวจภาษีที่เกี่ยวข้อง
นอกจากเงื่อนไขดอกเบี้ยแล้ว นักบัญชีควรตรวจภาษีที่เกิดจากการกู้ยืมเงินด้วย โดยพิจารณาจากฝ่ายที่เป็นผู้กู้และผู้ให้กู้ ดังนี้ค่ะ
| ประเภทภาษี | กรณีที่ต้องระวังและสิ่งที่ควรตรวจ |
|---|---|
| ภาษีเงินได้นิติบุคคล | บริษัทให้กรรมการกู้ต้องตรวจรายได้ดอกเบี้ย ส่วนบริษัทที่กู้จากกรรมการต้องตรวจว่าดอกเบี้ยจ่ายหักเป็นรายจ่ายทางภาษีได้หรือไม่ |
| ภาษีหัก ณ ที่จ่าย | บริษัทจ่ายดอกเบี้ยให้กรรมการบุคคลธรรมดา โดยทั่วไปต้องหักภาษี 15% และนำส่งด้วยแบบ ภ.ง.ด.2 |
| ภาษีธุรกิจเฉพาะ | ผู้ให้กู้ที่มีรายรับดอกเบี้ยควรตรวจว่าเข้าข่ายเสียภาษีธุรกิจเฉพาะหรือไม่ โดยพิจารณาสถานะผู้ให้กู้และลักษณะการให้กู้ยืม |
| อากรแสตมป์ | ตราสารกู้ยืมเงินที่อยู่ในบังคับเสียอากร ใช้อัตราทั่วไป 1 บาทต่อเงินกู้ทุก 2,000 บาทหรือเศษของ 2,000 บาท สูงสุด 10,000 บาท |
ตัวอย่าง: บริษัทจ่ายดอกเบี้ยเงินกู้ให้กรรมการบุคคลธรรมดา 20,000 บาท ต้องหักภาษี ณ ที่จ่าย 15% เป็นเงิน 3,000 บาท และจ่ายสุทธิให้กรรมการ 17,000 บาท โดยบริษัทต้องนำส่งภาษีที่หักไว้ 3,000 บาท ด้วยแบบ ภ.ง.ด.2 ภายในกำหนดของเดือนถัดจากเดือนที่จ่ายดอกเบี้ย
Tip จาก CPD Academy: ควรแยกตรวจดอกเบี้ยค้างจ่ายกับดอกเบี้ยที่จ่ายจริง เพราะการบันทึกดอกเบี้ยค้างจ่ายไม่ได้ทำให้เกิดหน้าที่หักภาษี ณ ที่จ่ายทันทีในทุกกรณี
ลูกหนี้–เจ้าหนี้กรรมการค้างนาน ต้องตรวจอะไร?
ยอดลูกหนี้หรือเจ้าหนี้กรรมการที่ค้างหลายปี ไม่มีการชำระคืน หรือขาดเอกสารอธิบายที่มา เป็นรายการที่นักบัญชีควรตรวจสอบก่อนสรุปงบการเงินค่ะ
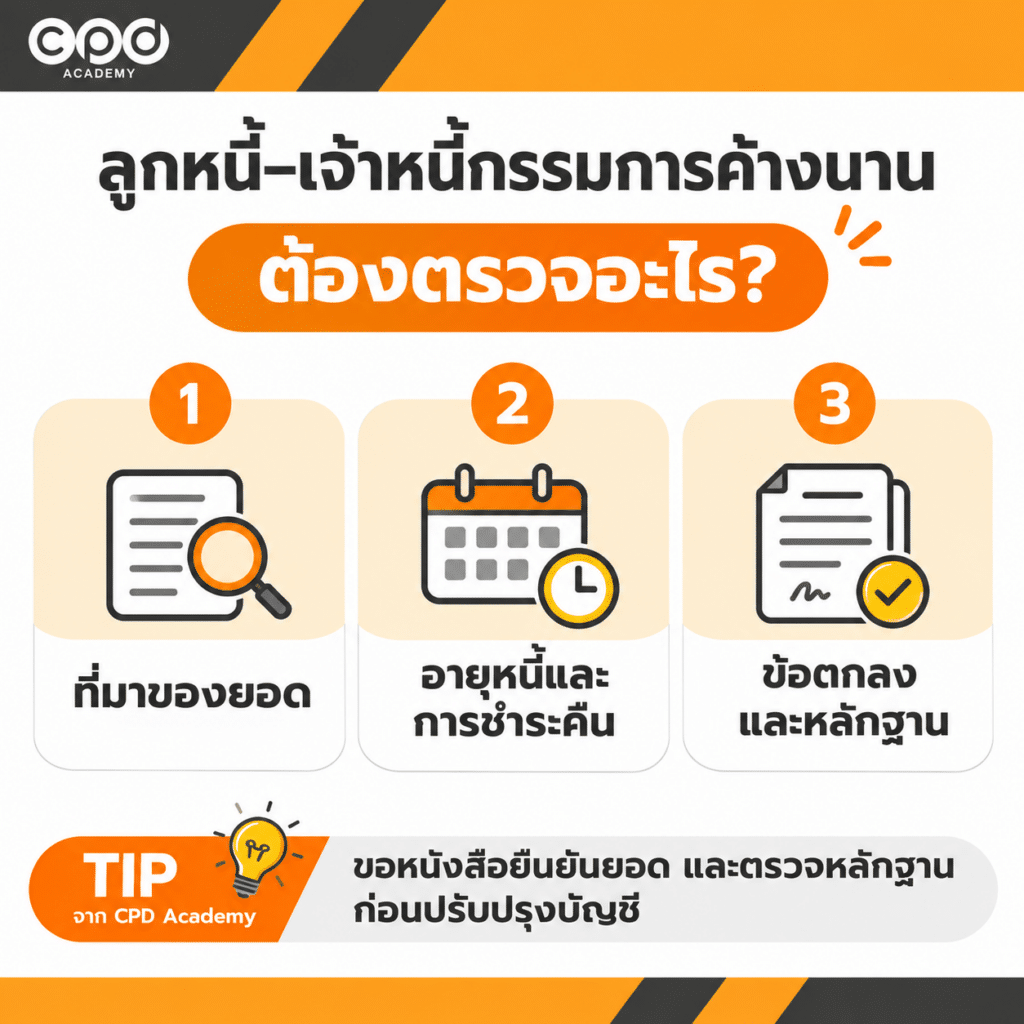
สิ่งที่ควรตรวจ
- ที่มาของยอด: เป็นเงินกู้ เงินทดรอง หรือรายการที่ยังไม่ทราบที่มา
- อายุหนี้: ค้างมานานเท่าไร มีการชำระคืนหรือเคลื่อนไหวหรือไม่
- ข้อตกลง: มีหลักฐานและเงื่อนไขชำระคืนรองรับหรือไม่
ฝั่งลูกหนี้กรรมการ ควรระวังรายการที่บริษัทจ่ายค่าใช้จ่ายส่วนตัวแทนกรรมการ แล้วบันทึกเป็นลูกหนี้ค้างไว้ หากไม่มีภาระชำระคืนจริง หรือมีการบันทึกเป็นค่าใช้จ่ายของบริษัท อาจมีประเด็น รายจ่ายต้องห้าม ที่ต้องตรวจเพิ่มเติม
ฝั่งเจ้าหนี้กรรมการ ต้องตรวจที่มาของเงินให้ชัดเจนเช่นกัน เช่น บริษัทมียอดเจ้าหนี้กรรมการ 350,000 บาท แต่ไม่มีสัญญาหรือหลักฐานการโอนเงิน อาจถูกตั้งข้อสงสัยว่าเป็นเงินกู้จริงหรือเป็นรายได้ที่ยังไม่ได้บันทึกบัญชี
หากเจ้าหนี้กรรมการไม่มีหลักฐานยืนยันที่มาของเงิน ควรตรวจว่าเป็นเงินกู้จริงหรือรายได้ที่ยังไม่ได้บันทึก ซึ่งอาจทำให้งบกำไรขาดทุนแสดงรายได้ไม่ครบถ้วน อ่านเพิ่มเติมได้ที่ งบกำไรขาดทุนแบบไหนเสี่ยงสรรพากรตรวจสอบบัญชี
หากพบรายการลักษณะนี้ ควรขอหนังสือยืนยันยอดจากกรรมการ ตรวจหลักฐานการรับจ่ายเงิน และจัดประเภทบัญชีให้ตรงกับรายการที่เกิดขึ้นจริง พร้อมเก็บเอกสารและคำอธิบายไว้ประกอบการตรวจสอบภาษีค่ะ
เงินเดือนและเงินปันผลกรรมการ ต่างกันอย่างไรในทางภาษี?
กรรมการอาจได้รับเงินจากบริษัทในรูปแบบเงินเดือน โบนัส เบี้ยประชุม หรือเงินปันผล โดย ค่าตอบแทนจากการทำงานหรือการดำรงตำแหน่ง แตกต่างจาก เงินปันผลที่จ่ายให้ในฐานะผู้ถือหุ้น จึงต้องแยกประเภทให้ถูกต้องก่อนบันทึกบัญชีและพิจารณาภาษีค่ะ
| รายการ | ประเด็นทางภาษี |
|---|---|
| เงินเดือน / โบนัส | หากเป็นค่าตอบแทนจากการจ้างแรงงาน ถือเป็นเงินได้มาตรา 40(1) หักภาษี ณ ที่จ่ายตามวิธีคำนวณและยื่น ภ.ง.ด.1 |
| เบี้ยประชุม / บำเหน็จกรรมการ | โดยทั่วไปเป็นเงินได้มาตรา 40(2) หักภาษี ณ ที่จ่ายตามมาตรา 50(1) และยื่น ภ.ง.ด.1 |
| เงินปันผล | เป็นส่วนแบ่งกำไรของผู้ถือหุ้น สำหรับบุคคลธรรมดาโดยทั่วไปเป็นเงินได้มาตรา 40(4)(ข) หักภาษี ณ ที่จ่าย 10% ยื่น ภ.ง.ด.2 และไม่ใช่รายจ่ายของบริษัท |
เอกสารที่ควรตรวจ: มติหรือการอนุมัติจ่ายเงิน หน้าที่งาน หลักฐานการจ่าย และเอกสารภาษีตามประเภทเงินได้
กรณีบริษัทจ่ายเงินเดือนให้กรรมการที่เป็นผู้ถือหุ้น หากจ่ายเกินสมควร ส่วนที่เกินอาจเป็นรายจ่ายต้องห้ามตามมาตรา 65 ตรี (8) จึงควรมีหลักฐานรองรับความเหมาะสมของค่าตอบแทนด้วยค่ะ
รายการระหว่างบริษัทที่เกี่ยวข้องกัน ต้องระวังอะไร?
บริษัทในเครืออาจมีการซื้อขาย ให้บริการ หรือโอนเงินระหว่างกัน นักบัญชีจึงควรตรวจสอบราคาและลักษณะรายการให้ถูกต้อง เพื่อป้องกันความเสี่ยงทางภาษีค่ะ
ราคาซื้อขายและค่าบริการระหว่างกัน
ควรตรวจว่ามีการซื้อขายหรือให้บริการจริง และราคาที่ใช้มีความสมเหตุสมผล หากบริษัทขายสินค้าหรือให้บริการแก่บริษัทในเครือต่ำกว่าราคาตลาดโดยไม่มีเหตุอันสมควร อาจถูกประเมินตามราคาตลาดตามมาตรา 65 ทวิ (4) ซึ่งใช้กับกิจการทุกขนาด
สำหรับนิติบุคคลที่มีความสัมพันธ์กันตามมาตรา 71 ทวิ และมีรายได้รวมตามงบการเงินไม่น้อยกว่า 200 ล้านบาทในรอบบัญชี ต้องพิจารณาหน้าที่ในการยื่น แบบรายงานประจำปี (Disclosure Form) พร้อม ภ.ง.ด.50 ตามมาตรา 71 ตรี โดยดูหลักเกณฑ์เพิ่มเติมจาก คำอธิบายประกอบการกรอกแบบรายงานประจำปีของกรมสรรพากร
เงินสนับสนุนระหว่างกัน
เงินที่โอนระหว่างบริษัทในเครืออาจเป็นเงินกู้ เงินเพิ่มทุน หรือเงินประเภทอื่น จึงควรตรวจข้อตกลง หลักฐานการโอน และภาระชำระคืนก่อนบันทึกบัญชี
หากบริษัทให้บริษัทในเครือกู้โดยไม่คิดดอกเบี้ยหรือคิดต่ำกว่าราคาตลาดโดยไม่มีเหตุอันสมควร ก็ใช้หลักมาตรา 65 ทวิ (4) เช่นเดียวกันค่ะ
Checklist ตรวจเงินกู้กรรมการและรายการระหว่างกันก่อนยื่นภาษี
ก่อนสรุปข้อมูลภาษี นักบัญชีควรทบทวนยอดบัญชีและหลักฐานประกอบ เพื่อให้มั่นใจว่ารายการระหว่างกันได้รับการตรวจสอบครบถ้วน โดยใช้ Checklist ดังนี้ค่ะ
| รายการตรวจสอบ | ตรวจแล้ว |
|---|---|
| แยกลูกหนี้–เจ้าหนี้กรรมการ และตรวจที่มาของยอดแล้ว | ☐ |
| มีสัญญาหรือข้อตกลงรองรับรายการกู้ยืม | ☐ |
| ยอดคงค้างตรงกับหลักฐานการโอน การชำระคืน และหนังสือยืนยันยอด | ☐ |
| ตรวจอัตราดอกเบี้ยและตารางคำนวณแล้ว | ☐ |
| ตรวจภาษีหัก ณ ที่จ่ายและอากรแสตมป์ที่เกี่ยวข้อง | ☐ |
| แยกเงินเดือน เบี้ยประชุม และเงินปันผลกรรมการ พร้อมหักภาษีถูกประเภท | ☐ |
| ตรวจราคาและหลักฐานของรายการระหว่างบริษัท | ☐ |
| แก้ไขบัญชีหรือปรับปรุงภาษีที่จำเป็นแล้ว | ☐ |
หากพบรายการที่ยังยืนยันไม่ได้ ควรติดตามข้อมูลจากผู้เกี่ยวข้องและกระทบยอดบัญชีก่อนยื่น ภ.ง.ด.50 ให้เรียบร้อย
สรุป: เงินกู้กรรมการและรายการระหว่างกัน ต้องตรวจให้ชัดก่อนยื่นภาษี
เงินกู้ยืมกรรมการและรายการระหว่างกัน มีจุดเสี่ยงที่ต้องระวัง ทั้งดอกเบี้ยที่อาจถูกประเมินตามราคาตลาด ยอดลูกหนี้–เจ้าหนี้ค้างนานที่ไม่มีหลักฐานรองรับ การแยกค่าตอบแทนกรรมการกับเงินปันผล และการตรวจราคาธุรกรรมระหว่างบริษัทในเครือ
เมื่อเข้าใจจุดเสี่ยงและรู้ว่าต้องตรวจหลักฐานอะไรบ้าง นักบัญชีก็จะพบรายการที่ต้องแก้ไขได้เร็วขึ้น ลดการตรวจงานซ้ำ และช่วยให้ข้อมูลภาษีถูกต้องครบถ้วน เพื่อยื่นแบบได้อย่างมั่นใจมากขึ้นค่ะ
คำถามที่พบบ่อย
บริษัทให้กรรมการกู้เงินโดยไม่คิดดอกเบี้ยได้ไหม?
ตอบ : ตกลงให้กู้ได้ค่ะ แต่หากไม่มีเหตุอันสมควร เจ้าพนักงานประเมินอาจประเมินดอกเบี้ยตามราคาตลาดตามมาตรา 65 ทวิ (4) จึงควรมีเหตุผลและหลักฐานรองรับ
เงินเดือนกับเงินปันผลกรรมการต่างกันอย่างไร?
ตอบ : เงินเดือนเป็นค่าตอบแทนจากการทำงาน ซึ่งอาจหักเป็นรายจ่ายของบริษัทได้ตามเงื่อนไข ส่วนเงินปันผลเป็นการแบ่งกำไรให้ผู้ถือหุ้น ไม่ใช่รายจ่ายของบริษัท และมีวิธีหักภาษี ณ ที่จ่ายต่างกันค่ะ
รายการระหว่างบริษัทในเครือต้องมีเอกสารอะไร?
ตอบ : ควรมีสัญญาหรือข้อตกลง หลักฐานการซื้อขายหรือให้บริการ การอนุมัติ และหลักฐานชำระเงิน หากเข้าเงื่อนไขราคาโอน อาจต้องมีข้อมูลรองรับราคาและรายงานเพิ่มเติมตามกฎหมาย
ไม่มีสัญญากู้ยืมกรรมการ แต่มีหลักฐานโอนเงินเพียงพอหรือไม่?
ตอบ : หลักฐานโอนเงินช่วยยืนยันการรับจ่ายเงิน แต่ยังไม่ยืนยันเงื่อนไขการกู้ทั้งหมด ควรรวบรวมข้อตกลง การอนุมัติ และหลักฐานชำระคืนเพิ่มเติม โดยไม่จัดทำเอกสารย้อนหลังให้ขัดกับความเป็นจริงค่ะ
อยากตรวจความเสี่ยงภาษีก่อนยื่นแบบให้มั่นใจขึ้น?
สำหรับนักบัญชีที่อยากฝึกตรวจความเสี่ยงจากงานจริง แนะนำคอร์ส เช็กความเสี่ยงภาษี ก่อนยื่นสรรพากร จาก CPD Academy พร้อมแนวทางตรวจข้อมูลบัญชีและภาษี และ Checklist 33 จุดเสี่ยงที่นำไปใช้กับงานได้จริงค่ะ