เผยแพร่ครั้งแรก: 22 มกราคม 2021
อัปเดตล่าสุด: 6 พฤศจิกายน 2026
เคยเจอไหมคะ? บันทึกรายการรับจ่ายครบแล้ว แต่พอนำยอดเงินฝากธนาคารมาเทียบกับรายการเดินบัญชี กลับพบว่ายอดไม่ตรงกัน ทำให้ต้องย้อนมาตรวจหาสาเหตุช่วงปิดงบ ปัญหานี้เกิดได้กับทั้งบัญชีลูกหนี้ เจ้าหนี้ และสินค้าคงเหลือด้วย
บทความนี้ CPD Academy จะพาไปดูว่า การกระทบยอดก่อนปิดงบ ต้องตรวจบัญชีอะไรบ้าง ใช้ข้อมูลไหนเปรียบเทียบ และมีจุดไหนที่นักบัญชีควรระวังค่ะ
การกระทบยอดก่อนปิดงบคืออะไร และควรตรวจสอบอย่างไร?
การกระทบยอด (Reconciliation) ก่อนปิดงบ คือ การนำยอดคงเหลือในบัญชีมาเปรียบเทียบกับรายละเอียดประกอบและหลักฐานที่เกี่ยวข้อง เช่น บัญชีลูกหนี้การค้าเทียบกับรายงานลูกหนี้ หรือบัญชีเงินฝากธนาคารเทียบกับ รายการเดินบัญชีธนาคาร (Bank Statement) เพื่อค้นหาผลต่างและตรวจสอบความถูกต้องของยอดบัญชี
นักบัญชีควรเริ่มจากยอดในงบทดลอง (Trial Balance: TB) แล้วตรวจรายละเอียดจากบัญชีแยกประเภท (General Ledger: GL) และเอกสารประกอบ หากมีผลต่างต้องหาสาเหตุก่อนปรับปรุงบัญชีค่ะ
การกระทบยอดก่อนปิดงบเป็นแค่ 1 ในขั้นตอนของการปิดงบการเงิน หากอยากเห็นภาพรวมทั้งหมด ทั้งการเตรียมข้อมูล ขั้นตอน และรายการตรวจสอบ (Checklist) ก่อนสรุปงบ อ่านต่อได้ที่ ปิดงบการเงินอย่างถูกต้องและทันเวลา ต้องทำอะไรบ้าง? พร้อม Checklist ก่อนสรุปงบ
ถ้าอยากฟังคำอธิบายแบบเข้าใจง่ายว่ากระทบยอดคืออะไร และต้องรู้อะไรก่อนเริ่ม ดูคลิปสั้นนี้ก่อนได้
ปิดบัญชีสิ้นปี ต้องกระทบยอดบัญชีอะไรบ้าง?
ก่อนเริ่มกระทบยอด นักบัญชีควรรู้ก่อนว่าแต่ละบัญชีต้องนำยอดไปเปรียบเทียบกับข้อมูลอะไรบ้าง เพราะบัญชีแต่ละประเภทใช้รายละเอียดและหลักฐานแตกต่างกัน โดยสรุปบัญชีสำคัญที่ควรตรวจสอบก่อนปิดงบได้ดังนี้ค่ะ
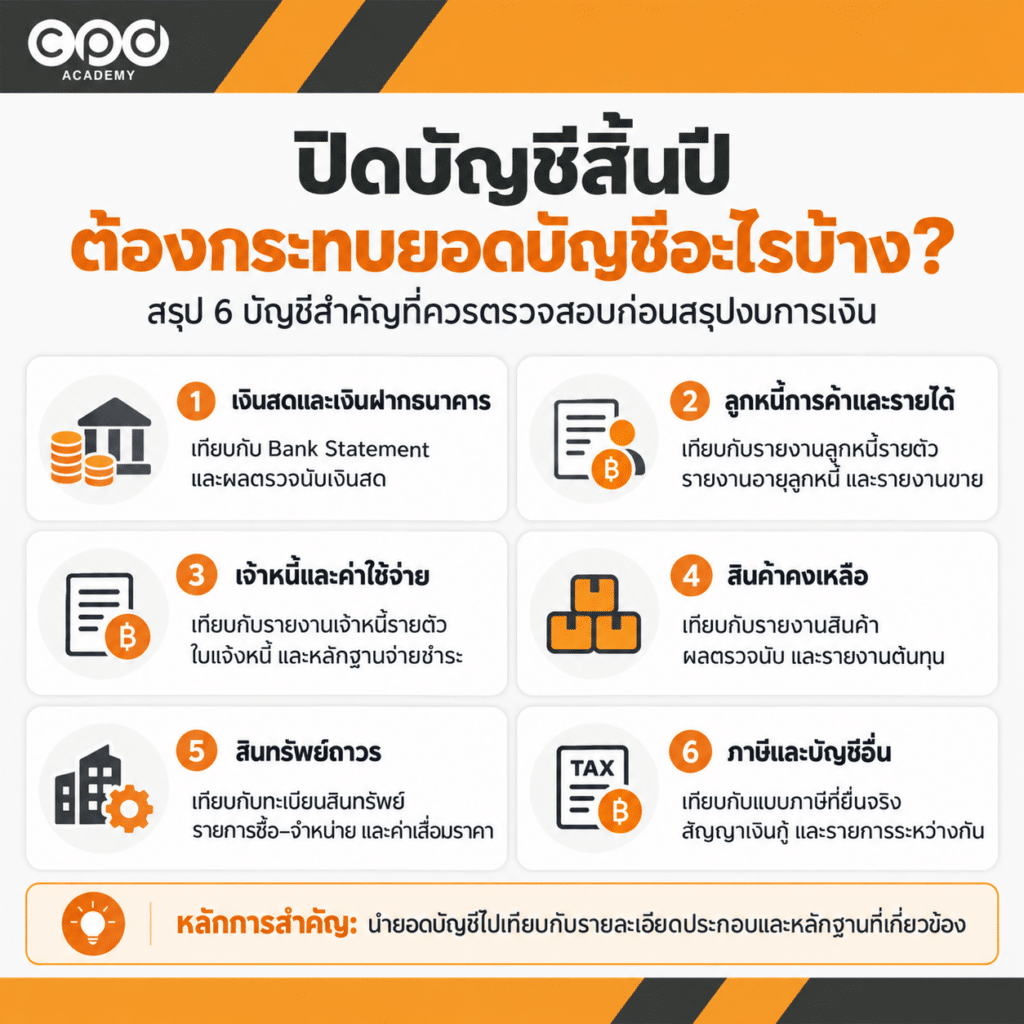
| บัญชีที่ต้องกระทบยอด | ข้อมูลที่ใช้เปรียบเทียบ |
| 1. เงินสดและเงินฝากธนาคาร | รายการเดินบัญชีธนาคาร ผลตรวจนับเงินสด และรายการค้างกระทบยอด |
| 2. ลูกหนี้การค้าและรายได้ | รายงานลูกหนี้รายตัว รายงานอายุลูกหนี้ รายงานขาย และหลักฐานรับชำระเงิน |
| 3. เจ้าหนี้และค่าใช้จ่าย | รายงานเจ้าหนี้รายตัว รายงานอายุเจ้าหนี้ ใบแจ้งหนี้ และหลักฐานจ่ายชำระ |
| 4. สินค้าคงเหลือ | รายงานสินค้าคงเหลือ ผลตรวจนับสินค้า และรายงานต้นทุน |
| 5. สินทรัพย์ถาวร | ทะเบียนสินทรัพย์ รายการซื้อ–จำหน่าย และตารางค่าเสื่อมราคา |
| 6. ภาษีและบัญชีอื่น | แบบภาษีและหลักฐานนำส่ง สัญญาเงินกู้ และรายละเอียดรายการระหว่างกัน |
1. เงินสดและเงินฝากธนาคาร ต้องกระทบกับอะไร?
เงินฝากธนาคารควรนำยอดตามบัญชีมาเทียบกับ Bank Statement และจัดทำงบกระทบยอดเงินฝากธนาคาร (Bank Reconciliation) เพื่ออธิบายผลต่าง
| รายการที่ต้องตรวจ | สิ่งที่ต้องดู |
|---|---|
| 1. ยอดเงินฝากธนาคาร | เทียบยอดบัญชีกับรายการเดินบัญชีธนาคาร |
| 2. เช็คค้างจ่าย | เช็คที่ออกแล้ว แต่ธนาคารยังไม่ตัดเงิน |
| 3. เงินฝากระหว่างทาง | เงินที่บันทึกรับแล้ว แต่ธนาคารยังไม่แสดงยอด |
| 4. ค่าธรรมเนียมและดอกเบี้ย | ตรวจว่าบันทึกบัญชีครบหรือไม่ |
| 5. เงินสดในมือ | เทียบยอดบัญชีกับเงินสดที่ตรวจนับจริง |
สมมติบริษัทออกเช็คชำระเจ้าหนี้ 20,000 บาทและบันทึกจ่ายแล้ว แต่ผู้รับยังไม่ขึ้นเงิน ทำให้ยอดตามบัญชีต่ำกว่ายอดธนาคาร 20,000 บาท รายการนี้เรียกว่าเช็คค้างจ่าย ซึ่งต้องแสดงในงบกระทบยอด ไม่ใช่บันทึกเงินฝากเพิ่มเพื่อให้ยอดตรงกัน
ลองเปิดงบกระทบยอดเดือนก่อนดูด้วยว่ามีรายการค้างนานที่ยังหาสาเหตุไม่ได้หรือไม่ เพราะรายการแบบนี้มักกลายเป็นประเด็นตอนผู้สอบบัญชีเข้าตรวจ
2. ลูกหนี้การค้าและรายได้ ต้องกระทบกับอะไร?
บัญชีลูกหนี้ควรเทียบยอดในบัญชีแยกประเภทกับรายงานลูกหนี้รายตัว และตรวจยอดค้างชำระของลูกหนี้แต่ละราย
| รายการที่ต้องตรวจ | สิ่งที่ต้องดู |
|---|---|
| 1. ยอดลูกหนี้รายตัว | เทียบรายงานลูกหนี้กับบัญชีแยกประเภท |
| 2. รายงานอายุลูกหนี้ | ดูระยะเวลาค้างชำระจากรายงานอายุลูกหนี้ (AR Aging) |
| 3. การรับชำระเงิน | ตรวจใบแจ้งหนี้และหลักฐานรับชำระหลังสิ้นงวด |
| 4. ค่าเผื่อหนี้สงสัยจะสูญ | ประเมินลูกหนี้ที่คาดว่าจะเรียกเก็บไม่ได้ |
| 5. รายได้ | ตรวจรายงานขายและการรับรู้รายได้ให้ถูกงวด |
หากยอดลูกหนี้ตามบัญชีเท่ากับ 500,000 บาท แต่รายงานลูกหนี้รวมได้ 480,000 บาท ต้องหาสาเหตุของผลต่าง 20,000 บาทก่อนแก้ไขข้อมูล
สำหรับกิจการที่ใช้มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (TFRS for NPAEs) สามารถศึกษาหลักเกณฑ์การบัญชีเกี่ยวกับลูกหนี้และค่าเผื่อหนี้สงสัยจะสูญเพิ่มเติมได้จาก มาตรฐาน TFRS for NPAEs ฉบับล่าสุด ของสภาวิชาชีพบัญชี โดยตรงค่ะ
เจอลูกหนี้ยอดติดลบเมื่อไร ให้ตรวจก่อนว่าลูกค้าจ่ายเกินหรือจ่ายล่วงหน้าหรือไม่ ยอดแบบนี้ควรจัดประเภทใหม่ให้เหมาะสม เช่น เป็นเงินรับล่วงหน้า แทนการปล่อยไว้ในลูกหนี้
3. เจ้าหนี้และค่าใช้จ่าย ต้องกระทบกับอะไร?
บัญชีเจ้าหนี้ต้องตรวจทั้งยอดตามรายงานรายตัว และหนี้สินที่เกิดขึ้นแล้วแต่ยังไม่ได้บันทึก
| รายการที่ต้องตรวจ | สิ่งที่ต้องดู |
|---|---|
| 1. ยอดเจ้าหนี้รายตัว | เทียบรายงานเจ้าหนี้กับบัญชีแยกประเภท |
| 2. รายงานอายุเจ้าหนี้ | ตรวจรายการค้างชำระจากรายงานอายุเจ้าหนี้ (AP Aging) |
| 3. ใบแจ้งหนี้และเอกสารรับสินค้า | ตรวจว่ารายการซื้อและรับสินค้าบันทึกครบหรือไม่ |
| 4. การจ่ายเงินหลังสิ้นงวด | ตรวจหาหนี้สินที่อาจตกหล่น |
| 5. ค่าใช้จ่ายค้างจ่าย | ตรวจค่าใช้จ่ายที่เกิดขึ้นแล้วแต่ยังไม่ได้รับใบแจ้งหนี้ |
ลองนึกภาพว่าบริษัทได้รับบริการซ่อมเครื่องจักรในเดือนธันวาคม แต่ใบแจ้งหนี้เพิ่งมาถึงเดือนมกราคม นักบัญชีต้องพิจารณาตั้งค่าใช้จ่ายค้างจ่ายตามเกณฑ์คงค้าง (Accrual Basis) ซึ่งเป็นการบันทึกค่าใช้จ่ายในงวดที่เกิดขึ้น ไม่ใช่รอจนจ่ายเงิน
หากต้องการดูตัวอย่างการบันทึกบัญชี สามารถอ่าน รายการปรับปรุงปิดบัญชีที่นักบัญชีมักลืม มีอะไรบ้าง? พร้อมตัวอย่าง เพิ่มเติมได้ค่ะ
รายการที่หลุดบ่อยคือค่าสาธารณูปโภคเดือนธันวาคมที่บิลมาถึงเดือนมกราคม และค่าสอบบัญชีของปีที่กำลังปิด ซึ่งต้องพิจารณาตามบริการที่ได้รับและเงื่อนไขสัญญา
4. สินค้าคงเหลือ ต้องกระทบกับอะไร?
สินค้าคงเหลือต้องตรวจทั้งจำนวนและมูลค่า เพราะมีผลต่อต้นทุนขายและกำไรของกิจการ
| รายการที่ต้องตรวจ | สิ่งที่ต้องดู |
|---|---|
| 1. รายงานสินค้าคงเหลือ | เทียบยอดมูลค่ากับบัญชีแยกประเภท |
| 2. ผลตรวจนับสินค้า | ตรวจจำนวนตามระบบกับจำนวนจริง |
| 3. รายการรับและจ่ายสินค้า | ตรวจรายการใกล้วันสิ้นงวด |
| 4. ต้นทุนสินค้า | ตรวจวิธีคำนวณต้นทุนตามนโยบายบัญชี |
| 5. สินค้าที่มูลค่าลดลง | ตรวจสินค้าเก่า ชำรุด หรือขายช้า |
หากสินค้าตามระบบมี 1,000 ชิ้น แต่ตรวจนับได้แค่ 980 ชิ้น ต้องหาสาเหตุของผลต่าง 20 ชิ้นก่อนปรับปรุงบัญชี
ส่วนวิธีคำนวณต้นทุนและประเมินมูลค่าสินค้า สามารถดูตัวอย่างเพิ่มเติมในบทความ บัญชีสินค้าคงเหลือ ต้นทุน NRV และการตรวจนับที่นักบัญชีต้องรู้! ค่ะ
สินค้าฝากขายและสินค้าระหว่างทางต้องนับรวมหรือไม่? คำตอบอยู่ที่สิทธิในสินค้าตามเงื่อนไขการซื้อขาย ไม่ใช่ดูเฉพาะสินค้าที่อยู่ในคลัง
5. สินทรัพย์ถาวร ต้องกระทบกับอะไร?
บัญชีที่ดิน อาคาร และอุปกรณ์ควรตรวจเทียบกับทะเบียนสินทรัพย์ถาวร ซึ่งแสดงรายละเอียดสินทรัพย์แต่ละรายการ
| รายการที่ต้องตรวจ | สิ่งที่ต้องดู |
|---|---|
| 1. ราคาทุนสินทรัพย์ | เทียบยอดบัญชีกับทะเบียนสินทรัพย์ |
| 2. การซื้อเพิ่ม | ตรวจเอกสารซื้อและวันที่เริ่มใช้งาน |
| 3. การจำหน่าย | ตรวจสินทรัพย์ที่ขายหรือเลิกใช้แล้ว |
| 4. ค่าเสื่อมราคา | เทียบค่าเสื่อมและค่าเสื่อมสะสมกับทะเบียน |
| 5. การจัดประเภท | ตรวจรายจ่ายที่ควรเป็นสินทรัพย์หรือค่าใช้จ่าย |
อย่างกรณีบริษัทซื้อเครื่องจักร 500,000 บาท บันทึกบัญชีแล้วแต่ยังไม่ได้เพิ่มในทะเบียนสินทรัพย์ ก็ต้องแก้ไขทะเบียนและตรวจค่าเสื่อมราคาที่เกี่ยวข้อง
หากต้องการเข้าใจรายการเพิ่ม–ลดของสินทรัพย์และค่าเสื่อมราคาที่แสดงในงบ สามารถอ่านเพิ่มเติมได้ที่ สินทรัพย์ถาวร บัญชีที่ดิน อาคารและอุปกรณ์ ในงบบอกอะไรได้บ้าง ค่ะ
ระวังสองเรื่องที่เจอบ่อย คือสินทรัพย์ที่ขายหรือเลิกใช้แล้วแต่ยังคิดค่าเสื่อมราคาอยู่ และค่าซ่อมแซมทั่วไปที่ถูกบันทึกเป็นสินทรัพย์ทั้งที่ไม่เข้าเกณฑ์
6. ภาษีและบัญชีอื่นที่ควรมีรายละเอียดรองรับ
บัญชีภาษี เงินกู้ยืม และรายการระหว่างกัน ควรตรวจเทียบกับแบบภาษี สัญญา และหลักฐานที่เกี่ยวข้องค่ะ
| รายการ | ข้อมูลที่ต้องตรวจ |
|---|---|
| 1. ภาษีมูลค่าเพิ่ม (VAT) | รายงานภาษีซื้อ–ขาย แบบ ภ.พ.30 (แบบยื่นภาษีมูลค่าเพิ่มรายเดือน) และหลักฐานชำระ รวมถึง ภ.พ.36 กรณีจ่ายค่าบริการให้ผู้ให้บริการต่างประเทศ |
| 2. ภาษีเงินได้หัก ณ ที่จ่าย (WHT) | แบบ ภ.ง.ด.1, ภ.ง.ด.3, ภ.ง.ด.53, ภ.ง.ด.54 (ถ้ามีการจ่ายเงินได้ไปต่างประเทศ) และหลักฐานนำส่ง |
| 3. ภาษีเงินได้นิติบุคคล | ภ.ง.ด.51 (ภาษีครึ่งรอบบัญชี), ภาษีถูกหัก ณ ที่จ่าย, การคำนวณภาษีค้างจ่าย และ ภ.ง.ด.50 (แบบยื่นภาษีสิ้นรอบบัญชี) เมื่อมีข้อมูล |
| 4. เงินกู้ยืม | สัญญา ตารางชำระเงิน ดอกเบี้ย และหลักฐานรับจ่าย |
| 5. รายการระหว่างกัน | เทียบยอดลูกหนี้–เจ้าหนี้และเอกสารของทั้งสองฝ่าย |
สำหรับบัญชีภาษีหัก ณ ที่จ่าย ณ วันสิ้นปี ควรตรวจว่ายอดค้างจ่ายตรงกับภาษีที่หักไว้และยังไม่ถึงกำหนดนำส่งหรือไม่ หากมียอดจากเดือนก่อน ต้องตรวจว่าได้ชำระแล้วแต่ยังไม่ตัดบัญชี หรือยังมีภาษีค้างนำส่ง
แบบภาษีควรใช้ฉบับที่ยื่นจริงในระบบยื่นแบบออนไลน์ของกรมสรรพากร (RD e-Filing)
ควรเตรียมรายละเอียดและหลักฐานอะไรให้พร้อมบ้าง โดยดูรายการได้จาก ปิดงบการเงินต้องเตรียมเอกสารอะไรบ้าง? Checklist ข้อมูลและรายละเอียดประกอบยอด
ส่วนเงินกู้ยืมกรรมการ ควรมีสัญญาหรือหลักฐานรองรับทุกยอด และยอดระหว่างบริษัทในเครือต้องตรงกันทั้งสองฝั่ง ถ้าไม่ตรงให้เคลียร์ก่อนส่งงบ
Checklist กระทบยอดก่อนปิดงบการเงิน
ก่อนสรุปงบการเงิน ลองใช้ Checklist นี้ตรวจว่าบัญชีสำคัญกระทบยอดครบแล้วหรือยัง และมีรายการใดที่ต้องติดตามเพิ่มเติมค่ะ
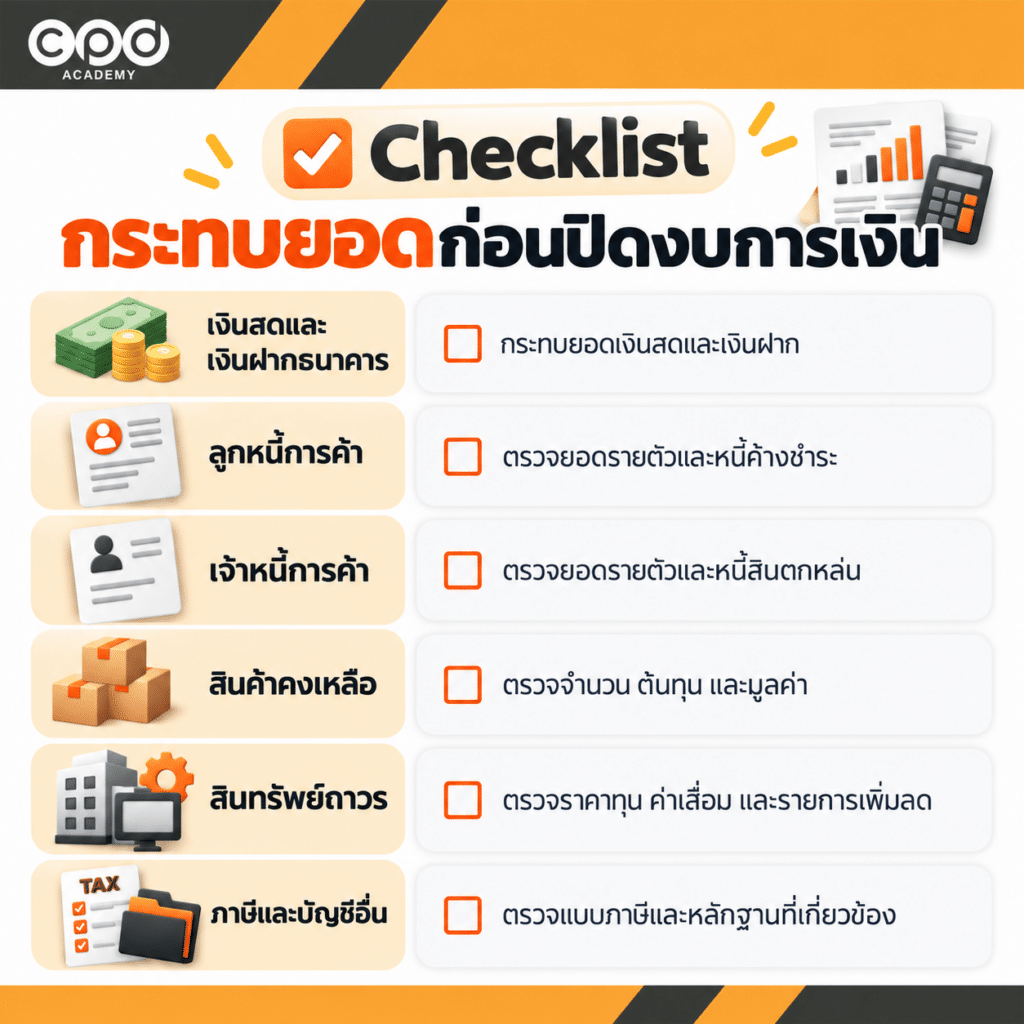
| บัญชี | รายการตรวจสอบ | ถือว่าตรวจเสร็จเมื่อ |
|---|---|---|
| เงินสดและเงินฝากธนาคาร | ☐ กระทบยอดเงินสดและเงินฝาก | ยอดตรงหรือมีคำอธิบายผลต่างและหลักฐานรองรับ |
| ลูกหนี้การค้า | ☐ ตรวจยอดรายตัวและหนี้ค้างชำระ | ยอดรายตัวตรงบัญชี และประเมินลูกหนี้ที่อาจเก็บไม่ได้แล้ว |
| เจ้าหนี้การค้า | ☐ ตรวจยอดรายตัวและหนี้สินตกหล่น | ยอดรายตัวตรงบัญชี และตรวจหนี้สินที่ยังไม่ได้บันทึกแล้ว |
| สินค้าคงเหลือ | ☐ ตรวจจำนวน ต้นทุน และมูลค่า | ผลต่างจากการตรวจนับได้รับการตรวจสอบ และประเมินมูลค่าแล้ว |
| สินทรัพย์ถาวร | ☐ ตรวจราคาทุน ค่าเสื่อม และรายการเพิ่มลด | ยอดตรงทะเบียน และตรวจรายการผิดปกติแล้ว |
| ภาษีและบัญชีอื่น | ☐ ตรวจแบบภาษีและหลักฐานที่เกี่ยวข้อง | ยอดสอดคล้องกับแบบที่ยื่นจริง และตรวจรายการค้างแล้ว |
หมายเหตุ: หากยังมีผลต่างที่ไม่ทราบสาเหตุ หรือไม่มีหลักฐานรองรับ ไม่ควรทำเครื่องหมายว่าเสร็จแล้ว แม้จะจัดทำตารางกระทบยอดไว้ครบก็ตาม
รายละเอียดประกอบยอดแบบไหนถือว่ายังไม่พร้อมออกงบ?
แม้กระทบยอดครบทุกบัญชีแล้ว ก็ยังต้องตรวจว่ารายละเอียดประกอบยอดมีข้อมูลและหลักฐานเพียงพอที่จะออกงบการเงินหรือไม่ โดยมี 5 สัญญาณที่ควรตรวจสอบดังนี้
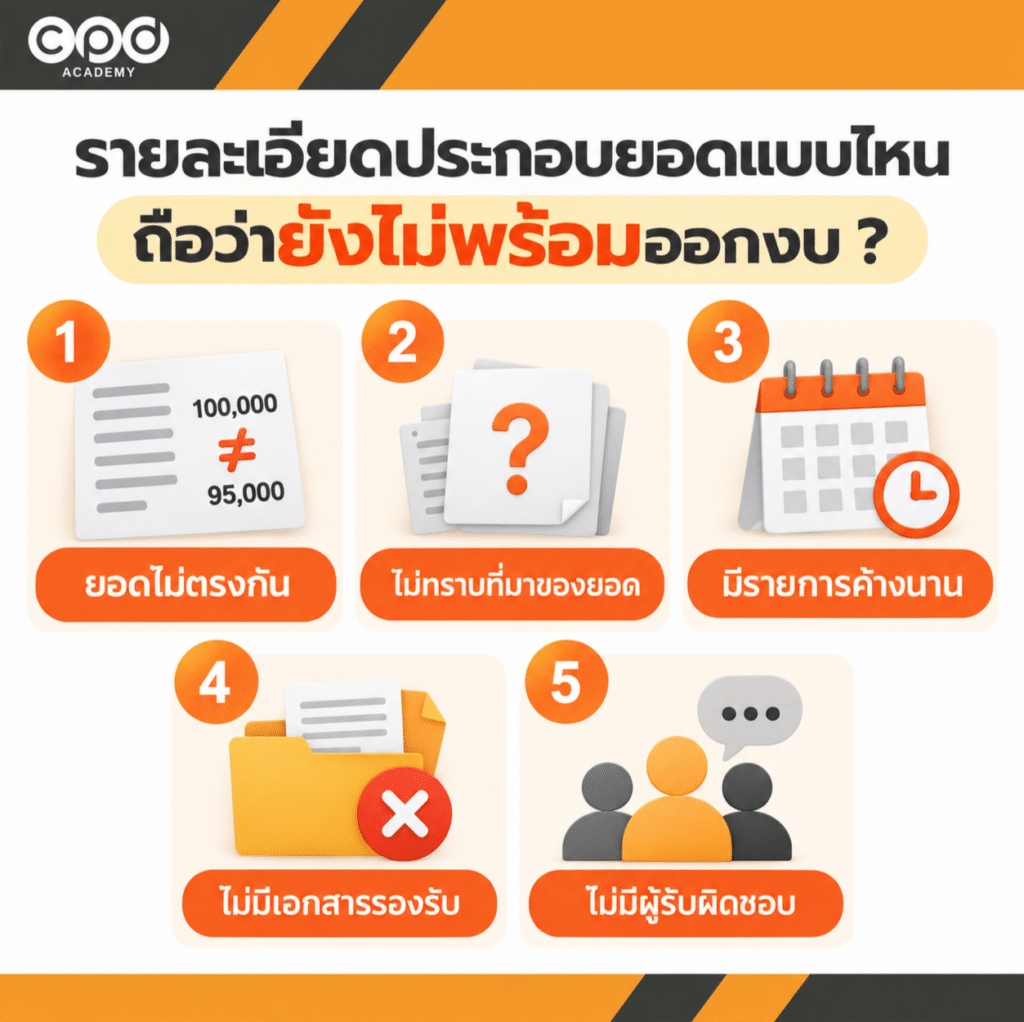
| สัญญาณที่ยังไม่พร้อม | สิ่งที่ต้องดำเนินการ |
|---|---|
| 1. ยอดไม่ตรงกัน | ตรวจผลต่างระหว่างบัญชีกับรายละเอียดประกอบ และหาสาเหตุ |
| 2. ไม่ทราบที่มาของยอด | ตรวจรายการย้อนหลังและขอข้อมูลจากผู้เกี่ยวข้อง |
| 3. มีรายการค้างนาน | ตรวจสอบว่ายอดยังมีอยู่จริง และต้องปรับปรุงบัญชีหรือไม่ |
| 4. ไม่มีเอกสารรองรับ | ติดตามสัญญา ใบแจ้งหนี้ หรือหลักฐานยืนยันรายการ |
| 5. ไม่มีผู้รับผิดชอบ | กำหนดผู้ติดตามประเด็นค้างและวันที่ต้องสรุปผล |
หากยังมีประเด็นสำคัญที่ตรวจสอบไม่เสร็จ ควรแจ้งผู้ตรวจทานก่อนอนุมัติผลการกระทบยอด และติดตามรายการที่ค้างให้ได้ข้อสรุปค่ะ
หากพบรายการผิดปกติที่อาจกระทบงบการเงิน ให้ตรวจต่อตามแนวทางใน 6 จุดเสี่ยงที่ต้องตรวจให้ชัดก่อนสรุปงบการเงิน ซึ่งรวมจุดที่มักผิดพลาดไว้ ทั้งรายได้ ลูกหนี้ สินค้าคงเหลือ สินทรัพย์ถาวร หนี้สิน และภาษี
สรุป กระทบยอดก่อนปิดงบ ต้องจำอะไรบ้าง?
การกระทบยอดก่อนปิดงบช่วยให้นักบัญชีตรวจสอบยอดคงเหลือ โดยนำยอดบัญชีมาเทียบกับรายละเอียดและหลักฐานที่เกี่ยวข้อง พร้อมสังเกตรายการผิดปกติที่ต้องตรวจต่อ หากพบผลต่างควรหาสาเหตุก่อนปรับปรุงบัญชี เพื่อลดข้อผิดพลาดและปัญหาที่อาจเกิดขึ้นระหว่างการตรวจสอบงบการเงิน
ลองเปิดบทความนี้แล้วตรวจสอบตามแต่ละหัวข้อไปทีละบัญชี เพื่อให้งานปิดงบรอบนี้ถูกต้อง ครบถ้วน และพร้อมไปทำขั้นตอนต่อไปค่ะ
คำถามที่พบบ่อย (FAQ) เกี่ยวกับการกระทบยอดก่อนปิดงบ
1. การกระทบยอดก่อนปิดงบต้องทำทุกบัญชีหรือไม่?
ตอบ: ใช่ ควรกระทบยอดทุกบัญชีที่มียอดคงเหลือ แต่ลงลึกไม่เท่ากัน โดยใช้วิธีตรวจที่เหมาะกับประเภทบัญชีและความเสี่ยง
2. ยอดในงบทดลองตรงกับรายงานรายตัวแล้ว นักบัญชีต้องตรวจอะไรอีก?
ตอบ: ยังต้องดูว่ามูลค่าที่แสดงสมเหตุสมผลหรือไม่ เช่น ลูกหนี้ค้างนานต้องประเมินค่าเผื่อหนี้สงสัยจะสูญ สินค้าเก่าหรือชำรุดต้องพิจารณาปรับลดมูลค่า และรายการที่ค้างนานต้องตรวจว่ายังมีอยู่จริง
3. นักบัญชีต้องปรับปรุงบัญชีทันทีหรือไม่ เมื่อพบผลต่าง?
ตอบ: ไม่ต้องปรับทันที ต้องหาสาเหตุก่อน เพราะบางผลต่างเป็นรายการระหว่างทาง เช่น เช็คค้างจ่ายหรือเงินฝากระหว่างทาง ซึ่งแสดงไว้ในงบกระทบยอดโดยไม่ต้องปรับปรุงบัญชี ส่วนผลต่างที่เกิดจากบันทึกผิดหรือตกหล่นจึงค่อยปรับปรุงตามข้อเท็จจริง
4. การกระทบยอดต้องทำเฉพาะสิ้นปีหรือไม่?
ตอบ: ไม่ใช่ บัญชีที่มีรายการมาก เช่น เงินฝากธนาคาร ลูกหนี้ และเจ้าหนี้ ควรกระทบยอดทุกเดือน พอถึงสิ้นปีจะได้ไม่ต้องย้อนหาผลต่างที่สะสมมาหลายเดือน
5. การกระทบยอดครบแล้ว ถือว่าปิดงบเสร็จหรือยัง?
ตอบ: ยังไม่เสร็จ หลังกระทบยอดยังต้องตรวจงบทดลองหลังปรับปรุง ตรวจภาษี และจัดทำงบการเงินตามขั้นตอนต่อไป
อยากฝึกกระทบยอดบัญชีและปิดงบการเงินจริง?
หากอยากเห็นวิธีนำงบทดลอง รายละเอียดประกอบยอด และรายการปรับปรุงมาใช้กับงานปิดงบจริง สามารถเรียนรู้เพิ่มเติมใน วิธีปิดงบการเงินอย่างถูกต้องและทันเวลา ซึ่งมีตัวอย่างการกระทบยอดเงินฝากธนาคาร ลูกหนี้ และเจ้าหนี้ พร้อม Checklist ปิดงบการเงิน และ แม่แบบ (Template) รายละเอียดประกอบงบการเงิน สำหรับนำไปประยุกต์ใช้กับงานค่ะ
สอบถามเพิ่มเติมได้ที่ Line: @cpdacademy






