เผยแพร่ครั้งแรก: 2 กันยายน 2026
อัปเดตล่าสุด: 6 ตุลาคม 2026
ธุรกิจที่มีสินค้าคงเหลือ ไม่ว่าจะเป็นร้านค้าออนไลน์ ค้าปลีก ค้าส่ง หรือธุรกิจซื้อมาขายไป มีเรื่องหนึ่งที่นักบัญชีควรรู้ให้ชัดตั้งแต่เริ่มวางระบบค่ะว่า กิจการใช้วิธีบันทึกสินค้าคงเหลือแบบ Periodic หรือ Perpetual กันนะ เพราะสองวิธีนี้มีผลตั้งแต่ตอนซื้อสินค้า ขายสินค้า บันทึกต้นทุนขาย ไปจนถึงการปิดบัญชี ถ้าใช้วิธีหนึ่งแต่ลงรายการปนกับอีกวิธี อาจทำให้ต้นทุนขายหรือยอดสินค้าคงเหลือผิดได้เลย
บทความนี้ CPD Academy จะพาเทียบ วิธีบันทึกสินค้าคงเหลือแบบสิ้นงวด (Periodic) และแบบต่อเนื่อง (Perpetual) ต่างกันอย่างไร จนถึงวิธีเลือกให้เหมาะกับกิจการค่ะ
วิธีบันทึกสินค้าคงเหลือแบบสิ้นงวด (Periodic) และแบบต่อเนื่อง (Perpetual) คืออะไร?
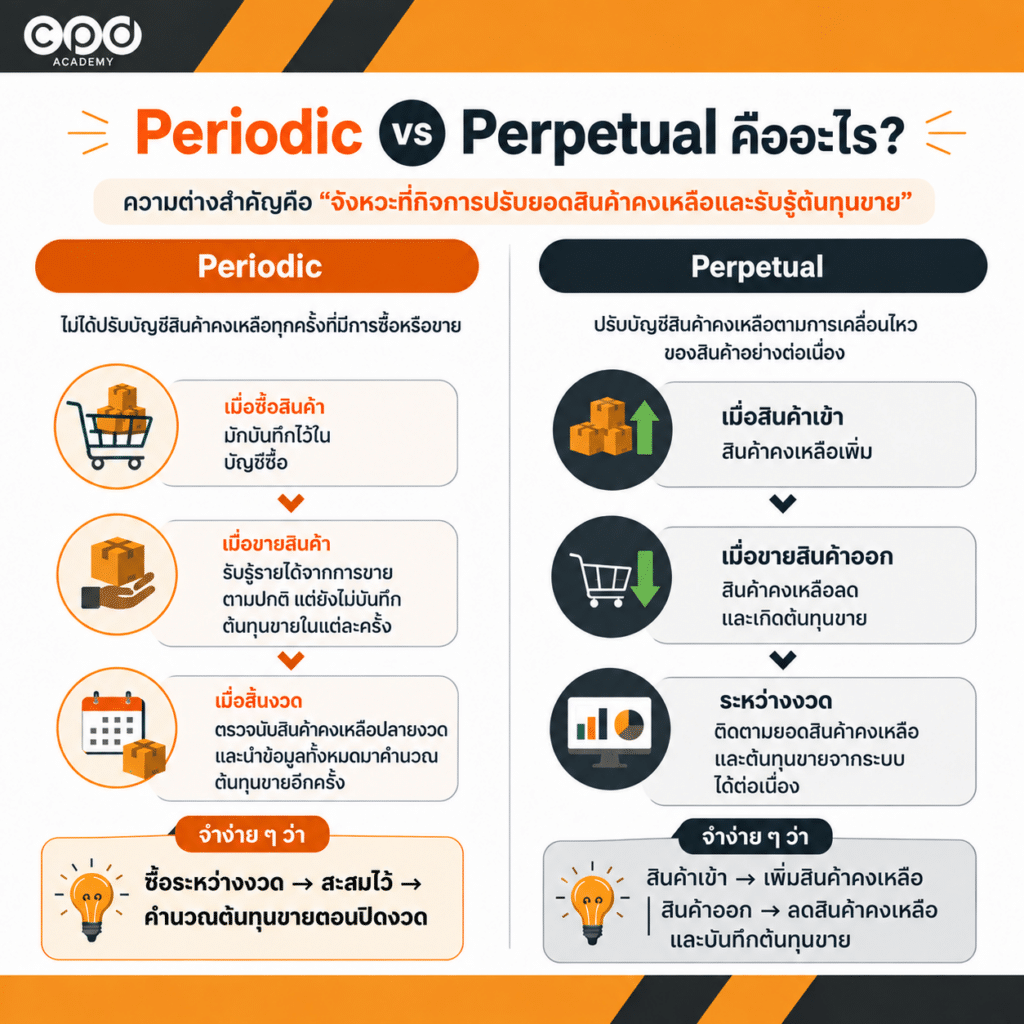
การบันทึกสินค้าคงเหลือมี 2 วิธี คือ
- Periodic หรือวิธีสิ้นงวด
- Perpetual หรือวิธีต่อเนื่อง
ความต่างสำคัญของสองวิธีนี้คือ จังหวะที่กิจการปรับยอดสินค้าคงเหลือและรับรู้ต้นทุนขาย
วิธีสิ้นงวด Periodic คืออะไร?
วิธีสิ้นงวด หรือ Periodic คือ ระบบการบันทึกบัญชีสินค้า โดยที่ไม่ได้ปรับบัญชีสินค้าคงเหลือทุกครั้งที่มีการซื้อหรือขาย
ระหว่างงวด เมื่อซื้อสินค้ามักบันทึกไว้ในบัญชีซื้อ ส่วนเมื่อขายสินค้า ก็รับรู้รายได้จากการขายตามปกติ แต่ยังไม่บันทึกต้นทุนขายของสินค้าที่ขายออกในแต่ละครั้ง
เมื่อถึงวันสิ้นงวด จึงตรวจนับสินค้าคงเหลือปลายงวด และนำข้อมูลทั้งหมดมาคำนวณต้นทุนขายอีกครั้ง
จำง่าย ๆ ว่า ซื้อระหว่างงวด → สะสมไว้ → คำนวณต้นทุนขายตอนปิดงวด
สมมติกิจการซื้อสินค้ามูลค่า 100,000 บาท แบบเครดิต เพื่อให้เห็นความต่างของระบบชัดเจน ตัวอย่างนี้ยังไม่รวม VAT
ตอนซื้อสินค้า
Dr. ซื้อ 100,000
Cr. เจ้าหนี้การค้า 100,000
สังเกตว่าเราไม่ได้เพิ่มบัญชีสินค้าคงเหลือจากรายการซื้อนี้โดยตรง บัญชีซื้อจะสะสมรายการที่เกิดขึ้นระหว่างงวดไว้ก่อน
ตอนขายสินค้า
สมมติขายสินค้าได้ 150,000 บาท
Dr. ลูกหนี้การค้า 150,000
Cr. รายได้จากการขาย 150,000
ตรงนี้ยังไม่มีรายการ Dr. ต้นทุนขาย / Cr. สินค้าคงเหลือ เพราะระบบ Periodic จะไปคำนวณต้นทุนขายตอนสิ้นงวดค่ะ
วิธีต่อเนื่อง Perpetual คืออะไร?
วิธีต่อเนื่อง (Perpetual) คือ ระบบบันทึกบัญชีที่จะปรับบัญชีสินค้าคงเหลือตามการเคลื่อนไหวของสินค้าอย่างต่อเนื่อง
เมื่อสินค้าเข้า สินค้าคงเหลือเพิ่ม และเมื่อขายสินค้าออก สินค้าคงเหลือลดพร้อมกับเกิดต้นทุนขาย
ดังนั้นกิจการจึงสามารถติดตามยอดสินค้าคงเหลือและต้นทุนขายจากระบบได้ระหว่างงวดค่ะ
ใช้ตัวอย่างเดียวกัน ซื้อสินค้า 100,000 บาท แบบเครดิต
ตอนซื้อสินค้า
Dr. สินค้าคงเหลือ 100,000
Cr. เจ้าหนี้การค้า 100,000
เมื่อรับสินค้าเข้ามา บัญชีสินค้าคงเหลือจึงเพิ่มทันที
จากนั้นสมมติขายสินค้าได้ 150,000 บาท และสินค้าที่ขายออกมีต้นทุน 90,000 บาท จะมีรายการ 2 ส่วน
ส่วนที่ 1 รับรู้รายได้
Dr. ลูกหนี้การค้า 150,000
Cr. รายได้จากการขาย 150,000
ส่วนที่ 2 รับรู้ต้นทุนของสินค้าที่ขาย
Dr. ต้นทุนขาย 90,000
Cr. สินค้าคงเหลือ 90,000
นี่คือจุดเด่นของ Perpetual ค่ะ เราสามารถเห็นได้ระหว่างงวดว่า ขายไปเท่าไร → ต้นทุนเท่าไร → สินค้าคงเหลือลดลงเท่าไร แต่ต้องมีข้อมูลรับ–จ่ายสินค้าที่ถูกต้องด้วย
จำง่าย ๆ ว่า สินค้าเข้า → เพิ่มสินค้าคงเหลือ | สินค้าออก → ลดสินค้าคงเหลือและบันทึกต้นทุนขาย
Periodic vs Perpetual ต่างกันอย่างไร?
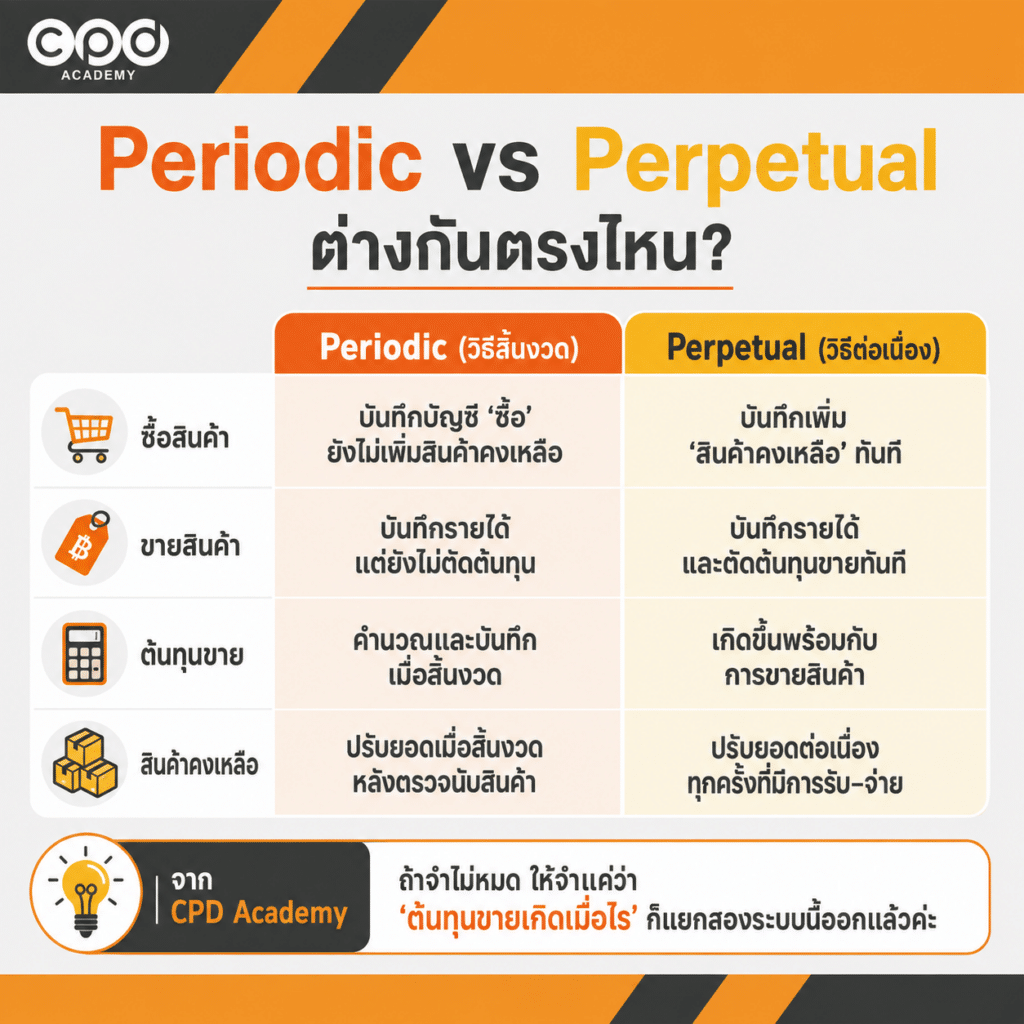
พอรู้แล้วว่า Periodic และ Perpetual คืออะไร ทีนี้มาดูกันว่า 2 วิธีนี้ต่างกันตรงไหนเวลานำไปใช้จริง
จุดที่ต่างกันหลัก ๆ จะอยู่ที่จังหวะการบันทึกสินค้าคงเหลือ การรับรู้ต้นทุนขาย และข้อมูลที่กิจการเห็นระหว่างงวด ลองมาดูตารางเปรียบเทียบกันค่ะ
ตารางเปรียบเทียบ Periodic vs Perpetual
| วิธีชื่อ ENG | Periodic | Perpetual |
| วิธีชื่อ TH | วิธีสิ้นงวด – ปรับเมื่อปิดงวด | วิธีต่อเนื่อง – ปรับต่อเนื่องตามสินค้าเข้า–ออก |
| ซื้อสินค้า | มักใช้บัญชีซื้อ | ใช้บัญชีสินค้าคงเหลือ |
| ขายสินค้า | บันทึกรายได้ | บันทึกรายได้และต้นทุนขาย |
| ต้นทุนขาย | คำนวณเมื่อสิ้นงวด | บันทึกเมื่อขายสินค้า |
| การตรวจนับสินค้า | สำคัญต่อการหายอดปลายงวด | ยังต้องตรวจเพื่อเทียบกับระบบ |
ตารางนี้สรุปง่าย ๆ ว่า Periodic จะคำนวณและปรับยอดสินค้าเป็นช่วง ๆ โดยเฉพาะตอนสิ้นงวด ส่วน Perpetual จะอัปเดตสินค้าคงเหลือและต้นทุนขายต่อเนื่องทุกครั้งที่มีการซื้อ–ขาย
ดังนั้น Periodic จะทำบัญชีง่ายกว่า แต่ข้อมูลระหว่างงวดไม่ละเอียดเท่า Perpetual ขณะที่ Perpetual ติดตามสินค้าได้ใกล้เคียงปัจจุบันมากกว่า แต่ต้องมีระบบและข้อมูลรับ–จ่ายสินค้าที่ดีค่ะ
สำหรับหลักการบัญชีเกี่ยวกับสินค้าคงเหลือ สามารถดูเพิ่มเติมได้จาก มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (TFRS for NPAEs) ของสภาวิชาชีพบัญชี
เพื่อให้เพื่อนๆเห็นภาพกันง่ายขึ้น และเข้าใจความแตกต่างของการลงรายการบัญชี
แนะนำอ่านที่บทความ บันทึกบัญชีซื้อขายสินค้า VAT และต้นทุนขาย พร้อมตัวอย่างเดบิต–เครดิต
เราได้ทำความเข้าใจเกี่ยวกับการบันทึกบัญชีกันไปแล้ว ถัดมาเราลองมาดูกันว่า ธุรกิจแบบไหนเหมาะกับวิธีการใดบ้าง
Periodic vs Perpetual เลือกใช้แบบไหนดี?
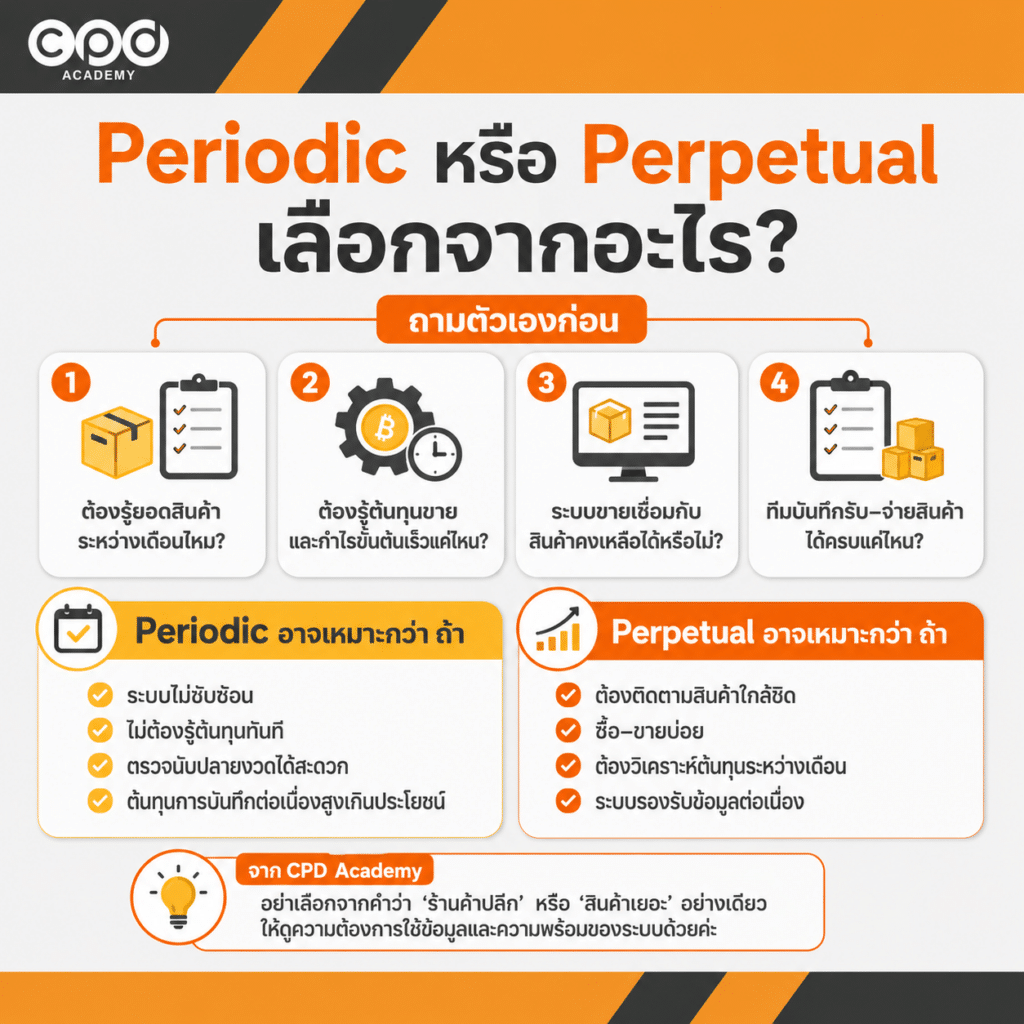
ธุรกิจแบบไหนเหมาะกับ Periodic
ปัจจุบันไม่ควรตัดสินจากคำว่า “ค้าปลีก / ค้าส่ง / สินค้าเยอะ” เพียงอย่างเดียวแล้ว เพราะระบบขายและโปรแกรมสินค้าคงเหลือช่วยติดตามสินค้าเป็นรายรหัสได้ง่ายขึ้นมาก
Periodic อาจเหมาะกับกิจการที่
- รายการซื้อ–ขายไม่ได้ซับซ้อนมาก
- ไม่จำเป็นต้องรู้ต้นทุนขายแบบทันที
- สามารถตรวจนับสินค้าเมื่อปิดงวดได้สะดวก
- การทำระบบติดตามต่อเนื่องอาจมีต้นทุนสูงกว่าประโยชน์ที่ได้รับ
ข้อดีคือระบบบัญชีไม่ซับซ้อนมาก แต่ข้อจำกัดคือ ระหว่างงวดเราอาจยังไม่เห็นจากบัญชีทันทีว่าสินค้าคงเหลือเท่าไร และต้นทุนขายของเดือนนี้เป็นเท่าไร
ธุรกิจแบบไหนเหมาะกับ Perpetual
Perpetual มักเหมาะกับกิจการที่ต้องการติดตามสินค้าคงเหลือและต้นทุนอย่างใกล้ชิด เช่น
- ต้องติดตาม และต้องการรู้จำนวนสินค้าเหลือระหว่างเดือน
- ซื้อ–ขายเกิดขึ้นบ่อย
- ต้องวิเคราะห์ต้นทุนขายและกำไรขั้นต้นเป็นประจำ หรือระหว่างเดือน
- มีระบบรองรับข้อมูลที่ต่อเนื่องกัน
ปัจจุบันร้านค้าปลีกหรือร้านค้าออนไลน์ที่มีสินค้าหลายรายการก็สามารถใช้ Perpetual ได้ค่ะ ถ้าระบบรองรับ จึงไม่ควรสรุปว่า “สินค้าจำนวนมาก = Periodic” หรือ “สินค้าราคาสูง = Perpetual”
สิ่งที่สำคัญกว่าคือ ระบบสามารถติดตามต้นทุนและการเคลื่อนไหวของสินค้าได้ดีแค่ไหน
อ่านต่อในบทความอื่น สำหรับธุรกิจซื้อมาขายไป
อยากเห็นภาพรวมตั้งแต่ซื้อจนปิดบัญชี → ทำบัญชีธุรกิจซื้อมาขายไป ตั้งแต่ซื้อสินค้า จนถึงปิดบัญชี
ถ้ากำลังหาตัวอย่างเดบิต–เครดิตซื้อและขาย → บันทึกบัญชีซื้อ–ขายสินค้า VAT และต้นทุนขาย
ถ้ากำลังปิดบัญชีรายเดือนของกิจการซื้อ–ขาย → Checklist ปิดบัญชีธุรกิจซื้อมาขายไป
สิ้นปีแล้ว ต้องปิดบัญชีสินค้า → สินค้าคงเหลือสำหรับนักบัญชี ต้นทุน NRV และการตรวจนับ
สรุป Periodic vs Perpetual ต่างกันยังไง
ถ้าจะจำ Periodic vs Perpetual แบบไม่ต้องท่องยาว แนะนำให้จำแบบนี้ค่ะ
Periodic: ซื้อ → บันทึกบัญชีซื้อ → ขาย → ยังไม่ตัดต้นทุน → คำนวณต้นทุนขายเมื่อปิดงวด
Perpetual: ซื้อ → เพิ่มสินค้าคงเหลือ → ขาย → ลดสินค้าคงเหลือและบันทึกต้นทุนขาย
แต่การเลือกระบบที่เหมาะ ไม่ควรดูแค่จำนวนสินค้าหรือชื่อประเภทธุรกิจ ให้ถาม 2 ข้อแทนค่ะ
1. ธุรกิจต้องการข้อมูลสินค้าและต้นทุนเร็วแค่ไหน?
2. ระบบและทีมงานสามารถเก็บข้อมูลนั้นได้แม่นแค่ไหน?
ถ้าต้องการข้อมูลต่อเนื่องและระบบรองรับ Perpetual มักตอบโจทย์มากกว่า แต่ถ้ากิจการไม่ได้ต้องการข้อมูลต้นทุนแบบทันที และสามารถควบคุมสินค้าปลายงวดได้ดี Periodic ก็ยังเป็นทางเลือกที่เหมาะสมได้ค่ะ
อยากฝึกทำบัญชีสินค้าแบบ Periodic และ Perpetual จากเอกสารจริง?
ในหลักสูตร Workshop ทำบัญชีธุรกิจซื้อมาขายไป จากเอกสารจริง ของ CPD Academy เราพาฝึกตั้งแต่รายการซื้อ–ขาย สินค้าคงเหลือ Periodic และ Perpetual ต้นทุน ไปจนถึงการตรวจงานก่อนปิดบัญชี
เป้าหมายคือฝึกให้เห็นเอกสารแล้วเข้าใจว่ารายการกำลังวิ่งไปทางไหนของระบบบัญชี
ดูรายละเอียดคอร์ส ทำบัญชีธุรกิจซื้อมาขายไป สำหรับนักบัญชีมือใหม่

คำถามที่พบบ่อยเกี่ยวกับ Periodic vs Perpetual
Periodic กับ Perpetual ต่างกันอย่างไร?
Periodic จะคำนวณต้นทุนขายและปรับสินค้าคงเหลือเมื่อสิ้นงวด ส่วน Perpetual จะปรับสินค้าคงเหลือและบันทึกต้นทุนขายอย่างต่อเนื่องตามการเคลื่อนไหวของสินค้าค่ะ
Periodic ซื้อสินค้าเดบิตอะไร?
โดยทั่วไป ระหว่างงวดจะใช้บัญชีซื้อ แทนการเพิ่มบัญชีสินค้าคงเหลือโดยตรง
Perpetual ซื้อสินค้าเดบิตอะไร?
โดยทั่วไปจะเดบิตสินค้าคงเหลือ เพราะระบบปรับยอดสินค้าตามการรับสินค้าอย่างต่อเนื่อง
ขายสินค้าแบบ Perpetual ต้องบันทึกอะไรเพิ่ม?
นอกจากรายการรับรู้รายได้แล้ว ยังมีรายการเดบิตต้นทุนขายและเครดิตสินค้าคงเหลือด้วย
ใช้ Perpetual แล้วไม่ต้องตรวจนับสินค้าใช่ไหม?
ไม่ใช่ค่ะ ยังต้องตรวจนับและกระทบกับข้อมูลในระบบ เพราะอาจมีสินค้าขาด เกิน เสียหาย หรือรายการรับ–จ่ายที่บันทึกผิด