เผยแพร่ครั้งแรก: 17 สิงหาคม 2026
อัปเดตล่าสุด: 27 กันยายน 2026
เวลาทำบัญชีธุรกิจซื้อมาขายไป คำถามที่นักบัญชีมือใหม่เจอบ่อยคือ
ซื้อสินค้า เดบิตอะไร เครดิตอะไร?
ขายสินค้าแล้วต้องบันทึกต้นทุนขายด้วยหรือไม่?
ถ้ามี VAT ต้องแยกบัญชีอย่างไร?
จริง ๆ แล้วการ บันทึกบัญชีซื้อขายสินค้า ไม่ได้ยากเพราะเดบิต–เครดิตเยอะค่ะ แต่ยากตรงที่เราต้องรู้ก่อนว่า สินค้าเข้าหรือออกเมื่อไร ซื้อสดหรือซื้อเชื่อ ขายสดหรือขายเชื่อ และกิจการใช้ระบบสินค้าคงเหลือแบบใด
บทความนี้ CPD Academy จะพาทำความเข้าใจวิธีการบันทึกบัญชีธุรกิจซื้อมาขายไป ตั้งแต่การซื้อ-ขายสินค้า ภาษีมูลค่าเพิ่ม ก ไปจนถึงการบันทึกต้นทุนขาย พร้อมตัวอย่างให้เห็นว่าแต่ละรายการเชื่อมโยงกันอย่างไรค่ะ
บันทึกบัญชีซื้อขายสินค้า ต้องเข้าใจอะไรก่อน?
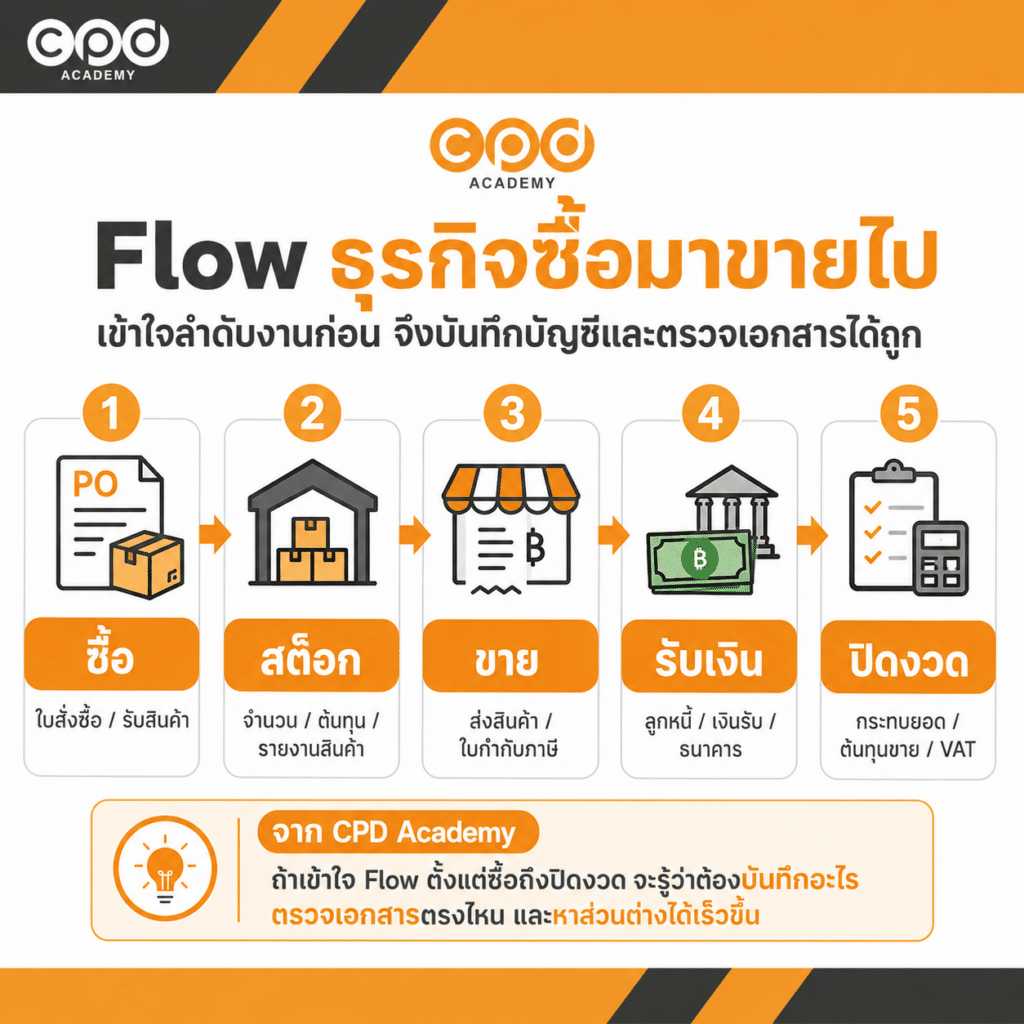
ทำบัญชีซื้อมาขายไป ลำดับแรกอย่าเพิ่งจำเดบิต-เครดิตกันแบบไม่ได้ทำความเข้าใจนะ ก่อนที่จะท่องจำ พี่นุชแนะนำให้ตอบ 3 เรื่องนี้ให้ได้ก่อนค่ะ
1. ซื้อมาเพื่อขายหรือซื้อมาใช้?
ถ้าซื้อสินค้ามาเพื่อขายต่อ รายการนั้นเกี่ยวข้องกับ สินค้าคงเหลือหรือต้นทุนสินค้า
แต่ถ้าซื้อโต๊ะทำงาน เครื่องเขียน หรือคอมพิวเตอร์มาใช้ในบริษัท ก็ต้องพิจารณาเป็นค่าใช้จ่ายหรือสินทรัพย์ประเภทอื่น ไม่ใช่สินค้าคงเหลือ
ดังนั้น เห็นคำว่า “ซื้อ” เหมือนกัน ไม่ได้แปลว่าจะลงบัญชีเดียวกันทุกครั้งค่ะ
2. กิจการใช้วิธีการคำนวณต้นทุนสินค้าแบบสิ้นงวด (Periodic) หรือ ต่อเนื่อง (Perpetual)?
เรื่องนี้มีผลต่อวิธีบันทึกซื้อและต้นทุนขายโดยตรงเลยล่ะ
- วิธีสิ้นงวดหรือ Periodic คือ การสะสมรายการซื้อระหว่างงวด แล้วคำนวณต้นทุนขายเมื่อสิ้นงวด
- วิธีต่อเนื่อง หรือ Perpetual คือ การปรับยอดสินค้าคงเหลือต่อเนื่องตลอดเวลา และบันทึกต้นทุนเมื่อขายสินค้า
บทความนี้จะใช้วิธีต่อเนื่อง หรือ Perpetual เป็นตัวอย่างหลัก เพื่อให้เห็นความเชื่อมโยงระหว่างสินค้าและต้นทุนชัดเจน ส่วนความแตกต่างของ 2 ระบบจะอธิบายละเอียดในบทเฉพาะค่ะ
3. กิจการจดทะเบียนภาษีมูลค่าเพิ่ม (VAT) หรือไม่?
หากกิจการจดทะเบียนภาษีมูลค่าเพิ่ม รายการซื้อและขายอาจมี ภาษีซื้อและภาษีขาย เข้ามาเกี่ยวข้องด้วย
นักบัญชีจึงต้องตรวจทั้งเอกสารและข้อเท็จจริงของรายการ ไม่ใช่เห็นตัวเลข VAT แล้วนำมาใช้เป็นภาษีซื้อได้ทันทีทุกกรณีค่ะ
Tip จาก CPD Academy:
ก่อนบันทึกซื้อ–ขาย ให้ถามตัวเองว่า ซื้อหรือขายอะไร / สินค้าเข้าหรือออกแล้วหรือยัง / ซื้อสดหรือเชื่อ / มี VAT หรือไม่ แล้วค่อยพิจารณาเดบิต–เครดิตค่ะ
เอกสารที่ใช้บันทึกบัญชีซื้อสินค้า
ก่อนบันทึกซื้อสินค้า ควรตรวจเอกสารประกอบให้สัมพันธ์กัน เช่น
- ใบสั่งซื้อ
- ใบส่งสินค้า
- ใบรับสินค้า
- ใบแจ้งหนี้
- ใบกำกับภาษี
- ใบลดหนี้
- หลักฐานการจ่ายเงิน
เอกสารแต่ละใบทำหน้าที่ไม่เหมือนกัน ในรายละเอียดที่ทุกคนต้องทำความเข้าใจมีดังนี้
ใบสั่งซื้อ บอกว่าเราสั่งอะไร
ใบรับสินค้า ช่วยยืนยันว่าสินค้าเข้ามาแล้ว
ใบแจ้งหนี้ บอกยอดที่ต้องชำระ
ใบกำกับภาษี ใช้ประกอบการพิจารณาภาษีซื้อ
ดังนั้น อย่าเห็นใบแจ้งหนี้แล้วรีบลงบัญชีทันที โดยยังไม่รู้ว่าสินค้าได้รับจริงหรือยังค่ะ
สำหรับกิจการที่ใช้ TFRS for NPAEs สินค้าที่ซื้อมาเพื่อขายต่อถือเป็นสินค้าคงเหลือ และเมื่อขายสินค้าออกไป ต้นทุนของสินค้าที่เกี่ยวข้องจะถูกนำมารับรู้เป็นต้นทุนขายตามหลักการของมาตรฐานสำหรับกิจการ NPAEs
ตัวอย่างบันทึกบัญชีซื้อสินค้าแบบมี VAT
สมมติบริษัทซื้อสินค้าเพื่อขายต่อ
- ราคาสินค้า 100,000 บาท
- VAT 7% = 7,000 บาท
- รวม 107,000 บาท
หากซื้อเชื่อและใช้ระบบ Perpetual ตัวอย่างรายการบันทึกบัญชี คือ
| บัญชี | เดบิต | เครดิต |
|---|---|---|
| สินค้าคงเหลือ | 100,000 | |
| ภาษีซื้อ | 7,000 | |
| เจ้าหนี้การค้า | 107,000 |
หลักคิด คือ
สินค้าเข้ากิจการ → สินค้าคงเหลือเพิ่ม
มีภาษีซื้อที่เข้าเงื่อนไข → บันทึกภาษีซื้อ
ยังไม่จ่ายเงิน → เกิดเจ้าหนี้การค้า
ถ้าเป็นการซื้อสด รายการฝั่งเครดิตจะเปลี่ยนจากเจ้าหนี้เป็นเงินสดหรือเงินฝากธนาคาร ตามตัวอย่างนี้
ซื้อสด
| บัญชี | เดบิต | เครดิต |
|---|---|---|
| สินค้าคงเหลือ | 100,000 | |
| ภาษีซื้อ | 7,000 | |
| เงินฝากธนาคาร | 107,000 |
จะเห็นว่า ตัวสินค้าและภาษีเหมือนเดิม สิ่งที่ต่าง คือ การเครดิต เงินฝากธนาคาร กรณีที่จ่ายเงินสดไปแล้ว
ซื้อเชื่อแล้วจ่ายเงินภายหลัง บันทึกอย่างไร?
สมมติรายการข้างต้นเป็นการซื้อเชื่อ 107,000 บาท
เมื่อถึงวันจ่ายเงินให้ผู้ขาย
| บัญชี | เดบิต | เครดิต |
|---|---|---|
| เจ้าหนี้การค้า | 107,000 | |
| เงินฝากธนาคาร | 107,000 |
ตรงนี้เป็นเหตุผลว่าทำไมงานฝั่งซื้อไม่ได้จบตอนบันทึกใบแจ้งหนี้ค่ะ
นักบัญชียังต้องตามต่อว่า เจ้าหนี้ที่บันทึกไว้ ได้ชำระเมื่อไร และยอดคงเหลือถูกต้องหรือไม่
ถ้าลงรายการซื้อถูก แต่ไม่ล้างเจ้าหนี้ตอนจ่ายเงิน ยอดเจ้าหนี้ปลายเดือนก็ผิดได้เหมือนกัน
คืนสินค้าให้ผู้ขาย บันทึกอย่างไร?
สมมติสินค้าที่ซื้อมาเสียหาย จึงคืนสินค้าให้ผู้ขาย
มูลค่าสินค้า 10,000 บาท
VAT 700 บาท
รวม 10,700 บาท
หากเป็นการซื้อเชื่อและใช้ระบบ Perpetual ตัวอย่างรายการบันทึกบัญชี คือ
| บัญชี | เดบิต | เครดิต |
|---|---|---|
| เจ้าหนี้การค้า | 10,700 | |
| สินค้าคงเหลือ | 10,000 | |
| ภาษีซื้อ | 700 |
เพราะเมื่อคืนสินค้า
สินค้าคงเหลือต้องลดลง และยอดที่ค้างชำระผู้ขายก็ลดลงตาม
จุดที่พี่นุชเจอบ่อยคือ ฝ่ายบัญชีได้รับใบลดหนี้แล้วปรับเจ้าหนี้เรียบร้อย แต่ ไม่ได้ตรวจว่าสินค้าถูกนำออกจากระบบสินค้าคงเหลือหรือยัง
ผลคือเจ้าหนี้ตรง แต่สินค้าผิดค่ะ
เอกสารที่ใช้บันทึกบัญชีขายสินค้า
ฝั่งขายก็ควรตรวจเอกสารหลายชุดร่วมกัน เช่น
- ใบสั่งขาย
- ใบส่งสินค้า
- ใบแจ้งหนี้
- ใบกำกับภาษี
- ใบเสร็จรับเงิน
- ใบลดหนี้
- รายงานยอดขาย
- หลักฐานการรับเงิน
ขายสินค้าแล้ว รับรู้รายได้เมื่อไร?
ก่อนบันทึกบัญชีขายสินค้า นักบัญชีควรดูก่อนว่า รายการนั้นเข้าเงื่อนไขรับรู้รายได้แล้วหรือยัง ไม่ควรดูเพียงว่าลูกค้าจ่ายเงินแล้วหรือออกใบแจ้งหนี้แล้วค่ะ
สำหรับกิจการที่ใช้มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ หรือ TFRS for NPAEs หลักการรับรู้รายได้จากการขายสินค้าจะพิจารณาว่า กิจการได้โอนความเสี่ยงและผลตอบแทนที่มีนัยสำคัญของความเป็นเจ้าของสินค้าให้ผู้ซื้อแล้วหรือไม่ และกิจการยังไม่ได้เกี่ยวข้องในการบริหารหรือควบคุมสินค้านั้นต่อในระดับที่โดยปกติเป็นของเจ้าของ รวมถึงต้องสามารถวัดรายได้และต้นทุนที่เกี่ยวข้องได้อย่างน่าเชื่อถือ และมีความเป็นไปได้ค่อนข้างแน่ว่าจะได้รับประโยชน์เชิงเศรษฐกิจจากรายการนั้นค่ะ
ในทางปฏิบัติ นักบัญชีจึงควรดูข้อเท็จจริง เช่น
- ส่งมอบสินค้าแล้วหรือยัง
- ลูกค้ารับสินค้าแล้วหรือไม่
- กิจการยังมีสิทธิหรือภาระสำคัญเกี่ยวกับสินค้านั้นอยู่หรือไม่
- เงื่อนไขการขายระบุไว้อย่างไร
- ยอดขายและต้นทุนวัดได้ชัดเจนหรือไม่
เพราะฉะนั้น วันที่ออกใบแจ้งหนี้ วันที่รับเงิน และวันที่รับรู้รายได้ อาจไม่ใช่วันเดียวกันเสมอไป
ตัวอย่างเช่น ลูกค้าจ่ายเงินล่วงหน้าแล้ว แต่กิจการยังไม่ได้ส่งสินค้า ก็ไม่ได้แปลว่าจะรับรู้เป็นรายได้ทันทีทุกกรณีค่ะ
Tip จาก CPD Academy:
ก่อนบันทึกรายได้จากการขาย อย่าถามแค่ว่า “ได้เงินหรือยัง?” ให้ถามก่อนว่า “กิจการได้ส่งมอบสินค้าและเข้าเงื่อนไขรับรู้รายได้แล้วหรือยัง?”
ตัวอย่างบันทึกบัญชีขายสินค้าแบบมี VAT
สมมติขายสินค้า
- ราคาขาย 150,000 บาท
- VAT 7% = 10,500 บาท
- รวม 160,500 บาท
หากเป็นการขายเชื่อ ลงบัญชีแบบนี้
| บัญชี | เดบิต | เครดิต |
|---|---|---|
| ลูกหนี้การค้า | 160,500 | |
| รายได้จากการขาย | 150,000 | |
| ภาษีขาย | 10,500 |
ตรงนี้ต้องแยกให้ออกว่า 160,500 บาท ไม่ใช่รายได้ทั้งหมด
รายได้ของกิจการคือ 150,000 บาท ส่วน 10,500 บาทเป็นภาษีขายค่ะ
ถ้าขายสด
เปลี่ยนจากลูกหนี้เป็นเงินสดหรือเงินฝากธนาคาร
| บัญชี | เดบิต | เครดิต |
|---|---|---|
| เงินฝากธนาคาร | 160,500 | |
| รายได้จากการขาย | 150,000 | |
| ภาษีขาย | 10,500 |
ขายเชื่อแล้วรับเงินภายหลัง บันทึกอย่างไร?
เมื่อขายเชื่อ เราบันทึกลูกหนี้ไว้ก่อน พอลูกค้าจ่ายเงินจริง
| บัญชี | เดบิต | เครดิต |
|---|---|---|
| เงินฝากธนาคาร | 160,500 | |
| ลูกหนี้การค้า | 160,500 |
ดังนั้น เวลาตรวจบัญชีขาย พี่นุชจะแนะนำให้มองเป็นเส้นเดียวกันว่า
ยอดขาย → ลูกหนี้ → เงินรับ
ถ้ายอด 3 จุดนี้ไม่สัมพันธ์กัน ก็ควรหาต่อว่ารายการตกหล่นตรงไหนค่ะ
ทำไมขายสินค้าแล้วต้องบันทึกต้นทุนขาย?
นี่เป็นหัวใจสำคัญของการ บันทึกบัญชีซื้อขายสินค้า เลยค่ะ
สมมติบริษัทขายสินค้าได้ 150,000 บาท
แต่สินค้าที่ขายออกมีต้นทุน 90,000 บาท
กำไรขั้นต้นจึงเป็น 150,000 – 90,000 = 60,000 บาท
ถ้าเราบันทึกรายได้ 150,000 บาท แต่ไม่บันทึกต้นทุน 90,000 บาท กำไรจะสูงเกินจริงทันที
ในระบบสินค้าแบบต่อเนื่อง Perpetual เมื่อสินค้าถูกขาย จะมีรายการอีกชุดหนึ่งคือ
| บัญชี | เดบิต | เครดิต |
|---|---|---|
| ต้นทุนขาย | 90,000 | |
| สินค้าคงเหลือ | 90,000 |
จึงมองได้ว่า การขายสินค้าหนึ่งครั้งมีรายการบัญชี 2 ส่วน
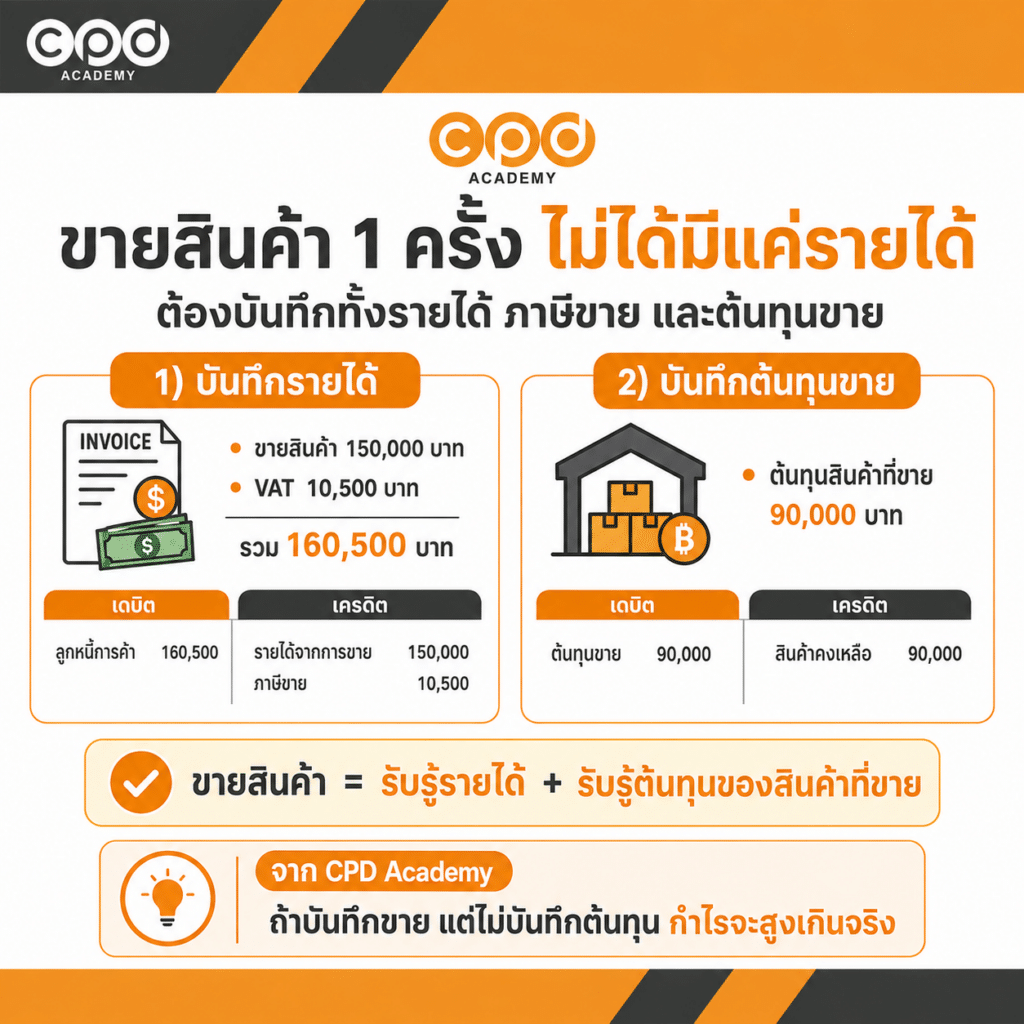
ส่วนที่ 1 รับรู้รายได้
Dr. ลูกหนี้ 160,500
Cr. รายได้ 150,000
Cr. ภาษีขาย 10,500
ส่วนที่ 2 รับรู้ต้นทุน
Dr. ต้นทุนขาย 90,000
Cr. สินค้าคงเหลือ 90,000
พอเข้าใจตรงนี้ จะเห็นเลยว่า
ขายสินค้าไม่ได้มีแค่รายได้เพิ่ม แต่สินค้าคงเหลือต้องลด และต้นทุนขายต้องเกิดขึ้นด้วยค่ะ
ลูกค้าคืนสินค้า ต้องบันทึกอะไรบ้าง?
สมมติลูกค้าคืนสินค้ามูลค่า 20,000 บาท VAT 1,400 บาท
ฝั่งรายได้จะบันทึกบัญชีเป็น
| บัญชี | เดบิต | เครดิต |
|---|---|---|
| รับคืนสินค้าและส่วนลด | 20,000 | |
| ภาษีขาย | 1,400 | |
| ลูกหนี้การค้า | 21,400 |
แต่ยังไม่ควรจบแค่นี้ค่ะ ต้องตรวจต่อว่า
สินค้าที่ลูกค้าคืนกลับเข้าคลังจริงหรือไม่ และยังสามารถขายต่อได้หรือไม่
ถ้าสินค้ากลับเข้าคลัง รายการสินค้าคงเหลือและต้นทุนที่เคยตัดออกไปก็ต้องได้รับการพิจารณาให้สัมพันธ์กันด้วย
Tip จาก CPD Academy: เวลาเจอใบลดหนี้ฝั่งขาย อย่าตรวจเฉพาะลูกหนี้และ VAT ให้ถามต่อด้วยว่า “ของกลับมาหรือยัง?” เพราะบัญชีอาจตรง แต่สินค้าคงเหลือไม่ตรงได้ค่ะ
ตัวอย่างบัญชี ซื้อ → ขาย → ต้นทุน → รับเงิน
เพื่อความเข้าใจที่มากขึ้นลองมองรายการต่อกันจนครบกระบวนการแบบนี้ค่ะ
1. ซื้อสินค้า
ซื้อสินค้า 100,000 บาท + VAT 7,000 บาท แบบเชื่อ
Dr. สินค้าคงเหลือ 100,000
Dr. ภาษีซื้อ 7,000
Cr. เจ้าหนี้การค้า 107,000
2. ขายสินค้า
ขายสินค้า 150,000 บาท + VAT 10,500 บาท แบบเชื่อ
Dr. ลูกหนี้การค้า 160,500
Cr. รายได้จากการขาย 150,000
Cr. ภาษีขาย 10,500
3. บันทึกต้นทุนขาย
สมมติต้นทุนของสินค้าที่ขายคือ 90,000 บาท
Dr. ต้นทุนขาย 90,000
Cr. สินค้าคงเหลือ 90,000
4. รับเงินจากลูกค้า
Dr. เงินฝากธนาคาร 160,500
Cr. ลูกหนี้การค้า 160,500
ตรงนี้จะเห็นความเชื่อมโยงชัดเจนว่า
ซื้อสินค้า → สินค้าเข้า → ขายสินค้า → สินค้าลด → เกิดลูกหนี้ → รับเงิน
ถ้าเข้าใจภาพนี้ การจำเดบิต–เครดิตจะง่ายกว่าการจำรายการแยกทีละกรณีค่ะ
ข้อผิดพลาดที่พบบ่อยในการบันทึกบัญชีซื้อขายสินค้า
จากประสบการณ์ทำงาน ข้อผิดพลาดที่พบบ่อยจากการทำบัญชีและตรวจบัยชี มีตามนี้ค่ะ
1. บันทึกซื้อจากใบแจ้งหนี้ โดยไม่ตรวจการรับสินค้า
ทำให้รายการซื้อและสินค้าคงเหลืออาจเกิดคนละงวด
2. เห็นเงินเข้าแล้วบันทึกเป็นรายได้ทันที
เงินเข้าอาจเป็นเงินมัดจำ เงินกู้ เงินโอนระหว่างบัญชี หรือการรับชำระลูกหนี้เดิมก็ได้
3. บันทึกขาย แต่ไม่บันทึกต้นทุนขาย
ทำให้กำไรสูงเกินจริง
4. มีใบลดหนี้ แต่ไม่ปรับสินค้าคงเหลือ
ลูกหนี้หรือเจ้าหนี้อาจถูก แต่จำนวนสินค้าผิด
5. ใช้วิธีบันทึกต้นทุนสินค้าแบบ Periodic ปนกับ Perpetual
โดยเฉพาะกิจการที่เพิ่งเปลี่ยนโปรแกรมบัญชีหรือระบบสินค้าคงเหลือ ควรระวังเรื่องนี้เป็นพิเศษค่ะ
ไขข้อข้องใจอ่านเพิ่มเติม Periodic vs Perpetual ต่างกันอย่างไร เลือกใช้แบบไหนดี
Checklist ก่อนบันทึกบัญชีซื้อขายสินค้า
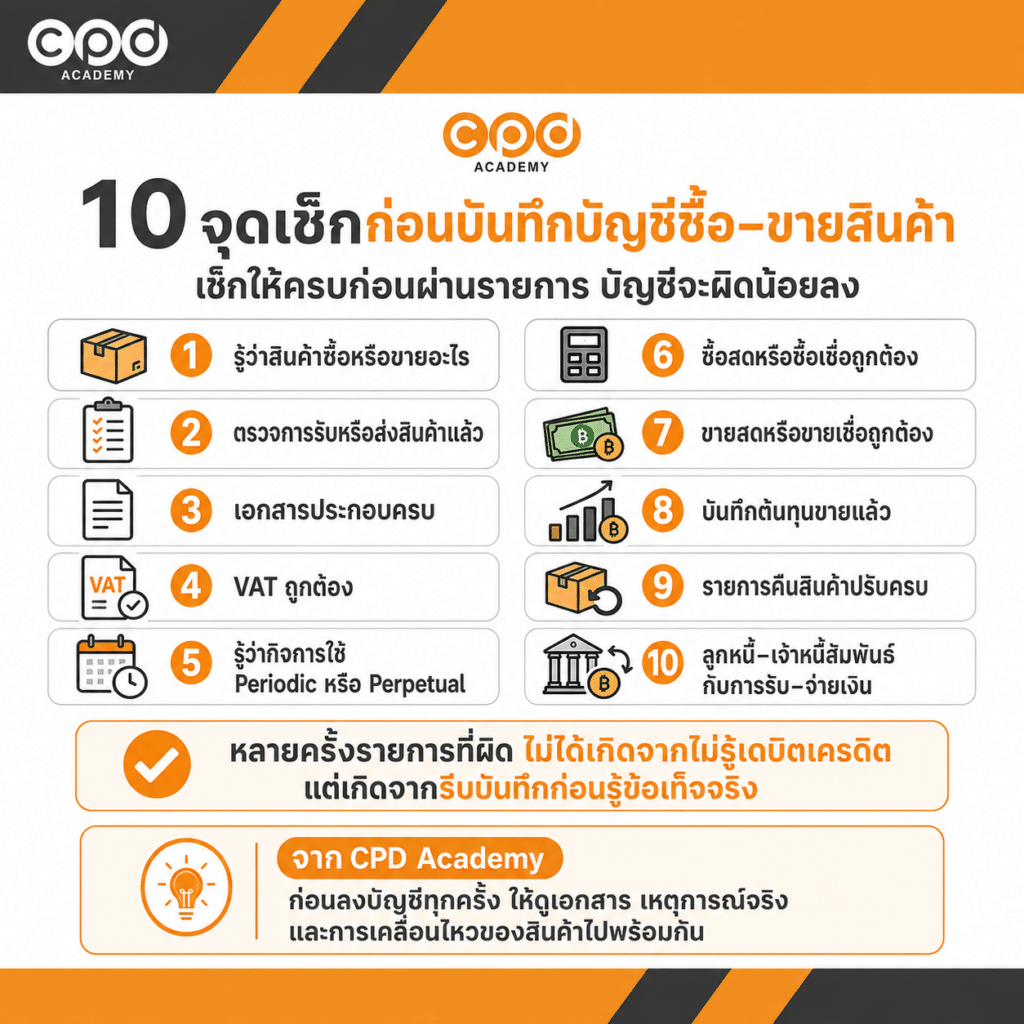
| รายการ | เช็กแล้ว |
|---|---|
| รู้ว่าสินค้าซื้อหรือขายอะไร | ☐ |
| ตรวจการรับหรือส่งสินค้าแล้ว | ☐ |
| เอกสารประกอบครบ | ☐ |
| VAT ถูกต้อง | ☐ |
| รู้ว่ากิจการใช้ Periodic หรือ Perpetual | ☐ |
| ซื้อสดหรือซื้อเชื่อถูกต้อง | ☐ |
| ขายสดหรือขายเชื่อถูกต้อง | ☐ |
| ต้นทุนขายถูกบันทึก | ☐ |
| รายการคืนสินค้าปรับทั้งบัญชีและสินค้า | ☐ |
| ลูกหนี้–เจ้าหนี้สัมพันธ์กับการรับ–จ่ายเงิน | ☐ |
ถ้าเช็ก 10 ข้อนี้ให้เป็นนิสัย งานบันทึกบัญชีซื้อ–ขายจะผิดน้อยลงมากค่ะ
เพราะหลายครั้งปัญหาไม่ได้เกิดจากเราไม่รู้เดบิต-เครดิต แต่เกิดจาก เรารีบบันทึกก่อนรู้ว่าเหตุการณ์จริงเกิดอะไรขึ้น
สรุป บันทึกบัญชีซื้อขายสินค้า ต้องมองมากกว่าเดบิต-เครดิต
หัวใจของการ บันทึกบัญชีซื้อขายสินค้า ไม่ใช่จำเดบิต–เครดิตให้ได้ทุกกรณีค่ะ
แต่ต้องมองให้ออกว่า สินค้าเข้าเมื่อไร → สินค้าขายเมื่อไร → มี VAT เท่าไร → ใครยังค้างเงินใคร → ต้นทุนถูกตัดแล้วหรือยัง
ถ้าเข้าใจความเชื่อมโยงนี้ เวลาบันทึกบัญชีก็ง่ายขึ้น และเวลายอดไม่ตรง เราจะรู้ด้วยว่าควรย้อนกลับไปตรวจตรงไหนค่ะ
อยากฝึกบันทึกซื้อ–ขายจากเอกสารจริง?
ทำความเข้าใจเอกสารจากตัวอย่างจริง แล้วหัดวิเคราะห์รายการบัญชีว่า เกิดรายการอะไร → ต้องตรวจเอกสารไหน → บันทึกบัญชีอย่างไร → และต้องตรวจอะไรต่อ
หลักสูตร Workshop ทำบัญชีธุรกิจซื้อมาขายไป จากเอกสารจริง ของ CPD Academy เน้นฝึกตั้งแต่ซื้อ–ขาย VAT สินค้าคงเหลือ ต้นทุน ไปจนถึงการตรวจงานก่อนปิดบัญชี
เป้าหมายไม่ใช่ให้จำเดบิต–เครดิตเพิ่ม
แต่คือ เห็นเอกสารแล้วคิดรายการบัญชีได้ด้วยตัวเองค่ะ
ดูรายละเอียดคอร์ส Workshop ทำบัญชีธุรกิจซื้อมาขายไป จากเอกสารจริง
คำถามที่พบบ่อยเกี่ยวกับการบันทึกบัญชีซื้อขายสินค้า
1. ซื้อสินค้าต้องเดบิตบัญชีอะไร?
ขึ้นอยู่กับระบบสินค้าคงเหลือค่ะ หากใช้วิธีคำนวณสินค้าแบบต่อเนื่อง Perpetual โดยทั่วไปจะเกี่ยวข้องกับบัญชีสินค้าคงเหลือ ส่วนวิธีสิ้นงวด Periodic อาจใช้บัญชีซื้อระหว่างงวด
2. ซื้อสินค้าแบบมี VAT บันทึกอย่างไร?
โดยทั่วไปแยกมูลค่าสินค้าออกจากภาษีซื้อ และบันทึกเงินสดหรือเจ้าหนี้ตามเงื่อนไขการซื้อ ทั้งนี้ต้องตรวจสิทธิภาษีซื้อและเอกสารประกอบด้วยค่ะ
3. ขายสินค้าแบบมี VAT บันทึกอย่างไร?
แยกรายได้จากภาษีขาย โดยฝั่งเดบิตเป็นเงินสด เงินฝากธนาคาร หรือลูกหนี้ตามลักษณะการขาย
4. ขายสินค้าแล้วต้องบันทึกต้นทุนขายหรือไม่?
ถ้าใช้วิธีคำนวณสินค้าแบบต่อเนื่อง Perpetual จะบันทึกต้นทุนขายเมื่อขายสินค้า ส่วนวิธีสิ้นงวด Periodic จะคำนวณต้นทุนขายเมื่อสิ้นงวด
5. ทำไมยอดขายถูก แต่กำไรยังผิดได้?
เพราะการบันทึกบัญชีต้นทุนขายอาจผิด สินค้าถูกตัดไม่ครบ ต้นทุนต่อหน่วยผิด หรือมีรายการอยู่ผิดงวดได้ค่ะ
อ่านต่อใน Cluster ธุรกิจซื้อมาขายไป
- ทำบัญชีธุรกิจซื้อมาขายไป ตั้งแต่ซื้อสินค้า จนถึงปิดบัญชี
- สินค้าคงเหลือสำหรับนักบัญชี ต้นทุน NRV และการตรวจนับ
- Checklist ปิดบัญชีธุรกิจซื้อมาขายไป
แหล่งอ้างอิง
- สภาวิชาชีพบัญชี ในพระบรมราชูปถัมภ์ — มาตรฐานรายงานทางการเงินกิจการไม่มีส่วนได้เสียสาธารณะ
- กรมสรรพากร — หลักเกณฑ์เกี่ยวกับภาษีมูลค่าเพิ่มและใบกำกับภาษี