เผยแพร่ครั้งแรก: 8 ธันวาคม 2023
อัปเดตล่าสุด: 18 กันยายน 2026
เวลาได้รับ Invoice หรือใบเสร็จมา นักบัญชีไม่ควรเริ่มจากคำถามว่า “Dr. ค่าอะไร?” อย่างเดียวค่ะ
ก่อนบันทึกต้องดูก่อนว่า ค่าใช้จ่ายเกิดขึ้นในงวดไหน จ่ายเงินแล้วหรือยัง เป็นค่าใช้จ่ายจริงหรือยังมีประโยชน์ในอนาคต รวมถึงมี VAT หรือภาษีหัก ณ ที่จ่ายเกี่ยวข้องหรือไม่
บทความนี้จึงรวม ตัวอย่างบันทึกบัญชีค่าใช้จ่าย 10 รายการ ที่เจอบ่อย พร้อมวิธีคิด Dr./Cr. เอกสารที่ควรมี เพื่อให้นักบัญชีเอาไปใช้กับงานจริงได้ง่ายขึ้นค่ะ
ถ้ายังไม่แน่ใจว่าอะไรควรเป็นค่าใช้จ่าย และอะไรควรเป็นสินทรัพย์ แนะนำอ่านบทความนี้ก่อน ค่าใช้จ่ายคืออะไร? ต่างจากสินทรัพย์อย่างไร พร้อมเกณฑ์ตัดสินใจ เพื่อจะได้ทำความเข้าใจการบันทึกบัญชีค่าใช้จ่ายได้อย่างต่อเนื่องนะคะ
ค่าใช้จ่ายคืออะไร?
หลักการบันทึกบัญชีค่าใช้จ่ายตามเกณฑ์คงค้าง
หลักสำคัญของการบันทึกค่าใช้จ่ายคือ รับรู้เมื่อค่าใช้จ่ายเกิดขึ้นตามเนื้อหาทางเศรษฐกิจ ไม่ใช่รอวันที่จ่ายเงินเสมอไป
พูดง่าย ๆ คือ
- ใช้บริการแล้ว แต่ยังไม่ได้จ่าย → อาจต้องตั้งค่าใช้จ่ายค้างจ่าย
- จ่ายเงินแล้ว แต่ยังไม่ได้ใช้ประโยชน์ทั้งหมด → อาจต้องตั้งเป็นค่าใช้จ่ายจ่ายล่วงหน้า
- ซื้อของมาใช้หลายงวด → อาจต้องพิจารณาเป็นสินทรัพย์ก่อน
- ค่าใช้จ่ายเกิดและจ่ายในงวดเดียวกัน → จึงบันทึกค่าใช้จ่ายกับเงินสด/ธนาคารได้เลย
ดังนั้น ก่อนดู Dr./Cr. ให้ตอบก่อนว่า ค่าใช้จ่ายเกิดขึ้นในงวดไหน ค่ะ
Tip จาก CPD Academy: ถ้าบันทึกบัญชีจากวันที่เงินออกอย่างเดียว รายการค่าเช่า ประกันภัย ค่าโฆษณา และดอกเบี้ย มีโอกาสผิดงวดสูงมาก
ก่อนบันทึกค่าใช้จ่าย เช็ก 4 เรื่องนี้ก่อน
ถ้าตอบ 4 คำถามนี้ได้ก่อน ส่วนใหญ่ Dr./Cr. จะตามมาเองค่ะ
| ต้องเช็ก | ถามตัวเองว่า |
|---|---|
| 1. เป็นค่าอะไร | เป็นค่าใช้จ่ายจริง หรือควรเป็นสินทรัพย์/จ่ายล่วงหน้า |
| 2. เป็นของงวดไหน | สินค้าหรือบริการเกิดขึ้นเดือนไหน |
| 3. จ่ายแล้วหรือยัง | จ่ายทันที ซื้อเชื่อ จ่ายล่วงหน้า หรือยังค้างจ่าย |
| 4. ภาษีและเอกสารครบไหม | มี VAT, ภาษีหัก ณ ที่จ่าย และเอกสารอะไรเกี่ยวข้อง |
สิ่งสำคัญคือ อย่าใช้วันที่เงินออกจากธนาคารเป็นตัวตัดสินค่าใช้จ่ายทุกกรณีนะคะ เช่น จ่ายประกันภัยล่วงหน้า 1 ปี เงินออกวันนี้จริง แต่ไม่ได้หมายความว่าต้องบันทึกเป็นค่าใช้จ่ายทั้งหมดวันนี้ทั้งก้อนค่ะ แล้วต้องปรับปรุงยังไง ไปดูในหัวข้อถัดไปกันนะคะ
Step-by-Step วิธีบันทึกบัญชีค่าใช้จ่าย
นักบัญชีควรตั้งหลักจาก ขั้นตอนการคิดก่อนบันทึกบัญชีค่าใช้จ่าย ก่อนค่ะ เพราะถ้ารู้ลำดับว่าต้องเช็กอะไรบ้าง จะช่วยลดปัญหาลงผิดบัญชี ผิดงวด หรือพลาดเรื่องภาษีได้เยอะ ดังนั้นเวลารับเอกสารค่าใช้จ่ายมา ให้ไล่ตาม 6 ขั้นตอนนี้
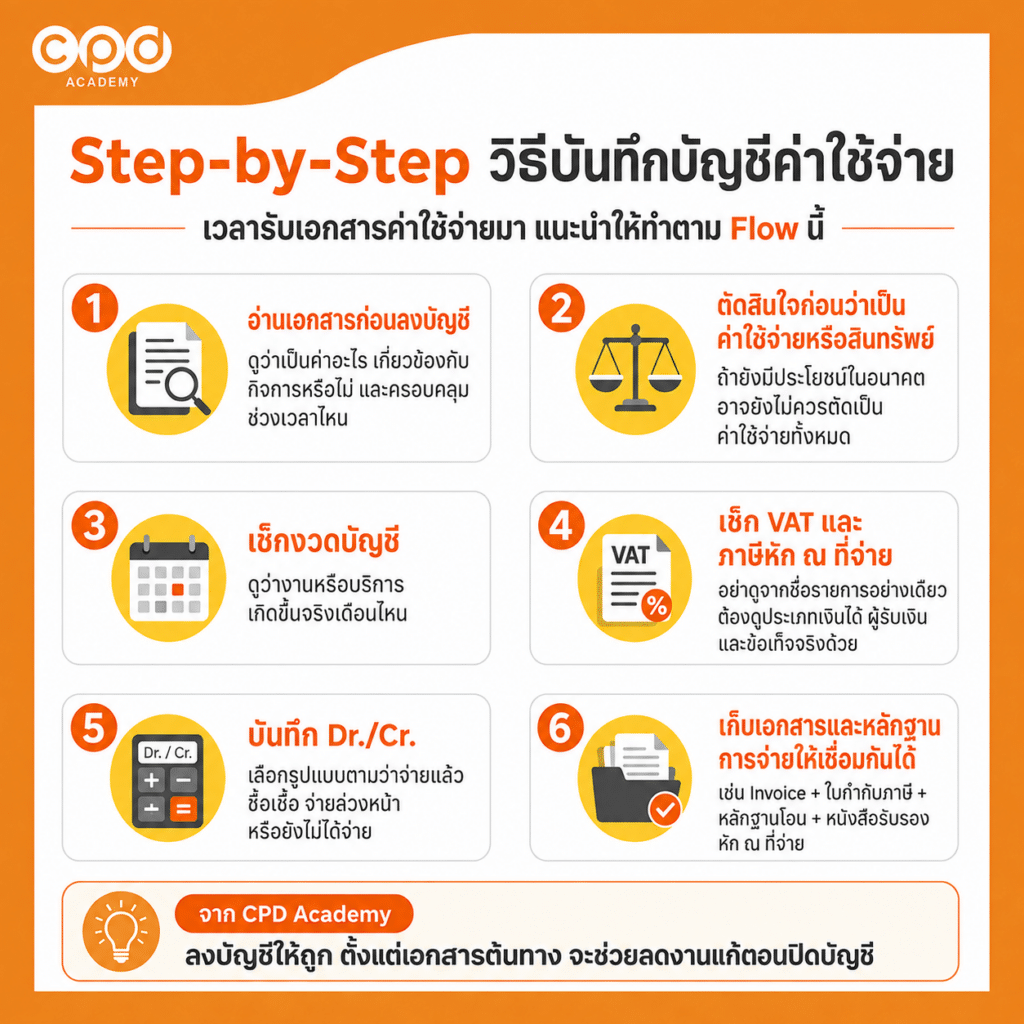
| ขั้นตอน | ต้องทำอะไร | จุดที่ต้องดู |
|---|---|---|
| Step 1 อ่านเอกสารก่อนลงบัญชี | ดูรายละเอียดของรายการก่อนบันทึก | เป็นค่าอะไร เกี่ยวข้องกับกิจการหรือไม่ และครอบคลุมช่วงเวลาไหน |
| Step 2 ตัดสินใจก่อนว่าเป็นค่าใช้จ่ายหรือสินทรัพย์ | พิจารณาว่าควรรับรู้เป็นค่าใช้จ่ายแล้วหรือยัง | ถ้ายังมีประโยชน์ในอนาคต อาจต้องบันทึกเป็นสินทรัพย์หรือค่าใช้จ่ายจ่ายล่วงหน้า |
| Step 3 เช็กงวดบัญชี | ดูว่าสินค้าหรือบริการเกิดขึ้นเดือนไหน | ต้องบันทึกให้ตรงงวด ไม่ใช่ดูแค่วันที่จ่ายเงินหรือวันที่ได้รับ Invoice |
| Step 4 เช็ก VAT และภาษีหัก ณ ที่จ่าย | ตรวจภาษีที่เกี่ยวข้องกับรายการ | ดูประเภทค่าใช้จ่าย ผู้รับเงิน และเอกสารประกอบ |
| Step 5 บันทึก Dr./Cr. | เลือกรูปแบบการบันทึกตามข้อเท็จจริง | จ่ายแล้ว ซื้อเชื่อ จ่ายล่วงหน้า หรือยังไม่ได้จ่าย |
| Step 6 เก็บเอกสารและหลักฐานการจ่ายให้เชื่อมโยงถึงกันได้ | จัดเอกสารให้เชื่อมโยงกับรายการบัญชี | Invoice ใบกำกับภาษี หลักฐานโอน และหนังสือรับรองหัก ณ ที่จ่ายควรตามกลับหาได้ |
Tip จาก CPD Academy: อ่านเอกสารให้จบก่อนลงบัญชี โดยเฉพาะช่วงเวลาที่ให้บริการ เพราะรายละเอียดเล็ก ๆ ตรงนี้มักเป็นตัวบอกว่า ค่าใช้จ่ายควรอยู่เดือนไหน
เวลาจะลงบัญชี อย่าเริ่มจากการจำ Dr./Cr. แต่ให้ไล่คิดว่า รายการนี้คืออะไร เป็นของงวดไหน จ่ายแล้วหรือยัง มีภาษีอะไรเกี่ยวข้อง และเอกสารครบหรือไม่ ถ้าตอบคำถามเหล่านี้ได้ การเลือกบัญชีจะง่ายขึ้นมาก
เมื่อเห็นภาพขั้นตอนแล้ว ต่อไปมาดูตัวอย่างค่าใช้จ่ายที่เจอบ่อย พร้อมวิธีบันทึก เอกสารที่ควรมี และจุดที่ต้องระวังในแต่ละรายการค่ะ
10 ตัวอย่างบันทึกบัญชีค่าใช้จ่ายและเอกสารที่ต้องใช้
เข้าใจคำว่าค่าใช้จ่ายแล้ว ถัดมาเรามาดูตัวอย่างของค่าใช้จ่ายที่มักเจอบ่อย และวิธีการบันทึกบัญชีค่ะ
1. ค่าเช่า
ตัวอย่าง ค่าเช่าสำนักงานเดือนละ 30,000 บาท และเป็นค่าเช่าของเดือนปัจจุบัน
| หัวข้อ | รายละเอียด |
|---|---|
| บันทึกบัญชี | Dr. ค่าเช่า 30,000 (ค่าใช้จ่าย) Cr. เจ้าหนี้ / เงินสดหรือธนาคาร 30,000 (หนี้สิน / สินทรัพย์) |
| เอกสารที่ควรมี | สัญญาเช่า, ใบแจ้งหนี้, หลักฐานการจ่าย, หนังสือรับรองหัก ณ ที่จ่ายถ้ามี |
| ภาษีที่ต้องเช็ก | ตรวจว่ารายการนี้ต้องหักภาษี ณ ที่จ่ายหรือไม่ โดยดูประเภทผู้รับและลักษณะการจ่าย |
| จุดที่ต้องระวัง | ถ้าจ่ายค่าเช่าล่วงหน้าหลายเดือน ไม่ควรตัดเป็นค่าใช้จ่ายทั้งหมดในเดือนที่จ่าย แต่ให้แยกส่วนของงวดอนาคตเป็น ค่าใช้จ่ายจ่ายล่วงหน้า |
| หลักคิด | ดูก่อนว่า “ค่าเช่านี้เป็นของเดือนไหน” แล้วค่อยบันทึกให้ตรงงวด |
กรมสรรพากรกำหนดหลักการหักภาษี ณ ที่จ่ายสำหรับค่าเช่าตามประเภทผู้รับและข้อเท็จจริงของรายการ จึงควรเช็กก่อนจ่ายทุกครั้งนะคะ
Tip จาก CPD Academy: ค่าเช่าเป็นรายการที่พลาดได้ทั้งเรื่อง งวดบัญชี และ ภาษีหัก ณ ที่จ่าย ถ้าเช็กสองเรื่องนี้ตั้งแต่ต้น จะช่วยลดงานแก้ปลายเดือนได้เยอะค่ะ
2. ค่าสาธารณูปโภค
ตัวอย่าง บริษัทมีค่าไฟฟ้าของเดือนปัจจุบัน 3,000 บาท
| หัวข้อ | รายละเอียด |
|---|---|
| บันทึกบัญชี | Dr. ค่าสาธารณูปโภค 3,000 (ค่าใช้จ่าย) Cr. เจ้าหนี้ / เงินสดหรือธนาคาร 3,000 (หนี้สิน / สินทรัพย์) |
| เอกสารที่ควรมี | ใบแจ้งค่าใช้บริการ, ใบกำกับภาษี ถ้ามี, หลักฐานการชำระเงิน |
| ภาษีที่ต้องเช็ก | ตรวจว่าเอกสารมี VAT หรือไม่ และภาษีซื้อสามารถนำมาใช้ได้ตามเงื่อนไขหรือไม่ |
| จุดที่ต้องระวัง | ต้องดูว่าค่าไฟฟ้าเกิดกับส่วนไหนของกิจการ เช่น ค่าไฟโรงงาน อาจเกี่ยวข้องกับต้นทุนการผลิต ส่วน ค่าไฟสำนักงานใหญ่ มักเป็นค่าใช้จ่ายบริหาร |
| หลักคิด | อย่ารวมค่าสาธารณูปโภคทุกอย่างไว้บัญชีเดียวโดยไม่แยกประเภท หากกิจการต้องใช้ข้อมูลต้นทุนหรือค่าใช้จ่ายแต่ละส่วนในการวิเคราะห์ภายหลัง |
Tip จาก CPD Academy: ถ้ากิจการมีหลายสาขา หลายแผนก หรือมีทั้งสำนักงานและโรงงาน ควรแยกบัญชีหรือรหัสค่าใช้จ่ายตั้งแต่ต้น จะช่วยให้ตอนปิดบัญชีและวิเคราะห์ต้นทุนง่ายขึ้นค่ะ
3. เงินเดือนและค่าจ้าง
เงินเดือนและค่าจ้างเป็นค่าตอบแทนจากการทำงานของพนักงาน ทั้งแบบรายเดือนและรายวัน โดยในการบันทึกจริงมักมีรายการอื่นร่วมด้วย เช่น ภาษีเงินได้หัก ณ ที่จ่ายและเงินประกันสังคมค่ะ
สมมติว่าเงินเดือนของเดือนปัจจุบันเกิดขึ้นแล้ว แต่ ณ วันสิ้นเดือนยังไม่ได้จ่าย
| หัวข้อ | รายละเอียด |
|---|---|
| บันทึกบัญชี | Dr. เงินเดือนและค่าจ้าง (ค่าใช้จ่าย) Cr. เงินเดือนค้างจ่าย (หนี้สิน) เมื่อจ่ายเงินจริง จึงบันทึกลดยอดเงินเดือนค้างจ่าย และแยกรายการที่เกี่ยวข้อง เช่น ภาษีเงินได้หัก ณ ที่จ่าย เงินประกันสังคม และยอดสุทธิที่จ่ายให้พนักงาน |
| เอกสารที่ควรมี | สรุปเงินเดือน, ข้อมูลเวลาทำงานถ้าเกี่ยวข้อง, สลิปเงินเดือน, หลักฐานการโอน, รายงานภาษีและประกันสังคม |
| ภาษีที่ต้องเช็ก | ตรวจการหัก ภาษีเงินได้ ณ ที่จ่ายของพนักงาน รวมถึงการนำส่งภาษีและเงินสมทบประกันสังคมตามเงื่อนไขที่เกี่ยวข้อง |
| จุดที่ต้องระวัง | อย่าดูเฉพาะยอดเงินสุทธิที่โอนให้พนักงาน เพราะรายการเงินเดือนอาจประกอบด้วยเงินเดือน ภาษีหัก ณ ที่จ่าย เงินประกันสังคม และรายการหักอื่น ๆ ซึ่งต้องแยกบันทึกให้ครบ |
| หลักคิด | รับรู้ค่าใช้จ่ายตามงวดที่พนักงานทำงาน ไม่ใช่ดูเฉพาะวันที่จ่ายเงิน หากเป็นเงินเดือนของเดือนนี้แต่จ่ายเดือนหน้า ต้องพิจารณาตั้ง เงินเดือนค้างจ่าย ณ วันสิ้นงวด |
Tip จาก CPD Academy: ก่อนปิดบัญชี ลองกระทบยอด เงินเดือนตามบัญชี → สรุปเงินเดือน → ภาษีหัก ณ ที่จ่าย → ประกันสังคม → ยอดโอนจริง ให้ครบ จะช่วยจับส่วนต่างได้ง่ายกว่ารอเจอตอนปลายปีค่ะ
สำหรับลูกจ้างที่เข้าเงื่อนไขตามกฎหมาย ควรตรวจเรื่องการขึ้นทะเบียนและนำส่งเงินประกันสังคมให้ครบถ้วนด้วยค่ะ ส่วน ผลประโยชน์พนักงานระยะยาวหรือเงินชดเชยเมื่อเกษียณ เป็นอีกเรื่องหนึ่ง แนะนำแยกไปอ่านบท ประมาณการหนี้สินผลประโยชน์พนักงาน โดยเฉพาะได้เลย
4. ค่าโฆษณา
กรณีได้รับบริการโฆษณาเรียบร้อยแล้วในงวด เช่น ค่าบริการบริษัทโฆษณาของเดือนปัจจุบัน
| หัวข้อ | รายละเอียด |
|---|---|
| บันทึกบัญชี | กรณีใช้บริการแล้ว Dr. ค่าโฆษณา (ค่าใช้จ่าย) Cr. เจ้าหนี้ / เงินสดหรือธนาคาร (หนี้สิน / สินทรัพย์) กรณีจ่ายเงินค่าโฆษณาล่วงหน้า 100,000 บาท Dr. ค่าใช้จ่ายจ่ายล่วงหน้า 100,000 (สินทรัพย์) Cr. เงินสดหรือธนาคาร 100,000 (สินทรัพย์) เมื่อใช้โฆษณาจริง 30,000 บาท Dr. ค่าโฆษณา 30,000 (ค่าใช้จ่าย) Cr. ค่าใช้จ่ายจ่ายล่วงหน้า 30,000 (สินทรัพย์) |
| เอกสารที่ควรมี | ใบแจ้งหนี้, ใบเสร็จหรือหลักฐานการจ่าย, รายงานค่าโฆษณาจากแพลตฟอร์ม, สัญญาหรือรายละเอียดการให้บริการถ้ามี |
| ภาษีที่ต้องเช็ก | ถ้าเป็นผู้ให้บริการในประเทศไทย ให้ตรวจ VAT และภาษีหัก ณ ที่จ่ายตามลักษณะรายการ ส่วนผู้ให้บริการต่างประเทศต้องพิจารณา ภ.พ.36 ด้วย |
| จุดที่ต้องระวัง | อย่าตัดยอดที่เติมเข้าแพลตฟอร์มเป็นค่าโฆษณาทั้งหมด หากยังใช้บริการไม่ครบ และไม่ควรเหมารวมว่าบริการจากต่างประเทศทุกกรณีมีภาษีเหมือนกัน |
| หลักคิด | รับรู้ค่าโฆษณาตาม ยอดที่ใช้บริการจริงในงวด ไม่ใช่ดูเฉพาะยอดเงินที่จ่ายหรือเติมไว้ล่วงหน้า |
Tip จาก CPD Academy: ค่าโฆษณาออนไลน์ควรกระทบยอดระหว่าง ยอดเติมเงิน ยอดใช้จริง และยอดคงเหลือ ก่อนปิดบัญชีค่ะ
5. ค่าวัสดุสิ้นเปลือง
เช่น เครื่องเขียน น้ำยาทำความสะอาด หรือวัสดุสำนักงานที่ซื้อมาเพื่อใช้ในการดำเนินงาน
| หัวข้อ | รายละเอียด |
|---|---|
| บันทึกบัญชี | กรณีซื้อมาใช้ทันที Dr. ค่าวัสดุสิ้นเปลือง (ค่าใช้จ่าย) Cr. เจ้าหนี้ / เงินสดหรือธนาคาร (หนี้สิน / สินทรัพย์) |
| เอกสารที่ควรมี | ใบสั่งซื้อ, ใบเสร็จหรือใบกำกับภาษี, ใบเบิกวัสดุถ้ามีระบบควบคุม |
| ภาษีที่ต้องเช็ก | ตรวจ VAT จากเอกสารซื้อ และดูว่าภาษีซื้อเป็นไปตามเงื่อนไขที่เกี่ยวข้องหรือไม่ |
| จุดที่ต้องระวัง | ถ้าซื้อวัสดุจำนวนมากและปลายงวดยังเหลือใช้อย่างมีสาระสำคัญ ไม่ควรตัดเป็นค่าใช้จ่ายตามยอดซื้อทั้งหมดโดยอัตโนมัติ |
| หลักคิด | ดูว่า วัสดุถูกนำไปใช้แล้วเท่าไร และยังเหลือเท่าไร โดยเฉพาะกิจการที่ซื้อวัสดุครั้งละมาก ๆ |
Tip จาก CPD Academy: ถ้ามูลค่าวัสดุคงเหลือเริ่มสูง ควรมีทะเบียนหรือใบเบิกช่วยควบคุม จะตามยอดปลายงวดง่ายกว่าค่ะ
6. ค่าประกันภัย
สมมติบริษัทจ่ายค่าเบี้ยประกันภัย 120,000 บาท ครอบคลุมระยะเวลา 12 เดือน
| หัวข้อ | รายละเอียด |
|---|---|
| บันทึกบัญชี | วันจ่ายค่าเบี้ย Dr. ค่าเบี้ยประกันภัยจ่ายล่วงหน้า 120,000 (สินทรัพย์) Cr. เงินสดหรือธนาคาร 120,000 (สินทรัพย์) เมื่อผ่านไป 1 เดือน Dr. ค่าประกันภัย 10,000 (ค่าใช้จ่าย) Cr. ค่าเบี้ยประกันภัยจ่ายล่วงหน้า 10,000 (สินทรัพย์) |
| เอกสารที่ควรมี | กรมธรรม์, ใบแจ้งค่าเบี้ย, ใบเสร็จ, ตารางตัดค่าใช้จ่ายรายเดือน |
| ภาษีที่ต้องเช็ก | ตรวจประเภทกรมธรรม์ก่อนว่าเป็นประกันวินาศภัยหรือประกันประเภทอื่น หากเป็นประกันวินาศภัย ให้เช็ก VAT จากเอกสาร และพิจารณาภาษีหัก ณ ที่จ่าย 1% ตามประเภทผู้จ่าย–ผู้รับด้วย |
| จุดที่ต้องระวัง | ไม่ควรตัดค่าเบี้ยทั้ง 12 เดือนเป็นค่าใช้จ่ายทันที เพียงเพราะบริษัทจ่ายเงินครบแล้ว |
| หลักคิด | ค่าใช้จ่ายควรรับรู้ตาม ช่วงเวลาที่กิจการได้รับความคุ้มครอง ส่วนที่ยังไม่ถึงงวดเป็นค่าใช้จ่ายจ่ายล่วงหน้า |
Tip จาก CPD Academy: ทำตารางตัดค่าเบี้ยประกันไว้ตั้งแต่วันที่เริ่มกรมธรรม์ จะช่วยลดโอกาสลืมตัดค่าใช้จ่ายรายเดือนค่ะ
7. ค่าเดินทาง
เช่น ค่าแท็กซี่ ค่าเครื่องบิน ค่าที่พัก หรือค่าเดินทางเพื่อไปพบลูกค้า
| หัวข้อ | รายละเอียด |
|---|---|
| บันทึกบัญชี | Dr. ค่าเดินทาง (ค่าใช้จ่าย) Cr. เงินสด / ธนาคาร / ค่าใช้จ่ายค้างจ่าย (สินทรัพย์ / หนี้สิน) |
| เอกสารที่ควรมี | ใบเสร็จ, ใบกำกับภาษีถ้ามี, เอกสารขอเดินทางหรือรายงานการเดินทาง, หลักฐานวัตถุประสงค์ทางธุรกิจ |
| ภาษีที่ต้องเช็ก | ตรวจ VAT และเอกสารประกอบตามประเภทค่าใช้จ่าย รวมถึงความเกี่ยวข้องกับกิจการ |
| จุดที่ต้องระวัง | มีใบเสร็จอย่างเดียวอาจยังไม่เพียงพอ ต้องสามารถอธิบายได้ว่าการเดินทางนั้นเกี่ยวข้องกับงานหรือกิจการอย่างไร |
| หลักคิด | ค่าเดินทางควรมีทั้ง หลักฐานการจ่าย และ เหตุผลทางธุรกิจ รองรับรายการว่าเกี่ยวข้องกับงานหรือกิจการอย่างไร |
Tip จาก CPD Academy: ถ้าบริษัทมีค่าเดินทางบ่อย ควรให้พนักงานระบุวัตถุประสงค์ ลูกค้า หรือโครงการไว้ตั้งแต่ตอนเบิกค่าใช้จ่ายค่ะ
8. ค่าเสื่อมราคา
ค่าเสื่อมราคาไม่ได้เกิดขึ้นในวันที่จ่ายเงินซื้อสินทรัพย์ แต่เป็นการทยอยรับรู้ต้นทุนของสินทรัพย์ตามระยะเวลาที่กิจการใช้ประโยชน์ค่ะ
| หัวข้อ | รายละเอียด |
|---|---|
| บันทึกบัญชี | ตอนซื้อสินทรัพย์ Dr. อาคารและอุปกรณ์ (สินทรัพย์) Cr. เจ้าหนี้อื่น / เงินสดหรือธนาคาร (หนี้สิน / สินทรัพย์) เมื่อบันทึกค่าเสื่อมราคา Dr. ค่าเสื่อมราคา (ค่าใช้จ่าย) Cr. ค่าเสื่อมราคาสะสม (บัญชีปรับมูลค่าสินทรัพย์) |
| เอกสารที่ควรมี | เอกสารซื้อสินทรัพย์, ทะเบียนสินทรัพย์ถาวร, ตารางคำนวณค่าเสื่อมราคา, รายละเอียดอายุการใช้งานและนโยบายบัญชี |
| ภาษีที่ต้องเช็ก | ค่าเสื่อมราคาทางบัญชีกับค่าเสื่อมราคาที่ใช้คำนวณภาษีอาจแตกต่างกัน จึงต้องตรวจหลักเกณฑ์ภาษีแยกจากบัญชี |
| จุดที่ต้องระวัง | อย่านำสินทรัพย์ที่ให้ประโยชน์หลายงวดไปบันทึกเป็นค่าใช้จ่ายทันทีเพียงเพราะกิจการจ่ายเงินแล้ว |
| หลักคิด | แยกให้ได้ก่อนว่า ซื้อค่าใช้จ่าย หรือซื้อสินทรัพย์ ถ้าเป็นสินทรัพย์จึงค่อยทยอยรับรู้ค่าเสื่อมราคาตามหลักเกณฑ์ที่กิจการใช้ |
Tip จาก CPD Academy: ก่อนปิดบัญชีควรกระทบยอดทะเบียนสินทรัพย์กับบัญชีแยกประเภท และเช็กสินทรัพย์ที่ซื้อเพิ่มหรือเลิกใช้ระหว่างปีด้วยค่ะ
9. ดอกเบี้ยจ่าย
ถ้าดอกเบี้ยเกิดขึ้นแล้วในงวด แม้กิจการยังไม่ได้จ่ายเงิน ก็ต้องพิจารณารับรู้ค่าใช้จ่ายให้ตรงงวดค่ะ
| หัวข้อ | รายละเอียด |
|---|---|
| บันทึกบัญชี | เกิดแล้วแต่ยังไม่จ่าย Dr. ดอกเบี้ยจ่าย (ค่าใช้จ่าย) Cr. ดอกเบี้ยค้างจ่าย (หนี้สิน) เมื่อจ่ายจริง Dr. ดอกเบี้ยค้างจ่าย Cr. เงินสดหรือธนาคาร ถ้าเกิดและจ่ายในงวดเดียวกัน Dr. ดอกเบี้ยจ่าย Cr. เงินสดหรือธนาคาร |
| เอกสารที่ควรมี | สัญญาเงินกู้, ตารางคำนวณดอกเบี้ย, รายการเดินบัญชี, ใบแจ้งยอดจากผู้ให้กู้ |
| ภาษีที่ต้องเช็ก | ตรวจภาษีหัก ณ ที่จ่ายและเงื่อนไขทางภาษีของดอกเบี้ยตามประเภทผู้รับและข้อเท็จจริงของรายการ |
| จุดที่ต้องระวัง | ดอกเบี้ยบางกรณีอาจต้องรวมเป็นต้นทุนของสินทรัพย์ตามหลักบัญชี ไม่ควรถือเป็นค่าใช้จ่ายทั้งหมดโดยอัตโนมัติ |
| หลักคิด | รับรู้ดอกเบี้ยตาม ช่วงเวลาที่ต้นทุนทางการเงินเกิดขึ้น ไม่ใช่ดูเฉพาะวันที่ธนาคารตัดเงิน |
Tip จาก CPD Academy: ปลายเดือนลองเทียบยอดดอกเบี้ยในบัญชีกับตารางเงินกู้ทุกสัญญา จะช่วยจับรายการที่ควรตั้งค้างจ่ายแต่ยังไม่ได้บันทึกค่ะ
10. ค่าธรรมเนียมวิชาชีพ
เช่น ค่าทำบัญชี ค่าสอบบัญชี ค่าที่ปรึกษา ค่ากฎหมาย หรือค่าบริการวิชาชีพเฉพาะด้าน
| หัวข้อ | รายละเอียด |
|---|---|
| บันทึกบัญชี | ถ้าได้รับบริการแล้วแต่ยังไม่ได้จ่าย Dr. ค่าธรรมเนียมวิชาชีพ (ค่าใช้จ่าย) Cr. ค่าใช้จ่ายค้างจ่าย (หนี้สิน) ถ้าจ่ายในงวดเดียวกัน Cr. เงินสดหรือธนาคาร แทนได้ตามข้อเท็จจริง |
| เอกสารที่ควรมี | หนังสือตกลงว่าจ้างหรือสัญญา, ใบแจ้งหนี้, ใบกำกับภาษีถ้ามี, หนังสือรับรองหัก ณ ที่จ่าย |
| ภาษีที่ต้องเช็ก | ค่าบริการและวิชาชีพบางประเภทอาจอยู่ในข่ายภาษีหัก ณ ที่จ่าย จึงต้องดู ประเภทเงินได้และผู้รับเงิน ก่อนจ่าย |
| จุดที่ต้องระวัง | อย่ารอให้ได้รับใบแจ้งหนี้แล้วค่อยพิจารณาค่าใช้จ่าย หากบริการเกิดขึ้นแล้วก่อนวันสิ้นงวด ต้องตรวจว่าควรตั้งเจ้าหนี้หรือค่าใช้จ่ายค้างจ่ายหรือไม่ |
| หลักคิด | ดูว่า ได้รับบริการเมื่อไร มากกว่าดูว่าใบแจ้งหนี้มาถึงเมื่อไร เพื่อให้ค่าใช้จ่ายอยู่ถูกงวด |
Tip จาก CPD Academy: ค่าสอบบัญชี ค่าทำบัญชี และค่าที่ปรึกษาเป็นรายการที่ควรเช็กเป็นพิเศษช่วงปิดงบ เพราะบริการอาจเกิดขึ้นแล้ว แต่เอกสารหรือการเรียกเก็บเงินมาทีหลังค่ะ
จาก 10 ตัวอย่าง จะเห็นว่าหลักสำคัญคือ ดูงวดที่เกิดค่าใช้จ่าย สถานะการจ่ายเงิน ภาษี และเอกสารประกอบให้ครบ
ต่อไปมาดูหลักง่าย ๆ ว่า ค่าใช้จ่ายแต่ละกรณีควรบันทึก Dr./Cr. อย่างไร
ค่าใช้จ่ายแต่ละกรณีบันทึก Dr./Cr. ต่างกันอย่างไร
ก่อนบันทึก Dr./Cr. ไม่จำเป็นต้องจำเป็นรายชื่อค่าใช้จ่ายทุกประเภทค่ะ ให้ดูจาก สถานะของรายการ ก่อนว่า ค่าใช้จ่ายเกิดขึ้นแล้วหรือยัง และกิจการจ่ายเงินแล้วหรือไม่ เพราะสองเรื่องนี้เป็นตัวกำหนดว่าจะเครดิตเงินสด เจ้าหนี้ ค่าใช้จ่ายค้างจ่าย หรือบันทึกเป็นค่าใช้จ่ายจ่ายล่วงหน้า
เมื่อแยกสถานะได้ถูก การบันทึกบัญชีก็จะง่ายขึ้น และนำหลักเดียวกันไปใช้กับค่าใช้จ่ายประเภทอื่นได้ค่ะ
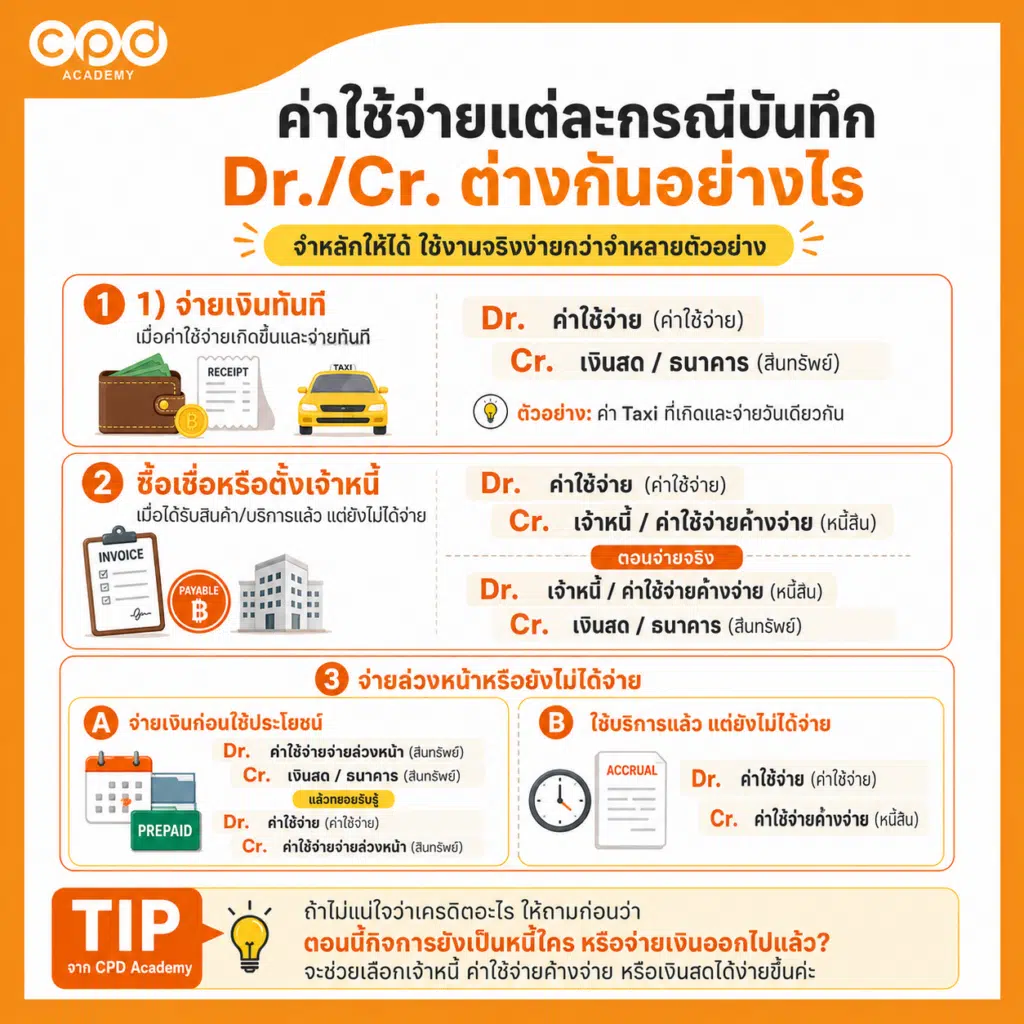
| กรณี | ตอนเกิดรายการ | ตอนจ่าย/รับรู้ต่อ |
|---|---|---|
| 1. จ่ายเงินทันที | Dr. ค่าใช้จ่าย (ค่าใช้จ่าย) Cr. เงินสด / ธนาคาร (สินทรัพย์) | ใช้เมื่อค่าใช้จ่ายเกิดและจ่ายในงวดเดียวกัน เช่น ค่า Taxi |
| 2. ซื้อเชื่อ / ตั้งเจ้าหนี้ | Dr. ค่าใช้จ่าย (ค่าใช้จ่าย) Cr. เจ้าหนี้ / ค่าใช้จ่ายค้างจ่าย (หนี้สิน) | ตอนจ่ายจริง Dr. เจ้าหนี้ / ค่าใช้จ่ายค้างจ่าย Cr. เงินสด / ธนาคาร |
| 3.จ่ายล่วงหน้าหรือยังไม่ได้จ่าย 3.1 จ่ายเงินก่อนใช้ประโยชน์ | Dr. ค่าใช้จ่ายจ่ายล่วงหน้า (สินทรัพย์) Cr. เงินสด / ธนาคาร (สินทรัพย์) | เมื่อใช้ประโยชน์แล้ว Dr. ค่าใช้จ่าย Cr. ค่าใช้จ่ายจ่ายล่วงหน้า |
| 3.จ่ายล่วงหน้าหรือยังไม่ได้จ่าย 3.2 ใช้บริการแล้วแต่ยังไม่ได้จ่าย | Dr. ค่าใช้จ่าย (ค่าใช้จ่าย) Cr. ค่าใช้จ่ายค้างจ่าย (หนี้สิน) | เมื่อจ่ายจริง Dr. ค่าใช้จ่ายค้างจ่าย Cr. เงินสด / ธนาคาร |
ให้จำหลักสั้น ๆ ว่า เกิดค่าใช้จ่ายเมื่อไร และจ่ายเงินเมื่อไร แล้วค่อยเลือก Dr./Cr. ให้ตรงกับข้อเท็จจริงของรายการ
เอกสาร VAT และภาษีหัก ณ ที่จ่ายที่ต้องเช็ก
ก่อนบันทึกค่าใช้จ่าย อย่าดูแค่ Invoice ค่ะ เพราะรายการเดียวอาจมีทั้งเรื่อง VAT ภาษีหัก ณ ที่จ่าย และภาษีกรณีจ่ายต่างประเทศ เข้ามาเกี่ยวข้อง
สรุปง่าย ๆ ให้เช็กตามนี้ค่ะ
| เรื่องที่ต้องเช็ก | ดูอะไรบ้าง |
|---|---|
| VAT | ผู้ขายจด VAT หรือไม่, เอกสารใช้เป็นใบกำกับภาษีได้หรือไม่, รายการมี VAT หรือได้รับยกเว้น และภาษีซื้อนำมาใช้ได้หรือไม่ |
| ภาษีหัก ณ ที่จ่าย | ผู้รับเงินเป็นใคร, จ่ายค่าอะไร, ต้องหักหรือไม่, ใช้อัตราเท่าไร และต้องยื่นแบบใด |
| บริการต่างประเทศ | ต้องแยกดูทั้ง ภ.พ.36 และ ภ.ง.ด.54 รวมถึงประเภทเงินได้ อนุสัญญาภาษีซ้อน และสถานที่ใช้บริการ |
Checklist ก่อนบันทึกบัญชีค่าใช้จ่าย
ก่อนกดบันทึกรายการค่าใช้จ่าย แนะนำให้ใช้ Checklist นี้ไล่เช็กจากบนลงล่างค่ะ เพราะหลายครั้งปัญหาไม่ได้เกิดจาก Dr./Cr. อย่างเดียว แต่เกิดจากลงผิดงวด เลือกบัญชีไม่เหมาะ ภาษีไม่ครบ หรือเอกสารตามกลับไม่ได้
Checklist นี้จึงช่วยให้เช็กทั้ง บัญชี ภาษี และเอกสาร ในรอบเดียวก่อนปิดรายการค่ะ
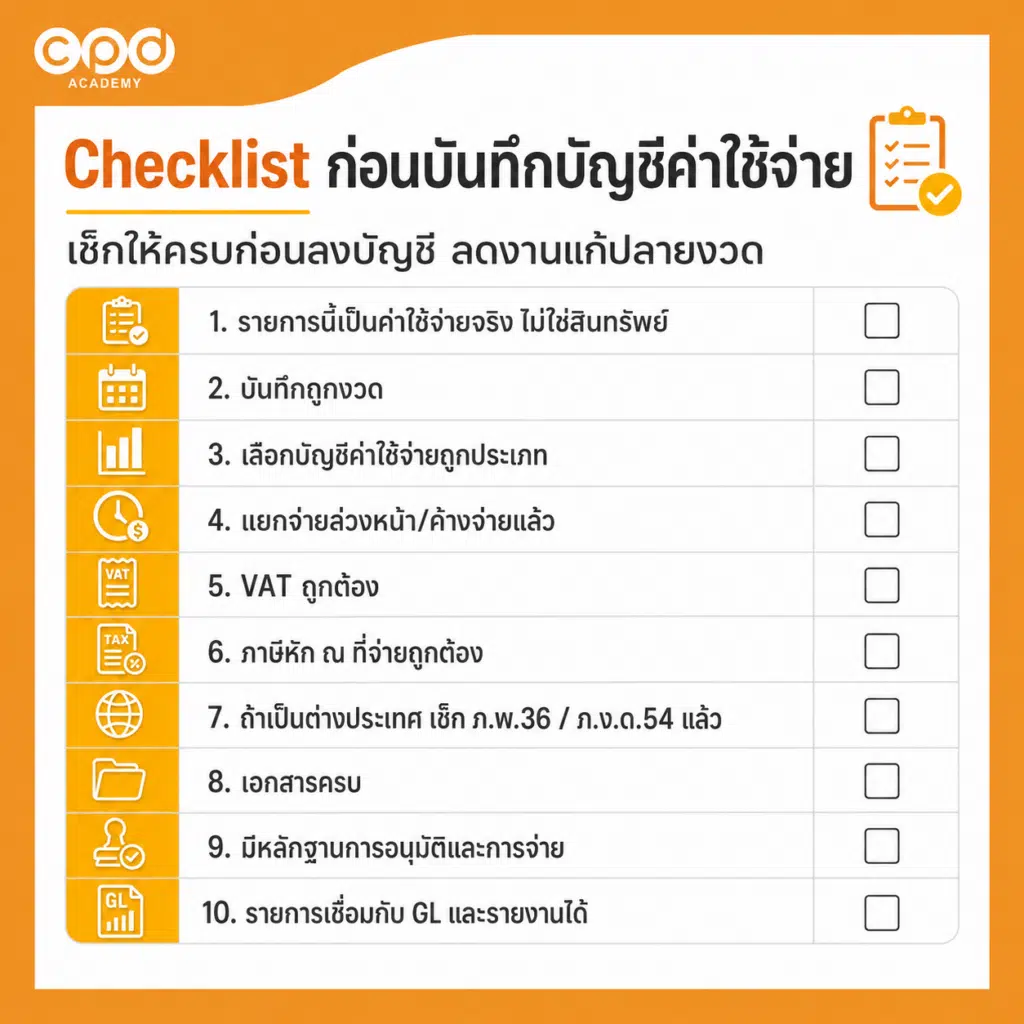
| ลำดับ | Checklist | อธิบาย |
|---|---|---|
| 1 | รายการนี้เป็นค่าใช้จ่ายจริง ไม่ใช่สินทรัพย์ | ดูก่อนว่ารายการนั้นใช้ประโยชน์ไปแล้วในงวดนี้หรือยัง ถ้ายังมีประโยชน์ในอนาคต อาจต้องพิจารณาเป็นสินทรัพย์หรือค่าใช้จ่ายจ่ายล่วงหน้า |
| 2 | บันทึกถูกงวด | เช็กว่าสินค้าหรือบริการเกิดขึ้นเดือนไหน ไม่ควรดูเฉพาะวันที่ได้รับเอกสารหรือวันที่จ่ายเงิน |
| 3 | เลือกบัญชีค่าใช้จ่ายถูกประเภท | แยกให้ถูกว่าเป็นต้นทุน ค่าใช้จ่ายในการขาย ค่าใช้จ่ายบริหาร หรือบัญชีประเภทอื่น เพื่อให้รายงานใช้งานต่อได้ |
| 4 | แยกจ่ายล่วงหน้า / ค้างจ่ายแล้ว | ถ้าจ่ายเงินก่อนใช้ประโยชน์ อาจเป็นค่าใช้จ่ายจ่ายล่วงหน้า แต่ถ้าได้รับบริการแล้วและยังไม่จ่าย ต้องพิจารณาตั้งเจ้าหนี้หรือค่าใช้จ่ายค้างจ่าย |
| 5 | VAT ถูกต้อง | เช็กว่ารายการมี VAT หรือไม่ เอกสารภาษีใช้ได้หรือไม่ และภาษีซื้อมีเงื่อนไขอะไรที่ต้องพิจารณาเพิ่มเติม |
| 6 | ภาษีหัก ณ ที่จ่ายถูกต้อง | ดูประเภทเงินได้ ผู้รับเงิน อัตราที่ต้องหัก และแบบนำส่งที่เกี่ยวข้อง |
| 7 | ถ้าเป็นต่างประเทศ เช็ก ภ.พ.36 / ภ.ง.ด.54 แล้ว | รายการจ่ายต่างประเทศต้องวิเคราะห์เพิ่มตามลักษณะบริการ ประเภทเงินได้ และข้อเท็จจริงของรายการ ไม่ควรเหมารวมทุกกรณี |
| 8 | เอกสารครบ | ตรวจว่าเอกสารสำคัญ เช่น Invoice ใบเสร็จ ใบกำกับภาษี สัญญา หรือหลักฐานการรับบริการ มีครบเพียงพอ |
| 9 | มีหลักฐานการอนุมัติและการจ่าย | ควรมีเอกสารภายในและหลักฐานการจ่าย เช่น ใบอนุมัติ ใบสำคัญจ่าย หรือหลักฐานโอน เพื่อให้ตรวจสอบย้อนหลังได้ |
| 10 | รายการเชื่อมกับ GL และรายงานได้ | หลังบันทึกแล้วควรตามจากเอกสารต้นทางไปยังรายการบัญชี GL และรายงานที่เกี่ยวข้องได้อย่างต่อเนื่อง |
Tip จาก CPD Academy: ถ้ามีข้อไหนใน Checklist ที่ยังตอบไม่ได้ อย่าเพิ่งรีบบันทึกค่ะ ตามข้อมูลหรือเอกสารให้ครบก่อน จะง่ายกว่าย้อนกลับมาแก้ตอนปิดบัญชี
ถ้าใช้ Checklist นี้เป็นประจำ จะช่วยลดปัญหา ลงผิดบัญชี ผิดงวด ลืมภาษี เอกสารไม่ครบ และตามรายการย้อนหลังไม่ได้ ทำให้ตอนปิดบัญชีตรวจงานได้เร็วขึ้น และลดเวลาย้อนแก้ปลายเดือนได้เยอะค่ะ
อ่านต่อในบทความอื่นในหมวด “ค่าใช้จ่าย”
- ค่าใช้จ่ายคืออะไร? ต่างจากสินทรัพย์อย่างไร พร้อมเกณฑ์ตัดสินใจ
- บันทึกบัญชีค่าใช้จ่ายค้างจ่ายอย่างไร? พร้อมวิธีแก้เมื่อลืมตั้ง
- ประมาณการหนี้สินคืออะไร? บันทึกบัญชีและภาษีอย่างไร
- ประมาณการหนี้สินผลประโยชน์พนักงานคืออะไร? คำนวณและบันทึกบัญชีอย่างไร
สรุป ตัวอย่างบันทึกบัญชีค่าใช้จ่ายและเอกสารที่ต้องใช้
เมื่อเห็น 10 ตัวอย่างบันทึกบัญชีค่าใช้จ่าย แล้ว สิ่งสำคัญไม่ใช่การจำ Dr./Cr. ของแต่ละรายการค่ะ แต่คือการเข้าใจวิธีคิดว่า ค่าใช้จ่ายเกิดเมื่อไร จ่ายแล้วหรือยัง มีส่วนที่ต้องตั้งค้างจ่ายหรือจ่ายล่วงหน้าหรือไม่ ภาษีอะไรเกี่ยวข้อง และต้องมีเอกสารอะไรประกอบ
พอเข้าใจหลักนี้แล้ว เวลาเจอรายการใหม่ ๆ ก็จะวิเคราะห์ได้ง่ายขึ้น ไม่ต้องท่องเป็นกรณี ๆ และยังช่วยให้ ลงบัญชีถูกงวด ลดการแก้ไขตอนปิดบัญชี และตามเอกสารย้อนหลังได้ง่ายขึ้นค่ะ
สำหรับตัวอย่างบันทึกบัญชีค่าใช้จ่ายทำความเข้าใจกันไปแล้ว แนะนำฝึกต่อจากเอกสารจริงค่ะ
คอร์ส ทำบัญชี–ปิดบัญชีรายเดือน สำหรับนักบัญชีมือใหม่ ของ CPD Academy
พาฝึกตั้งแต่การดูเอกสาร บันทึกซื้อ–ขาย–ค่าใช้จ่าย กระทบยอด ไปจนถึงตรวจงบทดลองและปิดบัญชีรายเดือน เพื่อให้เข้าใจ Flow งานมากกว่าการจำ Dr./Cr. อย่างเดียวค่ะ

FAQ ตัวอย่างบันทึกบัญชีค่าใช้จ่าย
1. จ่ายเงินแล้วต้องบันทึกเป็นค่าใช้จ่ายทันทีหรือไม่?
ไม่เสมอค่ะ ถ้ายังไม่ได้ใช้ประโยชน์ อาจต้องบันทึกเป็นค่าใช้จ่ายจ่ายล่วงหน้าก่อน
2. ได้รับ Invoice แล้วแต่ยังไม่จ่าย ต้องลงบัญชีไหม?
ถ้าบริการเกิดขึ้นแล้วและเข้าเกณฑ์รับรู้ อาจต้องบันทึกค่าใช้จ่ายพร้อมเจ้าหนี้อื่นหรือค่าใช้จ่ายค้างจ่ายค่ะ
3. ค่าใช้จ่ายค้างจ่ายกับเจ้าหนี้การค้าเหมือนกันไหม?
ไม่เหมือนกันค่ะ เจ้าหนี้การค้า มักเกิดจากการซื้อสินค้าหรือรับบริการเป็นเงินเชื่อ และโดยทั่วไปมีเอกสารเรียกเก็บที่ค่อนข้างชัดเจนแล้ว
ส่วน ค่าใช้จ่ายค้างจ่าย คือค่าใช้จ่ายในกิจการ ที่ไม่ใช่การซื้อสินค้าหรือรับบริการ ที่เกิดขึ้นในงวดแล้วแต่ยังไม่ได้จ่าย และบางกรณีอาจยังไม่ได้รับ Invoice จึงต้องประมาณยอดจากข้อมูลที่มีเพื่อให้บันทึกค่าใช้จ่ายได้ถูกงวดค่ะ
4. จ่ายบริษัทต่างประเทศต้องยื่น ภ.ง.ด.54 ทุกครั้งไหม?
ไม่ค่ะ ต้องดูประเภทเงินได้ มาตรา 70 และอนุสัญญาภาษีซ้อนประกอบด้วย
5. บัญชีค่าใช้จ่ายถูกแล้ว แปลว่าภาษีถูกด้วยไหม?
ไม่เสมอค่ะ หลักบัญชีกับหลักภาษีต้องตรวจแยกกัน