เผยแพร่ครั้งแรก: 2 ธันวาคม 2023
อัปเดตล่าสุด: 21 กันยายน 2026
ตอนปิดบัญชีปลายปี นักบัญชีมักเจอรายการที่รู้ว่า “บริษัทมีภาระต้องจ่ายแน่ ๆ หรือมีโอกาสต้องจ่ายค่อนข้างสูง แต่ยังไม่รู้ว่าจะจ่ายเมื่อไรหรือเท่าไรแน่” เช่น บริษัทขายสินค้าพร้อมรับประกัน 2 ปี มีสัญญาว่าต้องรื้อถอนสิ่งปลูกสร้างเมื่อหมดสัญญาเช่า หรือมีคดีความที่ทนายประเมินว่ามีโอกาสต้องชดใช้
รายการเหล่านี้ทำให้เกิดคำถามว่า ประมาณการหนี้สิน คืออะไร ต้องตั้งบัญชีเมื่อไรนะ
จากประสบการณ์ จุดที่ต้องระวังคือ อย่าเอาคำว่า “ประมาณการ” ไปตีความว่าเป็นรายจ่ายทางบัญชีหรือทางภาษีเหมือนกันหมดทุกประเภท ต้องแยกวิเคราะห์ทีละชั้น ต้องทำยังไงบ้างมาดูกันค่ะ
ประมาณการหนี้สิน คืออะไร?
ประมาณการหนี้สิน คือ หนี้สินหรือภาระผูกพันที่กิจการมีอยู่แล้วในปัจจุบัน แต่ยังมีความไม่แน่นอนว่า ต้องจ่ายเมื่อไร หรือมูลค่าเท่าไร
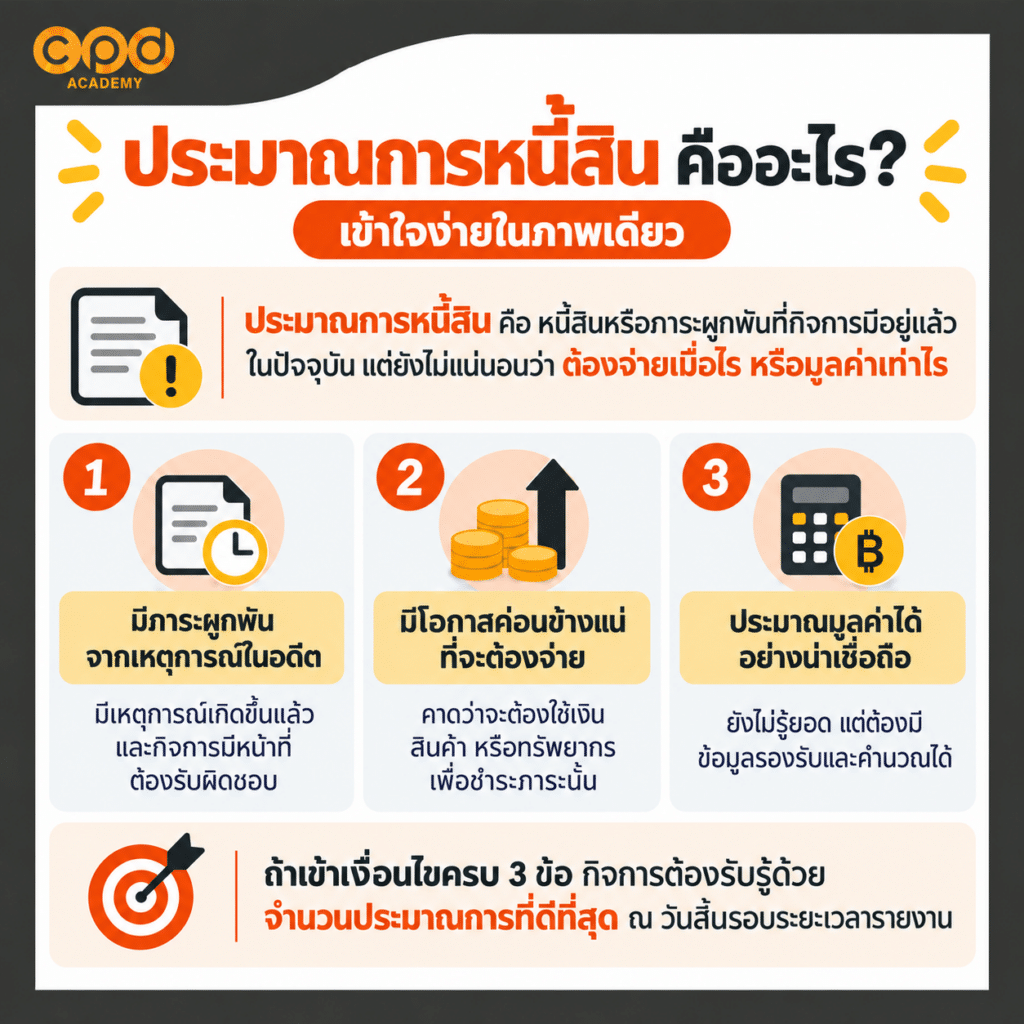
ตาม TFRS for NPAEs กิจการจะรับรู้ประมาณการหนี้สินได้เมื่อเข้าเงื่อนไขครบ 3 ข้อ
| เงื่อนไข | อธิบายง่าย ๆ |
|---|---|
| 1. มีภาระผูกพันจากเหตุการณ์ในอดีต | มีเหตุการณ์เกิดขึ้นแล้ว และทำให้กิจการมีหน้าที่ต้องรับผิดชอบ |
| 2. มีความเป็นไปได้ค่อนข้างแน่ที่จะต้องจ่าย | มีโอกาสค่อนข้างสูงที่จะต้องใช้เงิน สินค้า หรือทรัพยากรเพื่อชำระภาระนั้น |
| 3. ประมาณมูลค่าได้อย่างน่าเชื่อถือ | แม้ยังไม่รู้ยอดจริง แต่ต้องมีข้อมูลรองรับและคำนวณได้อย่างสมเหตุสมผล |
เมื่อเข้าเงื่อนไขทั้ง 3 ข้อข้างต้นแล้ว กิจการต้องรับรู้ประมาณการหนี้สินด้วยจำนวนประมาณการที่ดีที่สุดของรายจ่ายที่ต้องนำไปจ่ายชำระภาระผูกพันในปัจจุบัน ณ วันสิ้นรอบระยะเวลารายงาน
ตัวอย่างเช่น บริษัทขายสินค้าและมีเงื่อนไขรับประกันสินค้า กิจการรู้ว่ามีหน้าที่ต้องรับผิดชอบสินค้าที่เสีย แต่ยังไม่รู้แน่ชัดว่า จะมีลูกค้ามาเคลมกี่ราย เคลมเมื่อไร และต้องเสียค่าซ่อมเท่าไร รายการลักษณะนี้จึงอาจเข้าข่ายประมาณการหนี้สินค่ะ
Tip จาก CPD Academy: คำว่า “ประมาณการ” ไม่ได้แปลว่าตั้งตัวเลขเผื่อไว้ตามความรู้สึก แต่ต้องมี ภาระผูกพันจริง + มีข้อมูลรองรับ + ประมาณการได้อย่างน่าเชื่อถือ
3 เงื่อนไขการรับรู้ประมาณการหนี้สิน
ก่อนตั้ง ประมาณการหนี้สิน ต้องเช็กให้ครบก่อนค่ะ เพราะไม่ใช่แค่คาดว่าอนาคตจะมีค่าใช้จ่ายแล้วจะตั้งได้ทันที แต่ต้องมีข้อมูลรองรับและเข้าเงื่อนไขตามหลักบัญชีครบทั้ง 3 ข้อ
| เงื่อนไข | อธิบาย | ตัวอย่าง |
|---|---|---|
| 1. มีภาระผูกพันปัจจุบันจากเหตุการณ์ในอดีต | มีเหตุการณ์เกิดขึ้นแล้ว และทำให้กิจการมีหน้าที่ต้องรับผิดชอบ | ขายสินค้าพร้อมรับประกัน หรือมีสัญญารื้อถอนเมื่อหมดอายุสัญญา |
| 2. มีความเป็นไปได้ค่อนข้างแน่ที่จะต้องจ่ายทรัพยากรออกไป | มีโอกาสค่อนข้างสูงที่กิจการจะต้องใช้เงินหรือทรัพยากรเพื่อชำระภาระนั้น | คาดว่าจะมีลูกค้ามาเคลมสินค้าตามเงื่อนไขรับประกัน |
| 3. สามารถประมาณมูลค่าได้อย่างน่าเชื่อถือ | แม้ยังไม่รู้ยอดจริง แต่ต้องมีข้อมูลเพียงพอให้คำนวณได้อย่างสมเหตุสมผล | ใช้ข้อมูลการเคลมในอดีต จำนวนสินค้าที่ขาย หรือต้นทุนซ่อมเฉลี่ย |
ข้อที่ 1 มีภาระผูกพันปัจจุบัน
กรณีนี้ต้องมีเหตุการณ์เกิดขึ้นแล้ว และทำให้กิจการมีหน้าที่ต้องรับผิดชอบ เช่น
- สัญญากำหนดว่าหมดสัญญาแล้วต้องรื้อถอนและคืนพื้นที่
- กิจการมีแนวปฏิบัติสม่ำเสมอจนทำให้บุคคลอื่นคาดหวังได้ว่ากิจการจะรับผิดชอบ
ข้อที่ 2 มีความเป็นไปได้ค่อนข้างแน่ที่จะต้องจ่าย
กรณีนี้ต้องประเมินว่ามีโอกาสค่อนข้างสูงที่กิจการจะต้องใช้ทรัพยากรไปชำระภาระนั้น
ถ้ายังไม่ถึงเกณฑ์รับรู้ อาจต้องพิจารณาว่าเป็น หนี้สินที่อาจเกิดขึ้น แทนค่ะ
ข้อที่ 3 ประมาณมูลค่าได้อย่างน่าเชื่อถือ
ไม่จำเป็นต้องรู้ยอดจริง 100% แต่ต้องมีข้อมูลรองรับ เช่น
- ประสบการณ์ในอดีต
- จำนวนสินค้าที่ขาย
- ต้นทุนซ่อมเฉลี่ย
- ใบเสนอราคา
- ความเห็นจากผู้เชี่ยวชาญ
เมื่อครบทั้ง 3 ข้อแล้ว จึงพิจารณารับรู้ประมาณการหนี้สินด้วย ประมาณการที่ดีที่สุด ณ วันสิ้นงวด ค่ะ
จำง่าย ๆ: ต้องมี ภาระจริง + มีโอกาสต้องจ่าย + มีข้อมูลให้ประมาณได้
อย่าตั้งประมาณการหนี้สินจากความรู้สึกหรือเผื่อไว้ล่วงหน้า แต่ให้เริ่มจากข้อเท็จจริงของกิจการก่อนว่า มีภาระเกิดขึ้นแล้วหรือยัง มีโอกาสต้องจ่ายมากแค่ไหน และมีข้อมูลรองรับยอดที่ตั้งหรือไม่ ถ้าตอบได้ครบทั้ง 3 เรื่อง จึงค่อยบันทึกค่ะ
ประมาณการหนี้สินต่างจากค่าใช้จ่ายค้างจ่ายและหนี้สินที่อาจเกิดขึ้นอย่างไร
ทั้ง 3 รายการ ประมาณการหนี้สิน/ค่าใช้จ่ายค้างจ่าย/หนี้สินที่อาจเกิดขึ้น อาจดูคล้ายกัน เพราะเกี่ยวข้องกับภาระที่กิจการอาจต้องจ่ายในอนาคต แต่ ระดับความแน่นอนและวิธีบันทึกต่างกัน ค่ะ จุดที่ใช้แยกได้ง่ายที่สุดคือ ดูว่า ภาระเกิดขึ้นแล้วหรือยัง จำนวนเงินชัดแค่ไหน และเข้าเงื่อนไขรับรู้เป็นหนี้สินหรือไม่
ลองมาดูที่ตารางนี้เลย
| ประเด็น | ค่าใช้จ่ายค้างจ่าย | ประมาณการหนี้สิน | หนี้สินที่อาจเกิดขึ้น |
|---|---|---|---|
| ภาระผูกพัน | มีแล้ว | มีภาระปัจจุบันและเข้าเงื่อนไขรับรู้ | อาจมี หรือมีแต่ยังไม่เข้าเงื่อนไขรับรู้ |
| จำนวนเงิน | มักค่อนข้างชัดหรือคำนวณได้ | มีความไม่แน่นอนมากกว่า | อาจยังวัดไม่ได้อย่างน่าเชื่อถือ |
| เวลาจ่าย | มักค่อนข้างทราบ | ยังไม่แน่นอน | ยังไม่แน่นอน |
| การบันทึกหนี้สิน | รับรู้ | รับรู้ | โดยหลักไม่รับรู้ |
| ตัวอย่าง | ค่าไฟ ดอกเบี้ย ค่าบริการค้างจ่าย | รับประกันสินค้า รื้อถอน คดีความที่เข้าเกณฑ์ | คดีที่ผลยังไม่แน่นอนและยังไม่เข้าเกณฑ์ Provision |
TFRS for NPAEs ระบุว่า หนี้สินที่อาจเกิดขึ้นไม่รับรู้เป็นหนี้สิน แต่ต้องพิจารณาการเปิดเผยข้อมูลตามหลักที่กำหนด เว้นแต่โอกาสสูญเสียทรัพยากรจะอยู่ในระดับที่ไม่น่าจะเป็นไปได้ค่ะ
แต่ถ้ายอดค่อนข้างชัดและเป็นค่าใช้จ่ายที่เกิดขึ้นแล้ว มักเป็น ค่าใช้จ่ายค้างจ่าย ถ้ามีภาระแล้วแต่จำนวนเงินหรือเวลาจ่ายยังไม่แน่นอน จะพิจารณาเป็น ประมาณการหนี้สิน ส่วนกรณีที่ยังไม่เข้าเงื่อนไขรับรู้เป็นหนี้สิน อาจต้องพิจารณาเป็น หนี้สินที่อาจเกิดขึ้นแทนค่ะ
ตัวอย่างประมาณการหนี้สินที่พบบ่อย
ประมาณการหนี้สินมีได้หลายรูปแบบ แต่หลักคิดเหมือนกันค่ะ คือ กิจการมีภาระผูกพันเกิดขึ้นแล้ว แต่จำนวนเงินหรือเวลาที่ต้องจ่ายยังไม่แน่นอน จึงต้องใช้ข้อมูลที่เหมาะสมมาประมาณยอด
สรุปตัวอย่างที่พบบ่อยได้แบบนี้ค่ะ
| ตัวอย่าง | เกิดภาระจากอะไร | ใช้อะไรประกอบการประมาณการ |
|---|---|---|
| 1. การรับประกันสินค้า | กิจการขายสินค้าพร้อมเงื่อนไขรับประกัน และมีโอกาสต้องซ่อมหรือเปลี่ยนสินค้าให้ลูกค้า | ประวัติการเคลม จำนวนสินค้าที่ขาย ต้นทุนซ่อมเฉลี่ย |
| 2. ประมาณการหนี้สินจากการรื้อถอน | สัญญากำหนดให้กิจการต้องรื้อถอนหรือคืนพื้นที่ให้อยู่ในสภาพเดิมเมื่อสิ้นสุดสัญญา | ประสบการณ์ในอดีต ใบเสนอราคา หรือการประเมินจากผู้เชี่ยวชาญ |
| 3. ประมาณการหนี้สินผลประโยชน์พนักงาน | กิจการมีภาระตามกฎหมายหรือเงื่อนไขการจ้างที่ต้องจ่ายผลประโยชน์ให้พนักงานในอนาคต | ข้อมูลพนักงาน อายุงาน เงินเดือน เงื่อนไขการจ่าย และสมมติฐานที่เกี่ยวข้อง |
| 4. คดีความ | กิจการถูกเรียกร้องค่าเสียหายหรืออยู่ระหว่างข้อพิพาท | ความเห็นจากฝ่ายกฎหมายหรือทนาย ความเป็นไปได้ที่จะต้องจ่าย และยอดที่คาดว่าจะเสียหาย |
การรับประกันสินค้า
บริษัท ก. จำกัด ผู้ผลิตเครื่องใช้ไฟฟ้าที่ให้การรับประกันสินค้าเมื่อขายสินค้าให้กับลูกค้าภายใต้เงื่อนไขของสัญญาขายผู้ผลิตจะรับผิดชอบสินค้าให้อยู่ในสภาพดี โดยการซ่อมหรือเปลี่ยนแทนสินค้าที่มีตำหนิภายในเวลา 3 ปี นับจากวันที่ซื้อ
จากประสบการณ์ในอดีตของผู้ผลิตพบว่า มีความเป็นไปได้ค่อนข้างแน่ ที่จะมีการเรียกร้องการรับประกันสินค้า
ดังนั้น กิจการต้องรับรู้ประมาณการหนี้สินด้วยจำนวนประมาณการที่ดีที่สุดของต้นทุนในการทำให้สินค้าอยู่ในสภาพดีภายใต้การรับประกันสินค้าที่ขายไป ณ วันสิ้นรอบระยะเวลารายงาน เช่น คาดว่าจะมีคนมาเคลมสินค้าจำนวน 1,000 ชิ้น ต้นทุนค่าซ่อมแซมชิ้นละ 1,000 บาท รวมเป็นประมาณการหนี้สิน 1,000 x 1,000 = 1,000,000 บาท
ประมาณการหนี้สินจากการรื้อถอน
บริษัท ข. ทำสัญญาเช่าสำนักงานขนาดใหญ่กับตึก CP โดยในสัญญาระบุไว้ว่า ผู้เช่ามีสิทธิ์ต่อเติมตกแต่งพื้นที่เช่า แต่ว่าเมื่อสัญญาเช่าสิ้นสุด ผู้เช่าจะต้องทำให้สำนักงานอยู่ในสภาพเหมือนเดิมก่อนที่จะส่งมอบคืน มิเช่นนั้นจะถือว่าไม่ปฏิบัติตามสัญญาครบถ้วน และมีค่าปรับที่ต้องชดใช้
ดังนั้น กิจการจะต้องประมาณการหนี้สินที่เกิดจากการรื้อถอนสำนักงานให้อยู่ในสภาพปกติเมื่อสิ้นสุดสัญญาด้วย โดยประมาณการจากประสบการณ์ในอดีต หรือให้วิศวกรคำนวณประเมินราคาให้ และบันทึกไว้ในงบการเงิน
ประมาณการหนี้สินผลประโยชน์พนักงาน
บริษัท ลูกจ้างเยอะ จำกัด เปิดมา 13 ปี เจริญรุ่งเรืองเติบโต และปัจจุบันมีพนักงานอยู่ 300 คน ตาม พรบ. คุ้มครองแรงงาน กล่าวไว้ว่า นายจ้างต้องจ่ายค่าชดเชยให้แก่ลูกจ้างที่เกษียณอายุ แม้ว่าจะมีการตกลงไว้หรือไม่ก็ตาม และนอกจากนี้หากนายจ้างไล่พนักงานออกก็ต้องจ่ายค่าชดเชยตามกฎหมายด้วยเช่นเดียวกัน
ดังนั้น บริษัท ลูกจ้างเยอะ จำกัด จึงมีภาระผูกพันตามกฎหมายแรงงานที่จะต้องจ่ายเงินชดเชยค่าผลประโยชน์พนักงานในอนาคต จึงจะต้องตั้งประมาณการหนี้สินผลประโยชน์พนักงานในงบการเงินด้วย
อ่านต่อในบทเฉพาะ ประมาณการหนี้สินผลประโยชน์พนักงานคืออะไร? คำนวณและบันทึกบัญชีอย่างไร
คดีความ
สมมติบริษัทถูกลูกค้าฟ้องเรียกค่าเสียหาย 5 ล้านบาท
ณ วันสิ้นปี นักบัญชีต้องไม่ดูแค่จำนวนเงินที่ถูกฟ้อง แต่ควรใช้ข้อมูลจากฝ่ายกฎหมายหรือทนายประกอบ เช่น
- กิจการมีภาระผูกพันปัจจุบันหรือไม่
- มีโอกาสต้องจ่ายค่อนข้างแน่หรือไม่
- สามารถประมาณยอดที่ต้องจ่ายได้หรือไม่
ถ้าเข้าเงื่อนไขครบ อาจต้องรับรู้ประมาณการหนี้สิน
แต่ถ้ายังไม่เข้าเงื่อนไขรับรู้ อาจเป็น หนี้สินที่อาจเกิดขึ้น ซึ่งต้องพิจารณาการเปิดเผยแทนค่ะ
ประมาณการหนี้สินบันทึกบัญชีอย่างไร?
การบันทึก ประมาณการหนี้สิน ต้องดูว่ากิจการกำลังตั้ง Provision ประเภทไหนค่ะ เพราะบัญชีฝั่ง Dr. อาจแตกต่างกันตามลักษณะรายการ แต่หลักโดยรวมเหมือนกันคือ ตั้งหนี้สินเมื่อเข้าเกณฑ์ และนำหนี้สินนั้นไปตัดเมื่อมีการจ่ายหรือเกิดต้นทุนจริง
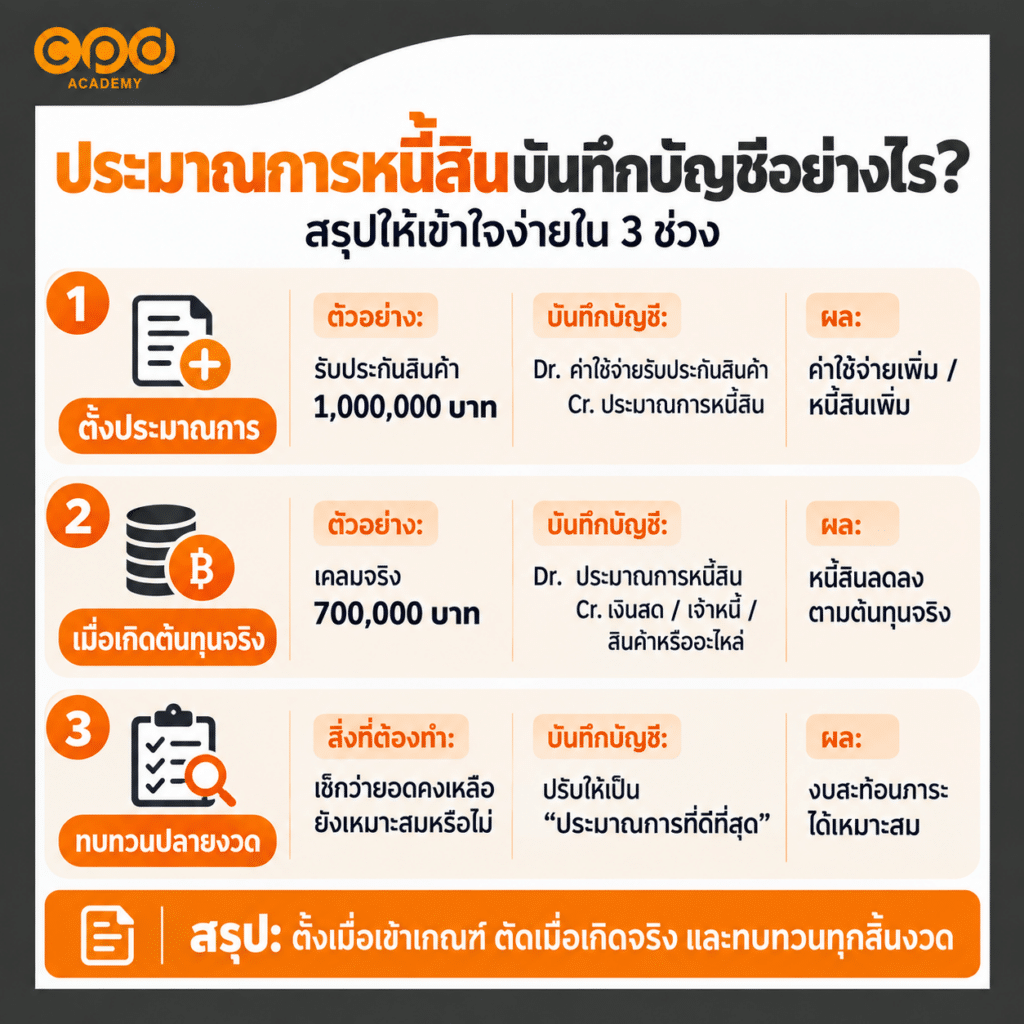
ตัวอย่างกรณี การรับประกันสินค้า เพื่อให้เห็นลำดับได้ง่ายค่ะ
| ช่วงเวลา | ตัวอย่างรายการ | บันทึกบัญชี | ผลที่เกิดขึ้น |
|---|---|---|---|
| เมื่อตั้งประมาณการหนี้สิน | บริษัทประมาณค่ารับประกันสินค้าไว้ 1,000,000 บาท | Dr. ค่าใช้จ่ายรับประกันสินค้า 1,000,000 Cr. ประมาณการหนี้สินจากการรับประกันสินค้า 1,000,000 | ค่าใช้จ่ายเพิ่ม หนี้สินเพิ่ม และกำไรทางบัญชีลดลง |
| เมื่อมีการเคลมและเกิดต้นทุนจริง | ต่อมามีต้นทุนจากการรับประกันจริง 700,000 บาท | Dr. ประมาณการหนี้สินจากการรับประกันสินค้า 700,000 Cr. เงินสด / เจ้าหนี้ / สินค้าหรืออะไหล่ 700,000 | หนี้สินที่เคยตั้งไว้ลดลงตามต้นทุนที่เกิดขึ้นจริง |
| วันสิ้นงวด | ตรวจว่ายอดที่เหลือยังเหมาะสมหรือไม่ | หากประมาณการเปลี่ยน ต้องปรับยอดให้เป็น ประมาณการที่ดีที่สุด ณ วันสิ้นงวด | งบการเงินสะท้อนภาระที่คาดว่าจะเกิดขึ้นได้เหมาะสมขึ้น |
หลักของการบันทึกประมาณการหนี้สินมี 3 ช่วงค่ะ คือ ตั้งยอดเมื่อเข้าเกณฑ์ → ตัดหนี้สินเมื่อมีต้นทุนหรือการจ่ายจริง → ทบทวนยอดที่เหลือทุกวันสิ้นงวด เพื่อให้ยอดหนี้สินไม่สูงหรือต่ำเกินกว่าข้อมูลที่มีอยู่จริงค่ะ
จุดสำคัญคือ ประมาณการหนี้สินไม่ใช่บัญชีที่ตั้งไว้แล้วปล่อยค้างไปเรื่อย ๆ ค่ะ ทุกวันสิ้นรอบรายงานควรทบทวนข้อมูลใหม่ เช่น จำนวนการเคลม ต้นทุนที่เกิดขึ้นจริง หรือสมมติฐานที่ใช้คำนวณ ว่ายังเหมาะสมอยู่หรือไม่
Tip จาก CPD Academy: ตอนปิดบัญชี ลองถามแต่ละ Provision ว่า “ถ้าต้องตั้งยอดนี้ใหม่วันนี้ เรายังใช้ตัวเลขเดิมอยู่ไหม?” ถ้าคำตอบคือไม่ ควรกลับไปทบทวนยอดและข้อมูลที่ใช้คำนวณค่ะ
ประมาณการหนี้สินเป็นค่าใช้จ่ายทางภาษีได้หรือไม่?
แนะนำให้จำแบบง่าย ๆ ว่า บัญชีและภาษีใช้หลักไม่เหมือนกันค่ะ
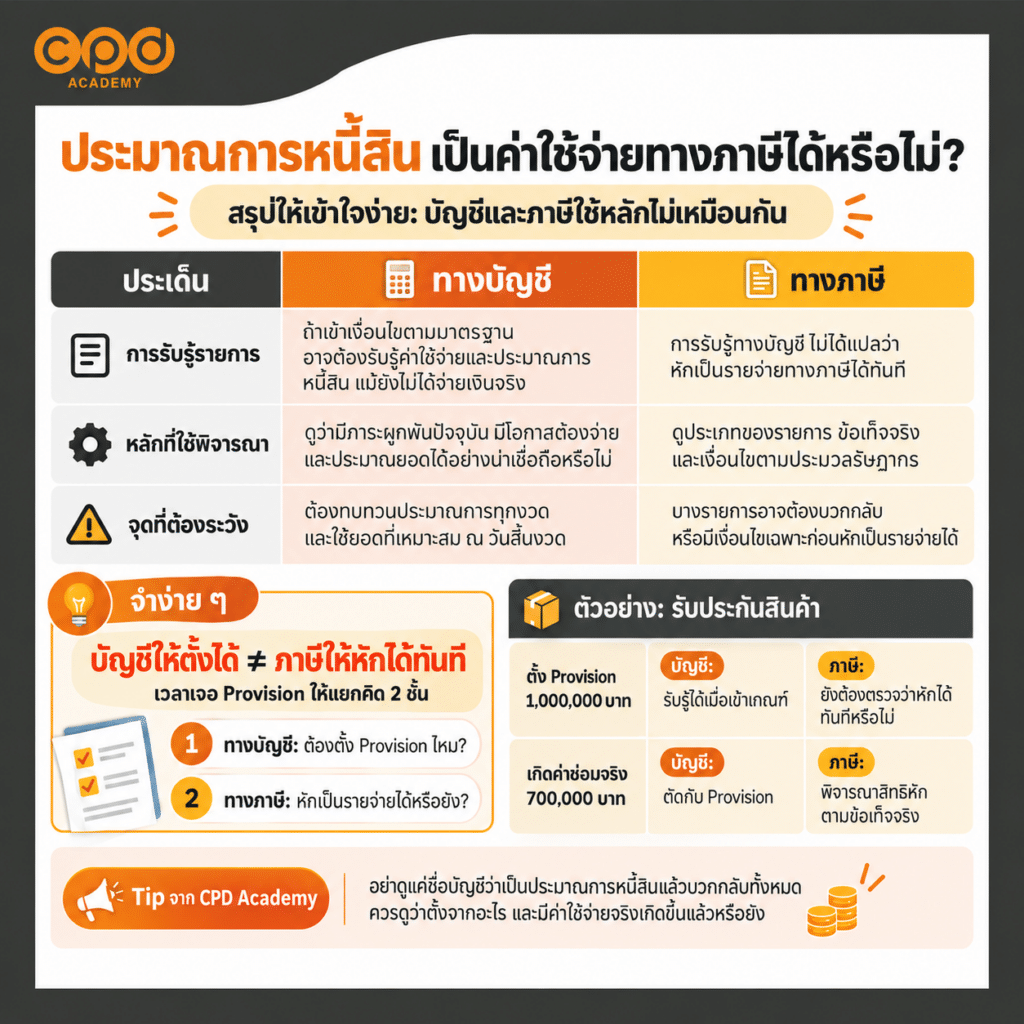
| ประเด็น | ทางบัญชี | ทางภาษี |
|---|---|---|
| การรับรู้รายการ | ถ้าเข้าเงื่อนไขตามมาตรฐานบัญชี ต้องพิจารณารับรู้ ค่าใช้จ่ายและประมาณการหนี้สิน แม้ยังไม่ได้จ่ายเงินจริง | การรับรู้ทางบัญชี ไม่ได้แปลว่าจะหักเป็นรายจ่ายทางภาษีได้ทันที |
| หลักที่ใช้พิจารณา | ดูว่ามีภาระผูกพันปัจจุบัน มีโอกาสต้องจ่าย และประมาณยอดได้อย่างน่าเชื่อถือหรือไม่ | ต้องดู ประเภทของรายการ ข้อเท็จจริง และเงื่อนไขตามประมวลรัษฎากร |
| จุดที่ต้องระวัง | ตั้งยอดให้เหมาะสม ณ วันสิ้นงวด และทบทวนประมาณการทุกงวด | บางรายการอาจต้อง บวกกลับทางภาษี หรือมีเงื่อนไขเฉพาะก่อนนำมาหักเป็นรายจ่ายได้ |
ทางบัญชี ถ้าประมาณการหนี้สินเข้าเงื่อนไขตามมาตรฐาน ก็อาจต้องรับรู้ค่าใช้จ่ายและหนี้สินตั้งแต่วันสิ้นงวด แม้กิจการยังไม่ได้จ่ายเงินจริง
แต่ทางภาษี ไม่ได้แปลว่าเมื่อบัญชีรับรู้แล้ว จะนำไปหักเป็นรายจ่ายทางภาษีได้ทันทีทุกกรณี ต้องกลับไปดูประเภทของรายการ ข้อเท็จจริง และเงื่อนไขตามประมวลรัษฎากรอีกชั้นหนึ่งค่ะ
หลักคิดที่ควรจำ
ให้แยกคิดเป็น 2 ชั้น ค่ะ
| คำถาม | หลักคิด |
|---|---|
| ทางบัญชี ต้องตั้ง Provision ไหม? | ถ้าเข้าเงื่อนไขตามมาตรฐานบัญชี ก็ต้องตั้ง |
| ทางภาษี หักเป็นรายจ่ายได้เลยไหม? | ยังตอบไม่ได้ทันที ต้องดูต่อว่าเป็นรายจ่ายที่กฎหมายภาษียอมรับหรือไม่ |
จำสั้น ๆ: บัญชีให้ตั้งได้ ≠ ภาษีให้หักได้ทันที
ดังนั้นเวลาเจอ Provision ให้ถามต่อเสมอว่า
“ยอดนี้เป็นแค่ประมาณการทางบัญชี หรือเป็นรายจ่ายที่เข้าเงื่อนไขทางภาษีแล้ว?” ค่ะ
ตัวอย่าง ประมาณการรับประกันสินค้า
ให้มองแยก ทางบัญชี กับ ทางภาษี แบบนี้ค่ะ
| เหตุการณ์ | ทางบัญชี | ทางภาษี |
|---|---|---|
| ตั้ง Provision 1,000,000 บาท | ถ้าเข้าเงื่อนไขตามมาตรฐาน สามารถรับรู้ค่าใช้จ่ายและหนี้สินได้ | โดยหลัก ยอดประมาณการยังไม่ใช่รายจ่ายที่หักภาษีได้ทันที ต้องตรวจว่าต้องบวกกลับหรือมีกฎเฉพาะหรือไม่ |
| ปีถัดมาเกิดค่าซ่อมจริง 700,000 บาท | นำไปตัดกับ Provision ที่ตั้งไว้ | พิจารณาว่าเป็นรายจ่ายที่เกิดขึ้นจริง เกี่ยวข้องกับกิจการ และเข้าเงื่อนไขตามมาตรา 65, 65 ทวิ และ 65 ตรีหรือไม่ |
| Provision ที่มีกฎหมายภาษีเฉพาะ | บันทึกตามมาตรฐานบัญชี | ใช้หลักภาษีเฉพาะของรายการนั้น ไม่ควรใช้หลักเดียวเหมารวมทุก Provision |
จำง่าย ๆ:
บัญชีดูว่า “ต้องตั้ง Provision ไหม”
ภาษีดูว่า “ยอดนี้หักเป็นรายจ่ายได้หรือยัง”
ตัวอย่างรับประกันสินค้า: ตั้งประมาณการไว้ 1,000,000 บาท ทางบัญชีอาจรับรู้ได้ แต่ทางภาษียังต้องตรวจเงื่อนไขก่อน ส่วนเมื่อมีค่าซ่อมเกิดขึ้นจริง 700,000 บาท จึงนำยอดจริงนั้นไปพิจารณาสิทธิทางภาษีอีกครั้งค่ะ
Checklist ตรวจประมาณการหนี้สินก่อนปิดบัญชี
ก่อนปิดบัญชี อย่าดูแค่ว่าในบัญชีมี Provision อยู่เท่าไรค่ะ แต่ควรย้อนกลับไปเช็กว่า รายการนั้นยังเข้าเงื่อนไขรับรู้หรือไม่ ยอดที่ตั้งยังเหมาะสมหรือเปล่า และมีข้อมูลรองรับเพียงพอหรือยัง
Checklist นี้ใช้ไล่ตรวจตั้งแต่ ที่มาของภาระ เงื่อนไขการรับรู้ วิธีประมาณยอด การบันทึกบัญชี ไปจนถึงผลทางภาษี เพื่อให้ Provision ที่แสดงในงบการเงินมีเหตุผลรองรับและตรวจสอบย้อนหลังได้ค่ะ
| Checklist | เช็กแล้ว |
|---|---|
| มีเหตุการณ์ในอดีตที่ทำให้เกิดภาระแล้ว | ☐ |
| กิจการมีภาระผูกพันปัจจุบันจริง | ☐ |
| มีโอกาสค่อนข้างแน่ที่จะต้องจ่ายทรัพยากรออกไป | ☐ |
| สามารถประมาณยอดได้อย่างน่าเชื่อถือ | ☐ |
| ใช้ประมาณการที่ดีที่สุด ณ วันสิ้นงวด | ☐ |
| สมมติฐานมีเอกสารหรือ Working Paper รองรับ | ☐ |
| ตรวจแล้วว่าไม่ใช่ค่าใช้จ่ายค้างจ่าย | ☐ |
| ตรวจแล้วว่าไม่ใช่เพียงหนี้สินที่อาจเกิดขึ้น | ☐ |
| Provision เดิมถูก Review และปรับยอดแล้ว | ☐ |
| การบันทึก Dr./Cr. เหมาะกับประเภทของ Provision | ☐ |
| เปิดเผยหมายเหตุประกอบงบการเงินครบตามที่กำหนด | ☐ |
| ทำ Tax Adjustment แยกจากบัญชีแล้ว | ☐ |
Tip จาก CPD Academy: ก่อนตั้ง Provision อย่าเริ่มจากคำถามว่า “ปีนี้อยากตั้งเท่าไร” ให้เริ่มจาก “ภาระเกิดจากอะไร มีหลักฐานอะไร และยอดที่ดีที่สุด ณ วันนี้คือเท่าไร”
ถ้าใช้ Checklist นี้ทุกครั้งก่อนปิดบัญชี จะช่วยลดปัญหา ตั้ง Provision เกินจริง ต่ำเกินจริง ใช้ยอดเดิมโดยไม่ทบทวน หรือสับสนกับค่าใช้จ่ายค้างจ่ายและหนี้สินที่อาจเกิดขึ้น ค่ะ
ที่สำคัญ ยังช่วยให้ บัญชี กระดาษทำการ หมายเหตุประกอบงบ และรายการปรับปรุงทางภาษี สอดคล้องกันมากขึ้นด้วยค่ะ
สรุป ประมาณการหนี้สิน คืออะไร บันทึกบัญชีและภาษีอย่างไร?
ประมาณการหนี้สิน คือ ภาระที่กิจการมีอยู่แล้ว แต่ยังไม่รู้แน่ชัดว่า ต้องจ่ายเท่าไร หรือจ่ายเมื่อไร เช่น ค่ารับประกันสินค้า ค่ารื้อถอน หรือภาระจากคดีความค่ะ
ทางบัญชี ถ้าเข้าเงื่อนไขตามมาตรฐาน ก็ต้องตั้ง ค่าใช้จ่ายและหนี้สิน ไว้ให้เหมาะสม ณ วันสิ้นงวด และควรทบทวนยอดทุกปีว่า ยังเป็นประมาณการที่เหมาะสมอยู่หรือไม่
ส่วนทางภาษี ต้องแยกคิดอีกครั้ง เพราะ ตั้งได้ทางบัญชี ไม่ได้หมายความว่าจะหักเป็นรายจ่ายทางภาษีได้ทันทีทุกกรณี ต้องดูประเภทของรายการและเงื่อนไขตามกฎหมายภาษีประกอบค่ะ
ถ้าอยากต่อยอดเรื่องบัญชี ภาษี และงานปิดบัญชีให้เข้าใจเป็นระบบมากขึ้น สามารถเลือกดูคอร์สเรียนอื่น ๆ ของ CPD Academy ได้เลย มีทั้งคอร์สสำหรับนักบัญชีมือใหม่ ผู้ทำบัญชี ผู้สอบบัญชี และเจ้าของธุรกิจ ครอบคลุมตั้งแต่พื้นฐานบัญชี ภาษี ไปจนถึงงานปิดงบและการทำงานจริง
เลือกดูคอร์สที่เหมาะกับงานของคุณได้ที่ CPD Academy
คอร์สอบรมบัญชี – ภาษี

อ่านต่อในบทความอื่นเกี่ยวกับเรื่อง “ค่าใช้จ่าย”
ถ้าอยากอ่านต่อแบบเป็นลำดับ แนะนำตามนี้ค่ะ
- ค่าใช้จ่ายคืออะไร? ต่างจากสินทรัพย์อย่างไร
เริ่มจากพื้นฐานว่าอะไรควรเป็นค่าใช้จ่าย และอะไรควรเป็นสินทรัพย์ - 10 ตัวอย่างบันทึกบัญชีค่าใช้จ่าย
ดูตัวอย่างค่าใช้จ่ายที่เจอบ่อย พร้อมวิธีบันทึกและเอกสารที่เกี่ยวข้อง - บันทึกบัญชีค่าใช้จ่ายค้างจ่ายอย่างไร?
สำหรับกรณีค่าใช้จ่ายเกิดขึ้นแล้ว แต่ยังไม่ได้จ่ายหรือ Invoice ยังไม่มา - ประมาณการหนี้สินคืออะไร? บันทึกบัญชีและภาษีอย่างไร
สำหรับรายการที่มีภาระผูกพันแล้ว แต่ยอดหรือเวลาที่ต้องจ่ายยังไม่แน่นอน - ประมาณการหนี้สินผลประโยชน์พนักงานคืออะไร?
เจาะลึกเรื่องผลประโยชน์พนักงาน การคำนวณ การบันทึกบัญชี และภาษีค่ะ
FAQ ประมาณการหนี้สิน
1. ประมาณการหนี้สิน คือ ค่าใช้จ่ายหรือหนี้สิน?
บัญชี ประมาณการหนี้สินเป็นหนี้สิน ค่ะ ส่วนรายการด้านเดบิตอาจเป็นค่าใช้จ่าย หรือต้นทุนของสินทรัพย์ในบางกรณี ขึ้นอยู่กับลักษณะของ Provision นั้น
2. ประมาณการหนี้สินต่างจากค่าใช้จ่ายค้างจ่ายอย่างไร?
ค่าใช้จ่ายค้างจ่ายมักมีความแน่นอนเรื่องจำนวนเงินและช่วงเวลาที่ต้องจ่ายมากกว่า ส่วน ประมาณการหนี้สินมีความไม่แน่นอนเกี่ยวกับจำนวนเงินหรือเวลาที่ต้องจ่ายมากกว่าค่ะ
3. หนี้สินที่อาจเกิดขึ้นต้องบันทึกบัญชีไหม?
โดยหลัก ไม่รับรู้เป็นหนี้สินในงบการเงิน ค่ะ แต่ต้องพิจารณาว่าต้องเปิดเผยข้อมูลในหมายเหตุประกอบงบการเงินหรือไม่ ตามเงื่อนไขของ TFRS for NPAEs หากโอกาสที่จะสูญเสียทรัพยากรอยู่ในระดับที่ไม่น่าจะเป็นไปได้ ก็อาจไม่ต้องเปิดเผยค่ะ
4. ตั้ง Provision ไว้แล้ว ต้องทบทวน Provision ทุกวันสิ้นรอบรายงานไหม?
ควรทบทวน ณ ทุกวันสิ้นรอบระยะเวลารายงาน ค่ะ และปรับยอดให้สะท้อนประมาณการที่ดีที่สุดจากข้อมูลล่าสุด หากภายหลังไม่มีความเป็นไปได้ค่อนข้างแน่ว่าจะต้องจ่ายชำระภาระอีกต่อไป ก็ต้องพิจารณากลับรายการประมาณการหนี้สิน