เผยแพร่ครั้งแรก: 2 ธันวาคม 2023
อัปเดตล่าสุด: 22 ตุลาคม 2026
ตอนปิดบัญชีปลายปี นักบัญชีมักเจอรายการที่รู้ว่า “บริษัทมีภาระต้องจ่ายแน่ ๆ แต่ยังไม่รู้ว่าจะจ่ายเมื่อไรหรือเท่าไร” เช่น ขายสินค้าพร้อมรับประกัน 2 ปี มีสัญญาว่าต้องรื้อถอนสิ่งปลูกสร้างเมื่อหมดสัญญาเช่า หรือมีคดีความที่ทนายประเมินว่ามีโอกาสต้องชดใช้
แล้วประมาณการหนี้สิน คืออะไร ต้องตั้งบัญชีเมื่อไร และหักเป็นรายจ่ายทางภาษีได้หรือไม่? บทความนี้จะพาแยกวิเคราะห์ทีละขั้นตอนทั้งด้านบัญชีและภาษี พร้อมตัวอย่างค่ะ
ประมาณการหนี้สิน คืออะไร?
ประมาณการหนี้สิน คือ หนี้สินที่กิจการมีภาระอยู่แล้วในปัจจุบัน (ภาษาอังกฤษเรียกว่า Provision) แต่ยังไม่แน่นอนว่าต้องจ่ายเมื่อไร หรือจ่ายเท่าไร
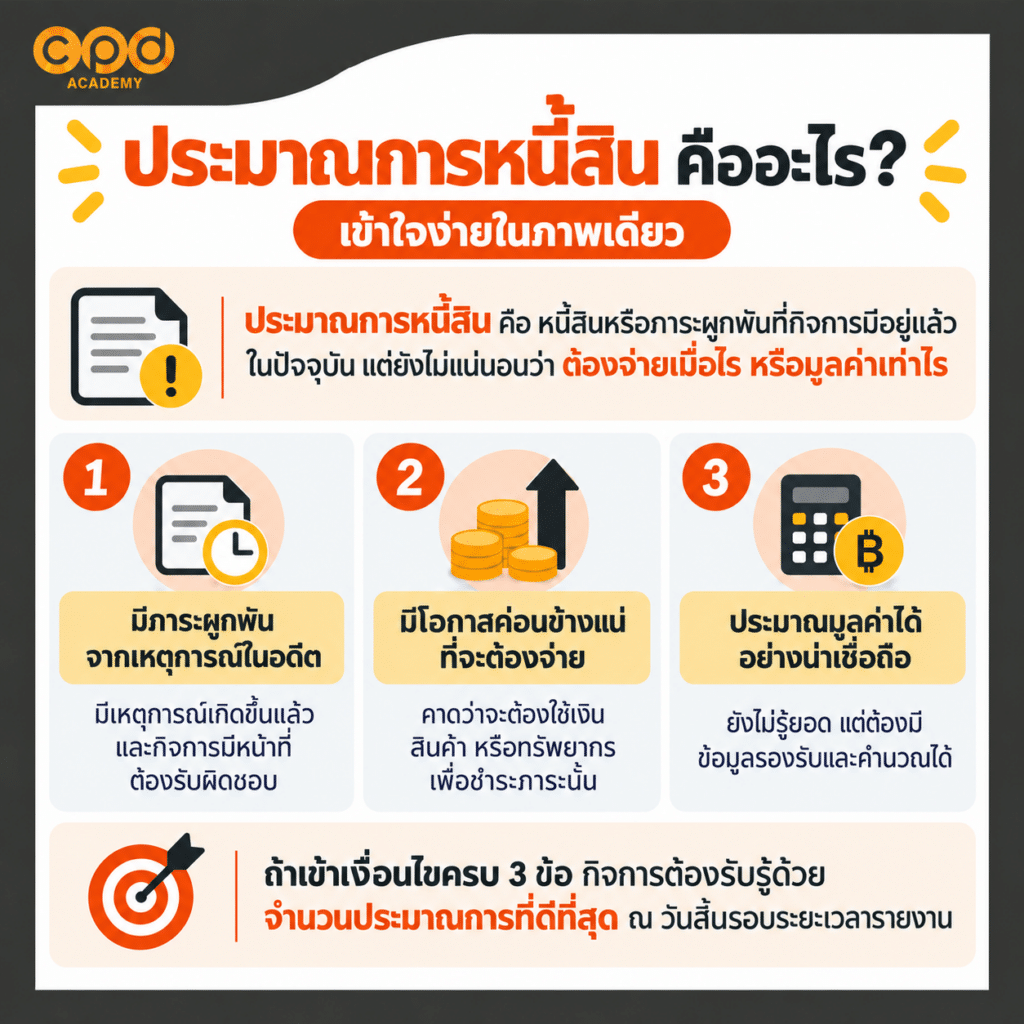
ตามมาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (TFRS for NPAEs) กิจการรับรู้ประมาณการหนี้สินเมื่อเข้าเงื่อนไขครบ 3 ข้อ ด้วยจำนวนประมาณการที่ดีที่สุดของรายจ่ายที่ต้องใช้ชำระภาระนั้น ณ วันสิ้นรอบระยะเวลารายงาน
เช่น บริษัทขายสินค้าพร้อมรับประกัน รู้ว่ามีหน้าที่ต้องรับผิดชอบสินค้าที่เสีย แต่ยังไม่รู้ว่าจะมีลูกค้ามาเคลมกี่ราย เมื่อไร และต้องเสียค่าซ่อมเท่าไร รายการแบบนี้จึงเข้าข่ายประมาณการหนี้สินค่ะ
Tip จาก CPD Academy: คำว่า “ประมาณการ” ไม่ได้แปลว่าตั้งตัวเลขเผื่อไว้ตามความรู้สึก แต่ต้องมี ภาระผูกพันจริง + มีข้อมูลรองรับ + ประมาณการได้อย่างน่าเชื่อถือ
3 เงื่อนไขการรับรู้ประมาณการหนี้สิน
ก่อนตั้งประมาณการหนี้สิน ต้องเช็กให้ครบทั้ง 3 ข้อ ไม่ใช่แค่คาดว่าอนาคตจะมีค่าใช้จ่ายแล้วตั้งได้ทันที
| เงื่อนไข | คำอธิบาย | ตัวอย่าง |
|---|---|---|
| 1. มีภาระผูกพันปัจจุบันจากเหตุการณ์ในอดีต | มีเหตุการณ์เกิดขึ้นแล้ว และทำให้กิจการมีหน้าที่ต้องรับผิดชอบ | ขายสินค้าพร้อมรับประกัน หรือมีสัญญารื้อถอนเมื่อหมดอายุสัญญา |
| 2. มีความเป็นไปได้ค่อนข้างแน่ที่จะต้องจ่ายทรัพยากรออกไป | มีโอกาสค่อนข้างสูงที่กิจการจะต้องใช้เงินหรือทรัพยากรเพื่อชำระภาระนั้น | คาดว่าจะมีลูกค้ามาเคลมสินค้าตามเงื่อนไขรับประกัน |
| 3. สามารถประมาณมูลค่าได้อย่างน่าเชื่อถือ | แม้ยังไม่รู้ยอดจริง แต่ต้องมีข้อมูลเพียงพอให้คำนวณได้อย่างสมเหตุสมผล | ใช้ข้อมูลการเคลมในอดีต จำนวนสินค้าที่ขาย หรือต้นทุนซ่อมเฉลี่ย |
ภาระผูกพันอาจเกิดจากสัญญา กฎหมาย หรือแนวปฏิบัติที่ทำสม่ำเสมอจนบุคคลอื่นคาดหวังว่ากิจการจะรับผิดชอบ ถ้ายังไม่ถึงขั้น “ค่อนข้างแน่” ว่าต้องจ่าย ให้พิจารณาเป็นหนี้สินที่อาจเกิดขึ้นแทน ส่วนการประมาณยอดไม่จำเป็นต้องรู้ยอดจริง 100% แต่ต้องมีข้อมูลรองรับ เช่น สถิติในอดีต ใบเสนอราคา หรือความเห็นผู้เชี่ยวชาญ
จำง่าย ๆ: ก่อนบันทึกรายการต้องมี ภาระจริง + มีโอกาสต้องจ่าย + มีข้อมูลให้ประมาณได้
ประมาณการหนี้สินต่างจากค่าใช้จ่ายค้างจ่ายและหนี้สินที่อาจเกิดขึ้นอย่างไร
ทั้ง 3 รายการเกี่ยวกับภาระที่อาจต้องจ่ายในอนาคต แต่ต่างกันที่ภาระเกิดขึ้นแล้วหรือยัง จำนวนเงินชัดแค่ไหน และต้องรับรู้เป็นหนี้สินหรือไม่
| ประเด็น | ค่าใช้จ่ายค้างจ่าย | ประมาณการหนี้สิน | หนี้สินที่อาจเกิดขึ้น |
|---|---|---|---|
| ภาระผูกพัน | มีแล้ว | มีภาระปัจจุบันและเข้าเงื่อนไขรับรู้ | อาจมี หรือมีแต่ยังไม่เข้าเงื่อนไขรับรู้ |
| จำนวนเงิน | มักค่อนข้างชัดหรือคำนวณได้ | มีความไม่แน่นอนมากกว่า | อาจยังวัดไม่ได้อย่างน่าเชื่อถือ |
| เวลาจ่าย | มักค่อนข้างทราบ | ยังไม่แน่นอน | ยังไม่แน่นอน |
| การบันทึกหนี้สิน | รับรู้ | รับรู้ | โดยหลักไม่รับรู้ |
| ตัวอย่าง | ค่าไฟ ดอกเบี้ย ค่าบริการค้างจ่าย | รับประกันสินค้า รื้อถอน คดีความที่เข้าเกณฑ์ | คดีที่ผลยังไม่แน่นอนและยังไม่เข้าเกณฑ์ ประมาณการหนี้สิน |
TFRS for NPAEs ระบุว่า หนี้สินที่อาจเกิดขึ้นไม่รับรู้เป็นหนี้สิน แต่ต้องพิจารณาการเปิดเผยข้อมูลตามหลักที่กำหนด เว้นแต่โอกาสสูญเสียทรัพยากรจะอยู่ในระดับที่ไม่น่าจะเป็นไปได้ค่ะ
สรุปง่าย ๆ ถ้ายอดค่อนข้างชัดและค่าใช้จ่ายเกิดขึ้นแล้ว มักเป็นค่าใช้จ่ายค้างจ่าย ส่วนประมาณการหนี้สิน คือกรณีที่มีภาระแล้วแต่จำนวนเงินหรือเวลายังไม่แน่นอน และถ้ายังไม่เข้าเงื่อนไขรับรู้ เป็นหนี้สินที่อาจเกิดขึ้นค่ะ
ตัวอย่างประมาณการหนี้สินที่พบบ่อย
ประมาณการหนี้สินมีหลายรูปแบบ แต่หลักคิดเหมือนกัน คือภาระเกิดขึ้นแล้ว แต่จำนวนเงินหรือเวลาที่ต้องจ่ายยังไม่แน่นอน จึงต้องใช้ข้อมูลที่เหมาะสมมาประมาณยอด
| ตัวอย่าง | เกิดภาระจากอะไร | ใช้อะไรประกอบการประมาณการ |
|---|---|---|
| 1. การรับประกันสินค้า | กิจการขายสินค้าพร้อมเงื่อนไขรับประกัน และมีโอกาสต้องซ่อมหรือเปลี่ยนสินค้าให้ลูกค้า | ประวัติการเคลม จำนวนสินค้าที่ขาย ต้นทุนซ่อมเฉลี่ย |
| 2. ประมาณการหนี้สินจากการรื้อถอน | สัญญากำหนดให้กิจการต้องรื้อถอนหรือคืนพื้นที่ให้อยู่ในสภาพเดิมเมื่อสิ้นสุดสัญญา | ประสบการณ์ในอดีต ใบเสนอราคา หรือการประเมินจากผู้เชี่ยวชาญ |
| 3. ประมาณการหนี้สินผลประโยชน์พนักงาน | กิจการมีภาระตามกฎหมายหรือเงื่อนไขการจ้างที่ต้องจ่ายผลประโยชน์ให้พนักงานในอนาคต | ข้อมูลพนักงาน อายุงาน เงินเดือน เงื่อนไขการจ่าย และสมมติฐานที่เกี่ยวข้อง |
| 4. คดีความ | กิจการถูกเรียกร้องค่าเสียหายหรืออยู่ระหว่างข้อพิพาท | ความเห็นจากฝ่ายกฎหมายหรือทนาย ความเป็นไปได้ที่จะต้องจ่าย และยอดที่คาดว่าจะเสียหาย |
การรับประกันสินค้า
บริษัท ก. จำกัด ผลิตเครื่องใช้ไฟฟ้า รับประกันซ่อมหรือเปลี่ยนสินค้าที่มีตำหนิภายใน 3 ปีนับจากวันซื้อ จากสถิติในอดีตมีลูกค้ามาเคลมแน่นอน ณ สิ้นปีคาดว่าจะมีสินค้าเคลม 1,000 ชิ้น ต้นทุนซ่อมชิ้นละ 1,000 บาท จึงตั้งประมาณการหนี้สิน 1,000 × 1,000 = 1,000,000 บาท (ดูรายการบันทึกบัญชีในหัวข้อถัดไป) (ตัวเลขสมมติ)
การรื้อถอน
บริษัท ข. เช่าพื้นที่สำนักงานและตกแต่งภายใน สัญญากำหนดว่าเมื่อหมดสัญญา 5 ปี ต้องรื้อถอนและคืนพื้นที่ในสภาพเดิม วิศวกรประเมินค่ารื้อถอนไว้ 500,000 บาท ภาระนี้เกิดตั้งแต่วันที่ตกแต่ง ด้านเดบิตจึงรวมเป็นต้นทุนของส่วนปรับปรุงอาคารเช่า แล้วทยอยรับรู้เป็นค่าเสื่อมราคาตลอดอายุสัญญา ไม่ใช่ค่าใช้จ่ายทั้งก้อน (ดูหลักการแยกค่าใช้จ่ายกับสินทรัพย์ได้ที่ ค่าใช้จ่ายคืออะไร? ต่างจากสินทรัพย์อย่างไร)
| กรณี | เดบิต (Dr.) | เครดิต (Cr.) |
|---|---|---|
| วันที่ตกแต่งเสร็จ | ส่วนปรับปรุงอาคารเช่า 500,000 | ประมาณการหนี้สินค่ารื้อถอน 500,000 |
| ทุกสิ้นปี (500,000 ÷ 5 ปี) | ค่าเสื่อมราคา 100,000 | ค่าเสื่อมราคาสะสม 100,000 |
คดีความ
สมมติบริษัทถูกลูกค้าฟ้องเรียกค่าเสียหาย 5 ล้านบาท ณ สิ้นปี อย่าดูแค่ยอดที่ถูกฟ้อง ให้ใช้ความเห็นของฝ่ายกฎหมายหรือทนายประเมินว่ามีภาระจริงหรือไม่ โอกาสแพ้คดีสูงแค่ไหน และยอดที่น่าจะต้องจ่าย ถ้าทนายประเมินว่าค่อนข้างแน่ว่าจะแพ้และน่าจะจ่ายราว 3 ล้านบาท ให้ตั้งประมาณการหนี้สิน 3 ล้านบาท แต่ถ้ายังไม่ถึงเกณฑ์ ให้เปิดเผยเป็นหนี้สินที่อาจเกิดขึ้นในหมายเหตุประกอบงบการเงินแทน
| กรณี | เดบิต (Dr.) | เครดิต (Cr.) |
|---|---|---|
| 31 ธ.ค. ตั้งประมาณการ (คาดว่าจ่าย 3,000,000) | ค่าเสียหายจากคดีความ 3,000,000 | ประมาณการหนี้สินจากคดีความ 3,000,000 |
ส่วนประมาณการหนี้สินผลประโยชน์พนักงาน เช่น ค่าชดเชยเมื่อเกษียณตามกฎหมายคุ้มครองแรงงาน มีวิธีประมาณการเฉพาะ อ่านแยกได้ที่บทความประมาณการหนี้สินผลประโยชน์พนักงานคืออะไร? คำนวณและบันทึกบัญชีอย่างไร
ประมาณการหนี้สินบันทึกบัญชีอย่างไร?
ด้านเครดิตคือประมาณการหนี้สินเสมอ ส่วนด้านเดบิตขึ้นกับลักษณะรายการ ส่วนใหญ่เป็นค่าใช้จ่าย แต่บางกรณี เช่น ค่ารื้อถอน เป็นต้นทุนของสินทรัพย์ ลองดูตัวอย่างการรับประกันสินค้า 1,000,000 บาทค่ะ
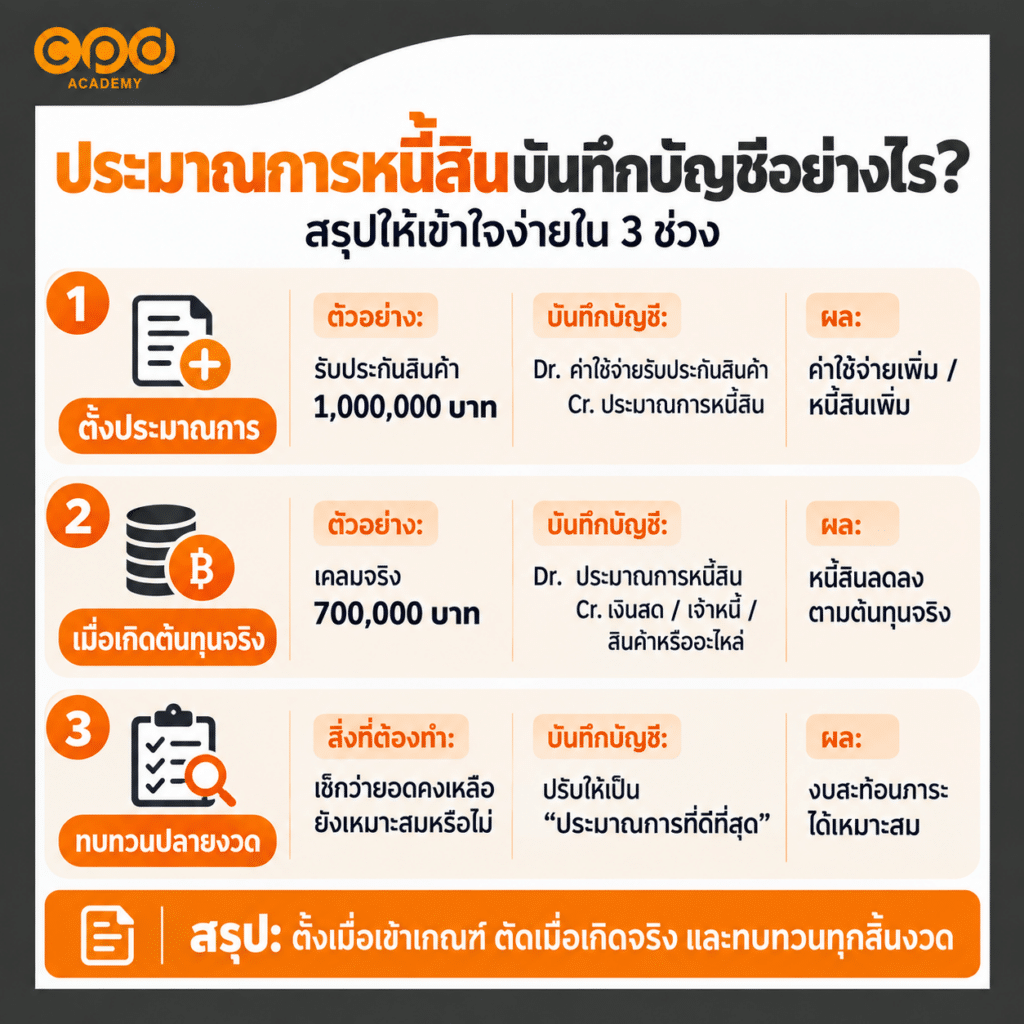
เมื่อตั้งประมาณการหนี้สิน
| กรณี | เดบิต (Dr.) | เครดิต (Cr.) |
|---|---|---|
| 31 ธ.ค. ปี 1 ตั้งประมาณการ | ค่าใช้จ่ายรับประกันสินค้า 1,000,000 | ประมาณการหนี้สินจากการรับประกันสินค้า 1,000,000 |
เมื่อจ่ายจริงหรือประมาณการเปลี่ยนแปลง
เมื่อเกิดต้นทุนเคลมจริง ให้ตัดกับประมาณการที่ตั้งไว้ ไม่บันทึกเป็นค่าใช้จ่ายซ้ำ และทุกวันสิ้นงวดต้องทบทวนยอดคงเหลือ ถ้าประมาณใหม่สูงกว่าให้ตั้งเพิ่ม ถ้าต่ำกว่าหรือไม่ต้องจ่ายแล้วให้กลับรายการ
| กรณี | เดบิต (Dr.) | เครดิต (Cr.) |
|---|---|---|
| ปี 2 ต้นทุนเคลมจริง 700,000 | ประมาณการหนี้สินจากการรับประกันสินค้า 700,000 | เงินสด / เจ้าหนี้ / อะไหล่ 700,000 |
| 31 ธ.ค. ปี 2 คงเหลือ 300,000 แต่ประมาณใหม่ได้ 400,000 | ค่าใช้จ่ายรับประกันสินค้า 100,000 | ประมาณการหนี้สินจากการรับประกันสินค้า 100,000 |
| ถ้าประมาณใหม่ได้เพียง 200,000 (กลับรายการส่วนเกิน) | ประมาณการหนี้สินจากการรับประกันสินค้า 100,000 | ค่าใช้จ่ายรับประกันสินค้า 100,000 |
ประมาณการหนี้สินเป็นค่าใช้จ่ายทางภาษีได้หรือไม่?
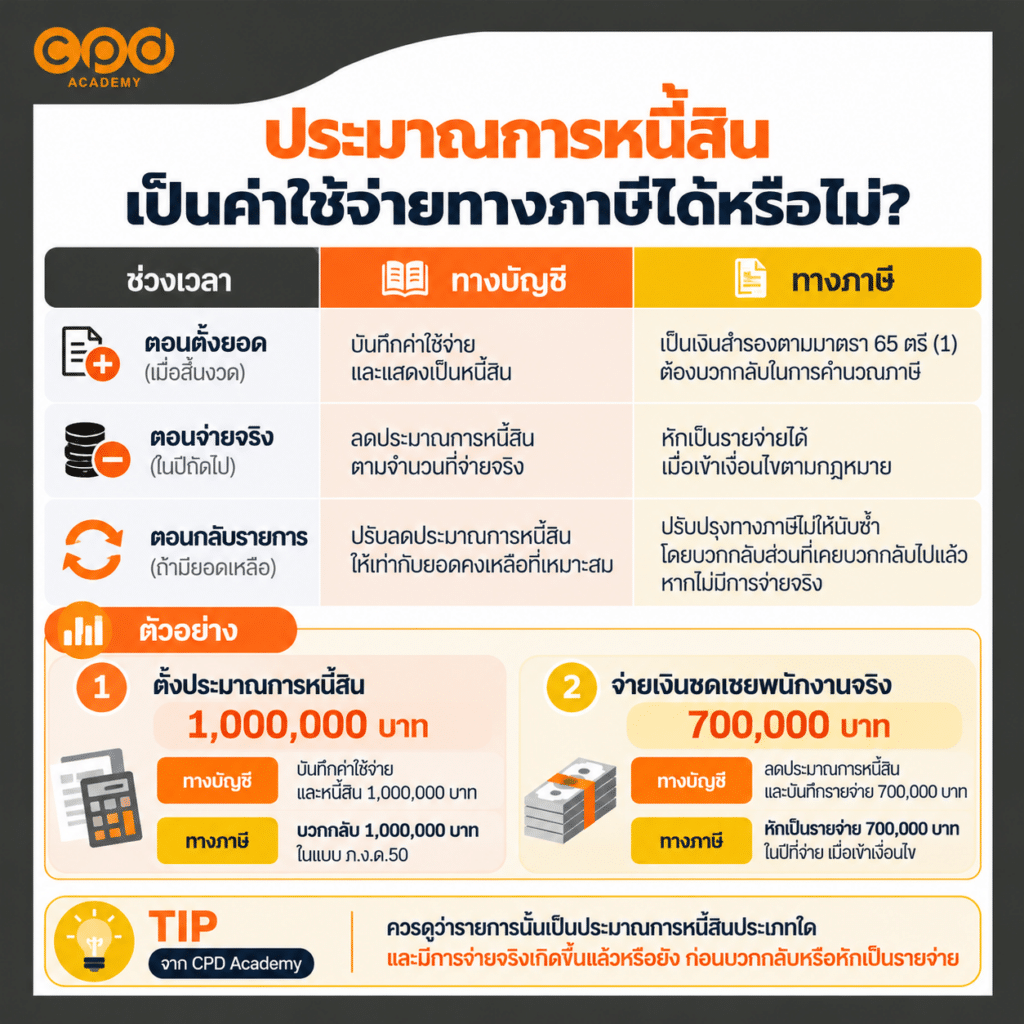
ทางบัญชีกับทางภาษีใช้หลักต่างกัน ทางบัญชี เราถามตัวเองว่า “ต้องตั้งประมาณการหนี้สินไหม” ส่วนทางภาษี เราต้องถามว่า “ยอดนี้หักเป็นรายจ่ายทางภาษีได้หรือยัง”
| ประเด็น | ทางบัญชี | ทางภาษี |
|---|---|---|
| ตอนตั้งประมาณการ | ถ้าเข้าเงื่อนไข ต้องรับรู้ค่าใช้จ่ายและหนี้สิน แม้ยังไม่ได้จ่ายเงิน | โดยทั่วไปยอดที่ตั้งไว้มีลักษณะเป็นเงินสำรอง ซึ่งมาตรา 65 ตรี (1) ไม่ให้ถือเป็นรายจ่าย จึงต้องบวกกลับ |
| ตอนจ่ายจริง | ตัดกับประมาณการหนี้สิน | หักเป็นรายจ่ายได้ในรอบที่จ่ายจริง ถ้าเป็นรายจ่ายเพื่อกิจการ มีหลักฐาน และไม่ต้องห้ามตามมาตรา 65 ตรี |
| ตอนทบทวน / กลับรายการ | ปรับยอดให้เป็นประมาณการที่ดีที่สุด | ส่วนที่เคยบวกกลับแล้ว ถ้ากลับรายการทางบัญชี ต้องปรับปรุงทางภาษีไม่ให้นับซ้ำ |
จำสั้น ๆ: เราต้องแยกสมองสองส่วน บัญชีให้ตั้งได้ ≠ ภาษีให้หักได้ทันที ต้องเช็กแยกกันนะคะ
ตัวอย่าง ประมาณการรับประกันสินค้า
| เหตุการณ์ | ทางบัญชี | ทางภาษี (ภ.ง.ด.50) |
|---|---|---|
| ปี 1 ตั้งประมาณการ 1,000,000 | รับรู้ค่าใช้จ่าย 1,000,000 | บวกกลับ 1,000,000 |
| ปี 2 จ่ายค่าซ่อมจริง 700,000 | ตัดกับประมาณการ ไม่มีค่าใช้จ่ายเพิ่ม | หักเป็นรายจ่าย 700,000 |
ประมาณการหนี้สินบางประเภทมีหลักเกณฑ์ภาษีเฉพาะ จึงไม่ควรใช้หลักเดียวเหมารวมทุกรายการ ควรตรวจกับประมวลรัษฎากรและแนวคำวินิจฉัยของกรมสรรพากรก่อนสรุปยื่นแบบภาษีเสมอค่ะ
Checklist ตรวจสอบประมาณการหนี้สินก่อนปิดบัญชี
ก่อนปิดบัญชี อย่าดูแค่ยอดประมาณการหนี้สินในบัญชี ลองมาดู Checklist นี้ที่จะช่วยให้ไล่เช็กตั้งแต่ที่มาของภาระ เงื่อนไขการรับรู้ ไปจนถึงผลทางภาษี
| รายการตรวจสอบ | เช็กแล้ว |
|---|---|
| มีเหตุการณ์ในอดีตที่ทำให้เกิดภาระแล้ว | ☐ |
| กิจการมีภาระผูกพันปัจจุบันจริง | ☐ |
| มีโอกาสค่อนข้างแน่ที่จะต้องจ่ายทรัพยากรออกไป | ☐ |
| สามารถประมาณยอดได้อย่างน่าเชื่อถือ | ☐ |
| ใช้ประมาณการที่ดีที่สุด ณ วันสิ้นงวด | ☐ |
| สมมติฐานมีเอกสารหรือกระดาษทำการ รองรับ | ☐ |
| ตรวจแล้วว่าไม่ใช่ค่าใช้จ่ายค้างจ่าย | ☐ |
| ตรวจแล้วว่าไม่ใช่เพียงหนี้สินที่อาจเกิดขึ้น | ☐ |
| ประมาณการหนี้สินเดิมถูกทบทวนและปรับยอดแล้ว | ☐ |
| การบันทึก Dr./Cr. เหมาะกับประเภทของประมาณการหนี้สิน | ☐ |
| เปิดเผยหมายเหตุประกอบงบการเงินครบตามที่กำหนด | ☐ |
| ทำรายการปรับปรุงทางภาษีแยกจากบัญชีแล้ว | ☐ |
สรุป ประมาณการหนี้สิน และความแตกต่างระหว่างบัญชีกับภาษี
พูดง่าย ๆ ประมาณการหนี้สิน คือภาระที่เกิดขึ้นแล้วจริง ไม่ใช่ตัวเลขที่ “ตั้งเผื่อไว้” เพียงแต่ยังไม่รู้แน่ว่าจะจ่ายเมื่อไรหรือเท่าไร ถ้าจำ 4 ข้อนี้ได้ จะตั้งและตรวจประมาณการหนี้สินได้อย่างมั่นใจ
- ตั้งเมื่อเข้าเงื่อนไขครบ 3 ข้อ มีภาระจากเหตุการณ์ในอดีต ค่อนข้างแน่ว่าต้องจ่าย และประมาณยอดได้อย่างน่าเชื่อถือ
- ดูให้ออกว่าเป็นรายการแบบไหน ยอดชัดคือค่าใช้จ่ายค้างจ่าย ยอดไม่แน่นอนคือประมาณการหนี้สิน ยังไม่เข้าเกณฑ์คือหนี้สินที่อาจเกิดขึ้น
- บันทึกให้ครบวงจร ตั้งยอด ตัดเมื่อจ่ายจริง และทบทวนทุกวันสิ้นงวด
- แยกบัญชีกับภาษีเสมอ บัญชีตั้งได้ ไม่ได้แปลว่าภาษีหักได้ทันที ส่วนใหญ่ต้องบวกกลับและหักเมื่อจ่ายจริง
ครั้งต่อไปที่ปิดบัญชีปลายปี อย่าลืมเช็กว่า “ภาระนี้เกิดจากอะไร มีหลักฐานอะไร และยอดที่ดีที่สุด ณ วันนี้คือเท่าไร” แล้วงบการเงินของพวกเราจะน่าเชื่อถือขึ้นมากขึ้นเยอะเลยค่ะ
ถ้าอยากต่อยอดเรื่องบัญชี ภาษี และงานปิดบัญชีให้เป็นระบบ เลือกดูคอร์สอบรมบัญชี–ภาษีของ CPD Academy ได้เลย มีทั้งคอร์สสำหรับนักบัญชีมือใหม่ ผู้ทำบัญชี ผู้สอบบัญชี และเจ้าของธุรกิจค่ะ

คำถามที่พบบ่อย (FAQ) เกี่ยวกับประมาณการหนี้สิน
1. ประมาณการหนี้สิน คือ ค่าใช้จ่ายหรือหนี้สิน?
ตอบ: บัญชี ประมาณการหนี้สินเป็นหนี้สิน ค่ะ ส่วนรายการด้านเดบิตอาจเป็นค่าใช้จ่าย หรือต้นทุนของสินทรัพย์ในบางกรณี เช่น ค่ารื้อถอนที่รวมเป็นต้นทุนของส่วนปรับปรุงอาคารเช่า ขึ้นอยู่กับลักษณะของรายการนั้น
2. ประมาณการหนี้สินต่างจากค่าใช้จ่ายค้างจ่ายอย่างไร?
ตอบ: ค่าใช้จ่ายค้างจ่ายมักมีความแน่นอนเรื่องจำนวนเงินและช่วงเวลาที่ต้องจ่ายมากกว่า ส่วน ประมาณการหนี้สินมีความไม่แน่นอนเกี่ยวกับจำนวนเงินหรือเวลาที่ต้องจ่ายมากกว่าค่ะ
3. หนี้สินที่อาจเกิดขึ้นต้องบันทึกบัญชีไหม?
ตอบ: โดยหลักเราจะ ไม่รับรู้เป็นหนี้สินในงบการเงิน ค่ะ แต่ต้องพิจารณาว่าต้องเปิดเผยข้อมูลในหมายเหตุประกอบงบการเงินหรือไม่ ตามเงื่อนไขของ TFRS for NPAEs หากโอกาสที่จะสูญเสียทรัพยากรอยู่ในระดับที่ไม่น่าจะเป็นไปได้ ก็อาจไม่ต้องเปิดเผยค่ะ
4. ตั้งประมาณการหนี้สินไว้แล้ว ต้องทบทวนทุกวันสิ้นรอบรายงานไหม?
ตอบ: ควรทบทวน ณ ทุกวันสิ้นรอบระยะเวลารายงาน ค่ะ และปรับยอดให้สะท้อนประมาณการที่ดีที่สุดจากข้อมูลล่าสุด หากภายหลังไม่มีความเป็นไปได้ค่อนข้างแน่ว่าจะต้องจ่ายชำระภาระอีกต่อไป ก็ต้องพิจารณากลับรายการประมาณการหนี้สิน
5. ประมาณการหนี้สินอยู่หมวดไหน?
ตอบ: อยู่หมวด 2 หนี้สิน และแยกเป็นหนี้สินหมุนเวียนหรือไม่หมุนเวียนตามระยะเวลาที่คาดว่าจะจ่าย เช่น ค่ารับประกันที่คาดว่าจะเคลมใน 1 ปีเป็นหนี้สินหมุนเวียน ส่วนค่ารื้อถอนที่ต้องจ่ายอีก 5 ปีเป็นหนี้สินไม่หมุนเวียนค่ะ






