เผยแพร่ครั้งแรก: 15 ธันวาคม 2023
อัปเดตล่าสุด: 22 ตุลาคม 2026
พอใกล้ปิดบัญชีปลายปี หนึ่งในรายการที่ทำให้นักบัญชีต้องหยุดคิด คือ ประมาณการหนี้สินผลประโยชน์พนักงาน เรื่องนี้ไม่ได้ปรับปรุงบัญชียาก แต่ยากตรงการรวบรวมข้อมูลพนักงาน ตั้งสมมติฐาน และวิธีประมาณการ เพราะตัวเลขในงบวันนี้เกี่ยวกับภาระที่อาจต้องจ่ายอีกหลายปีข้างหน้าค่ะ
บทความนี้จะสรุปให้เข้าใจง่ายว่า บริษัทต้องตั้งประมาณการหนี้สินผลประโยชน์พนักงานเมื่อไร ใช้ข้อมูลอะไรคำนวณ ต้องใช้นักคณิตศาสตร์ประกันภัยหรือไม่ และบันทึกบัญชีกับภาษีอย่างไรค่ะ
ประมาณการหนี้สินผลประโยชน์พนักงาน คืออะไร?
ประมาณการหนี้สินผลประโยชน์พนักงาน คือ ภาระที่กิจการมีต่อพนักงานจากการทำงานที่ผ่านมา ซึ่งต้องจ่ายในอนาคต แต่ยังไม่ทราบแน่ชัดว่าต้องจ่ายเท่าไรหรือเมื่อไร
| หัวข้อ | อธิบายง่าย ๆ | ตัวอย่าง |
|---|---|---|
| ผลประโยชน์พนักงาน | สิ่งตอบแทนที่กิจการให้พนักงานเพื่อแลกกับการทำงานหรือเมื่อมีการเลิกจ้าง | เงินเดือน โบนัส สวัสดิการ ค่าชดเชย |
| ประมาณการหนี้สินผลประโยชน์พนักงาน | ภาระที่กิจการมีต่อพนักงานแล้ว แต่ยังไม่รู้แน่ชัดว่า ต้องจ่ายเท่าไร หรือจ่ายเมื่อไร | ค่าชดเชยเมื่อเกษียณ หรือผลประโยชน์ระยะยาวที่ต้องประมาณยอด |
ตัวอย่างที่กิจการไทยเจอบ่อยที่สุด คือ ค่าชดเชยเมื่อเกษียณอายุตามกฎหมายคุ้มครองแรงงาน ภาระนี้สะสมขึ้นทุกปีที่พนักงานทำงาน จึงต้องทยอยรับรู้ตั้งแต่วันนี้ ไม่ใช่รอรับรู้ทั้งก้อนในปีที่เกษียณ
ส่วนค่าชดเชยกรณีเลิกจ้าง โดยทั่วไปจะรับรู้เมื่อกิจการมีแผนเลิกจ้างที่ผูกพันแล้วเท่านั้น ไม่ใช่ตั้งเผื่อไว้ว่าอาจไล่พนักงานออกในอนาคต
ผลประโยชน์พนักงาน = สิ่งที่พนักงานมีสิทธิได้รับ
ประมาณการหนี้สินผลประโยชน์พนักงาน = ยอดภาระที่กิจการต้องตั้งไว้สำหรับสิทธิที่อาจต้องจ่ายในอนาคตค่ะ
มาตรฐานบัญชีที่เกี่ยวข้องคืออะไร?
มาตรฐานที่ใช้ขึ้นอยู่กับประเภทของกิจการ
| กิจการมีส่วนได้เสียสาธารณะ | กิจการไม่มีส่วนได้เสียสาธารณะ |
| TAS 19 เรื่อง ผลประโยชน์ของพนักงาน | TFRS for NPAEs บทที่ 16 ประมาณการหนี้สิน หนี้สินที่อาจเกิดขึ้น และสินทรัพย์ที่อาจเกิดขึ้น |
กิจการส่วนใหญ่ในไทยใช้ TFRS for NPAEs ซึ่งไม่ซับซ้อนเท่า TAS 19 และถือว่าผลประโยชน์พนักงานเป็นประมาณการหนี้สินประเภทหนึ่ง จึงใช้เงื่อนไขการรับรู้ 3 ข้อเดียวกัน คือ มีภาระผูกพันปัจจุบันจากเหตุการณ์ในอดีต มีความเป็นไปได้ค่อนข้างแน่ที่ต้องจ่าย และประมาณยอดได้อย่างน่าเชื่อถือ อ่านรายละเอียดเงื่อนไขได้ที่บทความประมาณการหนี้สินคืออะไร? บันทึกบัญชีและภาษีอย่างไร
กิจการต้องรับรู้หนี้สินผลประโยชน์พนักงานเมื่อใด?
จุดเริ่มต้นต้องกลับไปดู ภาระของกิจการตามกฎหมาย ข้อบังคับการทำงาน และข้อตกลงกับพนักงาน ค่ะ
กรณีที่พบมากที่สุดคือค่าชดเชยเมื่อเกษียณอายุ
พระราชบัญญัติคุ้มครองแรงงาน มาตรา 118/1 กำหนดให้การเกษียณอายุตามที่นายจ้างและลูกจ้างตกลงกันหรือนายจ้างกำหนด ถือเป็นการเลิกจ้าง และถ้าไม่ได้กำหนดอายุเกษียณ หรือกำหนดเกิน 60 ปี ลูกจ้างที่อายุครบ 60 ปีมีสิทธิแสดงเจตนาเกษียณ โดยมีผลเมื่อครบ 30 วัน และมีสิทธิได้รับค่าชดเชยตามมาตรา 118
ส่วนค่าชดเชยตามมาตรา 118 ปัจจุบันมีระดับสูงสุดสำหรับลูกจ้างที่ทำงานติดต่อกันตั้งแต่ 20 ปีขึ้นไปเท่ากับค่าจ้างอัตราสุดท้าย 400 วัน
ตารางค่าชดเชยที่ควรรู้
| ระยะเวลาการทำงาน | เงินชดเชย |
| 120 วัน แต่ไม่ถึง 1 ปี | 30 วัน หรือ 1 เดือน |
| 1 ปี แต่ไม่ถึง 3 ปี | 90 วัน หรือ 3 เดือน |
| 3 ปี แต่ไม่ถึง 6 ปี | 180 วัน หรือ 6 เดือน |
| 6 ปี แต่ไม่ถึง 10 ปี | 240 วัน หรือ 8 เดือน |
| 10 ปี แต่ไม่ถึง 20 ปี | 300 วัน หรือ 10 เดือน |
| 20 ปีขึ้นไป | 400 วัน หรือ 13.33 เดือน |
อย่างไรก็ตาม ยอดหนี้สินที่แสดงในงบไม่ควรเอาจำนวนวันจากตารางมาคูณเงินเดือนปัจจุบันแล้วจบ เพราะยังต้องพิจารณาข้อมูลและสมมติฐานอื่นอีกค่ะ
ต้องใช้ข้อมูลอะไรในการประมาณการ?
ก่อนคำนวณ อย่าเพิ่งเปิด Excel แล้วเริ่มใส่สูตรค่ะ สิ่งแรกที่ควรทำคือจัดข้อมูลพนักงานก่อน ข้อมูลสำคัญ เช่น
| ข้อมูล | ใช้พิจารณาอะไร |
|---|---|
| วันเกิด | อายุปัจจุบันและเวลาถึงเกษียณ |
| วันเริ่มงาน | อายุงานและสิทธิค่าชดเชย |
| เงินเดือน/ค่าจ้าง | ฐานผลประโยชน์ |
| อายุเกษียณ | วันที่คาดว่าจะเกิดภาระจ่าย |
| นโยบายขึ้นเงินเดือน | ประมาณเงินเดือนในอนาคต |
| ประวัติลาออก | ประเมินโอกาสอยู่จนถึงวันที่ได้รับสิทธิ |
| อัตราการเสียชีวิต | ใช้ในแบบจำลองที่ซับซ้อน |
| อัตราคิดลด | แปลงเงินในอนาคตกลับเป็นมูลค่าปัจจุบัน (ถ้าใช้วิธีคิดลด) |
| ข้อบังคับ/สัญญาจ้าง | ตรวจสิทธิที่บริษัทให้เพิ่มเติมจากกฎหมาย |
ยอดประมาณการที่ผิดบ่อยไม่ได้มาจากสูตรคำนวณ แต่มาจากทะเบียนพนักงาน (Master Data) ไม่ตรง เช่น วันเริ่มงานผิด ลืมพนักงานที่ลาออก หรือใช้เงินเดือนเก่ามาคำนวณ
Tip จาก CPD Academy: ก่อนปรับปรุงยอดประมาณการทุกปี ให้กระทบรายชื่อพนักงานกับระบบเงินเดือน (Payroll) และทะเบียนพนักงานของฝ่ายบุคคลก่อนเสมอ อย่าใช้ไฟล์ปีก่อนแล้วเปลี่ยนแค่เงินเดือนค่ะ
วิธีประมาณการสำหรับกิจการที่ใช้ TFRS for NPAEs
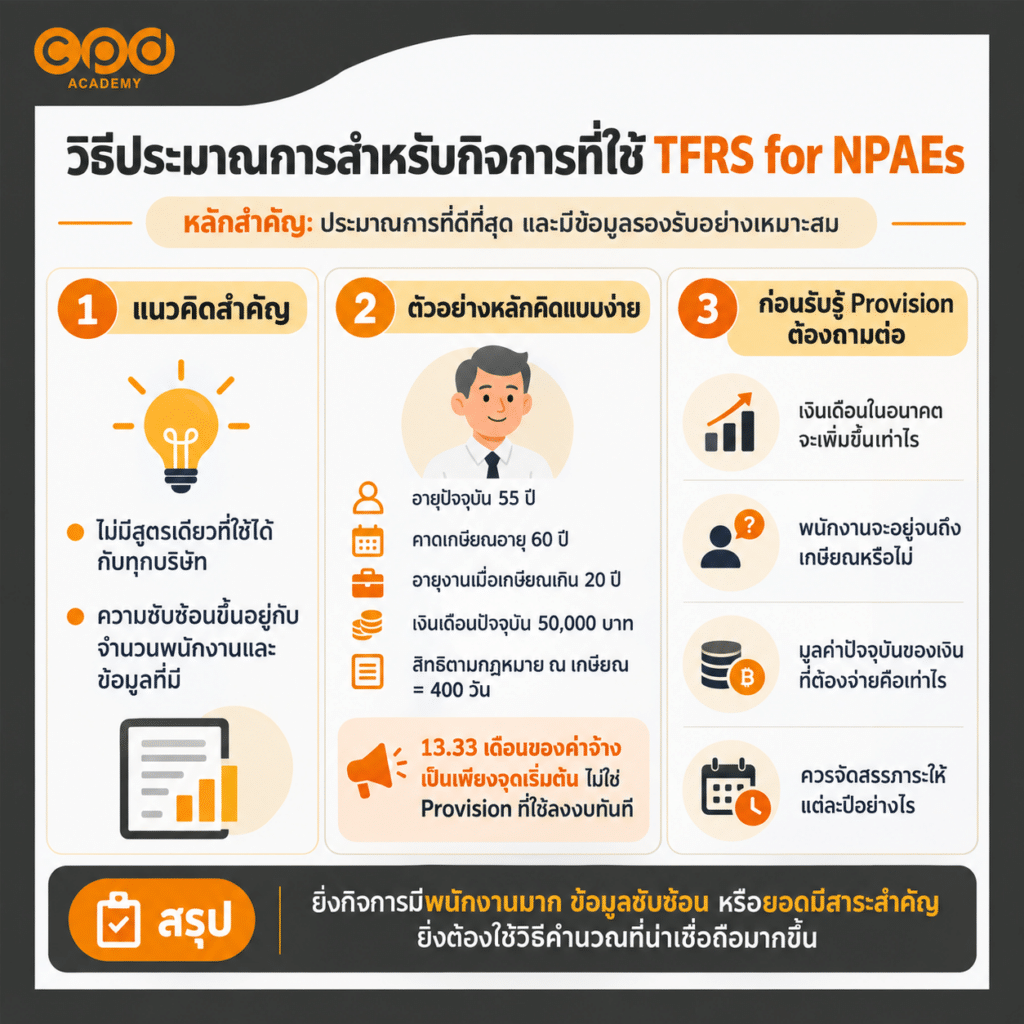
สำหรับกิจการ NPAEs หลักสำคัญคือ ยอดที่รับรู้ต้องเป็นประมาณการที่ดีที่สุดและมีข้อมูลรองรับอย่างเหมาะสม
ในทางปฏิบัติ การประมาณผลประโยชน์พนักงานอาจมีความซับซ้อนหลายระดับ จึงไม่ควรใช้สูตรเดียวกับทุกบริษัท
ตัวอย่างหลักคิดแบบง่าย
สมมติพนักงานคนหนึ่ง
- อายุปัจจุบัน 55 ปี
- คาดเกษียณอายุ 60 ปี
- อายุงานเมื่อเกษียณเกิน 20 ปี
- เงินเดือนปัจจุบัน 50,000 บาท
- สิทธิตามกฎหมาย ณ เกษียณ = 400 วัน
ถ้าคำนวณจากตัวเลขปัจจุบันตรง ๆ จะได้ฐานค่าชดเชยประมาณ 50,000 ÷ 30 × 400 = 666,667 บาท แต่นี่เป็นเพียงฐานเริ่มต้น ยังไม่ใช่ยอดประมาณการหนี้สินที่ควรแสดงในงบทันที เพราะยังต้องถามต่อว่า
- อีก 5 ปีเงินเดือนจะเพิ่มขึ้นเท่าไร
- พนักงานจะอยู่กับบริษัทจนถึงเกษียณหรือไม่
- เงินที่ต้องจ่ายในอนาคตมีมูลค่าปัจจุบันเท่าไร
- ต้องจัดสรรภาระให้กับบริการของพนักงานแต่ละปีอย่างไร
ยิ่งกิจการมีพนักงานจำนวนมาก อายุงานหลากหลาย อัตราการลาออก (Turnover) สูง นโยบายเงินเดือนซับซ้อน หรือยอดมีสาระสำคัญ วิธีคำนวณก็ยิ่งต้องน่าเชื่อถือมากขึ้นค่ะ
จำเป็นต้องใช้นักคณิตศาสตร์ประกันภัยหรือไม่?
มาตรฐานไม่ได้กำหนดว่าตัวเลขจะใช้ได้เฉพาะเมื่อคำนวณโดยนักคณิตศาสตร์ประกันภัย หากกิจการมีความสามารถคำนวณตามหลักที่เกี่ยวข้องได้เอง แต่คำถามถัดไปที่นักบัญชีต้องคิดต่อ คือ กิจการสามารถจัดทำประมาณการที่น่าเชื่อถือได้เองหรือไม่?
อาจคำนวณภายในได้ เมื่อ
- จำนวนพนักงานไม่มาก
- โครงสร้างผลประโยชน์ไม่ซับซ้อน
- สมมติฐานไม่ซับซ้อน
- ยอดไม่มีความเสี่ยงว่าจะคลาดเคลื่อนอย่างมีสาระสำคัญ
- ผู้จัดทำมีความรู้และมี กระดาษทำการ (Working Paper) รองรับ
ควรพิจารณาผู้เชี่ยวชาญ เมื่อ
- พนักงานจำนวนมาก
- มีหลายกลุ่มอายุและอายุงาน
- อัตราการลาออกมีผลต่อประมาณการมาก
- มีผลประโยชน์หลายประเภท
- ต้องใช้สมมติฐานทางประชากรศาสตร์และการเงินหลายตัว
- ยอดประมาณการมีสาระสำคัญต่องบ
- ผู้บริหารหรือผู้สอบบัญชีต้องการความเชื่อมั่นมากขึ้น
ดังนั้น ไม่ใช่คำถามว่า “กฎหมายบังคับให้จ้างไหม” เพียงอย่างเดียว แต่ต้องถามว่า “ถ้าคำนวณเอง ตัวเลขเชื่อถือได้เพียงพอไหม”
ตัวอย่างบันทึกบัญชีหนี้สินผลประโยชน์พนักงาน
การบันทึกบัญชีไม่ได้ซับซ้อนกว่าการบันทึกค่าใช้จ่ายทั่วไป แต่ทุกสิ้นปีต้องปรับยอดหนี้สินให้เท่ากับตารางคำนวณล่าสุด สมมติยอดต้นปี 500,000 บาท ระหว่างปีจ่ายค่าชดเชยให้พนักงานที่เกษียณ 80,000 บาท และปลายปีคำนวณยอดใหม่ได้ 540,000 บาท (ตัวเลขสมมติ)
เมื่อประมาณการเพิ่มขึ้นหรือลดลง
ยอดที่ต้องปรับ = ยอดปลายปี 540,000 − (ยอดต้นปี 500,000 − จ่ายจริง 80,000) = 120,000 บาท ถ้าปีไหนประมาณการลดลง ให้บันทึกกลับด้าน คือลดหนี้สินและลดค่าใช้จ่าย
| กรณี | เดบิต (Dr.) | เครดิต (Cr.) |
|---|---|---|
| 31 ธ.ค. ปรับเพิ่มตามตารางคำนวณ | ค่าใช้จ่ายผลประโยชน์พนักงาน 120,000 | ประมาณการหนี้สินผลประโยชน์พนักงาน 120,000 |
| กรณีประมาณการลดลง (ตัวอย่าง 30,000) | ประมาณการหนี้สินผลประโยชน์พนักงาน 30,000 | ค่าใช้จ่ายผลประโยชน์พนักงาน 30,000 |
เมื่อจ่ายผลประโยชน์ให้พนักงาน
เมื่อจ่ายค่าชดเชยจริง ให้ตัดกับยอดหนี้สินที่ตั้งไว้ ไม่บันทึกเป็นค่าใช้จ่ายซ้ำ และตรวจภาษีเงินได้ของพนักงานด้วย เพราะค่าชดเชยตามกฎหมายแรงงานได้รับยกเว้นภาษีตามเงื่อนไขและเพดานที่กฎหมายกำหนด ส่วนที่เกินต้องหักภาษี ณ ที่จ่าย
| กรณี | เดบิต (Dr.) | เครดิต (Cr.) |
|---|---|---|
| ระหว่างปี จ่ายค่าชดเชยเกษียณ (สมมติว่าอยู่ในเกณฑ์ยกเว้นภาษี) | ประมาณการหนี้สินผลประโยชน์พนักงาน 80,000 | เงินสด / ธนาคาร 80,000 |
| รายการ | จำนวนเงิน (บาท) |
|---|---|
| ยอดต้นปี | 500,000 |
| หัก จ่ายจริงระหว่างปี | (80,000) |
| บวก ปรับเพิ่มตามตารางคำนวณ | 120,000 |
| ยอดปลายปี (ตรงกับตารางคำนวณ) | 540,000 |
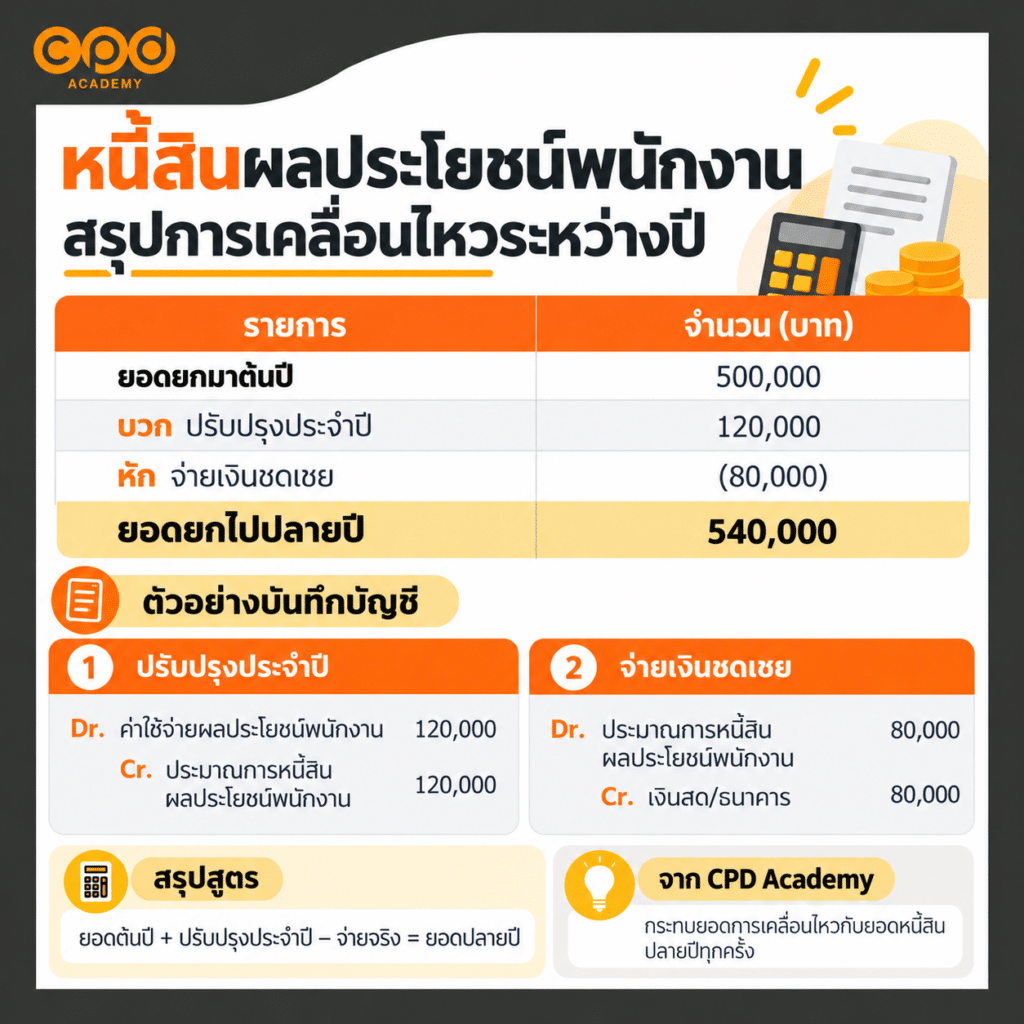
ทุกสิ้นปีให้กระทบยอดแบบนี้กับไฟล์คำนวณให้ตรงกันก่อนปิดงบ ถ้าไม่ตรง แปลว่ามีรายการจ่ายหรือการปรับยอดที่ตกหล่นค่ะ
แสดงรายการในงบการเงินและปรับปรุงภาษีอย่างไร
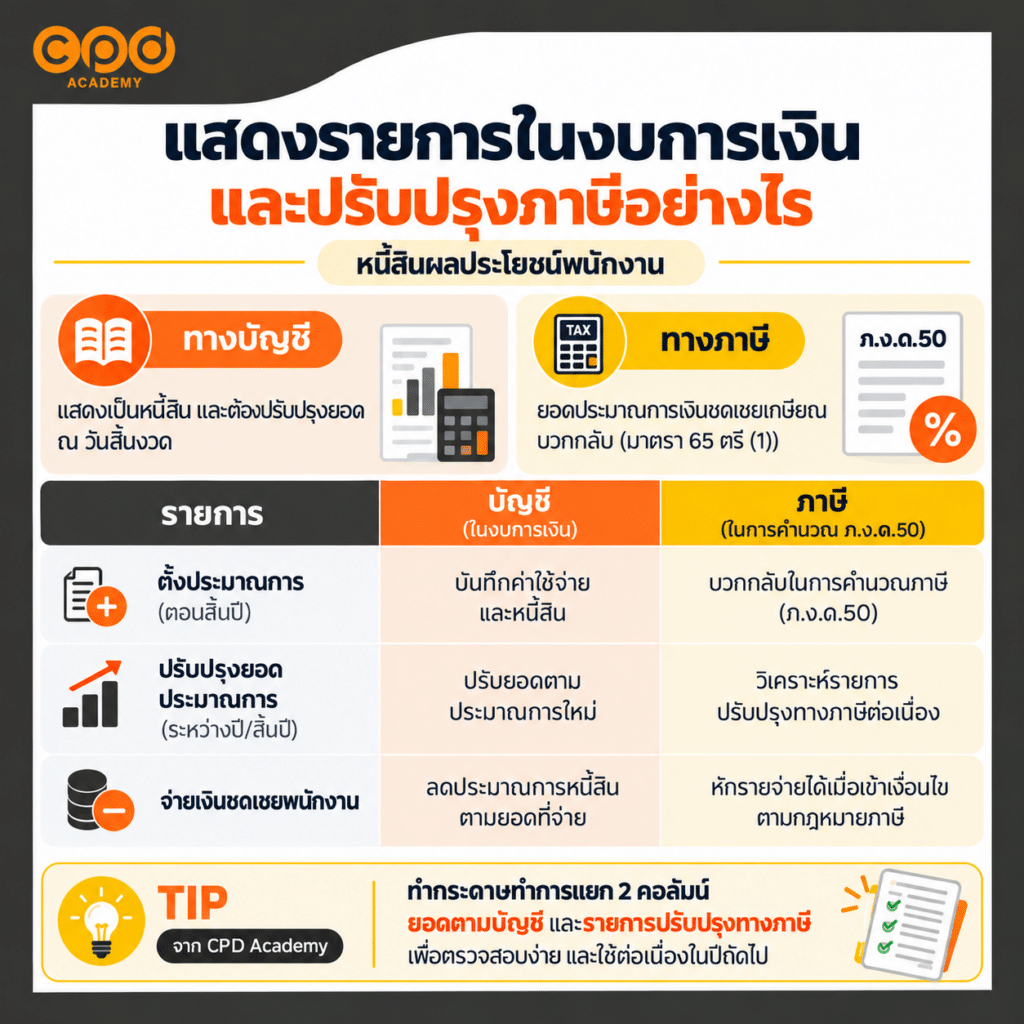
ทางบัญชี
ยอดหนี้สินที่กิจการต้องรับรู้จะแสดงเป็น หนี้สินในงบฐานะการเงิน ตามการจัดประเภทที่เหมาะสม ส่วนค่าใช้จ่ายที่เกี่ยวข้องรับรู้ตามมาตรฐานที่กิจการถือปฏิบัติ
จุดสำคัญคือยอดต้องปรับปรุง ณ วันสิ้นงวด ไม่ควรใช้ยอดเดิมไปเรื่อย ๆ โดยไม่ทบทวน
ทางภาษี
กรมสรรพากรมีข้อหารือ กค 0702/1978 ลงวันที่ 8 เมษายน 2568 โดยตรงเกี่ยวกับบริษัทที่ทยอยรับรู้ประมาณการเงินชดเชยเกษียณอายุพนักงานตาม TFRS for NPAEs
กรมสรรพากรวินิจฉัยว่า ยอดประมาณการเงินชดเชยเกษียณที่รับรู้ทางบัญชีเป็นเงินสำรอง ซึ่งต้องห้ามเป็นรายจ่ายในการคำนวณกำไรสุทธิตามมาตรา 65 ตรี (1) แต่เมื่อบริษัทจ่ายเงินชดเชยตามกฎหมายแรงงานให้พนักงานจริงในรอบบัญชีใด สามารถนำจำนวนที่จ่ายมาเป็นรายจ่ายในการคำนวณกำไรสุทธิของรอบนั้นได้ตามเงื่อนไขค่ะ
ดังนั้น สำหรับ ประมาณการเงินชดเชยเกษียณอายุในกรณีตามข้อหารือนี้ ขั้นตอนจะเป็นประมาณนี้
| รายการ | บัญชี | ภาษี |
|---|---|---|
| ตั้งประมาณการ | รับรู้ค่าใช้จ่ายและหนี้สินตามหลักบัญชี | บวกกลับในการคำนวณภาษี (ภ.ง.ด.50) |
| ปรับปรุงยอดประมาณการ | ปรับยอดตามประมาณการใหม่ | วิเคราะห์รายการปรับปรุงทางภาษีต่อเนื่อง |
| จ่ายเงินชดเชยจริง | ลดหนี้สิน | พิจารณาเป็นรายจ่ายทางภาษีในปีที่จ่ายตามเงื่อนไข |
Tip จาก CPD Academy: เวลาทบทวนบัญชีนี้ ให้มีกระดาษทำการสองชุด หรืออย่างน้อยสองคอลัมน์ คือยอดตามบัญชีกับรายการปรับปรุงทางภาษี เพราะสองยอดนี้อาจไม่เท่ากันค่ะ
Checklist ก่อนปิดบัญชีผลประโยชน์พนักงาน
ก่อนปิดงบ ลองไล่เช็กเรื่องผลประโยชน์พนักงานตามนี้
| รายการตรวจสอบ | เช็กแล้ว |
|---|---|
| รายชื่อพนักงานตรงกับฝ่ายบุคคลและระบบเงินเดือน | ☐ |
| วันเกิดและวันเริ่มงานถูกต้อง | ☐ |
| เงินเดือนล่าสุดอัปเดตแล้ว | ☐ |
| อายุเกษียณตรงกับข้อบังคับ/ข้อตกลงของกิจการ | ☐ |
| ตรวจสิทธิตามมาตรา 118 และ 118/1 แล้ว | ☐ |
| พนักงานเข้าใหม่/ลาออกระหว่างปีถูกปรับแล้ว | ☐ |
| สมมติฐานเงินเดือนและอัตราการลาออก เหมาะสม | ☐ |
| วิธีประมาณการเหมาะกับความซับซ้อนของกิจการ | ☐ |
| ยอดประมาณการมีกระดาษทำการรองรับ | ☐ |
| ประเมินความจำเป็นในการใช้ผู้เชี่ยวชาญแล้ว | ☐ |
| ยอดจ่ายจริงระหว่างปีถูกตัดจากหนี้สินแล้ว | ☐ |
| ตรวจการแสดงรายการและการเปิดเผยข้อมูลแล้ว | ☐ |
| ทำ รายการปรับปรุงทางภาษี สำหรับยอดประมาณการแล้ว | ☐ |
| กระทบยอดต้นปี → ปรับเพิ่ม → จ่ายจริง → ปลายปีแล้ว | ☐ |
สรุป ประมาณการต้องเหมาะสมและมีข้อมูลรองรับ
ประมาณการหนี้สินผลประโยชน์พนักงานไม่ใช่แค่เอาจำนวนวันชดเชยมาคูณเงินเดือนแล้วจบ ถ้าจำ 4 ข้อนี้ได้ จะตั้งยอดได้อย่างมั่นใจและอธิบายผู้สอบบัญชีได้
- เริ่มจากสิทธิตามกฎหมายและข้อบังคับ มาตรา 118 และ 118/1 รวมถึงสิทธิที่บริษัทให้เพิ่ม
- ข้อมูลพนักงานต้องถูกก่อนสูตรเสมอ กระทบรายชื่อ วันเริ่มงาน และเงินเดือนกับฝ่ายบุคคลทุกปี
- เลือกวิธีให้เหมาะกับความซับซ้อน คำนวณเองได้ถ้าน่าเชื่อถือ ถ้าซับซ้อนหรือมีสาระสำคัญควรใช้ผู้เชี่ยวชาญ
- แยกบัญชีกับภาษีให้ชัด ยอดที่ตั้งเป็นเงินสำรองต้องบวกกลับ และหักเป็นรายจ่ายได้เมื่อจ่ายจริง
ถ้าตั้งยอดผิด กำไรและหนี้สินในงบจะคลาดเคลื่อนสะสมไปทุกปี และมักกลายเป็นประเด็นตอนผู้สอบบัญชีเข้าตรวจ ซึ่งแก้ย้อนหลังยากกว่ามาก
ปีนี้ก่อนปิดงบ ลองเริ่มจากการกระทบทะเบียนพนักงานให้ตรงก่อนเปิดไฟล์คำนวณ แค่ขั้นตอนเดียวนี้ก็ช่วยให้ตัวเลขน่าเชื่อถือขึ้นได้มากแล้วค่ะ
อยากตั้งประมาณการหนี้สินผลประโยชน์พนักงานให้ถูกตั้งแต่ปีนี้ และปิดงบได้มั่นใจขึ้นใช่ไหมคะ? CPD Academy แนะนำ วิธีปิดงบการเงินอย่างถูกต้องและทันเวลา วางขั้นตอนปิดงบตั้งแต่รายการปรับปรุงและประมาณการหนี้สิน จนถึงตรวจงบทดลอง ไม่ต้องย้อนแก้ช่วงผู้สอบบัญชีเข้าตรวจ
เรียนออนไลน์ได้ทุกที่ และเก็บชั่วโมง CPD ได้ในตัว ดูคอร์สทั้งหมดได้ที่ CPD Academy ค่ะ

คำถามที่พบบ่อย (FAQ) เกี่ยวกับประมาณการหนี้สินผลประโยชน์พนักงาน
1. บริษัทเล็กต้องตั้งหนี้สินผลประโยชน์พนักงานไหม?
ตอบ: อย่าตัดสินจากขนาดบริษัทอย่างเดียวค่ะ ต้องดูว่ากิจการมีภาระตามกฎหมายหรือข้อตกลงหรือไม่
2. อายุงานเกิน 20 ปี ใช้ค่าชดเชยกี่วัน?
ตอบ: ตามมาตรา 118 กรณีเข้าเงื่อนไขค่าชดเชยและมีอายุงานตั้งแต่ 20 ปีขึ้นไป อัตราสูงสุดคือค่าจ้าง 400 วัน
3. ใช้เงินเดือนปัจจุบัน × 400 วัน ได้เลยไหม?
ตอบ: ไม่ควรใช้เป็นยอดประมาณการ โดยอัตโนมัติค่ะ เพราะยังต้องพิจารณาระยะเวลาถึงเกษียณ เงินเดือนในอนาคต ความเป็นไปได้ที่พนักงานจะอยู่ต่อ และหลักการวัดมูลค่าที่กิจการถือปฏิบัติ
4. NPAEs ต้องจ้างนักคณิตศาสตร์ประกันภัยไหม?
ตอบ: มาตรฐานไม่ได้บังคับว่าต้องจ้างนักคณิตศาสตร์ประกันภัยทุกกรณี แต่กิจการต้องทำให้ตัวเลขมีความน่าเชื่อถือ ดังนั้นควรพิจารณาความซับซ้อน จำนวนพนักงาน สาระสำคัญ และความสามารถของผู้จัดทำค่ะ
5. ประมาณการค่าชดเชยเกษียณเป็นรายจ่ายทางภาษีได้ไหม?
ตอบ: ยอดประมาณการทางบัญชีสำหรับเงินชดเชยเกษียณในกรณีนั้นเข้าลักษณะเงินสำรองต้องห้ามตามมาตรา 65 ตรี (1) ส่วนเงินชดเชยที่จ่ายจริงสามารถนำมาพิจารณาเป็นรายจ่ายของปีที่จ่ายได้ตามเงื่อนไขค่ะ
6. ประมาณการหนี้สินผลประโยชน์พนักงานอยู่หมวดไหน ภาษาอังกฤษเรียกว่าอะไร?
ตอบ: อยู่หมวด 2 หนี้สิน ส่วนใหญ่แสดงเป็นหนี้สินไม่หมุนเวียน เพราะคาดว่าจะจ่ายเกิน 1 ปี (ส่วนที่คาดว่าจะจ่ายภายใน 1 ปีแยกเป็นหนี้สินหมุนเวียน) ภาษาอังกฤษนิยมใช้ Employee Benefit Obligations หรือ Provision for Employee Benefits ค่ะ