เผยแพร่ครั้งแรก: 13 ธันวาคม 2019
อัปเดตล่าสุด: 6 พฤศจิกายน 2026
พอเริ่มปิดงบ นักบัญชีต้องจัดการหลายเรื่องพร้อมกัน ทั้งกระทบยอด ปรับปรุงบัญชี และติดตามเอกสารที่ยังขาด หากไม่มีลำดับงานชัดเจน ก็อาจต้องย้อนกลับมาแก้เรื่องเดิมหลายรอบ
บทความนี้ CPD Academy สรุป ขั้นตอนการปิดงบการเงิน 7 ขั้นตอน ตั้งแต่เริ่มตรวจงบทดลองจนถึงจัดทำงบการเงิน พร้อมอธิบายว่าควรทำอะไรก่อน–หลัง เพื่อให้นำไปใช้กับงานปิดงบจริงได้ง่ายขึ้นค่ะ
ขั้นตอนการปิดงบการเงินคืออะไร?
ขั้นตอนการปิดงบการเงิน คือ ลำดับงานที่นักบัญชีใช้ตรวจ ปรับปรุง และสรุปข้อมูลบัญชีของทั้งรอบ ตั้งแต่งบทดลองจนได้งบการเงินที่พร้อมส่งผู้สอบบัญชี การทำตามลำดับช่วยให้ไม่ต้องย้อนกลับไปแก้งานที่ทำเสร็จแล้ว
ถ้าอยากเห็นภาพรวมของงานปิดงบทั้งหมด ทั้งการเตรียมตัว รายการตรวจสอบ และการวางไทม์ไลน์ให้ทันกำหนด สรุปไว้ใน ปิดงบการเงินอย่างถูกต้องและทันเวลา ต้องทำอะไรบ้าง? พร้อม Checklist ก่อนสรุปงบ
ก่อนเข้าขั้นที่ 1 ลองดูภาพรวมสั้น ๆ ว่าการปิดงบแต่ละขั้นต้องใช้เอกสารอะไร และต้องปรับปรุงหรือกระทบยอดตรงไหนบ้าง
ก่อนเริ่มปิดงบการเงิน ต้องเตรียมข้อมูลอะไรบ้าง?
ก่อนลงมือตรวจบัญชี ลองเช็กก่อนว่ามีข้อมูลสำคัญครบหรือยัง โดยเฉพาะเอกสารที่ต้องใช้กระทบยอดและบันทึกรายการปรับปรุง
ข้อมูลหลักที่ควรมี ได้แก่
- งบทดลองและบัญชีแยกประเภท สำหรับตรวจยอดและรายการระหว่างปี
- งบการเงินปีก่อน สำหรับเทียบยอดยกมา
- รายการเดินบัญชีธนาคาร (Bank Statement) สำหรับตรวจรายการเงินเข้าออก
- รายละเอียดลูกหนี้ เจ้าหนี้ และสินค้าคงเหลือ สำหรับกระทบยอด
- ทะเบียนสินทรัพย์และสัญญาสำคัญ สำหรับตรวจรายการปรับปรุง
- แบบภาษีที่ยื่นระหว่างปี สำหรับเทียบกับบัญชีภาษี
ถ้าเอกสารยังไม่ครบ สามารถเริ่มตรวจบัญชีที่มีข้อมูลพร้อมก่อนได้ ส่วนรายการที่ยังขาดให้ทำรายการติดตามไว้ จะได้ไม่ต้องย้อนกลับมาหาเอกสารซ้ำ
เอกสารแต่ละกลุ่มต้องขอจากใคร และจะรู้ได้อย่างไรว่าพร้อมใช้ มีรายละเอียดอยู่ใน ปิดงบการเงินต้องเตรียมเอกสารอะไรบ้าง? Checklist ข้อมูลและรายละเอียดประกอบยอด
Tip จาก CPD Academy: ทำรายการเอกสารที่ยังขาด พร้อมระบุผู้รับผิดชอบและกำหนดวันที่ต้องได้รับข้อมูล จะช่วยให้ติดตามงานได้ง่ายขึ้น โดยเฉพาะช่วงที่ต้องปิดงบหลายบริษัทพร้อมกัน
ขั้นตอนที่ 1 ตรวจยอดยกมาและบันทึกรายการให้ครบ
เริ่มจากเทียบยอดยกมาต้นปีกับยอดปลายปีจากงบการเงินปีก่อน พร้อมเช็กว่ารายการปรับปรุงจากผู้สอบบัญชีปีก่อนบันทึกครบแล้วหรือยัง
จุดที่มักทำให้ยอดยกมาไม่ตรง คือรายการปรับปรุงที่ผู้สอบเสนอไว้แต่ยังไม่ได้บันทึก หรือมีการแก้รายการย้อนหลังในโปรแกรม ถ้าเป็นข้อผิดพลาดของงวดก่อน ให้พิจารณาวิธีแก้ไขตามมาตรฐานการรายงานทางการเงินที่กิจการใช้
จากนั้นตรวจรายการระหว่างปีว่า
- รายการซื้อ ขาย รับเงิน และจ่ายเงินบันทึกครบหรือยัง
- มีรายการตกหล่นหรือบันทึกซ้ำหรือไม่
- บัญชีพัก (บัญชีที่ใช้พักรายการชั่วคราวระหว่างรอหาข้อมูล) ยังมีรายการค้างอยู่หรือเปล่า
ขั้นตอนที่ 2 ตรวจการตัดรอบรายการ (Cut-off) ให้อยู่ถูกงวด
รายการบันทึกครบแล้ว ก็ต้องอยู่ถูกงวดด้วย โดยเฉพาะรายการที่เกิดขึ้นใกล้วันสิ้นปี
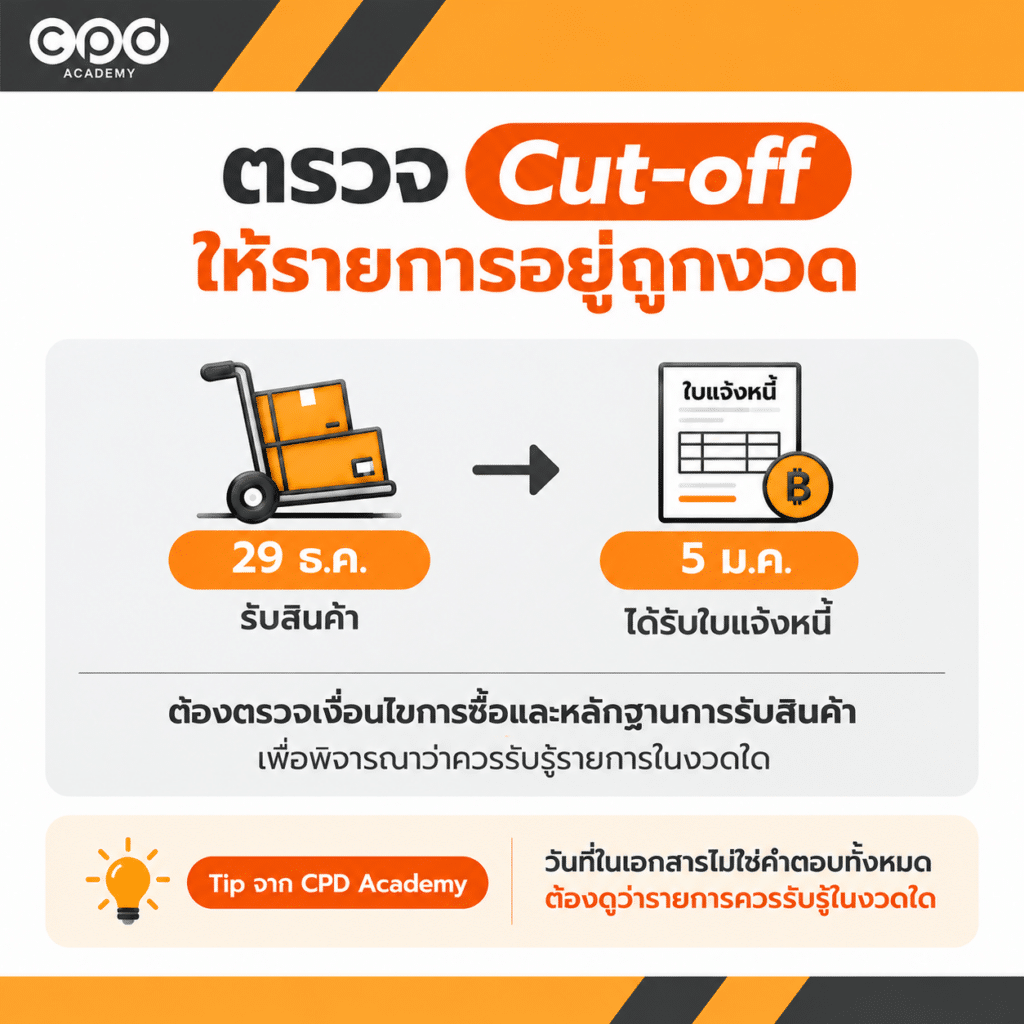
ตัวอย่าง: บริษัทได้รับสินค้าวันที่ 29 ธันวาคม แต่ได้รับใบแจ้งหนี้วันที่ 5 มกราคม กรณีนี้ต้องตรวจเงื่อนไขการซื้อและหลักฐานการรับสินค้า เพื่อพิจารณาว่าควรบันทึกสินค้าและเจ้าหนี้ในงวดใด ไม่ใช่ดูเฉพาะวันที่ในใบแจ้งหนี้
รายการอื่นที่ต้องระวัง เช่น
- รายได้เกิดขึ้นแล้ว แต่ยังไม่ได้บันทึก
- ค่าใช้จ่ายเกิดขึ้นแล้ว แต่ยังไม่ได้ตั้งค้างจ่าย
- รับเงินล่วงหน้า แต่บันทึกเป็นรายได้ทั้งหมด
- จ่ายค่าใช้จ่ายล่วงหน้า แต่บันทึกเป็นค่าใช้จ่ายทั้งจำนวน
หลักสำคัญคือดูว่ารายการเกิดขึ้นเมื่อไร และควรรับรู้ตามหลักบัญชีในงวดใด หากพบว่าบันทึกผิดงวด ต้องแก้ไขก่อนสรุปยอด
ขั้นตอนที่ 3 บันทึกรายการปรับปรุงปิดบัญชี
หลังตรวจรายการระหว่างปีแล้ว ยังมีรายการที่ต้องปรับปรุงตอนสิ้นปีอีกหลายเรื่อง เช่น
- รายได้ค้างรับและรายได้รับล่วงหน้า
- ค่าใช้จ่ายค้างจ่ายและค่าใช้จ่ายจ่ายล่วงหน้า
- ค่าเสื่อมราคาและค่าตัดจำหน่าย
- ค่าเผื่อและประมาณการทางบัญชี
- การปรับมูลค่าสินค้าคงเหลือ
ตัวอย่างการคำนวณและบันทึกบัญชีของแต่ละรายการ ดูได้ใน รายการปรับปรุงปิดบัญชีที่นักบัญชีมักลืม มีอะไรบ้าง? พร้อมตัวอย่าง
แนะนำให้เปิดรายการปรับปรุงของปีก่อนมาดูประกอบ จะช่วยเตือนว่ามีรายการไหนที่ต้องตรวจอีกครั้ง แต่ต้องใช้ข้อมูลปีปัจจุบันคำนวณใหม่ ไม่ใช่นำตัวเลขเดิมมาบันทึกซ้ำ
ขั้นตอนที่ 4 กระทบยอดบัญชีกับรายละเอียดประกอบ
เมื่อบันทึกรายการปรับปรุงแล้ว ต้องตรวจว่ายอดในงบทดลองตรงกับรายละเอียดประกอบหรือไม่
ตัวอย่างบัญชีและข้อมูลที่ใช้ตรวจ ได้แก่
| บัญชี | ข้อมูลที่ใช้กระทบยอด |
| เงินฝากธนาคาร | Bank Statement และงบกระทบยอดเงินฝากธนาคาร |
| ลูกหนี้ / เจ้าหนี้ | รายละเอียดรายตัว |
| สินค้าคงเหลือ | รายงานสินค้าและผลตรวจนับ |
| ที่ดิน อาคาร และอุปกรณ์ | ทะเบียนสินทรัพย์ |
| เงินกู้ยืม | สัญญาเงินกู้และรายการชำระเงิน |
ถ้ายอดไม่ตรงกัน ต้องหาสาเหตุก่อนว่าเกิดจากรายการตกหล่น บันทึกผิด หรือรายละเอียดประกอบไม่ครบ เมื่อรู้สาเหตุแล้วจึงปรับปรุงบัญชีตามข้อเท็จจริงและกระทบยอดใหม่ ไม่ควรปรับตัวเลขเพียงเพื่อให้ยอดเท่ากัน
แต่ละบัญชีต้องเทียบกับเอกสารอะไรบ้าง สรุปไว้เป็นรายบัญชีใน ปิดบัญชีสิ้นปี ต้องกระทบยอดอะไรบ้าง? Checklist รายบัญชีก่อนสรุปงบ
Tip จาก CPD Academy: ในตารางกระทบยอดควรแสดงยอดตามบัญชี ยอดตามรายละเอียด และผลต่างไว้ด้วยกัน จะช่วยให้เห็นทันทีว่าบัญชีไหนยังต้องตรวจเพิ่ม
ขั้นตอนที่ 5 ตรวจงบทดลองหลังปรับปรุง
เมื่อปรับปรุงและกระทบยอดเรียบร้อยแล้ว ให้ดึงงบทดลองชุดใหม่มาตรวจอีกครั้ง โดยเฉพาะบัญชีที่มียอดผิดปกติ
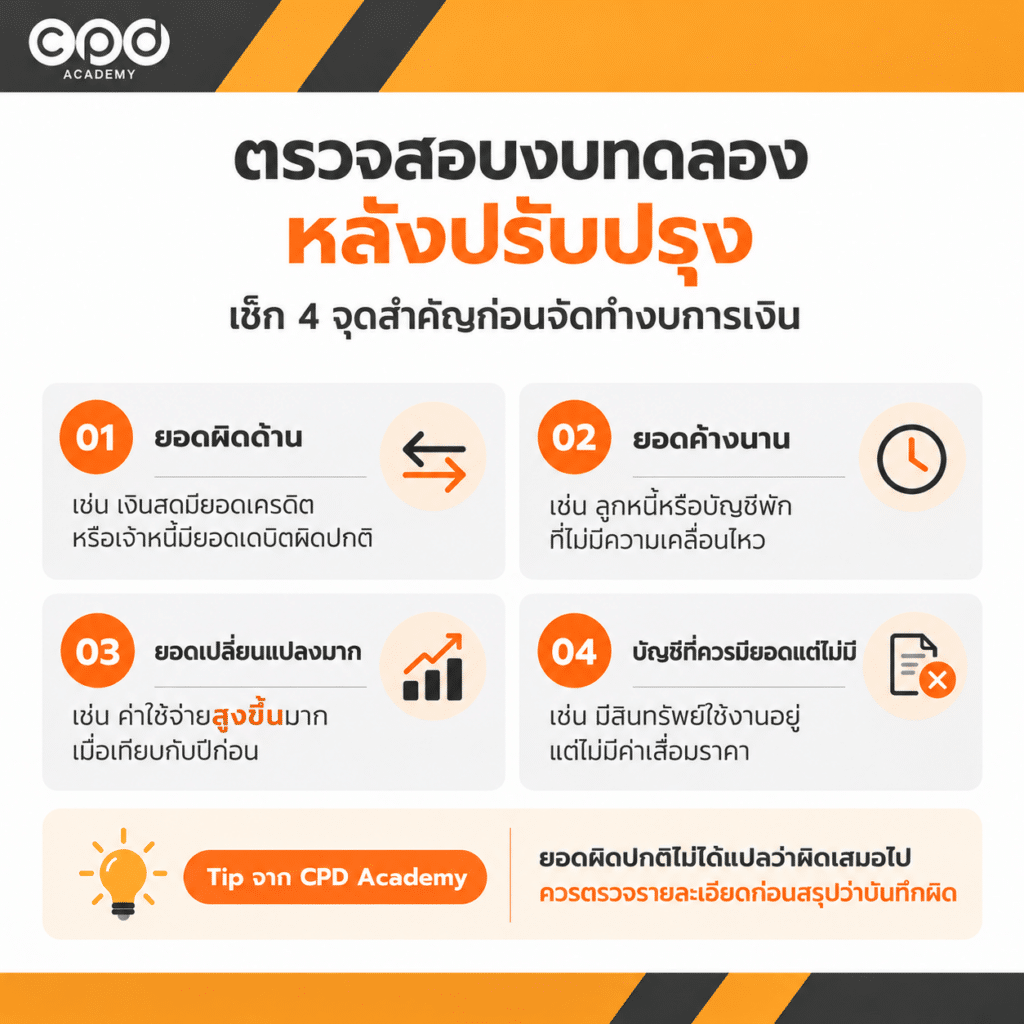
- ยอดผิดด้าน เช่น เงินสดมียอดเครดิตผิดปกติ
- ยอดค้างนาน เช่น ลูกหนี้หรือบัญชีพักที่ไม่มีความเคลื่อนไหว
- ยอดเปลี่ยนแปลงมาก เช่น ค่าใช้จ่ายเพิ่มขึ้นมากเมื่อเทียบกับปีก่อน
- บัญชีที่ควรมียอดแต่กลับไม่มี เช่น มีสินทรัพย์ใช้งานอยู่ แต่ไม่มีค่าเสื่อมราคา
ถ้าอยากรู้ว่าบัญชีไหนควรตรวจลึกเป็นพิเศษ ดู 6 จุดเสี่ยงที่ต้องตรวจให้ชัดก่อนสรุปงบการเงิน ประกอบ
ยอดที่เปลี่ยนไปมากไม่ได้แปลว่าบันทึกผิดเสมอไป บางครั้งมาจากธุรกิจที่โตขึ้นหรือมีรายการพิเศษในปีนั้น สิ่งที่ต้องมีคือคำอธิบายที่มีเอกสารรองรับ
ขั้นตอนที่ 6 ตรวจภาษีและรายการที่เกี่ยวข้อง
ก่อนสรุปงบ ควรนำยอดบัญชีภาษีมาเทียบกับแบบที่ยื่นระหว่างปีอีกครั้ง โดยเฉพาะ
- ภาษีมูลค่าเพิ่ม (VAT) ตรวจภาษีซื้อ ภาษีขาย และภาษีค้างชำระ
- ภาษีหัก ณ ที่จ่าย (WHT) ตรวจภาษีหัก ณ ที่จ่ายกับแบบที่นำส่ง
- ภาษีเงินได้นิติบุคคล ตรวจรายการปรับปรุงทางภาษีและคำนวณภาษีของรอบบัญชี
สำหรับภาษีเงินได้นิติบุคคล ต้องตรวจรายการปรับปรุงทางภาษีด้วย เพราะรายจ่ายบางรายการที่บันทึกในบัญชี อาจนำมาหักเป็นรายจ่ายทางภาษีไม่ได้ตามเงื่อนไขที่กฎหมายกำหนด
สามารถตรวจรายละเอียดได้จาก กรมสรรพากร เรื่องรายจ่ายต้องห้ามตามมาตรา 65 ตรี
หากพบรายการภาษีตกหล่นหรือบันทึกผิด ต้องแก้ไขบัญชีและตรวจยอดใหม่ก่อนสรุปงบ โดยพิจารณาข้อเท็จจริงของกิจการและหลักเกณฑ์ภาษีล่าสุดประกอบ
ขั้นตอนที่ 7 จัดทำงบการเงินและตรวจทานก่อนส่งต่อ
เมื่อปรับปรุงบัญชี กระทบยอด และตรวจรายการสำคัญครบแล้ว จึงนำงบทดลองชุดสุดท้ายมาจัดทำงบการเงินตามมาตรฐานการรายงานทางการเงินที่กิจการใช้
ก่อนส่งให้ผู้ตรวจทานหรือผู้สอบบัญชี ควรเช็กว่า
- ตัวเลขในงบตรงกับงบทดลองชุดสุดท้าย
- จัดประเภทบัญชีถูกต้อง
- ตัวเลขในงบแต่ละหน้าสอดคล้องกัน
- หมายเหตุประกอบงบและรายละเอียดประกอบยอดครบถ้วน
- รายการสำคัญที่พบระหว่างปิดงบได้รับการตรวจสอบแล้ว
สำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ สามารถดูข้อกำหนดจาก มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (TFRS for NPAEs) ฉบับล่าสุด
ถ้ายังมีรายการที่ตรวจไม่เสร็จ ควรสรุปประเด็นให้ผู้ตรวจทานทราบ พร้อมระบุว่ายอดไหนยังต้องติดตาม เพราะการจัดทำงบครบทุกหน้าไม่ได้หมายความว่างบพร้อมนำส่งแล้ว
สรุปลำดับ (Flow) ขั้นตอนการปิดงบการเงิน 7 ขั้นตอน
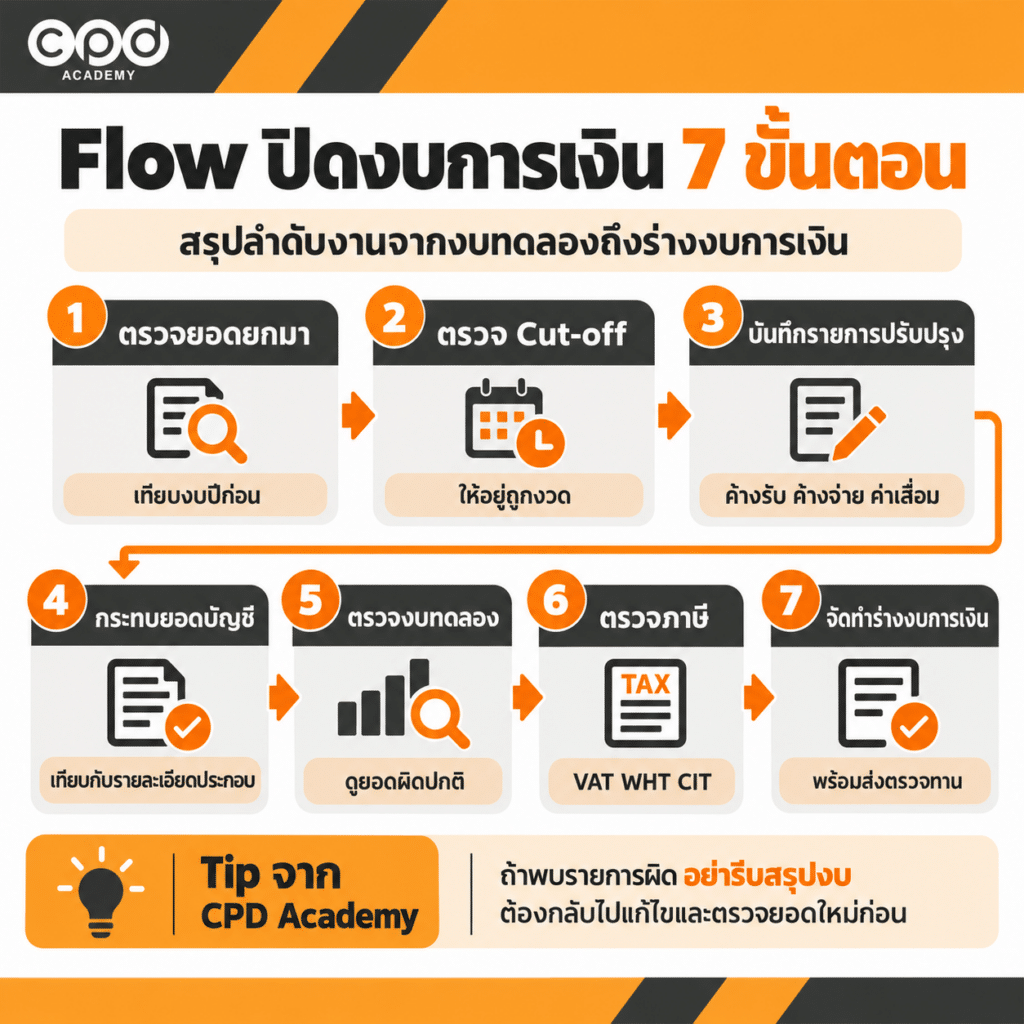
เมื่อเห็นขั้นตอนทั้งหมดแล้ว สามารถนำมาสรุปเป็นตารางสำหรับติดตามงานปิดงบได้ดังนี้
| ขั้นตอน | ข้อมูลที่ใช้ | ผลลัพธ์ที่ควรได้ |
| 1. ตรวจยอดยกมาและรายการระหว่างปี | งบปีก่อน งบทดลอง บัญชีแยกประเภท | ยอดยกมาตรวจสอบแล้ว และรายการระหว่างปีบันทึกครบ |
| 2. ตรวจ Cut-off | เอกสารซื้อขายและหลักฐานรับส่งสินค้า | รายการอยู่ถูกงวด |
| 3. ปรับปรุงบัญชี | รายละเอียดประกอบและตารางคำนวณ | รายการปรับปรุงพร้อมหลักฐาน |
| 4. กระทบยอด | รายละเอียดรายตัวและเอกสารประกอบ | ยอดบัญชีมีข้อมูลรองรับ |
| 5. ตรวจงบทดลอง | งบทดลองหลังปรับปรุง | ยอดผิดปกติผ่านการตรวจ |
| 6. ตรวจภาษี | บัญชีภาษีและแบบภาษี | ยอดภาษีและรายการที่เกี่ยวข้องได้รับการตรวจ |
| 7. จัดทำงบการเงิน | งบทดลองชุดสุดท้าย | ร่างงบการเงินและรายละเอียดประกอบพร้อมส่งตรวจทาน |
แม้จะแบ่งเป็น 7 ขั้นตอน แต่เวลาทำงานจริงอาจต้องย้อนกลับไปแก้บางรายการค่ะ สิ่งสำคัญคือแยกให้ชัดว่าบัญชีไหนตรวจเรียบร้อยแล้ว และบัญชีไหนยังต้องแก้ไข
คำถามที่พบบ่อย (FAQ)
1. นักบัญชีควรเริ่มปิดงบการเงินจากอะไร?
ตอบ: เริ่มจากเตรียมงบทดลอง บัญชีแยกประเภท และงบการเงินปีก่อน แล้วเทียบยอดยกมา พร้อมเช็กว่ารายการปรับปรุงที่ผู้สอบบัญชีเสนอไว้ปีก่อนบันทึกครบแล้ว
2. นักบัญชีต้องปรับปรุงบัญชีก่อนกระทบยอดหรือไม่?
ตอบ: โดยทั่วไปใช่ ให้บันทึกรายการปรับปรุงสิ้นงวดก่อน แล้วจึงกระทบยอด แต่ถ้ากระทบยอดแล้วพบผลต่างที่ต้องแก้ ก็ต้องกลับไปปรับปรุงเพิ่มและกระทบยอดใหม่อีกรอบ
3. งบทดลองที่เดบิตเท่ากับเครดิตแล้ว จัดทำงบการเงินได้เลยหรือไม่?
ตอบ: ยังไม่ได้ งบทดลองลงตัวบอกได้แค่ว่าบันทึกบัญชีคู่ครบ ยังต้องตรวจรายการปรับปรุง กระทบยอด ตรวจภาษี และดูความสมเหตุสมผลของบัญชีสำคัญก่อน
4. ถ้าเอกสารยังไม่ครบ นักบัญชีเริ่มขั้นตอนปิดงบได้หรือไม่?
ตอบ: ได้ โดยเริ่มจากส่วนที่มีข้อมูลพร้อมก่อน แต่ต้องติดตามเอกสารที่ขาดให้ครบสำหรับการสรุปยอดที่เกี่ยวข้อง
5. นักบัญชีต้องเตรียมอะไรบ้างก่อนส่งงบให้ผู้สอบบัญชี?
ตอบ: งบทดลองชุดสุดท้าย รายละเอียดประกอบยอด รายการปรับปรุง และร่างงบการเงินที่ตรวจทานแล้วว่าตัวเลขตรงกับงบทดลอง พร้อมสรุปประเด็นที่ยังค้างให้ผู้สอบบัญชีทราบ
อยากฝึกปิดงบจากงบทดลองจนถึงงบการเงินจริง?
รู้ลำดับงานแล้ว แต่พอลงมือทำจริงยังไม่แน่ใจว่าควรตรวจบัญชีไหนก่อน รายการไหนต้องปรับปรุง หรือจะรู้ได้อย่างไรว่างบพร้อมส่ง?
คอร์ส วิธีปิดงบการเงินอย่างถูกต้องและทันเวลา ของ CPD Academy จะช่วยให้เข้าใจขั้นตอนการตรวจบัญชี กระทบยอด ปรับปรุงรายการ และจัดทำงบการเงิน เพื่อนำไปปรับใช้กับงานจริงได้







