เผยแพร่ครั้งแรก: 22 ตุลาคม 2025
อัปเดตล่าสุด: 10 พฤศจิกายน 2026
ได้รับมอบหมายให้ตรวจงานบัญชีรายเดือน แต่เปิดงบทดลองขึ้นมาแล้วไม่รู้จะเริ่มตรงไหน? หลายคนจึงเช็กแค่ว่าเดบิตเท่ากับเครดิต แล้วพลาดเรื่องสำคัญ เช่น ข้อมูลไม่ครบ ยอดที่เปลี่ยนผิดปกติ หรือรายการที่ควรเจาะลึกตรวจต่อ
บทความนี้ CPD Academy สรุปลำดับการตรวจงานบัญชีรายเดือน ตั้งแต่เตรียมข้อมูล เลือกจุดเสี่ยง ไปจนถึงรายการตรวจ (Checklist) แต่ละจุด ให้ตรวจได้เป็นระบบและเห็นประเด็นสำคัญเร็วขึ้นค่ะ
ตรวจงานบัญชีรายเดือน คืออะไร และต่างจากการปิดบัญชีอย่างไร?
การตรวจงานบัญชีรายเดือน คือ การตรวจทานงานบัญชีที่ปิดเสร็จแล้วในแต่ละเดือน ว่ารายการครบถ้วน บันทึกถูกบัญชีและถูกงวด และตัวเลขสมเหตุสมผลก่อนนำไปใช้หรือยื่นภาษี
การปิดบัญชีรายเดือนมีเป้าหมายให้รายการของงวดนั้นครบถ้วน กระทบยอด ปรับปรุงรายการ และจัดทำข้อมูลทางบัญชีให้พร้อมใช้งาน แต่เมื่อเข้าสู่ขั้นตอนตรวจทานงาน (Review) คำถามจะเปลี่ยนจาก
“ทำครบหรือยัง?” เป็น “ข้อมูลที่ทำเสร็จแล้ว เชื่อถือได้แค่ไหน และมีอะไรที่ควรตรวจต่อ?”
ผู้ทำบัญชี ต่างกับผู้ตรวจทานงานอย่างไร?
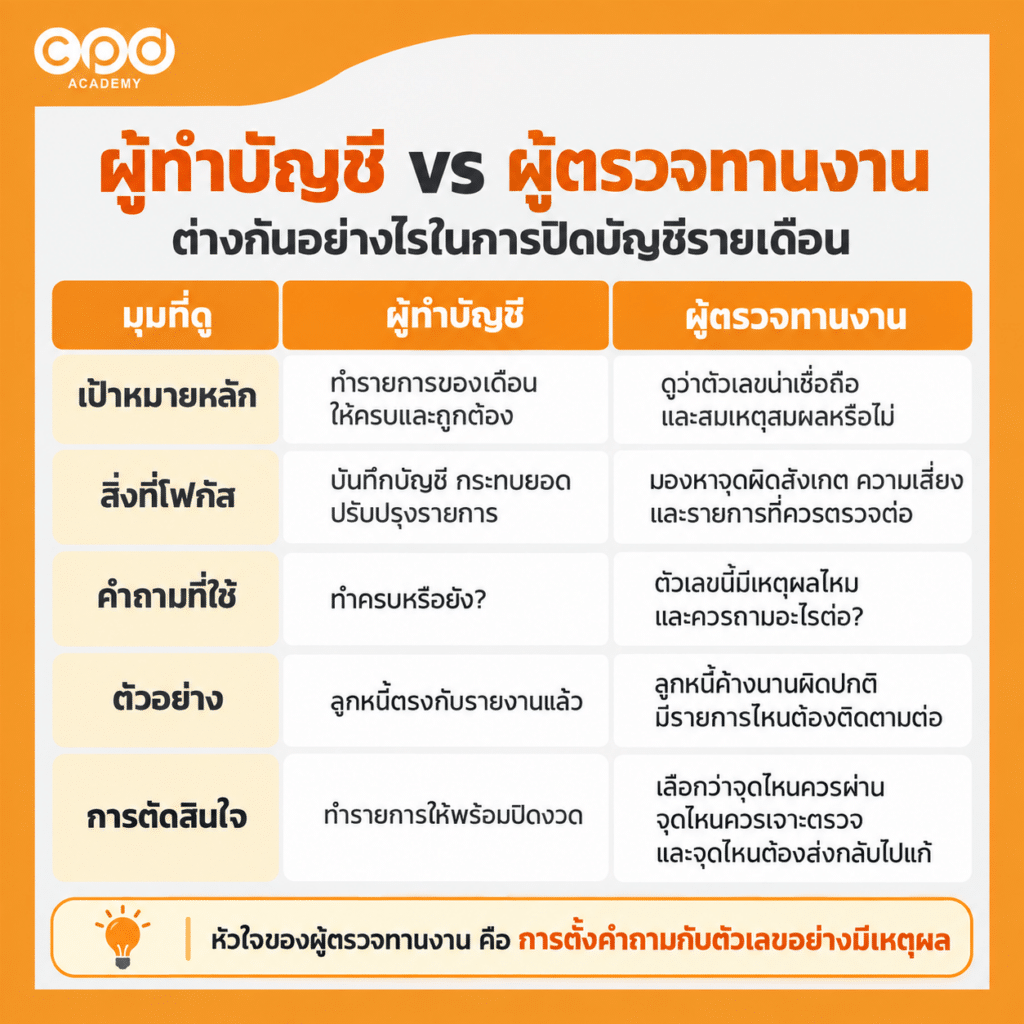
ความแตกต่างสำคัญของบทบาทผู้ทำบัญชีกับผู้ตรวจทานงาน (Reviewer) มีดังนี้ค่ะ
| มุมที่ดู | ผู้ทำบัญชี | ผู้ตรวจทานงานบัญชี |
|---|---|---|
| เป้าหมายหลัก | ทำรายการของเดือนให้ครบและถูกต้อง | ดูว่าตัวเลขที่ทำเสร็จแล้วน่าเชื่อถือและสมเหตุสมผลหรือไม่ |
| สิ่งที่โฟกัส | บันทึกบัญชี กระทบยอด ปรับปรุงรายการ | มองหาจุดผิดสังเกต ความเสี่ยง และรายการที่ควรตรวจต่อ |
| คำถามที่ใช้ | “ทำครบหรือยัง?” | “ตัวเลขนี้มีเหตุผลไหม และมีอะไรที่ควรถามต่อ?” |
| ตัวอย่าง | บัญชีลูกหนี้ตรงกับรายงานลูกหนี้แล้ว | ลูกหนี้ค้างนานผิดปกติมีรายการไหนต้องติดตามต่อ |
| การตัดสินใจ | บันทึกรายการบัญชีให้พร้อมปิดงวด | เลือกว่าจุดไหนควรผ่าน จุดไหนควรเจาะตรวจ และจุดไหนต้องส่งกลับไปแก้ |
สิ่งสำคัญของผู้ตรวจทานงานบัญชีจึงไม่ใช่แค่ความรู้บัญชี แต่คือการ ตั้งคำถามกับตัวเลขอย่างมีเหตุผล และเลือกจุดที่ควรใช้เวลาตรวจให้ถูกค่ะ
เช่น ผู้ทำบัญชีอาจเห็นว่า
- การกระทบยอดเงินฝากธนาคาร (Bank Reconciliation) ทำครบแล้ว
- ลูกหนี้ตรงกับรายงานแล้ว
- ภาษียื่นครบแล้ว
แต่ ผู้ตรวจทานงานบัญชี จะถามต่อว่า
- รายการค้างใน Bank Reconciliation สมเหตุสมผลหรือไม่
- ลูกหนี้ที่ค้างนานผิดปกติมีอะไรต้องตามต่อหรือเปล่า
- ยอดภาษีที่ยื่นสัมพันธ์กับยอดในบัญชีหรือไม่
- ค่าใช้จ่ายที่สูงขึ้นมากในเดือนนี้เกิดจากธุรกิจจริง หรือเกิดจากการบันทึกผิดงวด
ทำบัญชีเก่ง ไม่ได้แปลว่าจะตรวจงานเก่งเสมอไป ดูความต่างของสองบทบาทนี้ในคลิปได้เลย
ก่อนเริ่มตรวจงานบัญชีรายเดือน ต้องเตรียมข้อมูลอะไรบ้าง?
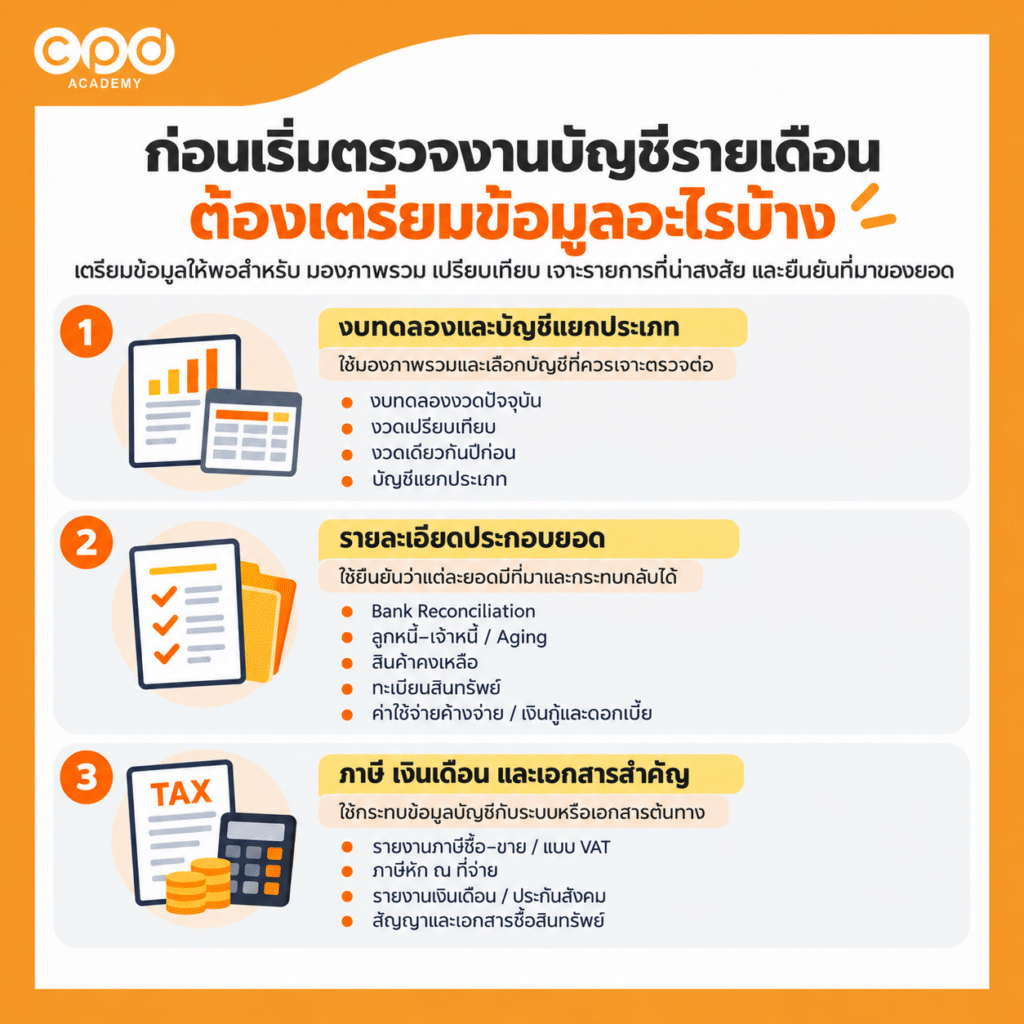
ก่อนเริ่มตรวจงาน ไม่จำเป็นต้องเปิดรายงานทุกตัวพร้อมกัน สิ่งสำคัญคือมีข้อมูลมากพอให้เรา มองภาพรวม เปรียบเทียบความเปลี่ยนแปลง เจาะรายการที่น่าสงสัย และย้อนกลับไปยืนยันที่มาของยอดได้
ข้อมูลหลักที่ควรเตรียม แบ่งเป็น 3 กลุ่ม
| กลุ่มข้อมูล | ใช้ทำอะไร | ตัวอย่างข้อมูล |
|---|---|---|
| งบทดลองและบัญชีแยกประเภท | ใช้มองภาพรวมและเลือกบัญชีที่ควรเจาะตรวจต่อ | งบทดลองงวดปัจจุบัน, งวดเปรียบเทียบ, งวดเดียวกันปีก่อน, บัญชีแยกประเภท |
| รายละเอียดประกอบยอด | ใช้ยืนยันว่าแต่ละยอดมีที่มาและกระทบกลับได้ | Bank Reconciliation, ลูกหนี้–เจ้าหนี้, รายงานอายุลูกหนี้ (Aging), สินค้าคงเหลือ, ทะเบียนสินทรัพย์, ค่าใช้จ่ายจ่ายล่วงหน้า, ค่าใช้จ่ายค้างจ่าย, เงินกู้และดอกเบี้ย |
| ภาษี เงินเดือน และเอกสารสำคัญ | ใช้กระทบข้อมูลบัญชีกับข้อมูลจากระบบหรือเอกสารต้นทาง | รายงานภาษีซื้อ–ขาย, แบบ ภ.พ.30, ภาษีหัก ณ ที่จ่าย, รายงานเงินเดือน, ประกันสังคม, สัญญา, เอกสารซื้อสินทรัพย์ |
ให้นึกเป็นลำดับง่าย ๆ ว่า มองภาพรวม → เลือกบัญชีที่น่าสงสัย → เปิดรายละเอียดประกอบ → ยืนยันกับเอกสารต้นทาง เมื่อนำวิธีนี้ไปใช้จริง จะช่วยให้ตรวจงานได้มีทิศทางมากขึ้น และรู้ว่าควรใช้ข้อมูลชุดไหนตอบคำถามในแต่ละจุดค่ะ
การตรวจงานบัญชีรายเดือน ควรตรวจอย่างไรให้เป็นระบบ?
เมื่อเตรียมข้อมูลพร้อมแล้ว ขั้นต่อไปคือการเลือกวิธีตรวจให้เหมาะกับจุดที่กำลังดู ไม่จำเป็นต้องเปิดตรวจทุกบัญชีด้วยวิธีเดียวกันทั้งหมด
โดยทั่วไป การตรวจงานควรครอบคลุม 4 มุมหลัก
- ตรวจความครบถ้วนและความถูกต้อง ว่ารายการที่ควรเกิดขึ้นในงวดนั้นถูกบันทึกครบหรือไม่
- ตรวจความเหมาะสมของการบันทึกบัญชีและภาษี ว่ารายการอยู่ถูกบัญชี ถูกงวด และสัมพันธ์กับเอกสารหรือแบบภาษีที่เกี่ยวข้อง
- เปรียบเทียบยอดเพื่อหาความเปลี่ยนแปลงผิดปกติ เช่น เทียบกับเดือนก่อน ปีก่อน หรือรายงานจากระบบอื่น
- เลือกเจาะรายการที่มีความเสี่ยง เช่น รายการมูลค่าสูง รายการปลายเดือน รายการผิดด้าน หรือรายการที่คำอธิบายไม่ชัด
ถ้าต้องการดูว่า มีวิธีเปรียบเทียบข้อมูล สูตร Excel หรือเครื่องมืออะไรช่วยค้นหารายการผิดปกติได้เร็วขึ้น อ่านต่อได้ที่
เทคนิคและเครื่องมือช่วยตรวจงานบัญชี 6 วิธี พร้อมสูตร Excel ที่ควรรู้
ตรวจครบทุกข้อในเช็กลิสต์ ยังไม่ได้แปลว่างานจบจริง คลิปนี้อธิบายว่าต่างกันตรงไหน
รายการตรวจงานบัญชีรายเดือน ควรครอบคลุมอะไรบ้าง?
เช็กลิสต์มีไว้ช่วยให้ผู้ตรวจทานงานไม่ตกหล่นประเด็นสำคัญ แต่ไม่ได้หมายความว่าทุกบัญชีต้องตรวจละเอียดเท่ากันทุกเดือนค่ะ
สามารถแบ่งรายการตรวจหลักได้เป็น 4 กลุ่ม
| กลุ่มที่ตรวจ | ตัวอย่างจุดที่ควรดู |
|---|---|
| งบทดลองและรายการผิดปกติ | ยอดผิดด้าน ยอดเปลี่ยนมาก บัญชีพัก รายการปลายเดือน |
| สินทรัพย์และหนี้สิน | เงินสด ลูกหนี้ เจ้าหนี้ สินค้าคงเหลือ สินทรัพย์ ค่าใช้จ่ายค้างจ่าย |
| รายได้ ต้นทุน และค่าใช้จ่าย | รายได้ครบหรือไม่ ต้นทุนสัมพันธ์กับยอดขาย ค่าใช้จ่ายผิดงวดหรือผิดประเภท |
| ภาษี เงินเดือน และยอดค้างนำส่ง | ภาษีมูลค่าเพิ่ม (VAT) ภาษีหัก ณ ที่จ่าย เงินเดือน ประกันสังคม และยอดภาษีค้างจ่าย |
จากตารางข้างต้น เราจึงออกแบบ Checklist 7 จุดสำคัญที่ควรเช็กทุกเดือน แล้วค่อยเจาะลึกเฉพาะจุดที่ผิดสังเกต
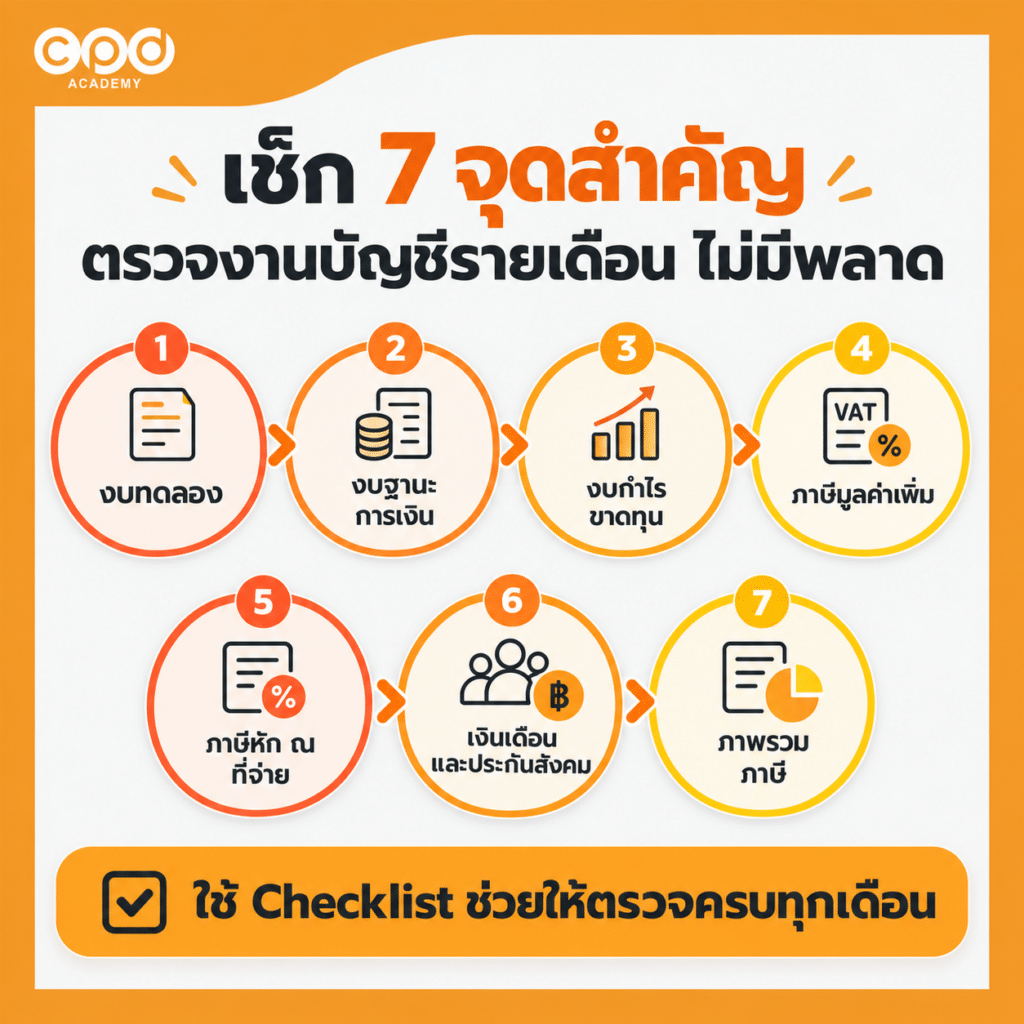
1) งบทดลอง — ยอดผิดด้านและยอดที่เปลี่ยนผิดปกติ
โปรแกรมบัญชีส่วนใหญ่ทำให้เดบิตรวมเท่ากับเครดิตรวมอยู่แล้ว จุดที่ต้องดูจริงคือบัญชีที่มียอดผิดด้าน เช่น รายได้ติดเดบิต หรือเจ้าหนี้ติดเดบิต และบัญชีที่ยอดเปลี่ยนมากจากเดือนก่อน ถ้าเจอตั้งแต่ตรงนี้ ให้เปิดรายละเอียดดูต่อ
2) งบแสดงฐานะการเงิน — ยอดคงเหลือต้องมีรายละเอียดรองรับ
เทียบยอดคงเหลือปลายเดือนกับรายละเอียดประกอบ เช่น เงินฝากกับ Bank Statement ลูกหนี้กับรายงานอายุลูกหนี้ สินค้าคงเหลือกับรายงานสต็อก และเงินกู้กับดอกเบี้ยค้างจ่ายตามสัญญา ถ้าไม่ตรง อาจมีรายการลงผิดบัญชีหรือผิดเดือน
3) งบกำไรขาดทุน — รายได้ครบ ค่าใช้จ่ายถูกเดือนและถูกหมวด
ดูว่ารายได้ที่เพิ่มหรือลดมีเหตุผลรองรับไหม ค่าใช้จ่ายที่ควรทยอยรับรู้ เช่น เบี้ยประกันหรือค่าเช่าจ่ายล่วงหน้า ถูกลงทั้งก้อนหรือเปล่า และมีต้นทุนขายไปอยู่ในค่าใช้จ่ายทั่วไปไหม เพราะจะทำให้อัตรากำไรขั้นต้น (Gross Profit Margin) ผิดปกติ
4) ภาษีมูลค่าเพิ่ม (VAT) — ภาษีซื้อ–ขายตรงกับแบบ ภ.พ.30
เทียบยอดในรายงานภาษีขายและภาษีซื้อกับแบบ ภ.พ.30 และบัญชีแยกประเภท ตรวจว่าภาษีซื้อที่นำมาหักไม่ใช่ภาษีซื้อต้องห้ามตามมาตรา 82/5 และประกาศอธิบดีฯ เช่น ภาษีซื้อจากค่ารับรอง หรือรถยนต์นั่ง และใช้ภาษีซื้อภายใน 6 เดือนนับจากเดือนที่ออกใบกำกับภาษี ตามมาตรา 82/3
5) ภาษีหัก ณ ที่จ่าย (WHT) — หักถูกอัตรา ยื่นถูกแบบ
ตรวจว่าค่าใช้จ่ายที่ต้องหักภาษี ณ ที่จ่าย เช่น ค่าบริการ ค่าจ้างทำของ ค่าเช่า ถูกหักตามอัตราที่กำหนด ยื่นถูกแบบ ภ.ง.ด.3 (ผู้รับเป็นบุคคลธรรมดา) หรือ ภ.ง.ด.53 (ผู้รับเป็นนิติบุคคล) และออกหนังสือรับรองการหักภาษี ณ ที่จ่ายครบ ถ้าพลาดหลังยื่นไปแล้ว จะต้องยื่นแบบเพิ่มเติม ซึ่งยุ่งกว่าตรวจก่อนยื่นมาก
6) เงินเดือน — ตรงกับ ภ.ง.ด.1 และแบบ สปส.1-10
เทียบเงินเดือนรวมในบัญชีกับรายงานเงินเดือน (Payroll) ภาษีหัก ณ ที่จ่ายกับแบบ ภ.ง.ด.1 และเงินสมทบประกันสังคมกับแบบ สปส.1-10 รวมถึงดูว่าโบนัส ค่าล่วงเวลา (OT) และค่าคอมมิชชันลงถูกเดือน เพราะถ้าผิด สิทธิประโยชน์ของพนักงานอาจคลาดเคลื่อนด้วยค่ะ
7) ภาพรวมภาษี — สรุปยอดก่อนกดยื่น
ก่อนยื่นแบบ เทียบยอดที่ต้องนำส่งกับบัญชีค้างจ่ายแต่ละตัว ได้แก่ VAT ที่ต้องชำระกับบัญชีเจ้าหนี้กรมสรรพากร ภาษีหัก ณ ที่จ่ายกับบัญชีภาษีหัก ณ ที่จ่ายค้างจ่าย และประกันสังคมทั้งส่วนลูกจ้างและนายจ้างกับบัญชีเงินประกันสังคมรอนำส่ง ถ้าดูแลหลายกิจการ ควรมีตารางกำหนดยื่นแบบของลูกค้าแต่ละรายไว้ด้วย
ลองนำ 7 จุดนี้ไปทำเป็นเช็กลิสต์ประจำเดือนของทีม แล้วเพิ่มจุดเฉพาะตามธุรกิจของลูกค้าแต่ละราย
ควรตรวจงานตามลำดับอย่างไร เพื่อไม่ให้ตรวจซ้ำและไม่หลงประเด็น
พอรู้แล้วว่าต้องตรวจอะไรบ้าง ขั้นต่อไปคือการจัดลำดับงาน ถ้าตรวจสลับไปมา มักต้องย้อนกลับมาดูบัญชีเดิมหลายรอบ ลองใช้ลำดับนี้
- เตรียมข้อมูล – งบทดลอง บัญชีแยกประเภท รายละเอียดประกอบยอด และแบบภาษีของเดือนนั้น
- ดูภาพรวม – เทียบงบทดลองกับเดือนก่อนหรือปีก่อน เพื่อหาบัญชีที่ยอดเปลี่ยนมากหรืออยู่ผิดด้าน
- เลือกบัญชีหรือรายการที่มีความเสี่ยง – เช่น รายการมูลค่าสูง รายการปลายเดือน บัญชีพัก หรือบัญชีที่กระทบภาษี
- เจาะตรวจรายละเอียด – เปิดบัญชีแยกประเภทและเอกสารประกอบ เพื่อหาสาเหตุของยอดที่ผิดสังเกต
- สรุปรายการที่ต้องแก้ – แยกเรื่องที่แก้ได้ทันที เรื่องที่รอเอกสาร และเรื่องที่ต้องถามผู้รับผิดชอบ
- ตรวจซ้ำหลังแก้ไข – ดูงบทดลองหลังปรับปรุง รายละเอียดประกอบยอด และแบบภาษีที่ได้รับผลกระทบอีกครั้ง
เมื่อทำตามลำดับนี้ เวลาส่วนใหญ่จะไปอยู่กับบัญชีที่มีความเสี่ยงจริง ส่วนบัญชีที่ยอดปกติและมีรายละเอียดครบก็ผ่านได้เร็วขึ้น
เมื่อตรวจพบข้อผิดพลาด ควรทำอะไรต่อ?
เมื่อพบข้อผิดพลาด อย่ารีบแก้ทุกอย่างจากการคาดเดาค่ะ ให้แยกก่อนว่าเป็น
- รายการที่ข้อมูลครบและแก้ได้ทันที
- รายการที่ต้องขอเอกสารเพิ่มเติม
- รายการที่ต้องสอบถามผู้รับผิดชอบหรือลูกค้า
- รายการที่ต้องใช้การพิจารณาเพิ่มเติมหรือแจ้งหัวหน้างาน
ตัวอย่างเช่น ค่าเช่าเดือนนี้สูงกว่าปกติ 2 เท่า ถ้าเปิดดูแล้วพบว่า ใบแจ้งหนี้ครบ และเห็นชัดว่ามีค่าเช่าเดือนหน้าลงมาด้วย ก็ปรับไปเป็นค่าเช่าจ่ายล่วงหน้าได้ทันที
แต่ถ้าในแฟ้มยังไม่มีสัญญาเช่า ต้องขอเอกสารจากลูกค้าก่อน และถ้าการแก้ไขกระทบแบบภาษีที่ยื่นไปแล้ว หรือต้องย้อนแก้งวดก่อน ให้แจ้งหัวหน้างานพิจารณาก่อนลงมือ วิธีนี้ช่วยให้ไม่แก้ผิดจุด และไม่ต้องกลับมาแก้ซ้ำในเดือนถัดไป
ข้อผิดพลาดที่พบบ่อยเกิดจากอะไร และป้องกันไม่ให้เกิดซ้ำอย่างไร ดูได้ใน ข้อผิดพลาดทางบัญชีที่พบบ่อย 5 เรื่อง พร้อมวิธีแก้และป้องกัน
ถ้าเจอประเด็นแล้ว แต่ยังไม่แน่ใจว่าจะเขียนแจ้งทีมอย่างไรให้แก้ได้ตรงจุด ลองดูตัวอย่างใน เขียนบันทึกข้อสังเกตจากการตรวจงานบัญชีอย่างไร ให้ทีมแก้ไขได้ตรงจุด
สรุป ตรวจบัญชีให้เป็นระบบ = งานนิ่งขึ้น ชีวิตง่ายขึ้น
การตรวจบัญชีรายเดือนอย่างเป็นระบบ ไม่ได้ต้องมีเทคนิคซับซ้อน หรือสูตรลับอะไรเป็นพิเศษ สิ่งที่เราต้องมี คือ วิธีคิดแบบผู้ตรวจทานงาน และตรวจให้ครอบคลุม 7 มุมสำคัญ เมื่อเราเริ่มใช้วิธีคิดแบบนี้ซ้ำ ๆ ทุกเดือน งานตรวจบัญชีจะไม่ใช่เรื่องน่าปวดหัวอีกต่อไป แต่จะกลายเป็น “ระบบรีวิว” ที่ช่วยให้ทั้งทีมทำงานได้มั่นใจขึ้น และทำให้ผู้บริหารหรือลูกค้าที่ใช้ตัวเลขจากเรา “เชื่อถือข้อมูล” ได้อย่างเต็มที่ด้วยค่ะ
ในฐานะนักบัญชีด้วยกัน หวังว่าบทความนี้จะเป็นอีกหนึ่งเครื่องมือเล็ก ๆ ที่ช่วยให้เพื่อน ๆ ขยับจาก “นักบันทึกบัญชี” ไปสู่ “นักรีวิวบัญชีมืออาชีพ” ได้ชัดเจนขึ้นนะคะ
คำถามที่พบบ่อยเกี่ยวกับการตรวจงานบัญชีรายเดือน
ตรวจงานบัญชีรายเดือน ต้องตรวจทุกบัญชีทุกเดือนไหม
ตอบ ไม่จำเป็นต้องตรวจทุกบัญชีละเอียดเท่ากัน ให้ดูภาพรวมจากงบทดลองก่อน แล้วเลือกเจาะบัญชีที่ยอดเปลี่ยนผิดปกติ มีมูลค่าสูง หรือกระทบภาษี
การตรวจงานต่างจากการปิดบัญชีอย่างไร
ตอบ ต่างกันที่เป้าหมาย การปิดบัญชีคือการทำรายการของเดือนให้ครบ กระทบยอด และปรับปรุงรายการ ส่วนการตรวจงานคือการดูว่าตัวเลขที่ทำเสร็จแล้วถูกต้อง สมเหตุสมผล และมีหลักฐานรองรับหรือไม่
ก่อนเริ่มตรวจงาน ควรเตรียมข้อมูลอะไรบ้าง
ตอบ ควรมี 3 กลุ่ม คือ งบทดลอง (เดือนปัจจุบันและงวดเปรียบเทียบ) กับบัญชีแยกประเภท รายละเอียดประกอบยอด และแบบภาษีกับเอกสารสำคัญที่ยื่นในเดือนนั้น เช่น ภ.พ.30 ภ.ง.ด.1 ภ.ง.ด.3 และ ภ.ง.ด.53
เจอข้อผิดพลาดแล้ว ควรแก้ทันทีเลยไหม
ตอบ ยังไม่ควรแก้ทันที ให้หาสาเหตุก่อน แล้วแยกว่าเป็นเรื่องที่แก้ได้เลย เรื่องที่ต้องขอเอกสารเพิ่ม หรือเรื่องที่ต้องถามผู้รับผิดชอบ ถ้ากระทบแบบภาษีที่ยื่นไปแล้วหรือต้องแก้งวดย้อนหลัง ควรแจ้งหัวหน้างานก่อน
อยากขยับจากเช็กลิสต์ไปสู่การตรวจทานงานจากข้อมูลจริง
ในคอร์ส เทคนิคตรวจงานบัญชีรายเดือนแบบมืออาชีพ จะฝึกจากข้อมูลจริง ตั้งแต่การมองภาพรวม เลือกจุดตรวจ เจาะรายการ ไปจนถึงการสรุปสิ่งที่ต้องแก้ พร้อมเวิร์กช็อป (Workshop) และเช็กลิสต์ สำหรับนำกลับไปใช้กับงานค่ะ

สอบถามรายละเอียดเพิ่มเติมที่ Line ID : @cpdacademy