เผยแพร่ครั้งแรก: 21 กันยายน 2026
อัปเดตล่าสุด: 29 กันยายน 2026
ช่วงต้นปีเป็นช่วงที่ฝ่ายบัญชีต้องจัดการงานเกี่ยวกับพนักงานหลายเรื่องพร้อมกัน ทั้ง ภ.ง.ด.1ก งานประกันสังคม และ กองทุนเงินทดแทน 2570
เรื่องที่ควรแยกให้ชัดคือ แม้จะดำเนินงานในปี 2570 แต่การรายงานค่าจ้างผ่าน e-Wage จะใช้ ข้อมูลค่าจ้างจริงของปี 2569 จึงควรเตรียมข้อมูลให้ถูกปีก่อนเริ่มยื่นค่ะ
บทความนี้ CPD Academy สรุปตั้งแต่ กองทุนเงินทดแทนคืออะไร เงินสมทบคิดอย่างไร e-Wage ใช้ทำอะไร และมีช่วงเวลาไหนที่นายจ้างควรติดตาม เพื่อให้เห็นภาพงานทั้งหมดแบบเข้าใจง่ายค่ะ
กองทุนเงินทดแทนคืออะไร และต่างจากประกันสังคมอย่างไร?
กองทุนเงินทดแทน คือกองทุนสำหรับจ่ายเงินทดแทนแก่ลูกจ้างกรณี ประสบอุบัติเหตุ เจ็บป่วย ทุพพลภาพ สูญหาย หรือเสียชีวิตจากการทำงาน โดยเงินสมทบส่วนนี้ นายจ้างเป็นผู้จ่ายฝ่ายเดียว
ส่วน ประกันสังคม คืออีกระบบหนึ่งที่ให้ความคุ้มครองตามกฎหมายประกันสังคม และมีการนำส่งเงินสมทบจากทั้งนายจ้างและลูกจ้าง
แม้ กองทุนเงินทดแทน และ ประกันสังคม จะอยู่ภายใต้การดูแลของสำนักงานประกันสังคมเหมือนกัน แต่ในมุมของฝ่ายบัญชีถือว่าเป็นคนละงานค่ะ เพราะทั้งผู้ที่จ่ายเงินสมทบ วัตถุประสงค์ และรอบเวลาที่ต้องดำเนินการแตกต่างกัน
ถ้าแยกแบบง่าย ๆ สามารถดูได้ดังนี้ค่ะ
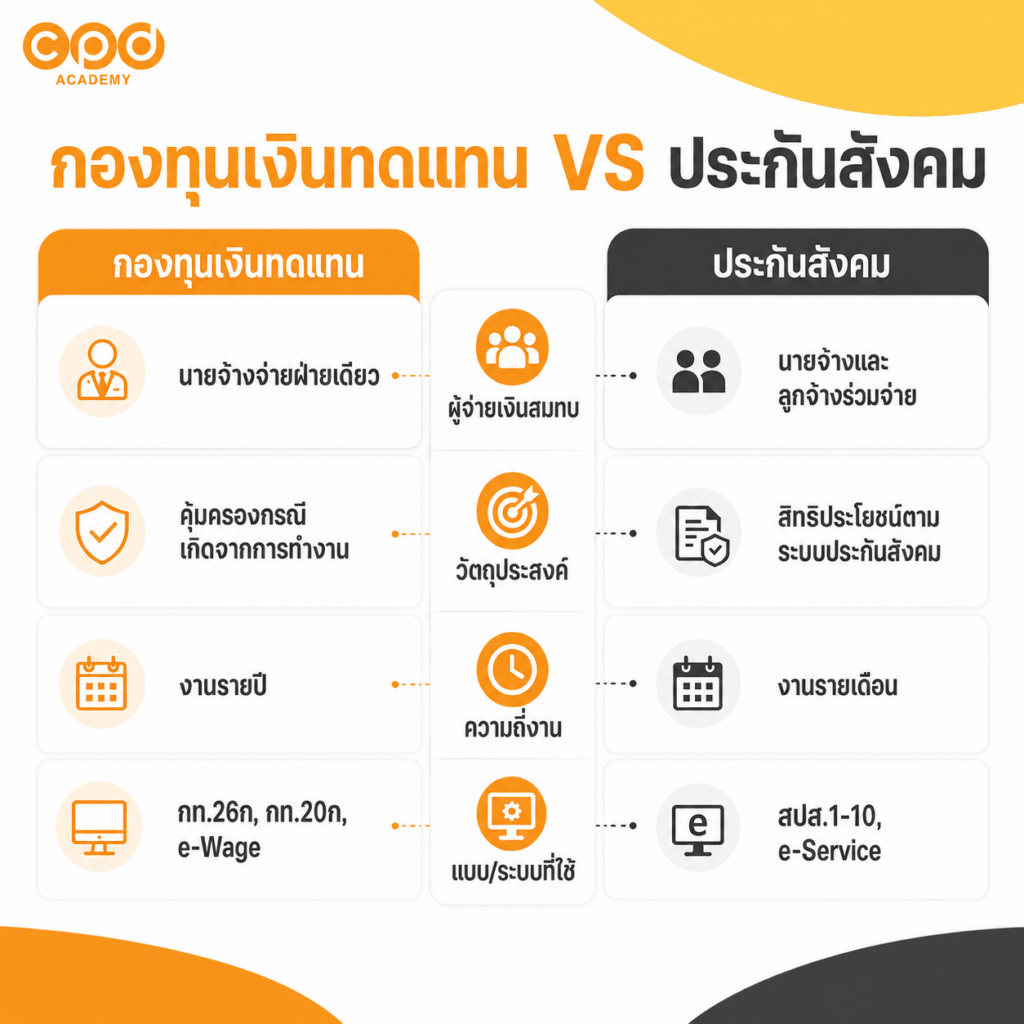
| เรื่อง | กองทุนเงินทดแทน | ประกันสังคม |
| ผู้จ่ายเงินสมทบ | นายจ้างจ่ายฝ่ายเดียว | นายจ้างและลูกจ้างมีส่วนจ่าย |
| การคุ้มครองหลัก | กรณีที่เกี่ยวเนื่องจากการทำงาน | สิทธิประโยชน์ตามกฎหมายประกันสังคม |
| ลักษณะงาน | มีงานประจำปีและการรายงานค่าจ้าง | มีการนำส่งเงินสมทบรายเดือน |
| แบบ/ระบบที่เกี่ยวข้อง | กท.26ก, กท.20ก, e-Wage | สปส.1-10, e-Service |
จุดที่นักบัญชีมือใหม่มักสับสนคือ ทั้งสองเรื่องอยู่ภายใต้สำนักงานประกันสังคมเหมือนกัน แต่ รอบงาน วิธีคำนวณ และผู้ที่รับผิดชอบเงินสมทบไม่เหมือนกัน จึงควรแยกให้ชัดตั้งแต่ต้นค่ะ
หากต้องการดูรายละเอียดของงานประกันสังคมรายเดือน สามารถอ่านต่อได้ที่ วิธียื่นประกันสังคมออนไลน์ สปส.1-10 พร้อม Timeline รายเดือน
เงินสมทบกองทุนเงินทดแทนคิดจากอะไร?
หลักการคำนวณโดยสรุปคือ
เงินสมทบ = ค่าจ้างที่ใช้เป็นฐาน × อัตราเงินสมทบตามประเภทกิจการ
สำนักงานประกันสังคมกำหนดให้ใช้ค่าจ้างของลูกจ้างแต่ละคนเป็นฐานในการคำนวณ โดยใช้ได้ ไม่เกิน 240,000 บาทต่อคนต่อปี และใช้อัตราเงินสมทบตามประเภทกิจการ ซึ่งอยู่ระหว่าง 0.2%–1.0%
อัตราเงินสมทบของแต่ละกิจการอาจไม่เท่ากัน เพราะขึ้นอยู่กับลักษณะงานและระดับความเสี่ยงของกิจการนั้น ๆ ดังนั้น ไม่ควรกำหนดอัตราจากชื่อบริษัทหรือประเภทนิติบุคคลเพียงอย่างเดียว แต่ควรตรวจสอบอัตราที่สำนักงานประกันสังคมกำหนดให้สถานประกอบการนั้นโดยตรง
อีกจุดที่ควรระวังคือ ค่าจ้างจริง กับ ค่าจ้างที่ใช้เป็นฐานคำนวณเงินสมทบ อาจไม่ใช่ยอดเดียวกันเสมอไป จึงไม่ควรนำยอดรวมจากรายงานเงินเดือนทั้งปีมาใช้ทันทีโดยยังไม่ได้ตรวจสอบหลักเกณฑ์และเพดานค่าจ้างก่อนค่ะ
รายละเอียดหลักเกณฑ์เงินสมทบสามารถตรวจสอบได้จาก สำนักงานประกันสังคม: เงินสมทบและการชำระเงิน
ปี 2570 นายจ้างต้องทำอะไรบ้าง? สรุป Timeline กองทุนเงินทดแทน
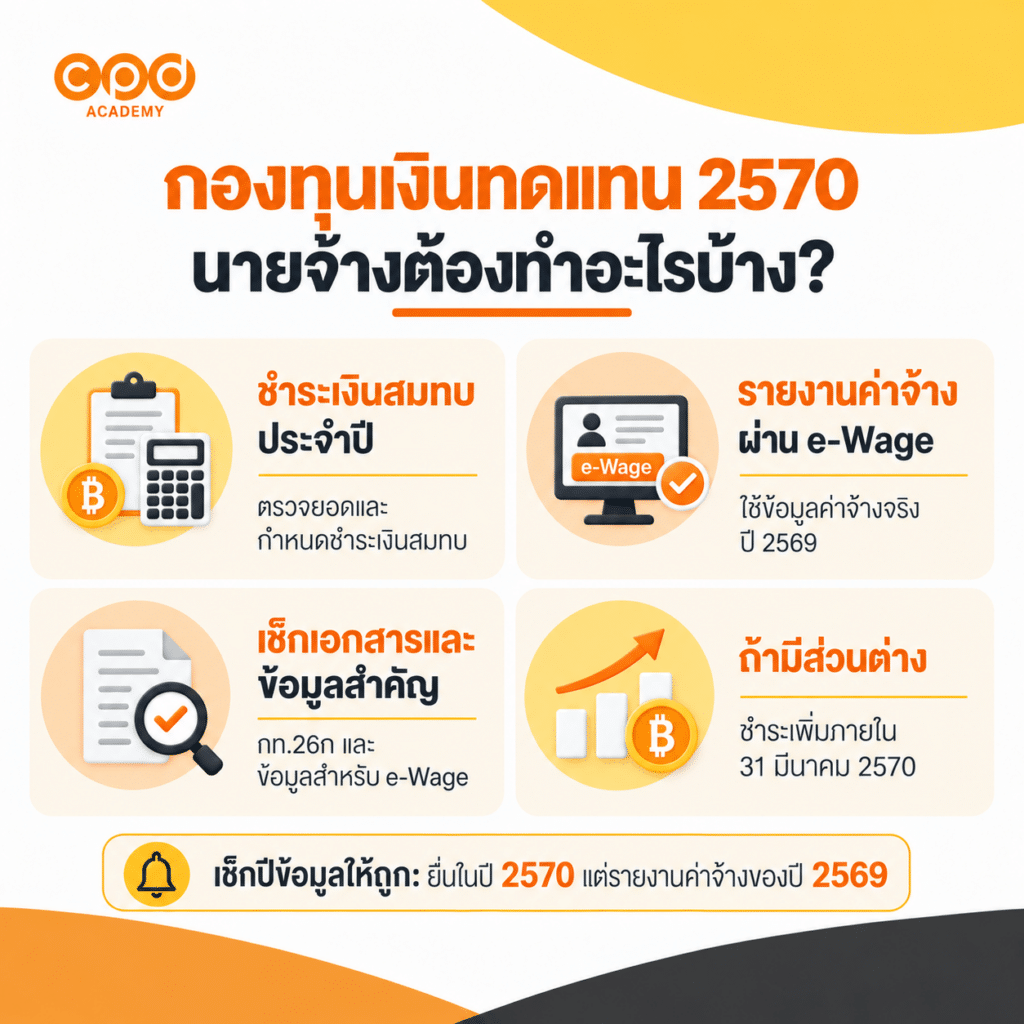
นายจ้างมี 3 งานหลัก ที่ต้องติดตามเกี่ยวกับกองทุนเงินทดแทนค่ะ
- ตรวจเงินสมทบกองทุนเงินทดแทนประจำปี 2570
- รายงานค่าจ้างจริงของปี 2569 ผ่าน e-Wage
- หากมีเงินสมทบเพิ่ม ให้ชำระส่วนเพิ่มภายในกำหนด
จุดที่ต้องแยกให้ชัดคือ เงินสมทบที่กำลังตรวจเป็นของปี 2570 แต่ข้อมูลค่าจ้างที่นำมารายงานผ่าน e-Wage เป็นค่าจ้างจริงของปี 2569
สรุป Timeline งานหลักได้ดังนี้
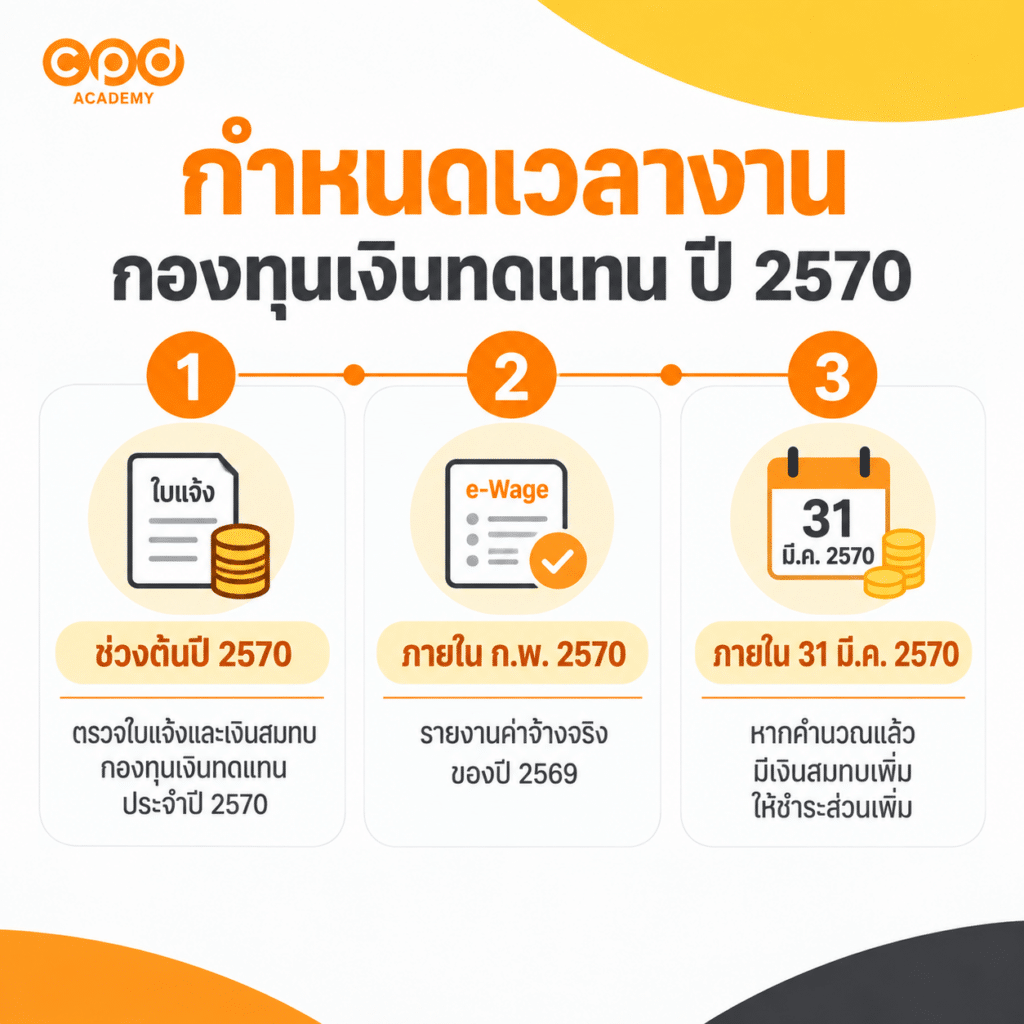
| ช่วงเวลา | สิ่งที่นายจ้างควรทำ |
|---|---|
| ช่วงต้นปี 2570 | ตรวจใบแจ้งและเงินสมทบกองทุนเงินทดแทนประจำปี 2570 |
| ภายในเดือนกุมภาพันธ์ 2570 | รายงานค่าจ้างจริงของปี 2569 ผ่าน e-Wage |
| ภายใน 31 มีนาคม 2570 | หากมีเงินสมทบเพิ่ม ให้ชำระส่วนเพิ่มตามกำหนด |
จำง่าย ๆ: ต้นปีตรวจเงินสมทบ → กุมภาพันธ์รายงานค่าจ้างจริง → ถ้ามีส่วนเพิ่มให้ติดตามชำระภายในมีนาคม
รายงานค่าจ้างประจำปี e-Wage คืออะไร?
e-Wage คือระบบอิเล็กทรอนิกส์ของสำนักงานประกันสังคมที่ใช้สำหรับรายงานค่าจ้างประจำปีของกองทุนเงินทดแทน
เดิมนายจ้างจะคุ้นกับ แบบ กท.20ก ซึ่งใช้สำหรับรายงานค่าจ้างประจำปี แต่ปัจจุบันสามารถนำข้อมูลค่าจ้างไปยื่นผ่านระบบ e-Wage ซึ่งอยู่ในบริการ SSO e-Service ของสำนักงานประกันสังคมได้
เพื่อให้แยกได้ชัดเจน:
- กท.20ก คือ แบบรายงานค่าจ้างประจำปี
- e-Wage คือ ระบบสำหรับรายงานข้อมูลค่าจ้างทางออนไลน์
- SSO e-Service คือ ช่องทางที่ใช้เข้าไปใช้งานระบบ e-Wage
ตามคู่มือของสำนักงานประกันสังคม หากนายจ้างรายงานค่าจ้างผ่าน e-Wage แล้ว ไม่ต้องนำส่งแบบ กท.20ก แยกอีกครั้ง
ก่อนยื่น e-Wage ต้องเตรียมข้อมูลอะไรบ้าง?
เมื่อเข้าใจแล้วว่า ปี 2570 ต้องรายงานค่าจ้างของปี 2569 ขั้นตอนถัดไปคือการเตรียมข้อมูลให้ครบก่อนเข้าสู่ระบบ e-Wage เพราะหากข้อมูลเงินเดือนและค่าจ้างพร้อมตั้งแต่ต้น จะช่วยให้ตรวจสอบยอดและลดความผิดพลาดตอนยื่นได้มากขึ้น
ข้อมูลสำคัญที่ควรเตรียม มีดังนี้
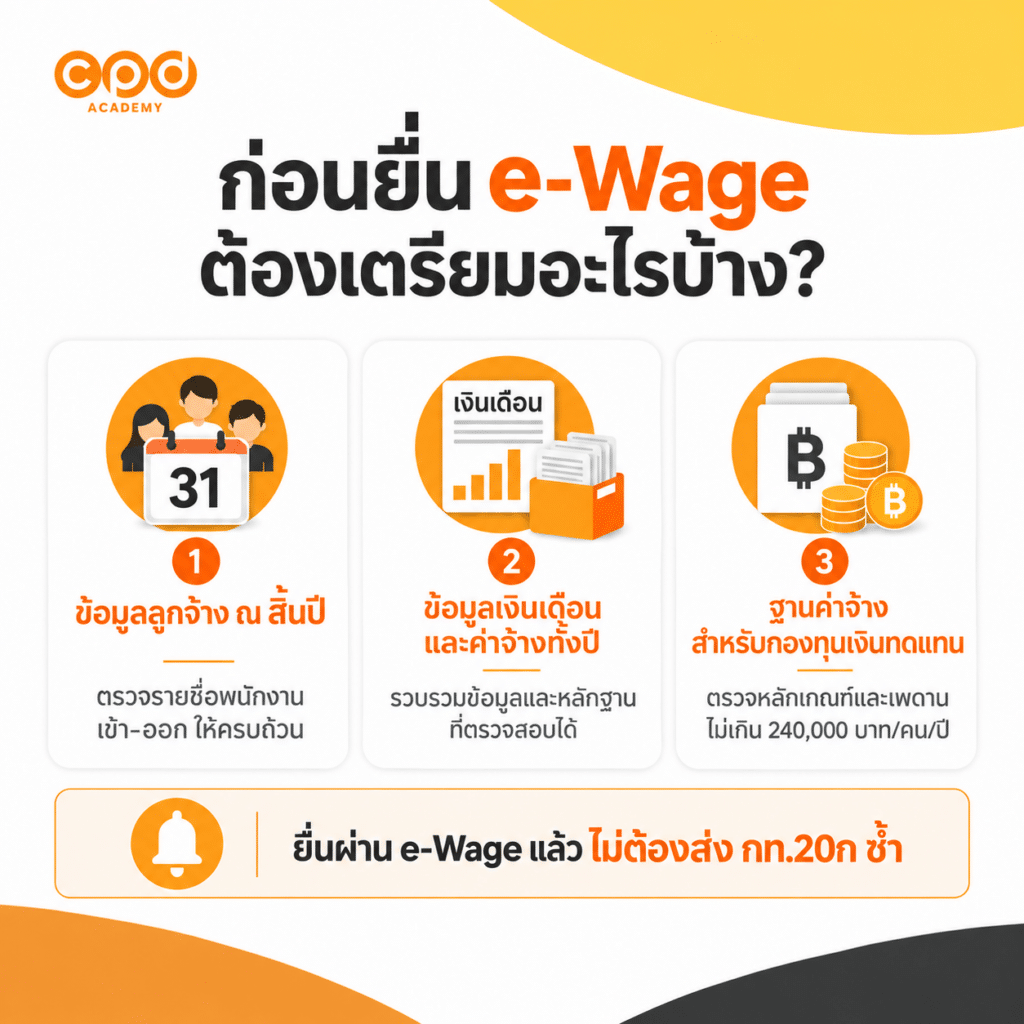
| ข้อมูลที่ต้องเตรียม | เช็กอะไร |
|---|---|
| 1. จำนวนลูกจ้าง ณ สิ้นปี | ตรวจจำนวนลูกจ้าง ณ 31 ธันวาคม 2569 ให้ตรงกับข้อมูลจริง |
| 2. ข้อมูลเงินเดือนและค่าจ้างทั้งปี | รวบรวมค่าจ้างที่จ่ายจริงตั้งแต่มกราคม–ธันวาคม 2569 และตรวจสอบย้อนหลังได้ |
| 3. ฐานค่าจ้างสำหรับกองทุนเงินทดแทน | ตรวจว่าค่าจ้างส่วนใดใช้เป็นฐานคำนวณเงินสมทบ และอยู่ภายใต้หลักเกณฑ์ที่กำหนด |
1. จำนวนลูกจ้าง ณ สิ้นปี
ตรวจสอบจำนวนลูกจ้างของสถานประกอบการ ณ วันที่ 31 ธันวาคม 2569 ให้ตรงกับข้อมูลที่กิจการมีจริง โดยควรเช็กพนักงานเข้าใหม่ พนักงานลาออก และรายชื่อที่ยังคงมีสถานะเป็นลูกจ้าง ณ วันสิ้นปีให้ครบถ้วน
2. ข้อมูลเงินเดือนและค่าจ้างทั้งปี
รวบรวมข้อมูลค่าจ้างที่จ่ายจริงตั้งแต่ มกราคม–ธันวาคม 2569 เพื่อใช้เป็นข้อมูลตั้งต้นในการรายงาน e-Wage
ฝ่ายบัญชีควรสามารถตรวจสอบยอดย้อนกลับไปยังเอกสารประกอบ เช่น
- รายงานเงินเดือน
- รายละเอียดเงินเดือนรายบุคคล
- บัญชีแยกประเภทค่าแรงและเงินเดือน
- หลักฐานการจ่ายเงินเดือน
การเตรียมข้อมูลเหล่านี้ไว้จะช่วยให้หาสาเหตุได้ง่าย หากยอดที่คำนวณได้ไม่ตรงกัน
3. ฐานค่าจ้างสำหรับกองทุนเงินทดแทน
ไม่ควรนำยอดเงินเดือนรวมทั้งปีไปใช้ใน e-Wage ทันที เพราะต้องตรวจสอบก่อนว่า ค่าจ้างส่วนใดใช้เป็นฐานคำนวณเงินสมทบกองทุนเงินทดแทน และอยู่ภายใต้หลักเกณฑ์ที่กำหนดหรือไม่
ก่อนเริ่มยื่น แนะนำให้ตรวจให้ครบ 3 เรื่อง คือ จำนวนลูกจ้าง ณ สิ้นปี + ค่าจ้างที่จ่ายจริงทั้งปี + ฐานค่าจ้างที่ใช้คำนวณเงินสมทบ
เมื่อข้อมูลทั้ง 3 ส่วนพร้อมแล้ว ขั้นตอนต่อไปคือการตรวจสอบว่า ยอด e-Wage จำเป็นต้องตรงกับ ภ.ง.ด.1ก หรือไม่
คำตอบคือ ยอด e-Wage ไม่จำเป็นต้องเท่ากับ ภ.ง.ด.1ก ค่ะ เพราะ e-Wage ใช้ค่าจ้างจริงที่เป็นฐานกองทุนเงินทดแทน ส่วน ภ.ง.ด.1ก รวมเงินได้ตามมาตรา 40(1) และ 40(2) เช่น โบนัส จึงควรตรวจเป็นรายประเภทเงินได้ ไม่ควรเทียบเฉพาะยอดรวมค่ะ อ่านเพิ่มเติมได้ที่ ภ.ง.ด.1ก คืออะไร ใครต้องยื่น พร้อมวิธียื่นและตรวจสอบ
หากต้องการดูภาพรวมว่างานพนักงานทั้งปีมีทั้งภาษี ประกันสังคม และงานกองทุนเงินทดแทนอะไรบ้าง อ่านต่อได้ที่ ภาษีและประกันสังคมพนักงาน บริษัทต้องยื่นอะไรบ้าง?
วิธียื่น e-Wage กองทุนเงินทดแทนออนไลน์
เมื่อเตรียมข้อมูลเรียบร้อยแล้ว สามารถยื่นผ่านระบบ e-Wage ใน SSO e-Service ได้ 6 ขั้นตอนค่ะ
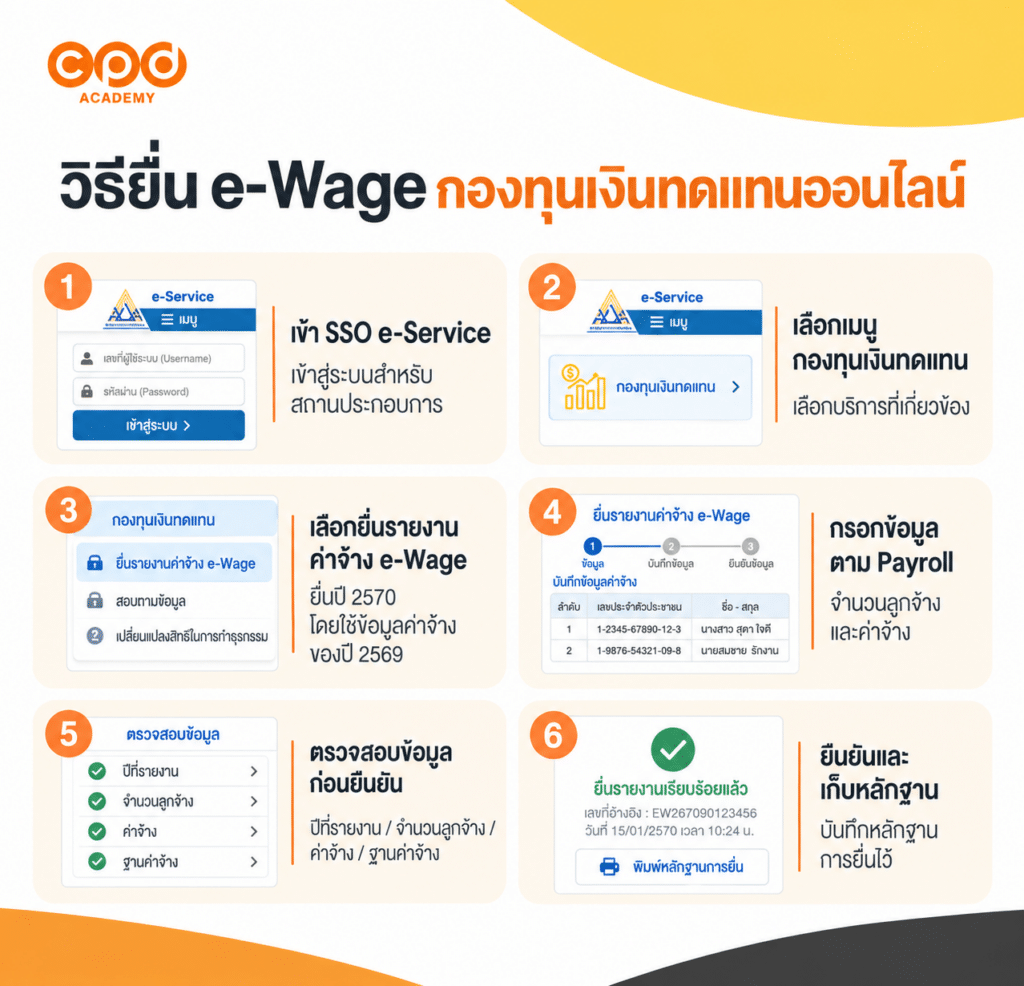
| ขั้นตอน | ต้องทำอะไร |
|---|---|
| 1. เข้า SSO e-Service | เข้าระบบของสถานประกอบการ |
| 2. เลือกเมนูกองทุนเงินทดแทน | เข้าเมนูงานกองทุนเงินทดแทน |
| 3. เลือกรายงานค่าจ้าง e-Wage | เลือกปีของข้อมูลค่าจ้างที่ต้องรายงาน |
| 4. กรอกข้อมูลตาม Payroll | นำข้อมูลที่เตรียมไว้มากรอกในระบบ |
| 5. ตรวจสอบข้อมูลก่อนยืนยัน | เช็กปี จำนวนลูกจ้าง ค่าจ้าง ฐานค่าจ้าง และข้อมูลสถานประกอบการ |
| 6. ยืนยันและเก็บหลักฐาน | ยืนยันรายการและเก็บหลักฐานการยื่น |
ขั้นตอนที่ 1 เข้า SSO e-Service
เข้าสู่ระบบของสำนักงานประกันสังคมด้วยบัญชีของสถานประกอบการ และเช็กชื่อกับเลขที่สถานประกอบการให้ถูกต้องก่อนเริ่มค่ะ
ขั้นตอนที่ 2 เลือกเมนูกองทุนเงินทดแทน
เลือกเมนูกองทุนเงินทดแทน เพื่อเข้าสู่งานรายงานค่าจ้างประจำปี
ขั้นตอนที่ 3 เลือกรายงานค่าจ้าง e-Wage
เลือกเมนูรายงานค่าจ้าง e-Wage และตรวจปีของข้อมูลให้ถูกต้อง สำหรับการยื่นช่วงต้นปี 2570 ใช้ข้อมูลค่าจ้างจริงของปี 2569
ขั้นตอนที่ 4 กรอกข้อมูลตาม Payroll
นำข้อมูลที่ตรวจสอบแล้วมากรอกในระบบตามช่องที่กำหนด โดยใช้ข้อมูลที่เตรียมไว้ในหัวข้อก่อนหน้า
ขั้นตอนที่ 5 ตรวจสอบข้อมูลก่อนยืนยัน
ก่อนยืนยัน ให้เช็กปี จำนวนลูกจ้าง ค่าจ้าง ฐานค่าจ้าง และข้อมูลสถานประกอบการให้ตรงกับข้อมูลต้นทาง หากยอดไม่ตรงควรหาสาเหตุก่อนค่ะ
ขั้นตอนที่ 6 ยืนยันและเก็บหลักฐาน
เมื่อข้อมูลถูกต้องแล้วจึงยืนยันการรายงาน และเก็บหลักฐานการยื่นไว้พร้อมเอกสารประกอบเพื่อใช้ตรวจสอบย้อนหลัง
Checklist ก่อนยื่น e-Wage ปี 2570
ก่อนกดยืนยัน e-Wage แนะนำให้เช็กข้อมูลสำคัญตาม Checklist นี้อีกครั้งค่ะ
| จุดที่ต้องเช็ก | เช็กอะไร |
|---|---|
| 1. ปีของข้อมูลค่าจ้าง | ข้อมูลที่รายงานเป็นค่าจ้างจริงของปี 2569 |
| 2. จำนวนลูกจ้าง | ตรงกับข้อมูลลูกจ้าง ณ สิ้นปี |
| 3. ค่าจ้างทั้งปี | ตรวจย้อนกลับไปยังรายงานเงินเดือนหรือข้อมูลต้นทางได้ |
| 4. ฐานค่าจ้าง | เป็นไปตามหลักเกณฑ์ของกองทุนเงินทดแทน |
| 5. ข้อมูลสถานประกอบการ | ชื่อ เลขที่สถานประกอบการ และข้อมูลที่เกี่ยวข้องถูกต้อง |
| 6. เงินสมทบ | ตรวจอัตราและยอดเงินสมทบที่เกี่ยวข้อง |
| 7. หลักฐานหลังยื่น | เตรียมจัดเก็บหลักฐานการยื่นและการชำระไว้ตรวจสอบย้อนหลัง |
ก่อนกดยืนยัน ให้หยุดเช็ก 3 จุดสำคัญอีกครั้ง: ปีถูก → จำนวนลูกจ้างครบ → ค่าจ้างและฐานค่าจ้างตรง
ถ้ายังมีข้อมูลไม่ตรงกับต้นทาง ควรหาสาเหตุก่อนยืนยัน ไม่ควรปรับตัวเลขในระบบเพียงเพื่อให้ยอดตรงค่ะ
สรุปกองทุนเงินทดแทน 2570
กองทุนเงินทดแทน 2570 เป็นงานที่นายจ้างต้องติดตามทั้ง เงินสมทบประจำปี และ การรายงานค่าจ้างจริงของปี 2569 ผ่าน e-Wage ค่ะ
ถ้าจะจำ Timeline แบบสั้น ๆ ให้จำว่า
ต้นปีตรวจเงินสมทบ → ภายในกุมภาพันธ์รายงานค่าจ้างจริงผ่าน e-Wage → หากมีเงินสมทบเพิ่ม ให้ติดตามชำระภายใน 31 มีนาคม
ก่อนยื่น e-Wage ควรเช็กให้ครบ 3 เรื่องสำคัญคือ
ปีของข้อมูลถูก → จำนวนลูกจ้างครบ → ค่าจ้างและฐานค่าจ้างตรง
หากข้อมูลต้นทางพร้อมและตรวจสอบย้อนกลับได้ จะช่วยให้การยื่น e-Wage ทำได้ง่ายขึ้น และลดปัญหาการแก้ไขข้อมูลภายหลังค่ะ
บทความที่เกี่ยวข้อง: ภาษีและประกันสังคม
– ภาษีและประกันสังคมพนักงาน บริษัทต้องยื่นอะไรบ้าง? — ดูภาพรวมงานทั้งปี
– วิธียื่น ภ.ง.ด.1 ออนไลน์ พร้อม Timeline และ Checklist ก่อนยื่น — งานภาษีเงินเดือนรายเดือน
– ภ.ง.ด.1ก คืออะไร ใครต้องยื่น พร้อมวิธียื่นและตรวจสอบ — งานภาษีเงินเดือนประจำปี
– วิธียื่นประกันสังคมออนไลน์ สปส.1-10 พร้อม Timeline รายเดือน — งานประกันสังคมรายเดือน
FAQ กองทุนเงินทดแทน 2570
กองทุนเงินทดแทน 2570 ใครเป็นคนจ่าย?
นายจ้างเป็นผู้จ่ายเงินสมทบกองทุนเงินทดแทนฝ่ายเดียว ไม่ได้หักส่วนของลูกจ้างมาร่วมจ่าย
นายจ้างควรตรวจข้อมูลอะไรในใบแจ้งเงินสมทบก่อนชำระ?
ควรตรวจ ชื่อและเลขที่สถานประกอบการ ประเภทกิจการ อัตราเงินสมทบ ฐานค่าจ้าง ยอดเงินที่ต้องชำระ และวันครบกำหนด ให้ถูกต้องก่อนชำระทุกครั้ง
ถ้าจำนวนลูกจ้างเปลี่ยนระหว่างปี นายจ้างควรทำอย่างไร?
ควรตรวจให้ข้อมูลพนักงานเข้าใหม่ ลาออก และจำนวนลูกจ้างปลายปี ตรงกับข้อมูลที่ใช้รายงานค่าจ้างจริง เพื่อป้องกันยอดคลาดเคลื่อนตอนยื่น e-Wage
นายจ้างควรยื่น e-Wage เมื่อข้อมูลยังไม่ครบหรือไม่?
ไม่ควรรีบยื่นค่ะ ควรตรวจ จำนวนลูกจ้าง ค่าจ้าง และฐานค่าจ้าง ให้ครบก่อน เพราะการแก้ไขย้อนหลังอาจใช้เวลามากกว่าการตรวจข้อมูลให้ถูกต้องตั้งแต่ต้น
ถ้ายื่น e-Wage ผิด สามารถแก้ไขได้ไหม?
ควรตรวจสถานะรายการและวิธีแก้ไขในระบบก่อน หากไม่แน่ใจให้ติดต่อสำนักงานประกันสังคมที่ดูแลสถานประกอบการ ไม่ควรยื่นซ้ำเองทันที เพราะวิธีแก้ไขอาจต่างกันตามสถานะของรายการ
แนะนำคอร์ส
CPD Academy มีคอร์ส E-Learning สำหรับนักบัญชีทั้งด้านภาษี งานบัญชีรายเดือน การตรวจสอบบัญชี และการปิดบัญชี สามารถเลือกเรียนให้ตรงกับงานที่รับผิดชอบและนำไปประยุกต์ใช้กับงานจริงได้
ดูหลักสูตร E-Learning ทั้งหมดของ CPD Academy
เรียนออนไลน์ได้ตามเวลาที่สะดวก พร้อมนำความรู้ไปประยุกต์ใช้กับงานบัญชีจริงได้ทันที

สอบถามเพิ่มเติมได้ที่ Line: @cpdacademy