เผยแพร่ครั้งแรก: 7 กันยายน 2026
อัปเดตล่าสุด: 29 กันยายน 2026
หนึ่งในคำถามที่ฝ่ายบัญชีเจอบ่อยช่วงต้นปีคือ ภ.ง.ด.1ก คืออะไร ใครต้องยื่น และต้องตรวจข้อมูลอะไรบ้างก่อนส่งแบบ
จุดที่ทำให้หลายคนสับสนคือ ภ.ง.ด.1ก ใช้ข้อมูลคล้ายกับ ภ.ง.ด.1 ที่ยื่นระหว่างปี แต่ หน้าที่และรอบการยื่นไม่เหมือนกัน ค่ะ
บทความนี้ CPD Academy จะสรุปให้เห็นภาพตั้งแต่ ภ.ง.ด.1ก คืออะไร ใครต้องยื่น ต้องเตรียมข้อมูลอะไร วิธียื่นออนไลน์ และควรตรวจอะไรบ้างก่อนกดยื่น เพื่อให้นำไปใช้กับงานจริงได้ง่ายขึ้นค่ะ
ภ.ง.ด.1ก คืออะไร ใครต้องยื่น?
ถ้าถามว่า ภ.ง.ด.1ก คืออะไร แบบเข้าใจง่าย ภ.ง.ด.1ก คือแบบสรุปรายการเงินได้และภาษีหัก ณ ที่จ่ายประจำปี สำหรับเงินได้ตามมาตรา 40(1) และ 40(2) ค่ะ เช่น เงินเดือน ค่าจ้าง โบนัส ค่านายหน้า หรือค่าตอบแทนจากการทำงาน โดยใช้สรุปข้อมูลของปีภาษีที่ผ่านมา กรมสรรพากร
ผู้มีหน้าที่ยื่นคือ ผู้จ่ายเงินได้ ที่จ่ายเงินได้ประเภทดังกล่าว เช่น นายจ้าง บริษัท ห้างหุ้นส่วน หรือกิจการที่มีการจ่ายเงินเดือนและค่าตอบแทนให้บุคคลธรรมดาตามหลักเกณฑ์ที่เกี่ยวข้องค่ะ
ถ้าแยกแบบง่าย ๆ ดูได้จากตารางนี้
| ประเภท | ตัวอย่างเงินได้ที่พบบ่อย |
|---|---|
| มาตรา 40(1) | เงินเดือน ค่าจ้าง โบนัส และผลประโยชน์จากการจ้างแรงงาน |
| มาตรา 40(2) | ค่าตอบแทนจากหน้าที่ ตำแหน่งงาน หรือการรับทำงานให้ เช่น ค่านายหน้า ค่าบำเหน็จ |
ภ.ง.ด.1 กับ ภ.ง.ด.1ก ต่างกันอย่างไร?
สองแบบนี้ใช้ข้อมูลเงินเดือนและภาษีของพนักงานเหมือนกัน แต่ต่างกันที่ รอบงานและวัตถุประสงค์ค่ะ
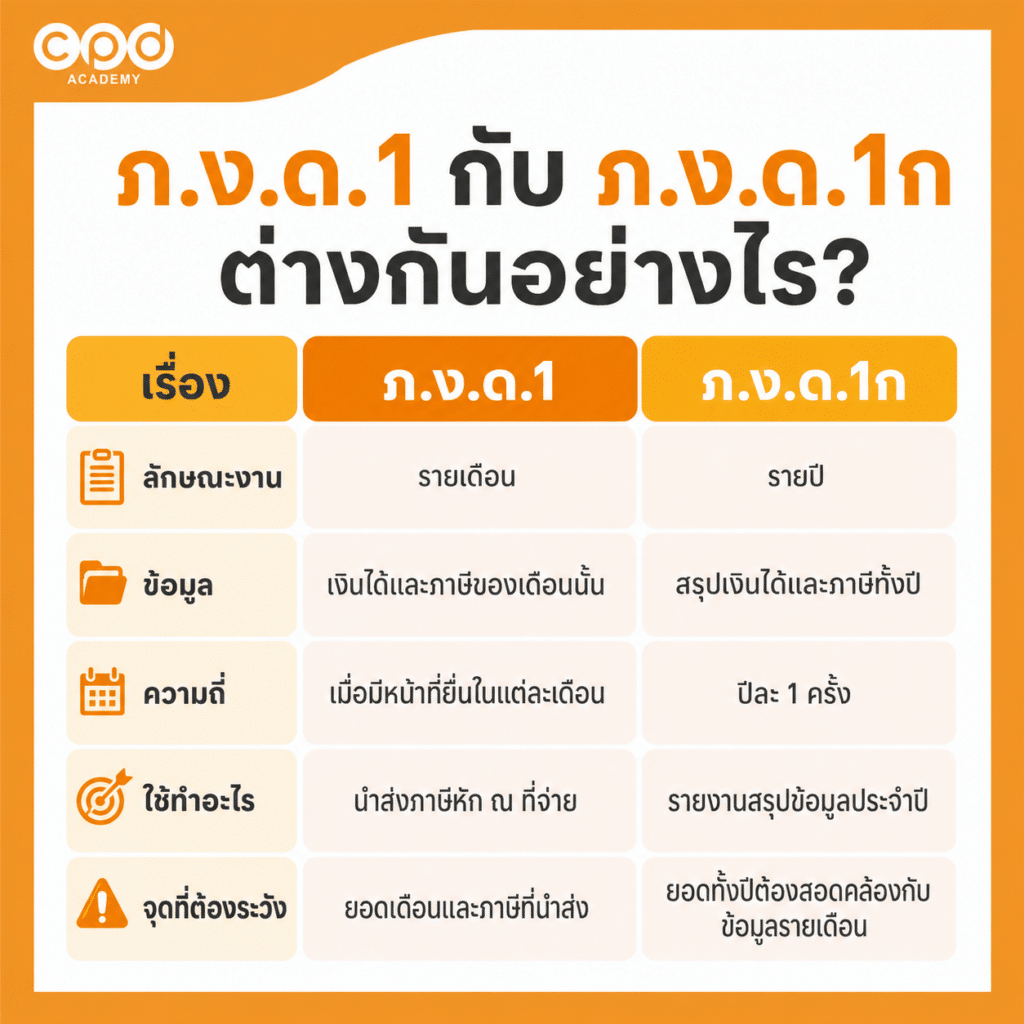
| เรื่อง | ภ.ง.ด.1 | ภ.ง.ด.1ก |
|---|---|---|
| ลักษณะงาน | รายเดือน | รายปี |
| ข้อมูลที่ใช้ | เงินได้และภาษีของเดือนนั้น | สรุปเงินได้และภาษีทั้งปี |
| ความถี่ | เมื่อมีหน้าที่นำส่งในแต่ละเดือน | ปีละ 1 ครั้ง |
| ใช้ทำอะไร | นำส่งภาษีหัก ณ ที่จ่าย | รายงานสรุปข้อมูลประจำปี |
| จุดที่ควรระวัง | ยอดเดือนและภาษีที่นำส่ง | ยอดทั้งปีต้องสอดคล้องกับข้อมูลรายเดือน |
ดังนั้น ภ.ง.ด.1ก ไม่ใช่การนำ ภ.ง.ด.1 เดือนสุดท้ายมายื่นซ้ำ แต่เป็นการ รวบรวมข้อมูลทั้งปีมาสรุปอีกครั้ง ค่ะ
หากต้องการดูขั้นตอนของงานรายเดือน อ่านต่อได้ที่ วิธียื่น ภ.ง.ด.1 ออนไลน์ พร้อม Timeline และ Checklist ก่อนยื่น
ก่อนยื่น ภ.ง.ด.1ก ต้องเตรียมข้อมูลอะไรบ้าง?
ถ้าข้อมูลรายเดือนจัดเก็บไว้ดี งาน ภ.ง.ด.1ก จะง่ายขึ้นมากค่ะ เพราะสิ่งที่ต้องทำหลัก ๆ คือรวบรวมและกระทบยอดข้อมูลจากทั้งปี
| ข้อมูลที่ควรเตรียม | ใช้สำหรับตรวจอะไร |
|---|---|
| รายงานเงินเดือนทั้งปี | รายชื่อผู้มีเงินได้ เงินได้ และภาษีของแต่ละคน |
| ข้อมูลผู้มีเงินได้ | ชื่อ-นามสกุล และเลขประจำตัวที่ใช้ยื่น |
| ข้อมูล ภ.ง.ด.1 รายเดือน | เทียบยอดเงินได้และภาษีที่นำส่งระหว่างปี |
| ข้อมูลสำหรับ 50 ทวิ | ตรวจความสอดคล้องของข้อมูลรายบุคคล |
| Working Paper | ใช้กระทบยอดจำนวนคน เงินได้ และภาษีก่อนยื่น |
กรมสรรพากรมีโปรแกรม RD Prep สำหรับจัดเตรียมข้อมูลก่อนนำไปยื่น โดยสามารถบันทึกข้อมูลหรือโอนย้ายข้อมูลเข้าระบบได้ค่ะ
วิธียื่น ภ.ง.ด.1ก ออนไลน์ 6 ขั้นตอน
ปัจจุบันกรมสรรพากรกำหนดให้นายจ้างยื่นแบบ ภ.ง.ด.1 ภ.ง.ด.1ก และ ภ.ง.ด.1ก พิเศษผ่านช่องทางอิเล็กทรอนิกส์ โดยข้อกำหนดนี้เริ่มใช้ตั้งแต่ปี 2567 เป็นต้นมา
สามารถสรุปเป็น 6 ขั้นตอน ได้ดังนี้
| ขั้นตอน | สิ่งที่ต้องทำ |
|---|---|
| 1. ตรวจ Payroll ทั้งปี | เช็กรายชื่อผู้มีเงินได้ เงินได้ และภาษีให้ครบ |
| 2. เตรียมข้อมูลผ่าน RD Prep | จัดเตรียมข้อมูลหรือไฟล์สำหรับนำส่งตามรูปแบบที่ระบบรองรับ |
| 3. เข้าสู่ระบบและเลือกเมนูภาษีหัก ณ ที่จ่าย | เข้าสู่ระบบ e-Filing แล้วเลือกเมนู หัก ณ ที่จ่าย |
| 4. เลือก ภ.ง.ด.1ก และนำเข้าไฟล์ข้อมูล | เลือกแบบ ภ.ง.ด.1ก แล้วอัปโหลดไฟล์ .rdx ที่เตรียมจาก RD Prep |
| 5. ตรวจรายละเอียดก่อนยื่นแบบ | ตรวจประเภทแบบ ปีภาษี เงินได้รวม ภาษีรวม และลำดับการยื่นให้ถูกต้อง |
| 6. ยื่นแบบและตรวจสอบผลการยื่น | กด ตกลงยื่นแบบ แล้วตรวจสถานะว่า ยื่นแบบสำเร็จ พร้อมเก็บหลักฐานไว้ตรวจสอบย้อนหลัง |
ขั้นตอนที่ 1 ตรวจ Payroll ทั้งปี
ก่อนเริ่มยื่น ให้รวบรวมข้อมูลตั้งแต่มกราคมถึงธันวาคมและตรวจว่ารายชื่อผู้มีเงินได้ เงินได้ และภาษีครบหรือไม่
ขั้นตอนที่ 2 เตรียมข้อมูลผ่าน RD Prep
จัดเตรียมข้อมูล ภ.ง.ด.1ก ผ่านโปรแกรม RD Prep โดยสามารถเลือกบันทึกข้อมูลในโปรแกรมหรือโอนย้ายข้อมูลจากไฟล์ที่เตรียมไว้ ตามรูปแบบที่ระบบรองรับค่ะ
หากต้องการดูวิธีเตรียมไฟล์ การกำหนดตำแหน่งข้อมูล และขั้นตอนการโอนย้ายแบบละเอียด สามารถดูได้จากคู่มือการจัดเตรียมข้อมูลผ่านโปรแกรม RD Prep ของกรมสรรพากร
ขั้นตอนที่ 3 เข้าสู่ระบบและเลือกเมนูภาษีหัก ณ ที่จ่าย
หลังจากเตรียมไฟล์เรียบร้อยแล้ว ขั้นตอนต่อไปคือ เข้าสู่ระบบ e-Filing ของกรมสรรพากรด้วยบัญชีของผู้ประกอบการ จากนั้นเลือกเมนู หัก ณ ที่จ่าย เพื่อเข้าสู่หน้าสำหรับยื่นแบบ ภ.ง.ด.1ก ค่ะ
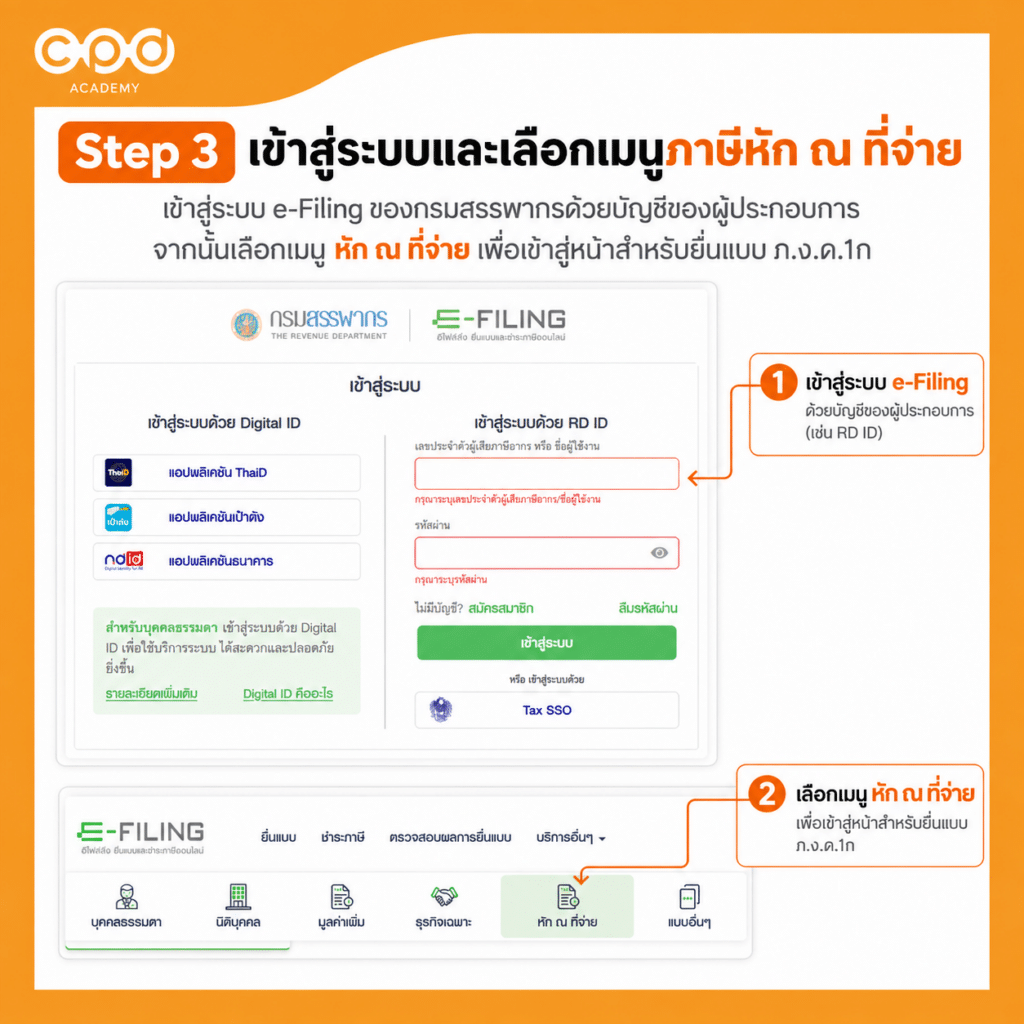
จุดที่ควรเช็กก่อนดำเนินการต่อ
- เข้าสู่ระบบด้วยบัญชีของกิจการที่ถูกต้อง
- เลือกเมนู หัก ณ ที่จ่าย
- จากนั้นค่อยไปเลือกแบบ ภ.ง.ด.1ก ในหน้าถัดไป
ขั้นตอนที่ 4 เลือก ภ.ง.ด.1ก และนำเข้าไฟล์ข้อมูล
หลังเข้าสู่เมนู หัก ณ ที่จ่าย ให้เลือกแบบ ภ.ง.ด.1ก แล้วกด อัปโหลดไฟล์ ค่ะ
จากนั้นเลือกไฟล์ .rdx ที่เตรียมจาก RD Prep ไว้แล้ว ตรวจชื่อไฟล์ให้ถูกต้อง แล้วกด นำเข้าไฟล์ข้อมูล เพื่อส่งข้อมูลเข้าสู่ระบบ
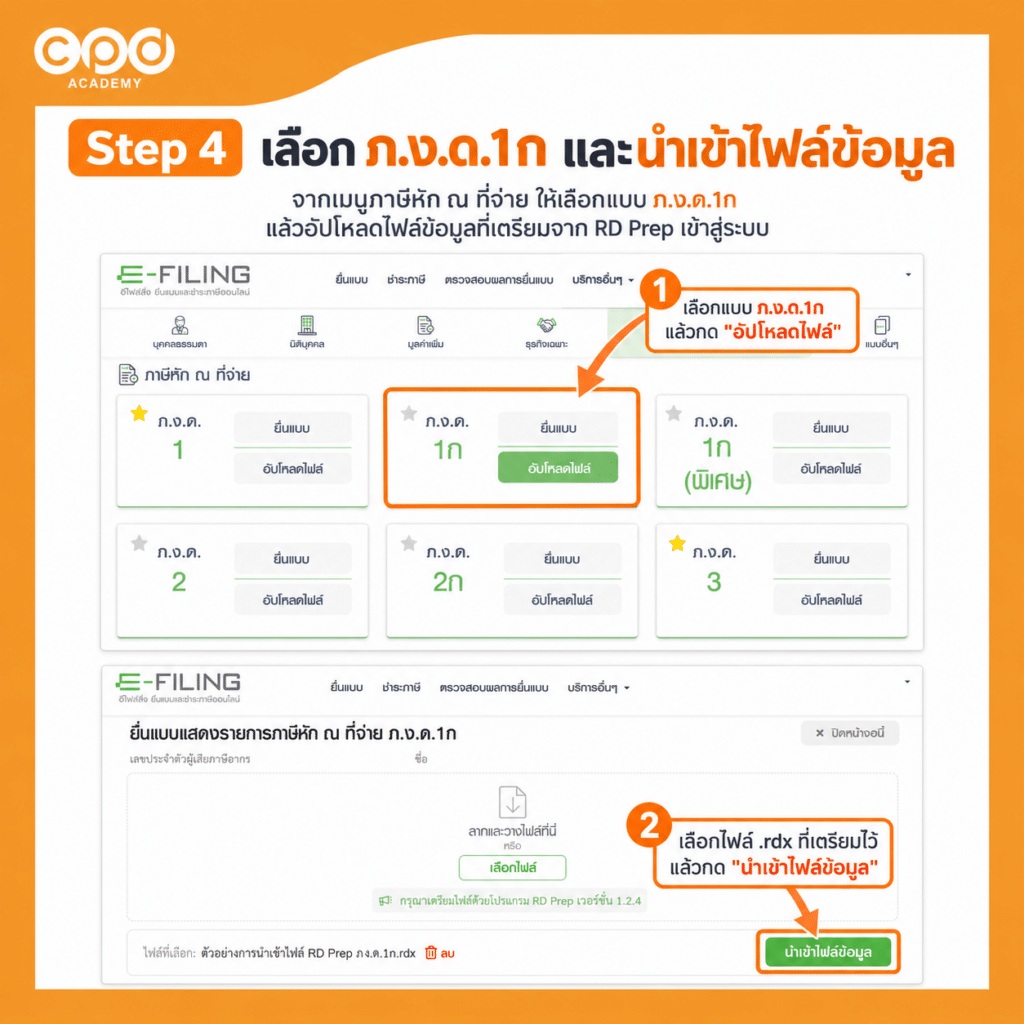
Tip จาก CPD Academy: ก่อนนำเข้าไฟล์ แนะนำให้เช็กว่าเป็นไฟล์ของปีภาษีและกิจการที่ถูกต้อง เพื่อป้องกันการนำเข้าข้อมูลผิดชุดค่ะ
หากไม่ใช้วิธีอัปโหลดไฟล์ สามารถเลือก “ยื่นแบบ” เพื่อบันทึกข้อมูลผู้มีเงินได้ทีละรายการได้เช่นกัน เหมาะกับกิจการที่มีจำนวนรายการไม่มากค่ะ
ขั้นตอนที่ 5 ตรวจรายละเอียดก่อนยื่น
หลังนำเข้าไฟล์เรียบร้อยแล้ว ให้ตรวจข้อมูลที่ระบบแสดงอีกครั้งก่อนเข้าสู่ขั้นตอนยื่นแบบค่ะหลังนำเข้าไฟล์แล้ว ให้ตรวจ ประเภทแบบ ปีภาษี และข้อมูลผู้มีหน้าที่ยื่น ให้ถูกต้อง จากนั้นกด ยืนยันการนำเข้า ค่ะ
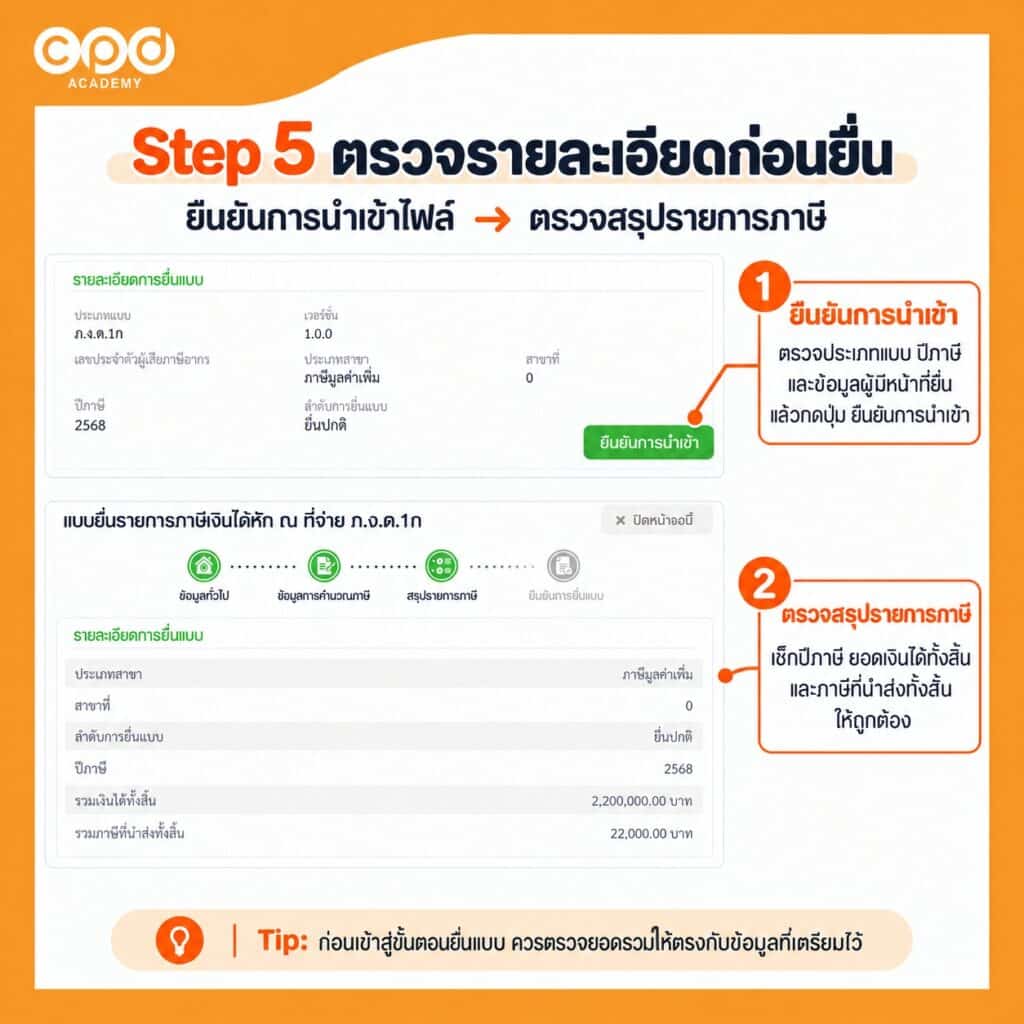
เมื่อระบบแสดงสรุปรายการภาษี ให้เช็กข้อมูลสำคัญอีกครั้ง ได้แก่
- ประเภทแบบ
- ปีภาษี
- เงินได้ทั้งสิ้น
- ภาษีที่นำส่งทั้งสิ้น
- ลำดับการยื่นแบบว่าเป็น ยื่นปกติ หรือ ยื่นเพิ่มเติม
หากข้อมูลตรงกับไฟล์ที่เตรียมไว้และข้อมูลต้นทางแล้ว จึงค่อยเข้าสู่ขั้นตอนที่ 6 เพื่อยื่นแบบค่ะ
ขั้นตอนที่ 6 ยื่นแบบและตรวจสอบผลการยื่นแบบ
เมื่อเช็กข้อมูลในขั้นตอนก่อนหน้าเรียบร้อยแล้ว ให้กด ตกลงยื่นแบบ เพื่อส่งข้อมูลเข้าสู่ระบบค่ะ
หลังยื่นแล้ว ควรเข้าไปที่เมนู ตรวจสอบผลการยื่นแบบ อีกครั้ง และเช็กว่าสถานะของ ภ.ง.ด.1ก ขึ้นว่า ยื่นแบบสำเร็จ
จากนั้นเก็บ เลขอ้างอิงหรือหลักฐานการยื่นแบบ ไว้สำหรับตรวจสอบย้อนหลังค่ะ
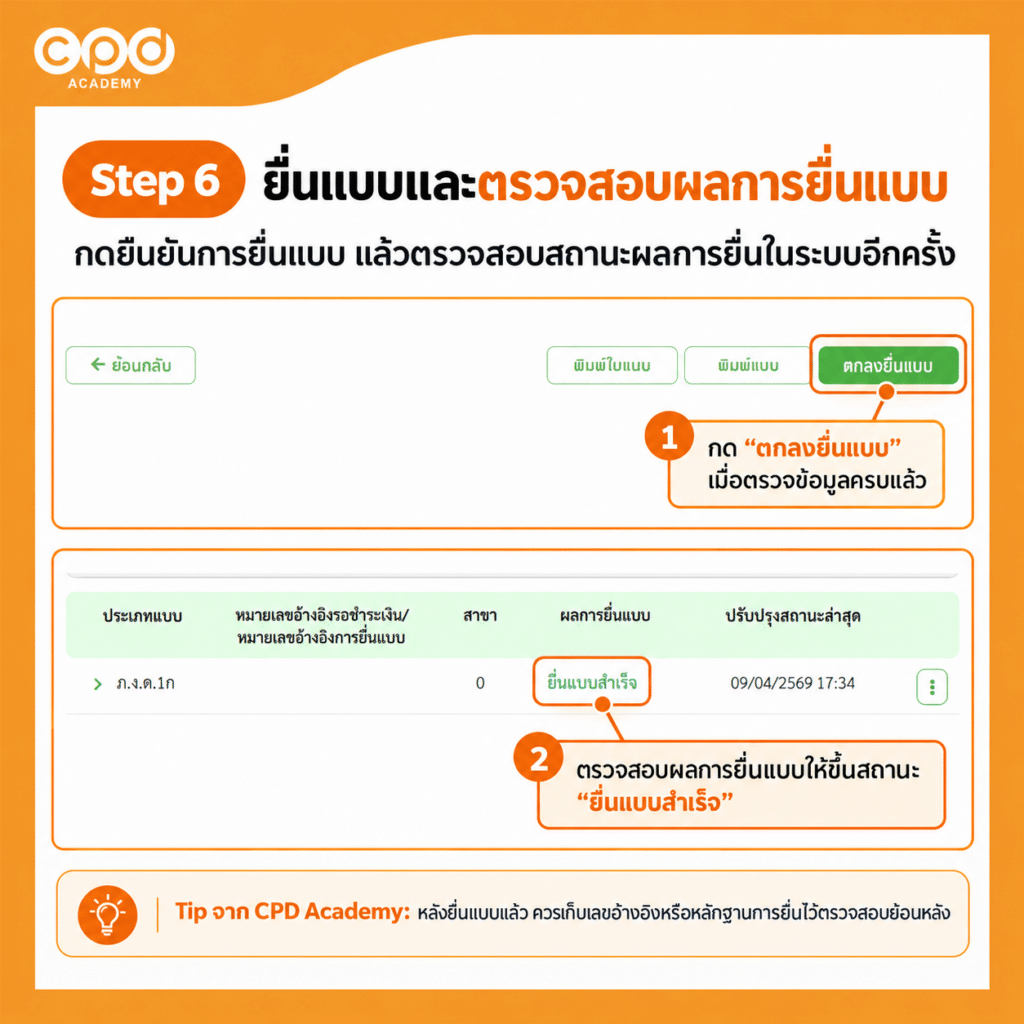
Tip จาก CPD Academy: อย่าจบงานแค่ตอนกดยื่น แนะนำให้เช็กสถานะในระบบอีกครั้งทุกครั้ง เพื่อให้แน่ใจว่าแบบถูกส่งสำเร็จจริงค่ะ
Checklist ก่อนกดยื่น ภ.ง.ด.1ก
ก่อนกดยื่น อย่าเช็กเฉพาะยอดรวมอย่างเดียวค่ะ แนะนำให้ไล่ตรวจตามลำดับนี้
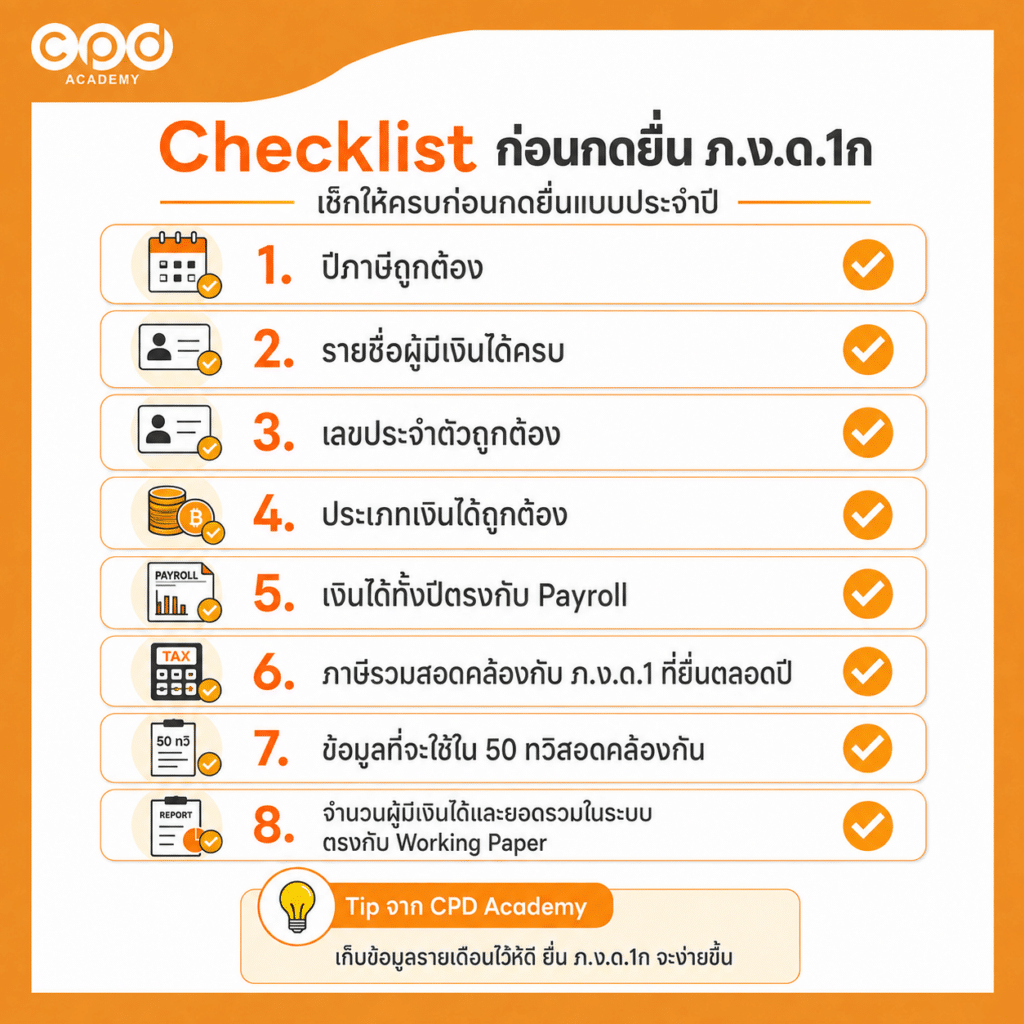
| Checklist | สิ่งที่ต้องเช็ก |
|---|---|
| 1. ปีภาษี | เลือกปีภาษีถูกต้อง |
| 2. รายชื่อผู้มีเงินได้ | รายชื่อครบตามข้อมูลทั้งปี |
| 3. เลขประจำตัว | ข้อมูลระบุตัวผู้มีเงินได้ถูกต้อง |
| 4. ประเภทเงินได้ | จัดประเภทเงินได้ถูกต้อง |
| 5. เงินได้ทั้งปี | ตรงกับ Payroll ที่ตรวจสอบแล้ว |
| 6. ภาษีรวม | สอดคล้องกับข้อมูล ภ.ง.ด.1 ที่ยื่นระหว่างปี |
| 7. ข้อมูล 50 ทวิ | ข้อมูลที่จะใช้ใน 50 ทวิสอดคล้องกัน |
| 8. ยอดรวมในระบบ | จำนวนผู้มีเงินได้และยอดรวมตรงกับ Working Paper |
Tip จาก CPD Academy: ถ้ายอดไม่ตรง อย่ารีบปรับตัวเลขใน ภ.ง.ด.1ก ให้ตรงก่อนค่ะ ควรย้อนดูว่าเริ่มต่างกันตั้งแต่เดือนไหนหรือพนักงานคนใด จะหาสาเหตุได้ง่ายกว่า
ภ.ง.ด.1ก ต้องยื่นภายในวันไหน?
หลักทั่วไปคือ ยื่นภายในเดือนกุมภาพันธ์ของปีถัดไป เช่น ข้อมูลของปี 2569 จะนำมาสรุปและยื่นในช่วงต้นปี 2570 ค่ะ ดังนั้นควรตรวจ ปฏิทินภาษีล่าสุดของกรมสรรพากร ก่อนยื่นทุกครั้งค่ะ
อีกจุดที่ควรรู้คือ ปัจจุบันกรมสรรพากรกำหนดให้นายจ้างยื่น ภ.ง.ด.1ก ผ่านช่องทางอิเล็กทรอนิกส์ค่ะ
สรุป: ภ.ง.ด.1ก คืออะไร ใครต้องยื่น พร้อมวิธียื่นและตรวจสอบ
ภ.ง.ด.1ก เป็นแบบสรุปรายการเงินได้และภาษีหัก ณ ที่จ่ายประจำปี สำหรับเงินได้ตามมาตรา 40(1) และ 40(2) โดยผู้จ่ายเงินได้ที่เข้าเกณฑ์เป็นผู้มีหน้าที่ยื่น
ก่อนยื่นควรเตรียม ข้อมูลเงินเดือนทั้งปี รายชื่อผู้มีเงินได้ ข้อมูล ภ.ง.ด.1 รายเดือน ข้อมูล 50 ทวิ และ Working Paper ให้พร้อม แล้วค่อยนำข้อมูลเข้าสู่ระบบ
ถ้าจะจำ Flow แบบสั้น ๆ ให้จำว่า
รวบรวมข้อมูล → กระทบยอด → เตรียม RD Prep → นำเข้าข้อมูล → ตรวจยอด → ยื่นและเก็บหลักฐาน
สิ่งสำคัญที่สุดไม่ใช่แค่ยื่นให้ทัน แต่คือ จำนวนคน เงินได้ และภาษีต้องตรวจสอบย้อนกลับได้จากข้อมูลต้นทาง ค่ะ
สำหรับใครที่อยากเห็นภาพรวมก่อนว่า ใน 1 ปี บริษัทต้องดูแลงานภาษีและประกันสังคมพนักงานอะไรบ้าง แนะนำให้อ่านบท ภาษีและประกันสังคมพนักงาน: บริษัทต้องทำอะไรบ้างตลอดปี ควบคู่กัน จะเห็นภาพตั้งแต่งานรายเดือนจนถึงงานสิ้นปีชัดขึ้นค่ะ
อ่านบทความอื่นเพิ่มเติม
- วิธียื่นประกันสังคมออนไลน์ สปส.1-10 พร้อม Timeline รายเดือน
- กองทุนเงินทดแทน 2570 คืออะไร? สรุป e-Wage และกำหนดเวลาที่นายจ้างต้องรู้
FAQ ภ.ง.ด.1ก
ภ.ง.ด.1ก ยื่นปีละกี่ครั้ง?
ยื่นปีละ 1 ครั้ง เพื่อสรุปข้อมูลเงินได้ของปีที่ผ่านมา
พนักงานที่ไม่มีภาษีหัก ณ ที่จ่าย ต้องยื่น ภ.ง.ด.1ก ไหม?
ยังต้องนำมาพิจารณารวมในภ.ง.ด.1ก ค่ะ หากกิจการมีการจ่ายเงินได้ตามมาตรา 40(1) หรือ 40(2) เช่น เงินเดือน ค่าจ้าง หรือโบนัส แม้คำนวณแล้วไม่มีภาษีหัก ณ ที่จ่าย
พนักงานลาออกระหว่างปี ต้องรวมใน ภ.ง.ด.1ก ไหม?
ต้องรวม หากมีการจ่ายเงินได้ให้พนักงานคนนั้นในปีภาษีค่ะ
ยอด ภ.ง.ด.1ก ต้องตรงกับ ภ.ง.ด.1 ทุกบาทไหม?
ไม่จำเป็นต้องตรงกันทุกบาทค่ะ แต่ต้องอธิบายความต่างได้ เช่น ภ.ง.ด.1ก อาจมียอดมากกว่า เพราะรวมข้อมูลพนักงานบางรายที่ไม่มีภาษีหัก ณ ที่จ่ายด้วยค่ะ
พนักงานเข้าใหม่กลางปี ใช้ข้อมูลตั้งแต่เมื่อไร?
ใช้ตั้งแต่ช่วงที่กิจการเริ่มจ่ายเงินได้ให้พนักงานคนนั้นค่ะ
CPD Academy มีคอร์ส E-Learning ด้านบัญชี ภาษี และงานที่นักบัญชีใช้จริง สามารถเลือกเรียนให้ตรงกับงานที่รับผิดชอบและนำไปประยุกต์ใช้กับงานได้ทันทีค่ะ สามารถดูคอร์สเรียนทั้งหมดได้ที่ CPD Academy

สอบถามเพิ่มเติมได้ที่ Line: @cpdacademy