เผยแพร่ครั้งแรก: 5 กุมภาพันธ์ 2021
อัปเดตล่าสุด: 6 พฤศจิกายน 2026
ตรวจนับสินค้าแล้วจำนวนไม่ตรงกับรายงาน เคยเจอกันไหมคะ? บางครั้งในระบบมีสินค้า 100 ชิ้น แต่ตรวจนับได้จริงแค่ 96 ชิ้น หรือบางรายการกลับมีสินค้ามากกว่าที่แสดงในระบบ
ปัญหาสินค้าขาดจากรายงานหรือสินค้าเกินจากสต๊อก ไม่ใช่แค่เรื่องปรับจำนวนให้ตรงกันค่ะ เพราะอาจกระทบทั้งบัญชีและภาษี บทความนี้ CPD Academy จึงสรุปสาเหตุ วิธีตรวจสอบ และตัวอย่างบันทึกบัญชี เพื่อช่วยให้แก้ไขผลต่างได้ถูกต้องค่ะ
สินค้าขาด–เกินคืออะไร?
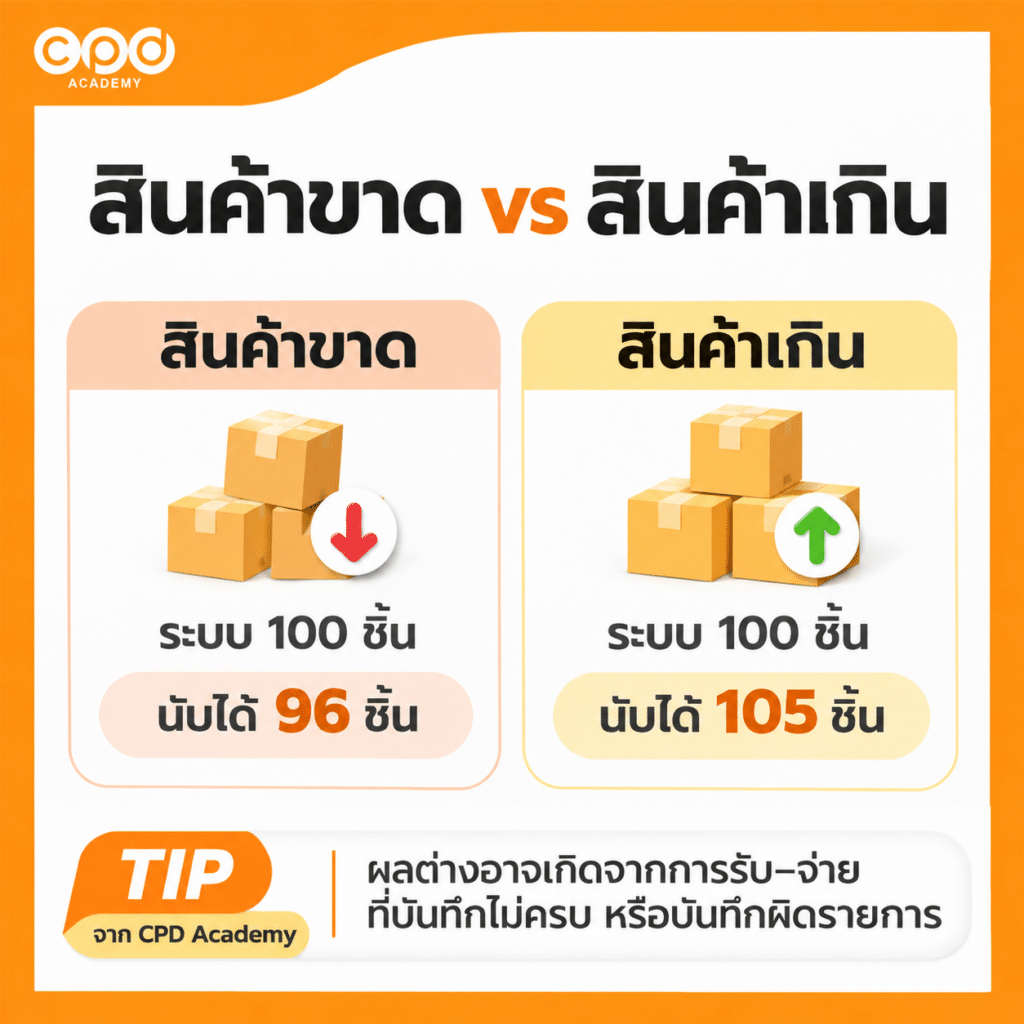
สินค้าขาดจากรายงานและสินค้าเกินจากรายงาน เป็นผลต่างระหว่างจำนวนสินค้าที่ตรวจนับได้จริงกับยอดคงเหลือในระบบ โดยแบ่งเป็น 2 กรณีค่ะ
| กรณี | ความหมาย | ตัวอย่าง |
| สินค้าขาด | นับได้จริงน้อยกว่ายอดในรายงาน | ระบบ 100 ชิ้น นับได้ 96 ชิ้น |
| สินค้าเกิน | นับได้จริงมากกว่ายอดในรายงาน | ระบบ 100 ชิ้น นับได้ 105 ชิ้น |
การพบผลต่างไม่ได้หมายความว่าสินค้าสูญหายหรือมีสินค้าเพิ่มขึ้นจริงเสมอไปนะคะ เพราะอาจเกิดจากรายการรับ–จ่ายที่บันทึกไม่ครบ หรือบันทึกผิดรหัสสินค้าก็ได้
ดังนั้น ก่อนปรับยอดในระบบ ควรตรวจสอบให้ทราบสาเหตุที่แท้จริงก่อนค่ะ
สาเหตุที่สต๊อกไม่ตรงมีอะไรบ้าง?
ปัญหาสต๊อกไม่ตรงเกิดได้จากหลายขั้นตอน ตั้งแต่รับสินค้า จัดเก็บ ไปจนถึงเบิกจ่ายค่ะ
สาเหตุที่พบบ่อย ได้แก่
- รับสินค้าแล้วไม่ได้บันทึกเข้าระบบ ทำให้สินค้าจริงมากกว่ายอดในรายงาน
- ขายหรือเบิกสินค้าแล้วไม่ได้ตัดสต๊อก ทำให้ยอดในระบบสูงกว่าของจริง
- บันทึกจำนวนหรือรหัสสินค้าผิด เช่น รับสินค้า A แต่บันทึกเป็นสินค้า B
- โอนย้ายสินค้าระหว่างคลังไม่ครบถ้วน ทำให้ยอดแต่ละคลังคลาดเคลื่อน
- สินค้าชำรุดหรือสูญหาย แต่ยังไม่มีการบันทึกและจัดการรายการที่เกี่ยวข้อง
บางครั้งสินค้าไม่ได้ขาดหรือเกินจริง เพียงแต่ถูกบันทึกผิดรหัสหรือผิดคลังเท่านั้นค่ะ การหาสาเหตุให้เจอจึงสำคัญกว่าการรีบปรับตัวเลขให้ตรงกัน
ก่อนปรับยอดต้องตรวจอะไร?
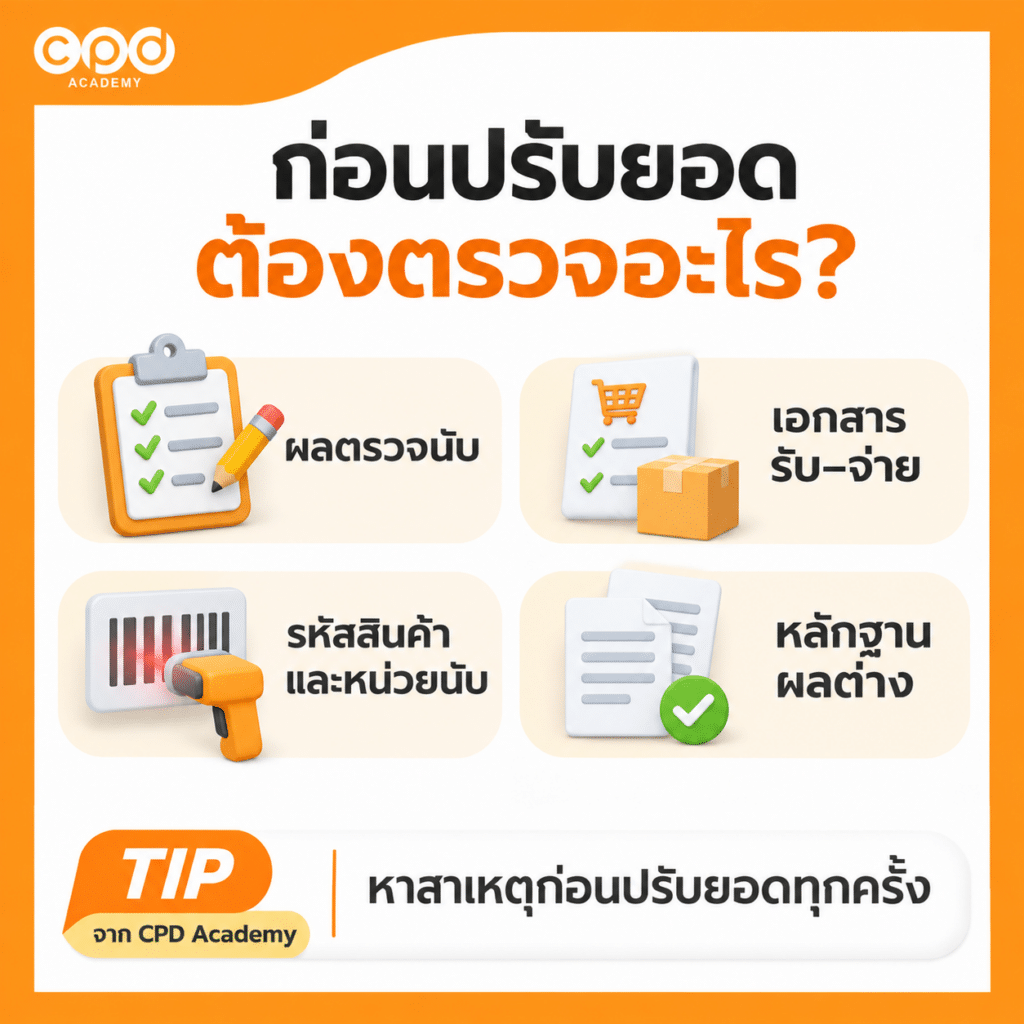
เมื่อพบว่าสินค้าจริงไม่ตรงกับรายงาน ควรเริ่มจากการตรวจสอบผลต่างและเอกสารที่เกี่ยวข้องก่อนค่ะ
| จุดที่ตรวจสอบ | สิ่งที่ควรเช็ก |
| ผลตรวจนับ | นับถูกหน่วย ถูกพื้นที่ และครบทุกรายการหรือไม่ |
| รายการรับสินค้า | มีสินค้าเข้าคลังที่ยังไม่ได้บันทึกหรือไม่ |
| รายการจ่ายสินค้า | มีการขาย เบิกใช้ หรือโอนย้ายที่ยังไม่ตัดยอดหรือไม่ |
| รหัสและหน่วยนับ | บันทึกผิดรหัสหรือใช้หน่วยนับไม่ตรงกันหรือไม่ |
| หลักฐานผลต่าง | มีเอกสารยืนยันสาเหตุและผู้อนุมัติการปรับยอดหรือไม่ |
ตัวอย่าง
ระบบแสดงว่าสินค้า A เหลือ 100 ชิ้น แต่ตรวจนับได้จริง 96 ชิ้น
เมื่อตรวจสอบเอกสาร พบว่ามีการเบิกสินค้าไปใช้ในการผลิต 4 ชิ้น แต่ยังไม่ได้บันทึกในระบบ
กรณีนี้ไม่ได้เกิดจากสินค้าสูญหายค่ะ เพียงแต่ต้องบันทึกรายการเบิกสินค้าให้ครบถ้วนตามข้อเท็จจริง
Tip จาก CPD Academy: ก่อนปรับยอด ควรบันทึกสาเหตุและเก็บหลักฐานประกอบทุกครั้ง เพื่อให้ตรวจสอบย้อนหลังได้ค่ะ
หากต้องการดูว่ารายงานแต่ละประเภทใช้ตรวจสอบยอดอย่างไร อ่านเพิ่มเติมได้ที่ รายงานสินค้าคงเหลือ ค่ะ
สินค้าขาดบันทึกบัญชีอย่างไร?
การบันทึกบัญชีเมื่อพบสินค้าขาดจากรายงาน ต้องตรวจสอบสาเหตุก่อนค่ะ เพราะไม่ใช่ทุกกรณีที่จะต้องบันทึกเป็นผลขาดทุนจากสินค้าสูญหาย
กรณีที่ 1 ขายสินค้าแล้ว แต่ยังไม่ได้บันทึกต้นทุนขาย
หากกิจการขายสินค้าและบันทึกรายได้แล้ว แต่ยังไม่ได้ตัดต้นทุนในระบบบัญชีสินค้าแบบต่อเนื่อง (Perpetual Inventory System) ต้องบันทึกต้นทุนขายเพิ่มเติม
สมมติสินค้าที่ขายไปมีต้นทุน 2,000 บาท
| บัญชี | เดบิต | เครดิต |
| ต้นทุนขาย | 2,000 | |
| สินค้าคงเหลือ | 2,000 |
การบันทึกนี้ทำให้ต้นทุนขายเพิ่มขึ้น และยอดสินค้าคงเหลือลดลงตามรายการขายจริงค่ะ
หากพบว่ายังไม่ได้บันทึกรายได้จากการขายด้วย ต้องตรวจสอบและบันทึกการขายให้ครบถ้วนเช่นกัน
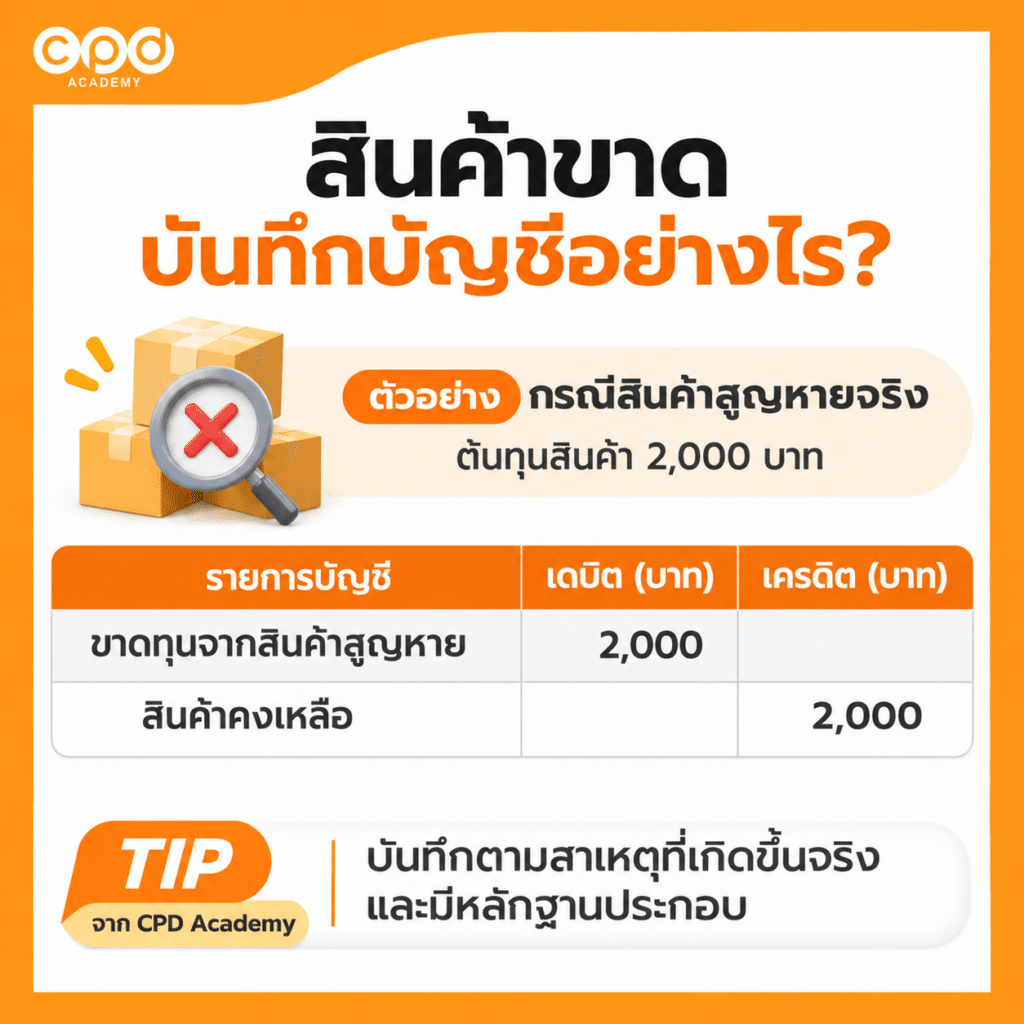
กรณีที่ 2 สินค้าสูญหายจริง
หากตรวจสอบแล้วพบว่าสินค้าสูญหาย และไม่ใช่รายการรับ–จ่ายที่ตกหล่น ต้องพิจารณารับรู้ผลขาดทุนตามข้อเท็จจริง
สมมติสินค้าที่สูญหายมีต้นทุน 2,000 บาท และไม่มีรายการชดเชยที่ต้องรับรู้
| บัญชี | เดบิต | เครดิต |
| ขาดทุนจากสินค้าสูญหาย | 2,000 | |
| สินค้าคงเหลือ | 2,000 |
ตัวอย่างทั้งสองกรณีสมมติว่ากิจการใช้ระบบบัญชีสินค้าแบบต่อเนื่อง หากใช้ระบบสิ้นงวด หรือพบข้อผิดพลาดของงวดก่อน ต้องพิจารณาวิธีปรับปรุงให้เหมาะสมค่ะ
แล้วสินค้าขาดมีผลทางภาษีอย่างไร?
เรื่องนี้ควรแยกพิจารณาระหว่าง ภาษีมูลค่าเพิ่ม (VAT) และ ภาษีเงินได้นิติบุคคล ค่ะ
ภาษีมูลค่าเพิ่ม (VAT)
สำหรับผู้ประกอบการจดทะเบียน VAT หากพบสินค้าขาดจากรายงานสินค้าและวัตถุดิบ กรณีดังกล่าวเข้าลักษณะเป็นการขายตาม ประมวลรัษฎากร มาตรา 77/1 (8) (จ) โดยมาตรา 79/3 (3) กำหนดให้ใช้ราคาตลาดของสินค้า ณ วันที่ความรับผิดในการเสียภาษีเกิดขึ้นเป็นฐานภาษีค่ะ
จึงควรตรวจสอบผลต่างและเอกสารที่เกี่ยวข้องให้ชัดเจน เพราะภาษีอาจเกิดขึ้นแม้ไม่ได้มีการขายสินค้าตามปกติค่ะ
ภาษีเงินได้นิติบุคคล
กรณีสินค้าสูญหาย ต้องพิจารณาว่าสาเหตุเกิดจากอะไร มีหลักฐานเพียงพอหรือไม่ และรายจ่ายนั้นเข้าเงื่อนไขทางภาษีหรือไม่
ไม่ควรสรุปว่าสินค้าขาดทุกกรณีเป็นรายจ่ายต้องห้าม หรือสามารถหักเป็นรายจ่ายได้ทันทีค่ะ
สิ่งสำคัญคือ การถือเป็นการขายเพื่อ VAT ไม่ได้หมายความว่ากิจการต้องบันทึกรายได้จากการขายในงบการเงินทุกกรณี เพราะการบันทึกบัญชีต้องอ้างอิงรายการที่เกิดขึ้นจริงด้วย
สินค้าเกินบันทึกบัญชีอย่างไร?
สินค้าเกินจากรายงานไม่ได้หมายความว่ากิจการมีรายได้เพิ่มขึ้นทันทีค่ะ ต้องตรวจสอบก่อนว่าสินค้าที่เกินมาเป็นของใคร และเกิดจากรายการใด
กรณีที่ 1 รับสินค้าแล้ว แต่ยังไม่ได้บันทึกบัญชี
หากพบว่ากิจการซื้อสินค้าและรับเข้าคลังแล้ว แต่ยังไม่ได้บันทึกรายการซื้อ ควรตรวจสอบใบรับสินค้า ใบแจ้งหนี้ และยอดเจ้าหนี้ให้ครบถ้วน
สมมติสินค้ามีต้นทุน 3,000 บาท และเป็นรายการซื้อเชื่อที่เข้าเงื่อนไขการรับรู้แล้ว
| บัญชี | เดบิต | เครดิต |
| สินค้าคงเหลือ | 3,000 | |
| เจ้าหนี้การค้า | 3,000 |
ตัวอย่างนี้ไม่รวม VAT และสมมติว่ากิจการใช้ระบบบัญชีสินค้าแบบต่อเนื่อง
กรณีที่ 2 สินค้าเกิน แต่ยังไม่ทราบสาเหตุ
หากตรวจนับพบสินค้าเกิน แต่ยังไม่ทราบว่าเกิดจากอะไร ควรตรวจสอบรายการซื้อ การรับสินค้า การโอนย้าย และความเป็นเจ้าของสินค้าก่อนค่ะ
เพราะสินค้าที่พบอาจเป็นสินค้าฝากขาย สินค้าของผู้อื่น หรือรายการที่ยังไม่ได้บันทึกก็ได้
เมื่อยืนยันสาเหตุและมีหลักฐานเพียงพอแล้ว จึงพิจารณาปรับปรุงบัญชีให้ถูกต้อง ไม่ควรบันทึกเป็นรายได้ทันทีโดยไม่มีข้อมูลสนับสนุนค่ะ
สินค้าขาด–เกินกระทบต้นทุนขายอย่างไร?
ผลต่างของสินค้าคงเหลืออาจกระทบทั้งต้นทุนขาย ค่าใช้จ่าย สินทรัพย์ และกำไรของกิจการ ขึ้นอยู่กับสาเหตุที่เกิดขึ้นค่ะ
| สาเหตุ | ผลกระทบที่อาจเกิดขึ้น |
| ขายสินค้าแล้วไม่ได้ตัดสต๊อก | สินค้าคงเหลือสูงเกินไป และต้นทุนขายต่ำเกินไป |
| รับสินค้าแล้วไม่ได้บันทึก | สินค้าคงเหลือและเจ้าหนี้การค้าอาจต่ำเกินไป |
| สินค้าสูญหายจริง | สินค้าคงเหลือสูงเกินไป หากยังไม่รับรู้ผลขาดทุน |
| บันทึกผิดรหัสสินค้า | ยอดสินค้าแต่ละรหัสคลาดเคลื่อน แต่ยอดรวมอาจไม่เปลี่ยน |
ตามหลัก IAS 2 Inventories ของ IFRS Foundation เมื่อขายสินค้า มูลค่าตามบัญชีของสินค้านั้นต้องรับรู้เป็นค่าใช้จ่ายในงวดที่รับรู้รายได้ที่เกี่ยวข้อง ส่วนผลขาดทุนจากสินค้าคงเหลือต้องรับรู้เป็นค่าใช้จ่ายในงวดที่เกิดผลขาดทุน
อย่างไรก็ตาม ไม่ใช่ทุกกรณีที่พบสินค้าขาด–เกินจะต้องปรับต้นทุนขายค่ะ หากเกิดจากการบันทึกผิดรหัสสินค้า อาจต้องแก้เฉพาะรายละเอียดสินค้าโดยไม่กระทบยอดรวมบัญชี
ป้องกันไม่ให้เกิดสินค้าขาด–เกินซ้ำอย่างไร?
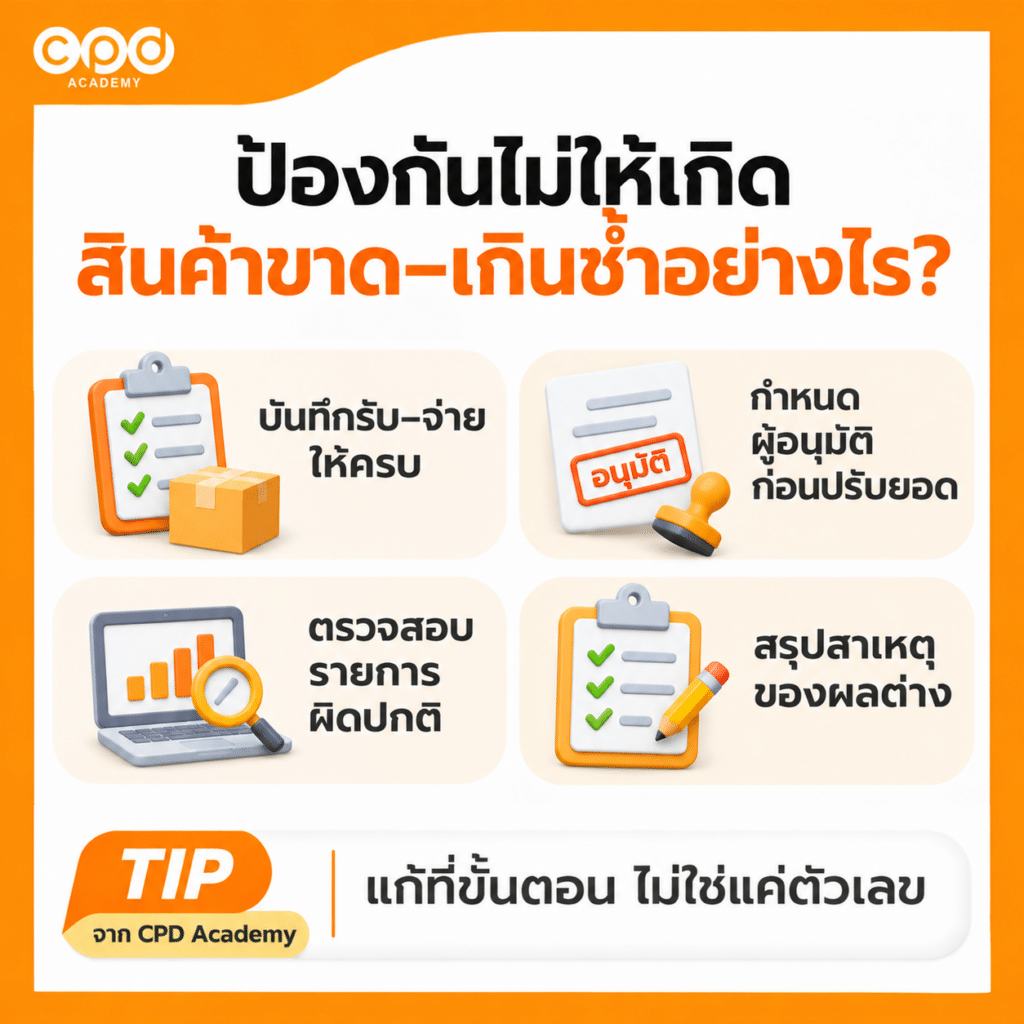
เมื่อแก้ไขผลต่างแล้ว ควรนำสาเหตุที่พบกลับมาปรับขั้นตอนการทำงาน เพื่อไม่ให้ปัญหาเดิมเกิดซ้ำค่ะ
แนวทางที่ควรทำ ได้แก่
- บันทึกรับ–จ่ายให้ครบ: มีเอกสารประกอบทุกครั้งที่สินค้าเคลื่อนไหว
- กำหนดผู้อนุมัติ: ไม่ให้ผู้ดูแลสินค้าแก้ไขยอดโดยไม่มีการตรวจสอบ
- ตรวจรายการผิดปกติ: เช่น ยอดติดลบ หรือสินค้าที่ขาดซ้ำบ่อย
- กำหนดรอบตรวจนับ: เน้นสินค้ามูลค่าสูงหรือมีความเสี่ยง
- สรุปสาเหตุผลต่าง: เพื่อปรับปรุงขั้นตอนรับสินค้าและเบิกจ่าย
หากต้องการวางระบบรับ–จ่ายและแบ่งหน้าที่ผู้รับผิดชอบเพิ่มเติม อ่านต่อที่ การจัดการสินค้าคงเหลือให้เป็นระบบ ค่ะ
ส่วนขั้นตอนการตรวจนับสินค้าจริงและการจัดการผลต่างอย่างละเอียด สามารถอ่านได้ที่ วิธีนับสินค้าคงเหลือและแก้ไขสินค้าขาด–เกิน ค่ะ
สรุป: สินค้าขาด–เกินต้องหาสาเหตุก่อนปรับบัญชี
เมื่อสินค้าจริงไม่ตรงกับรายงาน นักบัญชีควรตรวจสอบก่อนว่าผลต่างเกิดจากการบันทึกผิดพลาด รายการรับ–จ่ายที่ตกหล่น หรือสินค้าสูญหายจริงค่ะ
เมื่อทราบสาเหตุแล้ว จึงปรับปรุงบัญชีและตรวจสอบผลทางภาษีให้ถูกต้อง พร้อมเก็บหลักฐานประกอบ เพื่อให้ยอดสินค้าคงเหลือน่าเชื่อถือและลดปัญหาที่อาจเกิดขึ้นซ้ำ
คำถามที่พบบ่อยเกี่ยวกับสินค้าขาด–เกิน (FAQ)
1. สินค้าขาดจากรายงานลงบัญชีอย่างไร?
ตอบ: ขึ้นอยู่กับสาเหตุค่ะ หากขายสินค้าแล้วไม่ได้ตัดสต๊อก ต้องบันทึกต้นทุนขายให้ครบ แต่ถ้าสินค้าสูญหายจริง อาจต้องรับรู้ผลขาดทุนและลดสินค้าคงเหลือตามข้อเท็จจริง
2. สินค้าเกินจากรายงานต้องทำอย่างไร?
ตอบ: ควรตรวจสอบว่าเกิดจากการรับสินค้าที่ยังไม่ได้บันทึก บันทึกผิดรหัส หรือเป็นสินค้าของผู้อื่น เมื่อทราบสาเหตุแล้วจึงปรับปรุงบัญชี ไม่ควรบันทึกเป็นรายได้ทันทีค่ะ
3. สต๊อกไม่ตรงเกิดจากอะไรได้บ้าง?
ตอบ: สาเหตุที่พบบ่อยคือรับ–จ่ายสินค้าไม่ครบ บันทึกจำนวนหรือรหัสสินค้าผิด ใช้หน่วยนับไม่ตรงกัน รวมถึงสินค้าชำรุดหรือสูญหายค่ะ
4. ต้องปรับยอดทันทีเมื่อพบส่วนต่างหรือไม่?
ตอบ: ไม่ควรรีบปรับยอดค่ะ ต้องตรวจสอบสาเหตุและเอกสารที่เกี่ยวข้องก่อน เมื่อยืนยันผลต่างแล้วจึงปรับปรุงในงวดที่ถูกต้อง พร้อมเก็บหลักฐานและให้ผู้มีอำนาจอนุมัติ
อยากเข้าใจบัญชีสินค้าคงเหลือให้มากขึ้น?
การแก้ไขสินค้าขาด–เกินเป็นเพียงส่วนหนึ่งของงานบัญชีสินค้าคงเหลือค่ะ นักบัญชียังต้องเข้าใจเรื่องการคำนวณต้นทุน การวัดมูลค่า และการตรวจสอบผลกระทบต่องบการเงินด้วย
ใครที่อยากทบทวนเรื่องเหล่านี้พร้อมตัวอย่าง แนะนำคอร์ส สินค้าคงเหลือกับประเด็นทางบัญชีที่น่าสนใจ จาก CPD Academy เพื่อช่วยให้เข้าใจการบันทึกบัญชีและประเด็นการตรวจสอบสินค้าคงเหลือได้เป็นระบบมากขึ้นค่ะ