เผยแพร่ครั้งแรก: 23 กุมภาพันธ์ 2018
อัปเดตล่าสุด: 9 พฤศจิกายน 2026
ยอดขายเพิ่มขึ้น แต่กำไรกลับลดลง หรือบริษัทมีรายได้ทุกปี แต่ขาดทุนต่อเนื่องหลายปี ตัวเลขเหล่านี้เป็นเรื่องปกติของธุรกิจ หรือเป็นสัญญาณที่นักบัญชีควรระวัง?
หลายคนอาจกังวลว่าตัวเลขในงบการเงินจะทำให้สรรพากรตรวจสอบบัญชีของกิจการหรือไม่ โดยเฉพาะเมื่อรายได้ ต้นทุน หรือค่าใช้จ่ายเปลี่ยนแปลงไปจากปีก่อนมาก
บทความนี้ CPD Academy จะพาไปดู 5 สัญญาณความเสี่ยงจากงบการเงิน พร้อมตัวอย่างการวิเคราะห์ตัวเลขกันค่ะ
สรรพากรเลือกตรวจธุรกิจจากอะไร?
การที่สรรพากรตรวจสอบบัญชี คือ การที่เจ้าพนักงานของกรมสรรพากรตรวจข้อมูลทางบัญชีและภาษีของกิจการ เพื่อดูว่ากิจการเสียภาษีถูกต้องครบถ้วนหรือไม่ ข้อมูลหลักที่สรรพากรใช้คือตัวเลขในงบการเงินและแบบ ภ.ง.ด.50 ที่กิจการยื่นไว้ทุกปี คำถามคือ สรรพากรดูตัวเลขส่วนไหนในการเลือกกิจการเข้าตรวจ และทำไมบางบริษัทถึงถูกเรียกให้ชี้แจงข้อมูลเพิ่มเติม
กรมสรรพากรสามารถพิจารณาข้อมูลได้หลายด้าน ไม่ได้ดูเฉพาะว่ากิจการมีกำไรหรือขาดทุนเท่านั้น โดยข้อมูลที่เกี่ยวข้องอาจประกอบด้วย
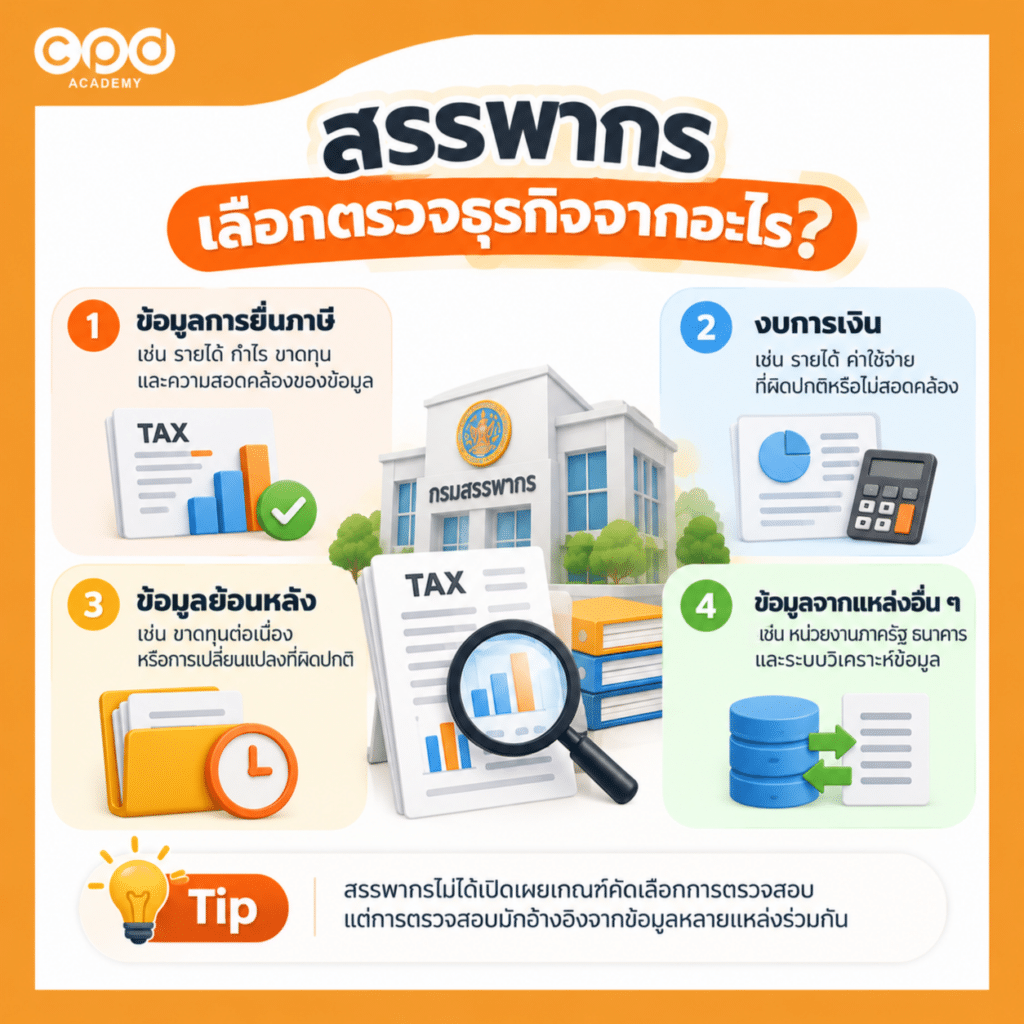
- ข้อมูลการยื่นภาษี เช่น แบบแสดงรายการภาษีและจำนวนภาษีที่กิจการยื่น
- ข้อมูลงบการเงิน เช่น รายได้ ต้นทุน ค่าใช้จ่าย และผลประกอบการ
- ข้อมูลเปรียบเทียบย้อนหลัง เช่น รายได้หรือกำไรที่เพิ่มขึ้นหรือลดลงผิดปกติ
- ข้อมูลจากแหล่งอื่นที่เกี่ยวข้อง เช่น ข้อมูลที่กรมสรรพากรได้รับหรือเข้าถึงได้ตามกฎหมาย
แต่เกณฑ์การคัดเลือกกิจการเข้าตรวจสอบทั้งหมดไม่ได้เปิดเผยในลักษณะที่ทำให้ระบุได้แน่นอนว่า กิจการที่มีตัวเลขแบบใดจะถูกตรวจสอบ ดังนั้น 5 สัญญาณต่อไปนี้ไม่ใช่เกณฑ์คัดเลือกตรวจอย่างเป็นทางการของกรมสรรพากร แต่เป็นแนวทางที่นักบัญชีสามารถใช้วิเคราะห์งบการเงิน เพื่อค้นหารายการที่ควรตรวจสอบเพิ่มเติม
5 สัญญาณความเสี่ยงจากงบการเงิน
การตรวจสอบความผิดปกติของงบการเงินช่วยให้นักบัญชีเห็นจุดที่ควรระวังก่อนยื่นภาษี โดยเฉพาะความเปลี่ยนแปลงของรายได้ ต้นทุน ค่าใช้จ่าย และผลประกอบการ
ลองมาดู 5 สัญญาณสำคัญที่นักบัญชีควรตรวจสอบ พร้อมตัวอย่างและแนวทางตรวจสอบในแต่ละเรื่องกันค่ะ
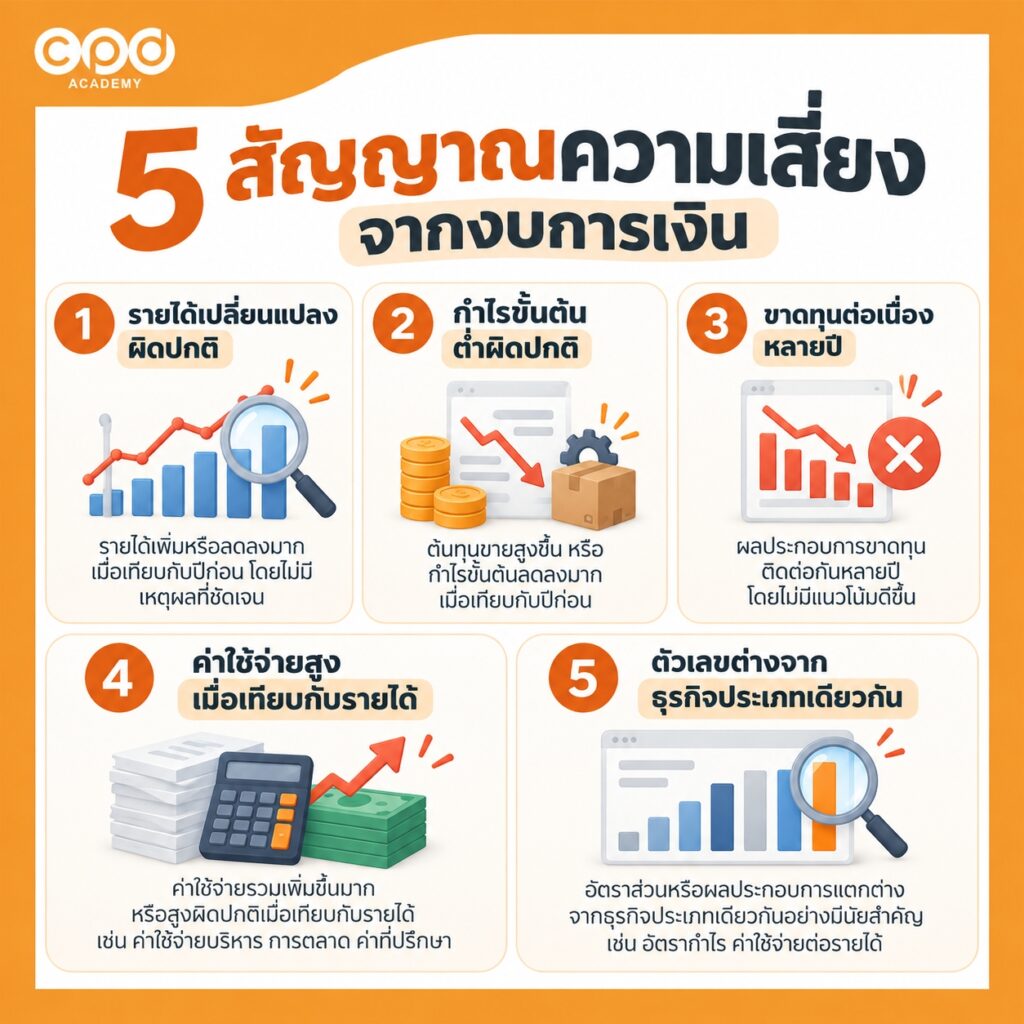
สัญญาณที่ 1 รายได้เปลี่ยนแปลงผิดปกติ
รายได้เป็นตัวเลขสำคัญที่ช่วยให้เห็นว่าธุรกิจเติบโตหรือชะลอตัวลง หากรายได้เพิ่มขึ้นหรือลดลงมากเมื่อเทียบกับปีก่อน นักบัญชีควรหาสาเหตุว่าความเปลี่ยนแปลงนั้นเกิดจากอะไร
ลองดูตัวอย่างบริษัทแห่งหนึ่งค่ะ
| รายการ | ปี 2568 | ปี 2569 |
|---|---|---|
| รายได้จากการขาย (บาท) | 10,000,000 | 6,000,000 |
| การเปลี่ยนแปลง | – | ลดลง 40% |
จากตัวอย่าง รายได้ลดลงถึง 40% ภายในหนึ่งปี จึงเป็นตัวเลขที่ควรตรวจสอบเพิ่มเติม เมื่อสรรพากรตรวจสอบบัญชี รายได้ที่เปลี่ยนแปลงมากอาจเป็นประเด็นที่ต้องชี้แจง นักบัญชีจึงควรเตรียมข้อมูลและหลักฐานที่อธิบายสาเหตุของความเปลี่ยนแปลงไว้ให้ครบถ้วน
รายได้ที่ลดลงไม่ได้หมายความว่าบริษัทบันทึกรายได้ไม่ครบเสมอไปนะคะ เพราะอาจเกิดจากการสูญเสียลูกค้ารายใหญ่ การยกเลิกสินค้าบางประเภท หรือยอดคำสั่งซื้อที่ลดลง
ในทางกลับกัน หากรายได้เพิ่มขึ้นมากกว่าปกติ นักบัญชีก็ควรตรวจสอบเช่นกันว่าเกิดจากยอดขายจริง หรือมีรายการที่บันทึกผิดประเภทหรือผิดงวดบัญชี
นักบัญชีควรตรวจสอบอะไรบ้าง?
- เปรียบเทียบรายได้รายเดือนและรายปี เพื่อดูว่าความเปลี่ยนแปลงเริ่มเกิดขึ้นเมื่อใด
- ตรวจสอบรายได้กับรายงานการขายและเอกสารประกอบ
- สอบถามกิจการว่ามีลูกค้า สินค้า หรือรูปแบบธุรกิจเปลี่ยนแปลงไปหรือไม่
- ตรวจรายการรายได้ช่วงสิ้นปีว่าบันทึกถูกงวดบัญชีหรือไม่
Tip จาก CPD Academy: อย่าดูเฉพาะยอดขายรวมทั้งปีค่ะ การแยกรายได้ตามเดือนหรือประเภทสินค้าอาจช่วยให้พบสาเหตุของความเปลี่ยนแปลงได้ชัดเจนขึ้น
สัญญาณที่ 2 กำไรขั้นต้นต่ำผิดปกติ
ถ้ากิจการขายได้มากขึ้น แต่กำไรขั้นต้นกลับลดลง นี่คือสัญญาณที่นักบัญชีควรตรวจสอบเพิ่มเติมค่ะ
อัตรากำไรขั้นต้น (Gross Profit Margin: GP) = (ยอดขายสุทธิ − ต้นทุนขาย) ÷ ยอดขายสุทธิ × 100
ลองดูตัวอย่างเปรียบเทียบค่ะ
| รายการ | ปี 2568 | ปี 2569 |
|---|---|---|
| ยอดขายสุทธิ (บาท) | 1,000,000 | 1,200,000 |
| ต้นทุนขาย (บาท) | 800,000 | 1,080,000 |
| กำไรขั้นต้น (บาท) | 200,000 | 120,000 |
| อัตรากำไรขั้นต้น | 20% | 10% |
ยอดขายเพิ่มขึ้น 20% แต่ต้นทุนขายเพิ่มขึ้น 35% ทำให้อัตรากำไรขั้นต้นลดลงจาก 20% เหลือ 10%
สาเหตุอาจเกิดจากต้นทุนสินค้าสูงขึ้น การลดราคาขาย หรือการขายสินค้าที่มีกำไรต่ำมากขึ้น ซึ่งนักบัญชีควรตรวจสอบว่ามีเหตุผลทางธุรกิจรองรับหรือไม่ค่ะ
กำไรขั้นต้นต่ำ เสี่ยงภาษีตรงไหน?
| ประเด็น | ความเสี่ยงทางภาษี | อ่านต่อ |
|---|---|---|
| ขายต่ำกว่าราคาตลาด | หากไม่มีเหตุอันสมควร อาจถูกประเมินตามราคาตลาดตาม มาตรา 65 ทวิ (4) แต่บางกรณี เช่น สินค้าไม่ได้มาตรฐาน อาจมีเหตุอันสมควรตามข้อเท็จจริงและหลักฐาน | ข้อหารือ กค 0811(กม)/134 |
| ซื้อขายกับกรรมการหรือบริษัทในเครือ | ราคาซื้อขายที่ไม่เป็นไปตามปกติอาจมีประเด็นตาม มาตรา 65 ทวิ (4) หรือ มาตรา 71 ทวิ แล้วแต่กรณี | เงินกู้กรรมการและรายการระหว่างกัน |
| ตีราคาสินค้าคงเหลือผิด | อาจทำให้ต้นทุนขายและ GP คลาดเคลื่อน ทางบัญชีใช้ราคาทุนหรือมูลค่าสุทธิที่จะได้รับ (Net Realizable Value: NRV) ส่วนทางภาษีใช้ราคาทุนหรือราคาตลาด แล้วแต่มูลค่าใดต่ำกว่า ตาม มาตรา 65 ทวิ (6) | บัญชีสินค้าคงเหลือ ต้นทุน NRV และการตรวจนับ |
จุดที่ควรตรวจต่อเมื่อกำไรขั้นต้นลดลง
- ตรวจสอบต้นทุนขาย สินค้าคงเหลือ และรายการที่อาจบันทึกผิดงวด
- เปรียบเทียบ GP ย้อนหลัง และแยกตามประเภทสินค้า
- ตรวจสอบราคาซื้อ ราคาขาย และเหตุผลที่เปลี่ยนแปลง
สัญญาณที่ 3 ขาดทุนต่อเนื่องหลายปี
ถ้าบริษัทมีรายได้ทุกปี แต่กลับขาดทุนเพิ่มขึ้นเรื่อย ๆ นี่เป็นอีกสัญญาณที่นักบัญชีควรตรวจสอบสาเหตุค่ะ หากสรรพากรตรวจสอบบัญชีของกิจการที่ขาดทุนต่อเนื่อง นักบัญชีควรสามารถอธิบายสาเหตุของผลขาดทุน รวมถึงแสดงความถูกต้องของรายได้ ค่าใช้จ่าย และผลขาดทุนสุทธิทางภาษีได้
ลองดูตัวอย่างเปรียบเทียบค่ะ
| ปี | รายได้ (บาท) | ขาดทุนสุทธิทางบัญชี (บาท) |
|---|---|---|
| 2567 | 8,000,000 | (500,000) |
| 2568 | 9,000,000 | (800,000) |
| 2569 | 10,000,000 | (1,200,000) |
รายได้เพิ่มขึ้นทุกปี แต่ผลขาดทุนกลับเพิ่มขึ้นจาก 500,000 บาท เป็น 1,200,000 บาท
เมื่อกิจการขาดทุนต่อเนื่อง โดยเฉพาะในช่วงที่รายได้เพิ่มขึ้น นักบัญชีควรตรวจสอบความเสี่ยงทางภาษี 3 เรื่อง ได้แก่
- กิจการบันทึกรายได้ไม่ครบถ้วน ทำให้กำไรต่ำกว่าความเป็นจริง หรือมีผลขาดทุนสูงกว่าที่ควร
- กิจการบันทึกค่าใช้จ่ายสูงเกินจริง หรือไม่ได้บวกกลับรายจ่ายต้องห้ามทางภาษี ทำให้คำนวณกำไรหรือขาดทุนสุทธิทางภาษีไม่ถูกต้อง
- กิจการใช้ผลขาดทุนสุทธิทางภาษียกมาผิดเงื่อนไข เช่น นำผลขาดทุนที่เกิดขึ้นเกิน 5 รอบระยะเวลาบัญชีก่อนปีปัจจุบันมาหักกำไรสุทธิ ซึ่งไม่เป็นไปตาม มาตรา 65 ตรี (12) แห่งประมวลรัษฎากร
สิ่งที่ต้องดูเมื่อกิจการขาดทุนต่อเนื่อง
- วิเคราะห์สาเหตุขาดทุน และตรวจสอบรายได้ ต้นทุน และค่าใช้จ่ายที่ผิดปกติ
- ตรวจรายการปรับปรุงกำไรหรือขาดทุนสุทธิทางภาษี
- ตรวจผลขาดทุนสุทธิทางภาษียกมาแยกตามปี และระยะเวลาการใช้สิทธิ
Tip จาก CPD Academy: อย่าใช้ยอดขาดทุนสะสมในงบแสดงฐานะการเงินแทนผลขาดทุนสุทธิทางภาษียกมาโดยตรง เพราะสองตัวเลขนี้คำนวณตามหลักเกณฑ์ต่างกัน
สัญญาณที่ 4 ค่าใช้จ่ายสูงเมื่อเทียบกับรายได้
อีกหนึ่งสัญญาณที่อาจทำให้สรรพากรตรวจสอบบัญชีคือ ค่าใช้จ่ายเพิ่มขึ้นมาก ทั้งที่รายได้ไม่ได้เพิ่มขึ้นในทิศทางเดียวกัน
ตัวอย่างเช่น
| รายการ | ปี 2568 | ปี 2569 |
|---|---|---|
| รายได้ (บาท) | 5,000,000 | 5,200,000 |
| ค่าใช้จ่ายในการขายและบริหาร (บาท) | 1,000,000 | 1,820,000 |
| สัดส่วนค่าใช้จ่ายต่อรายได้ | 20% | 35% |
จากตัวอย่าง รายได้เพิ่มขึ้นเพียง 4% แต่ค่าใช้จ่ายในการขายและบริหารเพิ่มขึ้นถึง 82%
จุดนี้นักบัญชีควรถามต่อว่า มีค่าใช้จ่ายประเภทใดเพิ่มขึ้น และสอดคล้องกับการดำเนินธุรกิจหรือไม่ เช่น บริษัทอาจจ้างพนักงานเพิ่ม เปิดสาขาใหม่ หรือใช้งบการตลาดมากขึ้น จึงมีค่าใช้จ่ายสูงขึ้นตามแผนธุรกิจ
แต่หากพบค่าที่ปรึกษา ค่านายหน้า หรือค่าใช้จ่ายอื่นจำนวนมาก นักบัญชีก็ควรตรวจสอบรายละเอียดการให้บริการและหลักฐานประกอบให้ชัดเจนด้วยค่ะ
รายการที่ควรเปิดดูเพิ่มเติม
- เปรียบเทียบค่าใช้จ่ายแต่ละหมวดกับปีก่อน
- คำนวณสัดส่วนค่าใช้จ่ายต่อรายได้ เพื่อดูว่าหมวดใดเพิ่มขึ้นผิดปกติ
- ตรวจรายละเอียดรายการที่มีจำนวนเงินสูงหรือเปลี่ยนแปลงมาก
- ตรวจสัญญา ใบแจ้งหนี้ หลักฐานการจ่าย และเอกสารประกอบ
อย่างไรก็ตาม ค่าใช้จ่ายสูงไม่ได้แปลว่าเป็นรายจ่ายต้องห้ามทางภาษีทุกกรณี นักบัญชีต้องพิจารณาว่ารายจ่ายเกิดขึ้นจริง เกี่ยวข้องกับกิจการ และเข้าเงื่อนไขที่กฎหมายอนุญาตให้หักได้หรือไม่
หากต้องการตรวจสอบรายจ่ายที่มีความเสี่ยง สามารถอ่านเพิ่มเติมได้ที่ ค่าใช้จ่ายต้องห้ามมีอะไรบ้าง? ก่อนยื่น ภ.ง.ด.50 ต้องเช็กอะไร
Tip จาก CPD Academy: ก่อนสรุปว่าค่าใช้จ่ายผิดปกติ นักบัญชีควรดูทั้งสัดส่วนต่อรายได้และเหตุผลทางธุรกิจ เพราะยอดเงินที่สูงเพียงอย่างเดียวยังสรุปอะไรไม่ได้
สัญญาณที่ 5 ตัวเลขต่างจากธุรกิจประเภทเดียวกัน
นอกจากการเปรียบเทียบกับตัวเลขของบริษัทในปีก่อนแล้ว นักบัญชีอาจใช้ข้อมูลของกิจการประเภทเดียวกันมาช่วยวิเคราะห์ความสมเหตุสมผลของงบการเงินได้
ตัวอย่างเช่น บริษัท A และบริษัท B ประกอบธุรกิจซื้อมาขายไปเหมือนกัน แต่มีอัตรากำไรและค่าใช้จ่ายแตกต่างกันมาก
| อัตราส่วนทางการเงิน | บริษัท A | บริษัท B |
|---|---|---|
| อัตรากำไรขั้นต้น | 25% | 12% |
| ค่าใช้จ่ายในการขายและบริหารต่อรายได้ | 15% | 28% |
หมายเหตุ: ตัวเลขสมมติเพื่อประกอบการอธิบาย ไม่ใช่อัตราส่วนมาตรฐานของอุตสาหกรรม
จากตัวอย่าง บริษัท B มีอัตรากำไรขั้นต้นต่ำกว่าบริษัท A ถึง 13 จุดเปอร์เซ็นต์ และมีค่าใช้จ่ายในการขายและบริหารต่อรายได้สูงกว่าอีก 13 จุดเปอร์เซ็นต์
แต่นักบัญชียังสรุปไม่ได้ว่าบริษัท B มีปัญหา เพราะทั้งสองบริษัทอาจขายสินค้าคนละประเภท ใช้กลยุทธ์ราคาต่างกัน หรือมีต้นทุนการดำเนินงานไม่เหมือนกัน
จะหาข้อมูลเปรียบเทียบจากที่ไหน?
นักบัญชีสามารถค้นหาข้อมูลนิติบุคคลและข้อมูลทางการเงินที่เปิดเผยได้จาก ระบบคลังข้อมูลธุรกิจ (DBD DataWarehouse+) ของกรมพัฒนาธุรกิจการค้า เพื่อนำมาประกอบการวิเคราะห์ธุรกิจประเภทเดียวกัน
อย่างไรก็ตาม ก่อนนำตัวเลขมาเปรียบเทียบ นักบัญชีควรพิจารณาว่ากิจการมีรูปแบบธุรกิจ ขนาด และนโยบายบัญชีใกล้เคียงกันหรือไม่ เพราะอาจทำให้อัตราส่วนแตกต่างกันได้แม้จะอยู่ในประเภทธุรกิจเดียวกัน
ก่อนเปรียบเทียบ ควรเช็ก 4 เรื่องนี้
- เลือกกิจการเปรียบเทียบที่มีรูปแบบธุรกิจใกล้เคียงกัน
- เปรียบเทียบอัตรากำไรขั้นต้นและสัดส่วนค่าใช้จ่ายหลัก
- ตรวจสอบความแตกต่างของสินค้า กลุ่มลูกค้า และราคาขาย
- พิจารณานโยบายบัญชีและข้อมูลเฉพาะของกิจการประกอบ
Tip จาก CPD Academy: ข้อมูลของธุรกิจอื่นเป็นแค่ตัวช่วยชี้ว่าควรตรวจตรงไหน ไม่ได้ใช้ตัดสินว่ากิจการเสียภาษีถูกหรือผิด
ก่อนสรรพากรตรวจสอบบัญชี พบตัวเลขผิดปกติต้องทำอย่างไร?
เมื่อพบตัวเลขผิดปกติในงบการเงิน สิ่งแรกที่ควรทำไม่ใช่การรีบปรับตัวเลขให้ดูดีขึ้น แต่ต้องหาสาเหตุให้ชัดเจนก่อนค่ะ
นักบัญชีสามารถเริ่มตรวจสอบได้ตาม 4 ขั้นตอนนี้
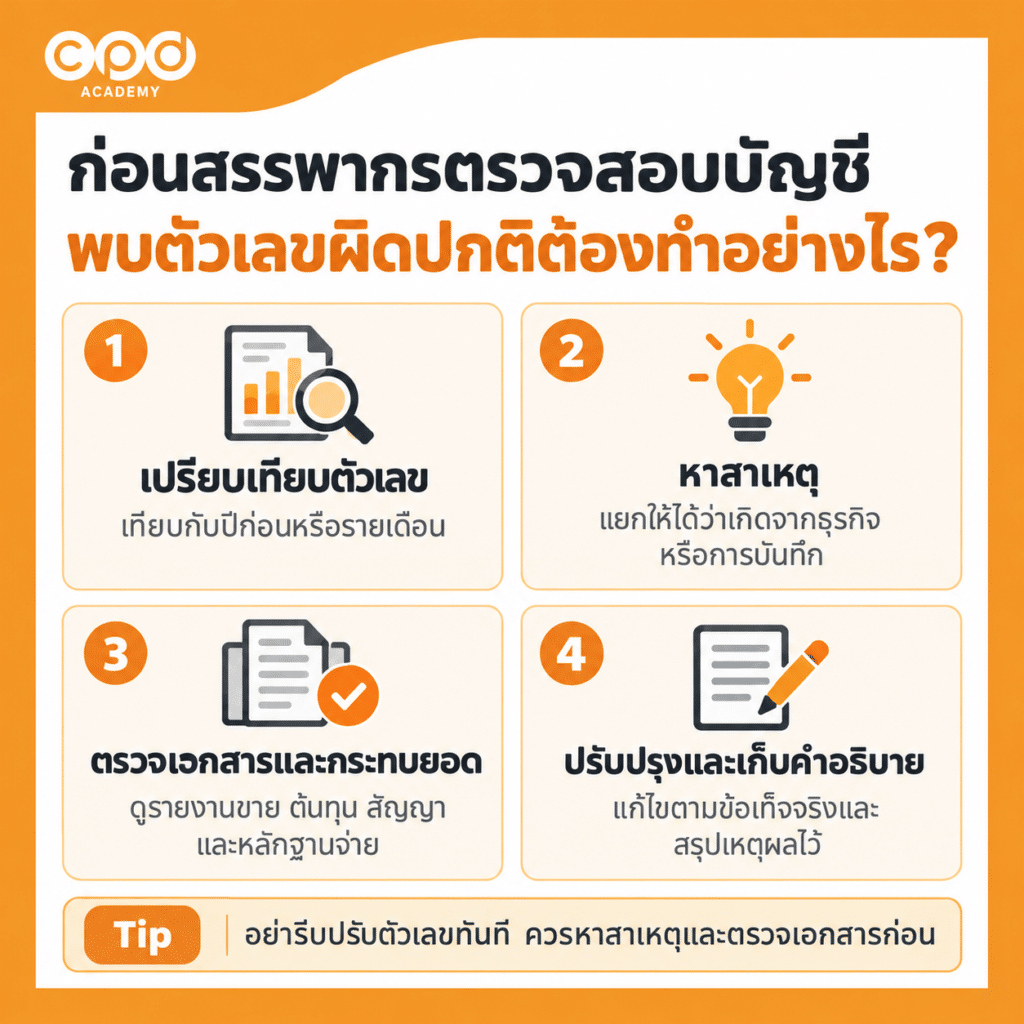
ขั้นตอนที่ 1 เปรียบเทียบตัวเลขและระบุรายการผิดปกติ
นักบัญชีควรนำงบการเงินปีปัจจุบันมาเทียบกับปีก่อน หรือแยกวิเคราะห์เป็นรายเดือน เพื่อหาว่ารายการใดเปลี่ยนแปลงมากกว่าปกติ
ขั้นตอนที่ 2 หาสาเหตุของความเปลี่ยนแปลง
นักบัญชีควรตรวจสอบว่าความผิดปกติเกิดจากการดำเนินธุรกิจจริง หรือเกิดจากข้อผิดพลาดในการบันทึกบัญชี เช่น บันทึกรายการผิดงวดหรือจัดประเภทบัญชีไม่ถูกต้อง
ขั้นตอนที่ 3 ตรวจสอบเอกสารและกระทบยอด
นักบัญชีควรนำตัวเลขที่มีข้อสงสัยมาตรวจสอบกับเอกสารประกอบ เช่น รายงานขาย รายงานต้นทุน สัญญา และหลักฐานการจ่ายเงิน รวมถึงข้อมูลภาษีจากระบบที่เกี่ยวข้องเมื่อจำเป็น
ขั้นตอนที่ 4 ปรับปรุงรายการและจัดเก็บคำอธิบาย
หากพบข้อผิดพลาด นักบัญชีควรปรับปรุงบัญชีหรือภาษีตามข้อเท็จจริง พร้อมเก็บหลักฐานประกอบให้ครบถ้วน
ถ้าตรวจสอบแล้วพบว่าตัวเลขถูกต้อง กิจการก็ไม่จำเป็นต้องแก้ไขเพียงเพราะตัวเลขแตกต่างจากปีก่อน แต่นักบัญชีควรจัดทำคำอธิบายไว้เพื่อให้ตรวจสอบย้อนหลังได้ทุกเมื่อ
สรุป: งบการเงินแบบไหนเสี่ยงถูกสรรพากรตรวจ?
สรรพากรไม่ได้ตัดสินกิจการจากตัวเลขเพียงตัวเดียว แต่ถ้างบการเงินมี 5 สัญญาณนี้ นักบัญชีควรเตรียมคำอธิบายไว้ก่อนยื่นภาษี
- รายได้เพิ่มขึ้นหรือลดลงผิดปกติ
- กำไรขั้นต้นลดลงทั้งที่ขายได้มากขึ้น
- กิจการขาดทุนต่อเนื่องหลายปี
- ค่าใช้จ่ายเพิ่มขึ้นเร็วกว่ารายได้
- อัตราส่วนสำคัญต่างจากธุรกิจประเภทเดียวกันมาก
เมื่อเจอสัญญาณเหล่านี้ นักบัญชีไม่ต้องตกใจ ให้หาสาเหตุ เก็บเอกสาร และแก้เฉพาะรายการที่ผิดจริง ตัวเลขที่อธิบายได้พร้อมหลักฐานจะช่วยให้กิจการชี้แจงสรรพากรได้อย่างมั่นใจ แต่ถ้าอธิบายไม่ได้ กิจการอาจถูกประเมินภาษีเพิ่ม พร้อมเบี้ยปรับและเงินเพิ่ม
คำถามที่พบบ่อย (FAQ)
1. งบขาดทุนทำให้สรรพากรตรวจหรือไม่?
ตอบ: ไม่เสมอไปค่ะ การขาดทุนไม่ได้ทำให้กิจการถูกตรวจสอบโดยอัตโนมัติ แต่หากขาดทุนต่อเนื่องหลายปี กิจการควรมีข้อมูลอธิบายสาเหตุและหลักฐานประกอบที่ตรวจสอบได้
2. หากกำไรขั้นต้นต่ำผิดปกติ นักบัญชีต้องเตรียมอะไร?
ตอบ: นักบัญชีควรเตรียมรายงานยอดขาย รายละเอียดต้นทุนขาย ข้อมูลสินค้าคงเหลือ และเอกสารที่อธิบายการเปลี่ยนแปลงของราคาขายหรือต้นทุน เพื่อใช้ตรวจสอบสาเหตุที่ GP ลดลงค่ะ
3. สรรพากรเปรียบเทียบข้อมูลกับธุรกิจอื่นได้หรือไม่?
ตอบ: ได้ค่ะ กรมสรรพากรสามารถพิจารณาข้อมูลที่ได้รับหรือเข้าถึงได้ตามกฎหมาย รวมถึงข้อมูลเปรียบเทียบที่เกี่ยวข้อง เพื่อประกอบการวิเคราะห์ความเสี่ยง แต่การมีอัตราส่วนแตกต่างจากธุรกิจอื่นเพียงอย่างเดียวไม่ได้หมายความว่ากิจการเสียภาษีไม่ถูกต้อง
4. หากตัวเลขผิดปกติแต่มีเหตุผลทางธุรกิจ นักบัญชีควรทำอย่างไร?
ตอบ: นักบัญชีควรเก็บเอกสารสนับสนุน เช่น รายงานยอดขาย รายละเอียดต้นทุน สัญญา หรือข้อมูลการเปลี่ยนแปลงของธุรกิจ พร้อมสรุปคำอธิบายให้ชัดเจน เพื่อให้ตรวจสอบย้อนหลังได้ค่ะ
ตรวจความเสี่ยงภาษีก่อนยื่นให้มั่นใจยิ่งขึ้น
ถ้าคุณอยากเรียนรู้วิธีตรวจความเสี่ยงอย่างเป็นระบบ เราขอแนะนำคอร์สเช็กความเสี่ยงภาษี ก่อนยื่นสรรพากร จาก CPD Academy คอร์สนี้จะช่วยต่อยอดจากการสังเกตตัวเลขผิดปกติ ไปสู่การตรวจความเสี่ยงภาษีครบทั้ง 33 จุด เพื่อให้คุณเตรียมข้อมูลก่อนยื่นภาษีได้รอบคอบยิ่งขึ้น