เผยแพร่ครั้งแรก: 22 สิงหาคม 2022
อัปเดตล่าสุด: 5 พฤศจิกายน 2026
เมื่อเปิดงบทดลองแล้วพบยอดสินค้าคงเหลือ หลายคนอาจสงสัยว่า สินค้าคงเหลืออยู่หมวดไหน? คำตอบคือ อยู่ในหมวดสินทรัพย์ในงบแสดงฐานะการเงิน แต่หากมูลค่าสินค้าไม่ถูกต้อง ก็อาจกระทบต่อต้นทุนขายและกำไรของกิจการได้ค่ะ
บทความนี้ CPD Academy สรุปวิธีอ่านสินค้าคงเหลือในงบการเงิน ข้อมูลสำคัญในหมายเหตุประกอบงบ และวิธีวิเคราะห์อัตราหมุนเวียนสินค้าคงเหลือ (Inventory Turnover) พร้อมตัวอย่างคำนวณค่ะ
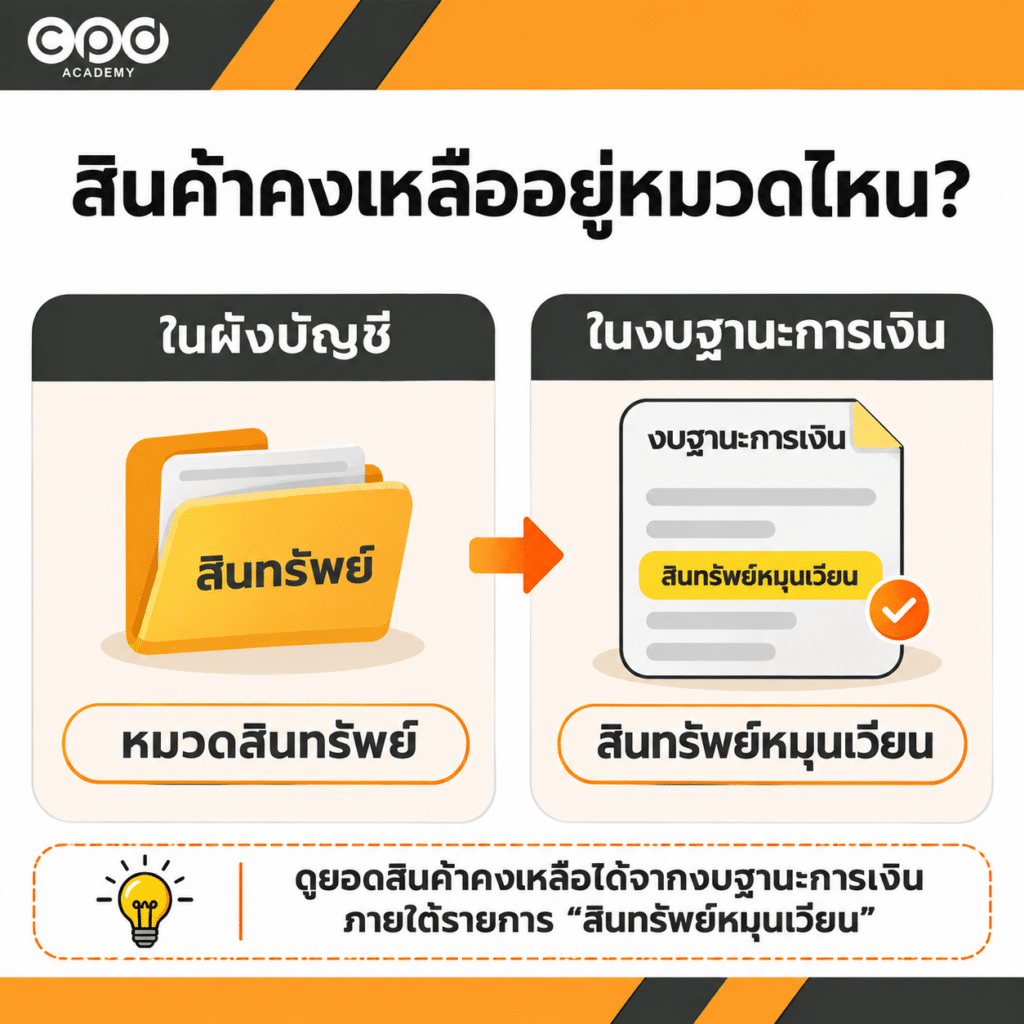
สินค้าคงเหลืออยู่หมวดไหนในงบการเงิน?
ในผังบัญชี สินค้าคงเหลือจัดอยู่ในหมวดสินทรัพย์ ส่วนในงบแสดงฐานะการเงิน (Statement of Financial Position) จะแสดงภายใต้สินทรัพย์หมุนเวียน เนื่องจากเป็นสินทรัพย์ที่กิจการถือไว้เพื่อขายหรือใช้ในรอบการดำเนินงานตามปกติ โดยแสดงรายการตาม รายการย่อที่ต้องมีในงบการเงินของกรมพัฒนาธุรกิจการค้า
สินค้าคงเหลืออาจเป็นสินค้าที่ถือไว้เพื่อขาย งานระหว่างผลิต หรือวัตถุดิบที่ใช้ในการผลิตและให้บริการ โดยสามารถอ่านเพิ่มเติมเกี่ยวกับ ความหมายและประเภทของสินค้าคงเหลือ ได้ค่ะ
สินค้าคงเหลือเกี่ยวข้องกับต้นทุนขายและกำไรอย่างไร?
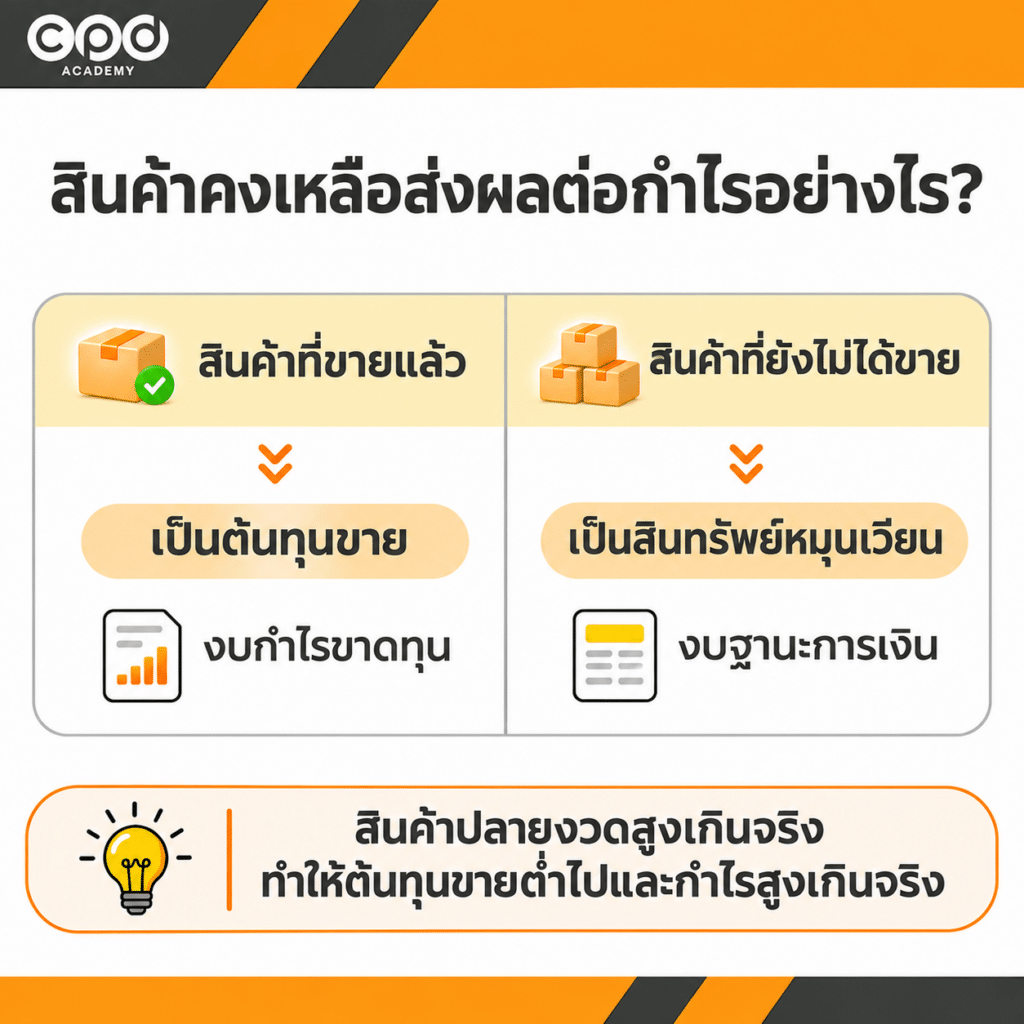
เมื่อกิจการขายสินค้า ต้นทุนของสินค้าที่ขายไปจะบันทึกเป็น ต้นทุนขายในงบกำไรขาดทุน ส่วนสินค้าที่ยังขายไม่ได้จะยังคงเป็นสินทรัพย์ในงบแสดงฐานะการเงิน ดังนั้น มูลค่าสินค้าคงเหลือปลายงวดจึงมีผลต่อทั้งต้นทุนขายและกำไรของกิจการ
สำหรับธุรกิจซื้อมาขายไปที่ใช้ระบบบัญชีสินค้าแบบสิ้นงวด (Periodic) สามารถคำนวณต้นทุนขายอย่างง่ายได้ดังนี้
ต้นทุนขาย = สินค้าคงเหลือต้นงวด + ซื้อสุทธิ − สินค้าคงเหลือปลายงวด
ตัวอย่างการคำนวณต้นทุนขายและกำไรขั้นต้น
| รายการ | จำนวนเงิน (บาท) |
|---|---|
| รายได้จากการขาย | 700,000 |
| หัก ต้นทุนขาย | |
| สินค้าคงเหลือต้นงวด | 100,000 |
| ซื้อสินค้าสุทธิ | 500,000 |
| สินค้าที่มีไว้เพื่อขาย | 600,000 |
| หัก สินค้าคงเหลือปลายงวด | (150,000) |
| รวมต้นทุนขาย | (450,000) |
| กำไรขั้นต้น | 250,000 |
กิจการมีต้นทุนขาย 450,000 บาท และกำไรขั้นต้น 250,000 บาท แต่ถ้าบันทึกสินค้าคงเหลือปลายงวดสูงกว่าความจริง 20,000 บาท โดยรายการอื่นถูกต้อง จะทำให้ต้นทุนขายต่ำไป 20,000 บาท และกำไรขั้นต้นสูงไป 20,000 บาท
Tip จาก CPD Academy ก่อนปิดบัญชี ให้ดูรายการซื้อ–ขายช่วงใกล้วันสิ้นงวดเป็นพิเศษ โดยเฉพาะวันที่รับและส่งมอบสินค้า เพื่อไม่ให้บันทึกสินค้าคงเหลือและต้นทุนขายผิดงวดค่ะ
สำหรับการคำนวณราคาทุนด้วยวิธีเข้าก่อนออกก่อน (FIFO) และวิธีถัวเฉลี่ย สามารถอ่านเพิ่มเติมได้ในบทความ วิธีคำนวณต้นทุนสินค้าคงเหลือ
หมายเหตุประกอบงบบอกอะไรเกี่ยวกับสินค้าคงเหลือ?
ยอดสินค้าคงเหลือในงบแสดงฐานะการเงินเป็นเพียงตัวเลขรวม หากต้องการทราบว่ากิจการวัดมูลค่าสินค้าอย่างไร หรือมียอดสินค้าแต่ละประเภทเท่าไร ต้องอ่านหมายเหตุประกอบงบการเงินเพิ่มเติม
ตามมาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (TFRS for NPAEs) บทที่ 8 กำหนดให้เปิดเผยข้อมูลเกี่ยวกับสินค้าคงเหลือ โดยสามารถดูรายละเอียดจาก TFRS for NPAEs ฉบับล่าสุด ของสภาวิชาชีพบัญชี
| ข้อมูลที่เปิดเผย | นักบัญชีควรอ่านอะไร |
|---|---|
| นโยบายบัญชีและวิธีคำนวณราคาทุน | การวัดมูลค่าด้วยราคาทุนหรือมูลค่าสุทธิที่จะได้รับ (Net Realizable Value: NRV) แล้วแต่มูลค่าใดต่ำกว่า และวิธีคำนวณราคาทุน เช่น เข้าก่อนออกก่อนหรือถัวเฉลี่ย |
| มูลค่าสินค้าคงเหลือ | มูลค่ารวมและมูลค่าที่แยกตามประเภท เช่น วัตถุดิบ งานระหว่างทำ และสินค้าสำเร็จรูป |
| สินค้าคงเหลือที่รับรู้เป็นค่าใช้จ่ายในการบริหาร | มูลค่าที่รับรู้เป็นค่าใช้จ่ายในการบริหารในรอบระยะเวลารายงาน |
| การปรับลดมูลค่า | มูลค่าสินค้าคงเหลือที่ปรับลดและรับรู้เป็นส่วนหนึ่งของต้นทุนขาย |
| การกลับรายการปรับลดมูลค่า | มูลค่าที่กลับรายการจากการปรับลดมูลค่าที่เคยรับรู้ไว้ก่อนหน้า |
| สินค้าคงเหลือที่ใช้เป็นหลักประกันหนี้สิน | มูลค่าตามบัญชีของสินค้าที่นำไปใช้เป็นหลักประกันหนี้สิน |
ตัวอย่างการแสดงสินค้าคงเหลือในหมายเหตุประกอบงบการเงิน
บริษัท ตัวอย่าง จำกัด มีสินค้าคงเหลือรวม 350,000 บาท โดยในหมายเหตุประกอบงบการเงินอาจแสดงรายละเอียดดังนี้
| ประเภทสินค้าคงเหลือ | จำนวนเงิน (บาท) |
|---|---|
| วัตถุดิบ | 100,000 |
| งานระหว่างทำ | 75,000 |
| สินค้าสำเร็จรูป | 175,000 |
| รวมสินค้าคงเหลือ | 350,000 |
ตัวอย่างนี้ช่วยให้เห็นว่ายอดสินค้าคงเหลือประกอบด้วยสินค้าประเภทใดบ้าง และประเภทใดมีมูลค่าสูงที่สุด
อีกเรื่องที่ควรดูคือ การปรับลดมูลค่าสินค้าคงเหลือ โดยเฉพาะสินค้าที่ชำรุด ล้าสมัย หรือราคาขายลดลง ซึ่งอาจต้องปรับมูลค่าให้สอดคล้องกับมูลค่าสุทธิที่จะได้รับ (NRV)
วิเคราะห์สินค้าคงเหลือสูงหรือต่ำผิดปกติอย่างไร?
การดูยอดสินค้าคงเหลือเพียงอย่างเดียวอาจไม่เพียงพอ นักบัญชีจึงควรวิเคราะห์ข้อมูลอื่นประกอบ เพื่อดูว่ากิจการมีสินค้าเหมาะสมกับการดำเนินธุรกิจหรือไม่
ยอดขายลดแต่สินค้าคงเหลือเพิ่มขึ้น บอกอะไร?
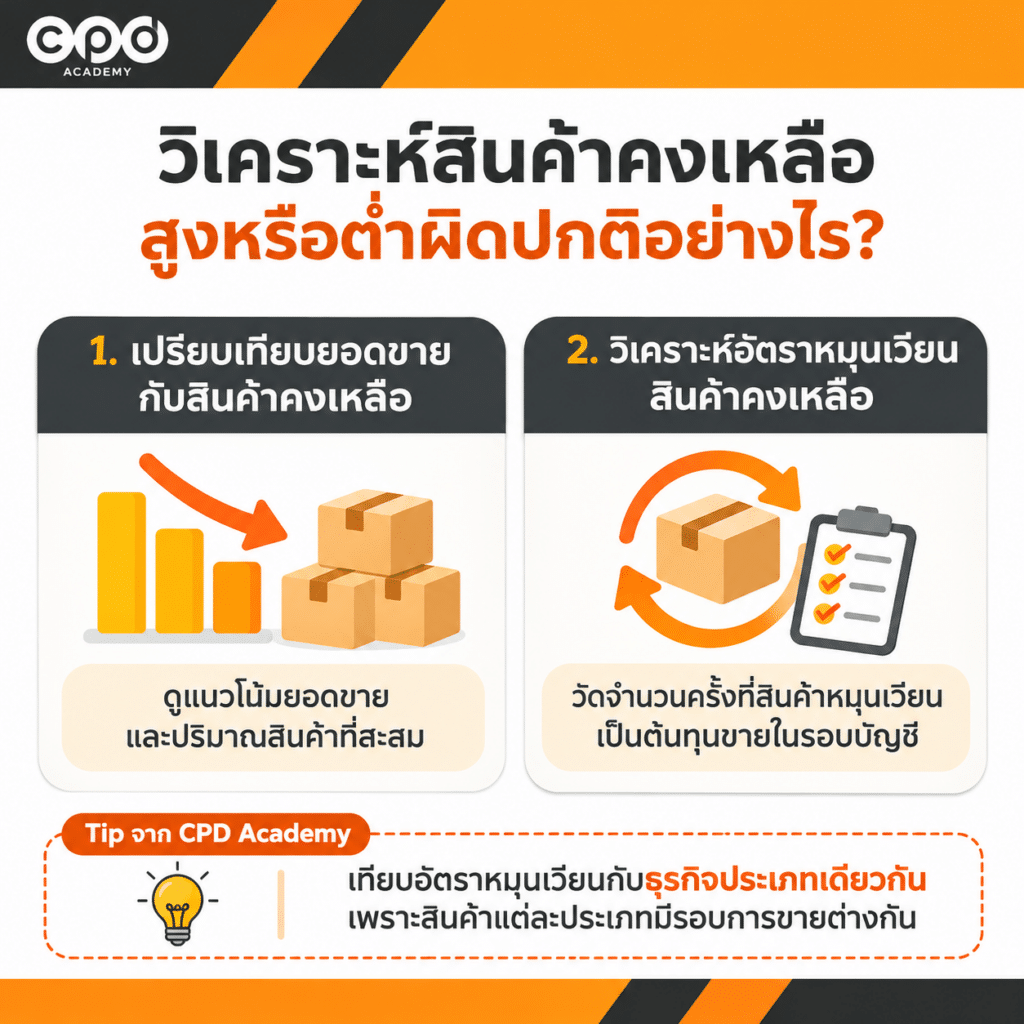
หากยอดขายลดลงแต่สินค้าคงเหลือเพิ่มขึ้น อาจเป็นสัญญาณว่ามีสินค้าสะสมมากขึ้น โดยควรเปรียบเทียบ อัตราการเปลี่ยนแปลง (%) กับปีก่อน เพื่อดูแนวโน้มของทั้งสองรายการ
ตัวอย่าง
| รายการ | ปี 2567 | ปี 2568 | การเปลี่ยนแปลง |
|---|---|---|---|
| รายได้จากการขาย | 2,000,000 | 1,800,000 | ลดลง 10% |
| สินค้าคงเหลือปลายปี | 300,000 | 450,000 | เพิ่มขึ้น 50% |
กิจการมียอดขายลดลง 10% แต่สินค้าคงเหลือเพิ่มขึ้น 50% อาจเกิดจากสินค้าขายช้า ซื้อสินค้าเกินความต้องการ หรือเตรียมสินค้าไว้ขายในอนาคต จึงควรตรวจสอบสาเหตุก่อนสรุปว่ามีความผิดปกติ
หากสงสัยว่ายอดสินค้าในบัญชีไม่ตรงกับสินค้าที่มีอยู่จริง ควรตรวจสอบผลการนับสินค้า โดยศึกษารายละเอียดจากบทความ ขั้นตอนตรวจนับสินค้าคงเหลือ เพิ่มเติมได้ค่ะ
อัตราหมุนเวียนสินค้าคงเหลือคำนวณอย่างไร?
นอกจากดูทิศทางของยอดขายกับสินค้าคงเหลือแล้ว นักบัญชียังสามารถใช้ อัตราหมุนเวียนสินค้าคงเหลือ เพื่อวิเคราะห์ว่าสินค้าหมุนเวียนเป็นต้นทุนขายได้กี่ครั้งในรอบระยะเวลาบัญชี
สูตรคำนวณ
อัตราหมุนเวียนสินค้าคงเหลือ = ต้นทุนขาย ÷ สินค้าคงเหลือถัวเฉลี่ย
สินค้าคงเหลือถัวเฉลี่ย = (สินค้าคงเหลือต้นงวด + สินค้าคงเหลือปลายงวด) ÷ 2
ระยะเวลาขายสินค้าเฉลี่ย = 365 ÷ อัตราหมุนเวียนสินค้าคงเหลือ
ตัวอย่างการคำนวณ
ใช้ข้อมูลของกิจการเดียวกับตัวอย่างก่อนหน้า โดยเพิ่มข้อมูลต้นทุนขายและสินค้าคงเหลือต้นงวด
| รายการ | ปี 2567 | ปี 2568 |
|---|---|---|
| ต้นทุนขาย | 1,500,000 | 1,350,000 |
| สินค้าคงเหลือต้นงวด | 260,000 | 300,000 |
| สินค้าคงเหลือปลายงวด | 300,000 | 450,000 |
| สินค้าคงเหลือถัวเฉลี่ย | 280,000 | 375,000 |
| อัตราหมุนเวียนสินค้าคงเหลือ | 5.36 เท่า | 3.60 เท่า |
| ระยะเวลาขายสินค้าเฉลี่ย | ประมาณ 68 วัน | ประมาณ 101 วัน |
ปี 2568 อัตราหมุนเวียนสินค้าคงเหลือลดลงจาก 5.36 เท่า เหลือ 3.60 เท่า และระยะเวลาขายสินค้าเฉลี่ยเพิ่มขึ้นจากประมาณ 68 วันเป็น 101 วัน แสดงว่า สินค้าหมุนเวียนช้าลงเมื่อเทียบกับปีก่อน
นักบัญชีควรตรวจสอบว่ามีสินค้าขายช้าหรือค้างสต๊อกเพิ่มขึ้นหรือไม่ รวมถึงพิจารณาว่าการซื้อสินค้าเหมาะสมกับความต้องการของลูกค้าหรือไม่
Tip จาก CPD Academy ควรเปรียบเทียบอัตราหมุนเวียนกับธุรกิจประเภทเดียวกัน เพราะสินค้าแต่ละประเภทมีรอบการขายแตกต่างกัน
สรุป: อ่านสินค้าคงเหลือในงบการเงิน ต้องดูอะไรบ้าง?
เมื่อเข้าใจแล้วว่า สินค้าคงเหลืออยู่หมวดไหน การอ่านงบการเงินให้ครบถ้วนควรพิจารณาอีก 4 เรื่องสำคัญ ได้แก่
- หมวดบัญชี: ดูการจัดประเภทและมูลค่าสินค้าคงเหลือที่แสดงในงบแสดงฐานะการเงิน
- ต้นทุนขายและกำไร: หากสินค้าคงเหลือปลายงวดสูงเกินจริง ต้นทุนขายจะต่ำไปและกำไรสูงเกินจริง
- หมายเหตุประกอบงบ: อ่านนโยบายการวัดมูลค่า วิธีคำนวณราคาทุน และรายละเอียดสินค้าคงเหลือ
- การวิเคราะห์: เทียบยอดสินค้ากับยอดขายและอัตราหมุนเวียน เพื่อหาสัญญาณผิดปกติที่ควรพิจารณาเพิ่มเติม
ก่อนสรุปว่ายอดสินค้าคงเหลือสูงหรือต่ำผิดปกติ ควรอ่านหมายเหตุประกอบงบและพิจารณาข้อมูลอื่นร่วมกัน ไม่ควรตัดสินจากยอดสินค้าเพียงอย่างเดียวค่ะ
FAQ: คำถามที่พบบ่อย
สินค้าคงเหลือกับต้นทุนขายต่างกันอย่างไร?
ตอบ : สินค้าคงเหลือเป็นสินทรัพย์ที่กิจการยังไม่ได้ขาย ส่วนต้นทุนขายเป็นค่าใช้จ่ายของสินค้าที่ขายไปแล้ว โดยแสดงในงบแสดงฐานะการเงินและงบกำไรขาดทุนตามลำดับ
วัสดุสิ้นเปลืองและอะไหล่ถือเป็นสินค้าคงเหลือหรือไม่?
ตอบ : ขึ้นอยู่กับลักษณะการใช้งานค่ะ วัสดุที่ใช้ผลิตสินค้าหรือให้บริการและอะไหล่ทั่วไปอาจจัดเป็นสินค้าคงเหลือ ส่วนวัสดุสำนักงานมักบันทึกเป็นค่าใช้จ่ายเมื่อใช้ไป ทั้งนี้ อะไหล่บางประเภทอาจต้องจัดเป็นสินทรัพย์ถาวรตามลักษณะการใช้งาน
สินค้าฝากขายและสินค้าระหว่างทางต้องแสดงในงบการเงินของใคร?
ตอบ : สินค้าฝากขายโดยทั่วไปยังเป็นสินค้าคงเหลือของผู้ฝากขาย ส่วนสินค้าระหว่างทางต้องพิจารณาว่าความเสี่ยงและผลตอบแทนที่มีนัยสำคัญโอนไปยังผู้ซื้อแล้วหรือยัง ตามเงื่อนไขการส่งมอบสินค้าค่ะ
กิจการที่ไม่มีสินค้าคงเหลือ ต้องแสดงรายการนี้ในงบการเงินหรือไม่?
ตอบ : หากกิจการไม่มีสินค้าคงเหลือ ณ วันสิ้นรอบระยะเวลารายงาน และไม่มีรายการที่เกี่ยวข้องให้เปิดเผย โดยทั่วไปไม่จำเป็นต้องแสดงรายการสินค้าคงเหลือแยกต่างหากในงบแสดงฐานะการเงิน
ทำบัญชีสินค้าคงเหลือให้ถูกต้อง ต้องรู้อะไรบ้าง?
การทำบัญชีสินค้าคงเหลือให้ถูกต้อง ต้องเข้าใจทั้งการคำนวณราคาทุน การวัดมูลค่า และการแสดงรายการในงบการเงิน
คอร์สเรียน สินค้าคงเหลือกับประเด็นทางบัญชีที่น่าสนใจ ของ CPD Academy รวมเนื้อหาสำคัญ พร้อมตัวอย่างการคำนวณและกรณีศึกษา เพื่อให้นักบัญชีนำไปใช้กับงานจริงได้ค่ะ






