เผยแพร่ครั้งแรก: 26 ธันวาคม 2022
อัปเดตล่าสุด: 5 พฤศจิกายน 2026
เคยเจอไหมคะ? พอถึงวันตรวจนับสินค้าปลายปี กลับพบว่าสินค้าในคลังไม่ตรงกับรายงาน บางรายการไม่มีรหัสชัดเจน หรือมีการรับ–จ่ายสินค้าระหว่างที่กำลังนับ ทำให้ต้องเสียเวลาย้อนกลับไปเช็กเอกสารและหาสาเหตุของผลต่าง
การตรวจนับสินค้าคงเหลือปลายปีจึงไม่ใช่แค่การนับว่ามีสินค้าเหลือกี่ชิ้น แต่ต้องเตรียมข้อมูล ควบคุมการนับ และนำผลไปเทียบกับรายงานให้ถูกต้องก่อนปิดบัญชี
บทความนี้ CPD Academy จะพาไปดูว่าก่อนตรวจนับต้องเตรียมอะไรบ้าง วันตรวจนับต้องเช็กอะไร และวิธีตรวจนับจากรายงานไปหาสินค้าจริงกับจากสินค้าจริงกลับไปหารายงานต่างกันอย่างไร พร้อม Checklist สำหรับนำไปใช้งานค่ะ
ตรวจนับสินค้าคงเหลือคืออะไร ก่อนนับต้องเตรียมอะไรบ้าง?
การตรวจนับสินค้าคงเหลือ (Physical Inventory Count) คือ การนับจำนวนและดูสภาพสินค้าที่มีอยู่จริง ณ วันที่กำหนด แล้วนำผลไปเทียบกับรายงานสินค้าคงเหลือ เพื่อเช็กว่ายอดสินค้าที่บันทึกไว้ถูกต้องหรือไม่ก่อนปิดบัญชี
การตรวจนับช่วยให้รู้ว่าสินค้าในรายงานมีอยู่จริงหรือไม่ มีสินค้าตกหล่นจากรายงานหรือเปล่า รวมถึงมีสินค้าเสียหายที่ต้องนำมาประเมินมูลค่าเพิ่มเติมไหม
หากต้องการทบทวนหลักการบัญชีและการวัดมูลค่าสินค้าคงเหลือ สามารถอ่านเพิ่มเติมได้ที่ บัญชีสินค้าคงเหลือ ต้นทุน NRV และการตรวจนับที่นักบัญชีต้องรู้
ก่อนเริ่มตรวจนับ มี 3 เรื่องที่ต้องเตรียมให้พร้อม ได้แก่ เอกสารและแผนตรวจนับ พื้นที่จัดเก็บสินค้า และผู้รับผิดชอบการตรวจนับ เพื่อลดปัญหาการนับซ้ำ นับตกหล่น และต้องกลับมาค้นเอกสารย้อนหลังค่ะ
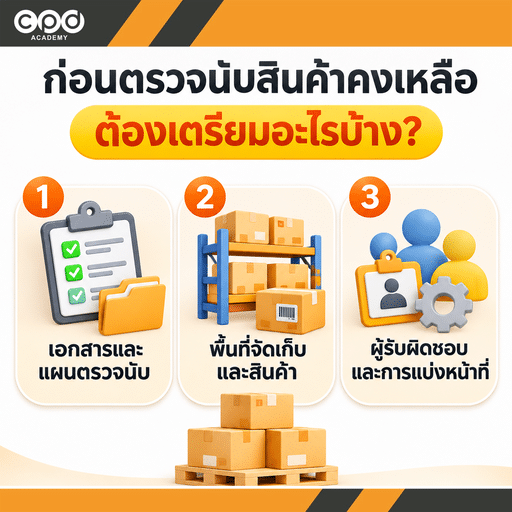
1 เอกสารและแผนการตรวจนับ
เริ่มจากกำหนดวัน เวลา และสถานที่ตรวจนับให้ชัดเจน รวมถึงดูว่ากิจการมีสินค้าอยู่กี่คลังหรือกี่พื้นที่ เพื่อให้ทีมงานวางแผนตรวจนับได้ครบทุกแห่ง
เอกสารที่ต้องเตรียมมีดังนี้
| เอกสาร | ใช้ตรวจสอบอะไร |
|---|---|
| รายงานสินค้าคงเหลือ | รหัสสินค้า ชื่อสินค้า จำนวน และสถานที่จัดเก็บ |
| บัตรสินค้า (Stock Card) | รายการรับเข้าและจ่ายออกของแต่ละรหัส |
| ใบตรวจนับสินค้า (Count Sheet) | บันทึกจำนวนสินค้าที่นับได้จริง |
| ใบรับสินค้าและใบส่งสินค้า | เช็กรายการรับ–จ่ายก่อนและหลังวันนับ |
| ใบโอนสินค้าระหว่างคลัง | เช็กสินค้าที่เคลื่อนย้ายระหว่างพื้นที่ |
| รายการสินค้าชำรุดหรือไม่เคลื่อนไหว | ระบุสินค้าที่ต้องดูสภาพเพิ่มเติม |
นอกจากนี้ ต้องกำหนดเวลาตัดยอดรายงานสินค้าให้ตรงกับเวลาที่ตรวจนับ และกำหนดเลขที่ใบตรวจนับทุกใบ จะได้รู้ว่าแจกไปกี่ใบ เก็บคืนครบไหม และมีรายการไหนตกหล่นหรือเปล่า
จุดที่ต้องระวัง: การนับตามยอดในระบบ
หากผู้ตรวจนับเห็นจำนวนคงเหลือในรายงานล่วงหน้า อาจเผลอบันทึกจำนวนตามระบบแทนการนับจริง
กิจการอาจใช้ การนับแบบไม่แสดงยอด (Blind Count) โดยให้ใบตรวจนับแสดงรหัสและชื่อสินค้า แต่ไม่แสดงจำนวนคงเหลือตามรายงาน เพื่อให้ผู้ตรวจนับลงจำนวนที่พบจริงค่ะ
2 พื้นที่จัดเก็บสินค้า
ก่อนวันตรวจนับ ควรจัดพื้นที่คลังสินค้าให้หยิบและนับสินค้าแต่ละรายการได้ง่าย โดยเฉพาะสินค้าที่หน้าตาคล้ายกันแต่ต่างรุ่น ต่างขนาด หรือต่างหน่วยนับค่ะ
สิ่งที่ควรเตรียม ได้แก่
- จัดสินค้าตามรหัสหรือประเภท และติดป้ายให้ชัดเจน
- แยกสินค้าที่อยู่ระหว่างรับเข้า จัดส่ง หรือรอตรวจสอบ
- แยกสินค้าเสียหาย หมดอายุ และไม่เคลื่อนไหว
- ระบุสินค้าที่ฝากเก็บให้ผู้อื่นหรือรับฝากจากบุคคลภายนอก
- กำหนดพื้นที่ที่ตรวจนับเสร็จแล้ว เพื่อป้องกันการนับซ้ำ
ตัวอย่าง: สินค้า A001 เก็บอยู่ทั้งหน้าร้านและคลังหลังร้าน แต่ทีมตรวจนับได้รับมอบหมายให้ตรวจเฉพาะหน้าร้าน ทำให้ยอดที่นับได้ต่ำกว่ารายงาน ทั้งที่ยังมีสินค้าเหลืออยู่อีกคลังหนึ่ง
กรณีแบบนี้ ถ้าแบ่งพื้นที่และระบุจุดจัดเก็บไว้ตั้งแต่แรก ก็ช่วยลดปัญหาสินค้านับไม่ครบได้ค่ะ
3 ผู้รับผิดชอบและการแบ่งหน้าที่
กิจการไม่จำเป็นต้องมีพนักงานแยกครบทุกตำแหน่ง โดยเฉพาะ SMEs ที่มีบุคลากรจำกัด อาจให้พนักงานหนึ่งคนรับผิดชอบหลายหน้าที่ได้ แต่ควรมีคนอื่นช่วยตรวจทานผลการนับเท่าที่ทำได้ค่ะ
หน้าที่หลักในการตรวจนับสินค้าแบ่งได้ดังนี้
| ผู้รับผิดชอบ | หน้าที่ |
|---|---|
| ผู้ควบคุมการตรวจนับ | วางแผน กำหนดพื้นที่ และดูว่าตรวจนับครบทุกจุดหรือไม่ |
| ผู้ตรวจนับสินค้า | นับจำนวน ดูสภาพสินค้า และบันทึกผลลงใบตรวจนับ |
| ผู้ตรวจสอบผล | ทบทวนผล นับซ้ำเมื่อพบข้อสงสัย และเทียบกับรายงานสินค้า |
การแบ่งหน้าที่ช่วยลดข้อผิดพลาดจากการตรวจนับ โดยเฉพาะการแยกผู้ตรวจนับออกจากผู้ตรวจสอบผล
กรณีผู้สอบบัญชีเข้าร่วมสังเกตการณ์
ตามมาตรฐานการสอบบัญชี รหัส 501 (TSA 501) หากสินค้าคงเหลือมีสาระสำคัญต่องบการเงิน ผู้สอบบัญชีต้องเข้าสังเกตการณ์การตรวจนับสินค้าคงเหลือ เว้นแต่ไม่สามารถทำได้ในทางปฏิบัติ โดยผู้สอบบัญชีจะประเมินวิธีตรวจนับของกิจการ สังเกตการณ์ และทดสอบนับสินค้า แต่ กิจการยังคงเป็นผู้รับผิดชอบในการตรวจนับสินค้า ไม่ใช่หน้าที่ของผู้สอบบัญชีที่จะนับแทนกิจการ
วันตรวจนับสินค้าคงเหลือ ต้องตรวจสอบอย่างไร?
เมื่อเตรียมเอกสารและพื้นที่เรียบร้อยแล้ว วันตรวจนับต้องควบคุมให้จำนวนที่นับได้ตรงกับสินค้าจริง ณ เวลาที่กำหนด
นอกจากนับสินค้าให้ครบแล้ว ยังต้องควบคุมการรับ–จ่าย บันทึกผล และเก็บเอกสารไว้สำหรับเช็กย้อนหลังด้วย
วันตรวจนับต้องหยุดรับ–จ่ายสินค้าหรือไม่?
ถ้าทำได้ ควรหยุดรับ–จ่ายสินค้าชั่วคราวระหว่างตรวจนับ เพื่อไม่ให้จำนวนสินค้าเปลี่ยนไประหว่างการนับ แต่ถ้ากิจการยังต้องรับสินค้าหรือส่งของให้ลูกค้า ก็ต้องควบคุมรายการเหล่านั้นให้ชัดเจนค่ะ
| สถานการณ์ | แนวทางควบคุม |
|---|---|
| หยุดรับ–จ่ายสินค้าได้ | กำหนดช่วงเวลาหยุดเคลื่อนไหวสินค้าให้ชัดเจน |
| ต้องรับสินค้าใหม่ระหว่างนับ | แยกสินค้าไว้ และบันทึกว่าได้รับก่อนหรือหลังเวลาตัดยอด |
| ต้องส่งสินค้าให้ลูกค้า | เก็บเอกสารและบันทึกจำนวนที่จ่ายออก |
| มีการโอนสินค้าระหว่างคลัง | เช็กทั้งคลังต้นทางและปลายทางเพื่อป้องกันการนับซ้ำ |
ตัวอย่าง: กิจการกำหนดตรวจนับเวลา 09.00 น. แต่มีสินค้ารับเข้าเวลา 10.00 น. จำนวน 50 ชิ้น หากนำสินค้าที่รับใหม่ไปรวมกับยอดตรวจนับโดยไม่แยกรายการ จำนวนที่นับได้จะไม่ตรงกับรายงานที่ตัดยอดไว้เวลา 09.00 น.
จึงควรเก็บเลขที่ใบรับสินค้าและใบส่งสินค้าฉบับสุดท้ายก่อนเวลาตัดยอด รวมถึงรายการแรกหลังเวลาตัดยอด เพื่อใช้เช็ก การตัดยอดสิ้นงวด (Cut-off) ให้ถูกต้อง
ขั้นตอนตรวจนับสินค้าในวันนับ
เมื่อเริ่มตรวจนับ ให้ทีมงานเดินนับตามพื้นที่ที่แบ่งไว้ และบันทึกผลลงใบตรวจนับทันที โดยมีขั้นตอนดังนี้
- เช็กรหัสสินค้าและหน่วยนับ ให้ตรงกับของจริง เช่น ชิ้น กล่อง หรือแพ็ก
- นับสินค้าจริง อย่าดูตัวเลขในระบบแล้วจดตาม
- บันทึกผลทันที ระบุรหัสสินค้า จำนวน พื้นที่จัดเก็บ และผู้ตรวจนับ
- ดูสภาพสินค้า แยกบันทึกรายการชำรุด หมดอายุ หรือมีข้อสงสัย
- ทำเครื่องหมายพื้นที่ที่นับแล้ว เพื่อไม่ให้ทีมอื่นมานับซ้ำ
- นับซ้ำเมื่อพบข้อผิดปกติ ก่อนเซ็นรับรองผลตรวจนับ
ตัวอย่างใบตรวจนับสินค้า
| รหัสสินค้า | ชื่อสินค้า | พื้นที่ | จำนวนที่นับได้ | หมายเหตุ |
|---|---|---|---|---|
| A001 | สินค้า A | คลัง 1 | 120 | ปกติ |
| A002 | สินค้า B | คลัง 1 | 85 | พบสินค้าบรรจุภัณฑ์ชำรุด 5 ชิ้น |
| A003 | สินค้า C | คลัง 2 | 60 | ตรวจนับซ้ำแล้ว |
จุดที่ต้องระวัง: หน่วยนับไม่ตรงกัน
อย่างกรณีสินค้าเก็บเป็นกล่อง แต่รายงานสินค้าแสดงเป็นชิ้น ต้องเช็กก่อนว่า 1 กล่องมีกี่ชิ้น ไม่เช่นนั้นจำนวนที่นับได้อาจผิดไปหลายเท่า
เมื่อบันทึกผลแล้ว ควรให้ผู้ตรวจนับลงชื่อและระบุวันเวลาที่ตรวจนับไว้ด้วย เพื่อให้ตามข้อมูลย้อนหลังได้
หลังตรวจนับแต่ละพื้นที่ ต้องทำอะไร?
เมื่อทีมงานนับเสร็จ ให้รวบรวมใบตรวจนับและเช็กว่ารับคืนครบทุกใบ มีพื้นที่ไหนยังไม่ได้นับ หรือมีรายการนับซ้ำและนับตกหล่นหรือไม่
หากพบข้อมูลไม่ชัดเจน เช่น จำนวนถูกแก้ไขแต่ไม่มีผู้ลงชื่อกำกับ ควรให้ทีมตรวจนับยืนยันข้อมูลก่อนส่งต่อ
จากนั้น ส่งใบตรวจนับให้ฝ่ายบัญชีเทียบกับรายงานสินค้าคงเหลือ และนำรายการที่มีผลต่างไปหาสาเหตุต่อ
Sheet-to-floor และ Floor-to-sheet ต่างกันอย่างไร?
เวลาตรวจนับสินค้า ถ้าดูเฉพาะรายการที่มีอยู่ในรายงาน อาจไม่พบสินค้าบางรายการที่อยู่ในคลังจริงแต่ยังไม่ได้บันทึกในระบบ
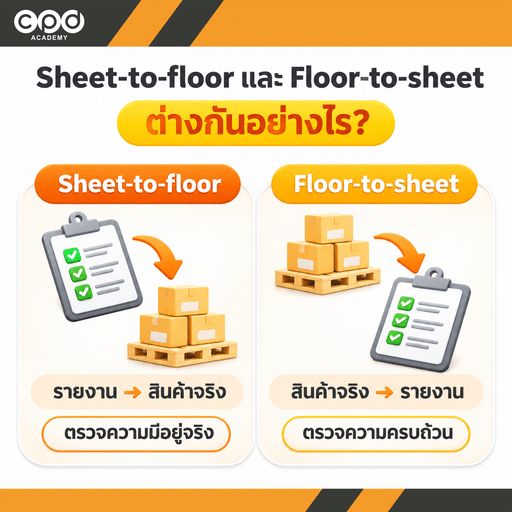
จึงมีการตรวจสอบ 2 ทิศทาง คือ ตรวจจากรายงานไปหาสินค้าจริง (Sheet-to-floor) และ ตรวจจากสินค้าจริงกลับไปหารายงาน (Floor-to-sheet) ซึ่งใช้เช็กคนละเรื่องค่ะ
| วิธีตรวจสอบ | เริ่มตรวจจาก | ต้องการตรวจสอบ |
|---|---|---|
| Sheet-to-floor | รายงานสินค้า → สินค้าจริง | สินค้าในรายงานมีอยู่จริงหรือไม่ |
| Floor-to-sheet | สินค้าจริง → รายงานสินค้า | สินค้าจริงอยู่ในรายงานครบหรือไม่ |
Sheet-to-floor ตรวจสอบอย่างไร?
วิธีนี้เน้น ความมีอยู่จริง (Existence) โดยเลือกรายการจากรายงานสินค้าคงเหลือ แล้วไปหาสินค้าจริงในคลัง
ตัวอย่าง: รายงานสินค้าแสดงว่า A001 คงเหลือ 100 ชิ้น แต่เดินไปนับที่พื้นที่จัดเก็บแล้วพบเพียง 90 ชิ้น
กรณีนี้ต้องดูต่อว่าสินค้าอีก 10 ชิ้นอยู่ที่คลังอื่นหรือไม่ หรือมีการจ่ายสินค้าแล้วแต่ยังไม่ได้บันทึกในระบบ
Floor-to-sheet ตรวจสอบอย่างไร?
วิธีนี้เน้น ความครบถ้วน (Completeness) โดยเลือกสินค้าที่พบจริงในคลัง แล้วตรวจกลับไปยังรายงานสินค้าคงเหลือ
ตัวอย่าง: ผู้ตรวจนับพบสินค้า B002 จำนวน 30 ชิ้นอยู่บริเวณรับสินค้า แต่ค้นในรายงานแล้วไม่พบรหัสนี้
กรณีนี้ต้องเช็กว่าเป็นสินค้าที่เพิ่งรับเข้าแต่ยังไม่บันทึก สินค้าของบุคคลภายนอก หรือเป็นรายการที่ตกหล่นจากรายงาน
ทำไมต้องตรวจทั้งสองทิศทาง?
หากตรวจเฉพาะ Sheet-to-floor จะรู้ว่าสินค้าในรายงานมีอยู่จริงหรือไม่ แต่ยังอาจพลาดสินค้าที่อยู่ในคลังแต่ไม่มีในรายงาน
ส่วน Floor-to-sheet ช่วยหาสินค้าที่ตกหล่นจากรายงาน แต่ไม่ได้ยืนยันว่าสินค้าทุกรายการในระบบมีอยู่จริง
จึงต้องใช้ทั้งสองทิศทางร่วมกัน เพื่อให้เช็กได้ทั้งความมีอยู่จริงและความครบถ้วนของสินค้า
สินค้าประเภทใดต้องตรวจสอบเป็นพิเศษ?
สินค้าบางรายการต้องดูมากกว่าจำนวนที่นับได้ค่ะ เพราะอาจไม่ได้อยู่ในคลังของกิจการ หรือมีสภาพที่ทำให้ต้องปรับมูลค่าก่อนปิดงบ
สินค้าระหว่างทางและสินค้าฝากเก็บ
สินค้าระหว่างทางอาจยังมาไม่ถึงคลังในวันสิ้นปี ต้องดูเอกสารซื้อขายและเงื่อนไขการส่งมอบว่า ณ วันสิ้นปี กิจการต้องรับรู้สินค้านั้นเป็นสินค้าคงเหลือแล้วหรือยัง
ส่วนสินค้าที่ฝากไว้กับคลังภายนอก หรือสินค้าของผู้อื่นที่ฝากไว้กับกิจการ ต้องแยกรายการและเช็กหลักฐานให้ชัดเจน เพื่อไม่ให้นับรวมสินค้าที่ไม่ใช่ของกิจการ หรือทำสินค้าของกิจการตกหล่น
สินค้าเสียหาย หมดอายุ และล้าสมัย
ระหว่างตรวจนับ หากพบสินค้าเสียหาย หมดอายุ หรือขายไม่ออกมานาน ควรแยกไว้และจดจำนวนพร้อมสภาพสินค้าให้ชัดเจน
ข้อมูลนี้ใช้ประกอบการประเมินมูลค่าสินค้าคงเหลือ โดยต้องเทียบราคาทุนกับมูลค่าสุทธิที่จะได้รับ (Net Realizable Value: NRV)
จุดที่ต้องระวัง: สินค้าชำรุดหรือหมดอายุไม่ได้หมายความว่าต้องตัดออกจากบัญชีทันที ต้องดูก่อนว่าสินค้ายังขายได้หรือไม่ คาดว่าจะขายได้เท่าไร และมีต้นทุนที่ต้องจ่ายเพิ่มเติมหรือเปล่า แล้วจึงพิจารณาว่าต้องปรับมูลค่าสินค้าหรือไม่
ตรวจนับพบสินค้าขาด–เกิน ต้องทำอะไรต่อ?
หลังตรวจนับ หากจำนวนสินค้าจริงไม่ตรงกับรายงาน ก่อนแก้ยอดในระบบ ต้องหาสาเหตุของผลต่างให้ได้ก่อนค่ะ
ตัวอย่างเช่น รายงานแสดงสินค้า 500 ชิ้น แต่ตรวจนับจริงได้ 480 ชิ้น แสดงว่าพบผลต่างเบื้องต้น 20 ชิ้น ซึ่งอาจเกิดจากการนับผิด จ่ายสินค้าแล้วยังไม่ตัดสต๊อก หรือสินค้าสูญหายจริง
ให้เริ่มจากนับซ้ำ เช็กรายการรับ–จ่าย รหัสสินค้า หน่วยนับ และดูว่ามีสินค้าเก็บอยู่คลังอื่นหรือไม่
สำหรับวิธีหาสาเหตุและตัวอย่างการบันทึกบัญชี อ่านเพิ่มเติมได้ที่ สินค้าขาด–เกินจากสต๊อก เกิดจากอะไร และบันทึกบัญชีอย่างไร
หลังตรวจนับต้องกระทบยอดสินค้าคงเหลือกับอะไร?
หลังตรวจนับเสร็จ นักบัญชียังต้องนำผลไปเทียบกับรายงานสินค้าและบัญชี ก่อนสรุปยอดสินค้าคงเหลือเพื่อปิดงบการเงิน
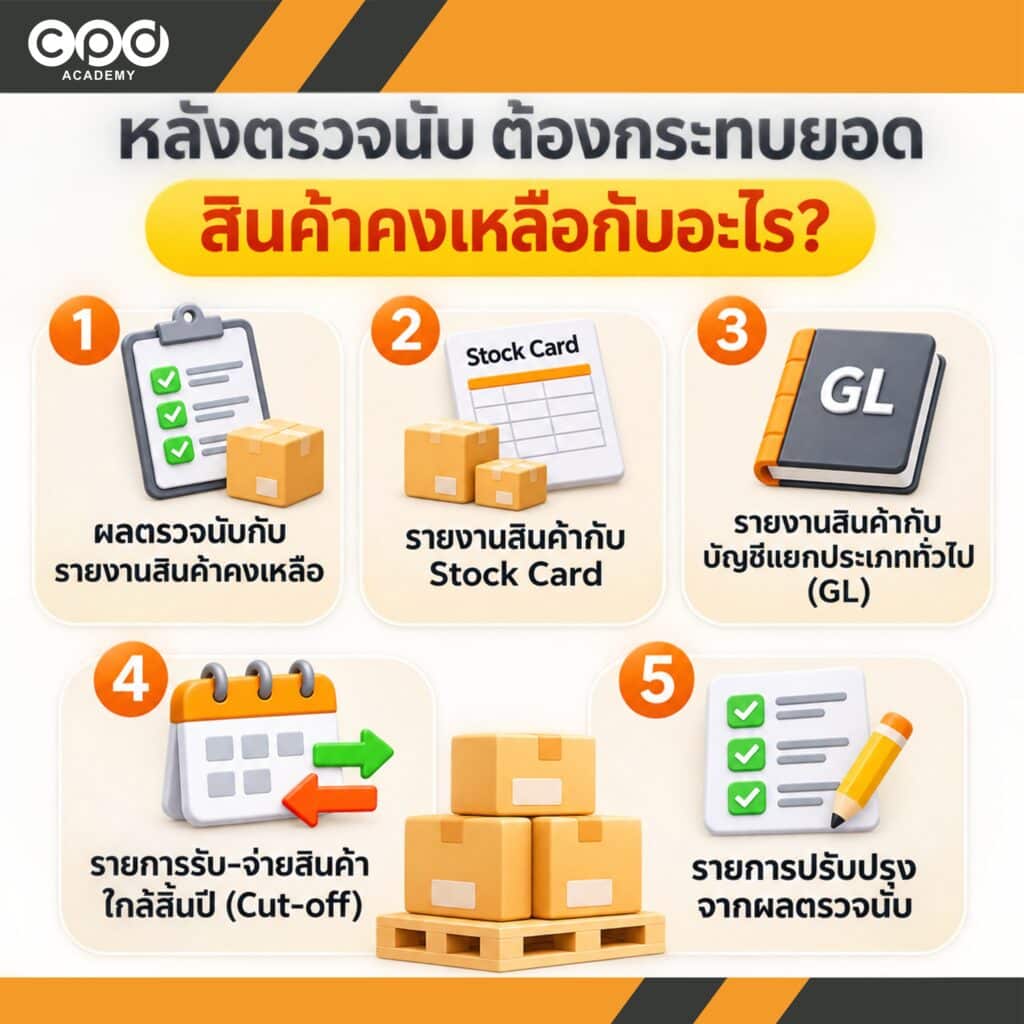
ลองเช็กข้อมูล 5 เรื่องนี้ค่ะ
| ข้อมูลที่ใช้เปรียบเทียบ | จุดที่ต้องตรวจ |
|---|---|
| ผลตรวจนับกับรายงานสินค้า | จำนวนสินค้าแต่ละรหัสตรงกันหรือไม่ |
| รายงานสินค้ากับ Stock Card | รายการรับ–จ่ายครบหรือไม่ |
| รายงานสินค้ากับบัญชีแยกประเภททั่วไป (General Ledger: GL) | มูลค่าสินค้าคงเหลือตรงกับบัญชีหรือไม่ |
| รายการรับ–จ่ายใกล้วันสิ้นปี | มีรายการบันทึกผิดงวดหรือไม่ |
| รายการปรับปรุงจากผลตรวจนับ | บันทึกครบและได้รับอนุมัติแล้วหรือไม่ |
กรณีตรวจนับก่อนวันสิ้นปี ต้องนำรายการรับ–จ่ายหลังวันตรวจนับมาปรับเทียบกับยอดที่นับได้ เพื่อหาจำนวนสินค้าคงเหลือ ณ วันสิ้นรอบบัญชี หากตรวจนับหลังวันสิ้นปี ก็ต้องปรับย้อนรายการที่เกิดขึ้นระหว่างช่วงเวลาดังกล่าวเช่นกัน
สำหรับขั้นตอนกระทบยอดบัญชี ปริมาณสินค้า และมูลค่าสินค้า อ่านเพิ่มเติมได้ที่ กระทบยอดสินค้าคงเหลือก่อนปิดบัญชี ต้องเช็กอะไรบ้าง
หากต้องการดูว่ารายงานสินค้าควรมีข้อมูลอะไร และใช้เทียบกับบัญชีอย่างไร อ่านต่อได้ที่ รายงานสินค้าคงเหลือใช้ตรวจบัญชีอย่างไร? เช็กยอดและสต๊อกให้ตรงกัน
Checklist ตรวจนับสินค้าคงเหลือปลายปี
ก่อนส่งข้อมูลให้ฝ่ายบัญชีหรือผู้สอบบัญชี ลองเช็กว่างานที่ต้องทำครบแล้วหรือยังค่ะ
| ตรวจสอบ | รายการ |
|---|---|
| ☐ | กำหนดวัน เวลา พื้นที่ และผู้รับผิดชอบตรวจนับแล้ว |
| ☐ | เตรียมรายงานสินค้า Stock Card และใบตรวจนับครบแล้ว |
| ☐ | จัดพื้นที่และแยกสินค้าผิดปกติแล้ว |
| ☐ | ควบคุมรายการรับ–จ่ายสินค้าระหว่างตรวจนับแล้ว |
| ☐ | ตรวจนับสินค้าครบทุกพื้นที่และทุกคลังแล้ว |
| ☐ | ตรวจทั้ง Sheet-to-floor และ Floor-to-sheet ตามแผนแล้ว |
| ☐ | ตรวจสินค้าระหว่างทางและสินค้าฝากเก็บแล้ว |
| ☐ | บันทึกสินค้าเสียหาย หมดอายุ และล้าสมัยแล้ว |
| ☐ | ตรวจนับซ้ำและหาสาเหตุของผลต่างแล้ว |
| ☐ | ตรวจการตัดยอดสิ้นงวดของรายการรับ–จ่ายแล้ว |
| ☐ | กระทบยอดผลตรวจนับกับรายงานสินค้าและ GL แล้ว |
| ☐ | จัดทำรายการปรับปรุงและเก็บเอกสารประกอบแล้ว |
Checklist นี้ใช้แบ่งงานและติดตามรายการที่ยังตรวจไม่เสร็จได้ โดยเฉพาะกิจการที่มีสินค้าหลายรหัสหรือหลายคลัง
สรุป ตรวจนับสินค้าคงเหลือปลายปี ต้องเตรียมและตรวจอะไรบ้าง?
ก่อนตรวจนับสินค้าคงเหลือปลายปี ต้องเตรียมเอกสาร พื้นที่จัดเก็บ และคนตรวจนับให้พร้อม รวมถึงกำหนดวิธีควบคุมการรับ–จ่ายสินค้าในวันนับ
ระหว่างตรวจนับ อย่าลืมตรวจทั้งจากรายงานไปหาสินค้าจริง (Sheet-to-floor) และจากสินค้าจริงกลับไปหารายงาน (Floor-to-sheet) เพื่อเช็กความมีอยู่จริงและความครบถ้วนของสินค้า
หากพบผลต่าง ต้องหาสาเหตุให้ชัดเจนก่อนปรับยอด แล้วนำผลตรวจนับไปกระทบยอดกับรายงานสินค้าและบัญชี เพื่อให้ยอดสินค้าคงเหลือและต้นทุนขายก่อนปิดงบถูกต้องค่ะ
คำถามที่พบบ่อย (FAQ)
ใช้ Perpetual แล้วยังต้องตรวจนับสินค้าหรือไม่?
ตอบ: ยังต้องตรวจนับสินค้าจริงค่ะ แม้กิจการจะใช้ระบบบันทึกบัญชีสินค้าแบบต่อเนื่อง (Perpetual) แต่ยอดในระบบอาจคลาดเคลื่อนจากการบันทึกผิด สินค้าสูญหาย หรือสินค้าเสียหายได้ การตรวจนับจึงช่วยให้เห็นผลต่างระหว่างยอดในระบบกับสินค้าจริง
ควรตรวจนับสินค้ากี่ครั้งต่อปี?
ตอบ: ขึ้นอยู่กับลักษณะสินค้า ความเสี่ยง และระบบควบคุมภายในของกิจการ บางแห่งตรวจนับครั้งใหญ่ปลายปี ขณะที่กิจการที่มีสินค้าจำนวนมากอาจแบ่งตรวจนับเป็นรอบระหว่างปีด้วย สิ่งสำคัญคือต้องมีข้อมูลสินค้าคงเหลือ ณ วันสิ้นรอบบัญชีที่เชื่อถือได้
วันตรวจนับต้องหยุดรับและจ่ายสินค้าหรือไม่?
ตอบ: ถ้าทำได้ ควรหยุดรับ–จ่ายสินค้าชั่วคราว เพื่อป้องกันการนับซ้ำหรือนับตกหล่น แต่ถ้าจำเป็นต้องดำเนินงานต่อ ต้องแยกสินค้าที่รับเข้าหรือจ่ายออกระหว่างนับ และเก็บเอกสารพร้อมระบุเวลาให้ชัดเจน เพื่อใช้เทียบยอดกับรายงานที่ตัดไว้
ใครควรเป็นผู้ตรวจนับสินค้า?
ตอบ: กิจการเป็นผู้รับผิดชอบจัดการตรวจนับสินค้า โดยอาจแบ่งหน้าที่เป็นผู้ควบคุมการตรวจนับ ผู้ตรวจนับ และผู้ตรวจสอบผล สำหรับ SMEs ที่มีพนักงานจำกัด สามารถแบ่งหน้าที่ตามกำลังคนได้ แต่ควรมีผู้ตรวจทานผลการนับอีกคนเท่าที่ทำได้ ส่วนผู้สอบบัญชีมีหน้าที่เข้าสังเกตการณ์และทดสอบนับตามข้อกำหนดที่เกี่ยวข้อง ไม่ใช่ผู้ตรวจนับแทนกิจการ
อยากตรวจนับสินค้าคงเหลือให้เป็นระบบมากขึ้น?
การตรวจนับสินค้าเป็นส่วนสำคัญของงานบัญชี ทั้งการเช็กจำนวนสินค้า คำนวณต้นทุน และประเมินมูลค่าสินค้าคงเหลือก่อนปิดงบ
หลักสูตร สินค้าคงเหลือกับประเด็นทางบัญชีที่น่าสนใจ ของ CPD Academy มีเนื้อหาเกี่ยวกับข้อผิดพลาดในการนับสินค้า เทคนิคการตรวจนับ การควบคุมภายใน และประเด็นบัญชีสินค้าคงเหลือ พร้อมกระดาษทำการตรวจนับสินค้าคงเหลือสำหรับดาวน์โหลดในหลักสูตร เพื่อให้นักบัญชีนำไปปรับใช้กับงานจริงได้ค่ะ







