เผยแพร่ครั้งแรก: 2 พฤศจิกายน 2026
อัปเดตล่าสุด: 20 ตุลาคม 2026
รายการเดินบัญชีธนาคาร (Bank Statement) เป็นเอกสารสำคัญที่นักบัญชีใช้ตรวจสอบเงินเข้า–ออกของกิจการในแต่ละเดือนค่ะ เพราะช่วยให้เห็นวันที่ จำนวนเงิน และความเคลื่อนไหวในบัญชีธนาคารได้ครบขึ้น
แต่การเห็นเงินเข้า–ออกอย่างเดียว ยังไม่พอที่จะสรุปว่ารายการนั้นควรบันทึกบัญชีอย่างไร เพราะบางรายการอาจเป็นรายได้ รับชำระลูกหนี้ เงินกู้ การจ่ายเจ้าหนี้ หรือการโอนระหว่างบัญชีก็ได้
บทความนี้ CPD Academy จะพาไปดูว่า Bank Statement ใช้ทำบัญชีได้ไหม ควรแยกรายการแบบไหน ต้องดูเอกสารอะไรประกอบ เพื่อให้บันทึกบัญชีได้ถูกต้องและลดงานแก้ย้อนหลังค่ะ
Bank Statement ใช้ทำบัญชีได้ไหม?
รายการเดินบัญชี หรือ Bank Statement คือ รายการความเคลื่อนไหวของบัญชีธนาคารในช่วงเวลาหนึ่ง เช่น เงินเข้า เงินออก วันที่ทำรายการ และยอดคงเหลือค่ะ
Bank Statement ใช้ทำบัญชีได้ในบางกรณี แต่ยังต้องพิจารณารายละเอียดของรายการและเอกสารอื่นที่เกี่ยวข้องด้วยค่ะเพราะ Bank Statement ช่วยให้เราเห็น เงินเข้า เงินออก วันที่ จำนวนเงิน ยอดคงเหลือ ซึ่งข้อมูลพวกนี้มีประโยชน์มากเวลาต้องไล่ดูว่าในเดือนนั้นมีรายการอะไรเกิดขึ้นบ้า แต่สิ่งที่ Bank Statement ยังบอกเราไม่ได้คือ รายการนั้นเกิดจากอะไร และควรลงบัญชีแบบไหน มีภาษีอะไรเกี่ยวข้องบ้าง
ยกตัวอย่างง่าย ๆ ถ้ามีเงินเข้า 100,000 บาท เราจะยังตอบไม่ได้ทันทีว่าเป็นรายได้ เพราะอาจเป็น
- ลูกค้าชำระหนี้
- กรรมการโอนเงินเข้าบริษัท
- ผู้ขาย(Supplier) คืนเงิน
- หรือโอนมาจากอีกบัญชีหนึ่งของบริษัทก็ได้
ฝั่งเงินออกก็เหมือนกันค่ะ ยอดที่จ่ายออกไปอาจเป็นค่าใช้จ่าย ชำระเจ้าหนี้ ซื้อสินทรัพย์ เงินทดรอง หรือโอนระหว่างบัญชีก็ได้
เพราะฉะนั้น หลักที่ควรจำไว้คือ Bank Statement บอกว่าเงินเข้า-ออก แต่ยังไม่ได้บอกว่าต้องลงบัญชีอะไร
ดังนั้น ก่อนลงบัญชีควร จัดหมวดรายการก่อนว่าอะไรพอระบุได้ อะไรต้องตรวจเอกสาร และอะไรยังต้องขอข้อมูลเพิ่ม แล้วค่อยสรุปบัญชีต่อค่ะ เพราะแค่ Bank Statement ยังไม่พอ ซึ่งสรรพากรเองก็มีข้อหารือเกี่ยวกับเรื่องนี้ไว้ด้วยเช่นกัน กรมสรรพากร: กรณีใช้เอกสารของธนาคารในการบันทึกบัญชี
หากอยากดูว่าในแต่ละเดือนควรเตรียมเอกสารอะไรให้นักบัญชีบ้าง อ่านต่อได้ที่ Checklist เอกสารบัญชีรายเดือน บริษัทต้องเตรียมอะไรบ้าง?
วิธีจัดหมวดรายการจาก Bank Statement ก่อนลงบัญชี
หลังจากไล่ดูรายการใน Bank Statement แล้ว อย่าเพิ่งรีบเลือกบัญชีค่ะ แนะนำให้ แยกรายการออกเป็นกลุ่มก่อน เพื่อดูว่ารายการไหนพอรู้ที่มาแล้ว และรายการไหนยังต้องตรวจเพิ่มบ้าง
แบ่งง่าย ๆ เป็น 4 กลุ่มตามนี้ค่ะ
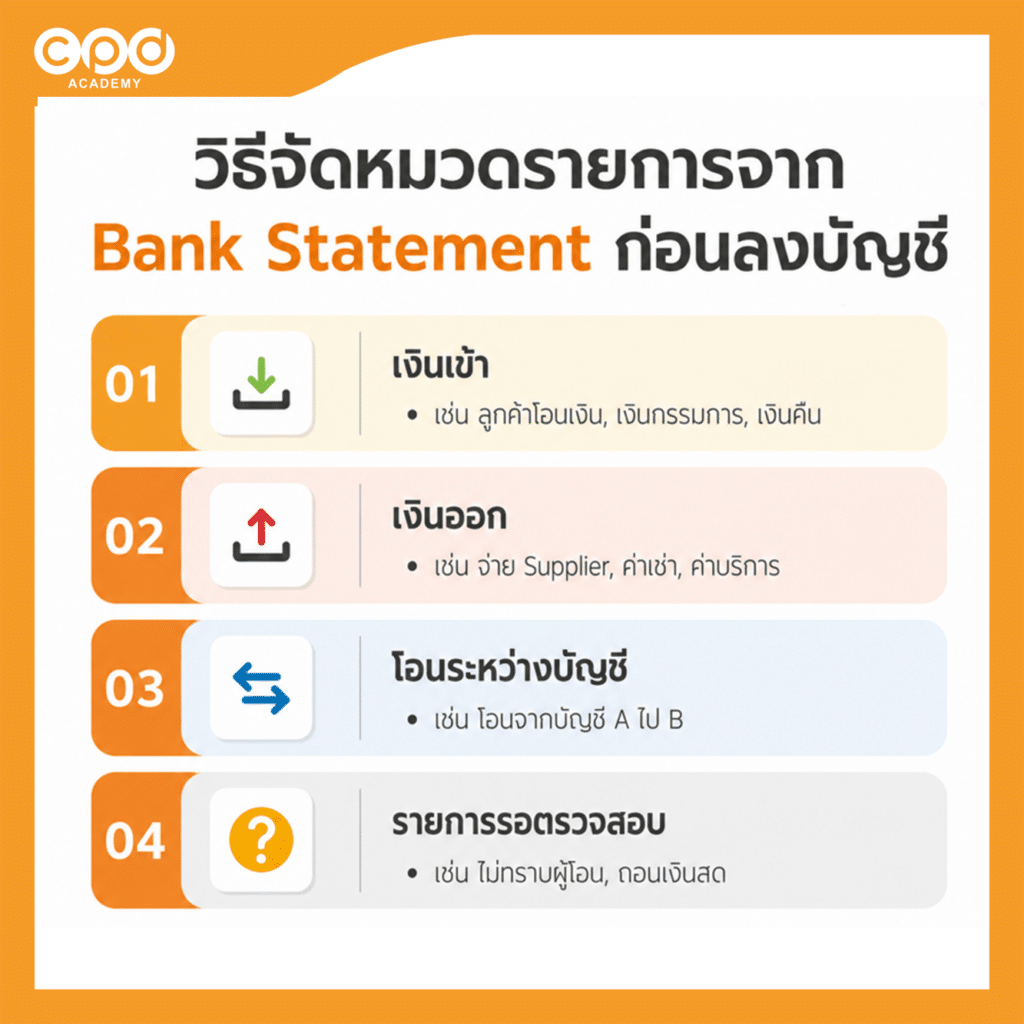
1. เงินเข้า
เช็กก่อนว่าเงินที่เข้ามาเกี่ยวข้องกับอะไร เช่น ลูกค้าโอนเงิน เงินกรรมการโอนเข้า หรือได้รับเงินคืน
จากนั้นค่อยดูต่อว่าเป็น รายได้ รับชำระลูกหนี้ เงินกู้ หรือรายการอื่น ค่ะ
2. เงินออก
รายการเงินออกอาจเป็นการจ่าย Supplier ค่าเช่า ค่าบริการ หรือรายการอื่น
ยังไม่ควรสรุปว่าเป็นค่าใช้จ่ายทันที เพราะอาจเป็น ชำระเจ้าหนี้ ซื้อสินทรัพย์ หรือรายการอื่น ได้เหมือนกันค่ะ
3. โอนระหว่างบัญชี
ถ้าเป็นการโอนเงินจากบัญชีหนึ่งไปอีกบัญชีหนึ่งของบริษัท ให้แยกออกมาไว้ต่างหาก
รายการแบบนี้เป็นเพียง การย้ายเงินภายในกิจการ จึงไม่ควรถูกมองเป็นรายได้หรือค่าใช้จ่ายค่ะ
4. รายการรอตรวจสอบ
ถ้าเห็นรายการแล้วตอบไม่ได้ว่าเกิดจากอะไร เช่น ไม่ทราบผู้โอนหรือมีการถอนเงินสด แต่ยังไม่มีรายละเอียด ให้แยกไว้เป็น รายการรอตรวจสอบ ก่อน อย่าเพิ่งเดาหมวดบัญชีค่ะ เพราะรายการกลุ่มนี้ควรไปตรวจเอกสารหรือขอข้อมูลเพิ่มก่อนบันทึกจริง
เป้าหมายของขั้นตอนนี้ไม่ใช่การรีบบันทึกบัญชีค่ะ แต่เป็นการเตรียมข้อมูลให้พร้อมก่อนเข้าสู่ขั้นตอนอื่น ซึ่งสามารถดูภาพรวมได้จาก Flow งานบัญชีรายเดือน 8 ขั้นตอน พร้อม Checklist ปิดบัญชี
Bank Statement แต่ละรายการควรดูเอกสารอะไรประกอบ
หลังจากจัดหมวดรายการแล้ว ขั้นต่อไปคือ หาเอกสารหรือข้อมูลมายืนยันว่ารายการนั้นเกิดจากอะไร ก่อนสรุปบัญชีค่ะ
ตัวอย่างเช่น
| รายการใน Bank Statement | เอกสารที่ควรตรวจ |
|---|---|
| เงินรับจากลูกค้า | ลูกหนี้ / ใบเสร็จ |
| จ่าย Supplier | ใบกำกับภาษี / เจ้าหนี้ |
| เงินกรรมการโอนเข้า | หลักฐานโอน และรายละเอียดว่าเป็นเงินกู้ เงินทดรอง หรือรายการอื่น |
| Supplier คืนเงิน | ใบลดหนี้ หรือเอกสารรายการซื้อเดิม |
| ถอนเงินสด | ใบสำคัญจ่าย / เอกสารเบิก / รายละเอียดการนำเงินไปใช้ |
| โอนระหว่างบัญชี | Bank Statement ของบัญชีต้นทางและปลายทาง |
หลักง่าย ๆ คือ ถ้ายังตอบไม่ได้ว่า “รายการนี้เกิดจากอะไร” ก็ยังไม่ควรรีบสรุปว่าจะลงบัญชีหรือพิจารณาภาษีแบบไหนค่ะ
ถ้าตรวจเอกสารแล้วพบว่ายังมีข้อมูลไม่ครบ ให้แยกรายการนั้นไว้เพื่อขอข้อมูลเพิ่มจากลูกค้าในรายการขอข้อมูลเพิ่มเติม (Request List) ต่อค่ะ
เมื่อได้เอกสารประกอบครบแล้ว ควรจัดเก็บให้ค้นย้อนกลับได้ง่าย ซึ่งสามารถดูแนวทางได้ที่ วิธีจัดแฟ้มเอกสารบัญชีรายเดือน ให้ค้นง่ายและตรวจสอบได้
รายการขอข้อมูลเพิ่มเติม (Request List) สำหรับรายการที่ยังขาดข้อมูล
ถ้าระหว่างตรวจ Bank Statement พบรายการที่ยังไม่ทราบที่มา หรือยังไม่มีเอกสารประกอบ แนะนำให้รวบรวมไว้ใน รายการขอข้อมูลเพิ่มเติม (Request List) โดยระบุข้อมูลสำคัญ เช่น วันที่ รายการ จำนวนเงิน และข้อมูลที่ต้องการเพิ่มเติม เพื่อให้ติดตามกับลูกค้าได้เป็นระบบค่ะ
เมื่อได้รับข้อมูลหรือเอกสารแล้ว ควรอัปเดตสถานะของรายการทันที เช่น รอตอบ / รอเอกสาร / ได้รับแล้ว / ปิดรายการ เพื่อไม่ให้ตามซ้ำหรือตกหล่น
หากต้องการดูวิธีทำ Request List และตัวอย่างการติดตามเอกสารแบบละเอียด สามารถอ่านต่อได้ที่ รับเอกสารจากลูกค้าแล้วต้องทำอะไรต่อ? ขั้นตอนทำบัญชีรายเดือน
Tip: เวลาขอข้อมูล ควรระบุ วันที่ + จำนวนเงิน + รายการที่ต้องการทราบ + เอกสารที่ต้องการ ให้ครบ จะช่วยให้ลูกค้าตอบได้ตรงประเด็นและลดการถามกลับหลายรอบค่ะ
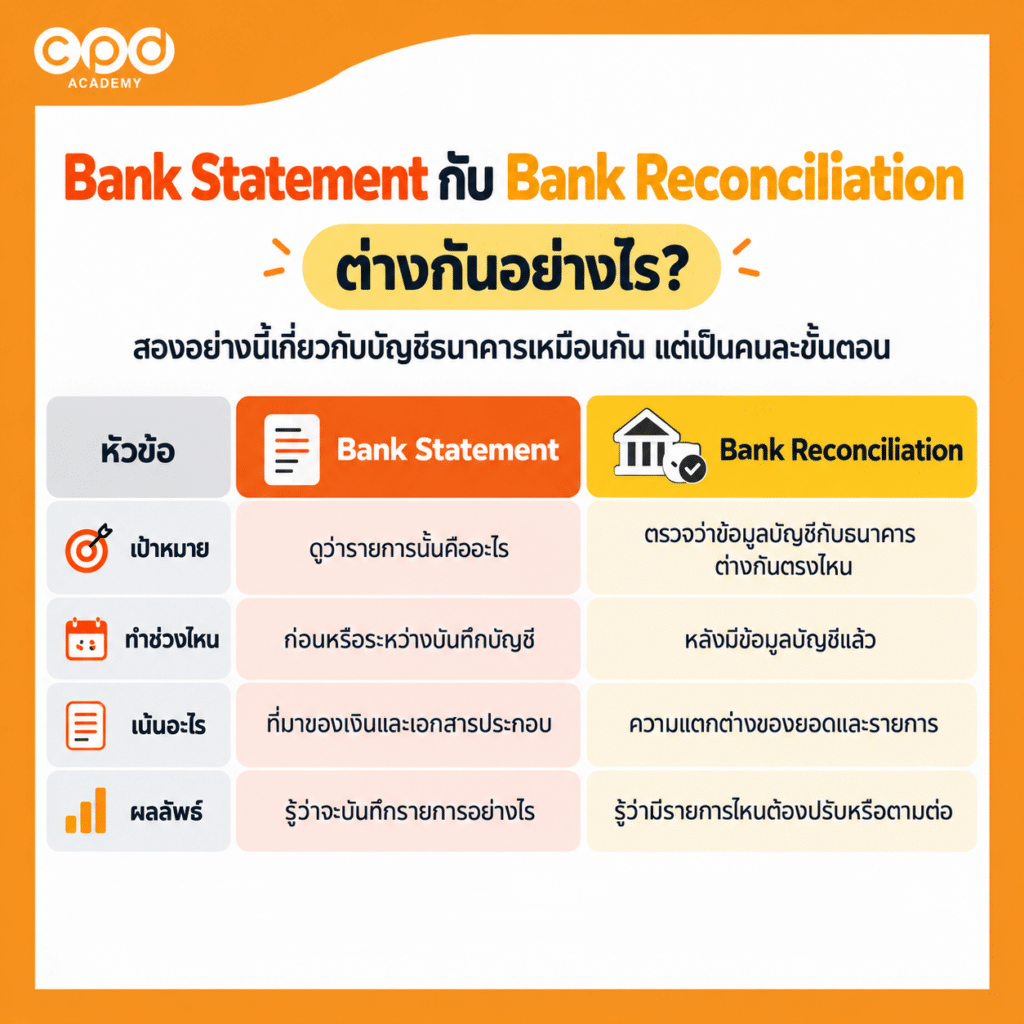
Bank Statement กับ Bank Reconciliation ต่างกันอย่างไร?
สองอย่างนี้เกี่ยวกับบัญชีธนาคารเหมือนกัน แต่เป็น คนละขั้นตอน ค่ะ
Bank Statement ใช้ดูความเคลื่อนไหวของเงินจริงในบัญชีธนาคาร ส่วน การกระทบยอดธนาคาร (Bank Reconciliation) เป็นขั้นตอนเปรียบเทียบยอดในบัญชีกับยอดธนาคารหลังจากมีการบันทึกบัญชีแล้วค่ะ
ตัวอย่างเช่น ถ้า Bank Statement มีเงินออก 15,000 บาท แต่ยังไม่รู้ว่าจ่ายค่าอะไร แบบนี้ยังเป็นเรื่องของ การจัดหมวดและตามข้อมูล ค่ะ
แต่ถ้าบันทึกรายการเรียบร้อยแล้ว แล้วพบว่ายอดเงินฝากในบัญชีไม่ตรงกับ Bank Statement ตรงนี้จึงค่อยเป็นเรื่องของ Bank Reconciliation
หัวข้อนี้จึงขอแยกให้เห็นความต่างไว้ก่อน แต่จะไม่ลงลึกวิธีกระทบยอดธนาคาร เพราะเป็นอีกขั้นตอนหนึ่งของงานปิดบัญชีรายเดือนค่ะ
Checklist ก่อนบันทึกบัญชีจาก Bank Statement
ก่อนนำรายการจาก Bank Statement ไปบันทึกจริง ลองเช็กให้ครบ 8 ข้อนี้ก่อนค่ะ
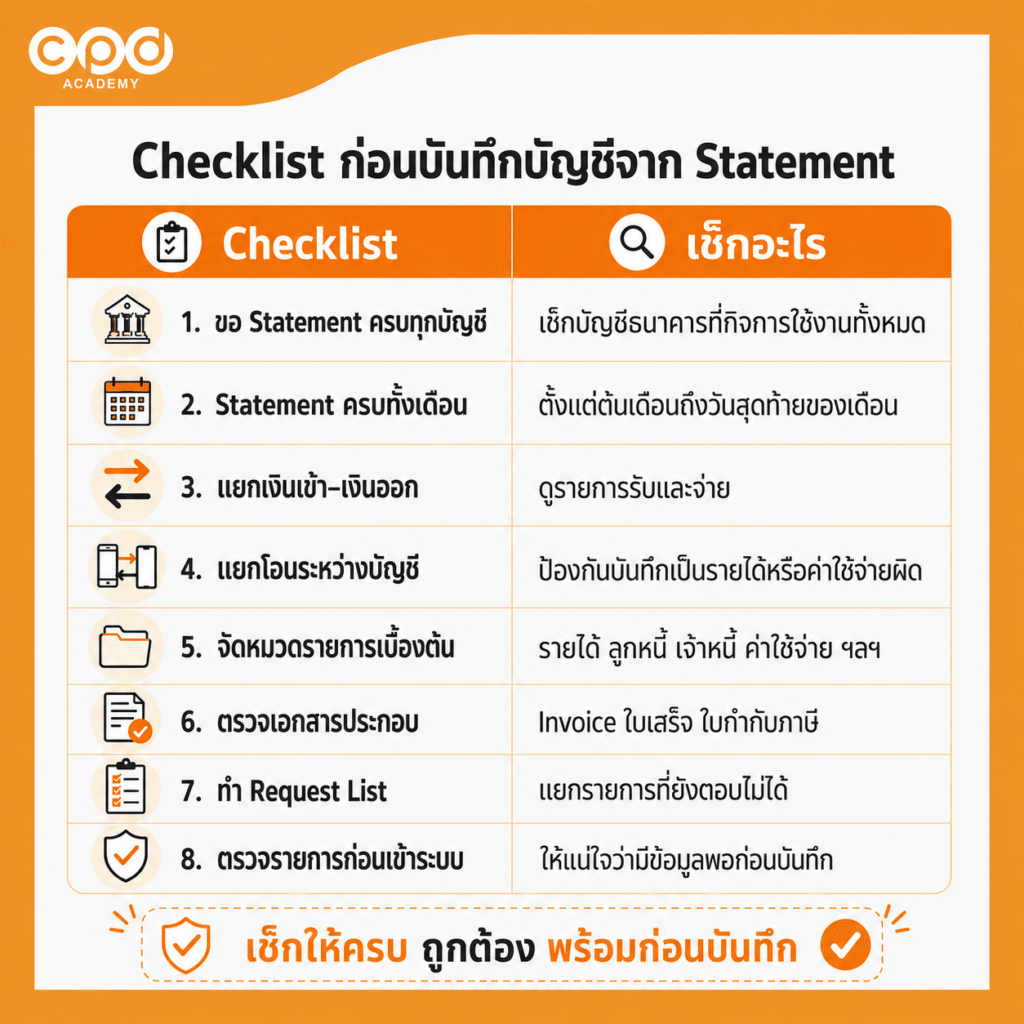
1. ขอ Bank Statement ให้ครบทุกบัญชี
เช็กอะไร: บริษัทมีบัญชีธนาคารที่ใช้งานกี่บัญชี และได้รับ Bank Statement ครบทุกบัญชีหรือยัง
ทำเพื่ออะไร: เพื่อไม่ให้รายการรับ–จ่ายหรือรายการโอนระหว่างบัญชีตกหล่น
2. ตรวจว่า Bank Statement ครบทั้งเดือน
เช็กอะไร: ช่วงวันที่ใน Bank Statement ครบตั้งแต่ต้นเดือนถึงวันสุดท้ายของเดือนหรือไม่
ทำเพื่ออะไร: เพื่อไม่ให้รายการช่วงต้นเดือนหรือปลายเดือนหายไปจากการตรวจ
3. แยกเงินเข้าและเงินออก
เช็กอะไร: รายการรับเงินและจ่ายเงินถูกแยกออกจากกันแล้วหรือยัง
ทำเพื่ออะไร: เพื่อให้ไล่ตรวจรายการง่ายขึ้น และเห็นภาพการรับ–จ่ายของเดือนนั้นชัดขึ้น
4. แยกรายการโอนระหว่างบัญชี
เช็กอะไร: มีรายการที่โอนจากบัญชีหนึ่งไปอีกบัญชีหนึ่งของบริษัทหรือไม่
ทำเพื่ออะไร: เพื่อไม่ให้เผลอมองรายการโอนภายในเป็นรายได้หรือค่าใช้จ่าย
5. จัดหมวดรายการเบื้องต้น
เช็กอะไร: รายการนั้นพอระบุได้หรือยังว่าเกี่ยวข้องกับรายได้ ลูกหนี้ เจ้าหนี้ ค่าใช้จ่าย สินทรัพย์ เงินกรรมการ หรือเป็นรายการรอตรวจสอบ
ทำเพื่ออะไร: เพื่อรู้ว่ารายการไหนพอไปต่อได้ และรายการไหนยังต้องหาข้อมูลเพิ่ม
6. ตรวจเอกสารประกอบ
เช็กอะไร: มี Invoice ใบเสร็จ ใบกำกับภาษี หรือเอกสารอื่นที่ช่วยยืนยันรายการหรือไม่
ทำเพื่ออะไร: เพื่อให้รู้ว่ารายการนั้นเกิดจากอะไร และมีข้อมูลเพียงพอสำหรับพิจารณาบัญชีและภาษีหรือยัง
7. ทำ Request List สำหรับรายการที่ยังตอบไม่ได้
เช็กอะไร: มีรายการไหนที่ยังไม่ทราบผู้โอน ไม่รู้ว่าจ่ายค่าอะไร หรือเอกสารยังไม่ครบ
ทำเพื่ออะไร: เพื่อรวบรวมรายการที่ต้องถามลูกค้าหรือขอเอกสารเพิ่มไว้ในที่เดียว ลดโอกาสตกหล่น
8. ตรวจความพร้อมก่อนนำรายการเข้าระบบ
เช็กอะไร: แต่ละรายการรู้ที่มาแล้วหรือยัง มีเอกสารหรือข้อมูลรองรับครบหรือไม่
ทำเพื่ออะไร: เพื่อให้แน่ใจก่อนบันทึกว่าไม่ได้ลงบัญชีจากการเดา และลดงานแก้ย้อนหลังตอนปิดบัญชีค่ะ
สรุปง่าย ๆ: ก่อนลงบัญชี ควรตอบให้ได้ว่า รายการนี้คืออะไร มีอะไรยืนยัน และพร้อมบันทึกแล้วหรือยัง ถ้ายังตอบไม่ได้ ให้แยกไว้ตรวจต่อก่อนค่ะ
หลังบันทึกรายการเรียบร้อยแล้ว ขั้นตอนหนึ่งที่ควรทำต่อคือ วิธีตรวจสอบงบทดลองก่อนปิดบัญชี นักบัญชีต้องเช็กอะไรบ้าง? เพื่อดูยอดคงเหลือและรายการผิดปกติในภาพรวมค่ะ
คำถามที่พบบ่อยเกี่ยวกับ Bank Statement
Bank Statement ใช้แทนใบเสร็จได้ไหม?
ตอบ ไม่ควรใช้แทนค่ะ Bank Statement แสดงการรับ–จ่ายเงิน แต่ไม่ได้มีรายละเอียดครบเหมือนเอกสารต้นทาง โดยเฉพาะเรื่อง VAT ต้องตรวจเอกสารตามหลักเกณฑ์ที่สรรพากรกำหนดด้วย
ไม่มีเอกสาร แต่มีเงินออกใน Bank Statement ทำอย่างไร?
ตอบ แยกไว้ใน Request List แล้วขอรายละเอียดหรือเอกสารเพิ่มก่อนบันทึกค่ะ
เงินเข้าบัญชีบริษัทถือเป็นรายได้ทั้งหมดไหม?
ตอบ ไม่ค่ะ อาจเป็นรับชำระลูกหนี้ เงินกู้ เงินคืน หรือโอนระหว่างบัญชีได้
Bank Statement ใช้ทำบัญชีได้ไหม?
ตอบ ใช้ได้ค่ะ โดย Bank Statement ช่วยตรวจรายการเงินเข้า–ออกและใช้ประกอบการบันทึกบัญชี แต่ควรตรวจคู่กับเอกสารต้นทางด้วย
ต้องขอ Bank Statement ให้ครบทุกบัญชีไหม?
ตอบ ควรขอให้ครบ เพื่อไม่ให้รายการรับ–จ่ายหรือโอนระหว่างบัญชีตกหล่น
สรุป Bank Statement ใช้ทำบัญชีได้ไหม?
คำถามที่ว่า Bank Statement ใช้ทำบัญชีได้ไหม คำตอบคือ ใช้เป็นข้อมูลประกอบการทำบัญชีได้บางกรณีค่ะ แต่ไม่ควรดูเฉพาะเงินเข้า–ออกแล้วสรุปบัญชีทันที เพราะแต่ละรายการอาจมีที่มาและวิธีบันทึกต่างกัน
ก่อนบันทึกบัญชี ควรตรวจว่า รายการนั้นคืออะไร มีเอกสารอะไรยืนยัน และข้อมูลครบพอหรือยัง หากยังไม่ชัด ให้แยกไว้ติดตามเพิ่มเติมก่อน จะช่วยลดการบันทึกผิดและลดงานแก้ย้อนหลังตอนปิดบัญชีค่ะ
ถ้าอยากดูภาพรวมว่างาน Bank Statement อยู่ตรงไหนของกระบวนการปิดบัญชี สามารถอ่านต่อได้ที่ ปิดบัญชีรายเดือนคืออะไร? คู่มือทำบัญชีรายเดือนสำหรับนักบัญชีมือใหม่
อยากทำบัญชีรายเดือนให้เป็นระบบมากขึ้น?
หลังจากรู้แล้วว่า Bank Statement ใช้ทำบัญชีได้ไหม อยากทำบัญชีรายเดือนให้เป็นระบบ ไม่ต้องตามแก้ทีละรายการตอนปิดงบ? คอร์ส ทำบัญชี–ปิดบัญชีรายเดือน สำหรับนักบัญชีมือใหม่ ของ CPD Academy จะพาเรียงขั้นตอนการทำงานตั้งแต่รับเอกสาร บันทึกบัญชี ตรวจรายการ ไปจนถึงปิดงานประจำเดือน เพื่อให้เห็นภาพการทำงานจริงเป็นระบบ และช่วยลดงานแก้ย้อนหลังค่ะ
ดูคอร์สทั้งหมดได้ที่ CPD Academy

สอบถามรายละเอียดเพิ่มเติมที่ Line ID : @cpdacademy