เผยแพร่ครั้งแรก: 9 กันยายน 2026
อัปเดตล่าสุด: 18 กันยายน 2026
เวลาปิดบัญชีสินค้าคงเหลือ สิ่งที่เราต้องเช็กไม่ได้มีแค่ว่า “ของเหลือกี่ชิ้น” ค่ะ แต่นักบัญชียังต้องรู้ว่าสินค้าคงเหลือ นั้นมีต้นทุนเท่าไร ใช้วิธีใดคำนวณต้นทุน สินค้าที่เสียหายหรือขายช้าต้องปรับมูลค่าหรือไม่ และที่สำคัญ ยอดในบัญชีสัมพันธ์กับรายงานสินค้าและของจริงหรือเปล่า
เพราะถ้าสินค้าคงเหลือผิด ผลไม่ได้หยุดอยู่ที่สินทรัพย์ปลายงวด แต่สามารถกระทบต่อ ต้นทุนขายและกำไร ได้ด้วยค่ะ
บทความนี้ CPD Academy จึงสรุปบัญชีสินค้าคงเหลือ ต้นทุน NRV และการตรวจนับเพื่อให้ใช้เป็น คู่มือสำหรับนักบัญชีได้จริงค่ะ
บัญชีสินค้าคงเหลือ คืออะไร ?
ตาม TFRS for NPAEs หลักเรื่องสินค้าคงเหลือ ได้ให้คำนิยามของสินค้าคงเหลือไว้ดังนี้ค่ะ
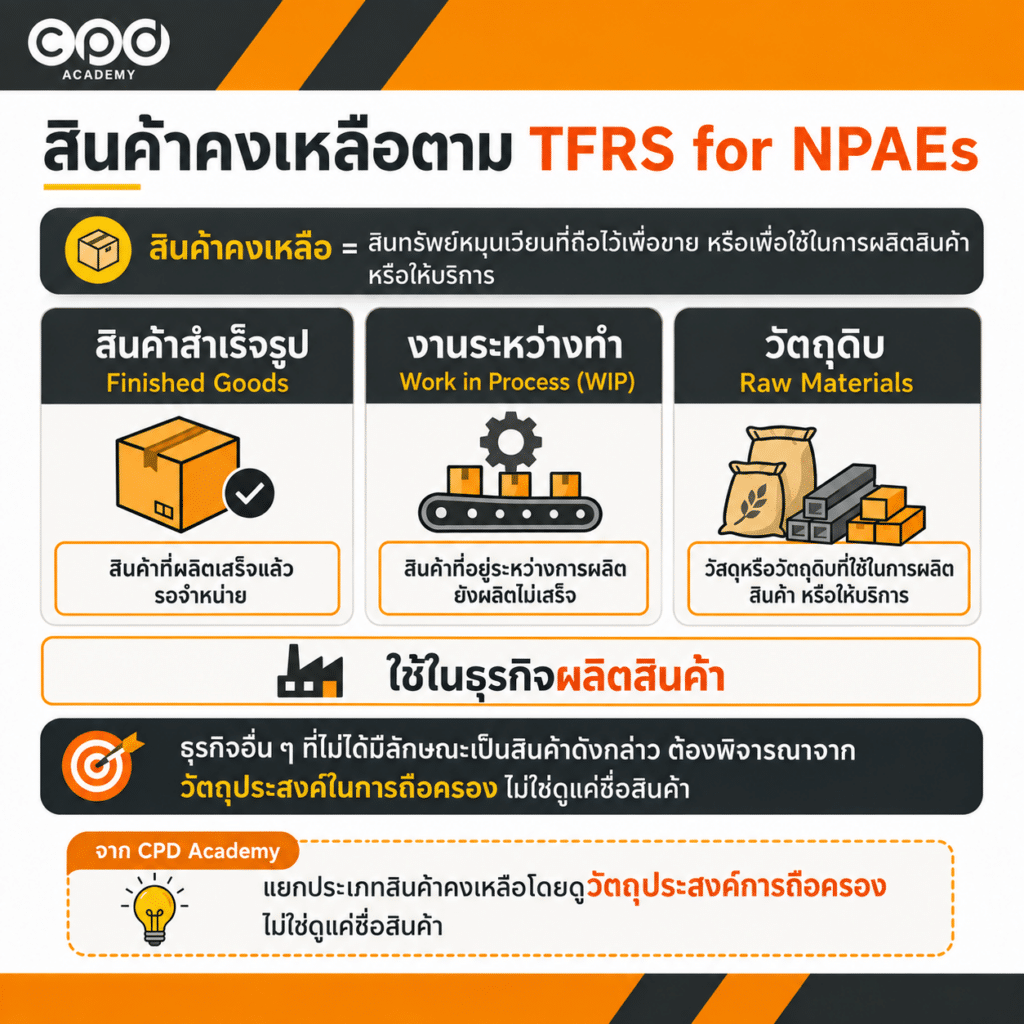
สินค้าคงเหลือ คือ สินทรัพย์ซึ่งมีลักษณะใดลักษณะหนึ่งดังต่อไปนี้
- ถือไว้เพื่อขายตามลักษณะการประกอบธุรกิจตามปกติของกิจการ (Finished Goods: FG)
- อยู่ในระหว่างกระบวนการผลิตเพื่อให้เป็นสินค้าสำเร็จรูปเพื่อขาย (Work in process: WIP)
- อยู่ในรูปของวัตถุดิบหรือวัสดุที่มีไว้เพื่อใช้ในกระบวณการผลิตสินค้าหรือให้บริการ (Raw Materials: RM)
- ต้นทุนงานให้บริการส่วนที่กิจการยังไม่ได้รับรู้เป็นรายได้
ถ้าอธิบายแบบเข้าใจง่าย สินค้าคงเหลือคือสินทรัพย์ที่กิจการมีไว้เพื่อขาย หรือมีไว้ใช้ในการผลิตสินค้าหรือให้บริการตามลักษณะธุรกิจ
แต่สิ่งสำคัญเวลาแยกประเภทจึงไม่ใช่แค่ดูว่า “สิ่งนี้คืออะไร” แต่ต้องดูว่า กิจการถือสินทรัพย์นี้ไว้เพื่ออะไร
ตัวอย่างเช่น รถยนต์เหมือนกัน
- โชว์รูมซื้อรถมาเพื่อขาย → เป็นสินค้าคงเหลือ
- บริษัทซื้อรถไว้ให้พนักงานใช้งาน → ไม่ใช่สินค้าคงเหลือ
ที่แตกต่างกัน เพราะวัตถุประสงค์ในการถือครองต่างกันค่ะ
Tip จาก CPD Academy: ก่อนเลือกชื่อบัญชี ลองถามก่อนว่า “กิจการซื้อสิ่งนี้มาเพื่อขายต่อ หรือซื้อมาเพื่อใช้?” คำตอบจะช่วยแยกสินค้าคงเหลือออกจากสินทรัพย์ประเภทอื่นได้ง่ายขึ้น
เมื่อทราบคำนิยามของสินค้าคงเหลือ และสามารถจัดประเภทสินทรัพย์ได้อย่างถูกต้อง แต่สินค้าคงเหลือมีหลายประเภท มาดูตัวอย่างการจัดหมวดเป็นบัญชีสินค้าคงเหลือกัน
ตัวอย่าง การจัดหมวดเป็นบัญชีสินค้าคงเหลือ
เวลาพูดถึงบัญชีสินค้าคงเหลือ หลายคนจะนึกถึงของที่วางอยู่ในโกดัง แต่ในทางบัญชีมีได้หลายรูปแบบค่ะ
1. สินค้าที่ซื้อมาเพื่อขายต่อ เช่น
- เสื้อผ้าที่ร้านซื้อมาเพื่อขาย
- เครื่องใช้ไฟฟ้าในร้านค้าปลีก
- สินค้าของธุรกิจออนไลน์
- วัตถุดิบที่กิจการซื้อมาแล้วนำไปขายต่อโดยไม่ผลิตเพิ่ม
2. สินค้าสำเร็จรูป คือ สินค้าที่ผ่านกระบวนการผลิตเรียบร้อยแล้วและพร้อมขาย
3. งานระหว่างทำหรือสินค้าระหว่างผลิต เป็นสินค้าที่ยังอยู่ระหว่างกระบวนการผลิตและยังไม่พร้อมขาย
4. วัตถุดิบและวัสดุ คือรายการที่กิจการถือไว้เพื่อนำไปใช้ในการผลิตสินค้าหรือให้บริการ
ดังนั้นเวลาตรวจ บัญชีสินค้าคงเหลือ อย่าดูเฉพาะบัญชี “สินค้าสำเร็จรูป” ค่ะ
ในกิจการผลิตอาจต้องตามตั้งแต่ วัตถุดิบ → งานระหว่างทำ → สินค้าสำเร็จรูป จึงจะเห็นภาพครบถ้วนนะคะ
เมื่อรู้แล้วว่ารายการไหนเป็นสินค้าคงเหลือ คำถามถัดมาคือ
ต้นทุนสินค้าคืออะไร ประกอบไปด้วยอะไรบ้าง?
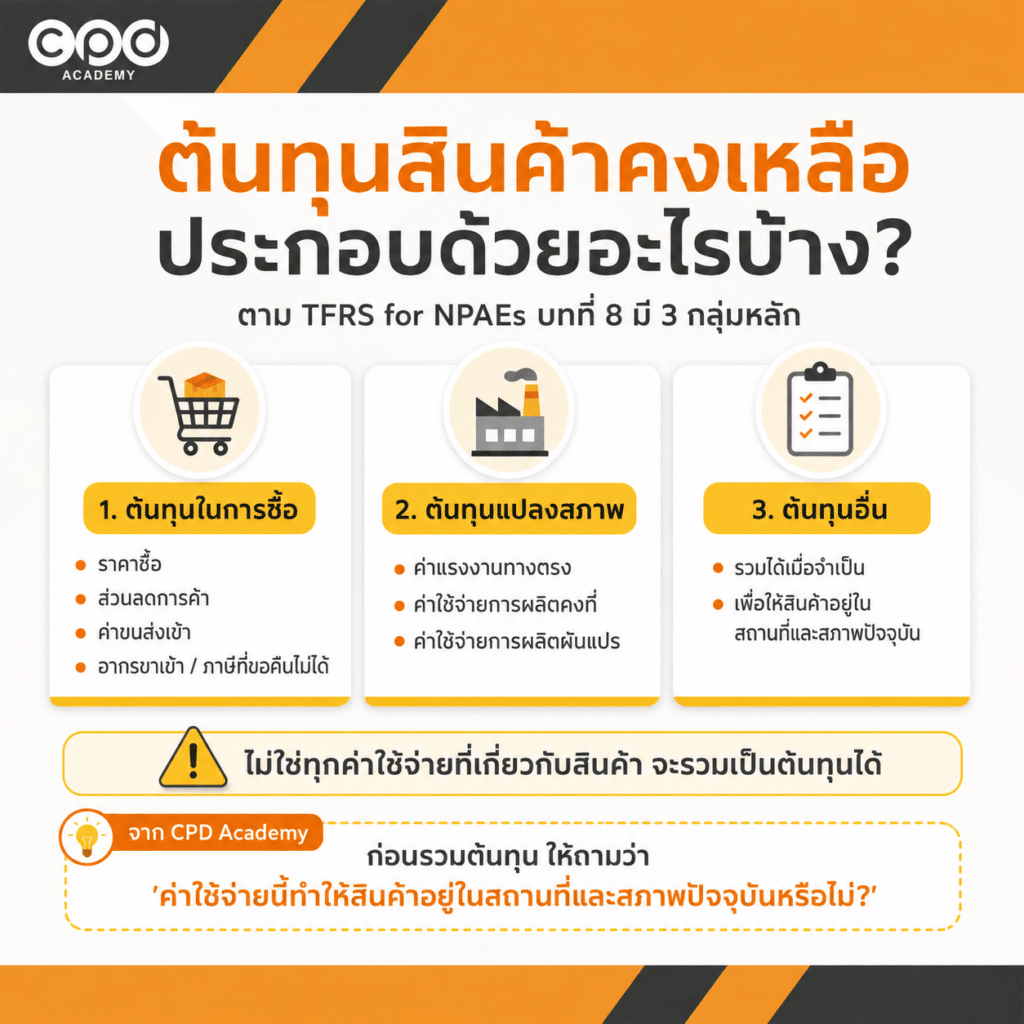
ต้นทุนสินค้าคงเหลือ เราควรบันทึกบัญชีสินค้านั้นด้วยมูลค่าเท่าไร? ให้ดูตามหลักนี้ก่อน
ตาม TFRS for NPAEs บทที่ 8 ต้นทุนสินค้าคงเหลือประกอบด้วยหลัก ๆ 3 กลุ่ม คือ
ต้นทุนในการซื้อ ตัวอย่างเช่น
- ราคาซื้อ
- ส่วนลดการค้า
- ค่าขนส่งเข้า
- อากรขาเข้า/ภาษีซื้อที่เรียกคืนไม่ได้
โดยต้องพิจารณาส่วนลดหรือรายการอื่นที่เกี่ยวข้องกับราคาซื้อด้วย
ต้นทุนในการแปลงสภาพ มักพบในธุรกิจผลิต เช่น
- ค่าแรงงานทางตรง
- ค่าใช้จ่ายการผลิตคงที่
- ค่าใช้จ่ายการผลิตผันแปร
ต้นทุนอื่น รวมได้เมื่อมีเหตุผลว่า ต้นทุนนั้นจำเป็นต่อการทำให้สินค้า มาอยู่ในสถานที่และสภาพปัจจุบัน
ตรงนี้เป็นจุดที่นักบัญชีต้องใช้ข้อเท็จจริงประกอบค่ะ ไม่ใช่เห็นคำว่า “เกี่ยวกับสินค้า” แล้วนำมารวมเป็นต้นทุนทั้งหมด
ต้นทุนสินค้าคงเหลือคำนวณยังไง?
อีกคำถามหนึ่งที่เจอบ่อย คือ ถ้าซื้อสินค้าเหมือนกันหลายรอบ แต่ต้นทุนแต่ละรอบไม่เท่ากัน จะรู้ได้อย่างไรว่าของที่ขายไปมีต้นทุนเท่าไร?
การคำนวณต้นทุนสินค้าคงเหลือมีวิธี ดังนี้
| วิธีคำนวณต้นทุน | เหมาะกับสินค้าลักษณะใด | ตัวอย่างธุรกิจ / การใช้งาน |
|---|---|---|
| ราคาเจาะจง (Specific Identification) | สินค้าที่มีลักษณะเฉพาะตัว ระบุต้นทุนเป็นรายชิ้นได้ และไม่สามารถสับเปลี่ยนกันได้ | เครื่องประดับสั่งทำ สินค้าสำหรับโครงการเฉพาะ |
| เข้าก่อนออกก่อน (FIFO) | ใช้สมมติว่าสินค้าที่เข้ามาก่อน ถูกนำไปคิดเป็นต้นทุนของสินค้าที่ขายก่อน | เหมาะกับกิจการที่ต้องการติดตามต้นทุนตามลำดับการรับสินค้า |
| ถัวเฉลี่ยถ่วงน้ำหนัก (Weighted Average) | สินค้าที่มีลักษณะคล้ายกัน สามารถสับเปลี่ยนกันได้ และไม่จำเป็นต้องติดตามต้นทุนเป็นรายชิ้น | สินค้าอุปโภคบริโภค หรือสินค้าที่ผลิต/ซื้อเข้ามาจำนวนมาก |
ไม่มีวิธีไหนดีที่สุดสำหรับทุกกิจการ การเลือกใช้ควรดูจากลักษณะสินค้าและรูปแบบการดำเนินธุรกิจเป็นหลักค่ะ
การเลือกวิธีคำนวณต้นทุนสินค้าคงเหลือควรพิจารณาจากลักษณะของสินค้าและรูปแบบการดำเนินธุรกิจเป็นหลัก โดย วิธีราคาเจาะจง เหมาะกับสินค้าที่ระบุชิ้นได้เฉพาะเจาะจง, FIFO เหมาะกับการสมมติให้สินค้าที่เข้าก่อนเป็นต้นทุนของสินค้าที่ขายก่อน และ วิธีถัวเฉลี่ยถ่วงน้ำหนัก เหมาะกับสินค้าที่มีลักษณะคล้ายกันและไม่จำเป็นต้องติดตามต้นทุนเป็นรายชิ้นค่ะ
NRV คืออะไร? เกี่ยวข้องยังไงกับบัญชีสินค้าคงเหลือ
NRV (Net Realizable Value) หรือมูลค่าสุทธิที่จะได้รับ คือ มูลค่าที่กิจการคาดว่าจะได้รับจากการขายสินค้า หลังหักต้นทุนที่จำเป็นเพื่อทำให้สินค้าพร้อมขายและค่าใช้จ่ายในการขายแล้ว
โดยทั่วไป สินค้าคงเหลือต้องแสดงมูลค่าด้วย ราคาทุนหรือ NRV แล้วแต่มูลค่าใดต่ำกว่า
ดังนั้น หากสินค้าชำรุด ล้าสมัย ราคาขายลดลง หรือมีต้นทุนเพิ่มเติมก่อนที่จะขายได้ นักบัญชีต้องพิจารณาว่า NRV ต่ำกว่าราคาทุนหรือไม่ หากต่ำกว่า ก็ต้องปรับมูลค่าสินค้าคงเหลือลง เพื่อไม่ให้สินทรัพย์และกำไรในงบการเงินสูงเกินความเป็นจริง
NRV เกี่ยวข้องกับบัญชีสินค้าคงเหลือ คือ TFRS for NPAEs กำหนดให้ตีราคาสินค้าคงเหลือด้วย ราคาทุน หรือ มูลค่าสุทธิที่จะได้รับ แล้วแต่มูลค่าใดจะต่ำกว่า
| ประเด็น | สรุป |
|---|---|
| NRV คืออะไร | NRV (Net Realizable Value) หรือมูลค่าสุทธิที่จะได้รับ คือ มูลค่าที่คาดว่าจะได้รับจากการขายสินค้า หลังหักต้นทุนที่จำเป็นเพื่อทำให้สินค้าพร้อมขายและค่าใช้จ่ายในการขาย |
| สูตร NRV | ราคาขายที่คาดว่าจะได้รับ − ต้นทุนที่ต้องจ่ายเพิ่มเพื่อให้สินค้าพร้อมขาย − ค่าใช้จ่ายในการขาย |
| เกี่ยวข้องกับสินค้าคงเหลืออย่างไร | สินค้าคงเหลือต้องแสดงมูลค่าด้วย ราคาทุนหรือ NRV แล้วแต่มูลค่าใดต่ำกว่า |
| ถ้า NRV ต่ำกว่าราคาทุน | ต้องปรับมูลค่าสินค้าคงเหลือลง เพื่อไม่ให้สินทรัพย์และกำไรแสดงสูงเกินจริง |
| หลักตาม TFRS for NPAEs | กำหนดให้วัดมูลค่าสินค้าคงเหลือด้วย ราคาทุนหรือมูลค่าสุทธิที่จะได้รับ แล้วแต่มูลค่าใดต่ำกว่า |
เราไปดูตัวอย่างประกอบการคำนวณดังนี้ค่ะ
ณ วันที่ 31 ธันวาคม 25×1 กิจการมี เครื่องใช้ไฟฟ้า คงเหลือจำนวน 400 ชิ้น โดยมีต้นทุนชิ้นละ 1,000 บาท และตั้งราคาขายไว้ที่ชิ้นละ 1,500 บาท
จากการตรวจนับสินค้าปลายปี พบว่าสินค้าจำนวน 40 ชิ้นมีตำหนิและต้องซ่อมแซมก่อนจึงจะสามารถขายได้ โดยมีค่าซ่อมชิ้นละ 500 บาท และคาดว่าหลังซ่อมแล้วจะขายได้ในราคาชิ้นละ 1,400 บาท
| รายการ | จำนวน (ชิ้น) | ราคาทุน/ชิ้น | NRV/ชิ้น | มูลค่าที่ใช้ | มูลค่ารวม |
|---|---|---|---|---|---|
| สินค้าปกติ | 360 | 1,000 | สูงกว่าราคาทุน | 1,000 | 360,000 |
| สินค้ามีตำหนิ | 40 | 1,000 | 1,400 – 500 = 900 | 900 | 36,000 |
| รวมสินค้าคงเหลือ | 400 | 396,000 บาท |
ณ วันที่ 31 ธันวาคม 25×1 กิจการควรแสดงมูลค่าสินค้าคงเหลือรวม 396,000 บาท ค่ะ
การตรวจนับสินค้าคงเหลือที่นักบัญชีต้องรู้!
ยอดสินค้าคงเหลือในระบบไม่ได้หมายความว่าจะตรงกับของจริงเสมอไปค่ะ เพราะระหว่างงวดอาจมีทั้งการรับสินค้า การขาย การคืนสินค้า สินค้าเสียหาย หรือรายการที่ยังบันทึกไม่ครบ
ดังนั้น การตรวจนับสินค้าคงเหลือจึงไม่ได้มีหน้าที่แค่ “นับให้ครบ” แต่ต้องใช้ผลการนับมาเทียบกับรายงานสินค้าและบัญชี เพื่อหาสาเหตุของยอดที่แตกต่างและปรับปรุงให้ถูกต้องก่อนปิดงวดค่ะ
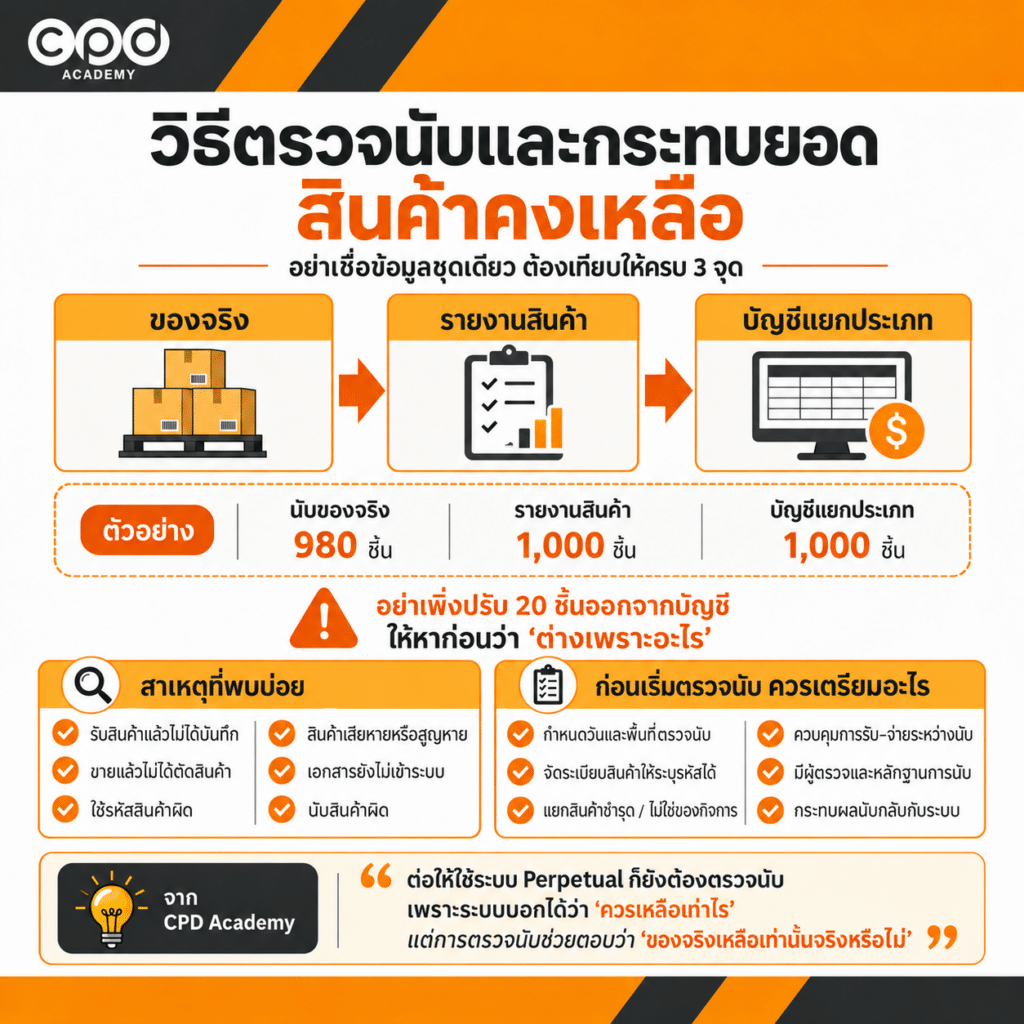
ของจริง → รายงานสินค้า → บัญชีแยกประเภท
ตัวอย่างเช่น
- ของจริงนับได้ 980 ชิ้น
- รายงานสินค้าแสดง 1,000 ชิ้น
- บัญชีแสดง 1,000 ชิ้น
กรณีนี้ยังไม่ควรรีบปรับ 20 ชิ้นออกจากบัญชี แต่ควรหาสาเหตุก่อนว่าเกิดจากอะไร เช่น บันทึกรับ–จ่ายไม่ครบ ใช้รหัสสินค้าผิด สินค้าเสียหายหรือสูญหาย เอกสารยังไม่เข้าระบบ หรือเกิดจากการนับผิด
ก่อนตรวจนับ ควรเตรียมอะไรบ้าง
- กำหนดวันและพื้นที่ตรวจนับให้ชัดเจน
- จัดสินค้าให้สามารถระบุรหัสและจำนวนได้ง่าย
- แยกสินค้าชำรุด สินค้าเสียหาย และสินค้าที่ไม่ใช่ของกิจการ
- ควบคุมการรับ–จ่ายสินค้าระหว่างการตรวจนับ
- มีผู้ตรวจสอบและหลักฐานการนับ
- กระทบยอดผลตรวจนับกับรายงานสินค้าและบัญชี
ข้อสำคัญ: แม้กิจการจะใช้ระบบต่อเนื่อง (Perpetual) ก็ยังต้องตรวจนับสินค้าจริง เพราะยอดในระบบอาจแตกต่างจากของจริงได้ค่ะ
Checklist ก่อนปิดยอดบัญชีสินค้าคงเหลือ
ถ้ายังไม่แน่ใจว่า ก่อนปิดยอดสินค้าคงเหลือต้องเริ่มเช็กจากตรงไหน ลองใช้ Checklist นี้ไล่ตรวจทีละข้อได้เลยค่ะ จะช่วยให้ไม่พลาดประเด็นสำคัญทั้งเรื่องจำนวนสินค้า ต้นทุน NRV และการตรวจนับสินค้าค่ะ
| จุดที่ต้องเช็ก | คำถามที่ควรตอบได้ |
|---|---|
| จำนวนสินค้า | ของจริงตรงกับระบบหรือไม่ |
| รายการรับ | รับสินค้าเข้าครบและอยู่ถูกงวดหรือไม่ |
| รายการจ่าย | ตัดสินค้าออกครบหรือไม่ |
| Cut-off | รายการปลายงวดบันทึกถูกงวดหรือไม่ |
| ต้นทุนซื้อ | รวมรายการที่ควรรวมและตัดรายการที่ไม่ควรรวมแล้วหรือยัง |
| วิธีคำนวณต้นทุน | ใช้ราคาเจาะจง / FIFO / ถัวเฉลี่ยถูกต้องและสม่ำเสมอหรือไม่ |
| สินค้าชำรุด | แยกและประเมินผลกระทบแล้วหรือยัง |
| สินค้าล้าสมัย | มีรายการไม่เคลื่อนไหวหรือขายช้าหรือไม่ |
| NRV | มีรายการที่ NRV ต่ำกว่าราคาทุนหรือไม่ |
| สินค้าระหว่างทาง | ตรวจเอกสารและเงื่อนไขการส่งมอบแล้วหรือยัง |
| รายงานสินค้า | กระทบกับข้อมูลทางบัญชีแล้วหรือยัง |
| ของจริง | มีผลต่างจากรายงานหรือไม่ |
| ผลต่าง | หาสาเหตุและมีหลักฐานรองรับการปรับหรือยัง |
Checklist นี้ช่วยให้นักบัญชี ตรวจงานได้เป็นระบบ เห็นจุดผิดปกติได้เร็ว และลดโอกาสปรับยอดผิดโดยไม่รู้สาเหตุ ก่อนปิดบัญชีจริงค่ะ
อ่านต่อในบทความอื่นที่เกี่ยวข้องธุรกิจซื้อมาขายไป
อยากเห็นภาพรวมตั้งแต่ซื้อสินค้าไปจนปิดบัญชี
→ ทำบัญชีธุรกิจซื้อมาขายไป ตั้งแต่ซื้อสินค้า จนถึงปิดบัญชี
อยากเข้าใจระบบบันทึกสินค้าสองแบบ
→ Periodic vs Perpetual ต่างกันอย่างไร เลือกใช้แบบไหนดี
กำลังหาตัวอย่างบันทึกซื้อ–ขาย
→ บันทึกบัญชีซื้อ–ขายสินค้า VAT และต้นทุนขาย
กำลังเตรียมปิดบัญชีธุรกิจซื้อ–ขาย
→ Checklist ปิดบัญชีธุรกิจซื้อมาขายไป
สรุป บัญชีสินค้าคงเหลือไม่ได้จบแค่ “เหลือกี่ชิ้น”
นักบัญชีควรสามารถอธิบายได้ครบว่า อะไรถือเป็นสินค้าคงเหลือ ต้นทุนสินค้าควรรวมอะไร ใช้วิธีไหนในการคำนวณต้นทุน NRV คืออะไร และเมื่อไรต้องปรับมูลค่าสินค้าลง
นอกจากนี้ ยังควรรู้วิธี ตรวจนับสินค้าจริง กระทบยอดกับรายงานและบัญชี รวมถึงหาสาเหตุของผลต่างก่อนปรับยอด
เพราะงานบัญชีสินค้าคงเหลือไม่ได้จบแค่การรู้ว่ายอดเหลือเท่าไร แต่ต้องตอบให้ได้ว่า ยอดนั้นมาจากไหน คิดมูลค่าอย่างไร และมีหลักฐานอะไรยืนยันว่าเป็นยอดที่ถูกต้องก่อนปิดบัญชีค่ะ
อยากฝึกทำบัญชีธุรกิจซื้อมาขายไป ที่เกี่ยวข้องกับสินค้าคงเหลือจากเอกสารจริง?
เวลาทำงานจริง สิ่งที่เราเจอคือเอกสารหลายชุดพร้อมกัน ทั้งใบซื้อ ใบรับสินค้า รายงานสินค้า รายการขาย ต้นทุนหลายล็อต และยอดที่อาจไม่ตรงกัน
ในหลักสูตร Workshop ทำบัญชีธุรกิจซื้อมาขายไป จากเอกสารจริง ของ CPD Academy ผู้เรียนจะได้ฝึกเชื่อมตั้งแต่ซื้อ–ขาย สินค้าคงเหลือ ต้นทุน Periodic / Perpetual และการตรวจงานก่อนปิดบัญชี

คำถามที่พบบ่อย
1. สินค้าคงเหลือคืออะไร?
โดยหลักคือสินทรัพย์ที่ถือไว้เพื่อขาย อยู่ระหว่างการผลิตเพื่อขาย หรือเป็นวัตถุดิบและวัสดุที่นำไปใช้ในการผลิตสินค้าหรือให้บริการค่ะ
2. ต้นทุนสินค้าคงเหลือมีอะไรบ้าง?
TFRS for NPAEs ระบุหลัก ๆ ได้แก่ ต้นทุนซื้อ ต้นทุนแปลงสภาพ และต้นทุนอื่นที่ทำให้สินค้าคงเหลืออยู่ในสถานที่และสภาพปัจจุบัน
3. FIFO กับวิธีถัวเฉลี่ยต่างกันอย่างไร?
ต่างกันค่ะ โดยต่างกันที่วิธีนำต้นทุนของสินค้ามาคำนวณเป็นต้นทุนขายและสินค้าคงเหลือปลายงวด
- FIFO ถือว่าสินค้าที่เข้ามาก่อน ถูกนำไปคิดเป็นต้นทุนของสินค้าที่ขายก่อน
- วิธีถัวเฉลี่ย นำต้นทุนของสินค้าที่เกี่ยวข้องมาเฉลี่ย แล้วใช้ต้นทุนเฉลี่ยนั้นในการคำนวณ
ดังนั้น หากราคาสินค้าแต่ละล็อตไม่เท่ากัน ทั้ง 2 วิธีอาจทำให้ ต้นทุนขายและมูลค่าสินค้าคงเหลือปลายงวดต่างกันได้ค่ะ
4. FIFO กับ Periodic คือเรื่องเดียวกันหรือไม่?
ไม่ใช่ค่ะ FIFO เป็นวิธีคำนวณต้นทุน ส่วน Periodic เป็นวิธีบันทึกและติดตามสินค้าคงเหลือ
5. NRV คืออะไร?
NRV คือราคาที่คาดว่าจะขายได้ หักประมาณการต้นทุนในการทำสินค้าให้เสร็จและต้นทุนที่จำเป็นในการขาย โดยต้องเปรียบเทียบกับราคาทุนและใช้มูลค่าที่ต่ำกว่าค่ะ