เผยแพร่ครั้งแรก: 26 ตุลาคม 2026
อัปเดตล่าสุด: 20 ตุลาคม 2026
หลังรับเอกสารจากลูกค้าบัญชี นักบัญชีมักเจอปัญหา เอกสารไม่ครบ ส่งมาหลายช่องทาง หรือมีรายการเงินเข้า–ออกที่ยังไม่ทราบว่าเกี่ยวข้องกับอะไร หากรีบบันทึกบัญชีก่อนตรวจให้ชัด อาจทำให้ข้อมูลไม่ครบ บันทึกผิดงวด หรือกลับมาตามแก้ภายหลังค่ะ
บทความนี้จึงสรุปขั้นตอนการรับเอกสารจากลูกค้า ตั้งแต่ ตรวจสอบความครบถ้วน ไปจนถึงการจัดทำลิสขอเอกสาร (Request List) เพื่อติดตามขอเอกสารส่วนที่ขาด ก่อนเริ่มทำบัญชี แบบไม่ต้องเสียเวลาทำงานหลายรอบค่ะ
ขั้นตอนการรับเอกสารจากลูกค้า
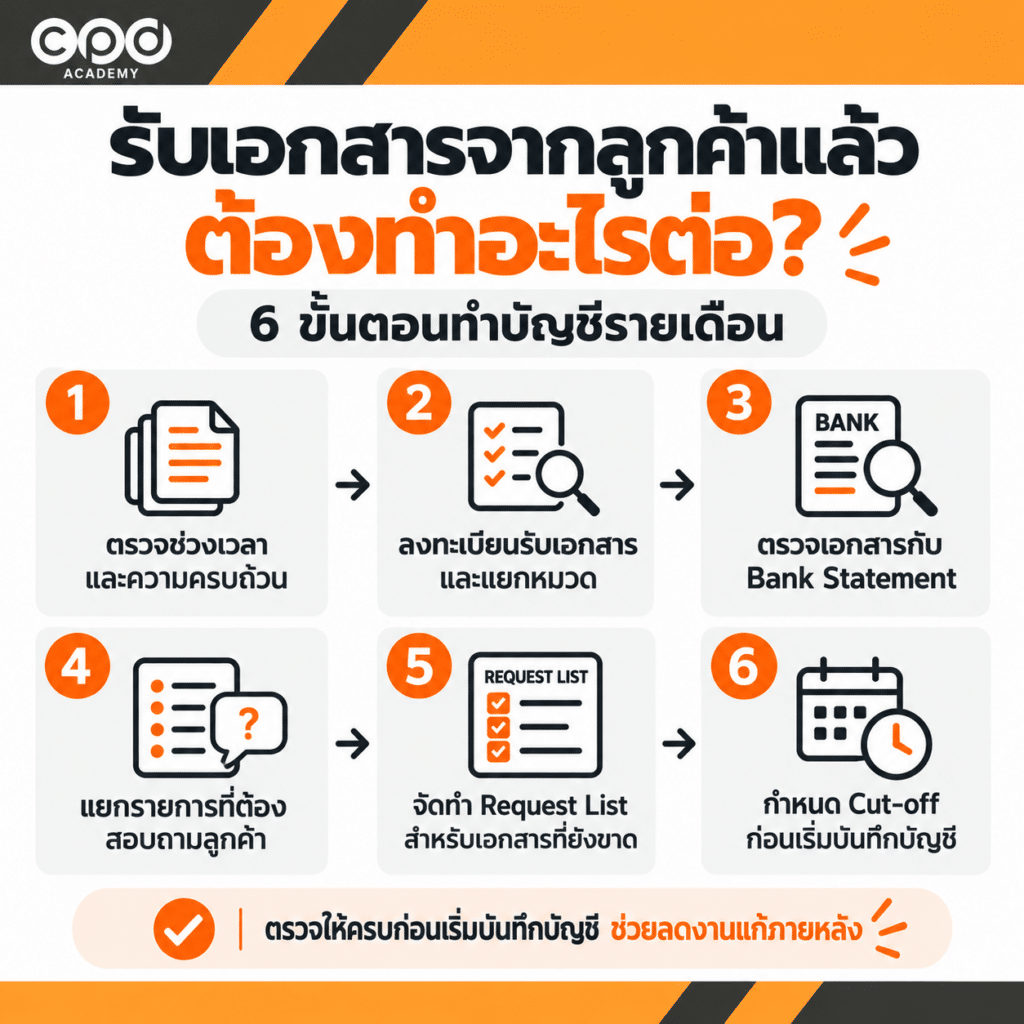
หลังได้รับเอกสารแล้ว ขั้นตอนสำคัญไม่ได้มีเพียงการรวบรวมเอกสารให้ครบแต่ควรจัดข้อมูลให้เห็นชัดว่า “ได้รับอะไรแล้ว รายการใดยังขาด และข้อมูลส่วนใดยังต้องติดตามเพิ่มเติม”
จากนั้นจึงตรวจสอบและจัดการเอกสารตามขั้นตอนต่อไปนี้ค่ะ
1. ตรวจช่วงเวลาและความครบถ้วนของเอกสาร
หลังรวบรวมเอกสารจากทุกช่องทางแล้ว ควรเริ่มจากตรวจ ช่วงเวลาของรายการ (Period) และ ความครบถ้วนของข้อมูล (Completeness) ก่อน เพื่อให้แน่ใจว่าข้อมูลอยู่ถูกงวดและพร้อมสำหรับขั้นตอนถัดไปค่ะ
ตารางด้านล่างสรุปจุดที่ควรตรวจในแต่ละส่วนไว้ดังนี้
| ตรวจสอบช่วงเวลา | ตรวจความครบถ้วน |
|---|---|
| วันที่ของเอกสารตรงกับงวดที่กำลังทำบัญชีหรือไม่ | มีรายการของงวดนี้ที่เกิดขึ้นแล้ว แต่ยังไม่ได้รับเอกสารหรือไม่ |
| มีเอกสารเดือนก่อนหรือเดือนถัดไปปะปนมาหรือไม่ | Bank Statement ได้รับครบทุกบัญชีที่เกี่ยวข้องหรือไม่ |
| มีเอกสารที่ส่งซ้ำจากรอบก่อนหรือไม่ | ข้อมูลรายได้ ค่าใช้จ่าย เงินเดือน และภาษีได้รับครบตามรอบหรือไม่ |
| รายการต่อเนื่อง เช่น ค่าเช่า ดอกเบี้ย หรือค่าบริการ อยู่ครบตามช่วงเวลาหรือไม่ | รายการที่เกิดขึ้นในเดือนนั้นมีข้อมูลหรือเอกสารรองรับครบหรือไม่ |
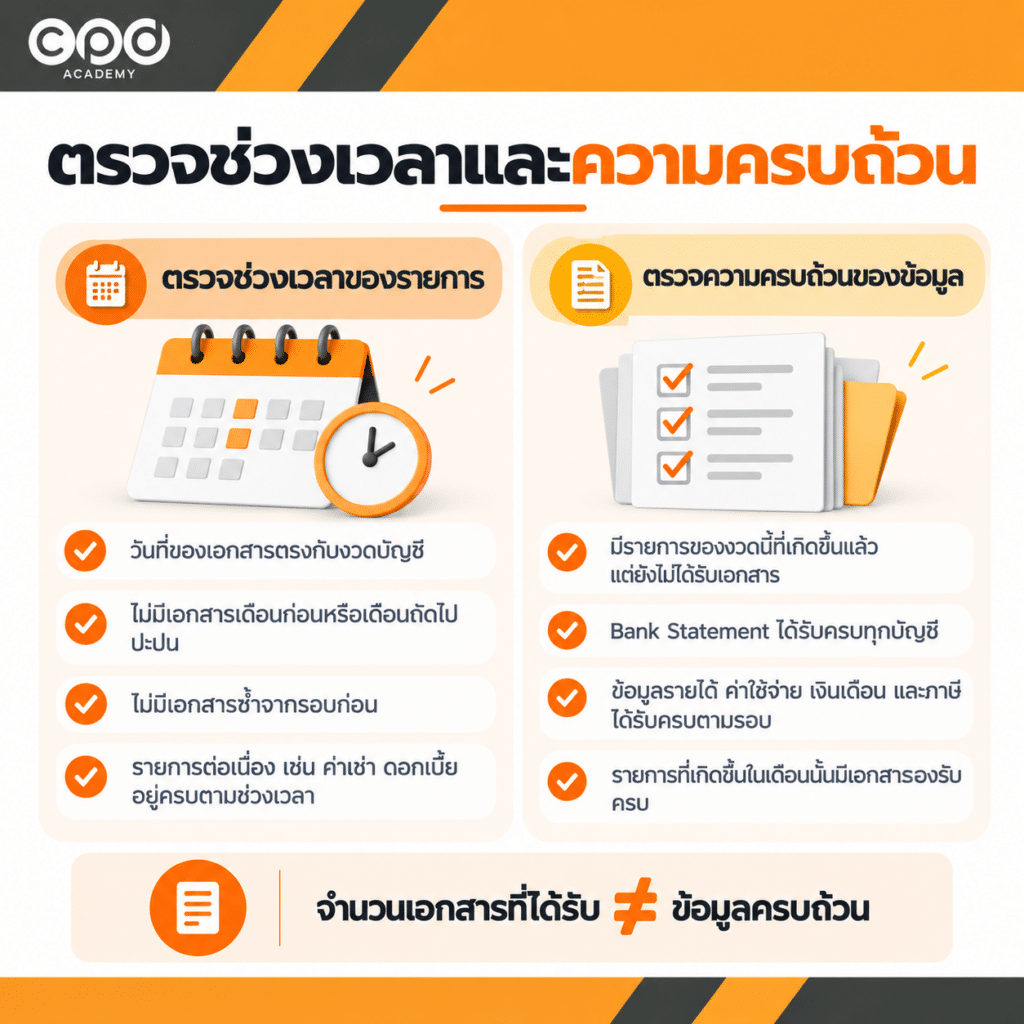
จุดสำคัญ คือ ไม่ควรดูเพียงว่า “ได้รับเอกสารมากน้อยแค่ไหน” แต่ควรดูว่า รายการที่ควรเกิดขึ้นในเดือนนั้นมีข้อมูลรองรับครบหรือยัง
นอกจากเช็กว่าเอกสารอยู่ถูกงวดและได้รับครบแล้ว บางเอกสารยังควรตรวจ รายละเอียดสำคัญในเอกสาร ให้ครบด้วยค่ะ เช่น ใบกำกับภาษี ซึ่งมีข้อมูลที่ต้องระบุตามหลักเกณฑ์ของกรมสรรพากร หากต้องการเช็กรายละเอียดเพิ่มเติมสามารถดูได้ที่ คู่มือใบกำกับภาษี กรมสรรพากร ค่ะ
หากยังไม่แน่ใจว่าลูกค้าควรส่งเอกสารอะไรในแต่ละเดือน สามารถดู Checklist เอกสารบัญชีรายเดือน บริษัทต้องเตรียมอะไรบ้าง? เพิ่มเติมได้ค่ะ
2. ลงทะเบียนรับเอกสารและแยกหมวด
หลังรับเอกสารจากลูกค้าบัญชี หากลูกค้ามีการส่งข้อมูลมาหลายช่องทาง เช่น LINE, Email, Google Drive หรือเอกสารกระดาษ ควรรวบรวมเข้าสู่ จุดจัดเก็บกลาง ก่อนค่ะ
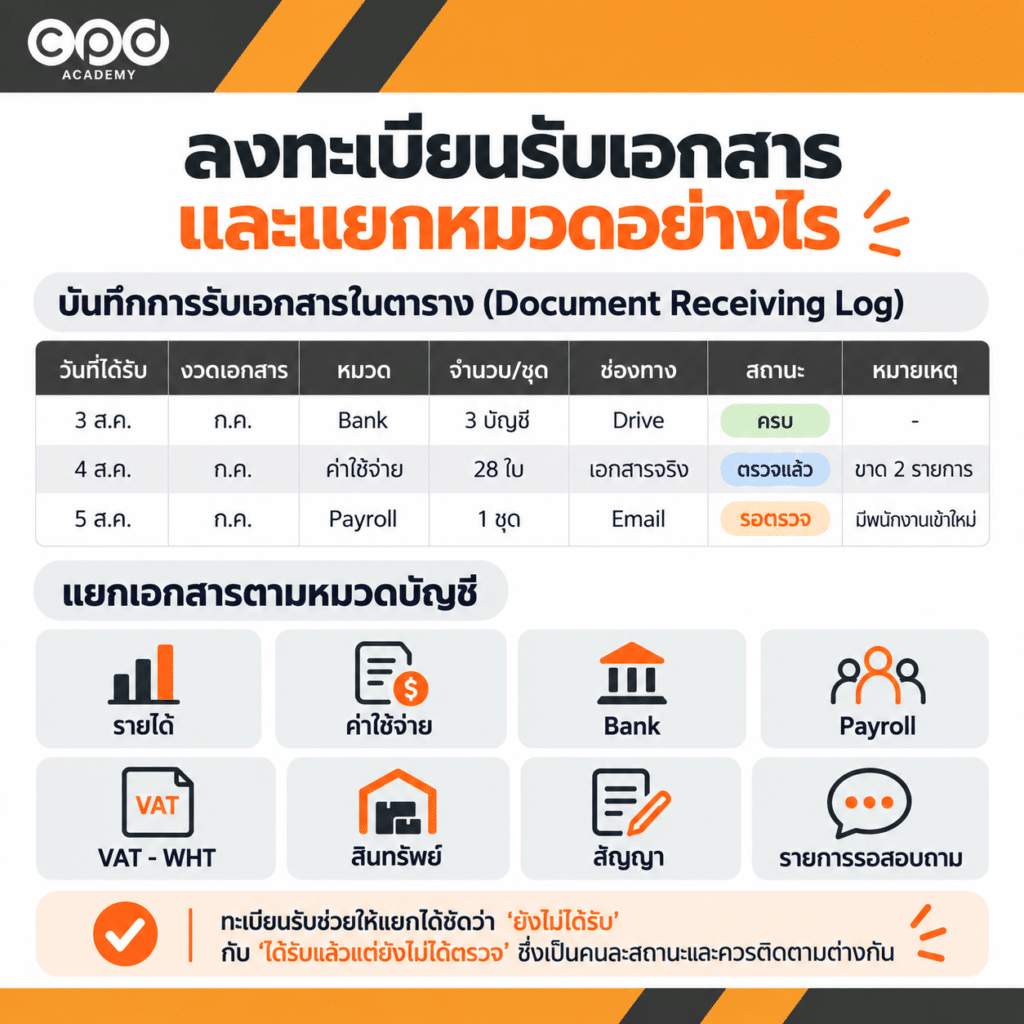
จากนั้นจัดทำ ทะเบียนรับเอกสาร (Document Receiving Log) เพื่อให้เห็นชัดว่าได้รับเอกสารอะไรแล้ว อยู่ในงวดใด และมีสถานะอย่างไร
| วันที่ได้รับ | งวดเอกสาร | หมวด | จำนวน/ชุด | ช่องทาง | สถานะ | หมายเหตุ |
|---|---|---|---|---|---|---|
| 3 ส.ค. | ก.ค. | Bank | 3 บัญชี | Drive | ครบ | – |
| 4 ส.ค. | ก.ค. | ค่าใช้จ่าย | 28 ใบ | เอกสารจริง | ตรวจแล้ว | ขาด 2 รายการ |
| 5 ส.ค. | ก.ค. | เงินเดือน (Payroll) | 1 ชุด | รอตรวจ | มีพนักงานเข้าใหม่ |
หลังจากนั้นให้แยกเอกสารตามหมวด เช่น รายได้ / ค่าใช้จ่าย / Bank / Payroll / VAT-WHT / สินทรัพย์ / สัญญา / รายการรอสอบถาม และจัดเก็บให้เป็นระบบ เพื่อให้ค้นย้อนหลังได้ง่ายค่ะ
การมีทะเบียนรับช่วยให้แยกได้ชัดว่า “ยังไม่ได้รับ” หรือ “ได้รับแล้วแต่ยังไม่ได้ตรวจ” ซึ่งเป็นคนละสถานะและควรติดตามต่างกัน
3. ตรวจเอกสารกับ Bank Statement อย่างไร
หลังแยกหมวดเอกสารแล้ว ควรนำข้อมูลมาเทียบกับ Bank Statement เพื่อดูว่ารายการเงินเข้า–ออกมีเอกสารหรือข้อมูลประกอบครบถ้วนหรือไม่
สำหรับ เงินเข้า ควรดูว่าเกี่ยวข้องกับ
ลูกหนี้ / รายได้ / เงินมัดจำ / เงินกู้ / เงินเพิ่มทุน / เงินโอนระหว่างบัญชี
ตัวอย่างเช่น หาก Statement มีเงินเข้า 150,000 บาท ไม่ควรสรุปทันทีว่าเป็นรายได้ เพราะอาจเป็นเงินกู้ เงินมัดจำ หรือเงินโอนจากบัญชีอื่นของกิจการ
ส่วน เงินออก ควรดูว่าเกี่ยวข้องกับ
เจ้าหนี้ / ซื้อสินค้า / ค่าใช้จ่าย / ซื้อสินทรัพย์ / คืนเงิน / ชำระเงินกู้ / เงินโอนระหว่างบัญชี
ดังนั้น Bank Statement ควรใช้เป็นข้อมูลสำหรับ ตรวจความครบถ้วนและเชื่อมโยงรายการ ไม่ควรสรุปประเภทบัญชีจากยอดเงินเพียงอย่างเดียว
หากต้องการดูรายละเอียดการจัดหมวดและตรวจรายการจาก Bank Statement สามารถอ่านต่อได้ที่ Bank Statement ใช้ทำบัญชีได้ไหม? วิธีจัดหมวดรายการและตรวจเอกสาร

4. แยกรายการที่ต้องสอบถามลูกค้าเพิ่มเติม
หลังรับเอกสารจากลูกค้าบัญชี หากข้อมูลที่มีอยู่ยังไม่เพียงพอที่จะอธิบายธุรกรรม ควรสอบถามลูกค้าเพิ่มเติมก่อนสรุปประเภทบัญชีหรือประเด็นภาษีค่ะ
ตัวอย่างรายการที่มักต้องขอข้อมูลเพิ่มเติม ได้แก่
| รายการ | ข้อมูลที่ควรสอบถามเพิ่มเติม |
|---|---|
| เงินเข้าไม่ทราบที่มา | ผู้โอนคือใคร และเป็นรายได้ เงินกู้ เงินมัดจำ หรือรายการประเภทใด |
| เงินออกไม่มีเอกสาร | จ่ายให้ใคร เป็นค่าอะไร และมีเอกสารประกอบเพิ่มเติมหรือไม่ |
| เอกสารออกในชื่อบุคคล | เกี่ยวข้องกับกิจการอย่างไร และใครเป็นผู้รับผิดชอบค่าใช้จ่าย |
| ซื้อสินทรัพย์ | ซื้ออะไร วันที่เริ่มใช้งาน และมี ใบแจ้งหนี้ หรือสัญญาประกอบหรือไม่ |
| เงินโอนระหว่างกรรมการกับกิจการ | เป็นเงินกู้ เงินทดรอง การคืนเงิน หรือรายการอื่น |
| ยอดชำระไม่ตรงใบแจ้งหนี้ | มี ภาษีหัก ณ ที่จ่าย ส่วนลด ค่าธรรมเนียม หรือเป็นการชำระบางส่วนหรือไม่ |
| สัญญาใหม่ | วันที่เริ่มสัญญา ระยะเวลา เงินมัดจำ และเงื่อนไขสำคัญ |
เมื่อต้องสอบถามลูกค้า ควรส่งรายละเอียดของรายการให้ครบ เช่น วันที่ จำนวนเงิน คู่ค้า และ ข้อมูลอ้างอิงของรายการ (Reference) เพื่อให้ตรวจสอบและตอบกลับได้เร็วขึ้นค่ะ
หากรายการจ่ายเกี่ยวข้องกับ ภาษีหัก ณ ที่จ่าย (WHT) ควรตรวจประเภทเงินได้และหน้าที่ในการหักภาษีให้ชัดก่อนสรุปรายการ โดยดูข้อมูลเพิ่มเติมได้จาก ภาษีเงินได้หัก ณ ที่จ่าย กรมสรรพากร ค่ะ
5. จัดทำ Request List สำหรับเอกสารหรือข้อมูลที่ยังขาด
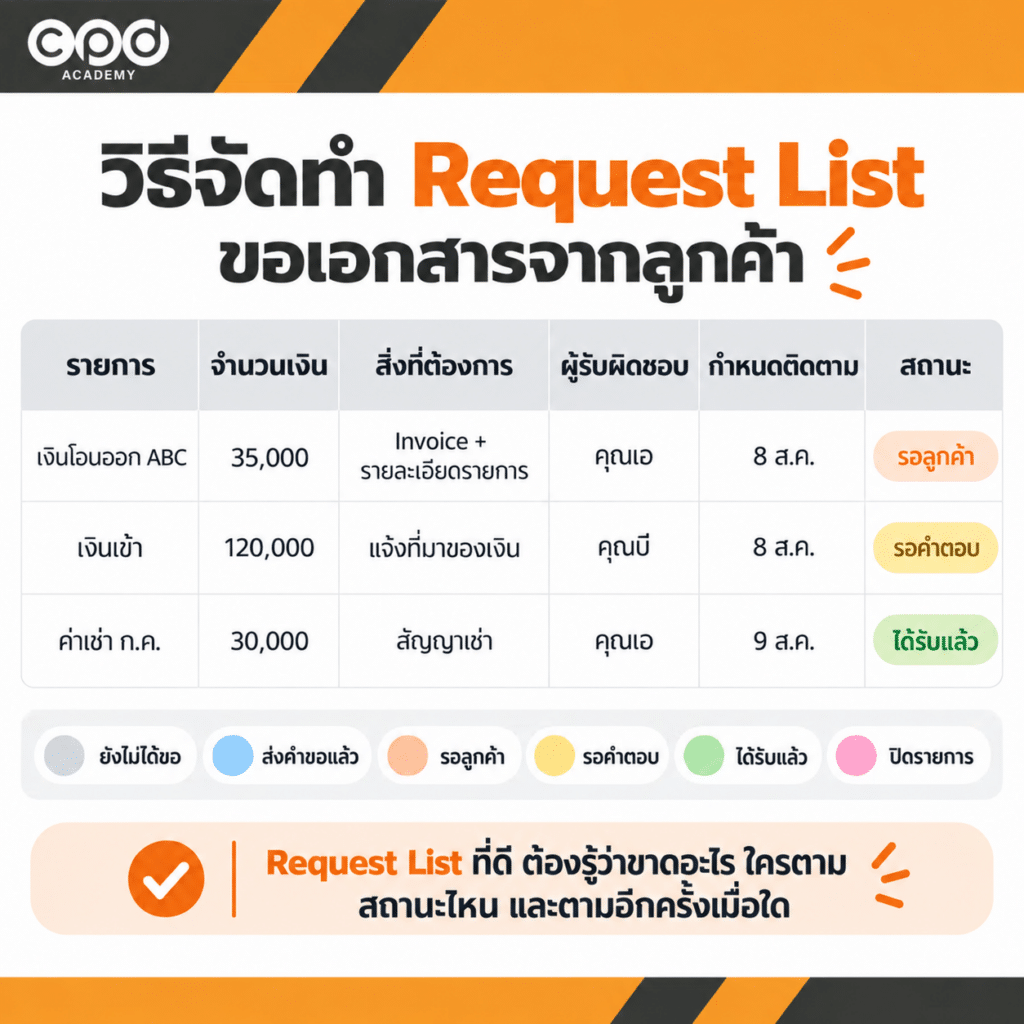
Request List คือ รายการเอกสารที่นักบัญชีต้องการสำหรับการทำบัญชีในแต่ละเดือน พร้อมทั้งสถานะ เพื่อจะได้ติดตามต่อให้ได้เอกสารสมบูรณ์ที่สุดในการทำงาน
เมื่อพบรายการที่ข้อมูลยังไม่ครบ แนะนำให้จัดทำ Request List แยกจากแชตหรือข้อความทั่วไป เพื่อให้ติดตามสถานะได้ต่อเนื่องค่ะ
แนะนำให้ Request List มีข้อมูลอย่างน้อยดังนี้
| วันที่/รายการ | จำนวนเงิน | เอกสารหรือข้อมูลที่ต้องการ | ผู้รับผิดชอบ | กำหนดติดตาม | สถานะ |
|---|---|---|---|---|---|
| 05/07 เงินโอนออก ABC | 35,000 | Invoice และรายละเอียดรายการ | คุณเอ | 8 ส.ค. | รอลูกค้า |
| 12/07 เงินเข้า | 120,000 | ข้อมูลที่มาของเงิน | คุณบี | 8 ส.ค. | รอตอบ |
| ค่าเช่า ก.ค. | 30,000 | สัญญาเช่า | คุณเอ | 9 ส.ค. | ได้รับแล้ว |
สถานะควรกำหนดให้ชัดเจนและใช้รูปแบบเดียวกันทั้งทีม เช่น
ยังไม่ได้ขอ / ส่งคำขอแล้ว / รอลูกค้า / รอคำตอบ / ได้รับแล้ว / ปิดรายการ
เมื่อได้รับข้อมูลครบแล้ว ควรอัปเดตสถานะทันที เพื่อให้เห็นรายการคงค้างจริงและลดการติดตามซ้ำค่ะ
Tip จาก CPD Academy: Request List ที่ใช้งานได้ดีไม่ควรระบุเพียงว่า “ขาดอะไร” แต่ควรตอบได้ด้วยว่า ใครเป็นผู้รับผิดชอบ และต้องติดตามอีกครั้งเมื่อใด
หากอยากฝึกทำ Request List และใช้ AI ช่วยตรวจ Bank Statement รวมถึงหารายการที่ข้อมูลยังไม่ครบ สามารถดูรายละเอียดคอร์ส ใช้ Claude AI ช่วยทำบัญชี-ปิดบัญชีรายเดือน ได้ค่ะ
6. กำหนด Cut-off ก่อนเริ่มบันทึกบัญชี
Cut-off การรับเอกสารจากลูกค้า คือ วันที่กำหนดสำหรับรับเอกสารรอบหลักในแต่ละเดือน เพื่อให้ทั้งลูกค้าและทีมบัญชีใช้รอบการทำงานเดียวกัน และมีเวลาเพียงพอสำหรับตรวจสอบข้อมูล ติดตามรายการที่ยังขาด และเตรียมงานก่อนเริ่มบันทึกบัญชีค่ะ
โดยพิจารณาจากปัจจัยที่เกี่ยวข้องกับการปิดบัญชีและการส่งมอบข้อมูล เช่น
| ปัจจัยที่ควรพิจารณา | ตัวอย่าง |
|---|---|
| รอบปิดบัญชี | วันที่ต้องการปิดบัญชีในแต่ละเดือน |
| รอบรายงาน | วันที่ผู้บริหารต้องการข้อมูล |
| ปริมาณงาน | จำนวนรายการและเอกสารในแต่ละเดือน |
| เวลาตรวจสอบ | ระยะเวลาที่ใช้ตรวจเอกสารและกระทบยอด |
| งานภาษี | รอบภาษีและงานที่เกี่ยวข้อง |
| ข้อตกลงการทำงาน | ข้อตกลงระดับการให้บริการ (SLA) ระหว่างลูกค้ากับสำนักงานบัญชี |
จากปัจจัยเหล่านี้ จะเห็นว่า Cut-off การรับเอกสารของแต่ละกิจการอาจไม่เหมือนกัน เพราะต้องปรับให้เหมาะกับรอบปิดบัญชี ปริมาณงาน และข้อตกลงในการทำงาน หากต้องการดูว่าการรับเอกสาร เกี่ยวข้องกับขั้นตอนปิดบัญชีรายเดือนอย่างไร สามารถดู ปิดบัญชีรายเดือนคืออะไร? คู่มือทำบัญชีรายเดือนสำหรับนักบัญชีมือใหม่ เพิ่มเติมได้ค่ะ
ตัวอย่างรอบการทำงาน
- วันที่ 1–3: รับเอกสารจากลูกค้า
- วันที่ 4: ตรวจเอกสารและจัดทำ Request List
- วันที่ 5–7: รับเอกสารหรือข้อมูลเพิ่มเติมจากลูกค้า
- หลัง Cut-off: เริ่มงานรอบหลัก เช่น บันทึกบัญชี กระทบยอด และตรวจสอบรายการต่าง ๆ
ทั้งนี้ Cut-off เป็นรอบการทำงานภายในหรือข้อตกลงกับลูกค้า ส่วนงานภาษีและหน้าที่ตามกฎหมายต้องยึดกำหนดเวลาของแต่ละแบบและข้อกำหนดที่เกี่ยวข้องเป็นหลักค่ะ
ถ้าได้รับเอกสารหลัง Cut-off ต้องทำอย่างไร
ไม่ควรเลื่อนไปบันทึกเดือนถัดไปโดยอัตโนมัติ แต่ควรพิจารณาจาก งวดที่รายการเกิดขึ้นจริง ข้อมูลประกอบ ผลต่อภาษี และความจำเป็นในการปรับปรุงรายการ ก่อนค่ะ
ข้อผิดพลาดที่พบบ่อยหลังรับเอกสาร
หลังรับเอกสารจากลูกค้าบัญชีแล้ว หากไม่มีขั้นตอนตรวจสอบและติดตามที่ชัดเจน อาจทำให้ข้อมูลบางส่วนตกหล่นและส่งผลต่อขั้นตอนทำบัญชีต่อได้ค่ะ ข้อผิดพลาดที่พบบ่อยมีดังนี้
1.รีบบันทึกบัญชีก่อนตรวจข้อมูล
หากยังไม่ได้ตรวจ ช่วงเวลา ความครบถ้วน และรายการซ้ำ อาจทำให้บันทึกผิดงวด ข้อมูลไม่ครบ หรือมีรายการซ้ำจนต้องย้อนกลับมาแก้ภายหลัง
2.รับเอกสารหลายช่องทาง แต่ไม่มีจุดรวบรวมกลาง
เมื่อเอกสารกระจายอยู่ใน LINE, Email และ Drive โดยไม่มีจุดจัดเก็บกลาง อาจทำให้ไม่ทราบว่าเอกสารชุดใดได้รับแล้ว ชุดใดยังขาด หรือรายการใดถูกตรวจสอบไปแล้ว
3.ใช้ Bank Statement เป็นข้อมูลหลักเพียงอย่างเดียว
Bank Statement ช่วยให้เห็นความเคลื่อนไหวของเงินเข้า–ออก แต่ไม่ได้อธิบายลักษณะของธุรกรรมได้ครบทุกกรณี จึงควรใช้ร่วมกับเอกสารหรือข้อมูลประกอบรายการ
4.ไม่มีระบบติดตามรายการค้าง
หากสอบถามลูกค้าแล้วแต่ไม่ได้บันทึกไว้ใน Request List หรือกำหนดสถานะให้ชัดเจน รายการค้างอาจตกหล่นและสะสมไปถึงช่วงปิดบัญชีได้
Checklist ก่อนใช้เอกสารบันทึกบัญชี
ก่อนเริ่มบันทึกบัญชี ควรตรวจสอบข้อมูลรอบสุดท้าย เพื่อให้เห็นว่า รายการใดตรวจสอบแล้ว และรายการใดยังต้องติดตามเพิ่มเติม
| จุดที่ต้องตรวจสอบ | ตรวจแล้ว |
|---|---|
| รวบรวมเอกสารของงวดจากทุกช่องทางแล้ว | ☐ |
| ตรวจวันที่และงวดของเอกสารแล้ว | ☐ |
| แยกหมวดเอกสารเรียบร้อยแล้ว | ☐ |
| Bank Statement ครบทุกบัญชีที่เกี่ยวข้อง | ☐ |
| แยกรายการเงินเข้า–ออกที่ยังไม่ทราบที่มาแล้ว | ☐ |
| ตรวจเอกสาร VAT / WHT เบื้องต้นแล้ว | ☐ |
| บันทึกรายการที่ต้องสอบถามไว้ใน Request List แล้ว | ☐ |
| พิจารณางวดของรายการที่ได้รับหลัง Cut-off แล้ว | ☐ |
| ระบุสถานะรายการค้างและผู้รับผิดชอบแล้ว | ☐ |
หากยังมีรายการค้าง ควรแยกให้ชัดว่า รายการใดดำเนินการต่อได้ และรายการใดยังต้องติดตามเพิ่มเติม ก่อนเข้าสู่ขั้นตอนบันทึกบัญชี เมื่อข้อมูลพร้อมแล้วจึงดำเนินงานต่อ ตาม Flow งานบัญชีรายเดือน ค่ะ
สรุป: รับเอกสารจากลูกค้าแล้วควรทำอะไรต่อ
หลังรับเอกสารจากลูกค้าบัญชี เป้าหมายสำคัญคือ ทำให้ข้อมูลต้นทาง พร้อมตรวจสอบได้ และรู้สถานะของแต่ละรายการ ก่อนเริ่มบันทึกบัญชีค่ะ
นักบัญชีควรแยกให้ชัดว่า รายการใดพร้อมบันทึก รายการใดยังขาดเอกสาร และรายการใดยังต้องรอคำตอบจากลูกค้า พร้อมติดตามสถานะให้ต่อเนื่องจนข้อมูลครบ
เมื่อจัดการส่วนนี้ได้ดี งานในขั้นตอนถัดไปอย่าง การบันทึกบัญชี กระทบยอด ตรวจงบทดลอง และปิดบัญชีรายเดือน ก็จะทำต่อได้ง่ายขึ้น และลดการย้อนกลับมาแก้ไขหรือค้นหาข้อมูลภายหลังค่ะ
ทริคที่ช่วยให้งานเป็นระบบมากขึ้นคือใช้สถานะง่าย ๆ เช่น พร้อมบันทึก / รอเอกสาร / รอคำตอบจากลูกค้า เพื่อให้ทั้งทีมเห็นภาพเดียวกันและติดตามงานได้ชัดเจนขึ้นค่ะ
FAQ คำถามที่พบบ่อย รับเอกสารจากลูกค้าบัญชีแล้วต้องทำอะไรต่อ
Q1 : หลังรับเอกสารจากลูกค้าบัญชี ควรเริ่มตรวจอะไรเป็นอันดับแรก?
ตอบ ควรเริ่มจากรวบรวมเอกสารจากทุกช่องทาง แล้วตรวจว่า อยู่ในงวดที่ถูกต้อง ได้รับครบหรือไม่ และมีเอกสารซ้ำหรือไม่ จากนั้นจึงแยกหมวดและตรวจสอบรายการต่อไป
Q2 : หากลูกค้าส่งเอกสารมาหลายช่องทาง ควรจัดการอย่างไร?
ตอบ ควรรวบรวมเอกสารไว้ในจุดกลางก่อน เช่น Drive หรือระบบจัดเก็บเอกสารของทีม เพื่อให้เห็นชัดว่า ได้รับอะไรแล้ว อะไรยังขาด และรายการใดอยู่ระหว่างตรวจสอบ
Q3 : เอกสารที่ได้รับหลังวันที่ Cut-off ต้องบันทึกในเดือนถัดไปหรือไม่?
ตอบ ไม่ควรตัดสินจากวันที่ได้รับเอกสารเพียงอย่างเดียวค่ะ เพราะ Cut-off เป็นกรอบการทำงานภายใน ควรตรวจข้อเท็จจริงและงวดของรายการก่อนพิจารณาวิธีดำเนินการ
Q4 : หากพบเอกสารซ้ำจากรอบก่อน ควรดำเนินการอย่างไร?
ตอบ ควรตรวจสอบกับทะเบียนรับเอกสารและข้อมูลที่บันทึกไว้ก่อน เช่น เลขที่เอกสาร วันที่ คู่ค้า และจำนวนเงิน เพื่อดูว่าเป็นเอกสารรายการเดิมหรือเป็นธุรกรรมใหม่ และสอบถามผู้ที่เกี่ยวข้อง
Q5 : Request List ควรมีข้อมูลอะไรบ้าง?
ตอบ อย่างน้อยควรมี รายการหรือวันที่ จำนวนเงิน เอกสารหรือข้อมูลที่ต้องการ ผู้รับผิดชอบ กำหนดติดตาม และสถานะปัจจุบัน เพื่อให้สามารถติดตามงานต่อได้อย่างเป็นระบบ
อยากทำงานหลังรับเอกสารให้เป็นระบบมากขึ้น?
หากต้องการเข้าใจขั้นตอนทำบัญชีรายเดือนตั้งแต่รับเอกสาร ไปจนถึงการตรวจสอบและส่งมอบงานอย่างเป็นระบบ CPD Academy ขอแนะนำคอร์ส ทำบัญชี–ปิดบัญชีรายเดือน สำหรับนักบัญชีมือใหม่
หลักสูตรครอบคลุมตั้งแต่ การจัดเอกสาร การบันทึกบัญชี การตรวจสอบยอด ไปจนถึงการปิดบัญชีและส่งมอบงาน พร้อม Workshop และ Checklist สำหรับนำไปปรับใช้กับงานจริง

สอบถามรายละเอียดเพิ่มเติมที่ Line ID : @cpdacademy
อ่านต่อเรื่องปิดบัญชีรายเดือน
ถ้าอยากลงรายละเอียดแต่ละช่วงของงาน สามารถอ่านต่อได้ตามหัวข้อนี้ค่ะ
1. เปรียบเทียบการปิดบัญชี : ปิดงบรายเดือนกับปิดงบประจำปี ต่างกันอย่างไร?
2. ตรวจงบทดลอง : วิธีตรวจสอบงบทดลองก่อนปิดบัญชี นักบัญชีต้องเช็กอะไรบ้าง?
3. จัดทำรายงาน : รายงานบัญชีรายเดือนมีอะไรบ้าง? สรุปแบบที่ผู้บริหารอ่านเข้าใจ
4. จัดเก็บเอกสาร: วิธีจัดแฟ้มเอกสารบัญชีรายเดือน ให้ค้นง่ายและตรวจสอบได้