เผยแพร่ครั้งแรก: 5 กันยายน 2022
อัปเดตล่าสุด: 5 พฤศจิกายน 2026
ซื้อสินค้าเข้ามาหลายรอบ แต่ละรอบราคาทุนไม่เท่ากัน พอถึงเวลาปิดบัญชี นักบัญชีจะรู้ได้อย่างไรว่าสินค้าที่ขายไปมีต้นทุนเท่าไร และสินค้าที่เหลือต้องแสดงมูลค่าเท่าไร?
การคำนวณต้นทุนสินค้าคงเหลือจึงเป็นเรื่องสำคัญ เพราะวิธีที่กิจการเลือกใช้อาจทำให้ต้นทุนขายและกำไรแตกต่างกัน
บทความนี้ CPD Academy จะพาไปดูวิธีเข้าก่อนออกก่อน (First-In, First-Out: FIFO) และวิธีถัวเฉลี่ย พร้อมตัวอย่างตัวเลขชุดเดียวกันเพื่อให้เห็นความแตกต่างชัดเจนค่ะ
ต้นทุนสินค้าคงเหลือคืออะไร ก่อนคำนวณต้องมีข้อมูลอะไร
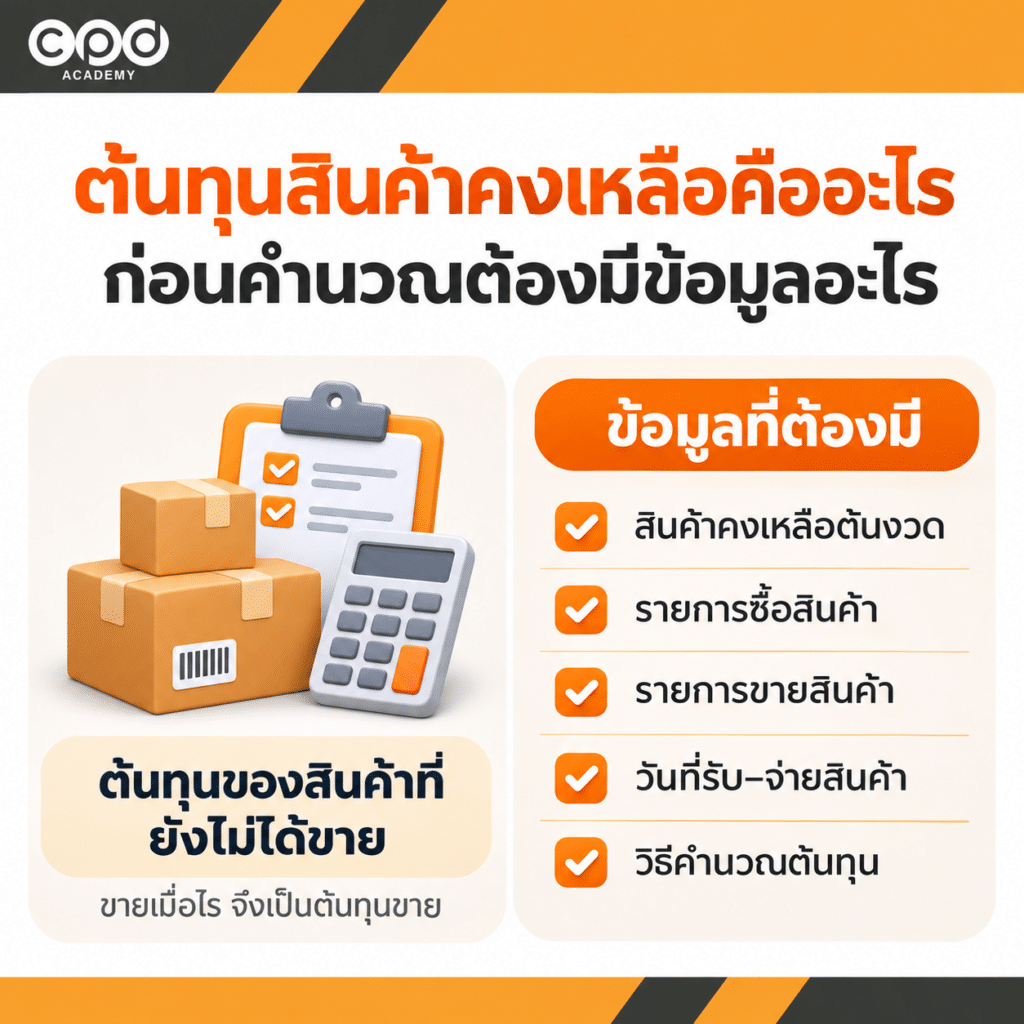
ต้นทุนสินค้าคงเหลือ คือ ต้นทุนของสินค้าที่ยังไม่ได้ขาย ซึ่งจะกลายเป็นต้นทุนขายเมื่อขายสินค้าออกไป โดยต้องคำนวณจากต้นทุนที่เกี่ยวข้องตามหลักการบัญชี
สำหรับผู้ที่ต้องการทบทวนหลักการบัญชีสินค้าคงเหลือ สามารถอ่านเพิ่มเติมได้ที่ บัญชีสินค้าคงเหลือ ต้นทุน NRV และการตรวจนับที่นักบัญชีต้องรู้
ก่อนเริ่มคำนวณ นักบัญชีควรเตรียมข้อมูลจำนวนสินค้าและต้นทุนให้ครบ โดยเฉพาะรายการซื้อแต่ละครั้ง เพราะแม้จะเป็นสินค้าชนิดเดียวกัน แต่ต้นทุนต่อหน่วยอาจไม่เท่ากัน
ข้อมูลสำคัญที่ต้องมี ได้แก่
| ข้อมูล | ใช้คำนวณอะไร |
|---|---|
| สินค้าคงเหลือต้นงวด | จำนวนและต้นทุนสินค้ายกมา |
| รายการซื้อสินค้า | จำนวนและต้นทุนต่อหน่วยของแต่ละครั้ง |
| รายการขายสินค้า | จำนวนสินค้าที่ขายออกไป |
| วันที่รับ–จ่ายสินค้า | ลำดับรายการสำหรับคำนวณต้นทุน |
| วิธีคำนวณต้นทุน | วิธีที่กิจการใช้กำหนดต้นทุนขายและสินค้าคงเหลือ |
ก่อนนำตัวเลขมาคำนวณ ต้องดูด้วยว่าต้นทุนต่อหน่วยรวมรายการที่เกี่ยวข้องครบแล้วหรือไม่ เช่น ราคาซื้อ ค่าขนส่ง และต้นทุนอื่นที่เกี่ยวข้องโดยตรง สามารถอ่านเพิ่มเติมได้ที่ ต้นทุนสินค้าอะไรควรรวมเป็นสินทรัพย์ อะไรเป็นค่าใช้จ่าย
วิธีคำนวณต้นทุนสินค้าคงเหลือมีอะไรบ้าง?
ตามมาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (TFRS for NPAEs) เรื่องสินค้าคงเหลือ กำหนดวิธีคำนวณต้นทุนสินค้าเมื่อขายไว้ 3 วิธี ได้แก่ วิธีราคาเจาะจง วิธีเข้าก่อนออกก่อน และวิธีถัวเฉลี่ยต้นทุนสินค้าที่ซื้อเข้ามาแต่ละงวด
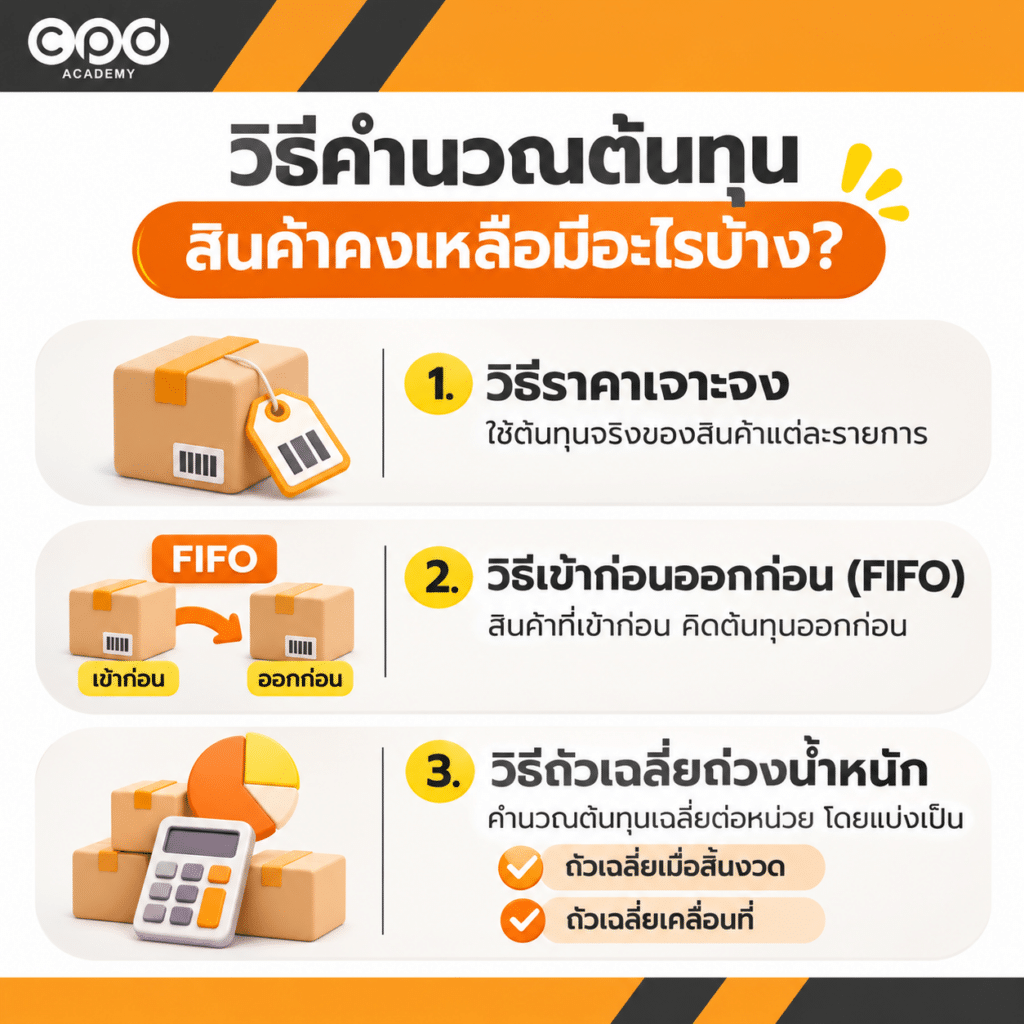
| วิธีคำนวณต้นทุน | หลักการ |
|---|---|
| วิธีราคาเจาะจง (Specific Identification) | ใช้ต้นทุนจริงของสินค้าแต่ละรายการ เช่น สินค้าที่มีลักษณะเฉพาะหรือผลิตตามคำสั่งซื้อ |
| วิธี FIFO | ของเข้าก่อน คิดต้นทุนออกก่อน |
| วิธีถัวเฉลี่ยถ่วงน้ำหนัก (Weighted Average Cost) | นำต้นทุนสินค้ามาคำนวณเฉลี่ยเพื่อกำหนดต้นทุนต่อหน่วย |
ตัวอย่างข้อมูลสำหรับคำนวณ
สมมติว่ากิจการซื้อมาขายไปแห่งหนึ่งมีรายการสินค้าชนิดเดียวกัน ดังนี้
| วันที่ | รายการ | จำนวน (ชิ้น) | ต้นทุนต่อหน่วย (บาท) | มูลค่า (บาท) |
|---|---|---|---|---|
| 1 ม.ค. | สินค้าต้นงวด | 100 | 20 | 2,000 |
| 10 ม.ค. | ซื้อสินค้า | 100 | 24 | 2,400 |
| 15 ม.ค. | ขายสินค้า | (120) | — | — |
| 20 ม.ค. | ซื้อสินค้า | 80 | 26 | 2,080 |
| 25 ม.ค. | ขายสินค้า | (60) | — | — |
| รวมสินค้าที่มีไว้ขาย | 280 | 6,480 | ||
| รวมสินค้าที่ขาย | 180 | |||
| สินค้าคงเหลือปลายงวด | 100 |
จากข้อมูลนี้ กิจการมีสินค้าที่มีไว้ขายรวม 280 ชิ้น ต้นทุนรวม 6,480 บาท ขายออกไป 180 ชิ้น จึงเหลือสินค้า 100 ชิ้น
คำถามคือ สินค้า 100 ชิ้นที่เหลือจะมีมูลค่าเท่าไร? คำตอบขึ้นอยู่กับวิธีคำนวณต้นทุนที่กิจการใช้ค่ะ
FIFO คำนวณต้นทุนสินค้าคงเหลืออย่างไร
วิธี FIFO เป็นวิธีคำนวณต้นทุนโดยสมมติว่าสินค้าที่ซื้อเข้ามาก่อนถูกนำไปคิดเป็นต้นทุนของสินค้าที่ขายก่อน ส่วนสินค้าคงเหลือปลายงวดจะเป็นต้นทุนของสินค้าที่รับเข้ามาภายหลัง
ตัวอย่างการคำนวณต้นทุนสินค้าคงเหลือด้วยวิธี FIFO
จากข้อมูลตัวอย่าง กิจการขายสินค้า 2 ครั้ง คือวันที่ 15 และ 25 มกราคม โดยนำต้นทุนของสินค้าที่เข้ามาก่อนไปคำนวณต้นทุนขายก่อน
การคำนวณต้นทุนขาย
| วันที่ | รายการ | การคำนวณต้นทุนขาย | ต้นทุนขาย (บาท) |
|---|---|---|---|
| 15 ม.ค. | ขาย 120 ชิ้น | (100 × 20) + (20 × 24) | 2,480 |
| 25 ม.ค. | ขาย 60 ชิ้น | 60 × 24 | 1,440 |
| รวม | ขาย 180 ชิ้น | 3,920 |
จากตาราง การขายครั้งแรกใช้ต้นทุนสินค้าต้นงวด 100 ชิ้น และสินค้าที่ซื้อวันที่ 10 มกราคมอีก 20 ชิ้น ส่วนการขายครั้งที่สองใช้ต้นทุนของสินค้าที่ซื้อวันที่ 10 มกราคมที่ยังเหลืออยู่
การคำนวณสินค้าคงเหลือปลายงวด
เมื่อขายสินค้าไปทั้งหมด 180 ชิ้น กิจการจึงมีสินค้าคงเหลือ 100 ชิ้น ประกอบด้วย
| สินค้าที่เหลือ | จำนวน | ต้นทุนต่อหน่วย | มูลค่า (บาท) |
|---|---|---|---|
| สินค้าที่ซื้อวันที่ 10 ม.ค. | 20 ชิ้น | 24 บาท | 480 |
| สินค้าที่ซื้อวันที่ 20 ม.ค. | 80 ชิ้น | 26 บาท | 2,080 |
| รวม | 100 ชิ้น | 2,560 |
สรุปผลการคำนวณวิธี FIFO
- ต้นทุนขาย = 3,920 บาท
- สินค้าคงเหลือปลายงวด = 2,560 บาท
ตรวจสอบยอดรวม: 3,920 + 2,560 = 6,480 บาท
วิธีถัวเฉลี่ยคำนวณต้นทุนสินค้าคงเหลืออย่างไร
วิธีถัวเฉลี่ยถ่วงน้ำหนัก (Weighted Average Cost) เป็นการนำต้นทุนสินค้ามาคำนวณเป็นต้นทุนเฉลี่ยต่อหน่วย เพื่อใช้กำหนดต้นทุนขายและมูลค่าสินค้าคงเหลือ
รูปแบบการคำนวณที่ใช้กันทั่วไปมี 2 แบบ คือ ถัวเฉลี่ยเมื่อสิ้นงวด ซึ่งคำนวณจากต้นทุนสินค้าทั้งงวด และ ถัวเฉลี่ยเคลื่อนที่ ซึ่งคำนวณต้นทุนเฉลี่ยใหม่ทุกครั้งที่รับสินค้า
ถัวเฉลี่ยเมื่อสิ้นงวดกับถัวเฉลี่ยเคลื่อนที่ต่างกันอย่างไร
ตาม คู่มืออธิบายมาตรฐานการบัญชี ฉบับที่ 2 (TAS 2) ของสภาวิชาชีพบัญชี อธิบายว่าการคำนวณต้นทุนถัวเฉลี่ยถ่วงน้ำหนักสามารถคำนวณเป็นงวด ๆ หรือคำนวณทุกครั้งที่ได้รับสินค้า ขึ้นอยู่กับสถานการณ์ของกิจการค่ะ
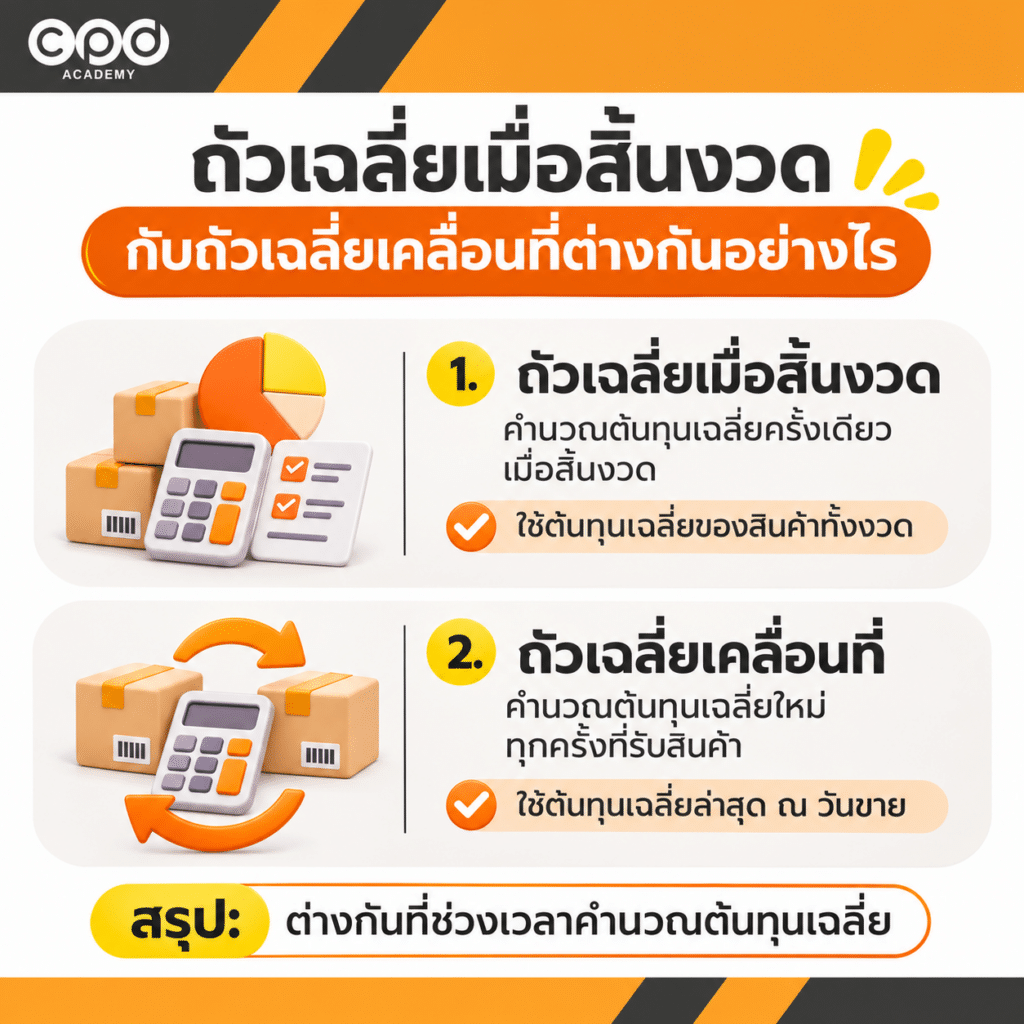
| ประเด็น | ถัวเฉลี่ยเมื่อสิ้นงวด | ถัวเฉลี่ยเคลื่อนที่ |
|---|---|---|
| เวลาคำนวณ | เมื่อสิ้นงวด | ทุกครั้งที่รับสินค้าใหม่ |
| ต้นทุนที่ใช้ | ต้นทุนเฉลี่ยของสินค้าทั้งงวด | ต้นทุนเฉลี่ยล่าสุด ณ วันขาย |
| ระบบบันทึกบัญชีที่ใช้โดยทั่วไป | แบบสิ้นงวด (Periodic) | แบบต่อเนื่อง (Perpetual) |
สำหรับวิธี FIFO หากใช้ข้อมูลรายการเดียวกันและบันทึกถูกต้อง จะให้ต้นทุนขายและสินค้าคงเหลือปลายงวดเท่ากันทั้งระบบ Periodic และ Perpetual
หากต้องการทบทวนความแตกต่างของระบบบันทึกบัญชีทั้งสองแบบ สามารถอ่านเพิ่มเติมได้ที่ Periodic vs Perpetual ต่างกันอย่างไร เลือกใช้แบบไหนดี
หมายเหตุ: คู่มือ TAS 2 เป็นเอกสารอธิบายหลักการบัญชี ไม่ใช่ส่วนหนึ่งของมาตรฐานการรายงานทางการเงิน และไม่ได้ใช้แทนข้อกำหนดของ TFRS for NPAEs
ตัวอย่างการคำนวณต้นทุนสินค้าคงเหลือด้วยวิธีถัวเฉลี่ยเมื่อสิ้นงวด
วิธีถัวเฉลี่ยเมื่อสิ้นงวด (Periodic Weighted Average) นำต้นทุนสินค้าที่มีไว้ขายทั้งหมดมาคำนวณเป็นต้นทุนเฉลี่ยต่อหน่วยเพียงครั้งเดียวเมื่อสิ้นงวด แล้วใช้ต้นทุนเฉลี่ยดังกล่าวคำนวณต้นทุนขายและสินค้าคงเหลือปลายงวด
จากข้อมูลตัวอย่าง มีต้นทุนสินค้าที่มีไว้ขายรวม 6,480 บาท จำนวน 280 ชิ้น
เริ่มจากหาต้นทุนถัวเฉลี่ยต่อหน่วยตามสูตร
ต้นทุนถัวเฉลี่ยต่อหน่วย = ต้นทุนสินค้าที่มีไว้ขายทั้งหมด ÷ จำนวนสินค้าที่มีไว้ขายทั้งหมด
6,480 ÷ 280 = 23.142857… บาทต่อชิ้น
การคำนวณต้นทุนขายและสินค้าคงเหลือปลายงวด
| รายการ | วิธีคำนวณ | มูลค่า (บาท) |
|---|---|---|
| ต้นทุนขาย 180 ชิ้น | 180 × (6,480 ÷ 280) | 4,165.71 |
| สินค้าคงเหลือปลายงวด 100 ชิ้น | 100 × (6,480 ÷ 280) | 2,314.29 |
| รวม | 6,480.00 |
หมายเหตุ: ใช้ต้นทุนเฉลี่ยที่ยังไม่ปัดเศษในการคำนวณ และปัดผลลัพธ์เป็นทศนิยม 2 ตำแหน่ง
สรุปผลการคำนวณวิธีถัวเฉลี่ยเมื่อสิ้นงวด
- ต้นทุนขาย = 4,165.71 บาท
- สินค้าคงเหลือปลายงวด = 2,314.29 บาท
แม้จำนวนสินค้าคงเหลือจะเท่ากับวิธี FIFO แต่มูลค่าแตกต่างกัน เพราะวิธีนี้นำต้นทุนสินค้าทั้งงวดมาเฉลี่ยเป็นต้นทุนต่อหน่วยเดียวกันค่ะ
ตัวอย่างการคำนวณต้นทุนสินค้าคงเหลือด้วยวิธีถัวเฉลี่ยเคลื่อนที่
วิธีถัวเฉลี่ยเคลื่อนที่ (Moving Average) คำนวณต้นทุนเฉลี่ยใหม่เมื่อรับสินค้าเข้ามา โดยใช้ต้นทุนเฉลี่ยล่าสุดในการคำนวณต้นทุนขาย จนกว่าจะมีการรับสินค้าใหม่อีกครั้ง
การคำนวณต้นทุนขาย
| วันที่ | รายการ | การคำนวณ | ต้นทุนขาย (บาท) |
|---|---|---|---|
| 10 ม.ค. | ซื้อสินค้า 100 ชิ้น | ต้นทุนเฉลี่ยใหม่ = (2,000 + 2,400) ÷ 200 = 22 บาท/ชิ้น | — |
| 15 ม.ค. | ขาย 120 ชิ้น | 120 × 22 | 2,640 |
| คงเหลือหลังขาย 80 ชิ้น | 80 × 22 = 1,760 บาท | — | |
| 20 ม.ค. | ซื้อสินค้า 80 ชิ้น | ต้นทุนเฉลี่ยใหม่ = (1,760 + 2,080) ÷ 160 = 24 บาท/ชิ้น | — |
| 25 ม.ค. | ขาย 60 ชิ้น | 60 × 24 | 1,440 |
| รวม | ขาย 180 ชิ้น | 4,080 |
ต้นทุนเฉลี่ยเปลี่ยนจาก 22 เป็น 24 บาทต่อชิ้น หลังรับสินค้าเพิ่มวันที่ 20 มกราคม จึงใช้ต้นทุนเฉลี่ยใหม่ในการคำนวณต้นทุนขายครั้งถัดไป
การคำนวณสินค้าคงเหลือปลายงวด
หลังจากขายสินค้าวันที่ 25 มกราคม กิจการเหลือสินค้า 100 ชิ้น โดยใช้ต้นทุนเฉลี่ยล่าสุด 24 บาทต่อชิ้น
| รายการ | วิธีคำนวณ | มูลค่า (บาท) |
|---|---|---|
| สินค้าคงเหลือ 100 ชิ้น | 100 × 24 | 2,400 |
สรุปผลการคำนวณวิธีถัวเฉลี่ยเคลื่อนที่
- ต้นทุนขาย = 4,080 บาท
- สินค้าคงเหลือปลายงวด = 2,400 บาท
เมื่อใช้ข้อมูลชุดเดียวกัน จะเห็นว่าทั้งสองแบบให้ผลลัพธ์ต่างกัน เพราะวิธีถัวเฉลี่ยเมื่อสิ้นงวดใช้ต้นทุนเฉลี่ยของสินค้าทั้งงวด ส่วนวิธีถัวเฉลี่ยเคลื่อนที่ใช้ต้นทุนเฉลี่ยล่าสุดตามวันที่รับและขายสินค้า
เปรียบเทียบ FIFO ถัวเฉลี่ยเมื่อสิ้นงวด และถัวเฉลี่ยเคลื่อนที่
เมื่อคำนวณครบทั้งสามรูปแบบแล้ว ลองนำผลลัพธ์จากข้อมูลชุดเดียวกันมาเปรียบเทียบกันค่ะ
| รูปแบบการคำนวณต้นทุน | ต้นทุนขาย (บาท) | สินค้าคงเหลือปลายงวด (บาท) |
|---|---|---|
| FIFO | 3,920.00 | 2,560.00 |
| ถัวเฉลี่ยเมื่อสิ้นงวด | 4,165.71 | 2,314.29 |
| ถัวเฉลี่ยเคลื่อนที่ | 4,080.00 | 2,400.00 |
ต้นทุนขายและสินค้าคงเหลือปลายงวดของแต่ละรูปแบบรวมกันได้ 6,480 บาทเท่ากัน
จากตัวอย่างนี้ FIFO ให้ต้นทุนขายต่ำที่สุดและสินค้าคงเหลือปลายงวดสูงที่สุด เนื่องจากราคาซื้อเพิ่มขึ้นตามลำดับ ส่วนวิธีถัวเฉลี่ยทั้งสองแบบให้ผลลัพธ์ต่างกันตามช่วงเวลาที่นำต้นทุนมาคำนวณ
แม้จำนวนสินค้าคงเหลือปลายงวดจะเท่ากันที่ 100 ชิ้น แต่ต้นทุนขายและมูลค่าสินค้าคงเหลืออาจไม่เท่ากัน จึงต้องพิจารณาว่าวิธีที่กิจการเลือกใช้เหมาะกับลักษณะสินค้าและข้อมูลการซื้อ–ขายหรือไม่
ทั้งนี้ ตัวเลขในตารางเป็นการคำนวณราคาทุน ส่วนการวัดมูลค่าสินค้าคงเหลือโดยเปรียบเทียบกับมูลค่าสุทธิที่จะได้รับ (Net Realizable Value: NRV) เป็นอีกขั้นตอนหนึ่งที่ต้องพิจารณาตามมาตรฐานบัญชีที่เกี่ยวข้อง สามารถอ่านเพิ่มเติมได้ที่ NRV สินค้าคงเหลือคำนวณอย่างไร? พร้อมตัวอย่างการปรับมูลค่า
กิจการเปลี่ยนวิธีคำนวณต้นทุนสินค้าคงเหลือได้หรือไม่
กิจการควรเลือกวิธีคำนวณต้นทุนให้เหมาะสมกับลักษณะและการใช้ประโยชน์ของสินค้า และใช้วิธีดังกล่าวอย่างสม่ำเสมอ เพื่อให้งบการเงินแต่ละงวดเปรียบเทียบกันได้
หากต้องการเปลี่ยนจาก FIFO เป็นวิธีถัวเฉลี่ย หรือเปลี่ยนวิธีกลับกัน นักบัญชีต้องพิจารณาหลักเกณฑ์การเปลี่ยนนโยบายการบัญชีตามมาตรฐานที่กิจการใช้ ไม่ใช่เปลี่ยนเพียงเพราะต้องการให้กำไรของงวดสูงขึ้นหรือลดลง
ก่อนเปลี่ยนวิธี ควรประเมินผลกระทบต่อการจัดทำงบการเงิน รวมถึงการปรับปรุงรายการและการเปิดเผยข้อมูลที่จำเป็น
อ้างอิง มาตรฐาน TFRS for NPAEs จากสภาวิชาชีพบัญชี
ประเด็นภาษีที่ต้องระวัง
นอกจากหลักการทางบัญชีแล้ว ประมวลรัษฎากร มาตรา 65 ทวิ (6) กำหนดว่า เมื่อกิจการเลือกใช้หลักเกณฑ์คำนวณราคาทุนสินค้าคงเหลือสำหรับภาษีแล้ว ต้องใช้หลักเกณฑ์นั้นต่อไป หากต้องการเปลี่ยนแปลง ต้องได้รับอนุมัติจากอธิบดีกรมสรรพากรก่อน จึงไม่สามารถเปลี่ยนวิธีคำนวณเพื่อวัตถุประสงค์ทางภาษีได้เอง
อ้างอิง ประมวลรัษฎากร มาตรา 65 ทวิ (6) กรมสรรพากร
ดังนั้น นักบัญชีจึงต้องพิจารณาข้อกำหนดทั้งทางบัญชีและทางภาษีให้ครบ เพื่อให้การคำนวณต้นทุนสินค้าและกำไรสุทธิเพื่อเสียภาษีถูกต้องค่ะ
คำนวณต้นทุนสินค้าผิดกระทบกำไรอย่างไร
หากคำนวณต้นทุนสินค้าคงเหลือผิด อาจทำให้ทั้งมูลค่าสินค้า ต้นทุนขาย และกำไรในงบการเงินคลาดเคลื่อนได้
ตัวอย่าง: กิจการมีสินค้าคงเหลือปลายงวดที่ถูกต้อง 100,000 บาท แต่บันทึกไว้เพียง 90,000 บาท ทำให้ยอดสินค้าคงเหลือต่ำเกินไป 10,000 บาท
เมื่อสินค้าคงเหลือปลายงวดต่ำเกินไป 10,000 บาท ต้นทุนขายจะสูงเกินไป 10,000 บาท และกำไรก่อนภาษีต่ำเกินไป 10,000 บาท ในกรณีที่รายการอื่นถูกต้องและผลต่างดังกล่าวกระทบต้นทุนขายโดยตรง
ผลกระทบต่อปีถัดไป
สินค้าคงเหลือปลายงวดของปีนี้จะกลายเป็นสินค้าคงเหลือต้นงวดของปีถัดไป หากยอดสินค้าปลายงวดต่ำเกินไป 10,000 บาท และยังไม่ได้แก้ไข เมื่อเข้าสู่ปีถัดไปยอดต้นงวดก็จะต่ำเกินไป 10,000 บาทเช่นกัน
ผลที่ตามมาคือ ต้นทุนขายของปีถัดไปจะต่ำเกินไปและกำไรสูงเกินไป 10,000 บาท ซึ่งเป็นผลกระทบในทิศทางตรงข้ามกับปีแรก
เมื่อพิจารณาผลกระทบจากข้อผิดพลาดนี้รวมทั้งสองปี ผลต่างของกำไรจะหักล้างกัน แต่กำไรของแต่ละปียังคงแสดงผิดอยู่ จึงควรแก้ไขให้ถูกต้องตามมาตรฐานบัญชี ไม่ใช่ปล่อยให้ตัวเลขกลับมาตรงกันเองค่ะ
สรุป คำนวณต้นทุนสินค้าคงเหลืออย่างไรให้ถูกต้อง
การคำนวณต้นทุนสินค้าคงเหลือเริ่มจากข้อมูลซื้อ–ขายที่ครบถ้วน และเลือกวิธีคำนวณให้เหมาะกับกิจการ ไม่ว่าจะเป็น FIFO หรือวิธีถัวเฉลี่ย ซึ่งสามารถคำนวณแบบสิ้นงวดหรือแบบเคลื่อนที่ได้ แม้จำนวนสินค้าคงเหลือจะเท่ากัน แต่ต้นทุนขายและมูลค่าสินค้าปลายงวดอาจแตกต่างกัน
สิ่งสำคัญคือ ต้องเช็กว่าต้นทุนขายรวมกับสินค้าคงเหลือปลายงวดตรงกับต้นทุนสินค้าที่มีไว้ขาย และพิจารณาข้อกำหนดทางบัญชีและภาษีให้ครบก่อนเปลี่ยนวิธีคำนวณค่ะ
คำถามที่พบบ่อย (FAQ)
FIFO คำนวณต้นทุนอย่างไร?
ตอบ: FIFO ใช้ต้นทุนของสินค้าที่รับเข้ามาก่อนเป็นต้นทุนของสินค้าที่ขายก่อน ส่วนสินค้าคงเหลือปลายงวดจะใช้ต้นทุนของสินค้าที่รับเข้ามาภายหลังค่ะ
ถัวเฉลี่ยเมื่อสิ้นงวดกับถัวเฉลี่ยเคลื่อนที่ต่างกันอย่างไร?
ตอบ: ถัวเฉลี่ยเมื่อสิ้นงวดคำนวณต้นทุนเฉลี่ยจากสินค้าทั้งงวด ส่วนถัวเฉลี่ยเคลื่อนที่คำนวณต้นทุนเฉลี่ยใหม่ทุกครั้งที่รับสินค้า โดยทั้งสองแบบใช้หลักการถัวเฉลี่ยถ่วงน้ำหนักเหมือนกันค่ะ
ต้นทุนขายคำนวณจากอะไร?
ตอบ: สำหรับกิจการซื้อมาขายไป สามารถตรวจสอบต้นทุนขายจากต้นทุนสินค้าที่มีไว้ขายหักด้วยมูลค่าสินค้าคงเหลือปลายงวด โดยพิจารณาต้นทุนและรายการปรับปรุงที่เกี่ยวข้องด้วยค่ะ
เปลี่ยนวิธีตีราคาสินค้าระหว่างปีได้ไหม?
ตอบ: ไม่ควรเปลี่ยนเองระหว่างปีค่ะ การตีราคาสินค้าในที่นี้หมายถึงการคำนวณราคาทุนสินค้าคงเหลือ ทางภาษีต้องได้รับอนุมัติจากอธิบดีกรมสรรพากรก่อนเปลี่ยนหลักเกณฑ์ตามมาตรา 65 ทวิ (6) ส่วนทางบัญชีต้องปฏิบัติตามหลักเกณฑ์การเปลี่ยนนโยบายการบัญชีด้วย
อยากฝึกคำนวณต้นทุนสินค้าคงเหลือจากตัวอย่างจริง?
การเข้าใจวิธี FIFO และวิธีถัวเฉลี่ยจะช่วยให้นักบัญชีคำนวณต้นทุนขายและสินค้าคงเหลือปลายงวดได้ถูกต้องมากขึ้น
หลักสูตร สินค้าคงเหลือกับประเด็นทางบัญชีที่น่าสนใจ ของ CPD Academy มีเนื้อหาเกี่ยวกับการคำนวณต้นทุนสินค้าคงเหลือ วิธีบันทึกบัญชี และการวัดมูลค่าสินค้า พร้อมตัวอย่างประกอบ เพื่อช่วยให้เข้าใจหลักการและนำไปใช้กับงานบัญชีได้ค่ะ