เผยแพร่ครั้งแรก: 13 กันยายน 2022
อัปเดตล่าสุด: 5 พฤศจิกายน 2026
เคยเจอไหมคะ? ปิดงบแล้วพบว่ายอดสินค้าคงเหลือในบัญชีแยกประเภททั่วไป (General Ledger: GL) ไม่ตรงกับรายงานสต๊อก ทั้งที่ฝ่ายคลังสินค้ายืนยันว่าบันทึกข้อมูลครบแล้ว แบบนี้นักบัญชีควรเริ่มเช็กจากตรงไหน?
ผลต่างที่พบอาจมาจากรายการรับ–จ่ายสินค้าที่บันทึกไม่ครบ ต้นทุนผิด หรือรายการที่บันทึกผิดงวด
บทความนี้ CPD Academy จะพาไปดู 4 เรื่องที่ต้องเช็กในการกระทบยอดสินค้าคงเหลือก่อนปิดบัญชี พร้อมตัวอย่างและ Checklist ที่นำไปใช้กับงานบัญชีได้จริงค่ะ
กระทบยอดสินค้าคงเหลือคืออะไร ทำไมต้องทำก่อนปิดบัญชี
การกระทบยอดสินค้าคงเหลือ (Inventory Reconciliation) คือ การนำยอดสินค้าในบัญชีมาเทียบกับรายงานสินค้าและข้อมูลประกอบ เพื่อดูว่ายอดที่บันทึกไว้ถูกต้องทั้งจำนวนและมูลค่าหรือไม่
เรื่องนี้สำคัญเพราะถ้าสินค้าคงเหลือผิด ก็อาจทำให้ต้นทุนขาย กำไร และยอดสินทรัพย์ในงบการเงินผิดตามไปด้วย
โดยหลัก ๆ นักบัญชีต้องดู 3 ด้านค่ะ
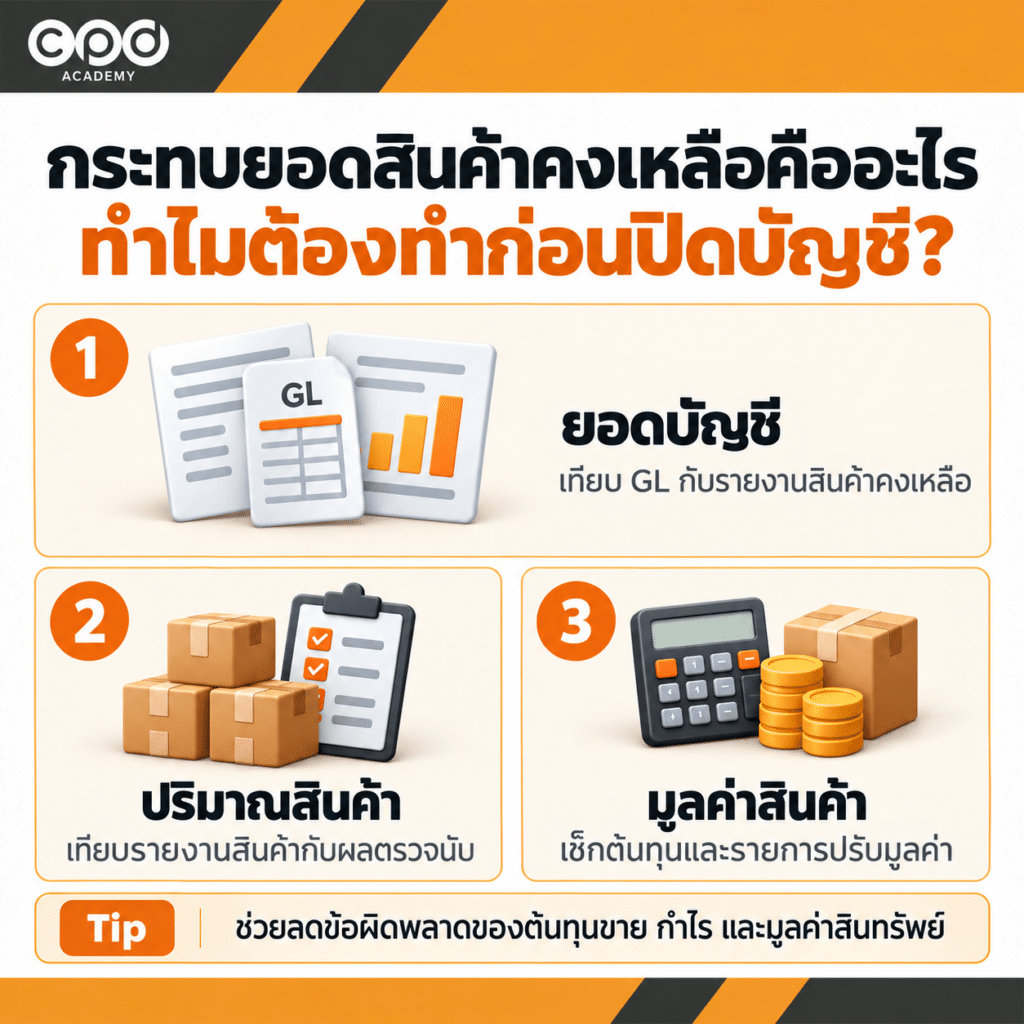
- ยอดบัญชี: ตรงกับรายงานสินค้าคงเหลือหรือไม่
- ปริมาณสินค้า: ตรงกับผลตรวจนับจริงหรือไม่
- มูลค่าสินค้า: ต้นทุนถูกต้องและมีรายการที่ต้องปรับมูลค่าหรือไม่
ถ้าอยากทบทวนหลักการบัญชีสินค้าคงเหลือตั้งแต่ต้น สามารถอ่านเพิ่มเติมได้ที่ บัญชีสินค้าคงเหลือ ต้นทุน NRV และการตรวจนับที่นักบัญชีต้องรู้
1. ยอดบัญชีกับรายงานสินค้าต้องตรงกันอย่างไร
เริ่มจากนำยอดสินค้าคงเหลือใน GL มาเปรียบเทียบกับรายงานสินค้าคงเหลือ ณ วันเดียวกัน เช่น วันที่ 31 ธันวาคม
ตัวอย่างการกระทบยอดสินค้าคงเหลือ
| รายการ | จำนวนเงิน (บาท) |
|---|---|
| ยอดสินค้าคงเหลือตาม GL | 1,250,000 |
| ยอดสินค้าคงเหลือตามรายงาน | 1,230,000 |
| ผลต่างที่ต้องตรวจสอบ | 20,000 |
จากตัวอย่าง ยอดในบัญชีสูงกว่ารายงานสินค้าอยู่ 20,000 บาท ลองเช็กว่าเกิดจากรายการเหล่านี้หรือไม่
- ซื้อสินค้าและบันทึกบัญชีแล้ว แต่ยังไม่ได้รับสินค้าเข้าระบบ
- ขายหรือจ่ายสินค้าออกจากระบบแล้ว แต่ยังไม่ได้บันทึกบัญชีที่เกี่ยวข้อง
- มีรายการรับคืน โอนสินค้า หรือปรับปรุงต้นทุนที่ยังบันทึกไม่ครบ
- บันทึกรายการรับ–จ่ายสินค้าผิดงวดบัญชี
อีกเรื่องที่มักพบปัญหาคือ การตัดยอดสิ้นงวด (Cut-off) ค่ะ โดยเฉพาะรายการรับ–จ่ายสินค้าช่วงปลายเดือนหรือปลายปี
นักบัญชีควรนำเอกสารรับสินค้า ใบส่งสินค้า และรายการขายช่วงก่อนและหลังวันสิ้นงวดมาเทียบกับวันที่บันทึกบัญชี เพื่อดูว่ามีรายการที่ควรอยู่ในงวดนี้ แต่ไปบันทึกในงวดถัดไปหรือไม่
อย่าลืมดูด้วยว่ายอดที่นำมาเทียบใช้เกณฑ์เดียวกัน เช่น เป็นยอดก่อนหรือหลังหักค่าเผื่อการลดมูลค่าสินค้า และรวมบัญชีสินค้าที่เกี่ยวข้องครบแล้วหรือยัง
2. ปริมาณ มูลค่า และต้นทุนขายต้องตรวจสอบอย่างไร
แม้ยอดสินค้าคงเหลือรวมจะตรงกัน ก็ไม่ได้หมายความว่าทุกรายการจะถูกต้องค่ะ เพราะบางครั้งจำนวนสินค้าตรง แต่มูลค่าผิด หรือยอดสินค้าถูกต้องแล้ว แต่ต้นทุนขายยังมีผลต่าง
จึงควรแยกเช็กทั้ง 3 ส่วนดังนี้
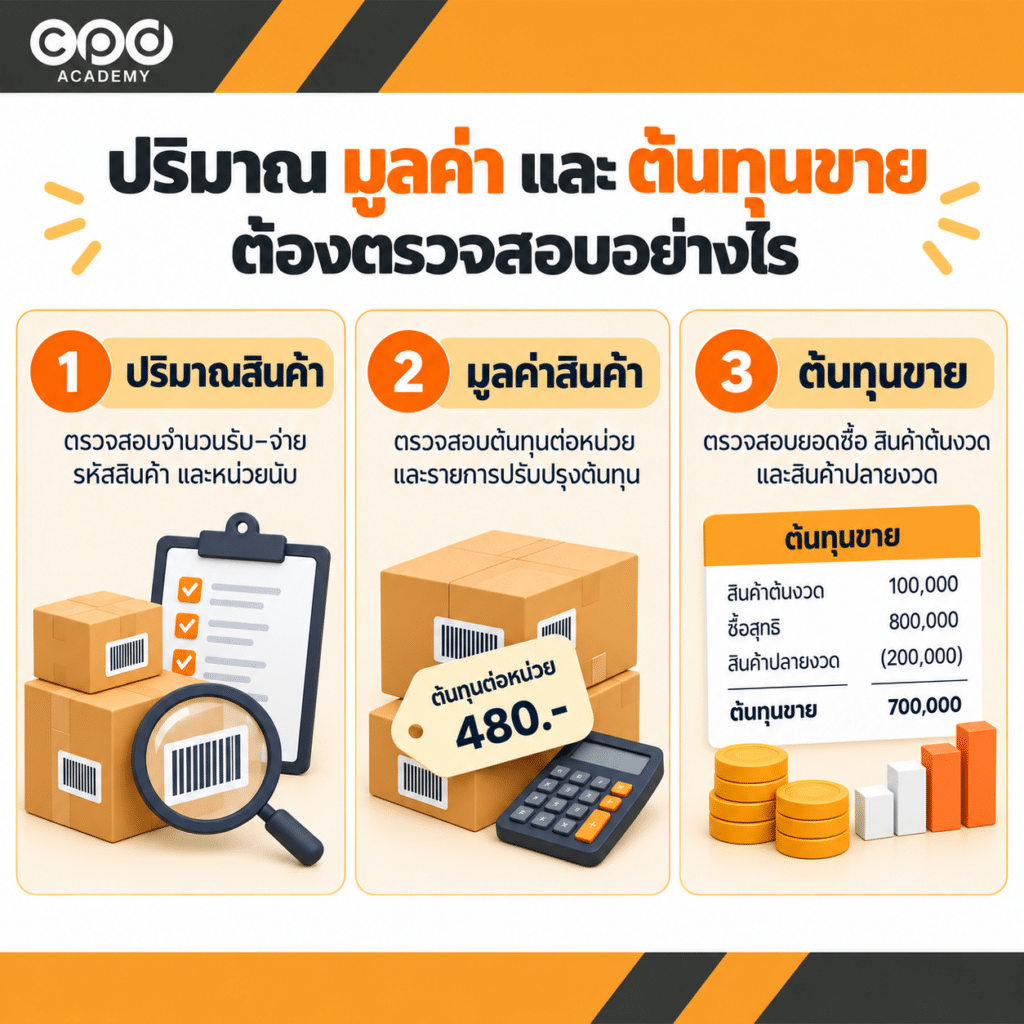
| สิ่งที่ตรวจสอบ | ต้องเช็กอะไร | หากผิดพลาดกระทบอะไร |
|---|---|---|
| ปริมาณสินค้า | จำนวนรับ–จ่าย รหัสสินค้า และหน่วยนับ | จำนวนสินค้าคงเหลือ |
| มูลค่าสินค้า | ต้นทุนต่อหน่วยและรายการปรับปรุงต้นทุน | มูลค่าสินค้าคงเหลือ |
| ต้นทุนขาย | ยอดซื้อ สินค้าต้นงวด และสินค้าปลายงวด | ต้นทุนขายและกำไร |
2.1 ตรวจสอบปริมาณสินค้า
นำจำนวนสินค้าตามรายงานมาเทียบกับข้อมูลรับ–จ่าย โดยแยกตามรหัสสินค้า หน่วยนับ และคลังสินค้า
ถ้าจำนวนไม่ตรงกัน ลองดูเอกสารรับสินค้า ใบเบิกสินค้า และรายการโอนระหว่างคลัง ว่ามีรายการไหนบันทึกไม่ครบหรือใช้รหัสสินค้าผิดหรือไม่
สำหรับการใช้รายงานตรวจสอบปริมาณและมูลค่า อ่านเพิ่มเติมได้ที่ รายงานสินค้าคงเหลือใช้ตรวจบัญชีอย่างไร? เช็กยอดและสต๊อกให้ตรงกัน
2.2 ตรวจสอบมูลค่าสินค้า
บางครั้งจำนวนสินค้าตรงกัน แต่ต้นทุนต่อหน่วยผิดก็มีค่ะ
ตัวอย่าง: สินค้ามี 100 ชิ้น ระบบบันทึกต้นทุนชิ้นละ 500 บาท แต่เมื่อตรวจสอบแล้วพบว่าต้นทุนที่ถูกต้องคือ 480 บาท เท่ากับว่ามูลค่าสินค้าคงเหลือสูงเกินไป 2,000 บาท
กรณีนี้ให้กลับไปดูต้นทุนที่ระบบใช้คำนวณ และรายการปรับปรุงต้นทุนว่าบันทึกครบหรือไม่
ส่วนวิธีคำนวณต้นทุนต่อหน่วยดูตัวอย่างได้ที่ คำนวณต้นทุนสินค้าคงเหลืออย่างไร? ตัวอย่าง FIFO และวิธีถัวเฉลี่ย
2.3 ตรวจสอบต้นทุนขาย
วิธีตรวจต้นทุนขายจะต่างกันตามวิธีบันทึกบัญชีสินค้าที่กิจการใช้ค่ะ
กรณีใช้วิธีบันทึกบัญชีสินค้าแบบสิ้นงวด (Periodic)
สำหรับกิจการซื้อมาขายไป สามารถใช้สูตรพื้นฐานตรวจสอบต้นทุนขายได้ดังนี้
ต้นทุนขาย = สินค้าคงเหลือต้นงวด + ซื้อสุทธิ − สินค้าคงเหลือปลายงวด
ทั้งนี้ ต้องนำต้นทุนอื่นและรายการปรับปรุงที่เกี่ยวข้องมาพิจารณาด้วย
กรณีใช้วิธีบันทึกบัญชีสินค้าแบบต่อเนื่อง (Perpetual)
ให้นำยอดบัญชีต้นทุนขายมาเทียบกับรายงานต้นทุนขายจากระบบ หากไม่ตรงกัน ให้ดูรายละเอียดว่าผลต่างเกิดจากรายการขาย การคืนสินค้า หรือการปรับปรุงต้นทุนรายการใด
ใครที่ยังสับสนระหว่างสองวิธีนี้ สามารถอ่านเพิ่มเติมได้ที่ Periodic vs Perpetual ต่างกันอย่างไร เลือกใช้แบบไหนดี
3. ผลตรวจนับต่างจากระบบต้องตรวจอะไร
เมื่อได้รับรายงานผลตรวจนับสินค้าจริง ให้นำจำนวนที่นับได้มาเทียบกับรายงานสินค้า ณ วันที่เดียวกัน
หากพบส่วนต่าง ลองดูสาเหตุที่พบบ่อยจากตารางนี้ค่ะ
| จุดที่ต้องตรวจสอบ | ตัวอย่างสาเหตุ |
|---|---|
| รายการรับ–จ่ายสินค้า | มีเอกสารรับหรือจ่ายสินค้าที่ยังไม่บันทึก |
| รหัสและหน่วยนับ | ใช้รหัสสินค้าหรือหน่วยนับผิด |
| สถานที่จัดเก็บ | มีสินค้าอยู่คลังอื่นแต่ไม่ได้รวมยอด |
| สินค้าชำรุดหรือสูญหาย | มีรายการที่ยังไม่ได้บันทึกปรับปรุง |
อีกกรณีที่ต้องระวังคือ วันตรวจนับไม่ตรงกับวันสิ้นงวด เช่น ตรวจนับวันที่ 28 ธันวาคม แต่ปิดงบวันที่ 31 ธันวาคม แบบนี้ต้องนำรายการรับ–จ่ายสินค้าระหว่างวันที่ 29–31 ธันวาคมมาปรับเทียบด้วย จึงจะได้ยอดสินค้า ณ วันสิ้นงวด
เมื่อพบสินค้าขาดหรือเกินจากรายงาน ไม่ควรรีบปรับยอดทันทีโดยยังไม่ทราบสาเหตุ เพราะส่วนต่างอาจเกิดจากการบันทึกข้อมูลผิด ไม่ใช่สินค้าสูญหายจริง
สำหรับวิธีหาสาเหตุและบันทึกบัญชี อ่านเพิ่มเติมได้ที่ สินค้าขาด–เกินจากสต๊อก เกิดจากอะไร และบันทึกบัญชีอย่างไร
4. ก่อนสรุปยอดสินค้าคงเหลือต้องตรวจสอบอะไรบ้าง
เมื่อยอดบัญชีและผลตรวจนับตรงกันแล้ว ยังมีรายการที่ต้องดูเพิ่มเติมก่อนปิดงบ โดยเฉพาะสินค้าระหว่างทาง สินค้าฝากขาย และสินค้าที่อาจต้องปรับลดมูลค่า
4.1 สินค้าระหว่างทางและสินค้าฝากขาย
สินค้าระหว่างทาง (Goods in Transit) คือสินค้าที่อยู่ระหว่างขนส่งและอาจยังไม่ถึงคลัง ณ วันสิ้นงวด
เรื่องนี้ต้องดูเงื่อนไขการซื้อขายและเอกสารส่งมอบประกอบกันค่ะ ว่ากรรมสิทธิ์ในสินค้าโอนมายังกิจการตั้งแต่เมื่อไหร่
ตัวอย่าง: หากสัญญากำหนดให้กรรมสิทธิ์โอนเมื่อส่งมอบสินค้าให้ผู้ขนส่ง ณ ต้นทาง (FOB Shipping Point) ผู้ซื้อก็ต้องรวมสินค้านั้นเป็นสินค้าคงเหลือเมื่อเป็นไปตามเงื่อนไข แม้ว่าสินค้าจะยังมาไม่ถึงคลัง
แต่ถ้าสัญญากำหนดให้กรรมสิทธิ์โอนเมื่อสินค้าถึงปลายทาง (FOB Destination) ผู้ซื้อยังไม่ต้องรวมสินค้าระหว่างทางเป็นสินค้าคงเหลือ จนกว่าจะเป็นไปตามเงื่อนไขที่ตกลงกัน
ส่วน สินค้าฝากขาย (Consignment) ถ้ากิจการนำสินค้าไปฝากให้ผู้อื่นขาย โดยยังไม่ได้โอนกรรมสิทธิ์ สินค้านั้นก็ยังเป็นสินค้าคงเหลือของกิจการ แม้จะไม่ได้อยู่ในคลังของเรา ส่วนผู้รับฝากขายไม่ต้องนำสินค้าดังกล่าวไปรวมเป็นสินค้าคงเหลือของตนเอง
ดังนั้น ก่อนสรุปยอด อย่าลืมขอรายงานสินค้าฝากขายและเอกสารที่เกี่ยวข้องมาดูประกอบด้วยค่ะ
4.2 สินค้าเก่า ชำรุด หรือล้าสมัย
สินค้าเก่า ชำรุด หรือขายไม่ค่อยออก เป็นอีกกลุ่มที่ต้องดูว่ามูลค่าสินค้ายังเหมาะสมอยู่หรือไม่
ตาม มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (TFRS for NPAEs) เรื่องสินค้าคงเหลือ กำหนดให้วัดมูลค่าสินค้าคงเหลือด้วยราคาทุนหรือมูลค่าสุทธิที่จะได้รับ (Net Realizable Value: NRV) แล้วแต่มูลค่าใดจะต่ำกว่า สามารถอ่านเพิ่มเติมได้ที่ NRV สินค้าคงเหลือคำนวณอย่างไร? พร้อมตัวอย่างการปรับมูลค่า
แต่ไม่ได้หมายความว่าสินค้าที่ขายช้าทุกรายการจะต้องลดมูลค่านะคะ ต้องดูข้อมูลประกอบด้วย เช่น สภาพสินค้า ราคาขายที่คาดว่าจะได้รับ และค่าใช้จ่ายที่จำเป็นในการขาย
อ้างอิง มาตรฐาน TFRS for NPAEs ฉบับล่าสุดจากสภาวิชาชีพบัญชี
ส่วนทางภาษี กรมสรรพากรกำหนดให้ตีราคาสินค้าคงเหลือ ณ วันสิ้นรอบระยะเวลาบัญชีด้วยราคาทุนหรือราคาตลาด แล้วแต่อย่างใดจะต่ำกว่า ตาม มาตรา 65 ทวิ (6) แห่งประมวลรัษฎากร
ดังนั้น นักบัญชีควรพิจารณาหลักเกณฑ์ทางบัญชีและภาษีให้ถูกต้องก่อนสรุปมูลค่าสินค้าคงเหลือค่ะ
Checklist เอกสารประกอบยอดสินค้าคงเหลือ
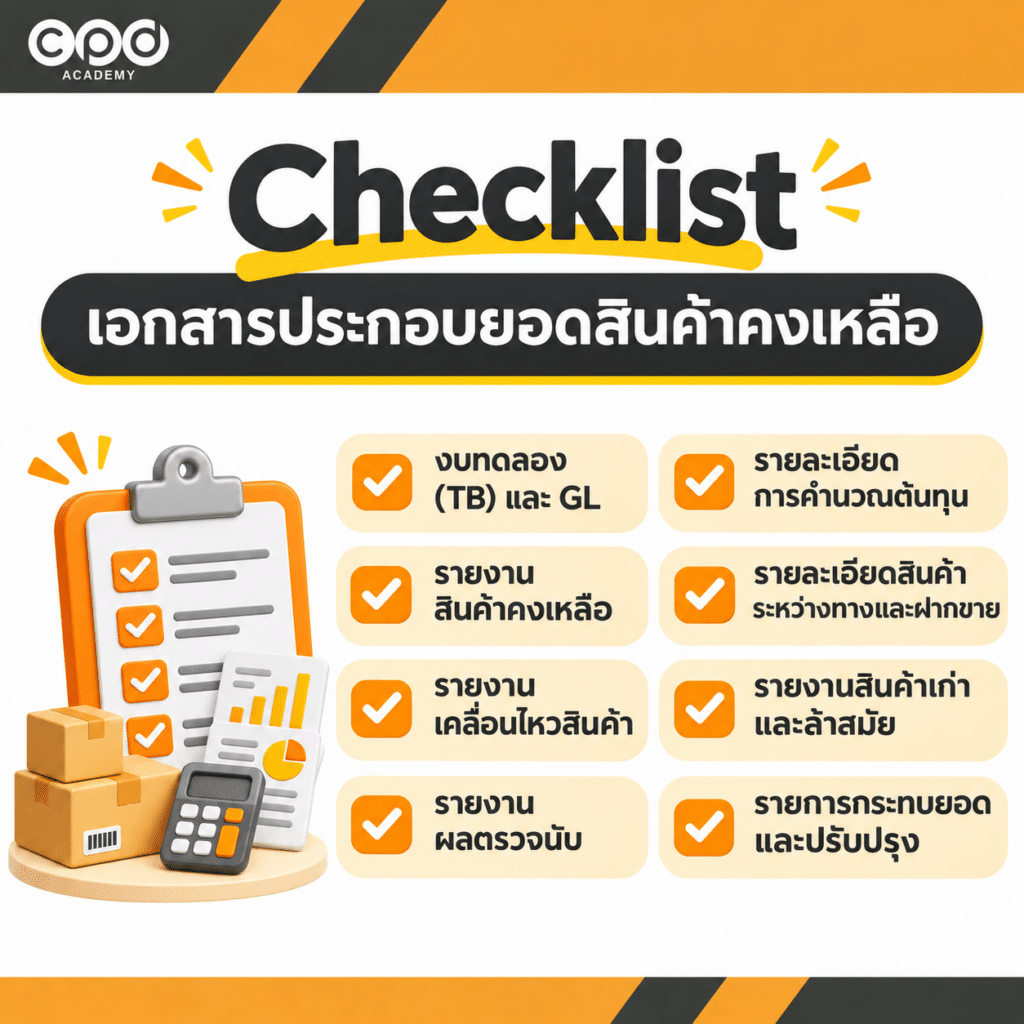
นอกจากการเช็กทั้ง 4 เรื่องข้างต้นแล้ว นักบัญชีควรเตรียมเอกสารประกอบยอดสินค้าคงเหลือให้ครบ เพื่อให้ตรวจกลับได้ว่าตัวเลขในบัญชีมาจากรายการใดบ้าง
| เอกสาร / รายงาน | ใช้เช็กอะไร |
|---|---|
| 1. งบทดลอง (Trial Balance: TB) และ GL | ยอดสินค้าคงเหลือตามบัญชี |
| 2. รายงานสินค้าคงเหลือ | ปริมาณและมูลค่าตามรหัสสินค้า |
| 3. รายงานเคลื่อนไหวสินค้า | รายการรับ–จ่ายและการปรับปรุง |
| 4. รายงานผลตรวจนับ | จำนวนสินค้าจริงและผลต่าง |
| 5. รายละเอียดการคำนวณต้นทุน | ต้นทุนต่อหน่วยและมูลค่าสินค้า |
| 6. รายละเอียดสินค้าระหว่างทางและฝากขาย | รายการที่ต้องรวมหรือไม่รวมในยอดปลายงวด |
| 7. รายงานสินค้าเก่าและล้าสมัย | รายการที่อาจต้องปรับลดมูลค่า |
| 8. รายการกระทบยอดและปรับปรุง | สาเหตุผลต่างและหลักฐานประกอบ |
เมื่อได้เอกสารครบแล้ว ให้นำรายการปรับปรุงที่จำเป็นมาบันทึก และเทียบยอดหลังปรับปรุงอีกครั้งกับรายงานประกอบ เพื่อให้ยอดสุดท้ายตรงกับข้อมูลที่ใช้จัดทำงบการเงินค่ะ
สรุป กระทบยอดสินค้าคงเหลือก่อนปิดบัญชีต้องเช็กอะไรบ้าง
ก่อนปิดบัญชี นักบัญชีควรเทียบยอดสินค้าคงเหลือใน GL กับรายงานสินค้าให้ตรงกัน พร้อมเช็กปริมาณ มูลค่า ต้นทุนขาย และผลตรวจนับจริง รวมถึงดูรายการปลายงวดอย่างสินค้าระหว่างทาง สินค้าฝากขาย และสินค้าที่อาจต้องปรับลดมูลค่า หากพบผลต่างก็ควรหาสาเหตุและมีเอกสารรองรับก่อนปรับปรุงบัญชี เพราะสิ่งสำคัญไม่ใช่แค่ทำให้ยอดตรงกัน แต่ต้องอธิบายได้ด้วยว่าตัวเลขสินค้าคงเหลือในงบการเงินถูกต้องอย่างไรค่ะ
คำถามที่พบบ่อย (FAQ)
ปิดงบต้องกระทบยอดสินค้าคงเหลือทุกกิจการไหม?
ตอบ: สำหรับกิจการที่มีสินค้าคงเหลือ ควรกระทบยอดบัญชีกับรายงานสินค้าและข้อมูลประกอบ เพื่อให้มั่นใจว่ายอดที่แสดงในงบการเงินถูกต้องค่ะ
ยอดสินค้าคงเหลือไม่ตรง เริ่มตรวจจากไหน?
ตอบ: เริ่มจากเทียบยอด GL กับรายงานสินค้าคงเหลือ ณ วันเดียวกัน แล้วดูรายการรับ–จ่ายและรายการปรับปรุงสินค้า รวมถึงเอกสารช่วงก่อนและหลังวันสิ้นงวด เพื่อหาว่าผลต่างเกิดจากรายการไหนค่ะ
สินค้าคงเหลือผิดกระทบกำไรอย่างไร?
ตอบ: หากสินค้าคงเหลือปลายงวดสูงเกินจริง อาจทำให้ต้นทุนขายต่ำและกำไรสูงเกินจริง แต่ถ้าสินค้าคงเหลือปลายงวดต่ำเกินจริง ก็อาจทำให้ต้นทุนขายสูงและกำไรต่ำเกินจริงได้ค่ะ
ต้องกระทบยอดสินค้าคงเหลือทุกเดือนหรือแค่สิ้นปี?
ตอบ: แนะนำให้กระทบยอดเป็นประจำ เช่น ทุกสิ้นเดือน เพื่อให้เจอผลต่างและแก้ไขได้ทันเวลา และควรเช็กยอดอีกครั้งก่อนจัดทำงบการเงินประจำปี โดยดูความเหมาะสมตามลักษณะและปริมาณรายการสินค้าของกิจการค่ะ
อยากฝึกทำบัญชีสินค้าคงเหลือจากตัวอย่างจริง?
การกระทบยอดสินค้าคงเหลือจะทำได้ง่ายขึ้น ถ้าเราเข้าใจตั้งแต่การบันทึกต้นทุน การวัดมูลค่า ไปจนถึงการจัดทำบัญชีสินค้า คอร์ส สินค้าคงเหลือกับประเด็นทางบัญชีที่น่าสนใจ ของ CPD Academy ครอบคลุมการคำนวณต้นทุนสินค้าคงเหลือ การพิจารณากรรมสิทธิ์ในสินค้า การเปรียบเทียบราคาทุนกับ NRV พร้อมตัวอย่างประกอบ และมีไฟล์กระดาษทำการตรวจนับสินค้าคงเหลือให้ดาวน์โหลด เพื่อนำไปใช้ประกอบการเรียนและปรับใช้กับงานบัญชีได้จริงค่ะ







